Planes de pensiones de empleo para autónomos guía 2026
Descubre cómo funcionan los planes de pensiones de empleo para autónomos, tipos, ventajas fiscales hasta 5.750€ y cómo ponerlos en marcha 100% digital.
A las nueve de la noche, un autónomo cierra el portátil después de revisar facturas, impuestos y cuotas. Lleva años cotizando, quizá incluso ajustando su base cuando puede, pero no ha separado una cantidad estable para la jubilación. El problema no es falta de previsión, sino que sus ingresos cambian, la tesorería aprieta y el ahorro complementario suele quedar para otro mes.
Los planes de pensiones de empleo para autónomos nacieron para cubrir precisamente ese hueco. La Ley 12/2022, publicada en el BOE el 1 de julio de 2022 y vigente desde el 2 de julio, creó el marco de los planes de pensiones de empleo simplificados para trabajadores por cuenta propia, con un tratamiento fiscal distinto al de los planes individuales (texto legal y contexto normativo).
Esta guía traduce el funcionamiento del producto a decisiones concretas. Verás qué diferencia hay entre un plan individual, el mutualismo, un plan colectivo y un plan de empleo simplificado, cómo se aplica el límite general de 5.750 euros anuales, por qué el País Vasco tiene un marco propio de hasta 9.000 euros desde el 1 de enero de 2026, y cómo puede ser el alta digital con herramientas como Arca Digital, sin confundir ahorro fiscal con rentabilidad garantizada.
Tabla de contenido
- Introducción al ahorro para la jubilación siendo autónomo
- Qué son los planes de pensiones de empleo para autónomos y cómo funcionan
- Tipos de esquema disponibles para autónomos
- Requisitos y ventajas fiscales que debes conocer
- Cómo poner en marcha tu plan paso a paso en formato digital
- Rentabilidad comisiones y traspasos con ejemplos reales
- Conclusión y próximos pasos para elegir tu plan ideal
<a id="introduccion-al-ahorro-para-la-jubilacion-siendo-autonomo"></a>
Introducción al ahorro para la jubilación siendo autónomo
La pensión pública sigue siendo la referencia principal para la mayoría de trabajadores por cuenta propia, pero depender solo de ella deja poco margen para adaptar el futuro a tus gastos reales. La vivienda, la salud, el apoyo a familiares o el deseo de reducir el ritmo de trabajo pueden exigir ingresos distintos de los que cubra la Seguridad Social. El ahorro complementario permite construir una segunda fuente, aunque en España su penetración histórica ha sido escasa, especialmente entre autónomos.
La dificultad tiene una explicación práctica. Un empleado puede contar con un sistema promovido por su empresa y con aportaciones organizadas desde la nómina. El autónomo, en cambio, tiene que tomar la iniciativa, elegir el vehículo, programar los ingresos y recordar el impacto fiscal al preparar el IRPF. Hasta la reforma de 2022, no existía una vía de empleo específicamente diseñada para agrupar a trabajadores por cuenta propia con un marco fiscal ampliado.
Idea esencial: un plan de pensiones no sustituye a la pensión pública ni convierte una aportación en dinero disponible de inmediato. Sirve para separar ahorro de jubilación, invertirlo según una política definida y aplicar, dentro de los límites legales, una reducción de la base imponible.
La Ley 12/2022 cambió el diseño del mercado. No se limitó a modificar una casilla fiscal, también convirtió a los autónomos en un colectivo reconocible para los productos de ahorro de empleo. Eso permitió que asociaciones y entidades promotoras organizaran planes simplificados, con acceso colectivo aunque cada partícipe trabajase por su cuenta.
Si estás valorando abrir uno, mantener un plan individual o trasladar un ahorro antiguo, esta guía práctica sobre planes de pensiones para autónomos puede ayudarte a ordenar las preguntas iniciales. La decisión correcta empieza por separar tres asuntos: cuánto puedes ahorrar sin poner en riesgo tu liquidez, qué límite fiscal te corresponde y qué nivel de riesgo puedes soportar durante años.
<a id="que-son-los-planes-de-pensiones-de-empleo-para-autonomos-y-como-funcionan"></a>
Qué son los planes de pensiones de empleo para autónomos y cómo funcionan
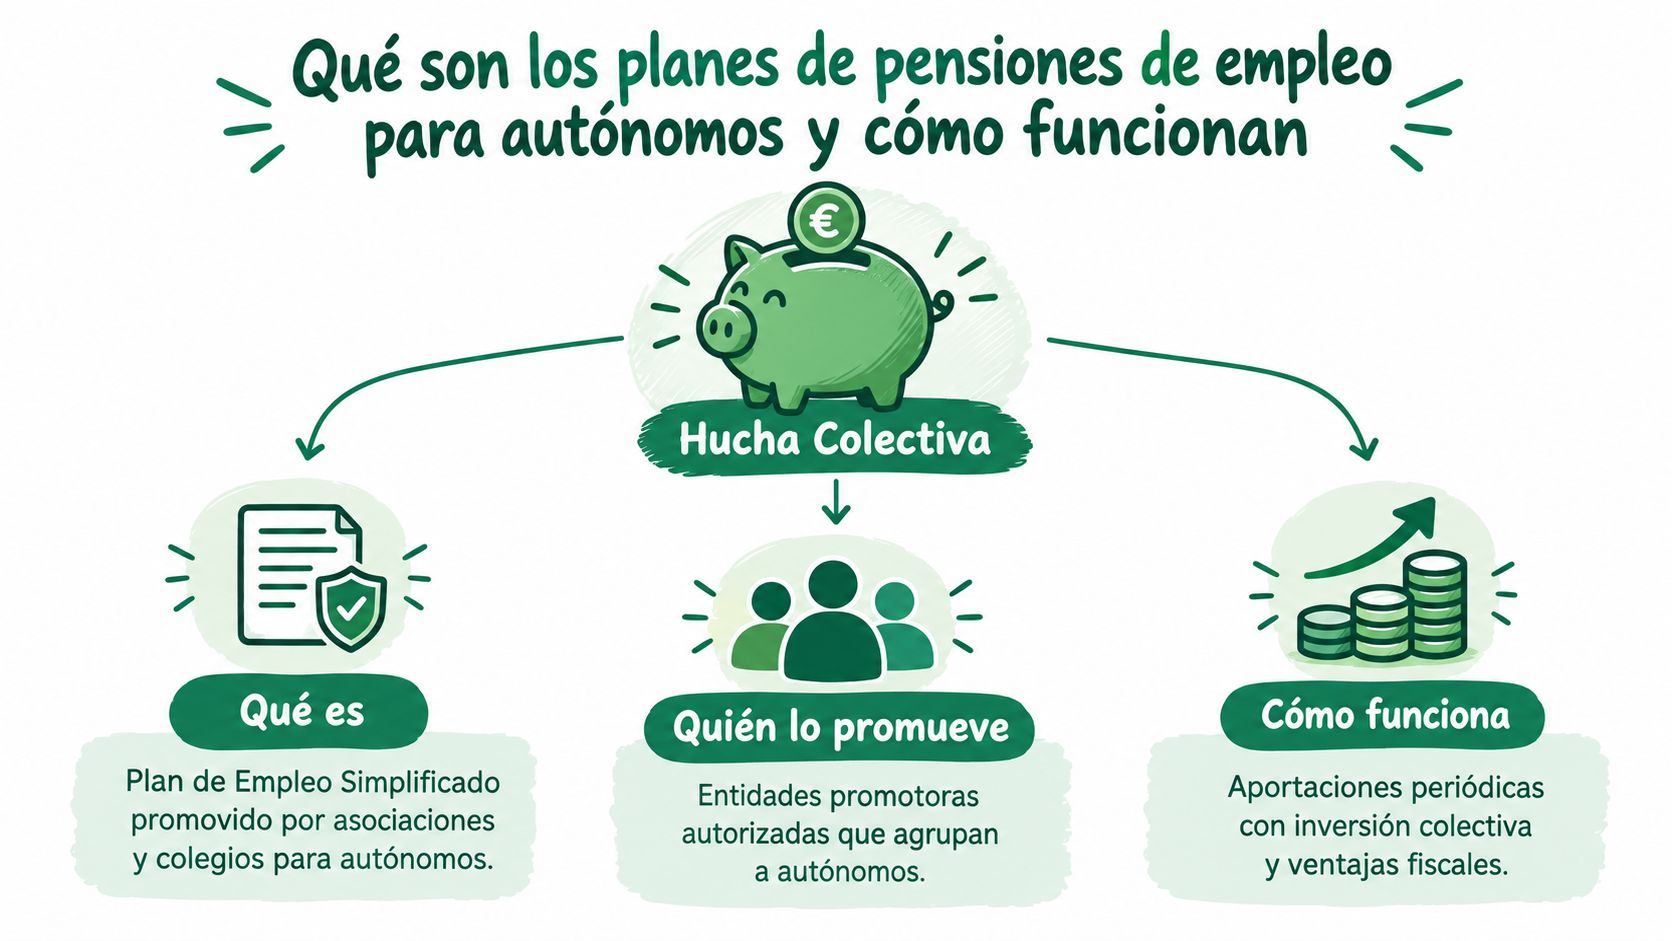
Si eres autónomo y decides ahorrar para la jubilación, el dinero no entra en una bolsa común. Cada aportación se registra a tu nombre, aunque el plan reúna a muchos profesionales bajo unas mismas reglas. Compartes estructura, política de inversión y controles, pero conservas los derechos económicos generados por tus propias aportaciones.
Un plan de pensiones de empleo simplificado para autónomos es un vehículo promovido por asociaciones, colegios profesionales u otras entidades habilitadas para agrupar a trabajadores por cuenta propia. La Ley 12/2022 ordenó esta figura y abrió una vía de acceso antes más vinculada a empresas con empleados. Su importancia práctica está en que permite organizar el ahorro de un colectivo sin exigir que exista una relación laboral común.
<a id="el-recorrido-del-dinero"></a>
El recorrido del dinero
El funcionamiento se entiende siguiendo cuatro pasos:
- Te adhieres como partícipe. Compruebas que cumples las condiciones y aceptas las normas del plan.
- Realizas aportaciones. Pueden ser periódicas o puntuales, según tu tesorería y el límite fiscal aplicable.
- La gestora invierte. El dinero se asigna a renta fija, renta variable, activos mixtos u otras categorías previstas en la política de inversión.
- El patrimonio queda destinado a una contingencia autorizada. La jubilación es la más conocida, aunque el rescate depende de las condiciones legales.
La gestora administra el plan y decide cómo se invierte dentro de esa política. El depositario custodia los activos y supervisa determinadas operaciones. Tú eres el partícipe, titular de los derechos económicos derivados de tus aportaciones. Separar estas funciones introduce controles y evita que toda la gestión dependa de una sola entidad.
<a id="diferencias-frente-a-un-plan-individual"></a>
Diferencias frente a un plan individual
En un plan individual contratas directamente un producto disponible para cualquier ahorrador que reúna sus condiciones. En el plan de empleo simplificado, una entidad promotora agrupa a autónomos y establece un marco compartido. Cambian la puerta de entrada, la gobernanza y el margen fiscal, pero ninguno de los dos vehículos es automáticamente mejor.
La diferencia práctica también puede verse en el flujo digital. En Arca Digital, el autónomo puede revisar la información del plan, completar la adhesión y consultar sus aportaciones desde un mismo entorno, siempre sujeto a las validaciones y reglas del producto. El canal facilita los trámites, pero no sustituye la decisión sobre cuánto aportar, qué riesgo asumir o cuándo necesitarás el dinero.
La fiscalidad funciona como un aplazamiento. La aportación puede reducir la base imponible del IRPF si cumple los requisitos, mientras que el rescate tendrá su propio tratamiento tributario. Antes de elegir, conviene revisar conjuntamente inversión, costes, liquidez y momento previsto de cobro.
<a id="tipos-de-esquema-disponibles-para-autonomos"></a>
Tipos de esquema disponibles para autónomos
Si eres autónomo, la elección no empieza por el nombre del producto, sino por tu vínculo profesional. La Ley 12/2022 amplió el acceso a la previsión social de los trabajadores por cuenta propia, pero no convirtió todas las alternativas en equivalentes. Mutualidad, plan colectivo y plan de empleo simplificado funcionan como caminos distintos hacia una misma meta, con puertas de entrada y límites diferentes.
| Esquema | Quién puede acceder | Límite fiscal aplicable | Gestión y flexibilidad |
|---|---|---|---|
| Mutualismo o sistema alternativo | Autónomos vinculados a una mutualidad profesional o a una actividad con una entidad previsional propia | Reducción por aportaciones a mutualidades alternativas hasta 5.750 euros si la mutualidad actúa como sistema de previsión social, conforme al artículo 52 de la LIRPF | Puede reunir ahorro para la jubilación y otras coberturas, con reglas propias de la mutualidad |
| Plan colectivo sectorial o asociado | Profesionales o autónomos agrupados mediante una asociación, colegio o colectivo | El límite depende de las aportaciones permitidas por el régimen fiscal aplicable y de la estructura del plan | El colectivo promotor organiza la adhesión y la gobernanza, con condiciones comunes para sus miembros |
| Plan de empleo simplificado para autónomos | Trabajadores por cuenta propia que se adhieren a un plan promovido por una entidad autorizada | En el régimen estatal, combina 1.500 euros del límite general con 4.250 euros adicionales, hasta 5.750 euros anuales (explicación del límite para autónomos) | Facilita la adhesión, las aportaciones y la inversión colectiva dentro de un marco compartido |
<a id="como-leer-la-matriz"></a>
Cómo leer la matriz
El mutualismo encaja mejor cuando tu profesión ya está vinculada a una mutualidad. Es parecido a contratar una cobertura previsional dentro de una entidad que también puede ofrecer otras protecciones. Por eso conviene revisar sus prestaciones, costes y reglas propias antes de compararlo directamente con un plan de empleo simplificado.
El plan colectivo tiene sentido si tu colegio profesional, asociación o sector ya ha creado un vehículo común. El colectivo puede fijar las condiciones y organizar la previsión, pero el acceso dependerá de que pertenezcas a él y de los requisitos de adhesión.
El plan simplificado para autónomos suele ser el primer candidato para quien trabaja por cuenta propia sin una mutualidad relevante ni un plan colectivo disponible. Su principal diferencia tras la reforma de 2022 es el espacio fiscal adicional previsto para este tipo de ahorro en el régimen estatal. Tus derechos económicos, en todo caso, proceden de tus aportaciones y de la evolución de la cartera, no de una garantía automática.
La comparación también debe incluir el territorio fiscal. En el País Vasco, el límite puede llegar a 9.000 euros, frente a los 5.750 euros del régimen estatal, según las reglas aplicables. La cifra no basta para elegir: hay que comprobar dónde tributas y cómo encaja cada aportación.
Matriz de decisión: si tienes mutualidad profesional, compara sus coberturas con un plan simplificado. Si perteneces a un colegio o asociación con plan propio, revisa sus condiciones frente a las del plan de empleo simplificado. Si trabajas por cuenta propia sin ninguna de esas vías, empieza por este último y confirma después el límite de tu territorio fiscal.
La adhesión y la consulta pueden gestionarse en Arca Digital, aunque el canal no sustituye la revisión del riesgo, los costes ni las condiciones del producto.
<a id="requisitos-y-ventajas-fiscales-que-debes-conocer"></a>
Requisitos y ventajas fiscales que debes conocer
Supón que este año tus ingresos son irregulares. Quieres ahorrar para la jubilación, pero también reservar dinero para impuestos, gastos profesionales y meses con menos facturación. El requisito práctico es poder adherirte a un plan promovido por una entidad autorizada y mantener una aportación que no desajuste tu liquidez. El plan no funciona como una cuenta corriente: el dinero queda destinado al ahorro previsional, con reglas propias de inversión y disponibilidad.
La Ley 12/2022 amplió el espacio fiscal del plan de empleo simplificado para autónomos. En el régimen estatal, puedes aplicar el límite general de 1.500 euros a planes individuales o al propio plan simplificado, y sumar 4.250 euros cuando la aportación se realiza a este último. La suma alcanza 5.750 euros anuales. Para revisar cómo se calcula y qué aportaciones pueden encajar, consulta esta explicación de la aportación máxima de los planes para autónomos.
<a id="que-significa-reducir-la-base-imponible"></a>
Qué significa reducir la base imponible
Una aportación no equivale a recibir esa cantidad de vuelta en la declaración. Reduce la base imponible del IRPF, como si el impuesto se calculase sobre una parte menor de tus ingresos sujetos a gravamen. El resultado depende del tipo marginal que te corresponda y de que tengas suficiente base para aplicar la reducción.
Un ejemplo permite verlo con claridad. Si aportas 1.000 euros y tu tipo marginal aplicable es del 20%, la reducción teórica asociada sería de 200 euros. Con un tipo marginal del 30%, ascendería a 300 euros. Son cálculos orientativos, no un ahorro garantizado: también influyen tu rendimiento neto, tu situación personal, las deducciones y el resto de elementos del IRPF.
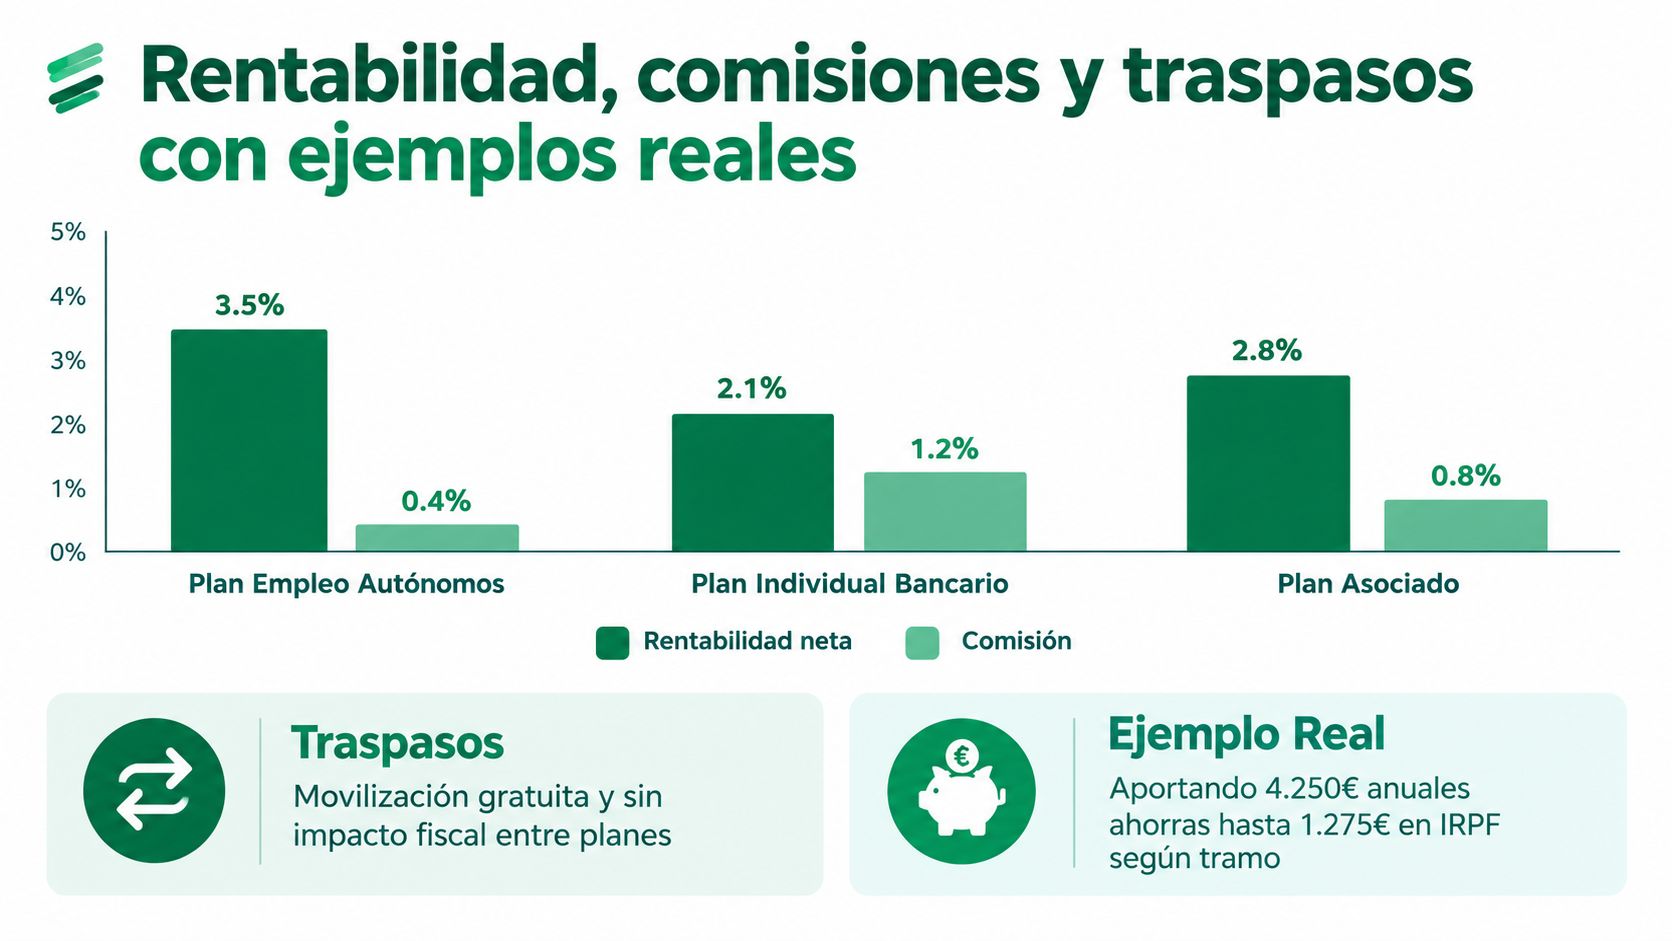
Con una aportación de 4.250 euros, el cálculo orientativo sería de 850 euros al 20%, o de 1.275 euros al 30%. La cifra fiscal no debe llevarte a aportar más de lo que puedes mantener. El ahorro funciona como una palanca, pero necesitas conservar efectivo para la actividad y sus obligaciones.
<a id="la-excepcion-territorial-del-pais-vasco"></a>
La excepción territorial del País Vasco
El País Vasco aplica reglas distintas. Desde el 1 de enero de 2026, los autónomos residentes pueden aportar 4.000 euros adicionales a sistemas de previsión social de empleo, hasta un límite total anual de 9.000 euros, distribuido entre hasta 5.000 euros en planes individuales y hasta 4.000 euros en planes de empleo (comparativa fiscal de los planes simplificados).
La decisión puede resumirse así: mutualidad si ya necesitas sus coberturas profesionales, plan colectivo si tu colegio o asociación ofrece uno con condiciones adecuadas, y plan simplificado si no tienes ninguna de esas vías. Después, comprueba el territorio fiscal antes de calcular el límite.
Las reglas pueden cambiar. Inverco ha planteado elevar el límite de empleo para autónomos hasta 8.500 euros y promover la adhesión automática, una propuesta recogida en este debate sobre la evolución del límite para autónomos. Por eso conviene verificar la normativa aplicable antes de realizar la aportación.
<a id="como-poner-en-marcha-tu-plan-paso-a-paso-en-formato-digital"></a>
Cómo poner en marcha tu plan paso a paso en formato digital
Si trabajas por cuenta propia, puedes completar buena parte del proceso sin encadenar visitas a oficinas. La ruta digital reúne la comparación, el alta, la firma y las aportaciones en un mismo recorrido. La clave consiste en avanzar en orden y guardar cada documento.
<a id="el-itinerario-practico"></a>
El itinerario práctico
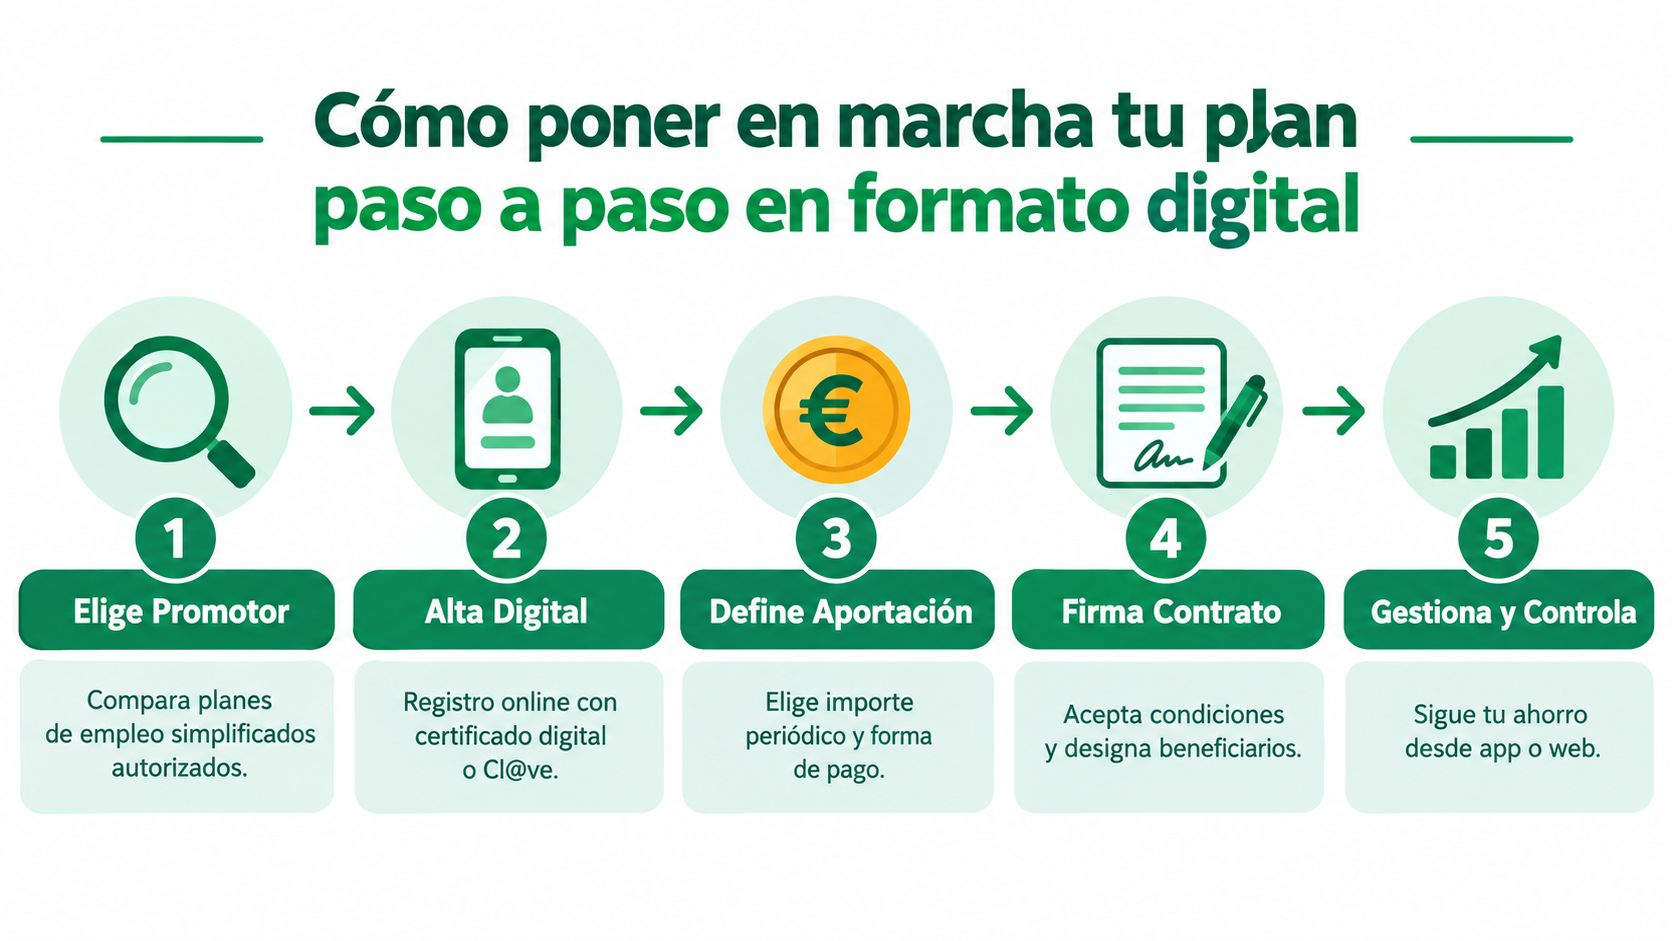
Primero, compara antes de registrarte. Examina la política de inversión, el riesgo, las comisiones y la entidad promotora. Arca Digital permite consultar y comparar más de 500 alternativas del mercado, según la información corporativa de la plataforma. Esa cifra sirve para orientar la búsqueda, pero no reemplaza la lectura de las condiciones del plan.
Después, completa el alta. El registro puede hacerse en línea mediante identificación digital, como certificado o Cl@ve, según el procedimiento disponible. Ten a mano tus datos personales, la información fiscal y la documentación que acredite tu actividad como autónomo.
Define una aportación sostenible. No elijas el máximo solo porque esté permitido. Una cantidad periódica que puedas mantener durante meses buenos y malos suele funcionar mejor que otra demasiado exigente, capaz de interrumpirse ante una factura inesperada. El objetivo es crear una rutina, no tensionar la tesorería.
Firma y designa beneficiarios. Lee las condiciones, confirma quién gestiona el plan y revisa las reglas de rescate. Completa también la designación de beneficiarios. Guarda la documentación en una carpeta digital que puedas consultar cuando la necesites.
Automatiza y revisa. Programa el pago desde tu cuenta y consulta periódicamente el saldo, las aportaciones y la evolución de la inversión en el área privada. La automatización reduce la dependencia de la memoria. Esta guía sobre planes de pensiones de empleo automatizados explica cómo organizar la operativa para que el ahorro siga una pauta definida.
<a id="que-ocurre-si-ya-tienes-otro-plan"></a>
Qué ocurre si ya tienes otro plan
Si conservas un plan individual o uno procedente de un empleo anterior, reúne primero sus costes, características y condiciones de rescate. Un traspaso puede mantener la antigüedad fiscal del ahorro movilizado. Antes de iniciarlo, confirma que el producto de destino encaja con tus objetivos y con el nivel de riesgo que puedes asumir.
Usa una plataforma de comparación para revisar el plan de destino y comprobar los datos de la operación. Después, sigue las instrucciones de la entidad para solicitar el traspaso y conserva el justificante hasta que el movimiento quede reflejado.
Este vídeo resume visualmente el funcionamiento de los planes de empleo y su operativa digital:
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/7jzXFMoVw7Y" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="rentabilidad-comisiones-y-traspasos-con-ejemplos-reales"></a>
Rentabilidad comisiones y traspasos con ejemplos reales
La rentabilidad pasada sirve como referencia, no como promesa. Para comparar dos planes, mira el resultado neto de costes, el riesgo asumido y el periodo analizado. Una cartera con más exposición a mercados puede oscilar más; una conservadora suele moverse menos. La pregunta práctica es cuánto pagas por esa estrategia y qué comportamiento puedes aceptar.
La oferta de planes simplificados para autónomos todavía es reciente, pero ya permite observar su alcance. A mayo de 2024, acumulaban 97,6 millones de euros bajo gestión, reunían 20.041 partícipes y registraban una media aproximada de 4.296 euros por ahorrador (balance de los planes simplificados para autónomos).
<a id="que-indican-las-referencias-del-mercado"></a>
Qué indican las referencias del mercado
El ranking con datos de Inverco de marzo de 2026 colocaba a MAPFRE ATA en cabeza por patrimonio, con 89,2 millones de euros. Le seguían CaixaBank Autónomos ATA, con 83,5 millones, e Indexa Empleo Autónomos, con 50,1 millones (ranking de patrimonio de los planes para autónomos).
El patrimonio ayuda a medir la escala, pero no decide por ti. Puede reflejar una base de partícipes más amplia, una distribución extensa o una trayectoria comercial distinta. Para comparar, revisa la cartera, la comisión total, el nivel de riesgo y la información que ofrece la entidad.
<a id="un-ejemplo-de-costes"></a>
Un ejemplo de costes
Indexa Empleo Autónomos, con 50,1 millones de patrimonio, aplica una comisión de gestión del 0,45% anual, frente al 1,2% típico de los planes bancarios. Sobre 4.296 euros de aportación media, la diferencia ronda 32 euros al año. El ejemplo muestra cómo una décima en la comisión puede convertirse en dinero concreto, aunque el coste no es el único criterio: también importan la cartera y su evolución.
<a id="como-revisar-un-posible-traspaso"></a>
Cómo revisar un posible traspaso
Un traspaso tiene sentido si encuentras otro plan con costes, inversión o servicio más adecuados. Debe tramitarse como movilización entre planes para conservar el tratamiento fiscal del ahorro trasladado. No equivale a rescatarlo: el traspaso cambia el vehículo, mientras que el rescate pone el capital a tu disposición y puede generar consecuencias fiscales.
Antes de moverlo: solicita la ficha del plan, comprueba todos los costes y confirma por escrito que la operación será un traspaso entre planes, no un reembolso seguido de una nueva aportación.
El patrimonio y el número de partícipes son señales útiles, pero no sustituyen la documentación. Ningún plan garantiza una rentabilidad por ser de empleo simplificado. Su valor puede subir o bajar según los activos en los que invierta.
<a id="conclusion-y-proximos-pasos-para-elegir-tu-plan-ideal"></a>
Conclusión y próximos pasos para elegir tu plan ideal
La elección puede resumirse en una secuencia sencilla. Primero, identifica tu territorio fiscal y tu capacidad real de ahorro. Después, decide si tu acceso natural pasa por una mutualidad, un colectivo profesional o un plan de empleo simplificado para autónomos. Por último, compara inversión, comisiones, facilidad de aportación y reglas de rescate.
Para la mayoría de autónomos del régimen estatal que buscan ampliar su margen fiscal, el punto de partida será estudiar la combinación de 1.500 euros del límite general y 4.250 euros adicionales en un plan de empleo simplificado, hasta 5.750 euros anuales. En el País Vasco, la planificación debe partir del límite territorial de 9.000 euros desde 2026, sin trasladar automáticamente la regla estatal.
Usa esta lista antes de contratar:
- Fiscalidad: confirma la Hacienda aplicable y el importe que puedes aprovechar en tu declaración.
- Liquidez: deja fuera del plan el dinero que puedas necesitar para gastos ordinarios o meses irregulares.
- Riesgo: elige una cartera que puedas mantener incluso cuando los mercados bajen.
- Costes: compara la comisión total, no solo el nombre de la gestora.
- Operativa: comprueba cómo se realizan aportaciones, cambios y traspasos.
- Documentación: guarda el contrato, las condiciones y la información fiscal.
Arca Digital permite comparar planes y acceder a propuestas de gestoras independientes como Indexa Capital, Magallanes y Horos, según la oferta descrita por la plataforma. La herramienta puede servirte para convertir una decisión abstracta en una comparación concreta, siempre que revises cada producto con criterio propio.
Visita Arca Digital para comparar opciones de ahorro previsional, revisar comisiones y valorar un plan de pensiones de empleo simplificado para autónomos desde un entorno digital. Empieza localizando tu situación actual y calcula una aportación que puedas mantener sin comprometer la tesorería de tu actividad.