Aportación máxima plan de pensiones autónomos: guía 2026
Aportación máxima plan de pensiones autónomos en 2026: límites, tramos de 1.500 € y 4.250 €, IRPF, PPES y ejemplos prácticos para optimizar tu deducción.
A finales de año, muchos autónomos se encuentran con la misma pantalla abierta: la previsión de ingresos, las aportaciones ya realizadas y una duda que no admite una respuesta genérica. ¿Cuánto puedo aportar a un plan de pensiones en 2026 y qué parte me reduce realmente el IRPF? La respuesta no consiste solo en buscar una cifra. Hay que distinguir entre plan individual, Plan de Pensiones de Empleo Simplificado, rendimientos netos y capacidad real de ahorro.
La regla principal es clara: un autónomo puede alcanzar 5.750 euros anuales de aportación con derecho a reducción, combinando 1.500 euros del límite general y 4.250 euros adicionales mediante un PPES, siempre dentro del límite porcentual aplicable. La Agencia Tributaria detalla estos límites de reducción, pero la decisión importante es otra: ¿compensa usar el segundo tramo o conviene conservar liquidez?
Tabla de contenido
- El dilema del autónomo a final de año
- Cómo funciona un plan de pensiones para autónomos
- Los tres límites de aportación que de verdad importan
- Plan individual frente a PPES en 2026
- De la aportación al ahorro real en el IRPF
- Errores y confusiones más frecuentes
- Cómo optimizar tus aportaciones con Arca Digital
- Tu checklist de fin de año
<a id="el-dilema-del-autonomo-a-final-de-ano"></a>
El dilema del autónomo a final de año
En noviembre, Marta, diseñadora freelance en estimación directa, revisa sus ingresos, los pagos pendientes y el extracto de su plan de pensiones. Ya ha aportado una parte, pero debe decidir si completa el límite del plan individual o si utiliza también un PPES para aumentar la aportación con derecho a reducción.
Sus ingresos anuales rondan los 38.000 euros, antes de ajustar los gastos y las obligaciones de la actividad. La cuota de autónomos presiona su tesorería, algunos clientes aún no han pagado y no quiere inmovilizar dinero que podría necesitar para contratar apoyo o cubrir un trimestre flojo. Esperar a diciembre suele convertir una decisión fiscal en una transferencia precipitada.
La pregunta correcta no es cuánto permite la norma, sino cuánto ahorro previsional puedes mantener sin poner en riesgo la caja del negocio.
El plan individual permite el tramo general, con un límite de 1.500 euros anuales. El PPES puede añadir 4.250 euros para aportaciones propias vinculadas a ese instrumento, hasta alcanzar 5.750 euros entre ambos tramos. La información fiscal de la Agencia Tributaria sobre el incremento para autónomos recoge esta estructura.
Marta debe separar dos decisiones. La primera es calcular su margen fiscal, condicionado por sus rendimientos netos y por el límite porcentual aplicable. La segunda es comprobar si el ahorro en el IRPF justifica reducir su liquidez y comprometer más dinero para la jubilación. Con ingresos estables, un tipo marginal elevado y una reserva suficiente, el PPES puede compensar. Con rentas ajustadas, deudas o poca caja, conviene limitar la aportación, aunque exista margen normativo.
En 2026, el tramo adicional no debe tratarse como una meta automática. Primero se protege la tesorería. Después se aporta hasta el importe que el autónomo pueda mantener sin tensionar su negocio.
Aportar más no siempre significa optimizar mejor. La decisión acertada combina fiscalidad, ingresos netos, liquidez y horizonte de jubilación.
<a id="como-funciona-un-plan-de-pensiones-para-autonomos"></a>
Cómo funciona un plan de pensiones para autónomos
Un plan de pensiones permite apartar dinero para la jubilación con una ventaja fiscal inmediata y una restricción clara de liquidez. El plan individual se contrata a título personal: eliges la entidad, decides las aportaciones y asumes que el rescate queda sujeto a las condiciones legales. El PPES es un instrumento de empleo simplificado vinculado a la actividad por cuenta propia, con un tramo adicional específico para el autónomo.
En 2026, la diferencia práctica se resume así:
- Plan individual: admite hasta 1.500 euros anuales de aportaciones propias con derecho a reducción, dentro del límite general.
- PPES para autónomos: permite añadir hasta 4.250 euros, siempre que la aportación se realice mediante el instrumento previsto para trabajadores por cuenta propia.
La suma de ambos tramos puede llegar a 5.750 euros al año, pero esa cifra no garantiza que todo pueda reducirse en el IRPF. También opera el límite porcentual sobre los rendimientos netos. Por eso, antes de ordenar una transferencia, calcula el margen fiscal que realmente tienes y confirma que el producto corresponde al tramo que quieres utilizar.
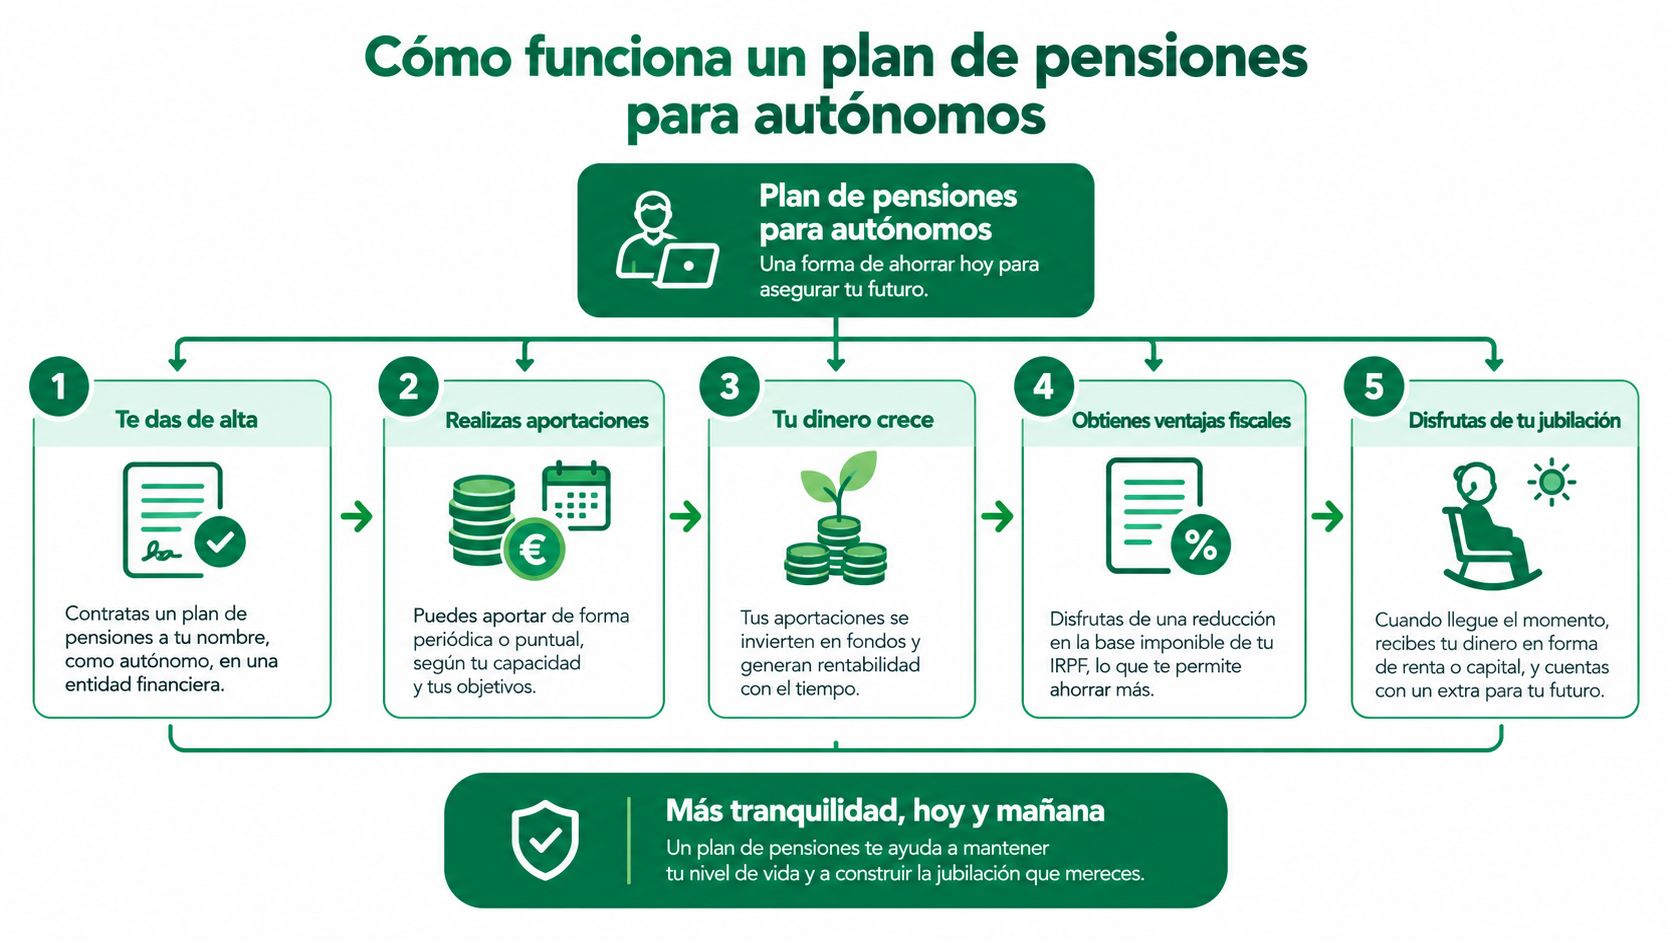
La aportación reduce la base imponible general en el ejercicio en que se realiza, dentro de los límites aplicables. El rescate tributa después como rendimiento del trabajo. La ventaja consiste en diferir la tributación, no en eliminarla, así que el plan encaja mejor cuando puedes mantener la inversión hasta la jubilación y esperas gestionar bien el momento del cobro.
<a id="que-diferencia-al-plan-individual-del-ppes"></a>
Qué diferencia al plan individual del PPES
El plan individual ofrece una entrada sencilla y no depende de una estructura profesional concreta. Para muchos autónomos, compensa como primer tramo cuando buscan aportar una cantidad moderada, tienen ingresos variables o todavía no cuentan con liquidez suficiente para comprometer más ahorro.
El PPES requiere comprobar que el instrumento cumple las condiciones de empleo simplificado y que la aportación se canaliza correctamente. Puede resultar más útil con ingresos estables, un tipo marginal elevado y una reserva de tesorería ya formada, porque permite utilizar el tramo adicional. Con rentas ajustadas, deudas o una caja limitada, no conviene aportar solo para alcanzar el máximo legal.
Revisa la documentación de la entidad, el tipo de plan y la identificación fiscal de cada operación. Una transferencia a un producto distinto no activa automáticamente el tramo adicional. El criterio correcto es aportar primero lo que puedas sostener, después comparar el ahorro fiscal con la liquidez que pierdes y solo entonces decidir si el PPES tiene sentido.
<a id="los-tres-limites-de-aportacion-que-de-verdad-importan"></a>
Los tres límites de aportación que de verdad importan
Antes de ordenar una transferencia, el autónomo debe revisar tres techos distintos. El primero es el límite general de 1.500 euros para aportaciones propias a sistemas de previsión social. El segundo es el incremento de 4.250 euros asociado al PPES para trabajadores por cuenta propia. El tercero depende de los ingresos: la reducción no puede superar el 30 % de la suma de los rendimientos netos del trabajo y de actividades económicas, aplicándose el menor importe, como recoge la normativa fiscal sobre límites y excesos.
| Límite | Importe 2026 | Cuándo actúa | Ejemplo 32.000 € | Ejemplo 60.000 € |
|---|---|---|---|---|
| General | 1.500 € | Aportaciones propias al plan individual | 1.500 € | 1.500 € |
| PPES | 4.250 € adicionales | Aportaciones propias vinculadas al PPES | Hasta 4.250 € adicionales | Hasta 4.250 € adicionales |
| Porcentual | 30 % de rendimientos netos | Cuando el porcentaje queda por debajo del límite conjunto | 9.600 € | 18.000 € |
Con 32.000 euros de rendimientos netos, el 30 % equivale a 9.600 euros. Como el límite conjunto de los dos primeros tramos es 5.750 euros, el porcentaje no restringe la aportación y el techo práctico sigue siendo esa combinación. Con 60.000 euros, el 30 % alcanza 18.000 euros, así que tampoco desplaza el límite conjunto de 5.750 euros.
Regla operativa: calcula primero el 30 % de tus rendimientos netos y compáralo con la suma de los tramos disponibles. La reducción se queda en el importe menor.
El exceso no debe tratarse como una aportación automáticamente reducible. Si un autónomo no puede aplicar toda la reducción en el ejercicio, la normativa permite trasladar las cantidades pendientes a los cinco ejercicios siguientes, siempre que se respeten las condiciones y los límites de cada periodo. Esto no convierte cualquier exceso en conveniente: hay que registrar bien las aportaciones y separar lo aportado de lo efectivamente reducido.
La base máxima de cotización del RETA también forma parte del contexto de previsión, pero no sustituye este cálculo. Desde el 1 de enero de 2026, la base máxima de cotización para autónomos es de 5.101,20 euros mensuales, según el BOE que publica el marco aplicable en 2026. Cotizar más y ahorrar en un plan son decisiones relacionadas con la jubilación, pero tienen naturaleza fiscal y funcionamiento distintos.
<a id="plan-individual-frente-a-ppes-en-2026"></a>
Plan individual frente a PPES en 2026
El plan individual es la opción directa. No exige que el autónomo monte una estructura de empleo y permite concentrar el ahorro en un producto personal. El PPES tiene más sentido cuando el profesional quiere aprovechar el tramo adicional y puede mantener el dinero invertido durante un periodo largo, sin necesitarlo para la actividad.
La comparación debe hacerse con criterios prácticos, no solo con el importe máximo.
| Criterio | Plan individual | PPES |
|---|---|---|
| Aportante | El propio autónomo | El autónomo, mediante el instrumento de empleo simplificado |
| Límite anual con derecho a reducción | Hasta 1.500 € | Hasta 4.250 € adicionales |
| Requisito de inversión | Depende de las condiciones del plan | Debe revisarse la política y las condiciones específicas del PPES |
| Liquidez antes de la jubilación | Limitada por la normativa de planes de pensiones | Limitada por la normativa y por las condiciones del instrumento |
| Tratamiento en IRPF | Reduce la base imponible general dentro de los límites | Puede ampliar la reducción cuando la aportación cumple los requisitos del PPES |
Para un autónomo con 38.000 euros anuales de ingresos, el planteamiento no es elegir necesariamente una sola vía. Puede destinar hasta 1.500 euros al plan individual y estudiar si le compensa añadir hasta 4.250 euros al PPES, siempre que cumpla las condiciones y que el límite del 30 % no sea inferior. La guía fiscal sobre aportaciones a planes de pensiones ayuda a ordenar esa compatibilidad antes de realizar la transferencia.
<a id="cuando-elegir-cada-opcion"></a>
Cuándo elegir cada opción
El plan individual suele ser suficiente cuando el autónomo quiere empezar, aún no tiene una reserva de liquidez o no puede comprometer una aportación relevante al largo plazo. También resulta más sencillo para quien prefiere una gestión personal y no necesita ampliar la reducción.
El PPES puede compensar cuando existe capacidad estable de ahorro, el tipo marginal hace valiosa la reducción y el autónomo entiende que el dinero quedará destinado a previsión. No lo recomendaría como prioridad si hay deudas caras, tesorería débil o ingresos muy irregulares. El beneficio fiscal no debe justificar una falta de liquidez básica.
<a id="de-la-aportacion-al-ahorro-real-en-el-irpf"></a>
De la aportación al ahorro real en el IRPF
Cada euro aportado a un plan no se descuenta directamente de la cuota del IRPF. La aportación reduce la base imponible general, y el ahorro depende del tipo marginal que corresponda al contribuyente. Por eso, la misma aportación puede producir un resultado fiscal distinto en dos autónomos con ingresos y circunstancias diferentes.
La cuenta conceptual es sencilla: aportación reducible multiplicada por el tipo marginal aplicable. El problema es que una simulación exacta exige conocer la comunidad autónoma, la situación familiar, otras reducciones y la base liquidable. Sin esos datos, no hay una cifra universal que pueda aplicarse a todos.
La documentación facilitada plantea tres escenarios orientativos para una aportación de 1.500 euros:
| Rendimiento neto | Tipo marginal estimado | Ahorro fiscal por 1.500 € | % de recuperación |
|---|---|---|---|
| 24.000 € | No determinado con carácter general | Algo más de 270 € en el escenario orientativo | No puede fijarse sin el tipo aplicable |
| 45.000 € | No determinado con carácter general | Debe calcularse según la base y la comunidad autónoma | No puede fijarse sin el tipo aplicable |
| 75.000 € | No determinado con carácter general | Hasta 615 € en el escenario orientativo | No puede fijarse sin el tipo aplicable |
Estas cantidades no deben convertirse en una promesa fiscal. El propio análisis sobre fiscalidad de los planes de pensiones muestra por qué el resultado depende del tramo marginal y no solo de la cantidad transferida. Un autónomo con ingresos altos suele obtener más valor inmediato por la reducción, mientras que uno con ingresos moderados puede obtener un ahorro menor.
<a id="la-aportacion-que-no-compensa"></a>
La aportación que no compensa
Hay un punto que muchos cálculos comerciales pasan por alto. Si después de aplicar reducciones la base imponible queda por debajo de 12.000 euros anuales, la ventaja fiscal puede no aprovecharse plenamente. La razón es práctica: no puedes reducir una base imponible por debajo de lo que permite la propia liquidación.
En el PPES, la planificación debe ser todavía más rigurosa. La aportación sale de la actividad profesional y puede mejorar el tratamiento fiscal cuando está correctamente estructurada, pero sigue siendo dinero que deja de estar disponible para el negocio. No lo consideres una devolución inmediata de Hacienda. Es un ahorro fiscal condicionado a tu situación y una obligación tributaria futura cuando rescates el plan.
Mi recomendación es comparar tres cifras antes de aportar: el importe que puedes reducir, el ahorro fiscal estimado y la tesorería que conservarás después. Si la tercera cifra queda demasiado ajustada, el plan no está optimizado, aunque la primera parezca atractiva.
<a id="errores-y-confusiones-mas-frecuentes"></a>
Errores y confusiones más frecuentes
El primer error consiste en buscar una única cifra antigua y quedarse con ella. El límite general de 1.500 euros sigue siendo relevante para el plan individual, pero el autónomo puede tener un tramo adicional de 4.250 euros mediante un PPES. La suma potencial es de 5.750 euros, siempre condicionada por el límite porcentual y por la correcta utilización del instrumento.
El segundo error es confundir aportar con reducir. Puedes ingresar dinero en un producto, pero eso no significa que toda la cantidad tenga automáticamente efecto en la declaración. La reducción debe encajar en los límites fiscales del ejercicio y quedar respaldada por la documentación correspondiente.
<a id="cuando-el-autonomo-se-pasa"></a>
Cuando el autónomo se pasa
Una transferencia superior al margen disponible puede obligar a regularizar el exceso. La información facilitada sobre este régimen señala un recargo del 20 % cuando se superan determinados umbrales, concretamente si el exceso rebasa 500 euros o el 5 % del total, por lo que no conviene esperar a la declaración para descubrir el problema. Si detectas una aportación incorrecta, consulta a la gestora y al asesor fiscal para corregirla dentro del plazo aplicable.
También existe la posibilidad de aplicar en ejercicios posteriores las contribuciones pendientes de reducción, durante los cinco ejercicios siguientes, cuando se cumplen las condiciones. Eso no significa que debas aportar sin control. Lleva un registro separado de fecha, producto, importe y cantidad efectivamente reducida.
<a id="reta-y-plan-de-pensiones-no-son-lo-mismo"></a>
RETA y plan de pensiones no son lo mismo
La cuota del RETA y el plan de pensiones cumplen funciones diferentes. La cuota está vinculada a la cotización pública y se trata dentro de la actividad económica según las reglas aplicables. El plan de pensiones es ahorro privado de previsión y su aportación opera mediante reducción de la base imponible general.
Por último, recuerda el rescate. Lo recibido del plan tributa como rendimiento del trabajo, no como una cantidad exenta. Una aportación que reduce impuestos hoy puede aumentar la tributación futura, así que conviene planificar el rescate con antelación y no concentrarlo sin estudiar el efecto.
<a id="como-optimizar-tus-aportaciones-con-arca-digital"></a>
Cómo optimizar tus aportaciones con Arca Digital
La parte operativa suele atascar al autónomo. Hay que saber qué plan tiene, cuánto cobra, qué política de inversión aplica y si existe una alternativa compatible con la estrategia individual o con el PPES. Una plataforma digital puede centralizar esa revisión y evitar que la decisión dependa de un folleto bancario antiguo.
Arca Digital permite comparar más de 500 planes del mercado, revisar rentabilidad a distintos horizontes, consultar comisiones de gestión y depositaría, analizar la política de inversión y observar el rating de sostenibilidad. También ofrece herramientas para simular la aportación según los ingresos del autónomo, estimar el efecto fiscal y gestionar la contratación o el traspaso sin papeleo, según las características del producto elegido.
El proceso razonable empieza por localizar los planes existentes y comprobar si las comisiones y la estrategia siguen encajando. Después, el autónomo puede filtrar los productos compatibles con PPES, comparar alternativas individuales y calcular cuánto margen le queda en cada tramo.
La herramienta de cálculo de planes de pensiones puede servir como punto de partida, pero no sustituye una revisión fiscal completa. Usa las alertas de exceso para evitar aportaciones duplicadas y programa una revisión anual cuando cambien tus rendimientos netos, tus obligaciones de cotización o tus necesidades de liquidez.
<a id="tu-checklist-de-fin-de-ano"></a>
Tu checklist de fin de año
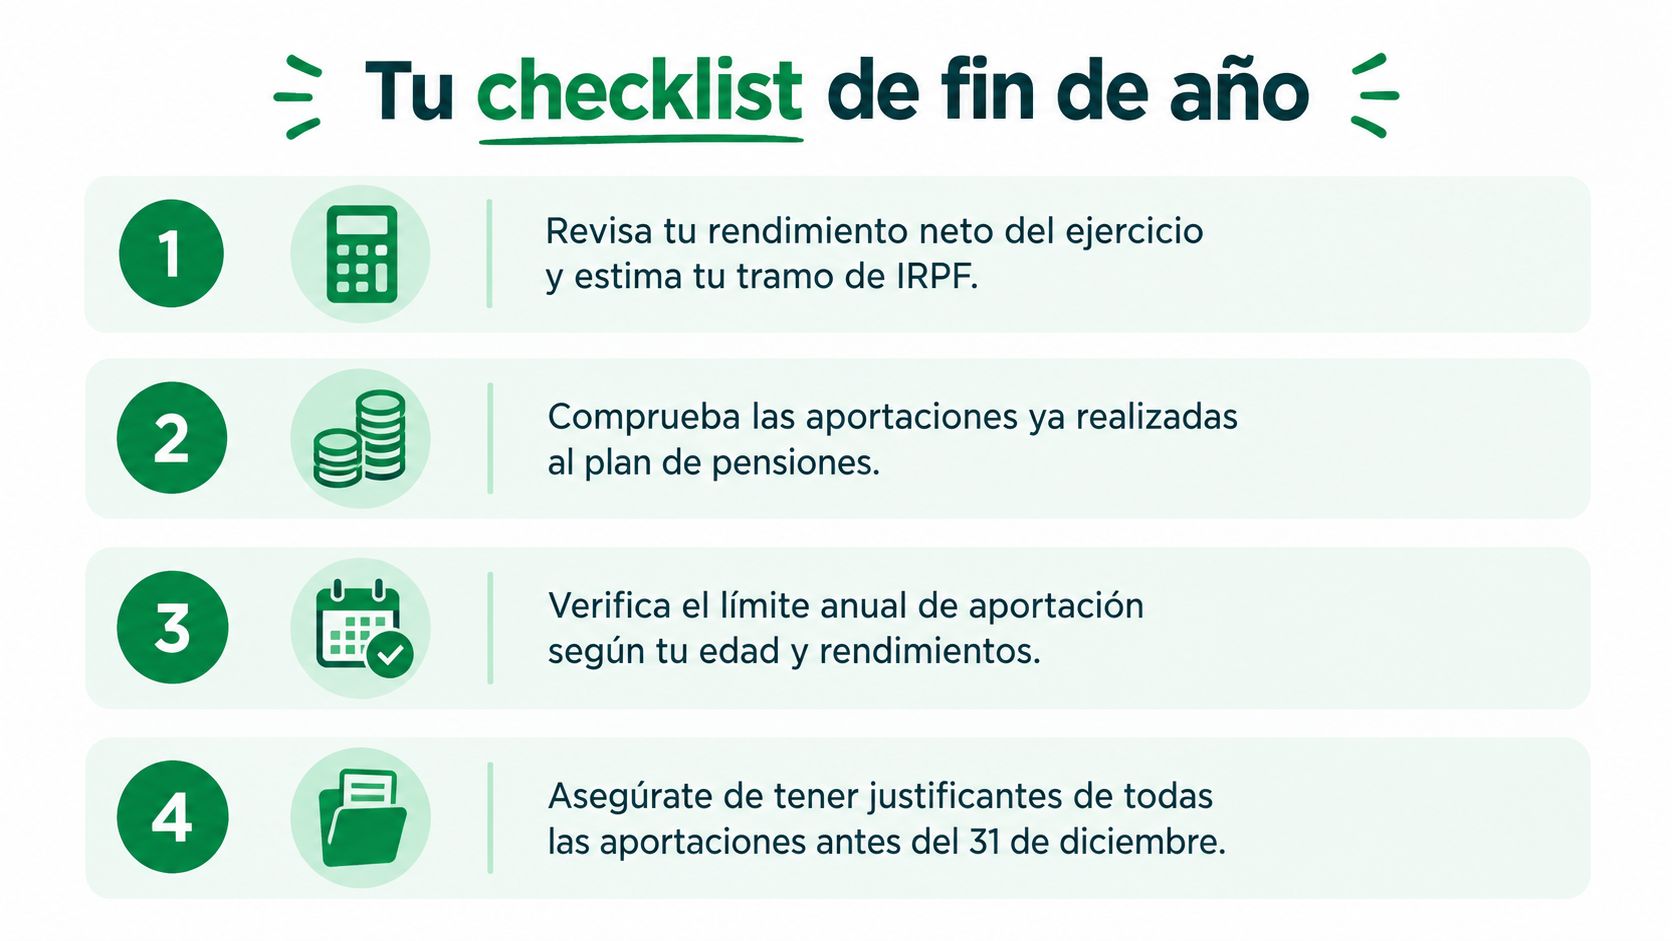
Antes de cerrar 2026, revisa la decisión en este orden:
- Calcula el rendimiento neto: estima tu base fiscal y el margen que deja el límite del 30 %.
- Suma lo ya aportado: separa el plan individual de las aportaciones al PPES.
- Comprueba los tres techos: revisa el margen hasta 1.500 euros, hasta 4.250 euros adicionales y hasta el porcentaje sobre rendimientos.
- Protege la tesorería: aporta solo la cantidad que puedas mantener inmovilizada para jubilación.
- Guarda los justificantes: conserva certificados, fechas, importes y confirmaciones de la entidad.
- Revisa en enero: cuando cierres el ejercicio, actualiza la estrategia con los rendimientos reales.
Tus próximos pasos son concretos: simula la aportación en Arca Digital, compara planes con el filtro PPES y reserva una cita con tu asesor fiscal para validar el importe antes de transferirlo.
Arca Digital te permite localizar y comparar tus planes de pensiones, revisar comisiones y estudiar opciones individuales o para autónomos antes de aportar. Visita Arca Digital, simula tu margen de 2026 y toma la decisión con los datos de tu actividad, no con una cifra genérica.