Planes de empleo simplificados: guía para empresas
Descubre cómo los planes de empleo simplificados benefician a tu empresa. Analiza ventajas fiscales, requisitos de la Ley 12/2022 y pasos para su implantación.
Una pyme puede tener una política salarial razonable y, aun así, perder a una persona clave frente a una empresa más grande que ofrece mejores beneficios. El problema suele aparecer cuando Recursos Humanos intenta añadir un plan de pensiones de empleo y descubre que el producto exige decisiones legales, coordinación con nóminas, comunicación interna y seguimiento administrativo que no encajan bien con un equipo pequeño.
Durante años, esa complejidad dejó a muchas empresas fuera de la previsión social complementaria. Hoy los planes de empleo simplificados permiten abordar el ahorro colectivo desde una estructura más escalable, especialmente útil para pymes, autónomos y colectivos profesionales. La oportunidad no consiste solo en obtener una ventaja fiscal. Consiste en convertir una parte del paquete retributivo en ahorro a largo plazo, con una experiencia digital que la plantilla pueda entender y Recursos Humanos pueda administrar.
Índice
- El reto de la previsión social en las pymes
- Qué son los planes de empleo simplificados y su marco legal
- Diferencias frente a planes tradicionales y retribución flexible
- El caso de negocio y las ventajas fiscales para la empresa
- Hoja de ruta para la implantación en menos de 30 días
- Realidad del mercado y brechas de adopción en el tejido empresarial
- Evaluación final y pasos para dar el salto
<a id="el-reto-de-la-prevision-social-en-las-pymes"></a>
El reto de la previsión social en las pymes
Una empresa de servicios con una plantilla ajustada detecta que sus perfiles más cualificados reciben ofertas de compañías grandes. El salario sigue siendo el primer argumento, pero ya no es el único. Las personas comparan flexibilidad, seguro médico, formación, conciliación y capacidad de la empresa para ayudarles a construir estabilidad financiera.
La dirección quiere responder, pero se encuentra con una decisión incómoda. Un plan de empleo tradicional puede exigir una estructura de promoción, control, documentación y administración difícil de sostener sin especialistas internos. El equipo financiero teme crear una obligación recurrente que después no pueda gestionar. Recursos Humanos, por su parte, no quiere añadir otra tarea manual a las altas, bajas y conciliaciones de nómina.
Regla práctica: si un beneficio exige que RR. HH. dependa de correos, hojas de cálculo y llamadas para resolver cada incidencia, la empresa acabará percibiéndolo como una carga, aunque el diseño financiero sea correcto.
La previsión social complementaria quedó históricamente asociada a grandes empresas y a colectivos con una negociación laboral organizada. La reforma introducida por la Ley 12/2022 y su marco regulatorio abrió los planes de pensiones de empleo simplificados a autónomos, pymes, asociaciones profesionales y convenios sectoriales. El cambio rompió una barrera de acceso importante, porque una empresa pequeña ya no tiene que reproducir por sí sola toda la complejidad de un esquema tradicional.
La pyme también necesita ampliar su visión de beneficios. Las empresas que operan internacionalmente pueden consultar recursos sobre beneficios laborales en EE.UU. para comparar cómo se estructuran los paquetes de compensación en otros mercados. La referencia resulta útil, pero la solución debe adaptarse al marco fiscal y laboral español.
El error más habitual es plantear el plan como un producto financiero aislado. La decisión correcta empieza por el caso de negocio: qué colectivos se quiere retener, qué aportación puede sostener la empresa, cómo se explicará el beneficio y qué tareas asumirá cada área. También conviene entender por qué los planes de pensiones no son una prioridad para muchas empresas, especialmente cuando la dirección los percibe como complejos o poco visibles para la plantilla.
Un plan simplificado no sustituye a un salario competitivo ni corrige una mala gestión de personas. Sí puede añadir una señal concreta de compromiso. La empresa aporta a un ahorro que el trabajador relaciona con su futuro, mientras la digitalización reduce la fricción que antes hacía inviable administrar el beneficio.
<a id="que-son-los-planes-de-empleo-simplificados-y-su-marco-legal"></a>
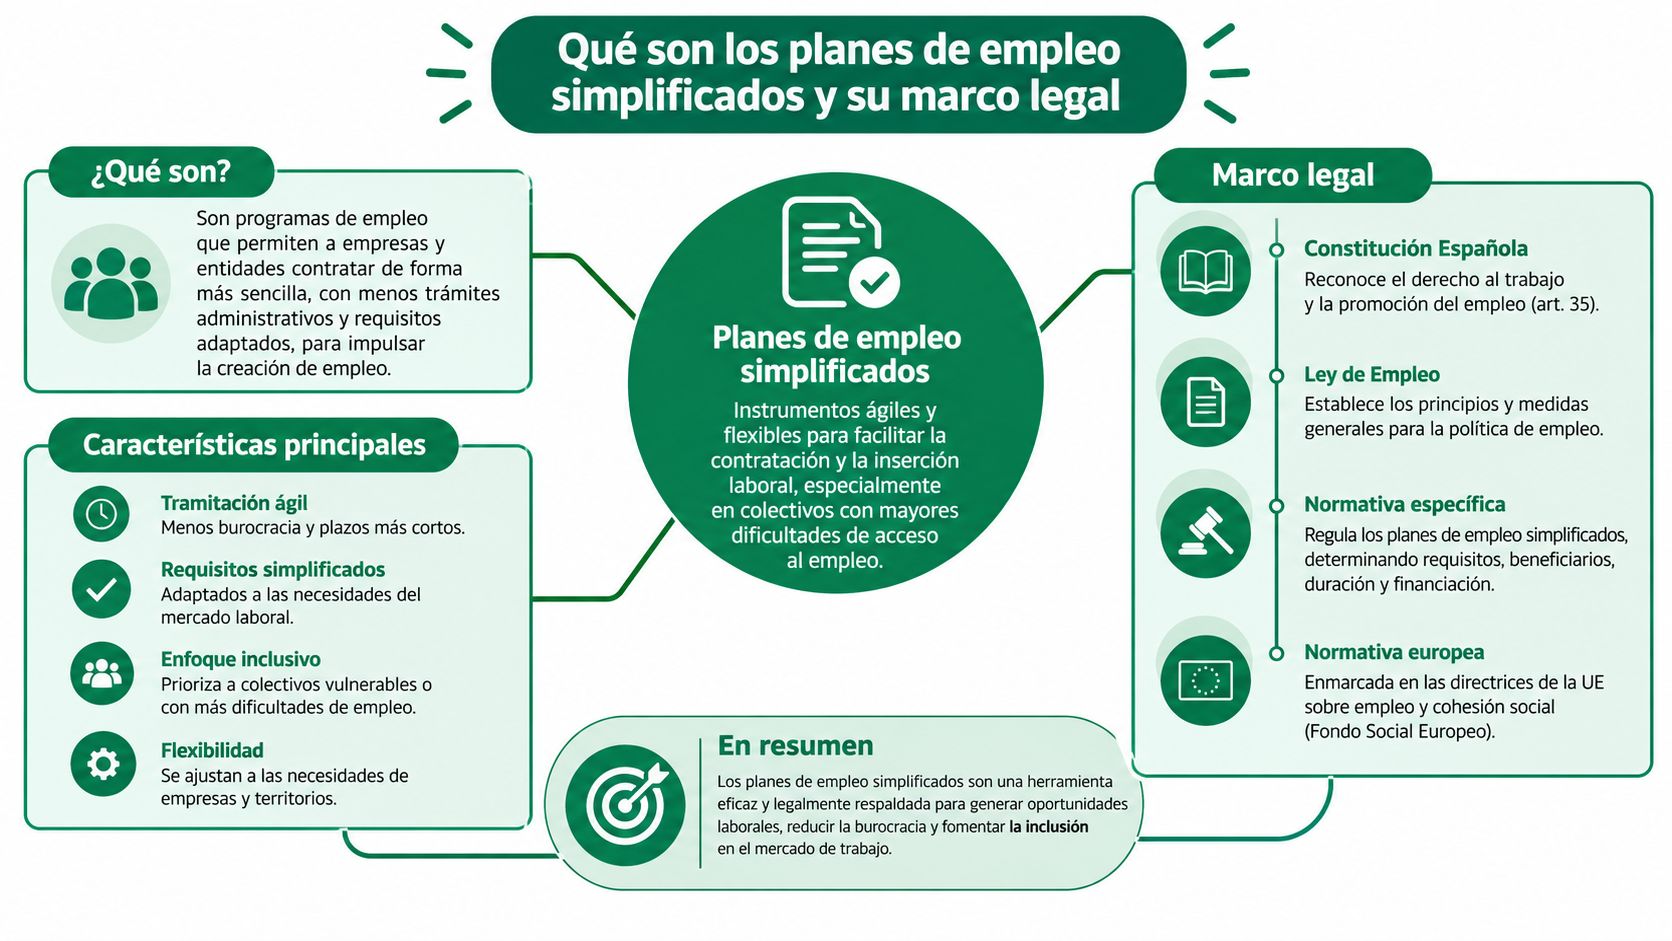
Qué son los planes de empleo simplificados y su marco legal
Los planes de empleo simplificados son vehículos de aportación definida destinados al ahorro para la jubilación. La empresa o el colectivo promotor define las aportaciones y las reglas del plan, mientras el resultado final depende de la evolución de las inversiones. No es una promesa de rentabilidad ni una cuenta corriente con disponibilidad inmediata.
La Ley 12/2022 entró en vigor el 2 de julio de 2022 y abrió esta figura a nuevos promotores, entre ellos autónomos, pymes, asociaciones profesionales y convenios sectoriales, según la explicación sectorial de quién puede promover y adherirse a estos planes. Antes, el acceso práctico estaba mucho más concentrado en grandes empresas con capacidad para negociar y mantener estructuras propias.
<a id="una-arquitectura-pensada-para-escalar"></a>
Una arquitectura pensada para escalar
La figura puede integrarse en fondos de pensiones de empleo de promoción pública abiertos o en fondos de promoción privada. Esa posibilidad permite canalizar las aportaciones hacia una estructura más amplia, en lugar de obligar a cada empresa a construir un sistema completamente independiente.
La ventaja operativa está en la estandarización. Las reglas de adhesión, aportación, información y control pueden organizarse para varios trabajadores, empresas o colectivos. Una plataforma digital puede automatizar altas, aportaciones y consultas sin reconstruir un esquema contractual distinto para cada empleado.
La simplificación no elimina las obligaciones de la empresa. La dirección aún debe decidir quién participa, qué aporta cada parte, cómo se informa a la plantilla y quién revisa la operativa. La diferencia es que parte de la infraestructura puede estar previamente organizada.
<a id="que-cambio-para-las-empresas-pequenas"></a>
Qué cambió para las empresas pequeñas
El modelo regulatorio está diseñado para facilitar la generalización de la previsión social complementaria entre pymes, autónomos y colectivos con menor cobertura de empleo. La empresa puede incorporarse a una estructura existente o participar en una promoción colectiva, según el caso aplicable.
El responsable financiero debería revisar cinco puntos antes de aprobar el plan:
- Promoción: quién impulsa el plan y qué funciones asume la empresa.
- Aportaciones: cuánto aporta la compañía, cuánto puede aportar la plantilla y con qué periodicidad.
- Adhesión: qué trabajadores pueden participar y cómo se gestionan las nuevas incorporaciones.
- Gobernanza: qué órgano supervisa el plan y qué información debe recibir.
- Operativa: cómo se conectan las altas, las nóminas, las transferencias y la comunicación interna.
La tecnología no reemplaza la revisión jurídica o fiscal. Su función es convertir esas reglas en flujos administrables, con datos centralizados, trazabilidad y menos intervención manual. Para una pyme, esa diferencia puede determinar que el plan se mantenga activo después del lanzamiento o quede abandonado ante la primera incidencia.
<a id="diferencias-frente-a-planes-tradicionales-y-retribucion-flexible"></a>
Diferencias frente a planes tradicionales y retribución flexible
El director financiero no debería comparar los planes de empleo simplificados con un seguro médico como si fueran productos equivalentes. Resuelven necesidades distintas. Un seguro o un ticket restaurante ofrece utilidad inmediata. Un plan de empleo construye ahorro previsional y vincula parte de la política retributiva con el largo plazo.
La comparación relevante incluye también el plan de empleo tradicional. Este puede ofrecer una estructura colectiva sólida, pero suele requerir más capacidad de promoción, negociación y administración. El plan simplificado reduce esa barrera mediante reglas comunes y una arquitectura pensada para colectivos que antes tenían menos acceso.
| Característica | Plan de Empleo Simplificado | Plan de Empleo Tradicional | Retribución Flexible, Seguros o Tickets |
|---|---|---|---|
| Objetivo principal | Construir ahorro colectivo para la jubilación | Organizar previsión social empresarial con una estructura propia o negociada | Cubrir consumo, bienestar o necesidades de corto plazo |
| Promoción | Puede apoyarse en colectivos, asociaciones o estructuras sectoriales | Normalmente exige mayor capacidad de promoción y gobierno | La empresa contrata o habilita cada beneficio |
| Administración | Diseñada para reducir trámites y facilitar adhesiones | Puede requerir más coordinación documental y operativa | Suele integrarse con nómina y proveedores de beneficios |
| Horizonte | Largo plazo | Largo plazo | Inmediato o recurrente, según el beneficio |
| Aportación empresarial | Puede definirse dentro de las reglas del plan | Se fija en las especificaciones o acuerdos aplicables | Depende del seguro o servicio contratado |
| Portabilidad | Debe explicarse qué ocurre con los derechos consolidados al cambiar de empresa | Depende de las reglas del plan y de la situación del trabajador | El tratamiento depende del beneficio, no existe una lógica única |
| Experiencia del empleado | Consulta de aportaciones, derechos y condiciones del ahorro | Puede ser más institucional y menos sencilla de administrar | Normalmente resulta fácil de percibir en el día a día |
| Encaje estratégico | Retención, ahorro y compensación a largo plazo | Previsión social integrada en una política corporativa más amplia | Bienestar, conciliación y valor inmediato |
<a id="lo-que-aporta-cada-alternativa"></a>
Lo que aporta cada alternativa
La retribución flexible es útil cuando la empresa quiere mejorar el valor percibido de la compensación sin convertir todo el esfuerzo en salario monetario. Un seguro de salud puede responder a una necesidad actual. Un ticket puede facilitar determinados gastos. Ninguno de esos instrumentos sustituye necesariamente un ahorro específico para la jubilación.
El plan tradicional puede ser adecuado para organizaciones con experiencia en negociación colectiva, estructura de control y recursos para administrar el vehículo. No debería descartarse por sistema, pero tampoco debe imponerse a una pyme que no puede sostener su complejidad.
El plan simplificado ocupa un punto intermedio. Mantiene la lógica colectiva del empleo, pero reduce la necesidad de diseñar desde cero toda la infraestructura. Su valor crece cuando la empresa lo acompaña con una explicación sencilla y una gestión digital clara.
<a id="la-decision-que-debe-tomar-la-direccion"></a>
La decisión que debe tomar la dirección
La pregunta no es qué beneficio suena más atractivo en una presentación. Es qué problema quiere resolver la empresa. Si la prioridad es el bienestar inmediato, la retribución flexible puede tener más sentido. Si la prioridad es crear ahorro y reforzar la propuesta de valor a largo plazo, el plan simplificado merece una evaluación específica.
No conviene presentar el plan como una alternativa universal. La empresa debe revisar presupuesto, política de inversión, comisiones, condiciones de adhesión y capacidad de comunicación. También tiene que explicar que el ahorro está sujeto a la evolución de las inversiones y a las reglas de disponibilidad.
<a id="el-caso-de-negocio-y-las-ventajas-fiscales-para-la-empresa"></a>
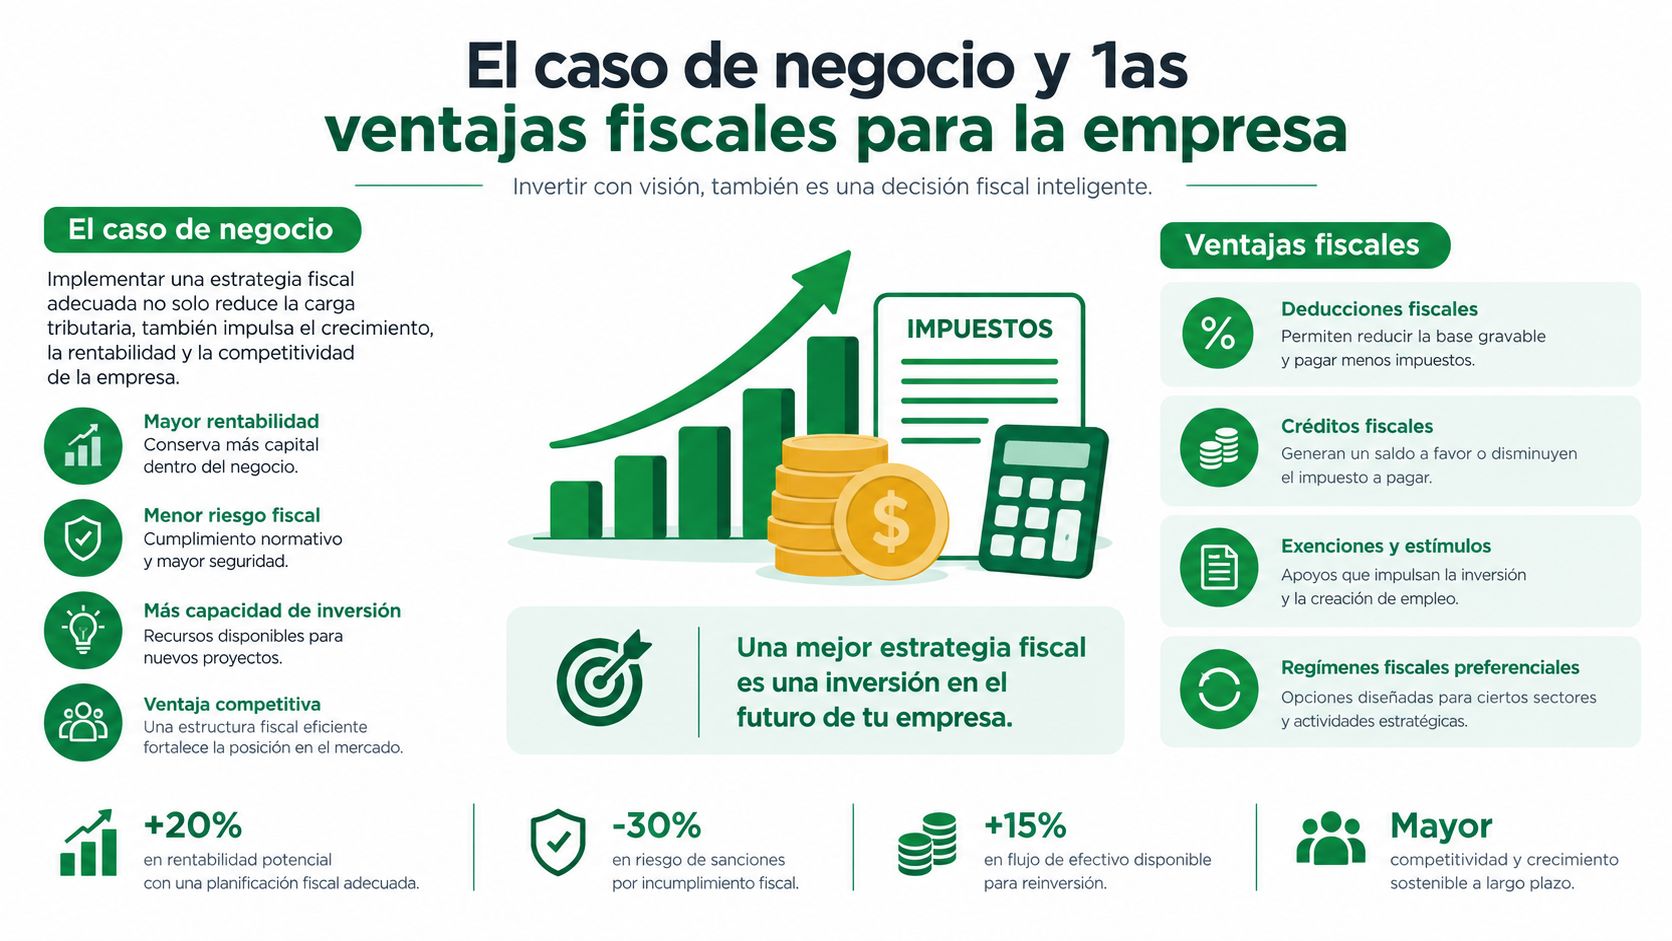
El caso de negocio y las ventajas fiscales para la empresa
Una pyme que quiere mejorar la retención sin convertir todo el presupuesto en salario monetario debe evaluar dos resultados: el coste real de la aportación empresarial y el valor que percibe la plantilla. El plan de empleo simplificado tiene sentido cuando conecta ambos objetivos y, además, reduce la carga administrativa mediante una gestión digital.
El límite de aportación a planes de empleo simplificados alcanza 4.250 euros anuales en el IRPF del trabajador. Puede complementarse con el límite general de 1.500 euros de los planes individuales, hasta un máximo conjunto de 5.750 euros al año, según la información sobre la deducibilidad de las aportaciones y el Impuesto sobre Sociedades. La guía sobre la deducibilidad de las aportaciones y el Impuesto sobre Sociedades debe consultarse por separado para analizar el tratamiento de la aportación en la empresa. La reducción de la base imponible general del trabajador y la tributación en el momento del rescate pertenecen al ámbito del IRPF, no al Impuesto sobre Sociedades.
<a id="fiscalidad-si-pero-con-un-calculo-completo"></a>
Fiscalidad sí, pero con un cálculo completo
La deducción no basta para aprobar el plan. Finanzas debe calcular la aportación, la administración, la comunicación y el mantenimiento, y compararlos con el valor que la empresa quiere entregar. La deducibilidad en el Impuesto sobre Sociedades depende de que la aportación cumpla los requisitos fiscales y laborales aplicables. Cada supuesto debe validarse antes del lanzamiento.
La dirección también debe comparar el plan con una subida salarial. El aumento de sueldo entrega más efectivo inmediato y puede producir un efecto diferente en cotización, fiscalidad y percepción del empleado. La aportación dirige una parte del presupuesto al ahorro a largo plazo. Son instrumentos distintos y deben presentarse como tales.
Criterio financiero: calcula el coste empresarial, separa el efecto fiscal del trabajador del tratamiento en el Impuesto sobre Sociedades y concreta el valor que recibe el empleado. No presentes una aportación previsional como efectivo disponible hoy.
<a id="retencion-con-una-ventaja-tangible"></a>
Retención con una ventaja tangible
El plan puede reforzar la permanencia porque convierte una parte de la propuesta laboral en ahorro visible. La empresa debe comunicar cuánto aporta, cuándo se realiza la aportación y dónde puede consultar el trabajador sus movimientos. Si esa información no está disponible, el beneficio puede confundirse con una reducción del salario líquido.
La retención mejora cuando el plan se integra en la política de compensación. Inclúyelo en la propuesta de valor para nuevas incorporaciones, comunícalo junto con otros beneficios y prepara a los responsables para responder preguntas. El plan no corrige un mal entorno de trabajo. Sí puede fortalecer una relación laboral bien gestionada y ofrecer una ventaja que se acumula con el tiempo.
Un caso operativo sencillo permite comprobar si el diseño funciona. La empresa fija una contribución periódica, valida el tratamiento fiscal, explica la adhesión y habilita una consulta digital de los movimientos. El empleado identifica el ahorro a su nombre, la dirección controla el presupuesto y Recursos Humanos deja de resolver manualmente cada solicitud. La digitalización elimina una fricción que durante años ha frenado a muchas pymes.
Una explicación audiovisual puede facilitar la conversación interna sobre el funcionamiento del producto:
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/cApdmWz4ESE" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe>Aprueba el plan solo cuando la empresa pueda responder con claridad a cinco cuestiones: quién aporta, qué límites se aplican, cómo se informa al trabajador, qué ocurre al cambiar de empleo y quién controla las operaciones. La fiscalidad mejora el caso económico, pero la claridad de la experiencia determina si la plantilla valora el beneficio.
<a id="hoja-de-ruta-para-la-implantacion-en-menos-de-30-dias"></a>
Hoja de ruta para la implantación en menos de 30 días
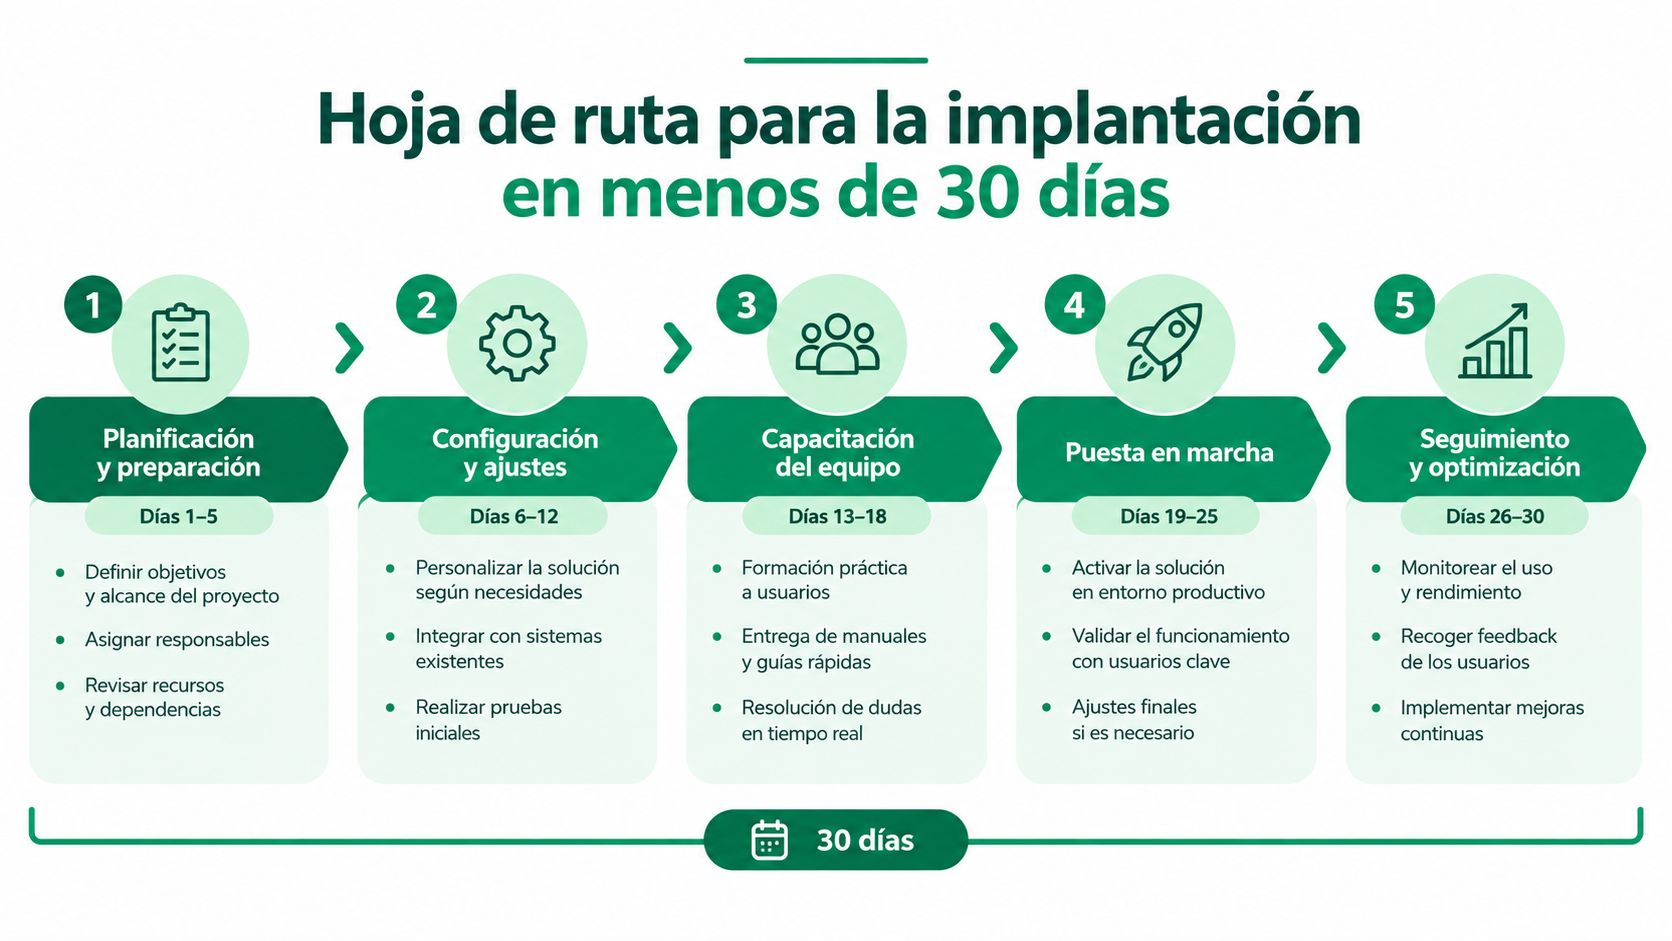
Una implantación rápida exige preparar las decisiones antes de pedir datos a la plantilla. El objetivo operativo puede organizarse en un calendario inferior a un mes, siempre que la empresa disponga de la estructura adecuada, la gestora responda con agilidad y no aparezcan incidencias jurídicas o de nómina.
<a id="primer-tramo-para-decidir-y-configurar"></a>
Primer tramo para decidir y configurar
Días iniciales, diagnóstico. Recursos Humanos y Finanzas definen el colectivo incluido, la aportación empresarial, la participación voluntaria o prevista y el presupuesto. También revisan si existe un convenio o colectivo sectorial que facilite la incorporación.
Siguiente fase, selección. La empresa compara gestora, fondo, política de inversión, comisiones, servicio, documentación y capacidad de integración. No debe elegir solo por la marca. El proveedor tiene que explicar cómo se gestionarán altas, bajas, cambios de aportación y consultas.
Configuración operativa. El responsable designado prepara los datos de la plantilla, las reglas de aportación y los permisos internos. Una solución tecnológica como la descrita en la automatización de planes de empleo con nómina puede servir como referencia para conectar la administración del plan con los procesos de Recursos Humanos y nóminas.
La configuración debe producir un circuito claro. Un empleado se incorpora, acepta las condiciones, se registra la aportación y el dato llega al proceso de nómina. Si hay una modificación, la empresa debe saber quién la aprueba y cómo queda documentada.
<a id="segundo-tramo-para-comunicar-y-activar"></a>
Segundo tramo para comunicar y activar
Comunicación a la plantilla. Explica el plan con un documento breve y una sesión de preguntas. Incluye aportaciones, fiscalidad, inversión, disponibilidad, derechos consolidados y salida de la empresa. Evita términos financieros sin definición.
Altas digitales. Cada trabajador completa sus datos, revisa las condiciones y confirma su adhesión por el canal habilitado. Recursos Humanos supervisa el estado, pero no debería tener que introducir manualmente la misma información en varios sistemas.
Primera conciliación. Antes de cerrar el primer ciclo, Finanzas compara las altas, las aportaciones previstas y los registros de nómina. La primera revisión debe detectar errores de datos, duplicidades y trabajadores pendientes.
Seguimiento. La empresa fija un responsable para incidencias, un calendario de reporting y un procedimiento para cambios laborales. La implantación no termina cuando se firma el plan. Termina cuando la operación recurrente funciona sin depender de una persona concreta.
<a id="lo-que-debe-automatizarse"></a>
Lo que debe automatizarse
La digitalización aporta valor cuando elimina tareas repetitivas y deja evidencia de cada paso. Conviene automatizar la recogida de datos, las notificaciones de adhesión, el cálculo configurado de aportaciones, la conciliación y el acceso individual a la información.
No todo debe automatizarse sin supervisión. Las decisiones sobre elegibilidad, cambios relevantes, excepciones y comunicación fiscal requieren revisión humana. La empresa necesita un sistema que reduzca errores, no una caja negra que impida saber qué ha ocurrido.
<a id="realidad-del-mercado-y-brechas-de-adopcion-en-el-tejido-empresarial"></a>
Realidad del mercado y brechas de adopción en el tejido empresarial
Los planes de empleo simplificados están creciendo, pero todavía no pueden considerarse un beneficio masivo en todas las pymes. A cierre de septiembre de 2025 acumulaban 542 millones de euros de patrimonio, 883.216 partícipes y 44 planes registrados, según los datos difundidos por la patronal sectorial en la información sobre el crecimiento del patrimonio de los planes de pensiones.
La cifra de partícipes necesita contexto. 822.843 correspondían al plan simplificado sectorial de la construcción, de modo que la mayor parte de la adopción estaba concentrada en un subsegmento concreto. El mercado avanza, pero esa concentración demuestra que la expansión no se reparte de forma uniforme entre actividades y tamaños empresariales.
El crecimiento reciente también fue rápido. En 2024 los planes simplificados terminaron con 388 millones de euros y 674.336 partícipes, en 42 planes, según la referencia sectorial citada en la información anterior. En ese mismo año, los planes de empleo registraron aportaciones netas positivas por primera vez desde 2011, con 170 millones de euros, impulsadas por planes simplificados de autónomos y sectoriales.
<a id="un-producto-en-expansion-no-una-solucion-ya-universal"></a>
Un producto en expansión, no una solución ya universal
El sistema de empleo tenía alrededor de 40.036 millones de euros en activos, por lo que los simplificados aún representaban una parte modesta del conjunto. La conclusión para una pyme es directa: existe una oportunidad clara, pero todavía hace falta explicar el producto y construir procesos internos sólidos.
La adopción empresarial también presenta una brecha. Una referencia institucional sobre la guía de planes de empleo y su implantación recoge que solo 27 de cada 100 pymes españolas ofrecían un plan de pensiones de empleo a sus trabajadores en 2026. El dato no justifica implantarlo sin análisis, pero sí indica que muchas empresas aún no han incorporado la previsión social a su propuesta de valor.
<a id="la-pregunta-que-mas-preocupa-a-la-plantilla"></a>
La pregunta que más preocupa a la plantilla
El trabajador quiere saber qué ocurre si deja de ser autónomo, cambia de actividad o pasa a trabajar por cuenta ajena. Los derechos consolidados pertenecen al partícipe y no desaparecen por el cambio de situación laboral, según la información práctica sobre planes simplificados para autónomos.
La duda no termina ahí. La empresa debe explicar qué ocurre con las aportaciones futuras, si pueden realizarse nuevas contribuciones, cómo se tramita un traspaso y qué opciones existen al combinar varios regímenes. La comunicación dominante suele centrarse en el límite fiscal, pero la portabilidad es igual de importante para una plantilla con trayectorias laborales cambiantes.
Mensaje para empleados: el cambio de empresa no borra el ahorro acumulado. Lo que cambia es la posibilidad de seguir aportando y la operativa para mantenerlo, movilizarlo o integrarlo en otro plan conforme a sus reglas.
Una pyme que responde a estas preguntas genera más confianza que otra que solo anuncia una deducción. El mercado crecerá cuando la adhesión sea sencilla, pero también cuando los trabajadores entiendan sus derechos y las empresas sepan administrar las salidas.
<a id="evaluacion-final-y-pasos-para-dar-el-salto"></a>
Evaluación final y pasos para dar el salto
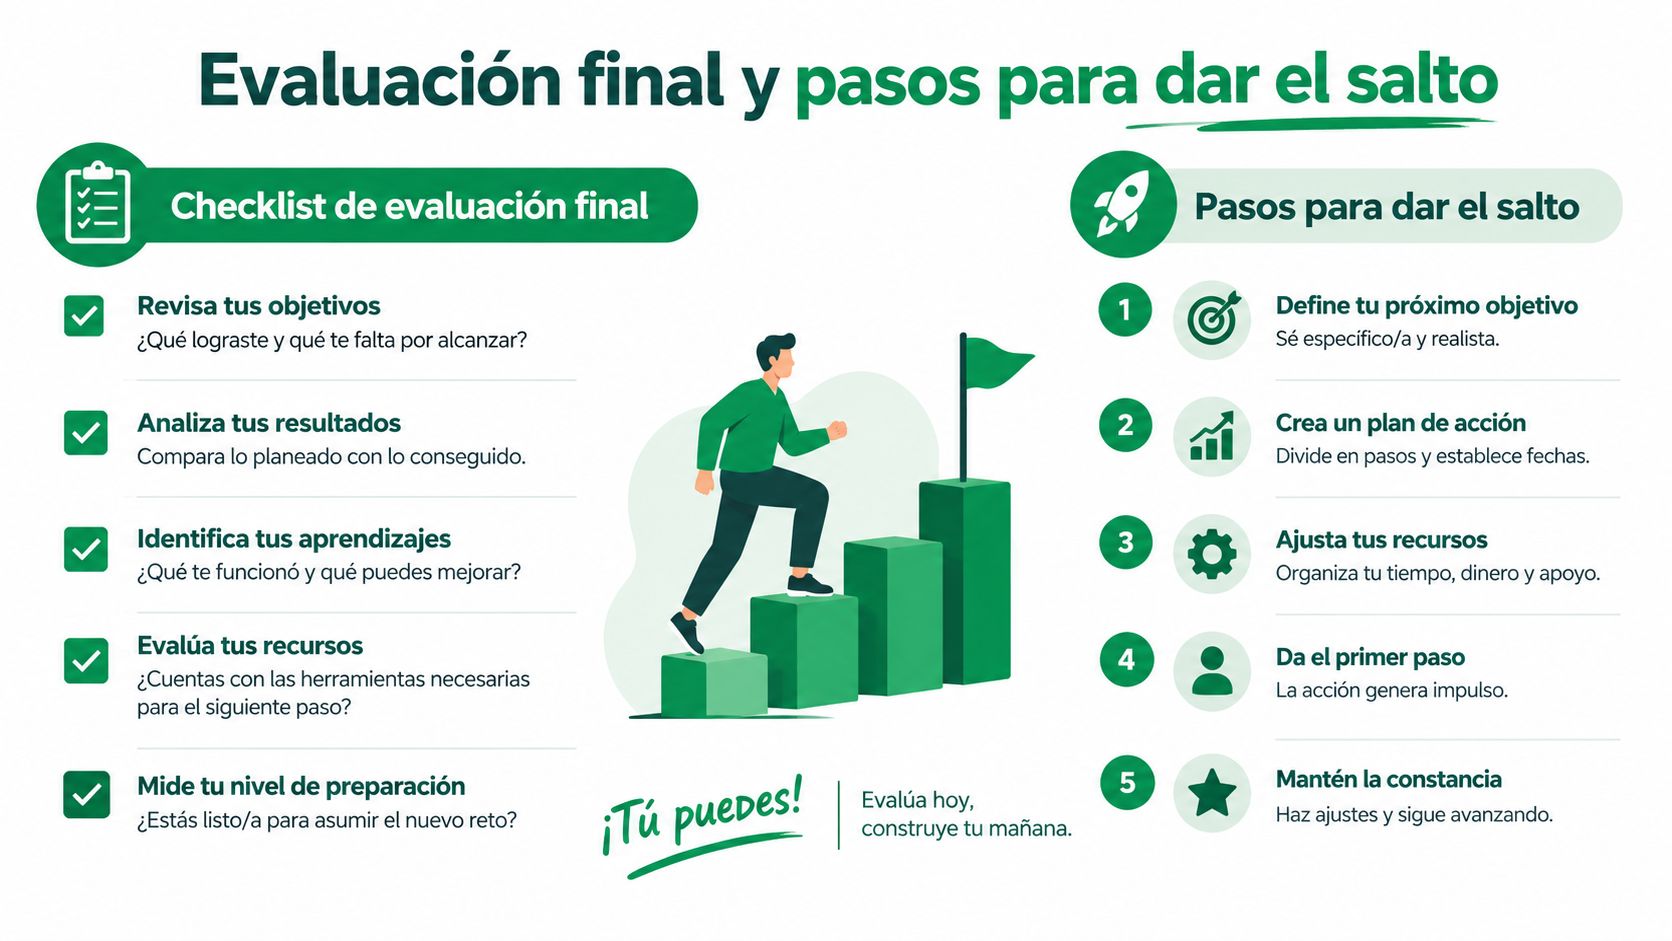
La decisión de implantar planes de empleo simplificados debe superar una prueba sencilla. Si la empresa no puede definir la aportación, explicar la fiscalidad y administrar las altas sin procesos manuales descontrolados, todavía no está preparada. Si puede resolver esos puntos, el plan deja de ser una idea financiera y se convierte en una herramienta de compensación.
<a id="lista-de-comprobacion-para-la-direccion"></a>
Lista de comprobación para la dirección
- Caso de negocio: define qué problema de retención, compensación o ahorro quieres abordar.
- Presupuesto: fija una aportación sostenible y valida su tratamiento fiscal con asesoría especializada.
- Colectivo: determina quién puede adherirse y cómo se incorporarán las nuevas personas.
- Proveedor: compara gestora, fondo, comisiones, política de inversión y servicio.
- Tecnología: exige altas, aportaciones, nóminas, consultas y documentación con trazabilidad.
- Comunicación: prepara respuestas sobre fiscalidad, inversión, derechos consolidados y cambios de empleo.
- Gobernanza: asigna responsables para incidencias, control y reporting.
- Medición: revisa adhesión, errores operativos, consultas recurrentes y percepción del beneficio.
La recomendación para una pyme es clara. No empieces por contratar un producto. Empieza por definir la política de aportaciones, validar el encaje fiscal y diseñar la experiencia de empleado. Después elige una infraestructura que reduzca el trabajo administrativo y permita mantener el plan con orden.
La previsión social complementaria ya no tiene por qué ser exclusiva de las grandes corporaciones. Los planes de empleo simplificados ofrecen una vía más accesible, pero el resultado depende de la ejecución. Una empresa que comunica bien, automatiza la gestión y revisa el plan como parte de su estrategia de talento puede convertir una ventaja regulatoria en un beneficio laboral con valor real.
Arca Digital ayuda a las empresas a configurar, lanzar y administrar planes de pensiones de empleo con altas, aportaciones, gestión para Recursos Humanos y espacios digitales para la plantilla. Consulta Arca Digital para valorar cómo convertir este beneficio en un proceso operativo, claro y sostenible para tu pyme.