Planes de pensiones ventajas y cómo aprovecharlas en 2026
Descubre las planes de pensiones ventajas fiscales, de ahorro y diversificación, con ejemplos reales, comparativas y límites a considerar en 2026.
Tienes un plan de pensiones en el banco desde hace años y apenas lo miras. O quizá estás pensando en abrir uno porque se acerca final de año y alguien te ha dicho que “desgrava”. En ambos casos suele aparecer la misma duda: ¿de verdad compensa, o solo inmoviliza dinero para conseguir una ventaja fiscal pequeña?
La confusión es normal. Mucha gente mezcla tres preguntas distintas. La primera es cuánto ahorras hoy en IRPF. La segunda es qué pasa con ese dinero mientras está invertido. La tercera es cuándo podrás recuperarlo sin sentir que metiste tus ahorros en una caja cerrada.
Con los planes de pensiones, la respuesta útil nunca está en una sola frase. No basta con decir “tienen ventajas fiscales”, porque esa ventaja cambia según tus ingresos, el tipo de plan, sus comisiones y tu horizonte de uso real. Tampoco basta con mirar solo la rentabilidad pasada, porque un plan mediocre puede comerse parte del beneficio fiscal y uno razonable puede encajar bien si lo usas con criterio.
La decisión práctica suele ser una de estas tres: mantener un plan antiguo, traspasarlo a otro mejor o empezar desde cero con una aportación medida. Si eres autónomo, además, la foto cambia bastante porque existen márgenes de aportación más amplios en determinados instrumentos. Y si comparas este producto con depósitos, fondos o seguros de ahorro, el punto clave no es quién “gana”, sino qué intercambio aceptas entre fiscalidad, liquidez y coste.
Índice
- Introducción a las ventajas de los planes de pensiones hoy
- Qué es un plan de pensiones y cómo funciona realmente
- Principales ventajas fiscales y financieras que debes conocer
- Planes de pensiones frente a otras alternativas de ahorro bancario
- Inconvenientes y límites que matizan las ventajas
- Ejemplos prácticos de ahorro y fiscalidad por perfil
- Cómo elegir y aprovechar tu plan de pensiones con criterio
<a id="introduccion-a-las-ventajas-de-los-planes-de-pensiones-hoy"></a>
Introducción a las ventajas de los planes de pensiones hoy
A Marta le pasa algo muy habitual. Tiene un plan de pensiones en su banco, hace pequeñas aportaciones y sabe que “algo desgrava”, pero no podría explicar si le está ayudando de verdad o si solo ha dejado dinero aparcado con poca flexibilidad.
Ese punto de partida importa porque resume bien el problema real. Un plan de pensiones no se valora solo por la rebaja en la renta. Se parece más a una balanza con cuatro pesos a la vez: el ahorro fiscal de hoy, la posibilidad de rescatar aportaciones antiguas pasados diez años, las comisiones que van restando cada año y la rentabilidad neta que finalmente se queda contigo.
Durante mucho tiempo, gran parte de estos planes se contrataron en oficina bancaria y se revisaron poco después. El resultado es conocido por muchos ahorradores. Hay quien mantiene un plan por inercia, sin comparar costes, sin revisar cómo invierte y sin preguntarse si hoy elegiría ese mismo producto otra vez.
Por eso la pregunta útil no es si el plan “tiene ventajas”. La pregunta útil es qué ventaja te da a ti, en tu caso, y qué precio pagas por ella.
La comparación se entiende mejor con un ejemplo simple. Si aportas 1.000 euros y esa aportación te reduce parte del IRPF, el beneficio existe. Pero si el plan cobra comisiones altas y ofrece una rentabilidad floja durante años, una parte de ese alivio fiscal se puede ir por el desagüe poco a poco. Es como comprar un billete con descuento para un viaje largo y descubrir después que el equipaje, los cambios y los extras te encarecen el trayecto.
<a id="la-ventaja-existe-pero-no-siempre-pesa-igual"></a>
La ventaja existe, pero no siempre pesa igual
Para una persona con ingresos altos y capacidad de mantener el dinero invertido, el incentivo fiscal puede tener bastante sentido. Para alguien que prioriza total liquidez o que ya sospecha que necesitará ese ahorro antes, la foto cambia. En ese caso, otras alternativas bancarias o de inversión pueden encajar mejor, aunque no ofrezcan la misma reducción fiscal al aportar.
Aquí está el matiz que suele faltar. La ventaja de un plan de pensiones no es automática ni universal. Depende de tres cosas muy concretas: cuánto te ahorras hoy en impuestos, cuánto te cuesta mantener el producto y cuándo crees que podrías necesitar ese dinero.
<a id="por-que-sigue-teniendo-hueco-hoy"></a>
Por qué sigue teniendo hueco hoy
El producto ha cambiado en la práctica. Ya no se mira solo como una hucha cerrada hasta la jubilación, porque la liquidez a diez años ha suavizado parte de esa rigidez para muchas aportaciones antiguas. Eso no convierte al plan en dinero disponible en cualquier momento, pero sí cambia la decisión para quien busca ahorrar a largo plazo sin renunciar del todo a una salida futura.
También ayuda mirar el contexto con calma. Frente a un depósito, un plan puede ofrecer mejor tratamiento fiscal en la entrada, pero menos libertad para retirar. Frente a un fondo de inversión, puede dar más alivio fiscal hoy, aunque con un rescate menos flexible y con el riesgo de que unas comisiones altas recorten el resultado final.
En otras palabras, hablar de planes de pensiones ventajas hoy obliga a pensar en el intercambio completo. Menos impuestos ahora puede ser una buena jugada. Solo lo es de verdad si el plan acompaña con costes razonables, una inversión coherente con tu perfil y una liquidez que no te pille a contrapié.
<a id="que-es-un-plan-de-pensiones-y-como-funciona-realmente"></a>
Qué es un plan de pensiones y cómo funciona realmente
Un plan de pensiones funciona como una hucha fiscal con candado temporal. Tú metes dinero hoy, ese dinero se invierte según la política del plan y, a cambio, obtienes una ventaja fiscal en la aportación dentro de los límites legales. El candado existe porque no puedes retirarlo libremente como harías con una cuenta corriente.
Si quieres profundizar en la mecánica básica, esta guía sobre cómo funciona un plan de pensiones ayuda a ver el proceso completo sin jerga.
<a id="que-haces-realmente-cuando-aportas"></a>
Qué haces realmente cuando aportas
Cuando aportas a un plan, no estás dejando el dinero parado. La gestora lo invierte en una cartera que puede ser más conservadora o más dinámica. Por eso dos planes de pensiones no son iguales aunque ambos sirvan “para la jubilación”.
Las diferencias más relevantes suelen ser estas:
- Perfil de inversión. Hay planes prudentes y otros con más exposición a activos con más oscilación.
- Costes. La comisión reduce la rentabilidad neta que finalmente ves tú.
- Gestión. Dos planes con objetivo similar pueden comportarse de forma distinta según cómo invierta cada gestora.
<a id="la-antiguedad-importa-mas-de-lo-que-parece"></a>
La antigüedad importa más de lo que parece
Mucha gente cree que, si cambia de entidad, “pierde lo acumulado” o reinicia el reloj. No funciona así. El traspaso entre planes permite mover el ahorro sin rescatarlo, así que no estás sacando el dinero a tu cuenta y no rompes la lógica fiscal del producto.
Eso es relevante por una razón práctica. Si tienes un plan antiguo poco competitivo, no estás obligado a quedarte por comodidad. Puedes revisar costes, política de inversión y si el plan sigue encajando contigo.
Regla práctica: no confundas “tener un plan” con “tener que conservar ese mismo plan”.
<a id="los-tres-grandes-tipos-de-planes"></a>
Los tres grandes tipos de planes
En España se suele hablar de planes individuales, de empleo y asociados.
Los individuales son los que contrata una persona por su cuenta. Históricamente han dominado el mercado español, y eso explica por qué tanta conversación gira en torno a bancos, comisiones y traspasos entre entidades.
Los de empleo los promueve una empresa para sus trabajadores. Los asociados están vinculados a colectivos o asociaciones.
Para el ahorrador medio, la distinción útil no es académica. Es esta:
| Tipo de plan | Quién lo promueve | Uso más habitual |
|---|---|---|
| Individual | La persona | Ahorro particular |
| De empleo | La empresa | Complemento salarial y previsional |
| Asociado | Asociación o colectivo | Casos más específicos |
<a id="como-pensar-este-producto-sin-complicarte"></a>
Cómo pensar este producto sin complicarte
La forma más sencilla de entenderlo es separar tres capas:
- Capa fiscal. Lo que te reduce base imponible hoy.
- Capa financiera. Cómo se invierte el dinero y qué costes soporta.
- Capa temporal. Cuándo podrás usarlo y con qué flexibilidad.
Si una sola de esas tres capas falla para tu caso, el plan puede dejar de ser interesante aunque “desgrave”.
<a id="principales-ventajas-fiscales-y-financieras-que-debes-conocer"></a>
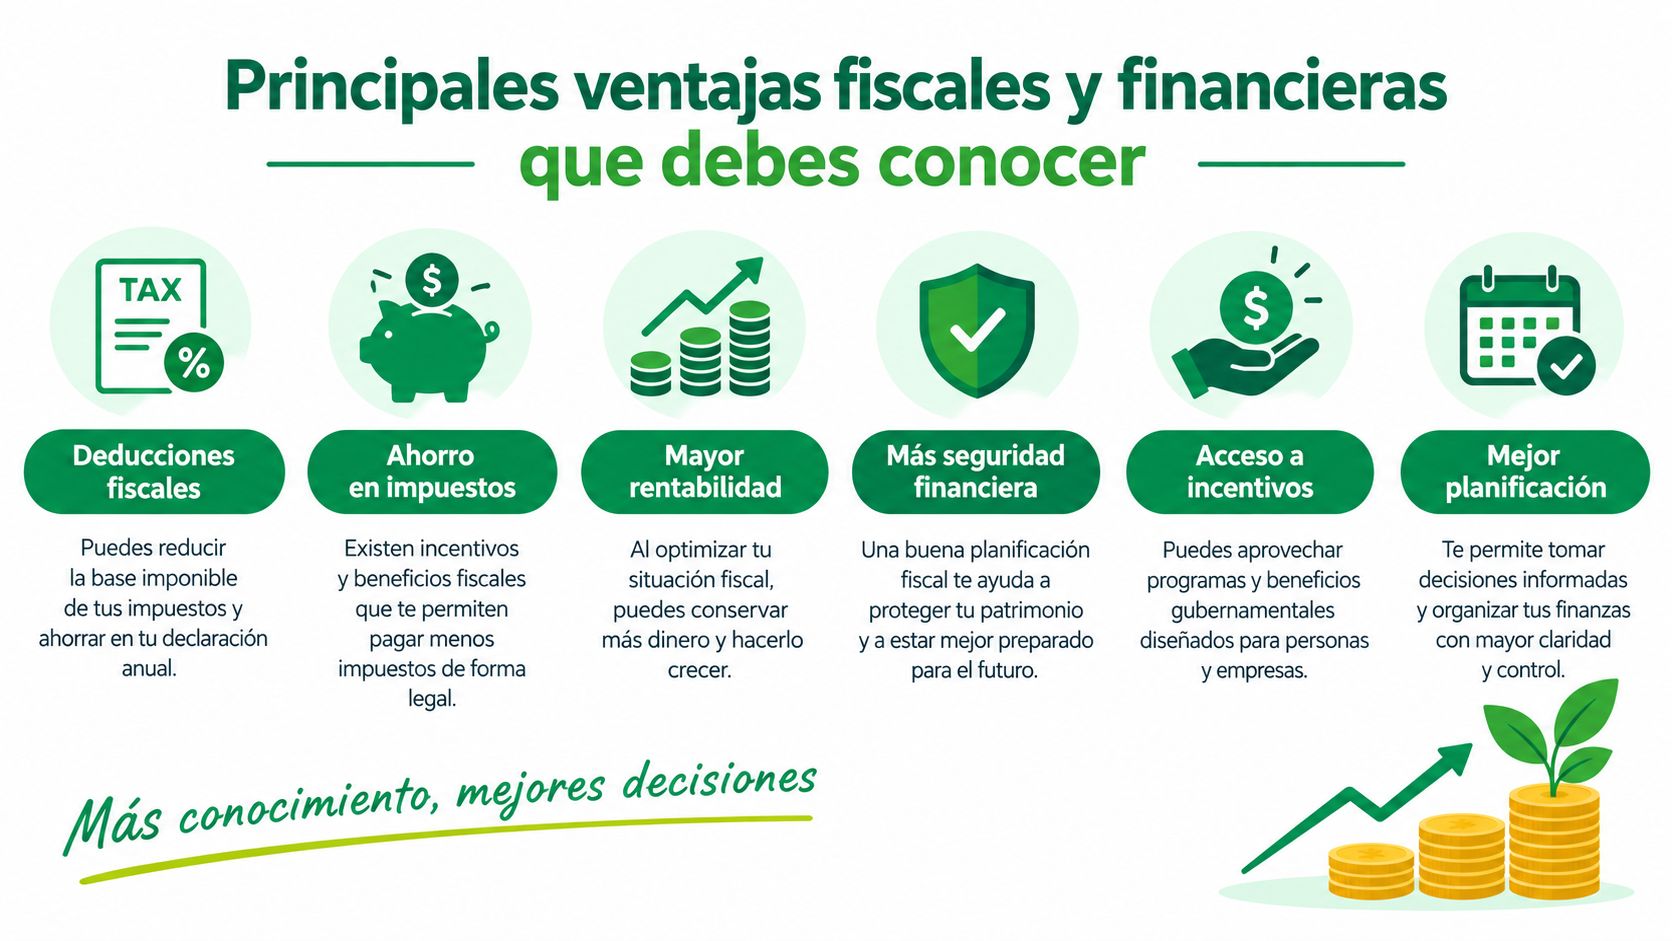
Principales ventajas fiscales y financieras que debes conocer
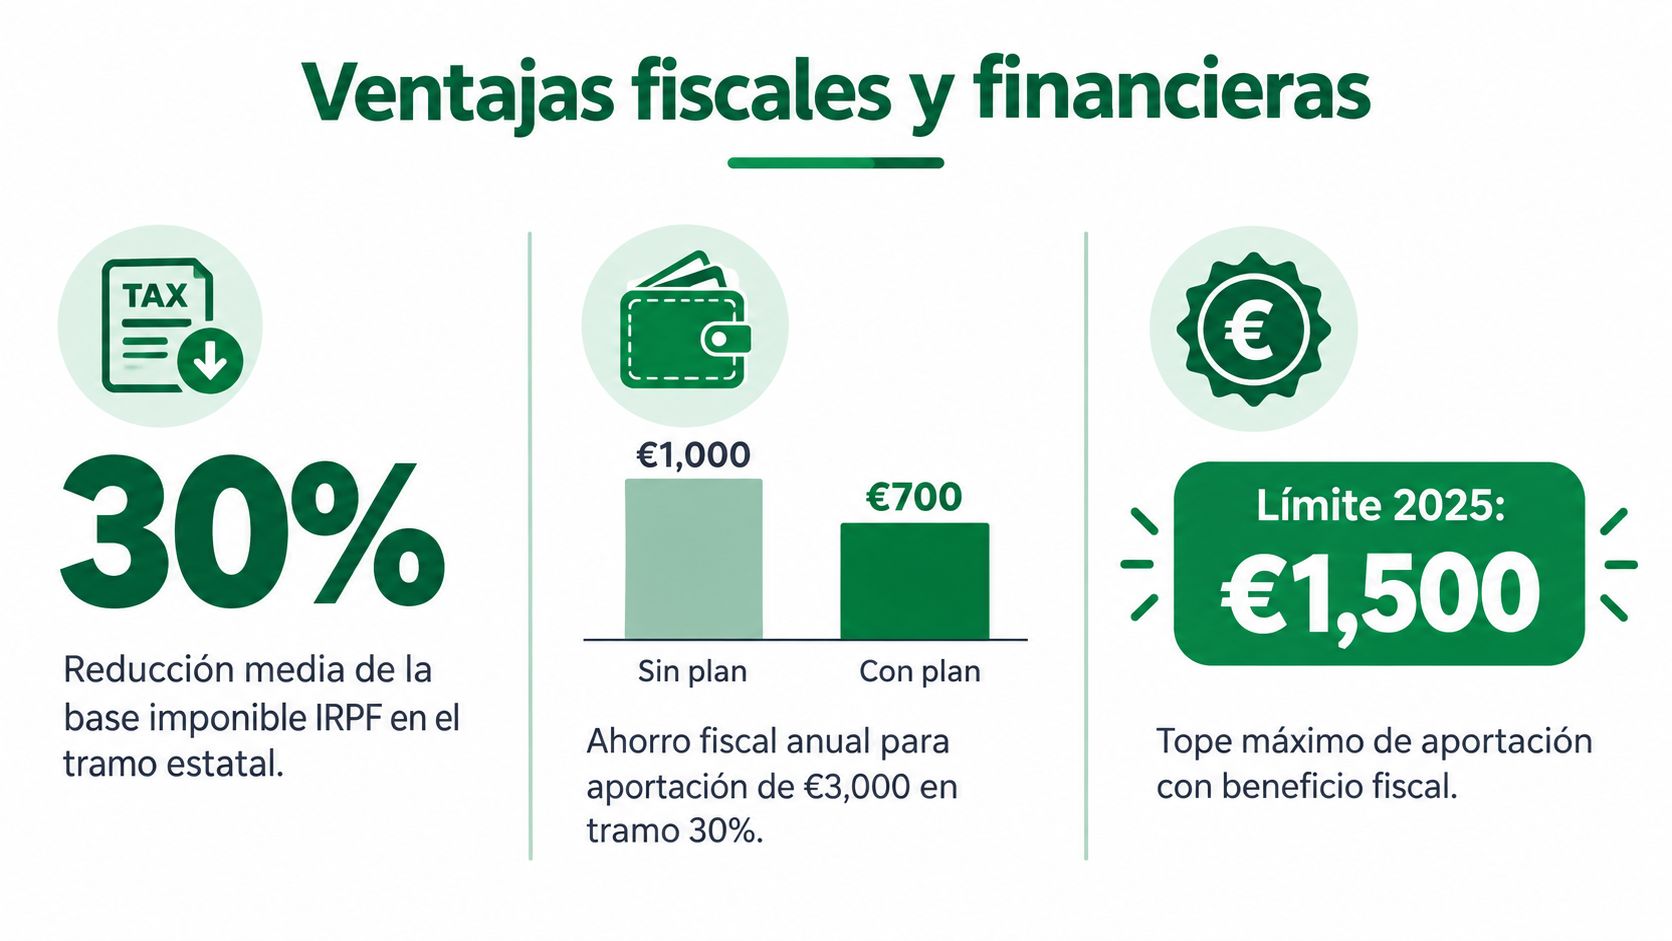
La ventaja que más mueve la contratación sigue siendo la fiscal. En España, las aportaciones a planes individuales reducen la base imponible del IRPF con un límite general de 1.500 € al año o el 30% de los rendimientos netos del trabajo y de actividades económicas, aplicándose el menor importe, según la explicación de aportaciones y límites fiscales.
Para ver el detalle tributario con más calma, puedes revisar esta explicación de fiscalidad de los planes de pensiones.
<a id="la-ventaja-fiscal-no-es-un-regalo-es-un-diferimiento"></a>
La ventaja fiscal no es un regalo, es un diferimiento
Aquí aparece la primera confusión habitual. Mucha gente cree que Hacienda “te devuelve” una parte fija de lo aportado. No es exactamente eso. Lo que ocurre es que baja tu base imponible dentro del límite legal, y el ahorro real depende de tu situación fiscal.
Dicho en lenguaje cotidiano: no ahorra lo mismo quien tiene una base con más presión fiscal que quien está en un nivel menor. Por eso el beneficio práctico suele notarse más en rentas medias y medias-altas.
Un ejemplo simple:
- Si aportas 1.500 € y puedes aplicar toda la reducción, no significa que recuperes 1.500 €.
- Significa que esos 1.500 € dejan de computar igual en tu base imponible, y el ahorro final depende de tu IRPF.
<a id="que-cambia-si-eres-autonomo"></a>
Qué cambia si eres autónomo
En autónomos, la foto puede mejorar bastante si se utilizan instrumentos como los planes de pensiones de empleo simplificados. En esos casos puede existir un incremento adicional de 4.250 €, elevando el potencial deducible total a 5.750 €, siempre sujeto al tope porcentual aplicable, según el resumen fiscal actualizado para 2026.
Eso no significa que a todo autónomo le convenga aportar al máximo. Significa que tiene más margen para decidir si ese ahorro fiscal compensa frente a mantener más liquidez en su actividad o usar otras alternativas.
<a id="ventajas-financieras-que-si-cuentan"></a>
Ventajas financieras que sí cuentan
La conversación pública se queda casi siempre en el IRPF, pero un plan también puede aportar valor por razones menos llamativas y muy reales.
- Disciplina de ahorro. Tener una aportación periódica ayuda a separar dinero para largo plazo sin depender de la voluntad de cada mes.
- Inversión delegada. No tienes que construir tú la cartera desde cero.
- Posibilidad de diversificación. Según el plan, el patrimonio puede estar repartido entre distintos tipos de activos y mercados.
La ventaja más silenciosa de un plan bueno no es solo lo que desgrava. Es que te obliga a tratar parte de tu ahorro como intocable durante años.
<a id="las-comisiones-importan-porque-reducen-tu-resultado-neto"></a>
Las comisiones importan porque reducen tu resultado neto
Aquí entra la parte menos comercial del asunto. Un ahorro fiscal atractivo puede perder fuerza si el plan tiene costes altos o una gestión poco convincente. La rebaja de topes máximos de comisiones sigue siendo un factor relevante, y para 2026 se vuelve a anunciar un tope de 1,25% para gestión y 0,20% para depósito, según el análisis sobre bajada de comisiones en planes de pensiones.
No hace falta complicarlo. Si dos planes tienen un enfoque parecido y uno cobra menos, partes con menos fricción. Y en productos de largo plazo, esa fricción pesa.
<a id="donde-suelen-equivocarse-los-ahorradores"></a>
Dónde suelen equivocarse los ahorradores
El error no suele estar en contratar un plan. Suele estar en contratarlo por una sola razón.
Errores típicos:
- Mirar solo la deducción y no revisar costes.
- Aportar por rutina a un plan antiguo que nunca se compara.
- Ignorar el horizonte real y necesitar el dinero antes de lo deseable.
- No adaptar la decisión al perfil. Un autónomo, un asalariado y una microempresa no parten del mismo punto.
<a id="planes-de-pensiones-frente-a-otras-alternativas-de-ahorro-bancario"></a>
Planes de pensiones frente a otras alternativas de ahorro bancario
Comparar un plan de pensiones con otras opciones no consiste en buscar un ganador universal. Consiste en ver qué cedes y qué recibes. Un depósito te da simplicidad y acceso al dinero. Un fondo suele ofrecer más flexibilidad. Un seguro de ahorro puede encajar por estabilidad. El plan de pensiones entra en otra lógica: sacrifica libertad de uso a cambio de una fiscalidad de entrada específica.
Quien quiera profundizar en la comparación con fondos puede revisar esta guía sobre plan de pensiones o fondo de inversión.
<a id="la-comparacion-util-no-empieza-por-la-rentabilidad"></a>
La comparación útil no empieza por la rentabilidad
Muchos ahorradores arrancan comparando “cuánto da” cada producto. En planes de pensiones eso puede ser engañoso si no colocas antes tres filtros:
- Liquidez. ¿Vas a necesitar ese dinero pronto?
- Fiscalidad. ¿Te aporta algo hoy reducir base imponible?
- Coste total. ¿Las comisiones tienen sentido para el valor que recibes?
<a id="comparativa-de-ventajas-entre-planes-de-pensiones-y-alternativas-bancarias"></a>
Comparativa de ventajas entre planes de pensiones y alternativas bancarias
| Producto | Ventaja fiscal aportación | Liquidez y rescate | Comisiones y rentabilidad neta |
|---|---|---|---|
| Plan de pensiones | Sí, con reducción de base imponible dentro de límites legales | Liquidez limitada, aunque con más flexibilidad práctica para aportaciones con antigüedad suficiente | Hay que vigilar costes porque afectan mucho al resultado final |
| Depósito | No suele destacar por ventaja fiscal en la entrada | Alta liquidez según condiciones contratadas | Suele ser fácil de entender, pero sin incentivo fiscal de aportación |
| Fondo de inversión | No da la misma reducción en IRPF por aportar | Más flexible que un plan para recuperar el dinero | Permite comparar gestoras y estrategias con más libertad |
| Seguro de ahorro | Depende del producto concreto | Suele situarse entre cuenta y plan en flexibilidad | Conviene revisar muy bien estructura de costes y condiciones |
<a id="cuando-suele-compensar-mas-un-plan"></a>
Cuándo suele compensar más un plan
El plan suele ganar sentido cuando se dan varias de estas condiciones a la vez:
- Tienes horizonte largo y no prevés necesitar ese ahorro pronto.
- Tu situación fiscal hace visible el beneficio de reducir base imponible.
- El plan elegido tiene costes razonables.
- Lo integras en tu patrimonio total, no como único vehículo de ahorro.
<a id="cuando-una-alternativa-puede-ser-mejor"></a>
Cuándo una alternativa puede ser mejor
No todo ahorro de largo plazo debe ir a planes de pensiones.
Puede tener más lógica una opción más líquida si:
- Estás creando colchón de emergencia
- Crees que necesitarás el dinero antes
- Tu ahorro fiscal real sería limitado
- No has encontrado un plan que te convenza por costes o enfoque
A veces la mejor decisión no es aportar más. Es separar objetivos: liquidez en un producto flexible y jubilación en un vehículo específico.
<a id="inconvenientes-y-limites-que-matizan-las-ventajas"></a>
Inconvenientes y límites que matizan las ventajas
María aporta 1.500 euros a un plan y sale contenta porque paga menos IRPF ese año. Dos años después necesita dinero para una reforma y descubre que ese ahorro no funciona como una cuenta ni como un fondo que puede vender cuando quiera. Ahí se ve el matiz real del producto. La ventaja fiscal existe, pero convive con menos liquidez, comisiones y una rentabilidad que hay que mirar en neto.
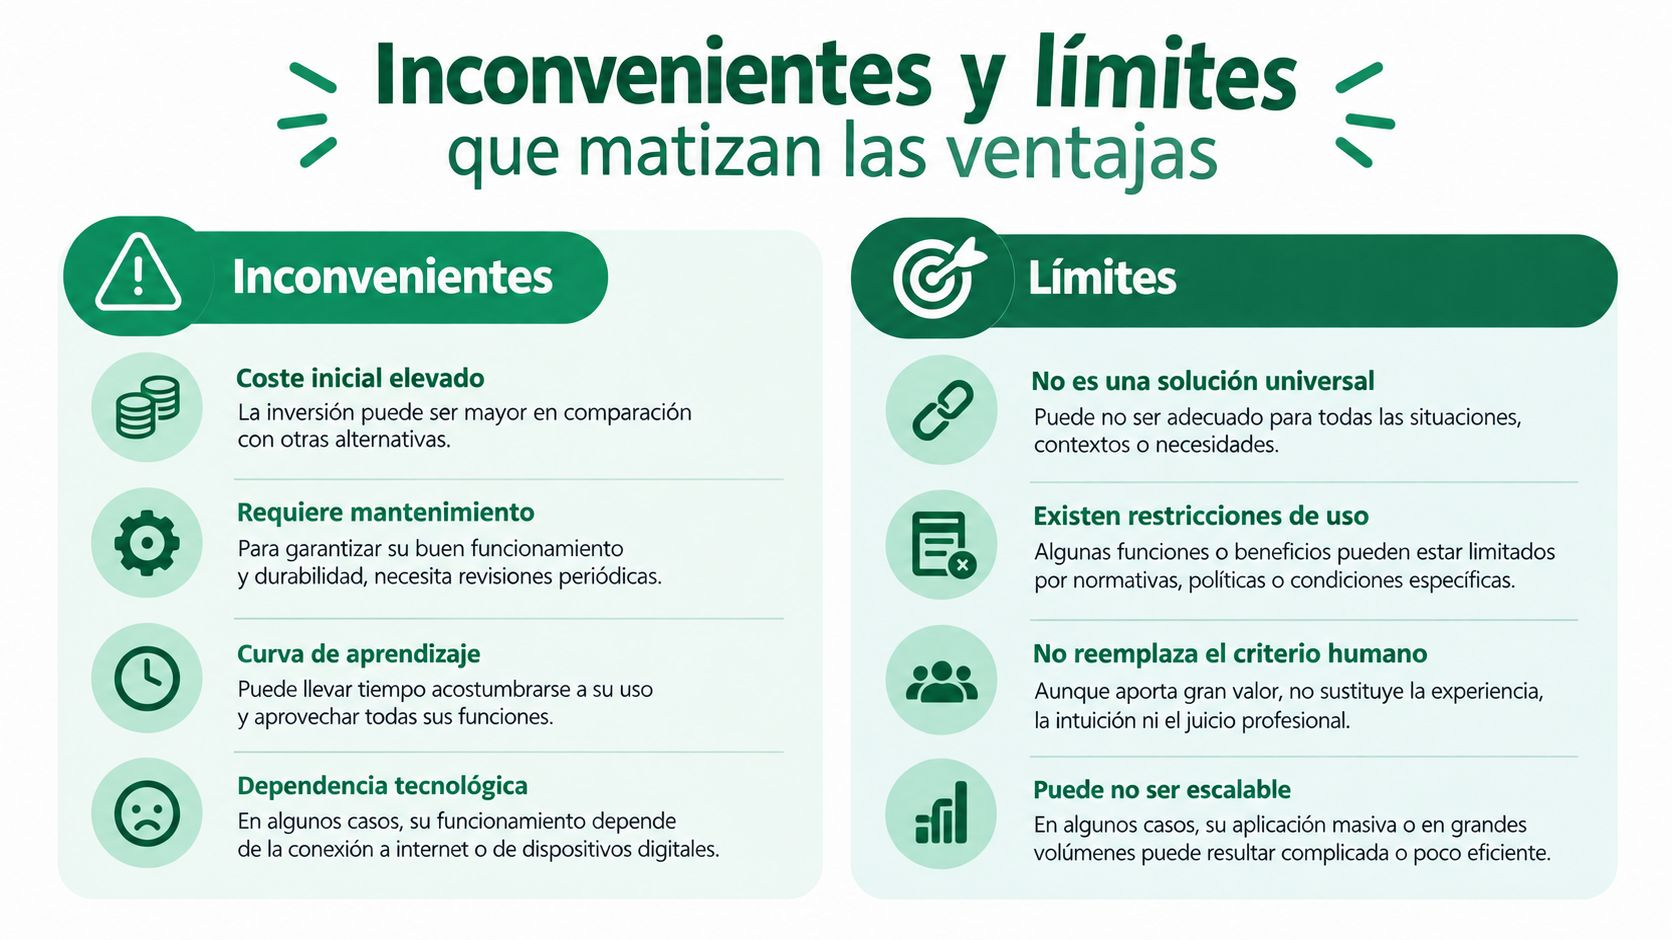
El primer filtro no es técnico. Es práctico. Si ese dinero puede hacerte falta antes, el plan pierde fuerza aunque te dé un pequeño alivio fiscal hoy.
<a id="la-liquidez-ha-mejorado-pero-sigue-teniendo-puerta-y-llave"></a>
La liquidez ha mejorado, pero sigue teniendo puerta y llave
Desde enero de 2025 pueden rescatarse las aportaciones con al menos 10 años de antigüedad. Eso suaviza una de las pegas históricas del producto, pero no lo convierte en dinero disponible para cualquier imprevisto.
Funciona más como una despensa con fecha de apertura que como una cartera de uso diario. Si aportas hoy, ese dinero no está pensado para la avería del coche del año que viene ni para una entrada de vivienda dentro de tres. Por eso el plan suele encajar mejor cuando ya tienes colchón de emergencia fuera.
Después de ese matiz, conviene ver esta explicación en vídeo para aterrizar la idea de ventajas e inconvenientes:
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/FAKG_FBHsDI" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="el-ahorro-fiscal-no-siempre-compensa-por-si-solo"></a>
El ahorro fiscal no siempre compensa por sí solo
Aquí suele haber una confusión común. Desgravar no significa ganar dinero gratis. Significa aplazar parte del peaje fiscal y aceptar unas reglas concretas de rescate y tributación futura.
Un ejemplo sencillo. Si aportas 1.500 euros y tu tipo marginal hace que ahorres 300 o 450 euros en la renta, ese beneficio puede ser interesante. Pero deja de impresionar tanto si el plan cobra comisiones altas, rinde poco durante años o rescatas en un momento fiscal poco favorable. La decisión correcta no sale solo de la declaración de este año, sino de la foto completa.
También pesa el límite de aportación. Si el margen con ventaja fiscal es bajo, el plan necesita defenderse por calidad del producto, costes razonables y encaje con tu plazo.
<a id="la-rentabilidad-media-obliga-a-mirar-el-resultado-neto"></a>
La rentabilidad media obliga a mirar el resultado neto
Aquí conviene bajar expectativas. Los planes de pensiones no son una máquina automática de buena rentabilidad por el simple hecho de tener incentivo fiscal. Según Inverco, la rentabilidad media anual a largo plazo, a 26 años, ronda el 2,4%, y el patrimonio total del sistema alcanzó 137.988 millones de euros al cierre de 2025, con 40.871 millones en empleo, según su información sectorial publicada por la propia asociación: https://www.inverco.es/planes-de-pensiones-y-fondos-de-pensiones/estadisticas/
Estas cifras sirven para poner contexto, no para elegir por ti. Un mercado grande puede incluir planes mediocres y planes razonables. Lo que importa es cuánto te queda a ti después de costes y tiempo. Dos planes con la misma ventaja fiscal de entrada pueden acabar muy distintos si uno cobra más comisión o invierte de forma poco eficiente.
<a id="el-verdadero-analisis-es-un-intercambio-no-una-ventaja-aislada"></a>
El verdadero análisis es un intercambio, no una ventaja aislada
Conviene leer el plan como un intercambio entre cuatro piezas:
- Ahorro fiscal hoy, que puede ser alto o discreto según tu renta.
- Liquidez limitada, aunque ya exista la ventana de 10 años.
- Comisiones, que restan cada año aunque no las notes.
- Rentabilidad neta, que es la que de verdad construye tu capital.
Si una de esas piezas falla, la ventaja global baja mucho. A una persona con ingresos altos y horizonte largo puede compensarle. A otra con ahorro irregular, necesidad probable de liquidez o un plan caro, quizá le encaje mejor combinar otras alternativas y dejar el plan para una parte más pequeña del patrimonio.
<a id="preguntas-incomodas-que-si-mejoran-la-decision"></a>
Preguntas incómodas que sí mejoran la decisión
- ¿Aporto porque me conviene fiscalmente o porque ya he decidido separar ahorro para jubilación del dinero que puedo necesitar antes?
- ¿Sé cuánto pago en comisiones y cuánto he ganado en neto, no solo en bruto?
- ¿El rescate a 10 años me sirve de verdad o sigo necesitando más flexibilidad?
- ¿Estoy manteniendo un plan antiguo por costumbre, aunque haya opciones mejores dentro del mismo marco fiscal?
<a id="ejemplos-practicos-de-ahorro-y-fiscalidad-por-perfil"></a>
Ejemplos prácticos de ahorro y fiscalidad por perfil
La teoría se vuelve clara cuando la bajas a decisiones de personas concretas. No para copiar al milímetro, sino para ver cómo cambian las ventajas según el perfil.
<a id="el-particular-con-un-plan-bancario-antiguo"></a>
El particular con un plan bancario antiguo
Luis tiene un plan de pensiones que abrió hace años en su banco. No sabe bien qué comisión soporta ni cómo se compara con otras opciones del mercado. Su primera ventaja no está en aportar más, sino en diagnosticar lo que ya tiene.
Su decisión sensata sería revisar tres cosas:
- Qué rentabilidad neta ha obtenido
- Qué costes está pagando
- Si el plan encaja con su horizonte y tolerancia al riesgo
Si descubre que el plan no le convence, puede plantearse un traspaso a otro con mejor ajuste sin romper la lógica fiscal del producto. Ahí una herramienta como Arca Digital puede servir para localizar planes existentes, compararlos con más de 500 alternativas y gestionar el traspaso sin coste y sin perder antigüedad fiscal, según la información corporativa disponible.
<a id="el-autonomo-que-si-puede-planificar-de-verdad"></a>
El autónomo que sí puede planificar de verdad
Ana trabaja por cuenta propia y tiene capacidad de ahorro irregular, pero suficiente. Para ella, la principal ventaja es que puede usar tanto el margen general del plan individual como el adicional ligado a instrumentos de empleo simplificados, dentro de los límites legales ya comentados.
Su análisis no debería ser “aportar todo lo posible porque desgrava”. Debería ser algo más fino:
- reservar liquidez para actividad e imprevistos,
- calcular cuánto valor tiene para ella bajar base imponible,
- decidir qué parte manda al ahorro previsional de largo plazo.
Si eres autónomo, el mejor movimiento no siempre es maximizar aportación. A veces es coordinar liquidez del negocio y ahorro personal sin forzar ninguno de los dos.
<a id="la-pequena-empresa-que-quiere-ofrecer-algo-util"></a>
La pequeña empresa que quiere ofrecer algo útil
Una empresa pequeña puede usar un plan de empleo como herramienta de previsión social y de propuesta al trabajador. En ese contexto, la ventaja no solo se mira desde el empleado, sino desde la gestión de un beneficio ordenado y comprensible.
La clave aquí no está en venderlo como “extra mágico”, sino en explicarlo bien: qué aporta la empresa, cómo se administra, qué ve cada empleado y qué papel cumple dentro de la compensación total.
<a id="como-elegir-y-aprovechar-tu-plan-de-pensiones-con-criterio"></a>
Cómo elegir y aprovechar tu plan de pensiones con criterio
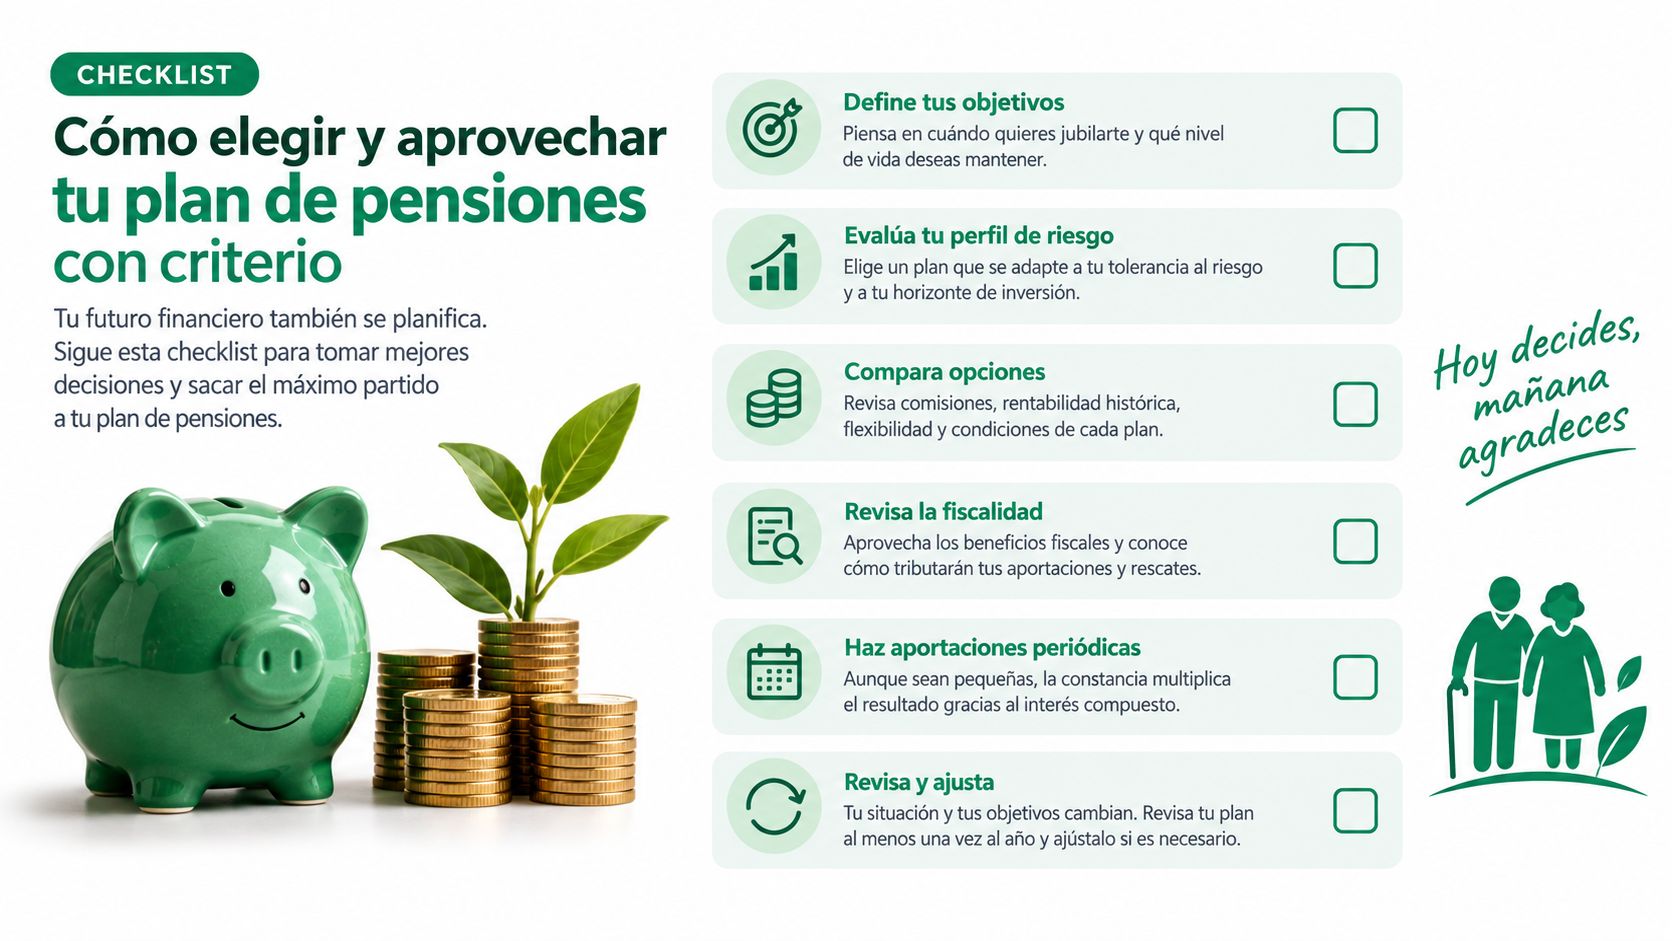
Elegir bien un plan no consiste en buscar el que más suena o el que te ofrece tu oficina de siempre. Consiste en comprobar si la suma entre fiscalidad, costes, inversión y liquidez te compensa de verdad.
<a id="un-checklist-util-antes-de-mover-ficha"></a>
Un checklist útil antes de mover ficha
- Revisa tu objetivo. Si buscas colchón de emergencia, un plan no suele ser el primer sitio.
- Calcula el valor fiscal real. No pienses en “desgravar” en abstracto. Piensa en cuánto cambia tu situación.
- Mira la comisión junto con la política de inversión. Pagar poco no basta si el producto no encaja. Pagar mucho tampoco se justifica por costumbre.
- Comprueba si tu plan actual merece seguir. Tener un plan antiguo no obliga a conservarlo.
- Piensa ya en el rescate. La entrada y la salida forman parte de la misma decisión.
<a id="tres-decisiones-finales-posibles"></a>
Tres decisiones finales posibles
Hay tres desenlaces razonables.
La primera es mantener el plan actual porque, después de revisarlo, sigue siendo coherente contigo. La segunda es traspasar a otro plan mejor ajustado. La tercera es no contratar todavía y priorizar liquidez o alternativas más flexibles.
No todas las personas necesitan un plan de pensiones. Pero quien sí lo necesita suele ganar mucho al elegirlo con calma y no por inercia.
<a id="la-ventaja-real-esta-en-el-conjunto"></a>
La ventaja real está en el conjunto
Las planes de pensiones ventajas existen, pero no viven en un folleto. Viven en la combinación concreta entre tu perfil fiscal, el tiempo que puedes dejar trabajar el dinero, el coste del producto y la calidad de la decisión de entrada y de salida.
Si el plan encaja, puede ser una pieza útil. Si no encaja, la ventaja fiscal por sí sola rara vez arregla el resto.
Si quieres ordenar todo esto con datos de tu caso, Arca Digital ofrece una plataforma para localizar planes existentes, comparar comisiones y rentabilidad frente a más de 500 alternativas, y gestionar aperturas o traspasos de forma digital sin perder antigüedad fiscal. Es una forma práctica de decidir si te conviene mantener, mover o abrir un plan con criterios más claros que los de una conversación rápida en la oficina bancaria.