Planes de pensiones en España: guía práctica y comparativa
Descubre cómo funcionan los planes de pensiones en España, tipos disponibles, límites fiscales y claves para elegir la mejor opción para tu ahorro a largo
Los planes de pensiones en España gestionaron 137.988 millones de euros en 2025 y reunieron 10.416.436 cuentas de partícipes, pero esas cifras no indican que todos los productos sean igual de eficientes. Para valorar si te compensa uno, mira primero la rentabilidad neta, las comisiones totales y la composición de la cartera, y después calcula el valor real de la deducción fiscal.
La pregunta importante no es solo cuánto puedes desgravar. También debes saber qué parte de tu ahorro se invierte, cuánto pagas por mantenerlo y si el nivel de riesgo encaja con los años que faltan hasta tu jubilación. Un plan antiguo, contratado sin comparar alternativas, puede seguir activo durante mucho tiempo sin que su titular revise sus costes o su estrategia.
Tabla de contenidos
- El panorama actual del ahorro privado en España
- Cómo evolucionó el marco regulatorio de los planes
- Tipos de planes de pensiones disponibles
- Límites de aportación y tratamiento fiscal
- Rentabilidad real y el peso de las comisiones
- Cómo elegir el plan adecuado según tu perfil
<a id="el-panorama-actual-del-ahorro-privado-en-espana"></a>
El panorama actual del ahorro privado en España
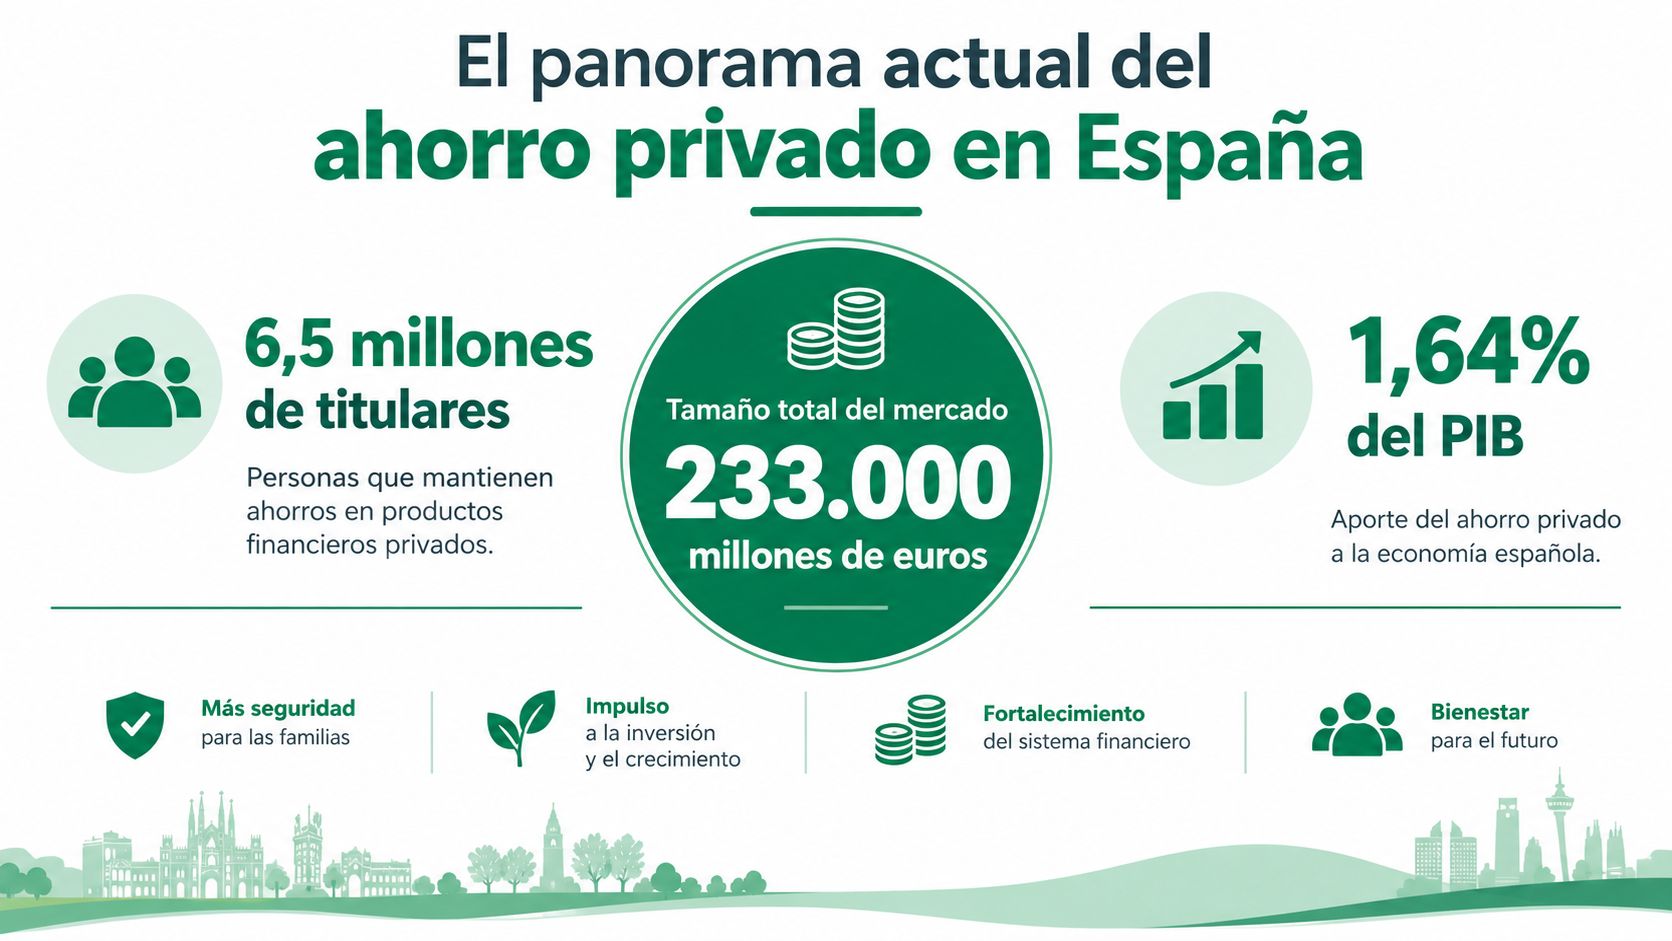
En 2025, la industria española de planes de pensiones cerró con 137.988 millones de euros de patrimonio gestionado y 10.416.436 cuentas de partícipes, según los datos de Inverco sobre el cierre de los fondos de pensiones. La magnitud ayuda a entender que no hablamos de un producto marginal, sino de una pieza relevante del ahorro a largo plazo de los hogares.
Sin embargo, el tamaño del mercado no garantiza una buena decisión individual. Una persona puede tener un plan procedente de una empresa anterior, otro contratado con su banco y una idea poco clara de cuánto paga en cada uno. También puede confundir el saldo acumulado con la rentabilidad que ha generado, o fijarse en la evolución de un año sin revisar el horizonte completo.
<a id="un-mercado-grande-decisiones-poco-visibles"></a>
Un mercado grande, decisiones poco visibles
Pensemos en un caso habitual, sin convertirlo en una recomendación personalizada. Una trabajadora cambia de empleo y deja atrás un plan de empleo. Años después abre un plan individual en su entidad bancaria, pero nunca compara la política de inversión, las comisiones ni la evolución de ambos. Los dos productos forman parte de su jubilación, aunque ella solo consulte el que recibe más comunicaciones comerciales.
El primer paso consiste en reunir la documentación de cada plan y localizar cuatro datos: valor actual, rentabilidad histórica, distribución de activos y costes. También conviene confirmar quién figura como partícipe, qué entidad gestiona el fondo y qué condiciones se aplican al traspaso.
Regla práctica: un plan que no puedes explicar con palabras sencillas merece una revisión antes de recibir nuevas aportaciones.
Las dudas sobre empleo, salarios, despidos o condiciones laborales también pueden influir en la relación con un plan colectivo. Para resolver la parte jurídica del vínculo laboral, pueden ser útiles recursos especializados como las consultas laborales en Dessaves Abogados. La cuestión financiera, en cambio, exige revisar el producto y no solo el contrato de trabajo.
En 2025, las aportaciones totales alcanzaron 3.252 millones de euros, mientras que las prestaciones netas fueron de 369 millones, una combinación compatible con el crecimiento del patrimonio gestionado. En los planes individuales, las aportaciones sumaron 1.585 millones de euros y las prestaciones llegaron a 2.296 millones, datos que muestran que el ahorro privado cumple funciones distintas según el tipo de plan y el momento vital del partícipe.
<a id="como-evoluciono-el-marco-regulatorio-de-los-planes"></a>
Cómo evolucionó el marco regulatorio de los planes
El sistema moderno de planes de pensiones en España nació con una decisión legislativa concreta. La Ley 8/1987, de 8 de junio, reguló por primera vez estos vehículos de ahorro, y el desarrollo reglamentario aprobado a finales de 1988 permitió que empezaran a funcionar de forma efectiva. Los primeros planes y fondos no se crearon hasta ese momento, después de la aprobación del reglamento en septiembre de 1988, como recoge la reconstrucción histórica del origen de los planes de pensiones.
La lógica inicial era sencilla: crear un mecanismo de ahorro complementario a la pensión pública. El plan no sustituía al sistema público, sino que permitía acumular derechos económicos para cobrarlos cuando se produjera una contingencia cubierta, normalmente la jubilación.
<a id="la-arquitectura-basica"></a>
La arquitectura básica
Para entender cualquier documento de un plan, separa estos conceptos:
- Plan de pensiones: define las reglas de aportación, inversión y cobro.
- Fondo de pensiones: reúne el patrimonio en el que se invierten las aportaciones de uno o varios planes.
- Entidad gestora: administra el fondo y aplica la política de inversión.
- Entidad depositaria: custodia los activos y supervisa determinadas operaciones.
- Partícipe: es la persona a cuyo favor se constituye el plan.
- Derechos consolidados: representan los derechos económicos acumulados por el partícipe.
Esta estructura explica por qué el nombre del banco que comercializa el producto no siempre coincide con el de la gestora o la depositaria. También explica por qué debes leer la documentación del fondo y no limitarte al folleto comercial.
El marco ha incorporado distintas modalidades y fórmulas de acceso con el tiempo, pero mantiene una característica esencial: el dinero está diseñado para la jubilación y solo puede cobrarse en las contingencias o supuestos excepcionales previstos. Por eso, contratar un plan requiere aceptar una perspectiva de largo plazo y conocer las condiciones de liquidez antes de aportar.
<a id="tipos-de-planes-de-pensiones-disponibles"></a>
Tipos de planes de pensiones disponibles
No todos los planes de pensiones en España responden a la misma relación entre ahorrador, empresa y entidad financiera. La primera clasificación evita muchos errores, porque determina quién promueve el producto, quién puede aportar y qué límites fiscales pueden aplicarse.
<a id="planes-individuales"></a>
Planes individuales
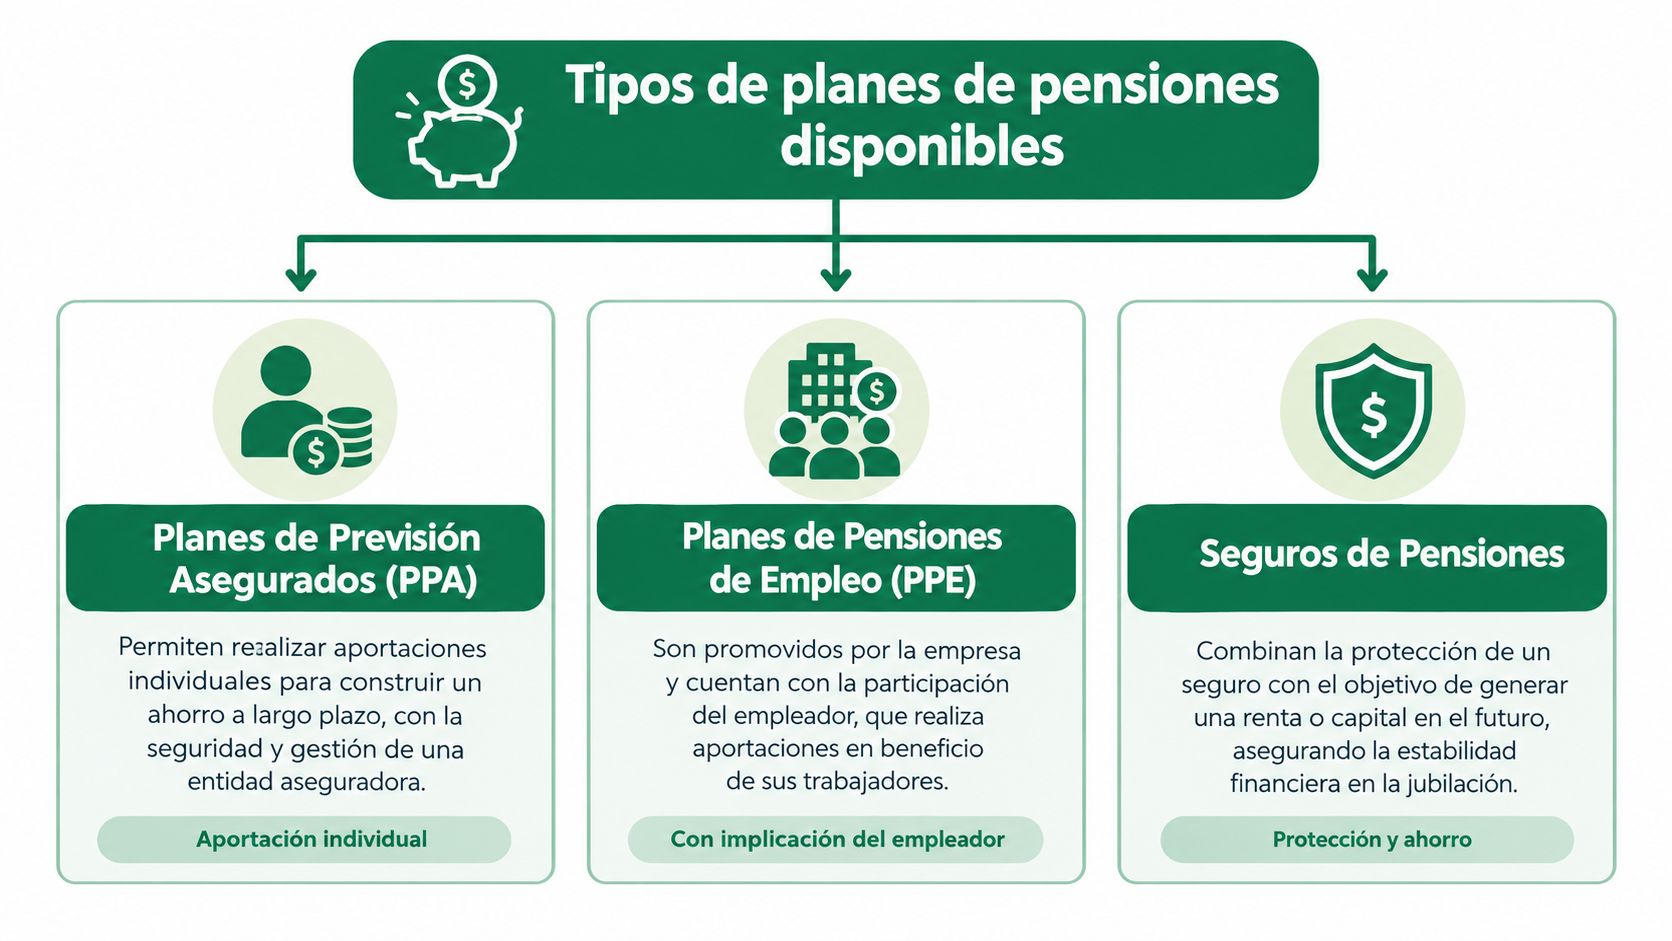
Los planes de pensiones individuales los contrata directamente una persona a través de una entidad financiera, una gestora u otro canal de distribución autorizado. El partícipe decide cuánto aportar dentro de los límites aplicables y elige una política de inversión entre las opciones disponibles.
Son habituales para trabajadores asalariados sin plan de empleo y para quienes quieren organizar su ahorro por su cuenta. Su principal ventaja práctica es el acceso directo. Su principal riesgo es contratar por inercia, sin comparar costes, diversificación y exposición a renta variable.
Los Planes de Previsión Asegurados, conocidos como PPA, pertenecen al ámbito asegurador y ofrecen una estructura distinta, aunque también se orientan al ahorro para la jubilación. No deben confundirse automáticamente con un plan de pensiones, porque sus garantías y condiciones dependen de la póliza.
<a id="planes-de-empleo"></a>
Planes de empleo
Un Plan de Pensiones de Empleo, o PPE, lo promueve una empresa para sus trabajadores. La empresa puede realizar aportaciones, el empleado puede participar según las reglas del plan y la gestión se articula mediante un fondo de pensiones.
Esta modalidad puede resultar especialmente relevante cuando el trabajador recibe una aportación empresarial que no obtendría contratando solo un producto individual. Antes de renunciar a ella, conviene conocer las condiciones de permanencia, las aportaciones y la política de inversión.
<a id="planes-de-empleo-simplificados"></a>
Planes de empleo simplificados
Los planes de empleo simplificados amplían el acceso colectivo a determinados grupos, incluidos autónomos y trabajadores vinculados a sectores o asociaciones profesionales. Su objetivo es ofrecer una vía más organizada que el ahorro individual aislado, aunque la disponibilidad depende de la estructura creada para cada colectivo.
| Modalidad | Quién suele promoverla | Para quién encaja |
|---|---|---|
| Individual | Entidad financiera, gestora o aseguradora | Personas que ahorran por su cuenta |
| Empleo | Empresa | Trabajadores incluidos en un esquema colectivo |
| Empleo simplificado | Organización profesional, sectorial o entidad habilitada | Autónomos y colectivos profesionales |
Para ampliar las diferencias entre vehículos, puedes consultar la comparativa de tipos de planes de pensiones. La elección correcta no empieza por el nombre comercial, sino por tu acceso, tu horizonte y la estructura de costes.
<a id="limites-de-aportacion-y-tratamiento-fiscal"></a>
Límites de aportación y tratamiento fiscal
La ventaja fiscal de un plan de pensiones puede ser útil, pero no convierte por sí sola un producto costoso en una buena inversión. La aportación reduce la base imponible dentro de los límites establecidos, mientras el dinero queda destinado al ahorro para la jubilación. El rescate tendrá, además, su propio tratamiento fiscal.
Para un partícipe individual, la aportación fiscalmente deducible alcanza 1.500 euros anuales. Los autónomos pueden elevar el límite hasta 5.750 euros al combinar el límite individual con el margen adicional asociado a los planes de empleo simplificados. Si existe aportación empresarial, el marco total deducible puede llegar hasta 10.000 euros anuales, según la información sobre aportaciones máximas a planes de pensiones. Puedes consultar los límites vigentes y ejemplos por perfil en la guía de aportación máxima al plan de pensiones de Arca Digital.
<a id="tres-situaciones-distintas"></a>
Tres situaciones distintas
Empleado sin plan de empleo. Si una persona asalariada no tiene acceso a un esquema colectivo, su margen de deducción individual es más reducido. Debe comprobar si el ahorro fiscal compensa la falta de liquidez, las comisiones y la composición de la cartera.
Autónomo. El trabajador por cuenta propia puede disponer de un margen mayor mediante un plan de empleo simplificado, siempre que cumpla las condiciones aplicables. La planificación fiscal puede pesar más en este perfil, aunque la decisión también depende de los ingresos, la regularidad de las aportaciones y el tiempo restante hasta la jubilación.
Empleado con aportación empresarial. El plan puede aportar valor por la contribución de la empresa y por un límite fiscal más amplio dentro del marco permitido. Conviene revisar qué parte aporta cada uno, qué ocurre al cambiar de empleo y cuánto se paga por la gestión.
<a id="la-deduccion-no-es-un-descuento-directo"></a>
La deducción no es un descuento directo
Una aportación deducible no significa que la Administración devuelva la misma cantidad en efectivo. La reducción se aplica sobre la base imponible y su efecto depende de la situación fiscal del contribuyente. Al rescatar el plan, las prestaciones se integran fiscalmente conforme a las reglas aplicables.
Decisión prudente: estima primero el beneficio fiscal y compáralo con las comisiones totales, la pérdida de liquidez y la calidad de la cartera. La transparencia sobre estos costes permite valorar mejor una oferta que la deducción anunciada por sí sola.
Aportar y rescatar son decisiones distintas. Aportar puede reducir la base imponible dentro del límite correspondiente. Rescatar genera una prestación que conviene planificar, sobre todo si se cobra de una sola vez. La estrategia cambia si se elige un capital, una renta o una combinación, siempre según las condiciones del plan y la normativa vigente.
<a id="rentabilidad-real-y-el-peso-de-las-comisiones"></a>
Rentabilidad real y el peso de las comisiones
La rentabilidad de un año puede resultar llamativa y, aun así, decir poco sobre la eficiencia de un plan. En 2025, el conjunto de planes alcanzó alrededor del 6% anual, mientras que las medias históricas anualizadas a 20 y 26 años se situaron aproximadamente entre el 2,4% y el 3,1%. A 10 y 15 años, las medias mejoraron hasta un rango aproximado del 3,5% al 4,2%, según la información de Inverco sobre rentabilidad de los fondos de pensiones.
La diferencia no demuestra que una categoría vaya a ganar siempre. Sí revela que el horizonte y la asignación de activos importan mucho. Los planes con mayor peso en renta variable han mostrado trayectorias superiores a los de renta fija en los datos agregados, pero también soportan más oscilaciones.
<a id="la-cartera-define-el-camino"></a>
La cartera define el camino
Un ahorrador joven puede tolerar más variación en el valor de la cuenta si dispone de muchos años para recuperarse de caídas. Una persona cercana a la jubilación quizá prefiera reducir el riesgo, aunque una exposición excesivamente conservadora también puede limitar el crecimiento real del ahorro. No existe una distribución universalmente correcta.
Revisa estos elementos:
- Renta fija: suele presentar menor volatilidad, pero puede ofrecer un potencial de crecimiento más limitado.
- Renta variable: puede aumentar la variación del saldo y también el potencial de rentabilidad a largo plazo.
- Diversificación: reduce la dependencia de un único mercado, sector o emisor.
- Reequilibrio: mantiene la cartera cerca del perfil de riesgo definido, cuando el plan aplica esa política.
<a id="el-coste-que-no-aparece-en-el-anuncio"></a>
El coste que no aparece en el anuncio
La DGSFP publica información sobre rentabilidades y comisiones, y los máximos legales citados por la OCU alcanzan el 0,85% para renta fija, el 1,30% para renta mixta y el 1,50% para renta variable, con una comisión de depósito máxima del 0,2%, según la referencia sobre rentabilidad y costes de los planes individuales. Esos topes no indican cuánto cobra tu plan, ni incluyen necesariamente toda la información que necesitas para comparar el coste total.
La rentabilidad neta media anual de los planes individuales se situó en torno al 3,1% a 20 años y al 3,7% a 10 años, en la misma referencia. Por eso conviene mirar el documento de datos fundamentales y comprobar gestión, depósito, costes indirectos y composición de la cartera.
Consulta una comparativa de comisiones de planes de pensiones y calcula la rentabilidad después de costes. Dos productos con una fiscalidad parecida pueden producir resultados muy distintos si uno cobra más o mantiene una asignación que no encaja con tu horizonte.
<a id="como-elegir-el-plan-adecuado-segun-tu-perfil"></a>
Cómo elegir el plan adecuado según tu perfil
La elección cambia según tu acceso al sistema y tu capacidad de aportar. No necesita el mismo análisis un empleado que conserva un plan antiguo, un autónomo que busca aprovechar un esquema simplificado o una empresa que quiere crear una solución colectiva.
<a id="si-eres-empleado"></a>
Si eres empleado
Empieza por localizar todos tus planes, incluidos los procedentes de empleos anteriores. Pide la información sobre comisiones, rentabilidad, política de inversión y derechos consolidados. Si dos planes persiguen objetivos parecidos, compara su coste total y el nivel de renta variable antes de decidir si mantienes ambos.
Un traspaso puede servir para centralizar el ahorro o cambiar de estrategia sin retirar el dinero, pero debes revisar las condiciones y la documentación antes de firmar. Conserva los justificantes de aportaciones y consulta el impacto fiscal del futuro rescate.
<a id="si-eres-autonomo"></a>
Si eres autónomo
No te fijes solo en el límite de aportación. Pregúntate si tus ingresos permiten mantener una pauta estable, cuánto necesitas conservar como liquidez y qué parte de tu ahorro debería permanecer fuera del plan para cubrir imprevistos.
El plan de empleo simplificado puede ampliar las opciones fiscales disponibles para este colectivo, pero la ventaja pierde fuerza si eliges una cartera inadecuada o pagas costes que no comprendes. Compara la estrategia de inversión con tu edad, tus otros activos y la fecha aproximada en la que necesitarás el dinero.
<a id="si-diriges-una-empresa"></a>
Si diriges una empresa
Un plan de empleo puede complementar la retribución y ordenar el ahorro colectivo, pero requiere definir quién puede participar, cómo se realizarán las aportaciones y qué información recibirá cada trabajador. La empresa también debe valorar la carga administrativa, la integración con nóminas y la facilidad de consulta para Recursos Humanos y empleados.
La transparencia es especialmente importante cuando varias personas reciben el mismo producto. Un panel claro, documentación accesible y comparaciones comprensibles ayudan a que el beneficio no se convierta en una prestación que nadie entiende ni utiliza.
Criterio final: el plan adecuado es el que combina acceso razonable, costes comprensibles, una cartera coherente con tu horizonte y una fiscalidad que realmente puedas aprovechar.
La tecnología puede reducir la fricción al localizar planes antiguos, comparar rentabilidad y comisiones, abrir productos o tramitar un traspaso. Aun así, ninguna plataforma sustituye la revisión del perfil de riesgo ni la lectura de las condiciones del plan. La herramienta debe hacer visible la información, no decidir por ti.
Arca Digital ofrece una plataforma para localizar planes, comparar rentabilidad y comisiones frente a alternativas del mercado y gestionar digitalmente posibles traspasos, además de soluciones para planes de empleo. Visita Arca Digital para revisar tus opciones con información más clara antes de contratar, aportar o cambiar de entidad.