Comparativa comisiones planes de pensiones que más ahorra
Comparativa comisiones planes de pensiones en España: tipos, límites legales, impacto real en tu ahorro y tablas por perfil para elegir y traspasar mejor.
Tienes un plan de pensiones contratado hace años con tu banco. Recibes el extracto, ves la rentabilidad anual y compruebas que el saldo ha crecido, pero no recuerdas cuánto pagas por gestionarlo. La comisión aparece escondida entre documentos y, mientras tanto, cada año se descuenta del patrimonio del plan.
La pregunta correcta no es solo qué plan ha ganado más. Es cuánto de esa rentabilidad queda después de todos los costes y qué diferencia puede acumularse con el tiempo. Esta comparativa de comisiones de planes de pensiones convierte los porcentajes en euros, separa los límites legales del coste total real y ofrece un método para decidir si mantener el plan o tramitar un traspaso.
Índice
- Introducción a la comparativa de comisiones en planes de pensiones
- Qué tipos de comisiones existen y cuáles son sus límites legales en España
- Cómo una décima de comisión cambia tu ahorro final a 10 20 y 30 años
- Comparativa detallada por perfiles y gestoras con tablas claras
- Coste total real más allá de la comisión de gestión y depositaría
- Metodología para comparar tu plan actual con más de 500 alternativas
- Recomendaciones prácticas para traspasar o mantener tu plan de pensiones
<a id="introduccion-a-la-comparativa-de-comisiones-en-planes-de-pensiones"></a>
Introducción a la comparativa de comisiones en planes de pensiones
Dos planes pueden mostrar una rentabilidad bruta parecida y ofrecer resultados netos muy distintos. La gestora descuenta sus costes del patrimonio, por lo que el partícipe no recibe una factura separada, pero sí soporta una menor evolución de su ahorro. El efecto parece pequeño en un ejercicio aislado y adquiere mucha más importancia cuando se mantiene durante un horizonte largo.
La Dirección General de Seguros y Fondos de Pensiones, DGSFP, publica aplicaciones oficiales para consultar comisiones y rentabilidades comunicadas por las entidades. Esta disponibilidad permite comparar productos españoles con una base centralizada, en lugar de depender únicamente de rankings comerciales o de la información resumida que entrega una entidad.
<a id="el-error-de-mirar-solo-la-rentabilidad"></a>
El error de mirar solo la rentabilidad
Una rentabilidad pasada no dice por sí sola si un plan es eficiente. Hay que comprobar qué categoría tiene, qué nivel de riesgo asume, qué comisión de gestión cobra, cuánto cuesta la depositaría y si existen gastos adicionales. Comparar un plan conservador con otro de renta variable porque uno aparece más arriba en una clasificación puede llevar a una conclusión equivocada.
La propia información histórica de la DGSFP muestra una diferencia notable entre planes personales y de empleo. En 2015, la comisión media de gestión fue del 0,23% en planes de empleo y del 1,14% en planes personales, mientras que la depositaría fue del 0,03% frente al 0,14%, respectivamente, según el informe estadístico de previsión social complementaria de la DGSFP.
| Qué comparar | Pregunta útil | Por qué importa |
|---|---|---|
| Categoría | ¿Es de renta fija, mixto o renta variable? | Define el nivel de riesgo y el límite regulatorio aplicable |
| Gestión | ¿Qué porcentaje descuenta la gestora? | Reduce directamente la rentabilidad neta |
| Depositaría | ¿Cuánto cobra la entidad depositaria? | Añade otro coste recurrente |
| Gastos adicionales | ¿Existen costes de transacción, auditoría o activos subyacentes? | Pueden elevar el coste total real |
| Resultado neto | ¿Qué queda después de todos los gastos? | Es la cifra relevante para el ahorro final |
La hoja de ruta es sencilla. Primero identifica todos los costes del plan actual. Después compáralos con productos de la misma categoría y riesgo. Por último, traduce la diferencia anual a una proyección monetaria y valora si el traspaso conserva las características que necesitas.
<a id="que-tipos-de-comisiones-existen-y-cuales-son-sus-limites-legales-en-espana"></a>
Qué tipos de comisiones existen y cuáles son sus límites legales en España
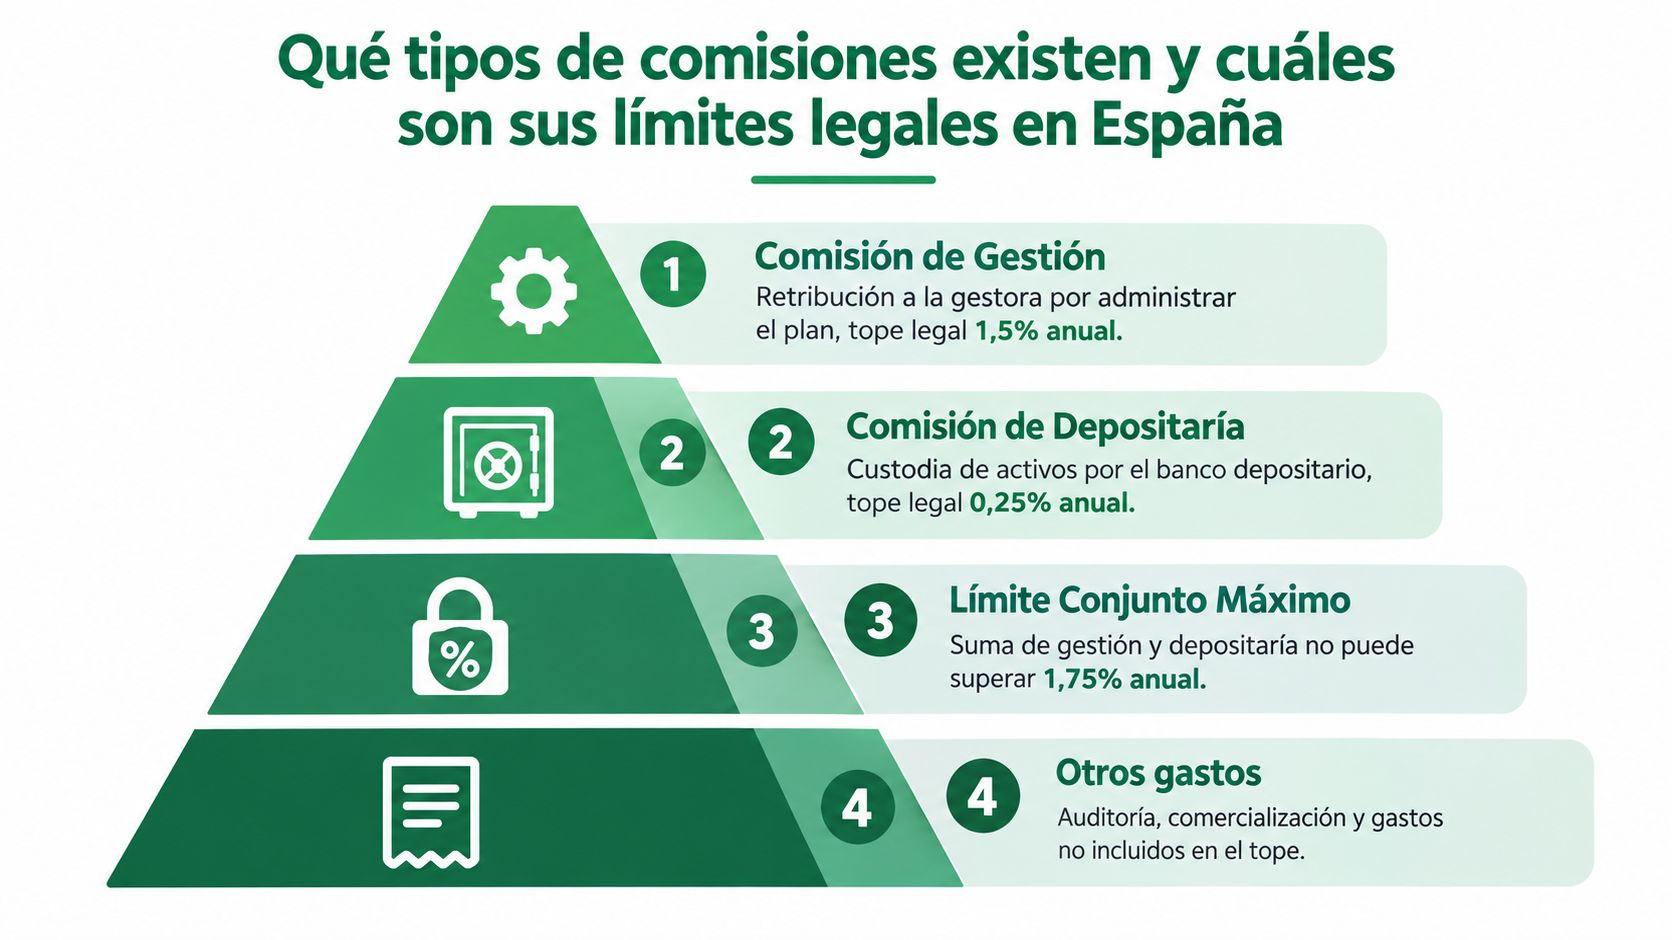
Una parte de la rentabilidad del plan se descuenta antes de que el ahorro siga invertido. La comisión de gestión remunera a la entidad que administra las inversiones. La comisión de depositaría cubre la custodia y determinadas funciones de control sobre los activos. Ambas se cargan al patrimonio del plan, aunque los extractos comerciales no siempre las muestran con la misma claridad.
Los límites legales varían según la exposición del fondo al riesgo. La normativa española establece una comisión máxima de gestión del 0,85% anual para renta fija, del 1,30% para renta fija mixta y del 1,50% para renta variable. La depositaría tiene un límite máximo del 0,20% anual, según la información comparativa de comisiones de planes de pensiones publicada por BBVA.
<a id="como-leer-el-documento-del-plan"></a>
Cómo leer el documento del plan
Consulta el documento de datos fundamentales para el partícipe y el reglamento del fondo. La etiqueta “sin comisiones” puede describir una bonificación temporal, excluir un coste concreto o dejar fuera los gastos de otros vehículos en los que invierte el plan.
Revisa estos cinco puntos:
- Comisión de gestión. Comprueba el porcentaje anual y la base sobre la que se calcula.
- Comisión de depositaría. Verifica si existe y cuál es su importe efectivo.
- Gastos corrientes. Identifica los costes de fondos, ETF u otros vehículos utilizados por el plan.
- Otros gastos imputables. Busca auditoría, corretaje, compraventa de activos y cambio de divisa.
- Categoría del fondo. Confirma que el límite aplicado coincide con su política de inversión.
La DGSFP ha normalizado parte de esta información mediante la Circular 2/2024, de 18 de diciembre de 2024, sobre modelos de comisiones y otros gastos imputables. La comunicación oficial de la DGSFP sobre la Circular 2/2024 permite identificar el criterio utilizado para presentar estos costes y facilita comparaciones más homogéneas.
El límite legal marca un techo, no un precio razonable. Un plan puede situarse por debajo del máximo y seguir siendo caro frente a alternativas con la misma categoría y riesgo. Para calcular el impacto a 10, 20 o 30 años, compara lo que el producto descuenta realmente y no solo el porcentaje que la norma permite.
<a id="como-una-decima-de-comision-cambia-tu-ahorro-final-a-10-20-y-30-anos"></a>
Cómo una décima de comisión cambia tu ahorro final a 10 20 y 30 años
Una comisión anual se aplica repetidamente sobre el patrimonio y reduce la cantidad que continúa invertida. Para aislar su efecto, una simulación homogénea puede mantener constante la aportación inicial y la rentabilidad bruta, y modificar únicamente el coste. La fórmula simplificada consiste en capitalizar el rendimiento bruto menos la comisión durante el periodo analizado.
La infografía siguiente utiliza una aportación inicial de 10.000 € y una rentabilidad bruta anual del 4%, con dos niveles de comisión. Las cifras proceden de la simulación indicada en el material de referencia, no de una promesa de rentabilidad futura.
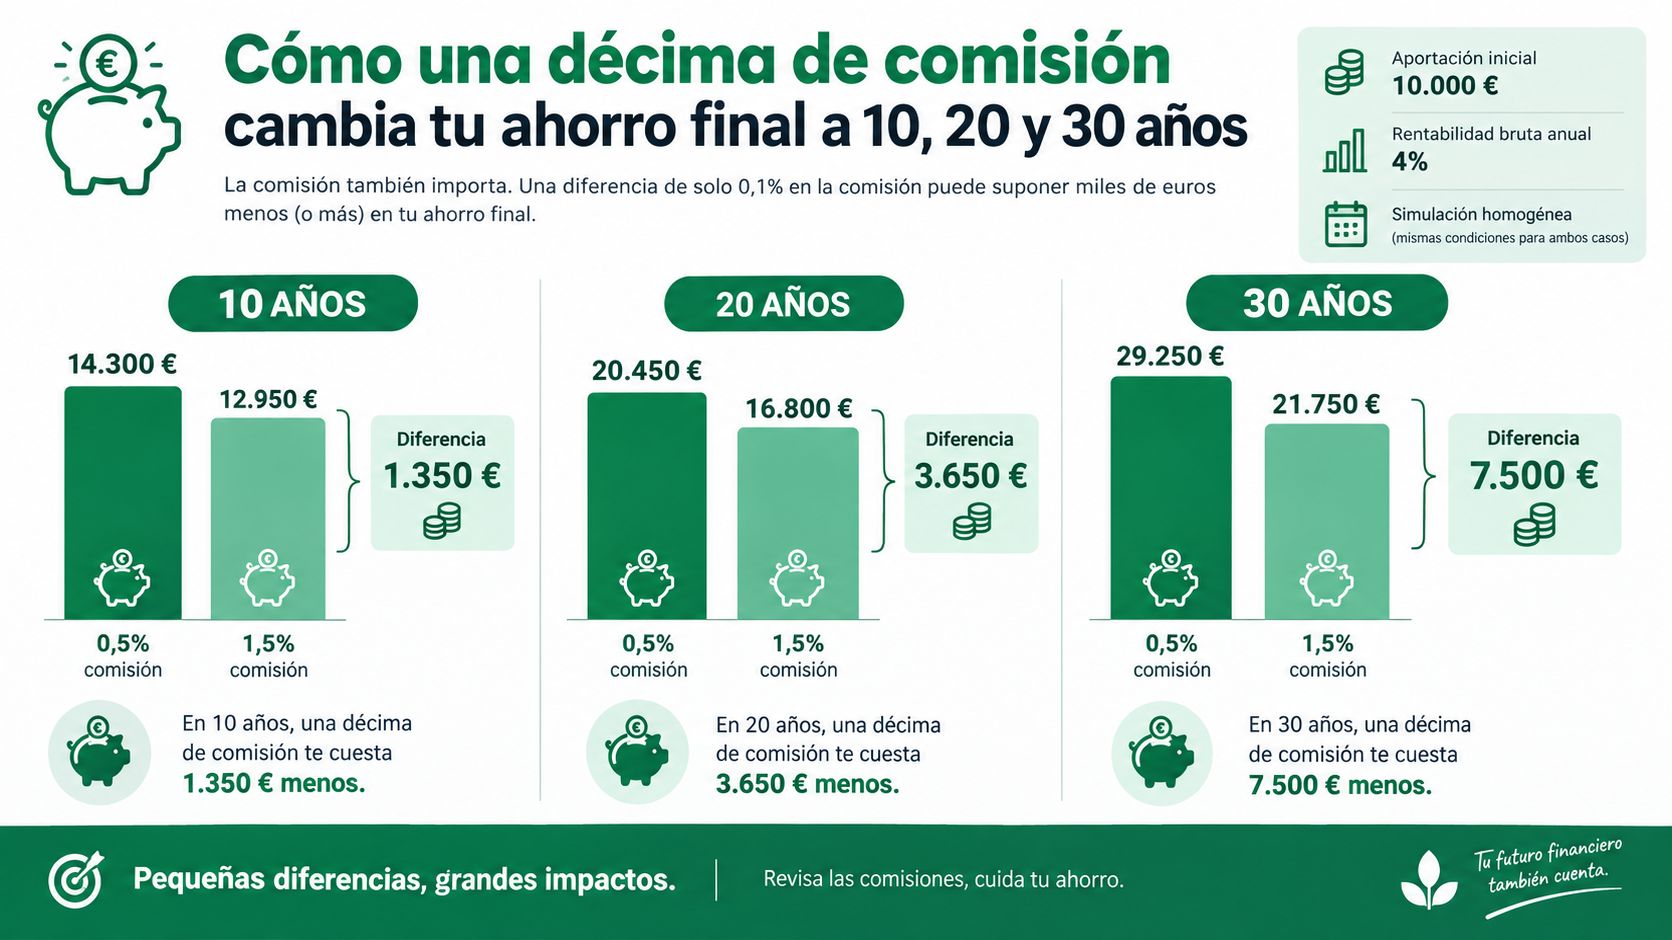
| Horizonte | Con 0,5% de comisión | Con 1,5% de comisión | Diferencia |
|---|---|---|---|
| 10 años | 14.300 € | 12.950 € | 1.350 € |
| 20 años | 20.450 € | 16.800 € | 3.650 € |
| 30 años | 29.250 € | 21.750 € | 7.500 € |
La diferencia entre ambas alternativas es de un punto porcentual anual, pero el resultado no crece de forma lineal. A 10 años, la separación ya alcanza 1.350 € en la simulación. A 30 años llega a 7.500 €, porque el dinero que no se ha descontado también habría podido generar rendimiento.
La comisión no solo resta dinero este año. También elimina la capacidad de ese dinero para seguir invertido durante los años siguientes.
<a id="como-aplicar-la-logica-a-cada-perfil"></a>
Cómo aplicar la lógica a cada perfil
Para un perfil conservador, una diferencia de costes puede ser especialmente relevante si la rentabilidad bruta esperada es contenida. Un coste elevado consume una parte mayor del rendimiento disponible, aunque el plan presente una evolución estable.
En un perfil moderado, compara fondos mixtos con una exposición al riesgo semejante. No atribuyas automáticamente una mejor rentabilidad a la gestora si la diferencia puede proceder de una cartera más arriesgada o de un periodo favorable para determinados activos.
En renta variable, el horizonte suele permitir soportar más variación, pero no elimina el coste. La comparación debe centrarse en la rentabilidad neta, la diversificación, la política de inversión y los gastos internos, no únicamente en la comisión de gestión.
Puedes reproducir escenarios con una calculadora de planes de pensiones, cambiando aportaciones, horizonte y coste para observar cómo varía el resultado. La proyección sirve para medir sensibilidad, no para garantizar una cifra final.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/ln2o-Fu_kVc" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="comparativa-detallada-por-perfiles-y-gestoras-con-tablas-claras"></a>
Comparativa detallada por perfiles y gestoras con tablas claras
El nombre de la gestora no permite comparar dos planes por sí solo. La referencia válida es un producto de la misma categoría, con una política de inversión y un nivel de riesgo semejantes. Solo entonces puede evaluarse si una gestora bancaria tradicional, una independiente indexada o una gestora activa justifica el coste que aplica.
Los documentos oficiales de cada plan permiten identificar las comisiones comunicadas, aunque no siempre presentan la misma estructura ni incluyen los gastos con igual detalle. Por eso, esta tabla sirve para ordenar la revisión sin atribuir tarifas concretas a grupos de entidades.
| Perfil y gestora | Comisión gestión | Comisión depositaría | Coste total estimado | Impacto a 20 años |
|---|---|---|---|---|
| Renta fija, banca tradicional | Dato oficial del plan | Dato oficial del plan | Gestión + depositaría + otros gastos identificados | Simular con coste neto |
| Renta fija mixta, banca tradicional | Dato oficial del plan | Dato oficial del plan | Revisar gastos corrientes y operaciones | Simular con coste neto |
| Renta variable, banca tradicional | Dato oficial del plan | Dato oficial del plan | Añadir costes de activos subyacentes | Simular con coste neto |
| Renta fija o mixta, gestora independiente indexada | Dato oficial del plan | Dato oficial del plan | Verificar documentos del producto | Simular con coste neto |
| Gestión activa independiente | Dato oficial del plan | Dato oficial del plan | Revisar rotación y gastos indirectos | Simular con coste neto |
<a id="que-columnas-mirar-primero"></a>
Qué columnas mirar primero
La categoría y el riesgo van antes que la rentabilidad histórica. Un plan puede cobrar menos porque mantiene una cartera mucho más conservadora, de modo que comparar resultados sin ajustar el riesgo distorsiona la conclusión. Después suma gestión y depositaría, pero conserva una columna separada para los demás gastos identificados.
En planes individuales, los límites máximos sitúan la gestión en el 0,85% en renta fija, el 1,30% en renta fija mixta y el 1,50% en renta variable, con una depositaría máxima del 0,20%, según la referencia normativa y comparativa de BBVA. La distancia entre los extremos de gestión puede llegar a 65 puntos básicos. Ese límite sirve para detectar productos caros, pero no demuestra que un plan ofrezca mejor o peor resultado.
Para traducir la diferencia a dinero, aplica el coste neto a la aportación y al horizonte previstos. Una décima adicional reduce el saldo a 10, 20 y 30 años, porque el importe que sale cada año deja de generar rendimiento. La comparación debe mostrar esos tres escenarios, no solo el porcentaje anual. Si dos planes tienen riesgos equivalentes, el que conserva más capital después de cada plazo parte con una ventaja medible.
<a id="el-dato-que-cambia-la-interpretacion"></a>
El dato que cambia la interpretación
La distribución también influye en los costes. Un informe de la DGSFP registró en 2015 una gestión media del 1,14% en planes personales, frente al 0,23% en planes de empleo. La diferencia ayuda a explicar por qué el nombre de la gestora no basta para valorar el precio de un plan.
Los informes sectoriales citados en la documentación de la DGSFP recogen una rentabilidad media anualizada del 2,91% a 15 años para fondos o planes de pensiones en España, frente al 5,34% del IBEX 35 y al 3,99% de la deuda pública española a 15 años. Son referencias con riesgos y composiciones diferentes, por lo que no permiten elegir directamente un plan. Sí muestran la pregunta que debe responder la tabla: cuánto rendimiento bruto permanece después de las comisiones y durante cuánto tiempo.
Una gestora activa puede aportar una cartera distinta, mientras que una indexada puede reducir la intervención y simplificar la estructura. La decisión depende del riesgo, la rentabilidad neta y el coste acumulado, no de la etiqueta comercial.
<a id="coste-total-real-mas-alla-de-la-comision-de-gestion-y-depositaria"></a>
Coste total real más allá de la comisión de gestión y depositaría
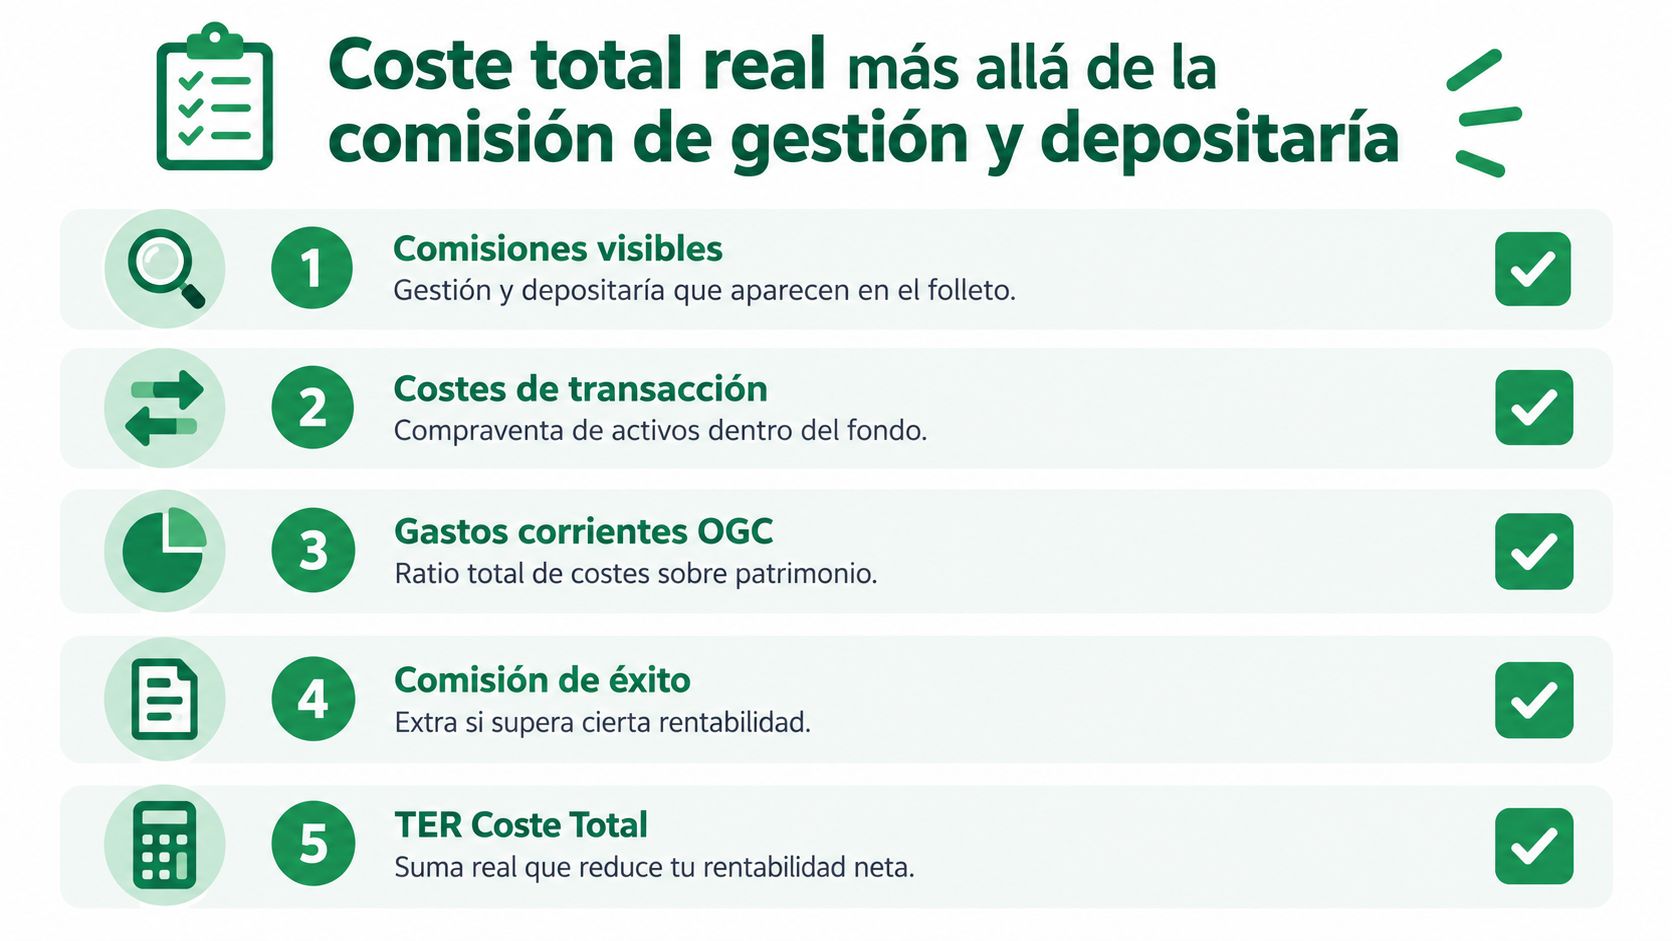
Una comisión de gestión baja no garantiza el menor coste. El plan puede invertir mediante fondos u otros vehículos, operar con frecuencia o asumir gastos que no aparecen en el titular comercial. Para comparar de forma útil, hay que medir cuánto reduce el coste total la rentabilidad neta a 10, 20 y 30 años.
La comparativa divulgativa sobre comisiones máximas y coste total advierte de un problema habitual: muchas tablas solo muestran gestión y depositaría, sin convertir el conjunto de gastos a euros ni tratar de forma homogénea los costes indirectos. Dos planes dentro de los límites legales pueden producir saldos finales distintos si uno incorpora más gastos internos.
<a id="el-coste-invisible-de-la-estructura-de-inversion"></a>
El coste invisible de la estructura de inversión
Un plan que compra activos directamente tiene una estructura diferente de otro que utiliza fondos o ETF. En este último, la persona partícipe debe revisar también los gastos corrientes de los vehículos utilizados. Una comisión visible inferior puede convivir con un coste total mayor.
Antes de considerar barato un plan, revisa:
- Gastos de transacción. Incluyen las operaciones de compraventa de la cartera.
- Auditoría y administración. Pueden figurar entre otros gastos imputables.
- Costes de cambio de divisa. Tienen importancia si la cartera invierte fuera del área del euro.
- Gastos corrientes de activos subyacentes. Se descuentan dentro de los fondos u otros vehículos.
- Coste total. Resume el efecto sobre la rentabilidad neta cuando el documento lo calcula de forma completa.
El documento de datos fundamentales suele permitir localizar estos conceptos. Si solo aparecen gestión y depositaría, no deduzcas que no existen más costes. Busca términos como “gastos corrientes”, “otros gastos”, “costes de transacción” o referencias a instrumentos subyacentes.
El TER y su relación con los gastos corrientes ayudan a interpretar qué parte del rendimiento se descuenta antes de que el resultado llegue al partícipe. La comparación debe llevar esa métrica a euros y cruzarla con el plazo previsto, porque una diferencia pequeña cada año puede ampliar la brecha entre saldos a 10, 20 y 30 años.
Un plan “barato” es el que deja más rentabilidad neta después de todos los costes, no necesariamente el que anuncia la comisión de gestión más baja.
<a id="metodologia-para-comparar-tu-plan-actual-con-mas-de-500-alternativas"></a>
Metodología para comparar tu plan actual con más de 500 alternativas
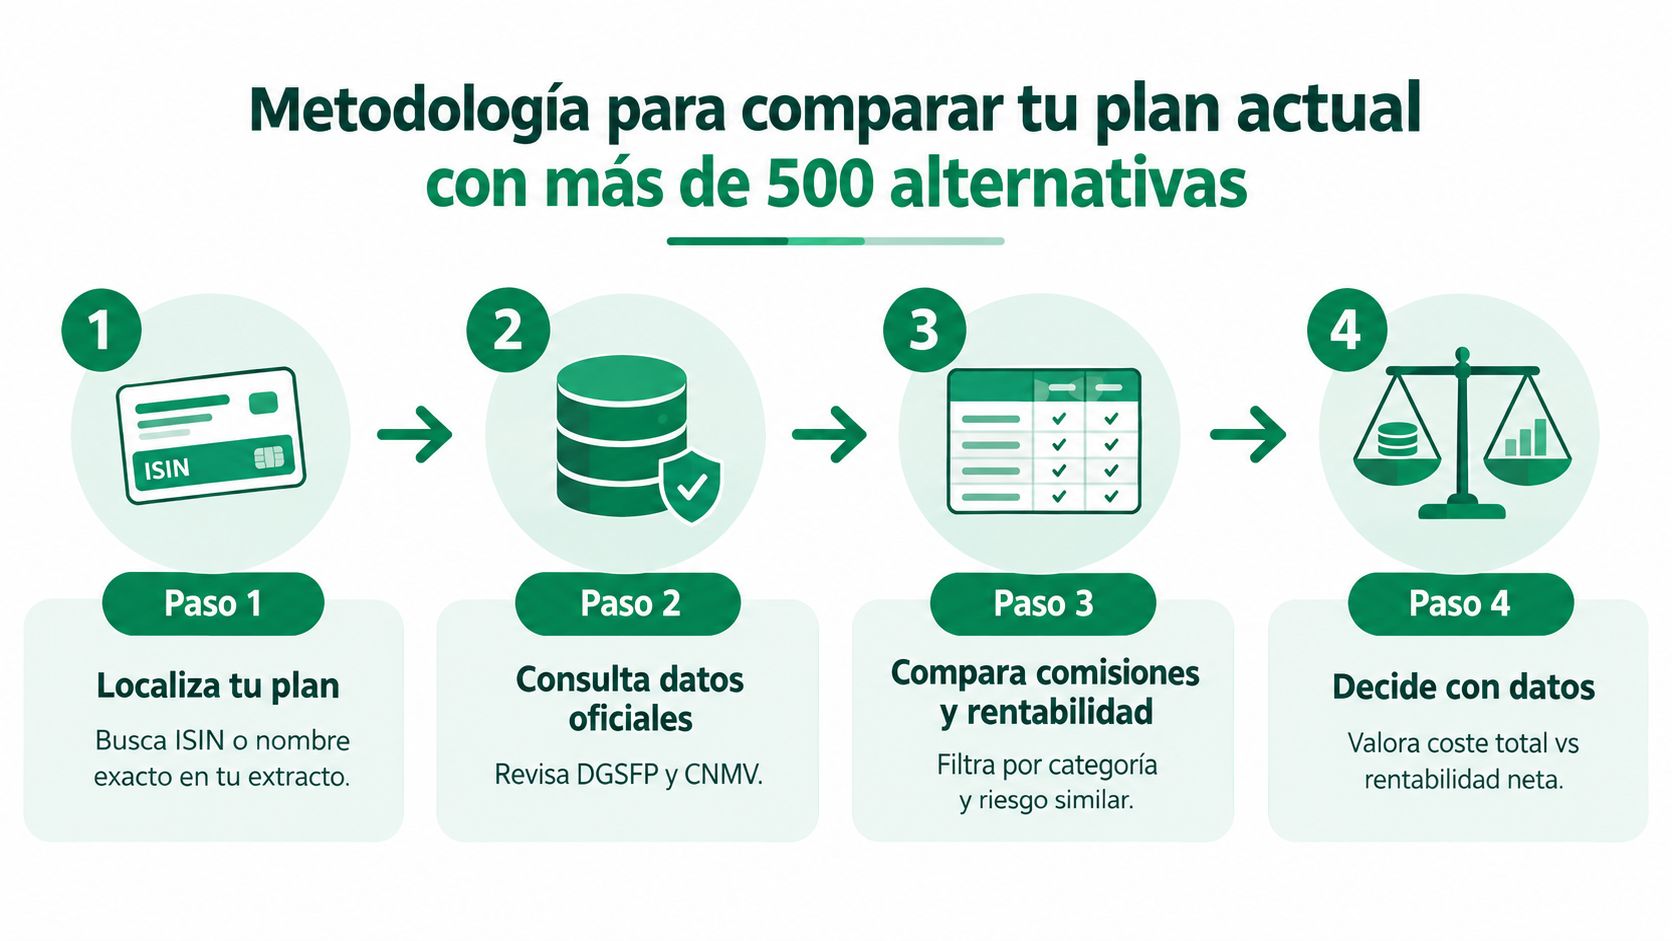
Una comparación rigurosa necesita un procedimiento repetible. No basta con buscar el plan con la mayor rentabilidad reciente, porque una clasificación puede cambiar cuando cambia el mercado o cuando se comparan carteras con riesgos diferentes.
<a id="paso-1"></a>
Paso 1
Localiza el nombre exacto del plan y su ISIN o código identificativo en el extracto. El nombre comercial puede cambiar según la entidad distribuidora, mientras que el identificador permite encontrar el producto correcto y evitar comparar una versión distinta.
<a id="paso-2"></a>
Paso 2
Consulta la plataforma oficial de la DGSFP para revisar comisiones y rentabilidades comunicadas. La Circular 2/2024 impulsó modelos normalizados para comisiones y otros gastos, y la DGSFP mantiene una plataforma pública activa con actualizaciones recientes en septiembre de 2026, según la información oficial de la Circular 2/2024 de la DGSFP.
<a id="paso-3"></a>
Paso 3
Filtra las alternativas por categoría y riesgo. Compara renta fija con renta fija, mixtos con mixtos y renta variable con renta variable. Después coloca en columnas separadas la comisión de gestión, la depositaría, los gastos corrientes y cualquier otro coste identificable.
<a id="paso-4"></a>
Paso 4
Calcula la rentabilidad neta y proyecta el efecto en el horizonte que corresponda a tu situación. Una persona próxima a la jubilación debe prestar atención a la volatilidad y a la liquidez, mientras que un ahorrador con un horizonte largo puede valorar de otra forma la exposición a renta variable, siempre que comprenda las oscilaciones.
Evita dos sesgos. El primero consiste en elegir el producto que lideró un periodo reciente. El segundo consiste en tratar el límite legal como si fuera la tarifa normal del mercado. La plataforma pública sirve para obtener datos comparables, pero la decisión exige interpretar categoría, riesgo, costes y consistencia de la estrategia.
<a id="recomendaciones-practicas-para-traspasar-o-mantener-tu-plan-de-pensiones"></a>
Recomendaciones prácticas para traspasar o mantener tu plan de pensiones
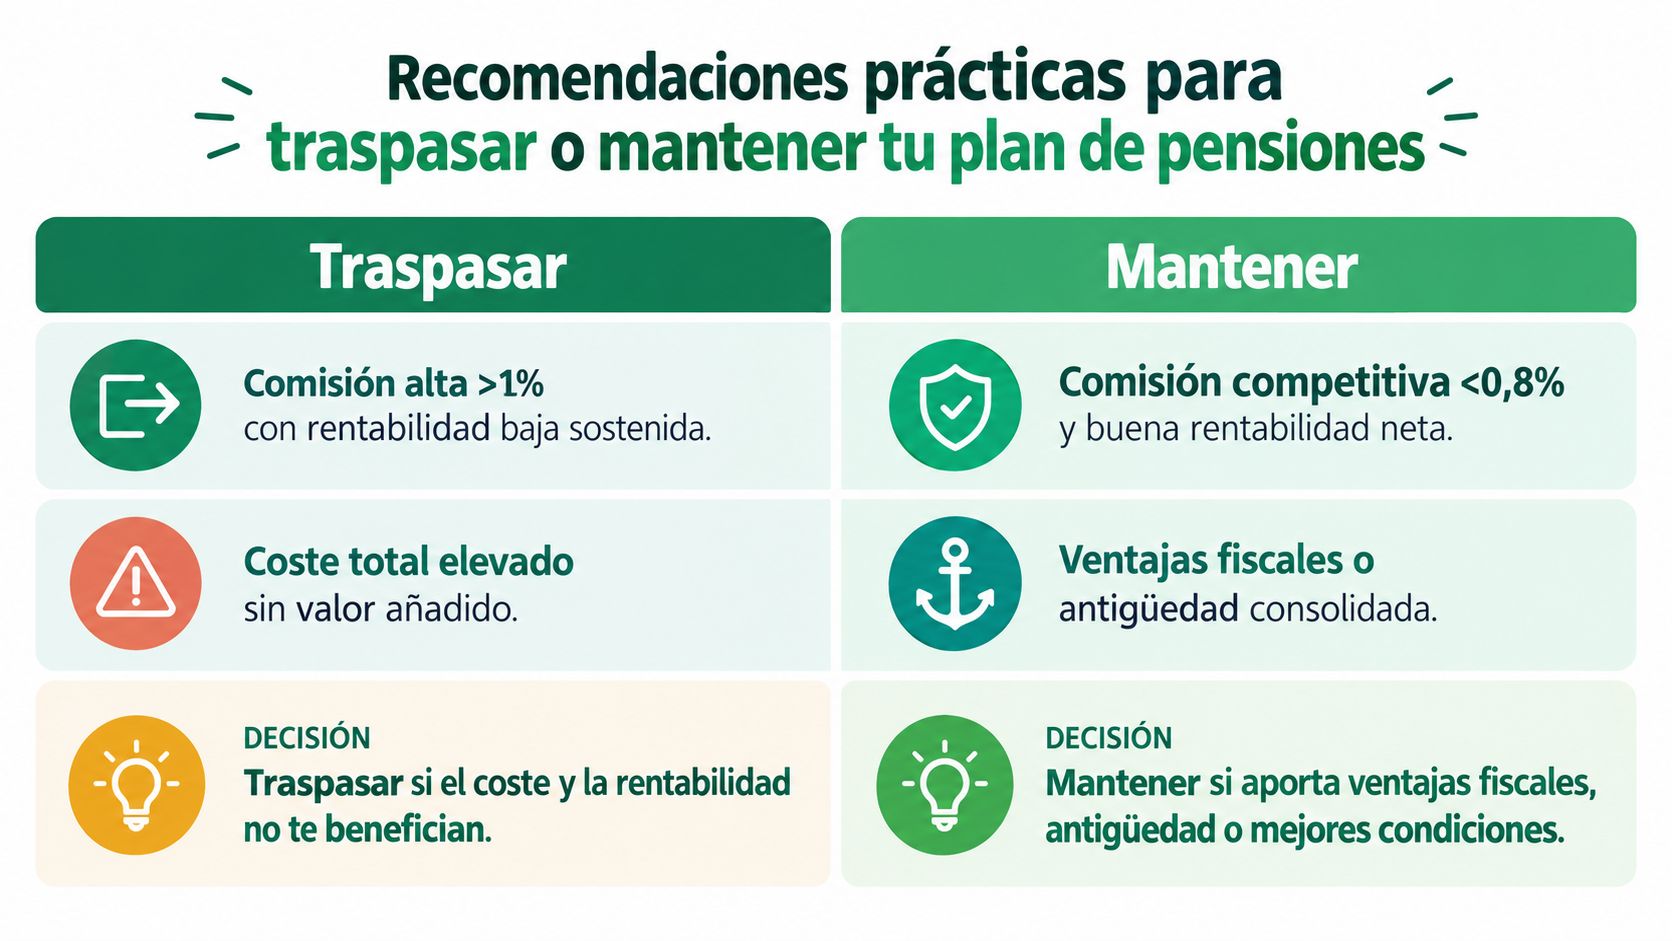
Traspasar no siempre es mejor que mantener. La decisión suele tener sentido cuando el plan antiguo cobra una comisión alta, ofrece una rentabilidad neta mediocre y no aporta una característica específica que justifique permanecer. También es razonable mantenerlo cuando presenta una estructura competitiva, una cartera adecuada o una garantía que el nuevo producto no ofrece.
Los traspasos entre planes de pensiones conservan la antigüedad fiscal, un aspecto relevante para quien lleva años acumulando ahorro. La guía práctica sobre el traspaso de un plan de pensiones permite revisar el procedimiento y la documentación antes de iniciar el cambio.
<a id="matriz-de-decision"></a>
Matriz de decisión
| Perfil | Puede favorecer el traspaso | Puede favorecer mantener |
|---|---|---|
| Ahorrador joven | Coste alto, rentabilidad neta débil y horizonte largo | Estrategia adecuada y costes ya competitivos |
| Persona próxima a la jubilación | Cartera demasiado arriesgada o costes que no aportan valor | Renta garantizada o perfil conservador específico |
| Autónomo | Plan bancario caro frente a una alternativa comparable | Ventaja concreta que encaje con su planificación fiscal |
| Partícipe con plan antiguo | Falta de información y costes difíciles de justificar | Condiciones contractuales que conviene revisar antes de moverlo |
No decidas solo por una diferencia de rentabilidad de un año. Comprueba si existe una renta garantizada, una penalización implícita, una política de inversión particular o una condición que desaparecería con el traspaso. El cambio puede ser gratuito y conservar la antigüedad fiscal, pero eso no convierte cualquier alternativa en adecuada.
Prepara el último extracto, el nombre exacto del plan, el identificador disponible y la información sobre beneficiarios. Revisa después que el nuevo producto refleje correctamente el importe y la antigüedad. El objetivo no es cambiar por cambiar, sino dejar de pagar un coste que no se justifica frente a una alternativa comparable.
Arca Digital permite localizar el plan actual, comparar sus comisiones y rentabilidad con más de 500 alternativas y gestionar el traspaso sin coste, manteniendo la antigüedad fiscal mediante un proceso digital. Consulta Arca Digital para obtener un diagnóstico de tu plan antes de decidir si mantenerlo o cambiarlo.