Planes de pensiones de empleo normativa 2026
Guía sobre la planes de pensiones de empleo normativa en 2026. Requisitos legales, obligaciones de la empresa, límites fiscales y pasos para su constitución.
A 31 de diciembre de 2024, los planes de pensiones de empleo simplificados ya reunían 661.129 cuentas de partícipes y acumulaban 369,1 millones de euros en cuenta de posición, según el boletín trimestral de la Dirección General de Seguros y Fondos de Pensiones. La cifra cambia la pregunta que deben hacerse muchas empresas: ya no se trata de saber si los planes de empleo son una herramienta reservada a grandes corporaciones, sino de entender cómo se administran correctamente desde el acuerdo inicial hasta la conciliación de la nómina.
La normativa de planes de pensiones de empleo ha abierto el acceso a pymes, autónomos y colectivos sectoriales, pero la ley no procesa altas, no corrige nóminas y no responde a los trabajadores cuando una aportación no coincide. El cumplimiento real depende de responsabilidades bien asignadas, datos consistentes y evidencias auditables.
Índice
- El auge de los planes de empleo simplificados
- Arquitectura legal de los planes de pensiones de empleo
- Diferencias entre el plan tradicional y el simplificado
- Límites de aportación y fiscalidad vigente
- Trámites de constitución y puesta en marcha
- Obligaciones operativas y riesgos de cumplimiento diario
- La Comisión de Control y los órganos de supervisión
- Checklist de cumplimiento normativo para la empresa
- Matriz de referencia rápida de obligaciones y plazos
<a id="el-auge-de-los-planes-de-empleo-simplificados"></a>
El auge de los planes de empleo simplificados
La expansión se aceleró en el último trimestre de 2024. La cuenta de posición pasó de 244 millones de euros en septiembre a 369,1 millones en diciembre, un aumento del 51,3 %. En el mismo periodo, las cuentas de partícipes subieron de 569.506 a 661.129, y los planes simplificados pasaron de representar el 21 % al 23,4 % del total de cuentas de los planes de empleo, según el mismo boletín trimestral de la DGSFP.
La reforma de la Ley 12/2022, de 30 de junio, creó dos instrumentos para ampliar la previsión social empresarial: los fondos de pensiones de empleo de promoción pública abiertos y los planes de pensiones de empleo simplificados. Estos últimos acercan el ahorro colectivo a trabajadores autónomos, socios trabajadores de cooperativas y personas cubiertas por acuerdos colectivos sectoriales. Su alcance supera el modelo ligado exclusivamente a una gran empresa.
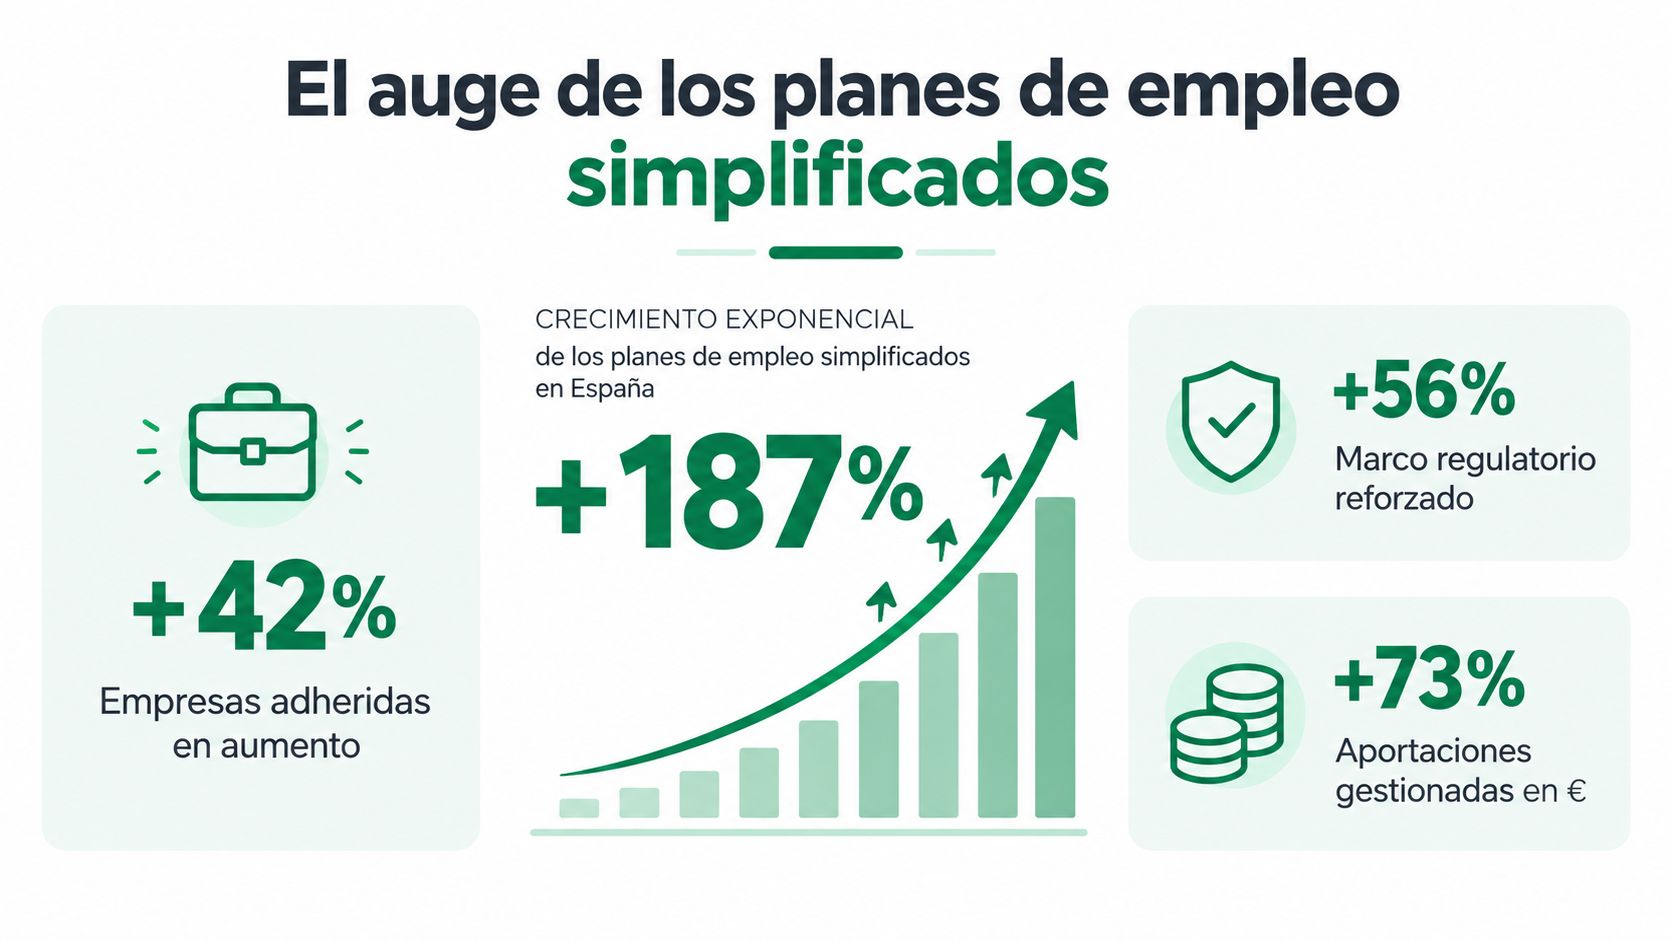
El crecimiento patrimonial muestra adopción, no acredita por sí solo una gestión correcta. Una empresa puede incorporarse a una estructura colectiva y mantener errores en las altas, los cambios salariales o las aportaciones pendientes. Ahí aparece la diferencia entre tener acceso jurídico al sistema y poder administrarlo sin fallos diarios.
<a id="la-implantacion-no-termina-con-la-adhesion"></a>
La implantación no termina con la adhesión
El proceso queda realmente implantado cuando la aportación correcta aparece en la nómina, se transfiere a la entidad correspondiente, se comunica al trabajador y puede reconstruirse con documentos coherentes.
Para conseguirlo, Recursos Humanos, la asesoría laboral, el proveedor de nóminas, la gestora y la comisión de control necesitan un circuito común. Cada parte debe saber quién comunica las altas, quién valida los importes, quién controla las transferencias y quién conserva la evidencia. Sin ese reparto, una incidencia salarial puede convertirse en una aportación incorrecta o en una reclamación difícil de resolver.
La digitalización reduce tareas manuales, pero no sustituye la revisión de las especificaciones ni la comprobación de que cada movimiento coincide con la realidad laboral. El riesgo operativo aparece precisamente entre la firma del acuerdo y la conciliación de la nómina, donde pequeñas diferencias de datos pueden repetirse durante varios ciclos.
<a id="arquitectura-legal-de-los-planes-de-pensiones-de-empleo"></a>
Arquitectura legal de los planes de pensiones de empleo
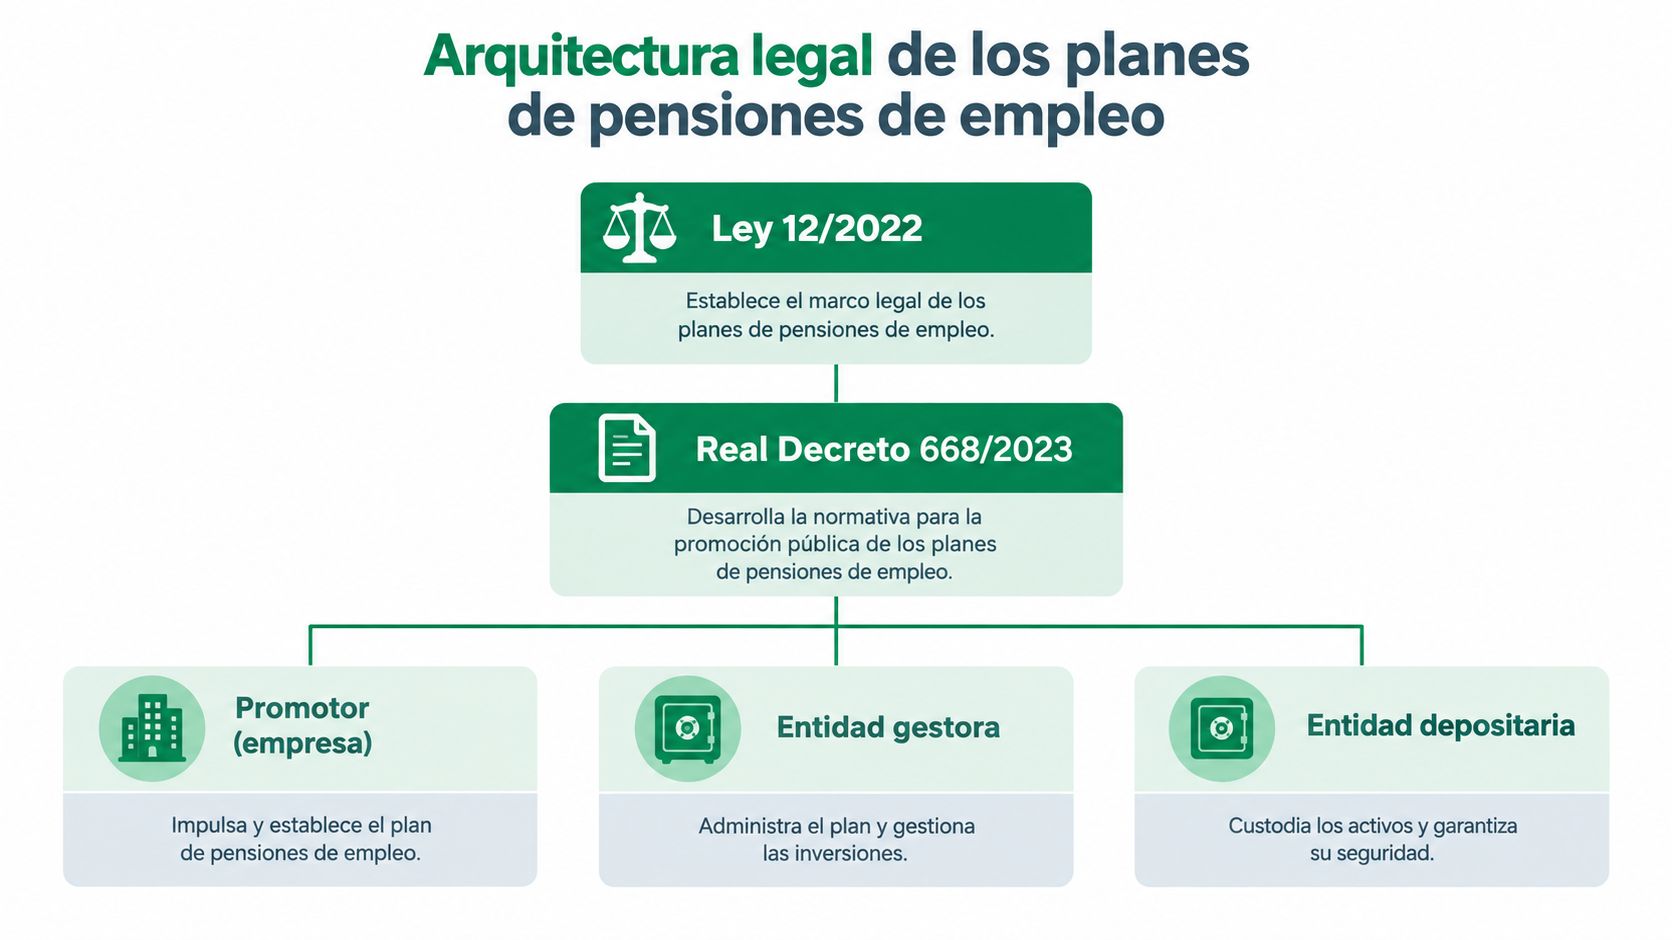
La base del sistema está en la Ley 12/2022, que modificó el texto refundido de la Ley de Regulación de los Planes y Fondos de Pensiones, aprobado por el Real Decreto Legislativo 1/2002. Su finalidad fue ampliar la previsión social empresarial mediante estructuras colectivas con una entrada más sencilla para empresas y trabajadores.
Los planes simplificados pueden integrarse en fondos de promoción pública o en fondos de promoción privada elegidos por sus promotores. Para la contingencia de jubilación, el marco refundido establece que deben ser de aportación definida. Esto permite conocer el compromiso económico de la empresa, aunque el resultado final del ahorro depende de las aportaciones realizadas y de la evolución de las inversiones.
<a id="que-desarrollo-el-real-decreto-6682023"></a>
Qué desarrolló el Real Decreto 668/2023
El Real Decreto 668/2023 modificó el Reglamento de planes y fondos de pensiones aprobado por el Real Decreto 304/2004. Su función práctica es convertir los principios legales en procedimientos de funcionamiento, información, control y supervisión.
Para la empresa, esto se traduce en varias exigencias:
- Identificación: mantener datos coherentes de partícipes y beneficiarios.
- Aportaciones: calcular, transferir y conciliar las contribuciones de empresa y trabajador.
- Información: facilitar comunicaciones previas y periódicas sobre derechos, riesgos, rentabilidad y gastos.
- Incidencias: documentar modificaciones, movilizaciones, prestaciones y correcciones.
- Supervisión: permitir que los órganos de control accedan a la información necesaria.
La arquitectura tiene varios actores. El promotor impulsa el plan y asume las decisiones que le correspondan. La entidad gestora administra el fondo y la entidad depositaria custodia los activos y participa en los controles previstos. La comisión de control supervisa el funcionamiento conforme a las especificaciones.
En los fondos de promoción pública abiertos, la Ley 12/2022 creó una Comisión Promotora y de Seguimiento y una Comisión de Control Especial única. La Orden ISM/1198/2023 completa aspectos organizativos de estas comisiones. La empresa no necesita memorizar toda la estructura, pero sí saber a qué órgano corresponde cada decisión y qué documentos debe conservar.
<a id="diferencias-entre-el-plan-tradicional-y-el-simplificado"></a>
Diferencias entre el plan tradicional y el simplificado
El plan tradicional y el simplificado persiguen una finalidad similar, pero exigen una capacidad organizativa distinta. El primero suele requerir que la empresa o el grupo promotor construya y mantenga una estructura propia. El segundo aprovecha una arquitectura colectiva diseñada para reducir la complejidad de promoción y facilitar la incorporación de colectivos amplios.
La modalidad simplificada encaja especialmente cuando la empresa quiere ofrecer previsión social sin crear desde cero todos los mecanismos de negociación, gobierno y administración. Eso no elimina las obligaciones de nómina, comunicación y control. Solo desplaza parte de la complejidad hacia una estructura común.
| Característica | Plan tradicional | Plan simplificado |
|---|---|---|
| Promoción | La empresa o el grupo promotor organiza el plan | Se apoya en una estructura simplificada y colectiva |
| Complejidad inicial | Mayor necesidad de diseño, negociación y documentación propia | Menor carga de promoción para colectivos habilitados |
| Integración | Puede vincularse a una empresa o grupo concreto | Puede alcanzar colectivos sectoriales, autónomos y otros grupos previstos |
| Gobernanza | Comisión de control propia conforme al plan | Gobernanza vinculada a la estructura del fondo o plan correspondiente |
| Aportaciones | Se configuran en las especificaciones del plan | Se aplican conforme a las reglas del plan simplificado |
| Administración | Más tareas internas para la empresa | Parte de la infraestructura se comparte |
| Flexibilidad | Mayor margen para diseñar reglas propias | Mayor estandarización y menor libertad de configuración |
| Riesgo operativo | La empresa soporta más coordinación directa | La empresa sigue respondiendo de los datos y de la nómina |
<a id="como-elegir-sin-simplificar-demasiado"></a>
Cómo elegir sin simplificar demasiado
La decisión no debe basarse solo en el tamaño de la plantilla. Una empresa pequeña con reglas salariales complejas puede tener más riesgo operativo que otra mayor con nóminas homogéneas. También importan el convenio aplicable, la existencia de representación de los trabajadores, la capacidad del proveedor de nóminas y el nivel de servicio de la gestora.
El plan tradicional puede ser adecuado cuando la empresa necesita reglas muy específicas, tiene capacidad para sostener una comisión de control activa y acepta asumir más trabajo documental. El simplificado suele ser más práctico cuando la prioridad es incorporarse a una infraestructura ya articulada.
Lo que no funciona es elegir la modalidad por la etiqueta de “fácil” y dejar sin dueño las tareas recurrentes. La simplificación jurídica no convierte una nómina incorrecta en una aportación válida.
<a id="limites-de-aportacion-y-fiscalidad-vigente"></a>
Límites de aportación y fiscalidad vigente
La fiscalidad debe revisarse antes de fijar la política de aportaciones, no después de cerrar el ejercicio. En el régimen descrito por la Ley 22/2021, el límite general de aportación con reducción para planes individuales es de 1.500 euros anuales, mientras que el sistema de empleo puede añadir hasta 8.500 euros, dentro de las condiciones legales aplicables. El límite conjunto potencial es de 10.000 euros, siempre respetando también el límite del 30 % de los rendimientos netos del trabajo y de actividades económicas, según la información normativa sobre deducibilidad de aportaciones en el Impuesto sobre Sociedades.
<a id="que-debe-revisar-la-empresa"></a>
Qué debe revisar la empresa
La contribución empresarial puede ser gasto deducible en el Impuesto sobre Sociedades cuando cumple los requisitos correspondientes. El tratamiento no depende únicamente de que el dinero se transfiera a un plan, sino de que la aportación esté correctamente documentada, imputada y dentro de los límites aplicables.
Recursos Humanos y Finanzas deberían comprobar:
- Aportación comprometida: qué cantidad o fórmula establece el acuerdo.
- Aportación efectiva: qué se ha calculado y transferido en cada periodo.
- Aportación del trabajador: si existe, cómo se descuenta y cómo se concilia.
- Límites fiscales: si el conjunto de aportaciones conserva derecho a reducción.
- Información en nómina: si el recibo refleja correctamente los conceptos aplicables.
<a id="que-debe-entender-el-trabajador"></a>
Qué debe entender el trabajador
La reducción fiscal no significa que la aportación sea gratuita ni que el trabajador recupere automáticamente la misma cantidad en su declaración. La aportación reduce la base imponible dentro de los límites, pero el efecto depende de la situación fiscal individual.
También hay que separar tres conceptos: aportación, derecho consolidado y rentabilidad. La primera es el dinero ingresado. El segundo es el valor económico reconocido al partícipe conforme al plan. La tercera depende de la evolución de las inversiones y puede ser positiva o negativa.
Una política responsable no promete una cifra universal de ahorro fiscal. Entrega simulaciones condicionadas, explica los límites y advierte de que las aportaciones que excedan el margen con derecho a reducción pueden no producir el efecto esperado.
<a id="tramites-de-constitucion-y-puesta-en-marcha"></a>
Trámites de constitución y puesta en marcha
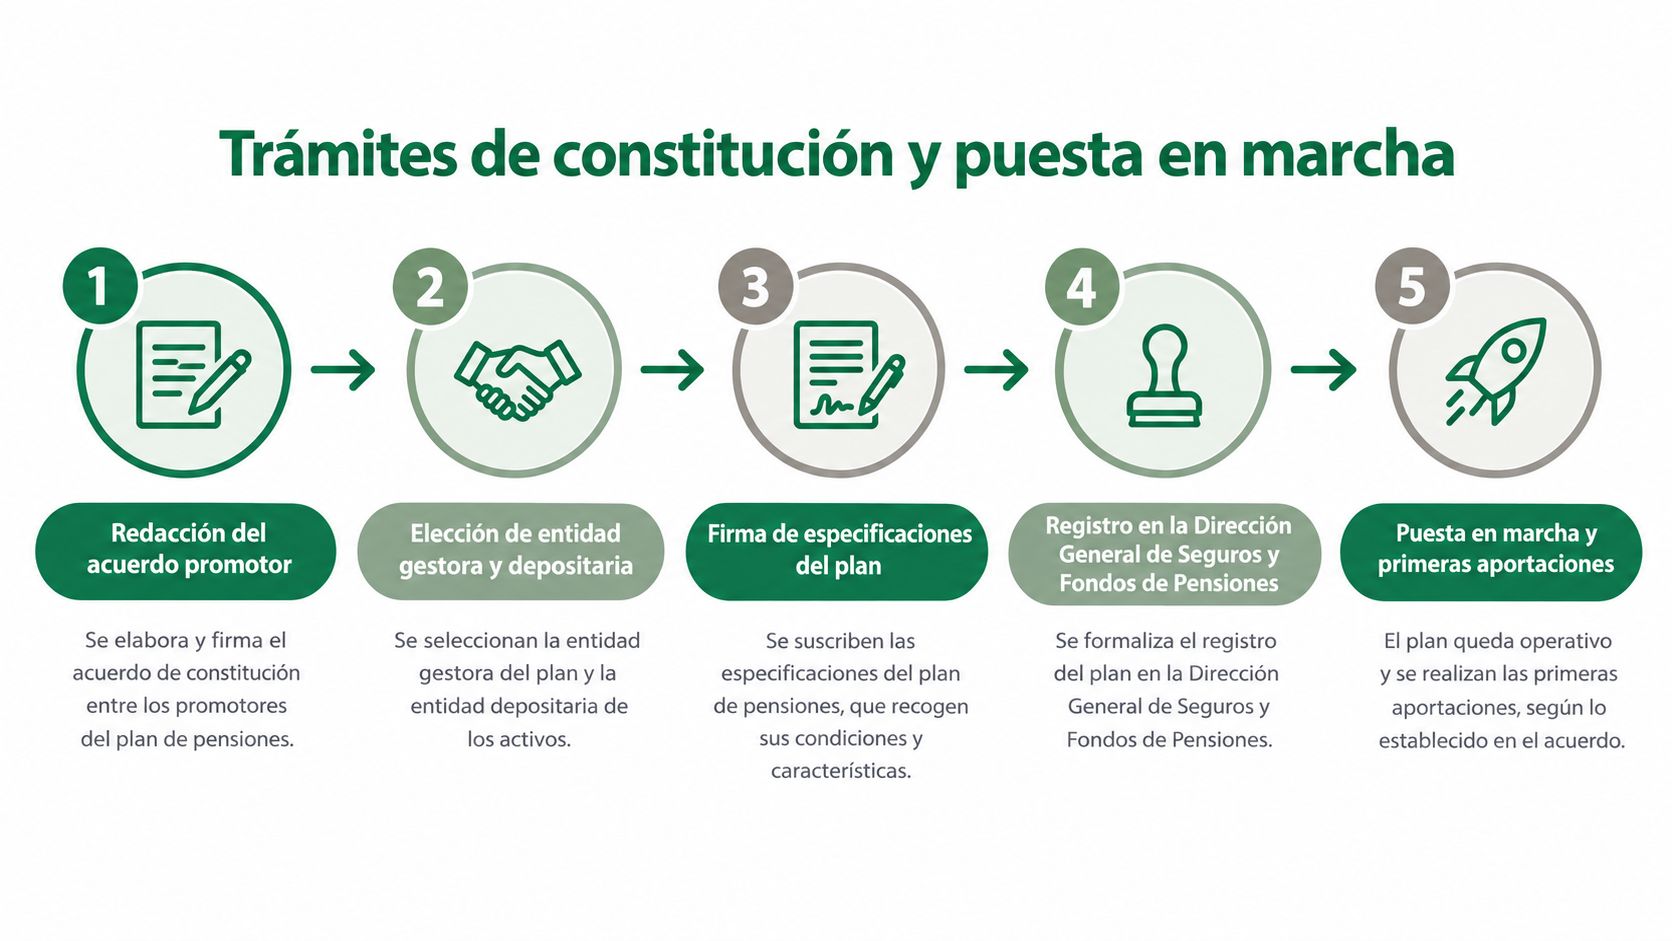
La constitución suele atascarse antes del registro, cuando nadie ha cerrado el reparto de funciones. El promotor quiere avanzar, la asesoría necesita especificaciones, la gestora solicita datos y el proveedor de nóminas espera reglas definitivas. Un calendario útil debe asignar responsable y evidencia a cada hito.
<a id="los-cinco-hitos-que-deben-quedar-cerrados"></a>
Los cinco hitos que deben quedar cerrados
- Acuerdo promotor. Define la intención de implantar el plan, el colectivo afectado, las aportaciones y el marco de negociación.
- Elección de gestora y depositaria. Revisa servicio, política de inversión, información, controles y capacidad de integración.
- Especificaciones. Fija las reglas de adhesión, aportación, movilización, cobro, información y gobierno.
- Registro. Presenta la documentación ante la Dirección General de Seguros y Fondos de Pensiones conforme al procedimiento aplicable.
- Arranque. Configura las altas, valida los datos de nómina, informa a la plantilla y ejecuta las primeras aportaciones.
El acuerdo inicial debe responder a preguntas concretas. ¿Quién entra? ¿Desde qué fecha? ¿La aportación es fija, proporcional o condicionada? ¿Qué ocurre con una baja, una excedencia o una incapacidad temporal? Si estas decisiones quedan abiertas, el problema reaparecerá en cada nómina.
La documentación debe mantenerse alineada. Un trabajador no debería figurar con una fecha de alta en Recursos Humanos, otra en la gestora y una tercera en el fichero de nóminas. La trazabilidad empieza antes de la primera aportación.
Para profundizar en la puesta en marcha y en la gestión digital, puede consultarse la guía práctica sobre planes de pensiones de empleo.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/gsicvmWpHM8" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe>La tecnología puede acortar tareas administrativas y centralizar la documentación, pero no debe utilizarse para ocultar decisiones pendientes. Antes de automatizar, hay que aprobar las reglas y probar casos reales, incluido un trabajador que entra a mitad de mes o que modifica su jornada.
<a id="obligaciones-operativas-y-riesgos-de-cumplimiento-diario"></a>
Obligaciones operativas y riesgos de cumplimiento diario
Digitalizar el alta no elimina el riesgo regulatorio. Solo cambia el lugar en el que puede aparecer el error. Una aportación mal calculada puede nacer de una fecha de alta incorrecta, de un salario variable no incorporado, de una baja comunicada tarde o de una regla que el proveedor de nóminas interpretó de forma distinta.
La empresa necesita un registro auditable de cada evento relevante:
- Alta: identidad, fecha efectiva, colectivo y aceptación o adhesión.
- Aportación: periodo, base de cálculo, importe empresarial, importe del trabajador y transferencia.
- Corrección: motivo, usuario que la aprueba, fecha y efecto sobre nómina.
- Comunicación: documento enviado, destinatario, canal y evidencia de entrega.
- Baja o cambio: fecha, causa administrativa y tratamiento de derechos.
<a id="la-conciliacion-como-control-central"></a>
La conciliación como control central
La conciliación no consiste en comprobar que el total transferido coincide con el total de la nómina. Hay que revisar el detalle por persona y por periodo. El importe pagado a la gestora debe poder relacionarse con el cálculo de nómina y con la regla aplicable.
Una nómina cerrada no demuestra que la aportación sea correcta. La empresa debe poder explicar cómo se calculó, quién la validó y cuándo se corrigió cualquier diferencia.
Los casos difíciles son previsibles. Un empleado entra después del inicio del periodo, otro disfruta una excedencia, una persona permanece en incapacidad temporal y otra cambia de salario variable. El procedimiento debe indicar si se aporta, quién decide, qué documento se genera y cómo se informa al partícipe.
<a id="datos-acceso-y-conservacion"></a>
Datos, acceso y conservación
El registro debe incorporar sellado temporal, control de accesos por rol y una política de correcciones que no destruya el dato original. Recursos Humanos puede necesitar consultar información laboral, mientras que Finanzas revisa importes y la comisión de control accede a evidencias de supervisión. No todos deben editar todo.
La conservación debe coordinarse con las obligaciones del plan, la protección de datos y la documentación laboral. Para ordenar criterios sobre plazos de conservación y GDPR, conviene separar los documentos necesarios para acreditar una aportación de los datos que ya no tienen finalidad operativa.
El error más costoso no siempre es el importe. También puede ser la falta de prueba. Sin historial de cambios, la empresa depende de explicaciones informales cuando la gestora, el trabajador o un órgano de control pregunta por una discrepancia.
<a id="la-comision-de-control-y-los-organos-de-supervision"></a>
La Comisión de Control y los órganos de supervisión
La comisión de control no es una formalidad que desaparece después de la firma. Representa una pieza de gobierno del plan y necesita información suficiente para comprobar que las reglas se aplican de forma coherente.
En un plan de promoción privada, la comisión actúa conforme a las especificaciones y a la normativa aplicable. Sus funciones pueden incluir la supervisión del cumplimiento, el análisis de la información de la gestora, la revisión de cambios relevantes y la atención a los intereses de partícipes y beneficiarios.
En los fondos de promoción pública abiertos, la arquitectura añade una Comisión Promotora y de Seguimiento para impulsar la constitución y verificar el desarrollo, junto con una Comisión de Control Especial única. La empresa debe identificar qué asuntos corresponden a estos órganos y cuáles siguen siendo responsabilidad del promotor o del proveedor administrativo.
<a id="que-informacion-debe-recibir"></a>
Qué información debe recibir
La comisión necesita datos comprensibles, no solo documentos voluminosos. Como mínimo, debería poder revisar:
- Aportaciones: importes previstos, realizados, pendientes y corregidos.
- Partícipes: altas, bajas y movimientos relevantes.
- Inversiones: información sobre evolución, riesgos y gastos.
- Incidencias: errores, reclamaciones, retrasos y medidas adoptadas.
- Decisiones: actas, aprobaciones y responsables.
La guía sobre la Comisión de Control de un plan de pensiones puede servir como apoyo para ordenar el reparto de funciones. La empresa no puede delegar su criterio de gobierno en una plataforma, aunque sí puede utilizar herramientas para preparar evidencias y facilitar la revisión.
<a id="checklist-de-cumplimiento-normativo-para-la-empresa"></a>
Checklist de cumplimiento normativo para la empresa
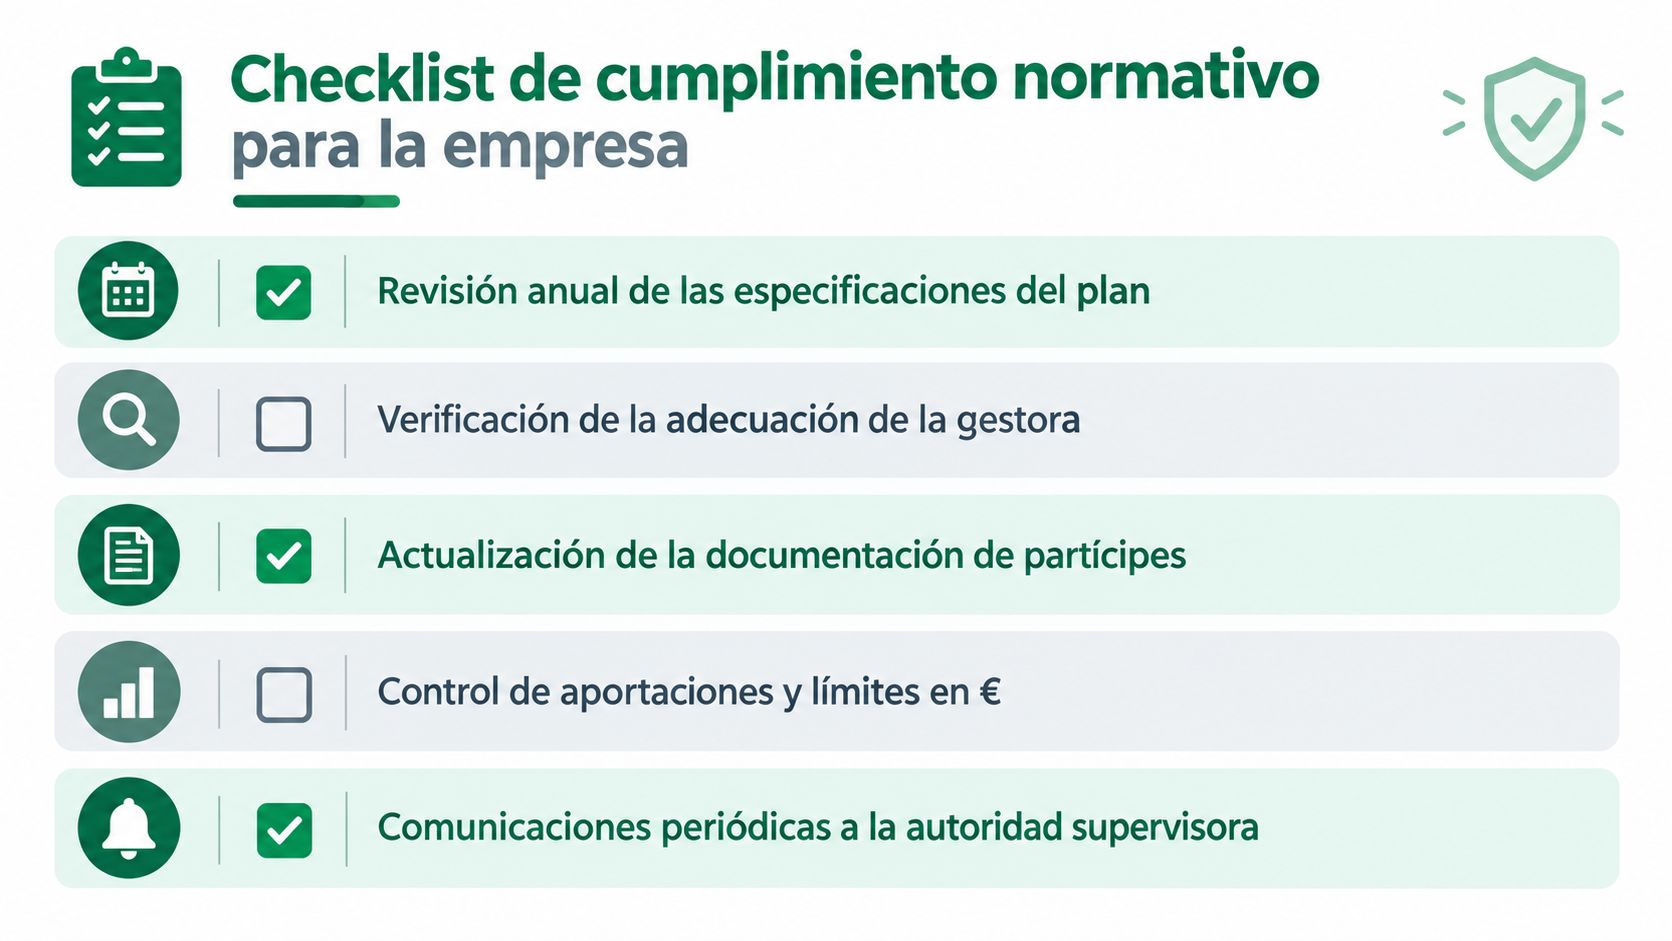
Una revisión anual no basta si las aportaciones se concilian mal cada mes. El checklist debe combinar controles recurrentes con una revisión más amplia de las especificaciones, los datos de plantilla y la documentación de la gestora.
<a id="control-mensual"></a>
Control mensual
- Plantilla: compara altas, bajas, cambios contractuales y personas incluidas en el plan.
- Nómina: revisa la base de cálculo, las aportaciones y los descuentos aplicados.
- Transferencias: concilia el detalle enviado a la gestora con los importes bancarios.
- Incidencias: registra diferencias, responsables y fecha prevista de resolución.
- Comunicaciones: conserva la evidencia de la información entregada a los partícipes.
<a id="revision-periodica"></a>
Revisión periódica
- Especificaciones: comprueba que las reglas aplicadas coinciden con el documento vigente.
- Gestora: revisa informes, gastos, riesgos, rentabilidad y calidad de servicio.
- Gobierno: prepara la información necesaria para la comisión de control.
- Datos: valida permisos, versiones documentales y trazabilidad de cambios.
- Fiscalidad: analiza los límites de aportación y la información reflejada en nómina.
La lista también debe cubrir los casos que suelen quedar fuera del proceso normal. Prueba una baja retroactiva, una aportación pendiente, un cambio de salario variable y una corrección de datos personales. Si el equipo no puede reconstruir el recorrido de la incidencia, el control aún no está maduro.
Un checklist eficaz funciona como una herramienta de auditoría interna, no como una colección de casillas decorativas. La misma lógica de planificación que se utiliza para organizar una posada de empresa puede adaptarse aquí, pero con una diferencia esencial: cada tarea debe tener una evidencia y un responsable verificable.
<a id="matriz-de-referencia-rapida-de-obligaciones-y-plazos"></a>
Matriz de referencia rápida de obligaciones y plazos
La siguiente matriz sirve como punto de partida para repartir tareas. La frecuencia debe ajustarse a las especificaciones del plan, al procedimiento de la gestora y a las obligaciones legales aplicables. Cuando la norma no fija un intervalo operativo concreto para una actividad interna, la empresa debe establecerlo en su procedimiento y justificarlo.
| Obligación | Responsable | Frecuencia |
|---|---|---|
| Mantener actualizados los datos de partícipes y beneficiarios | Empresa y gestora | En cada alta, baja o modificación |
| Calcular y conciliar las aportaciones | Empresa, nóminas y gestora | En cada ciclo de nómina |
| Registrar correcciones y discrepancias | Empresa | Cada vez que se produzcan |
| Facilitar información sobre derechos, riesgos, rentabilidad y gastos | Gestora y empresa, según el contenido | Antes de la adhesión y periódicamente |
| Documentar movilizaciones y prestaciones | Gestora, con apoyo de la empresa | En cada solicitud |
| Revisar las especificaciones del plan | Empresa y comisión de control | Revisión periódica y ante cambios normativos |
| Supervisar la gestión y recibir informes | Comisión de control | Según calendario de gobierno del plan |
| Controlar permisos y trazabilidad documental | Empresa y proveedores autorizados | Continuo |
| Verificar los límites fiscales de las aportaciones | Empresa, nóminas y asesoría fiscal | En cada periodo y cierre fiscal |
| Preparar evidencias para supervisión | Empresa, gestora y comisión de control | Según requerimiento y calendario de control |
La matriz debe vivir junto al procedimiento de nóminas, no en un documento olvidado. Una empresa puede contratar una agencia de marketing pago por resultados con una matriz de objetivos y responsables, pero en pensiones la prioridad es otra: demostrar que cada aportación, comunicación y corrección siguió una regla aprobada.
La decisión operativa más importante consiste en asignar un propietario a cada dato. Si nadie responde por la fecha de alta, la base de cálculo o la comunicación al trabajador, el plan dependerá de revisiones manuales y de la memoria del equipo.
Arca Digital ofrece una plataforma para configurar y administrar planes de pensiones de empleo, con gestión digital de altas, documentación, aportaciones e integración con procesos de nómina, además de un panel para Recursos Humanos y un espacio para cada empleado. Si quieres convertir la normativa en un circuito operativo trazable, visita Arca Digital y revisa cómo puede encajar en tu empresa.