Comision de control plan de pensiones
Comision de control plan de pensiones. Comisión de control plan de pensiones: qué es, quién la integra, límites legales y cómo detectar y reducir comisiones
Marta contrató su plan de pensiones en 2008, al firmar la hipoteca. Durante años lo consideró una decisión prudente y apenas volvió a abrir la documentación. Al acercarse la jubilación, revisó por primera vez los recibos y descubrió un coste anual del 1,50 %, una cifra que no recordaba haber visto en la explicación comercial.
Su caso no plantea solo una duda sobre la entidad financiera. También obliga a preguntar quién vigila las comisiones, quién revisa la gestión y qué margen tiene el partícipe para cambiar de plan. La comisión de control es una pieza esencial en determinados planes, pero no sustituye la revisión individual de todos los costes que reducen el ahorro acumulado.
Las comisiones se descuentan mientras el dinero permanece invertido. Por eso conviene analizarlas junto con la liquidez limitada del producto, la política de inversión, la rentabilidad obtenida y la fiscalidad del futuro rescate. Entender la comisión de control del plan de pensiones te ayuda a saber quién supervisa el vehículo, pero también a detectar qué decisiones puedes tomar tú.
Tabla de contenido
- Por qué deberías preocuparte por las comisiones de tu plan
- Qué es la comisión de control de un plan de pensiones
- Tipos de comisiones que se aplican a tu plan
- Cómo las comisiones afectan a tu rentabilidad real
- Comparativa entre un plan bancario y uno de gestora independiente
- Cómo detectar y reducir tus comisiones con un traspaso digital
- Dudas legales y fiscales más frecuentes
- Checklist para revisar y mejorar tu plan hoy mismo
<a id="por-que-deberias-preocuparte-por-las-comisiones-de-tu-plan"></a>
Por qué deberías preocuparte por las comisiones de tu plan
Una comisión anual puede parecer pequeña cuando se presenta como un porcentaje. El problema aparece cuando se aplica sobre un patrimonio que permanece invertido durante muchos años y deja de generar rendimientos sobre la parte destinada a pagar gastos.
Marta no necesitaba descubrir un cargo extraordinario para preocuparse. Le bastaba con comprobar que el coste se repetía cada ejercicio, aunque su plan no ofreciera una explicación sencilla sobre lo que pagaba por gestión, depósito u otros servicios. La revisión tardía suele dificultar la comparación, porque el ahorrador ya ha acumulado derechos consolidados y puede pensar que cambiar resulta complicado.
Regla práctica: no compares solo la rentabilidad que aparece en el folleto. Compara lo que ha ganado el plan después de gastos y con una cartera coherente con tu horizonte.
El coste total tampoco se resume siempre en una única línea. La entidad gestora puede cobrar por administrar las inversiones, la depositaria por custodiar los activos y el propio plan puede reflejar otros conceptos sujetos a las condiciones y límites aplicables. La comisión de control debe vigilar el funcionamiento del plan cuando la modalidad exige este órgano, pero el partícipe tiene que leer la documentación y pedir explicaciones si los datos no son claros.
Una diferencia aparentemente modesta se convierte en una pérdida de capital potencial cuando se repite durante décadas. Además, los planes de pensiones no ofrecen disponibilidad ordinaria como una cuenta corriente, de modo que el ahorrador puede soportar el coste durante largo tiempo antes de poder reorganizar su patrimonio.
La pregunta útil no es si una comisión es alta o baja de forma aislada. Pregunta cuánto representa en euros sobre tu saldo, qué servicio recibes a cambio y si existen alternativas con una estructura más eficiente. Esa comprobación debe preceder a cualquier decisión sobre un traspaso.
<a id="que-es-la-comision-de-control-de-un-plan-de-pensiones"></a>
Qué es la comisión de control de un plan de pensiones
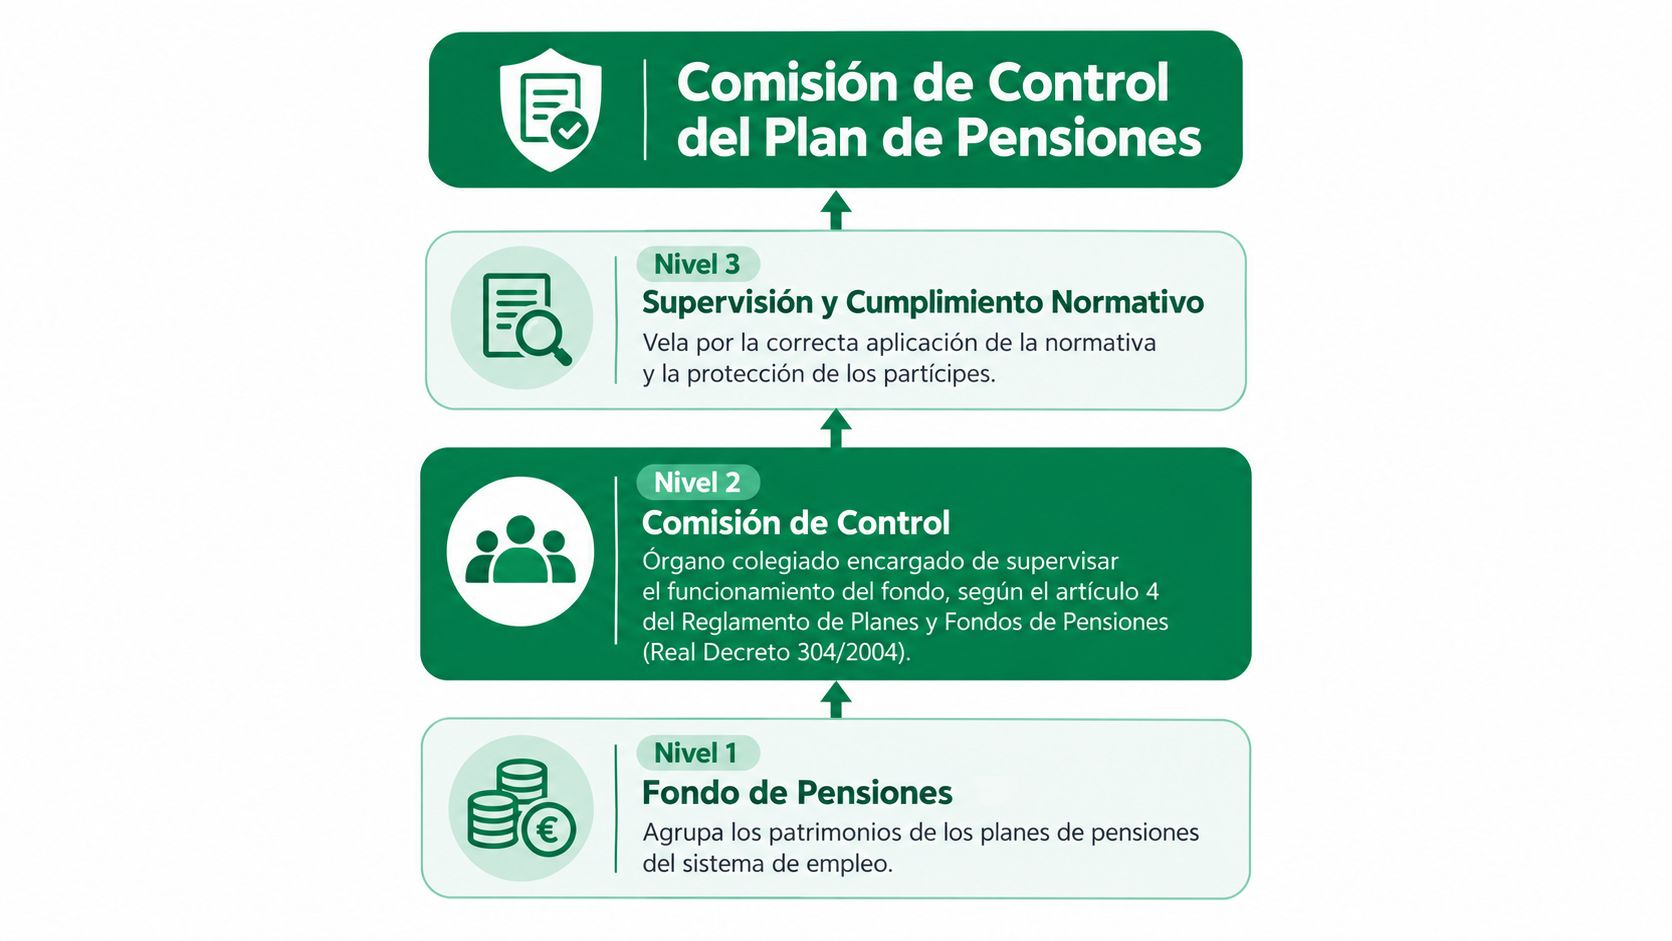
La comisión de control es un órgano colegiado de supervisión. Su origen legal se encuentra en la Ley 8/1987 sobre planes y fondos de pensiones, que estableció una composición con representantes del promotor, los partícipes y los beneficiarios, y otorgó mayoría absoluta a la representación de los partícipes para equilibrar la gobernanza.
La forma más sencilla de entenderla es compararla con el consejo de administración de una empresa. No gestiona directamente la cartera, no decide cada compra o venta de activos y no sustituye a la entidad gestora. Supervisa que quienes administran el plan cumplan las especificaciones, revisa la información relevante y adopta decisiones reservadas a este órgano, como la selección de determinados profesionales o la representación colectiva.
El Reglamento de planes y fondos de pensiones concreta funciones como vigilar el cumplimiento de las cláusulas del plan, seleccionar actuarios, nombrar representantes ante la comisión del fondo y representar judicial y extrajudicialmente a partícipes y beneficiarios. En un plan de empleo, su actividad también se relaciona con la supervisión de la política de inversión, las cuentas y la actuación de gestora y depositaria.
<a id="quien-participa-en-cada-modalidad"></a>
Quién participa en cada modalidad
La composición depende del tipo de plan. En los planes de empleo participan representantes del promotor y de los trabajadores, mientras que los planes asociados cuentan con la representación que corresponda a la asociación o colectivo promotor y a sus partícipes. Los planes individuales tienen una arquitectura diferente y el ahorrador no suele elegir directamente una comisión de control propia como ocurre en el sistema de empleo.
En los planes de empleo, la normativa exige con carácter general un equilibrio entre promotor y partícipes o beneficiarios. La representación del promotor dispone del 50 % de los miembros y de los votos en este tipo de planes, según el marco reglamentario citado. Ese equilibrio puede influir en decisiones como cambiar de gestora, sustituir a la depositaria, integrar nuevos planes o aprobar las cuentas anuales.
La comisión no es un órgano decorativo. Su eficacia depende de que revise documentos, formule preguntas, documente acuerdos y exija información comprensible. Sus miembros pueden percibir compensaciones dentro del marco aplicable, pero su misión no consiste en obtener una remuneración por gestionar inversiones, sino en ejercer una función de control y representación.
<a id="tipos-de-comisiones-que-se-aplican-a-tu-plan"></a>
Tipos de comisiones que se aplican a tu plan
Antes de valorar un traspaso, separa cada coste. La comisión de gestión remunera la administración de las inversiones y suele calcularse sobre el patrimonio. La comisión de depósito corresponde a la custodia y a determinadas tareas de la entidad depositaria. Ambas reducen el valor liquidativo o el saldo que finalmente ve el partícipe.
Otros conceptos pueden aparecer vinculados a aportaciones o movimientos. La comisión de suscripción se aplica, cuando existe y dentro de los límites previstos, sobre las aportaciones. Las comisiones asociadas al traspaso o al reembolso solo pueden cobrarse en los supuestos y con las condiciones admitidas por la normativa y por las especificaciones del producto.
| Tipo de comisión | Base de cálculo | Límite legal |
|---|---|---|
| Gestión | Patrimonio administrado | Depende del régimen aplicable y de la modalidad del plan |
| Depósito | Patrimonio o cuenta de posición, según el producto | La normativa fija límites para la entidad depositaria |
| Suscripción | Aportaciones realizadas | Debe respetar los límites reglamentarios aplicables |
| Traspaso o reembolso | Operación concreta, cuando proceda | Solo puede aplicarse en los supuestos permitidos |
<a id="un-ejemplo-para-pasar-del-porcentaje-a-los-euros"></a>
Un ejemplo para pasar del porcentaje a los euros
Supón un saldo de 30.000 €, una comisión de gestión del 1,25 % y una comisión de depósito del 0,20 %. La gestión representaría 375 € y el depósito 60 €, de modo que el coste anual conjunto sería 435 €, siempre que ambas tarifas se calculen exactamente sobre esa misma base.
El resultado cambia si la entidad aplica un mínimo por partícipe. En saldos reducidos, un mínimo fijo puede elevar el coste efectivo por encima del porcentaje anunciado. Por eso debes buscar tanto el porcentaje como la base, la periodicidad, los mínimos y cualquier gasto que figure en la documentación contractual.
La comparativa de comisiones de planes de pensiones puede servir como punto de partida, pero no sustituye la lectura de la ficha del plan. Compara productos con políticas de inversión semejantes y comprueba si la cifra publicada incluye todos los gastos recurrentes.
<a id="como-las-comisiones-afectan-a-tu-rentabilidad-real"></a>
Cómo las comisiones afectan a tu rentabilidad real
La rentabilidad bruta no es la cantidad que acaba en tu cuenta de posición. Si una cartera obtiene una rentabilidad antes de gastos y el plan descuenta sus costes sobre el patrimonio, el partícipe recibe una evolución inferior. La diferencia se repite cada año y también reduce el capital que podría generar nuevos rendimientos.
Para observarlo, utiliza un supuesto de 300 € al mes durante 30 años, con una rentabilidad bruta anual del 5 %. En una comparación con costes totales del 1,50 %, 1,00 % y 0,40 %, la distancia final entre el escenario más caro y el más barato puede superar los 40.000 €, según el cálculo financiero indicado en el planteamiento de este análisis.
La cifra no implica que una alternativa vaya a obtener siempre la misma rentabilidad bruta. Sirve para aislar el efecto del coste y mostrar por qué unas décimas merecen atención cuando se aplican sobre aportaciones periódicas y durante un periodo prolongado.
<a id="el-coste-actua-sobre-el-interes-compuesto"></a>
El coste actúa sobre el interés compuesto
El TER, o ratio de gastos totales, agrupa los gastos recurrentes que soporta un fondo o vehículo de inversión. La explicación ampliada sobre este concepto aparece en qué es el TER. En un plan de pensiones, el partícipe no suele recibir una factura separada por cada día de gestión, pero el patrimonio soporta el gasto y el valor de la inversión refleja ese descuento.
A 10 años, el coste puede limitar el capital disponible para seguir invirtiendo. A 20 años, la diferencia se amplía porque el patrimonio perdido deja de producir rendimientos. A 30 años, la combinación de aportaciones, tiempo y capitalización hace que comparar solo el porcentaje del primer ejercicio resulte insuficiente.
La rentabilidad anunciada describe una cartera antes o después de determinados gastos, según el documento. La rentabilidad real del partícipe exige comprobar el resultado neto y la evolución de su saldo.
El rescate añade una cuestión fiscal. Las prestaciones de los planes tributan en el IRPF como rendimientos del trabajo, por lo que el capital acumulado y la forma de cobro influyen en el resultado neto. Pagar menos gastos no elimina esa tributación, pero puede dejar una base económica distinta al llegar el rescate.
<a id="comparativa-entre-un-plan-bancario-y-uno-de-gestora-independiente"></a>
Comparativa entre un plan bancario y uno de gestora independiente
Un plan bancario y uno distribuido por una gestora independiente pueden tener perfiles de inversión muy diferentes. No basta con colocar las etiquetas “banco” e “indexado” en dos columnas, porque cada plan puede invertir en renta variable, renta fija o una combinación de ambas, con distinto nivel de riesgo y distinta estrategia.
La comparación debe empezar por la cartera. Después, revisa la comisión de gestión, la de depósito, los gastos recurrentes, las condiciones de aportación y la calidad de la información. Gestoras como Indexa Capital, Magallanes y Horos, junto con opciones distribuidas por plataformas como MyInvestor, ofrecen propuestas que conviene analizar mediante sus folletos y documentos oficiales, no a partir de una promesa comercial.
| Concepto | Plan bancario típico | Plan de gestora independiente |
|---|---|---|
| Gestión | Puede ser más elevada, según producto y entidad | Suele presentar estructuras más ajustadas en algunas alternativas |
| Depósito | Debe revisarse en la ficha del plan | Debe revisarse en la ficha del plan |
| Cartera | Puede incluir renta fija, renta variable o mezclas | Puede incluir gestión indexada o gestión activa |
| Inversión mínima | Depende de las condiciones comerciales | Depende de cada plan |
| Servicio | Red de oficinas y canales digitales de la entidad | Atención digital o especializada, según proveedor |
| Comparación | Conviene pedir el coste total por escrito | Conviene verificar gastos y política de inversión |
<a id="un-calculo-sencillo-con-50000"></a>
Un cálculo sencillo con 50.000 €
En el ejemplo planteado, un plan bancario con un coste total aproximado del 1,40 % supondría unos 700 € anuales, mientras que una alternativa con un coste cercano al 0,40 % representaría unos 200 € sobre el mismo saldo. La diferencia sería de aproximadamente 500 € al año, antes de considerar rentabilidad, fiscalidad, cambios de saldo o cualquier otro gasto.
Esos importes no deben presentarse como una predicción de rentabilidad. Una cartera barata puede no ser adecuada para tu edad, tus ingresos, tu tolerancia al riesgo o el tiempo que falta hasta la jubilación. Del mismo modo, pagar más solo tiene sentido si el servicio, la estrategia y los resultados netos justifican ese coste de forma consistente.
La comisión de control, cuando interviene en planes de empleo, puede revisar la estructura del plan y pedir explicaciones a los proveedores. En un plan individual, el ahorrador tiene que ejercer esa vigilancia leyendo la documentación, comparando alternativas y solicitando aclaraciones antes de aceptar una propuesta.
<a id="como-detectar-y-reducir-tus-comisiones-con-un-traspaso-digital"></a>
Cómo detectar y reducir tus comisiones con un traspaso digital
Empieza por reunir documentos, no por elegir una gestora. Accede al área de cliente, localiza la ficha de comisiones, el informe de posición y las especificaciones del plan. Si no aparecen, solicita la información por escrito y conserva la respuesta.
<a id="cinco-comprobaciones-antes-de-mover-el-dinero"></a>
Cinco comprobaciones antes de mover el dinero
- Identifica el coste de gestión. Comprueba el porcentaje, la base y si existe un mínimo.
- Separa el depósito. No lo mezcles con la gestión al calcular el coste total.
- Busca gastos de salida. Revisa si el contrato contempla algún cargo por traspaso o reembolso y en qué supuesto.
- Compara carteras equivalentes. Una comisión menor no compensa una asignación de activos que no encaja contigo.
- Calcula el efecto sobre tu saldo. Convierte cada porcentaje en euros y proyecta su impacto con prudencia.
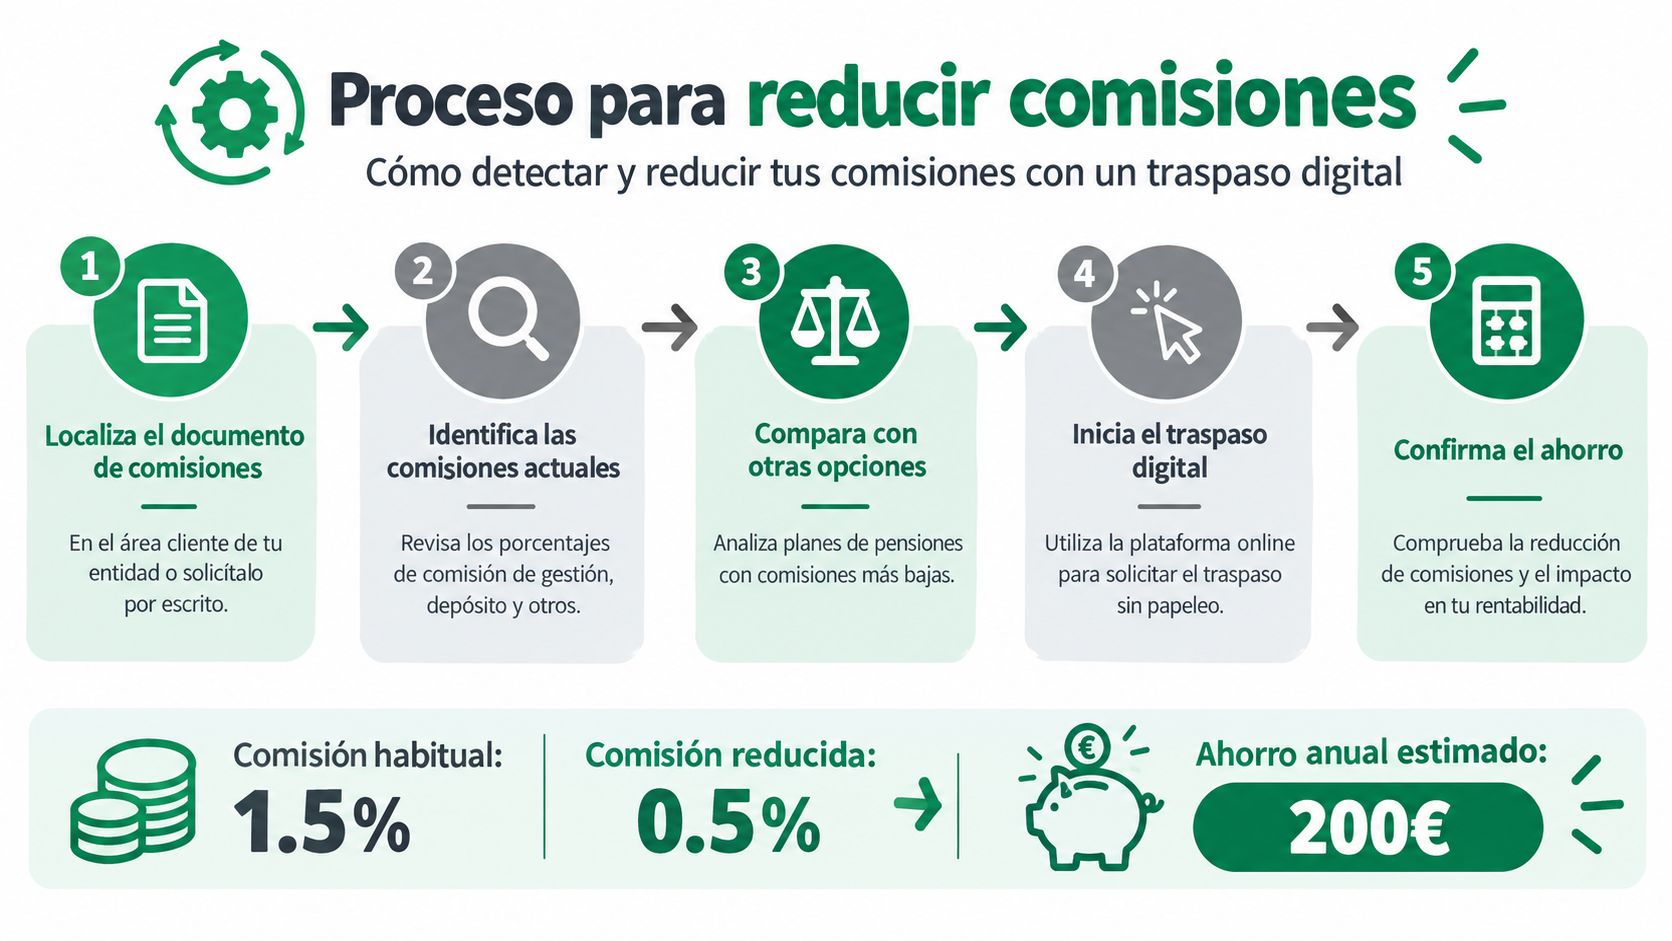
Puedes contrastar la información con comparadores públicos y con la documentación de la nueva entidad. Arca Digital permite localizar planes, mostrar sus comisiones y rentabilidad, comparar alternativas y tramitar digitalmente solicitudes de traspaso entre entidades.
El traspaso entre planes no equivale a un rescate. La movilización conserva los derechos consolidados y la antigüedad fiscal, porque no se produce un cobro a favor del partícipe. La nueva gestora inicia la solicitud ante la entidad de origen y debe comprobarse después que el saldo recibido coincide con el importe movilizado.
Este vídeo puede ayudarte a visualizar el proceso antes de iniciar la operación:
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/nAphYVvYy7I" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe>Consulta también la guía sobre traspaso de un plan de pensiones para revisar la documentación y los pasos habituales.
<a id="dudas-legales-y-fiscales-mas-frecuentes"></a>
Dudas legales y fiscales más frecuentes
El traspaso no es un rescate. Al movilizar los derechos consolidados de un plan a otro, no recibes el dinero en tu cuenta y, por tanto, no se trata como una prestación cobrada. La antigüedad fiscal se conserva mediante la transmisión de la fecha correspondiente a las aportaciones, aunque conviene guardar los justificantes y revisar que la nueva entidad haya registrado correctamente la información.
El límite general de aportaciones indicado en la normativa citada es de 1.500 € anuales o el 30 % de los rendimientos del trabajo, según resulte aplicable, conforme al Real Decreto Legislativo 3/2004. Las contribuciones empresariales y las aportaciones a favor de personas con discapacidad tienen reglas específicas, por lo que no deben confundirse con una aportación individual ordinaria.
<a id="cuando-puede-producirse-el-rescate"></a>
Cuándo puede producirse el rescate
La liquidez está vinculada a contingencias y supuestos legalmente reconocidos. Entre ellos se encuentran la jubilación, la incapacidad, la dependencia severa, el desempleo de larga duración, la enfermedad grave y la antigüedad superior a 10 años de determinadas aportaciones.
| Supuesto de rescate | Plazo o antigüedad mínima | Tributación en IRPF |
|---|---|---|
| Jubilación | Cuando se produce la contingencia | Rendimiento del trabajo |
| Incapacidad | Cuando se acredita el supuesto | Rendimiento del trabajo |
| Dependencia severa | Cuando se acredita el supuesto | Rendimiento del trabajo |
| Desempleo de larga duración | Deben cumplirse los requisitos legales | Rendimiento del trabajo |
| Enfermedad grave | Debe acreditarse conforme a la normativa | Rendimiento del trabajo |
| Antigüedad de aportaciones | Más de 10 años, en los supuestos permitidos | Rendimiento del trabajo |
La forma de cobro, en capital, renta o modalidad mixta, puede modificar el efecto fiscal. La comisión de control debe facilitar la información anual que corresponda en los planes sujetos a su supervisión, pero esa información no reemplaza el asesoramiento fiscal individual.
Desconfía de ventas vinculadas que oculten el coste real, de cargos de salida que no estén claramente justificados y de respuestas que no expliquen la base de cálculo. Si vas a rescatar, aportar o cambiar de producto, consulta a un profesional fiscal cuando tu situación tenga elementos complejos.
<a id="checklist-para-revisar-y-mejorar-tu-plan-hoy-mismo"></a>
Checklist para revisar y mejorar tu plan hoy mismo
Una revisión útil termina con una decisión documentada, no con una impresión general. Guarda el nombre del plan, la entidad gestora, la depositaria, la política de inversión, los costes y la fecha de consulta. Así podrás repetir el análisis y comprobar si la situación cambia.
<a id="la-lista-de-control"></a>
La lista de control
- Localiza el plan actual. Reúne los planes contratados y los procedentes de antiguos empleos.
- Descarga los documentos. Busca la ficha de datos fundamentales, el informe de posición y el reglamento de prestaciones.
- Cuantifica el coste. Suma gestión, depósito y cualquier otro gasto recurrente; después conviértelo a euros sobre tu saldo.
- Revisa la cartera. Comprueba si la distribución entre renta fija, renta variable y liquidez encaja con tu horizonte de jubilación.
- Valora el traspaso. Compara alternativas, verifica la conservación de la antigüedad y solicita confirmación de la operación.
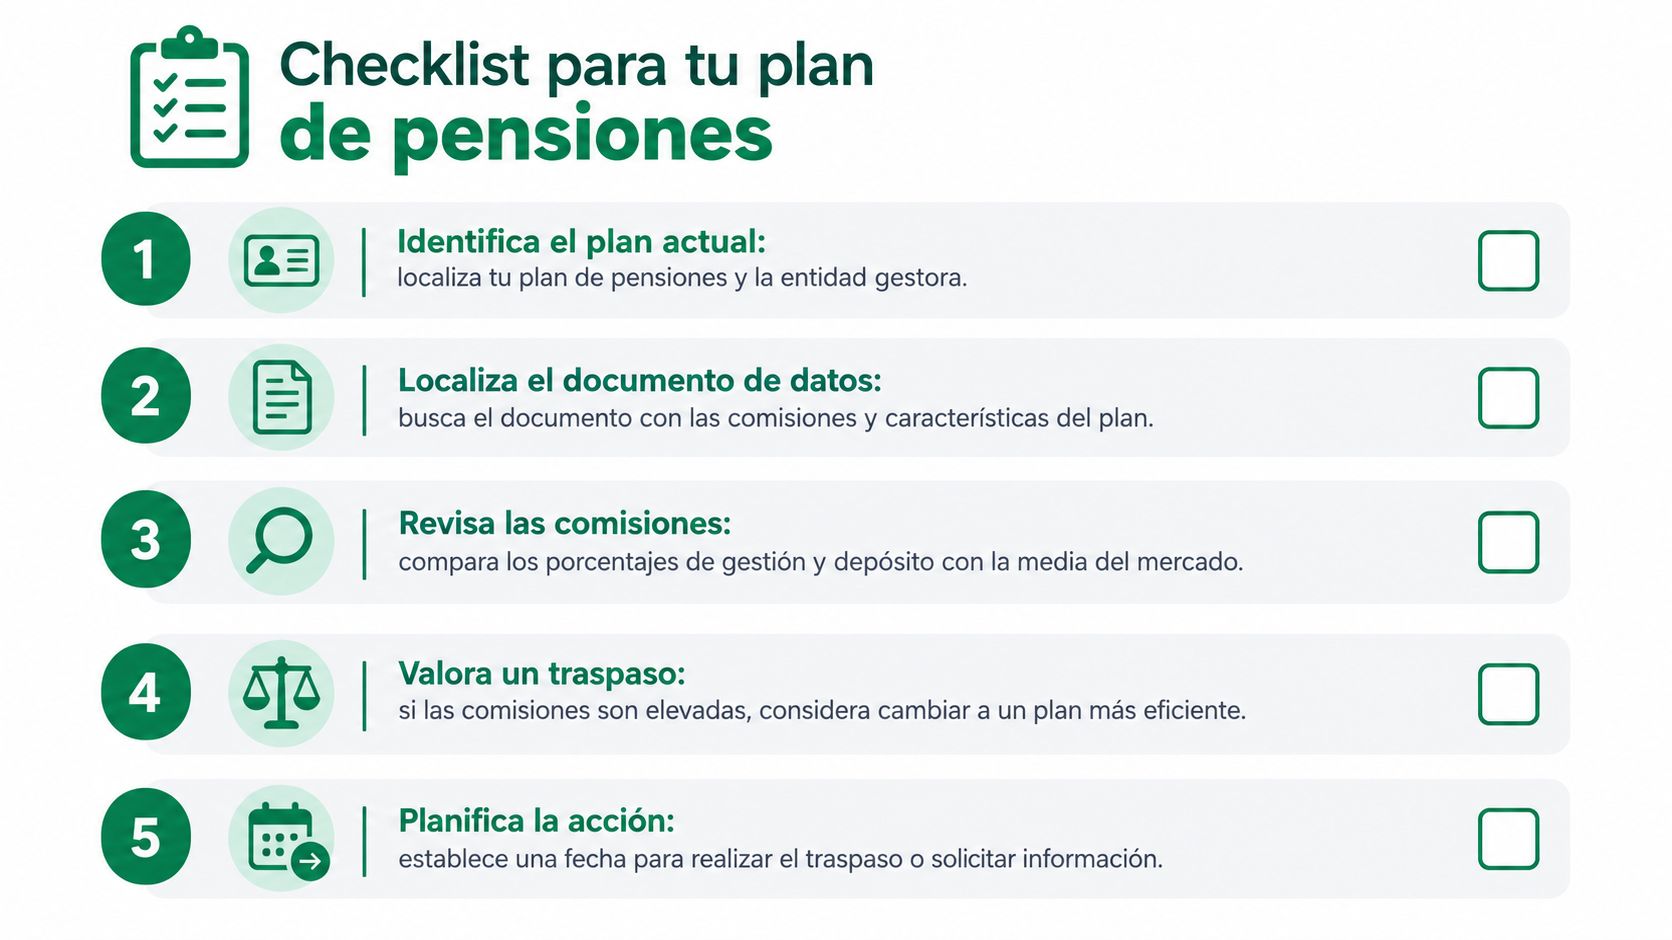
No te quedes con el porcentaje anunciado. Proyecta el coste a 20 años con varios escenarios de rentabilidad, sin tratar esa simulación como una garantía. Revisa también los plazos operativos del traspaso, confirma la recepción en la nueva gestora y comprueba que se mantienen los derechos y la información fiscal.
Programa una revisión anual en el calendario. En ese momento, consulta la documentación de la DGSFP, la ficha actualizada del plan y los informes de la entidad. Si tu situación laboral, tus ingresos o tu horizonte de jubilación han cambiado, vuelve a valorar la cartera, aunque el coste no se haya modificado.
La comisión de control puede reforzar la vigilancia en los planes de empleo, pero cada ahorrador debe conocer sus propios gastos. Una decisión responsable combina coste, inversión, servicio, liquidez y fiscalidad, y no se apoya únicamente en una cifra atractiva.
Arca Digital te permite localizar tu plan, comparar sus comisiones y rentabilidad con alternativas del mercado y gestionar un traspaso digital conservando la antigüedad fiscal. Revisa tu situación y visita Arca Digital para empezar a tomar una decisión informada.