Planes de pensiones con menos comisiones: cómo elegirlos
Descubre cómo localizar planes de pensiones con menos comisiones en España: criterios de comparación, ejemplos numéricos y claves
Llevas años con el mismo plan de pensiones del banco. Cada diciembre recibes un informe, ves una rentabilidad difícil de interpretar y lo archivas. Hasta que un día revisas la documentación con calma y descubres que no solo pagas por la gestión, también por el depósito y, en algunos casos, por los vehículos en los que invierte el plan. El porcentaje parece pequeño, pero se descuenta sobre tu ahorro todos los años.
La pregunta correcta no es «¿qué plan cobra menos?». Es cuánto te cuesta alcanzar una determinada combinación de riesgo, diversificación y rentabilidad neta. Un plan de renta fija con una comisión baja puede ser más caro para ti, en términos de resultado final, que otro algo más costoso y bien diversificado si todavía te queda un horizonte largo hasta la jubilación.
| Perfil del plan | Máximo legal de gestión | Máximo legal de depósito | Máximo conjunto explícito |
|---|---|---|---|
| Renta fija | 0,85% | 0,20% | 1,05% |
| Renta fija mixta | 1,30% | 0,20% | 1,50% |
| Resto de planes, incluida renta variable | 1,50% | 0,20% | 1,70% |
Fuente: límites de comisiones publicados por la DGSFP.
Tabla de contenido
- Por qué importa lo que pagas de comisión en tu plan
- Qué comisiones paga un plan de pensiones en España
- Cómo comparar planes de forma objetiva
- Cuánto dinero pierdes de verdad por las comisiones
- Pasos prácticos para localizar tu plan y comparar
- Planes de empleo frente a planes individuales
- Traspasar sin perder antigüedad ni pagar de más
- Tu plan de acción en tres pasos esta semana
<a id="por-que-importa-lo-que-pagas-de-comision-en-tu-plan"></a>
Por qué importa lo que pagas de comisión en tu plan
María contrató su plan en una sucursal bancaria cuando empezó a trabajar. Nunca tuvo que elegir entre varias carteras. El empleado le recomendó una opción «para la jubilación» y ella aceptó porque parecía sencilla. Años después, al revisar el extracto, comprobó que la comisión no era un cargo aislado, sino un coste que reducía el valor de su cuenta de forma recurrente.
Ese es el error más común. Muchos partícipes miran la rentabilidad publicada y no comprueban cuánto queda después de pagar al gestor, al depositario y a los fondos subyacentes. La comisión no desaparece porque no veas un recibo separado. Se descuenta dentro del producto y reduce la base sobre la que crecerá tu ahorro el año siguiente.
<a id="el-coste-pequeno-que-se-repite-durante-decadas"></a>
El coste pequeño que se repite durante décadas
Una diferencia de comisión parece irrelevante cuando se expresa con dos decimales. Deja de parecerlo cuando se aplica sobre un saldo creciente y durante un horizonte prolongado. Cada euro destinado a gastos es un euro que no permanece invertido, no genera rendimiento y tampoco participa en la capitalización posterior.
La propia DGSFP registró en su informe estadístico de 2017 una comisión media de gestión cercana al 0,21% en planes de empleo, frente al 1,14% en planes individuales y asociados. En depósito, las medias fueron aproximadamente del 0,03% y del 0,14%, respectivamente. Sumadas, la diferencia media aproximada fue de 0,24% frente a 1,28%, es decir, 1,04 puntos porcentuales al año (informe estadístico de la DGSFP).
Regla práctica: el límite legal dice cuánto puede cobrar un plan. No dice cuánto debería pagar tú.
El contexto tampoco ayuda a ignorar los gastos. Inverco comunicó una rentabilidad agregada del 6% en 2025, pero la media anual a 26 años fue del 2,4%, mientras que a 10 y 15 años fue del 3,5% y del 4%, respectivamente (datos de Inverco sobre planes de pensiones). Con resultados medios moderados en horizontes largos, una comisión elevada pesa mucho más.
Mi recomendación es clara: si tienes un plan bancario antiguo, no lo mantengas por inercia. Localiza el coste total, compáralo con productos de política de inversión equivalente y decide con cifras, no con la familiaridad de la entidad.
<a id="que-comisiones-paga-un-plan-de-pensiones-en-espana"></a>
Qué comisiones paga un plan de pensiones en España
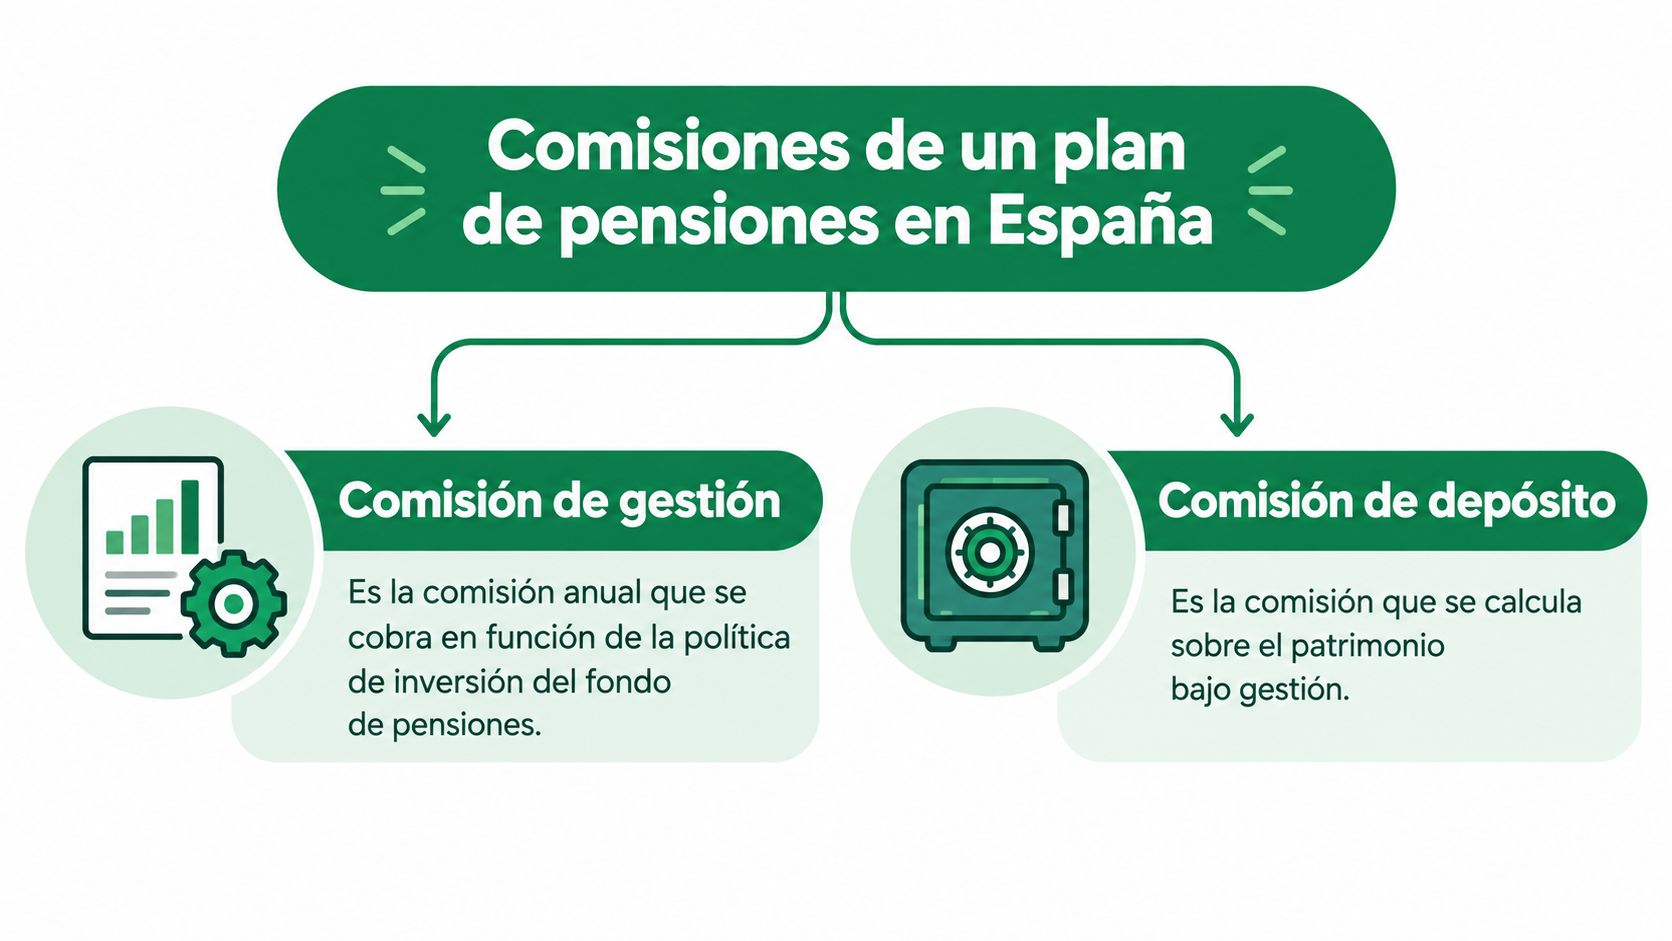
En España hay dos costes principales que debes identificar: la comisión de gestión y la comisión de depósito. La primera remunera la administración de las inversiones y depende de la política del fondo. La segunda se calcula sobre el valor de las cuentas de posición y corresponde a la entidad depositaria.
La regulación establece máximos distintos según la exposición a renta variable. Para planes de renta fija, la gestión puede llegar al 0,85% anual. En renta fija mixta, el máximo es del 1,30%, cuando la exposición a renta variable es inferior al 30%. Para el resto de planes, cuando esa exposición es igual o superior al 30%, el máximo de gestión es del 1,50%. El depósito tiene un máximo del 0,20% anual (DGSFP, comisiones máximas).
<a id="el-maximo-legal-no-es-un-precio-competitivo"></a>
El máximo legal no es un precio competitivo
Un plan que cobra menos del máximo permitido no es automáticamente barato. El Real Decreto 62/2018 fija máximos de gestión del 0,85%, 1,30% y 1,50%, según la categoría, y un máximo de depósito del 0,20%. Eso permite que el coste explícito conjunto alcance el 1,05%, el 1,50% o el 1,70% anual, antes de considerar diferencias de rentabilidad o costes implícitos (Real Decreto 62/2018).
La comparación correcta empieza por la comisión efectiva, no por el techo. Un plan indexado con una estructura sencilla puede situarse muy por debajo de esos límites, mientras que un producto bancario puede acercarse al máximo aunque no ofrezca una ventaja clara de diversificación o gestión.
También debes revisar el coste total soportado. Incluye las comisiones explícitas, los gastos de los fondos o instrumentos subyacentes y otros costes vinculados a la operativa. La normativa integra determinadas remuneraciones relacionadas con gestión y depósito dentro de los límites aplicables, pero eso no elimina la necesidad de leer la documentación completa.
Para entender conceptos de coste relacionados con otros productos de inversión, puedes consultar esta explicación sobre qué es el TER. La cifra anunciada en la portada nunca debería ser el único dato que uses para decidir.
<a id="como-comparar-planes-de-forma-objetiva"></a>
Cómo comparar planes de forma objetiva
Comparar planes exige poner productos parecidos en la misma mesa. No tiene sentido enfrentar un plan de renta fija con otro que invierte una parte importante en acciones y concluir que el primero es mejor porque cobra menos. La diferencia de riesgo, diversificación y potencial de crecimiento distorsiona el resultado.
Empieza por la política de inversión. Identifica la categoría, la exposición a renta variable, la diversificación geográfica y el nivel de riesgo. Después revisa las comisiones efectivas comunicadas por la entidad y la rentabilidad neta publicada para periodos homogéneos.
| Criterio | Qué mirar | Por qué importa |
|---|---|---|
| Política de inversión | Renta fija, mixta o variable, distribución geográfica y nivel de riesgo | Permite comparar productos equivalentes |
| Gestión efectiva | Porcentaje anual realmente aplicado | Mide el coste principal de administrar la cartera |
| Depósito | Comisión cobrada por la entidad depositaria | Completa el coste explícito del plan |
| Rentabilidad neta | Resultados a 3, 5 y 10 años | Muestra qué recibe el partícipe después de gastos |
| Liquidez | Supuestos de rescate y condiciones del producto | Determina cuándo puedes disponer del ahorro |
<a id="una-matriz-de-decision-sencilla"></a>
Una matriz de decisión sencilla
Si dos planes tienen una política de inversión similar, la comisión se convierte en un criterio decisivo. Si uno cobra más, debe justificarlo con una gestión que haya producido resultados netos consistentes, una construcción de cartera distinta o servicios que realmente necesites.
La DGSFP ofrece aplicaciones públicas para consultar las comisiones comunicadas y las rentabilidades de los planes. Úsalas para comprobar la información, pero no mezcles periodos ni categorías. Una rentabilidad de un año puede reflejar una fase concreta del mercado y no demuestra que el producto sea superior a largo plazo.
La comparación útil no busca el porcentaje más bajo. Busca el menor coste para una cartera que asume el riesgo que tú necesitas.
La liquidez merece una revisión separada. Los planes de pensiones son productos finalistas y no funcionan como una cuenta corriente. Antes de traspasar o contratar, confirma qué condiciones afectan al rescate y si la estructura encaja con tu horizonte. Para ampliar la parte de costes, puedes revisar esta comparativa de comisiones de planes de pensiones, pero contrasta siempre los datos del producto concreto en su documentación oficial.
<a id="cuanto-dinero-pierdes-de-verdad-por-las-comisiones"></a>
Cuánto dinero pierdes de verdad por las comisiones
Si tienes un plan bancario con 30.000 euros y aportas 1.500 euros al año, no estás perdiendo dinero solo por el porcentaje que ves en la ficha. Lo pierdes por la combinación entre comisión y política de inversión durante muchos años.
La cuenta corta sigue siendo útil para detectar si pagas de más. Sobre 30.000 euros, una diferencia de 1 punto porcentual son unos 300 euros al año. Sobre 100.000 euros, son aproximadamente 1.000 euros. Y sobre 200.000 euros, unos 2.000 euros. Los límites y datos regulatorios sobre comisiones están recogidos en el Real Decreto 62/2018 y datos regulatorios sobre comisiones. Pero quedarse en esa foto anual es un error. Lo que importa es cuánto capital dejas de acumular a 10, 20 y 30 años.
Mira un ejemplo simple con el mismo punto de partida, 30.000 euros iniciales y 1.500 euros anuales de aportación durante 30 años:
- Plan A: comisión del 0,40%, cartera de renta fija, rentabilidad esperada del 2%. Capital final aproximado: 91.000 euros.
- Plan B: comisión del 0,90%, plan mixto con 30% de renta variable, rentabilidad esperada del 3,5%. Capital final aproximado: 112.000 euros.
- Plan C: comisión del 1,20%, renta variable diversificada, rentabilidad esperada del 5%. Capital final aproximado: 140.000 euros.
La lectura es clara. Un plan muy barato puede acabar siendo peor si su política de inversión es demasiado conservadora para tu horizonte. Y un plan algo más caro puede dejarte con bastante más dinero si la cartera está mejor diversificada y asume un riesgo razonable.
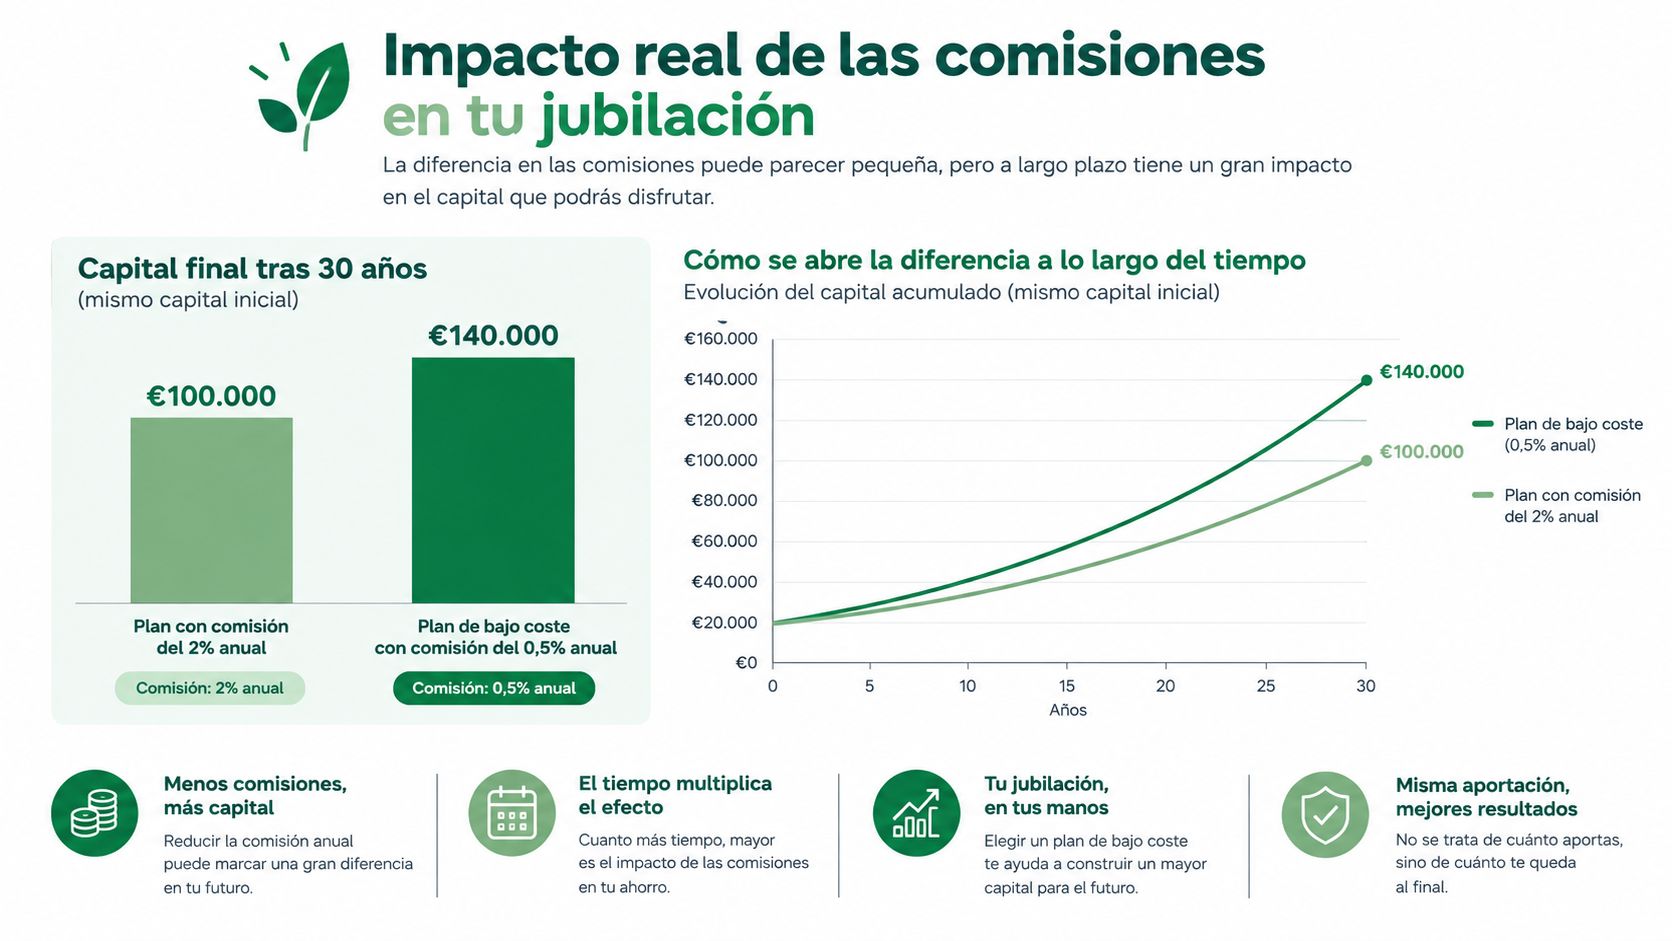
Eso no significa que debas aceptar cualquier comisión. Significa que debes exigir una relación lógica entre coste y estrategia. Como vimos antes, con rentabilidades históricas medias contenidas, un punto adicional de comisión se come una parte relevante del rendimiento esperado.
Haz esta prueba hoy con tu propio plan. Coge tu saldo actual, añade tus aportaciones previstas y compara tres escenarios a 10, 20 y 30 años con la comisión total y una rentabilidad coherente con la cartera real. Si tu plan cobra como uno dinámico y se comporta como uno conservador, estás pagando de más.
<a id="pasos-practicos-para-localizar-tu-plan-y-comparar"></a>
Pasos prácticos para localizar tu plan y comparar
La primera tarea no es buscar un plan nuevo. Es descubrir exactamente cuál tienes. Reúne el informe anual, el nombre del fondo, la entidad gestora, la depositaria, el código del plan y la política de inversión. Si procede de un antiguo empleo, busca también documentación de la empresa o de la entidad que gestionaba las aportaciones.
<a id="identifica-la-categoria-antes-de-buscar-alternativas"></a>
Identifica la categoría antes de buscar alternativas
Clasifica el plan como renta fija, renta fija mixta, renta variable mixta o renta variable. Comprueba la exposición real, porque el nombre comercial puede sonar dinámico mientras la cartera mantiene una posición conservadora. Anota la comisión de gestión y la de depósito por separado.
Después entra en las aplicaciones públicas de la DGSFP para consultar las comisiones comunicadas y las rentabilidades. La propia DGSFP mantiene recursos para consultar información de planes de pensiones, lo que permite trabajar con datos comparables en lugar de confiar en una presentación comercial.
<a id="construye-una-comparacion-corta"></a>
Construye una comparación corta
No necesitas revisar cientos de productos manualmente. Elige dos o tres alternativas con una política de inversión semejante y registra:
- Coste anual efectivo, expresado en porcentaje y en euros sobre tu saldo.
- Rentabilidad neta, observada en periodos de 3, 5 y 10 años cuando exista información comparable.
- Riesgo y composición, para no confundir una comisión baja con una cartera que apenas participa en los mercados que necesitas.
- Condiciones de traspaso y rescate, incluida la documentación que tendrás que aportar.
Las gestoras independientes pueden ofrecer opciones de bajo coste, tanto indexadas como de gestión activa. No las elijas por ser independientes. Exige el mismo análisis: cartera, coste total, resultados netos, riesgo y servicio.
Arca Digital permite localizar un plan existente y compararlo con más de 500 alternativas del mercado, incluyendo información sobre comisiones y rentabilidad, además de tramitar digitalmente un eventual traspaso. Úsalo como una vía operativa más, no como sustituto de leer la documentación del producto.
<a id="planes-de-empleo-frente-a-planes-individuales"></a>
Planes de empleo frente a planes individuales
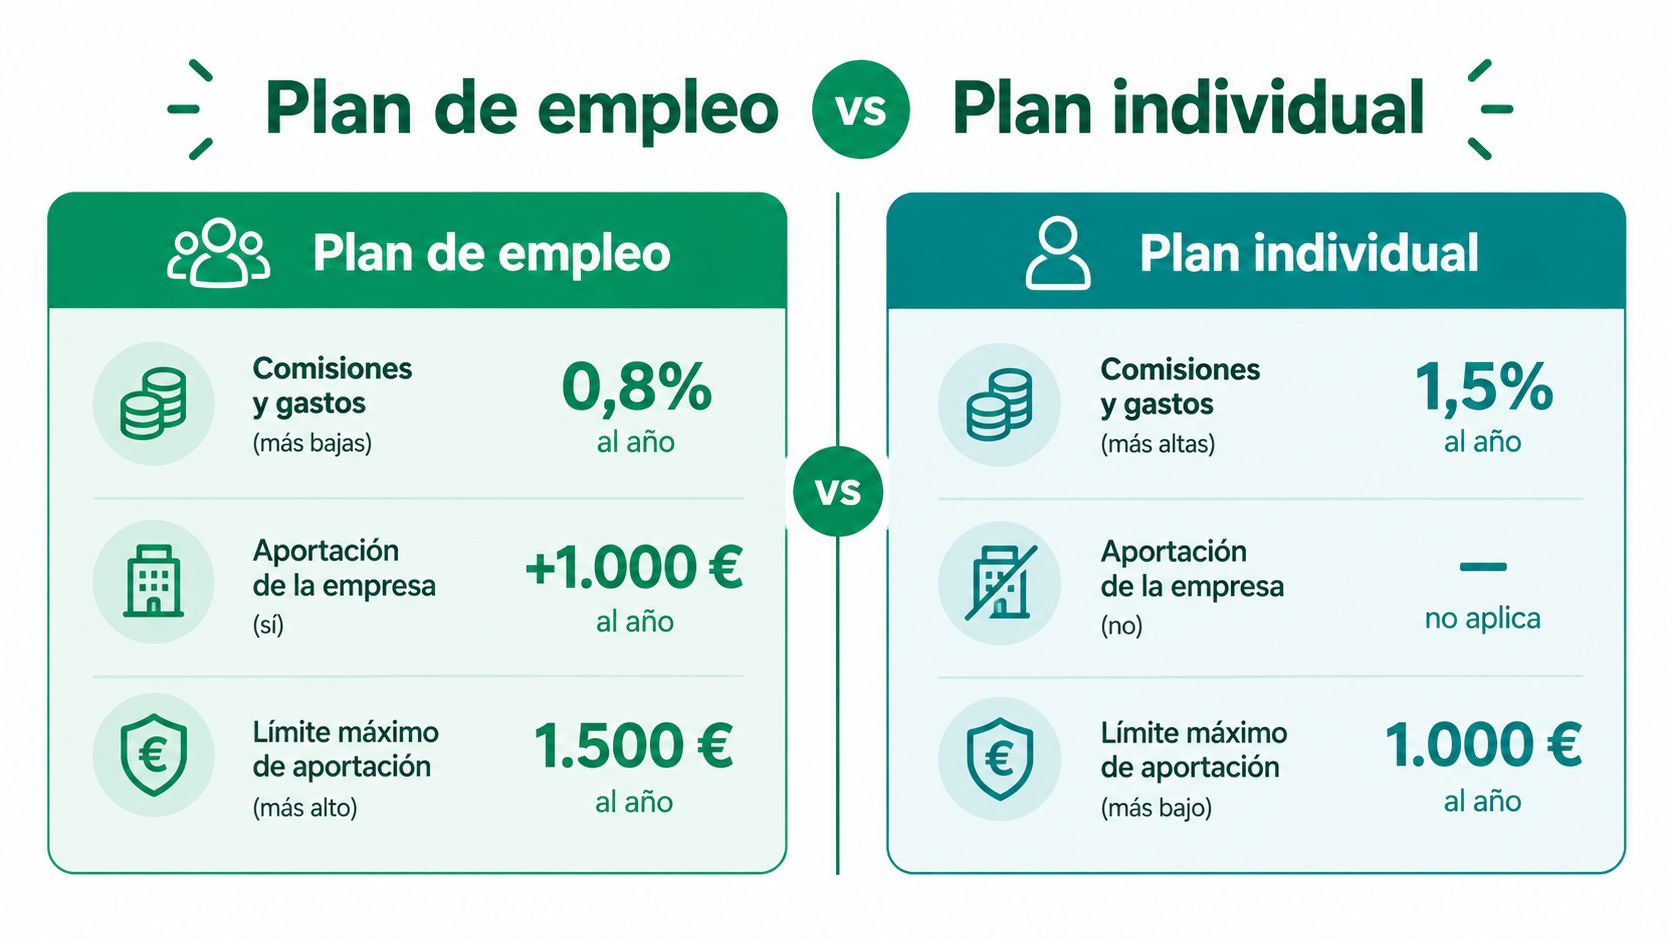
Los planes de empleo los promueve una empresa para sus trabajadores. Los individuales los contrata directamente el ahorrador. La diferencia afecta a la forma de aportar, a la capacidad de negociación, a la disponibilidad del producto y, con frecuencia, al nivel de comisiones.
La evidencia histórica de la DGSFP es contundente en costes. En 2017, los planes de empleo registraron medias aproximadas del 0,21% en gestión y 0,03% en depósito, mientras que los individuales y asociados alcanzaron aproximadamente el 1,14% y 0,14%, respectivamente (datos históricos de la DGSFP). Son datos históricos, pero muestran cómo una estructura colectiva puede reducir costes.
<a id="cuando-encaja-cada-modalidad"></a>
Cuándo encaja cada modalidad
Para un trabajador, el plan de empleo suele ser atractivo si la empresa realiza aportaciones o si el producto ofrece una estructura de costes que sería difícil conseguir individualmente. La contrapartida es una menor libertad para escoger el proveedor y la estrategia. La relación con el empleador también puede condicionar las aportaciones y la continuidad del plan.
El plan individual tiene más flexibilidad para elegir entidad, política de inversión y momento de las aportaciones. Esa libertad solo sirve si comparas. Mantener un plan individual caro porque es el que abrió tu banco hace años anula buena parte de la ventaja.
Para una pyme, implantar un plan de empleo puede ser una herramienta de ahorro colectivo y de retención, pero exige revisar la administración, las aportaciones y el tratamiento fiscal aplicable. Para resolver dudas sobre jubilación y Seguridad Social, puede ser útil revisar tu prestación con Alcántara Moreno, especialmente si estás valorando el ahorro complementario dentro de tu planificación general.
Mi criterio para el particular es sencillo: acepta un plan individual si ofrece una política de inversión adecuada, costes transparentes y una rentabilidad neta razonable frente a productos comparables. Si tu empresa ofrece un plan de empleo bien diseñado, analízalo antes de abrir otra solución por tu cuenta.
<a id="traspasar-sin-perder-antiguedad-ni-pagar-de-mas"></a>
Traspasar sin perder antigüedad ni pagar de más
Si ya tienes un plan caro, no necesitas rescatarlo para cambiar de estrategia. Puedes solicitar un traspaso a otro plan y conservar la antigüedad fiscal de las aportaciones. El movimiento no debe convertirse en un rescate, porque rescatar puede generar tributación y romper el objetivo del cambio.
La antigüedad importa porque determina cuándo ciertas aportaciones pueden cumplir las condiciones aplicables de disponibilidad. Por eso, el traspaso debe hacerse entre planes, con la documentación correcta y sin retirar primero el dinero a tu cuenta corriente. Antes de firmar, confirma por escrito que la operación es un traspaso y que se conserva la información fiscal asociada.
<a id="el-proceso-que-evita-errores"></a>
El proceso que evita errores
Un cambio ordenado sigue esta secuencia:
- Diagnóstico: confirma el plan actual, sus comisiones, su categoría y el saldo.
- Selección: compara alternativas con riesgo y política de inversión equivalentes.
- Solicitud: inicia el traspaso con la nueva entidad y conserva justificantes.
- Verificación: comprueba que el saldo recibido, la fecha de las aportaciones y la categoría coinciden con lo solicitado.
Los problemas aparecen cuando el ahorrador acepta la primera bonificación, cambia a un producto de perfil demasiado conservador o se fija solo en la comisión de gestión. Un plan puede anunciar una gestión baja y trasladar costes a fondos subyacentes, o cobrar menos porque asume una exposición que no encaja contigo.
Los datos de Inverco muestran por qué el plazo debe formar parte de la decisión. En 2025, los planes obtuvieron un 6% agregado, pero la rentabilidad media anual fue del 2,4% a 26 años, del 3,5% a 10 años y del 4% a 15 años (informe de Inverco). Una comisión baja tiene más sentido cuando acompaña a una cartera adecuada para un horizonte largo.
La tramitación digital puede reducir llamadas, papeleo y coordinación entre entidades. Si quieres revisar las implicaciones concretas del cambio, consulta esta guía sobre traspasos de planes de pensiones. No cambies por una promesa comercial. Cambia cuando el coste total, la cartera y el horizonte mejoren la posición que ya tienes.
<a id="tu-plan-de-accion-en-tres-pasos-esta-semana"></a>
Tu plan de acción en tres pasos esta semana
Hazlo en este orden:
- Localiza tu plan actual. Anota saldo, categoría, exposición a renta variable, comisión de gestión y comisión de depósito. Si no encuentras la documentación, pide la ficha completa a la entidad.
- Calcula el coste en euros. Multiplica la comisión total por tu saldo actual y proyecta el importe a 10, 20 y 30 años con hipótesis prudentes y separadas para renta fija, mixtos y renta variable.
- Compara alternativas equivalentes. Revisa dos o tres productos con política de inversión similar, rentabilidad neta publicada y costes transparentes. Si el resultado es mejor, solicita un traspaso conservando la antigüedad fiscal.
No elijas solo por el porcentaje más bajo. Desconfía de una cartera que cambia de política con frecuencia, de una rentabilidad presentada sin contexto o de cualquier promesa de resultado garantizado que no puedas verificar en la documentación oficial.
Si sospechas que tu plan bancario cobra demasiado, Arca Digital puede ayudarte a localizarlo, compararlo con más de 500 alternativas y revisar comisiones y rentabilidad antes de decidir. También permite gestionar el traspaso de forma digital, sin coste y conservando la antigüedad fiscal cuando la operación sea adecuada.