Plan de pensiones fiscalidad: guía para 2026
Descubre todo sobre el plan de pensiones fiscalidad en 2026: beneficios fiscales, límites de aportación y cómo reducir tu IRPF de forma legal.
Cada diciembre, muchas personas se hacen la misma pregunta al revisar sus finanzas: ¿me interesa aportar a un plan de pensiones para pagar menos en la próxima declaración o estaré aplazando un problema? La duda es razonable. La ventaja fiscal aparece hoy, pero la tributación vuelve a entrar en escena cuando recuperas el dinero.
La forma más clara de entender la fiscalidad de un plan de pensiones es seguir su recorrido completo: aportación, traspaso y rescate. En la primera fase, la aportación puede reducir la base imponible general del IRPF. En la segunda, puedes cambiar de plan sin tributar si el traslado se ejecuta correctamente. En la tercera, Hacienda trata el cobro como rendimiento del trabajo.
El plan, por tanto, no funciona como un regalo fiscal. Se parece más a aplazar una factura. Hacienda permite que una parte del ahorro no tribute ahora, pero la somete a imposición cuando la cobras. La decisión inteligente no consiste solo en aportar, sino en comparar el ahorro actual con la factura futura y elegir el momento y la forma del rescate con cuidado.
Índice
- Introducción a la fiscalidad de los planes de pensiones en España
- Cómo funciona la ventaja fiscal y dónde se aplica en el IRPF
- Límites de aportación y deducción que debes conocer en 2026
- Traspasos entre planes y por qué no tributan si se hacen bien
- Cómo tributa el rescate y qué modalidad te conviene elegir
- Fiscalidad para autónomos y empresas más allá del IRPF
- Planifica tu fiscalidad con ejemplos prácticos y próximos pasos
<a id="introduccion-a-la-fiscalidad-de-los-planes-de-pensiones-en-espana"></a>
Introducción a la fiscalidad de los planes de pensiones en España
Javier cobra un salario estable y estudia abrir un plan de pensiones. Su gestor le ha explicado que las aportaciones pueden reducir el IRPF, pero él teme cambiar un ahorro fiscal presente por una factura futura. Además, conserva un plan contratado hace años en otra entidad y quiere saber si trasladarlo tendría consecuencias fiscales.
La decisión se entiende mejor como un recorrido con tres estaciones: el dinero entra mediante una aportación, puede cambiar de plan durante el camino y sale mediante el rescate. Cada etapa cumple una función distinta. Una aportación puede reducir la base imponible general, un traspaso bien ordenado mantiene el ahorro invertido y el rescate determina cuándo y cómo se integra el cobro en el IRPF.
En el régimen general, la aportación a un plan individual reduce la base imponible general, no la cuota final directamente. El beneficio depende del tipo marginal de Javier y de la cantidad que pueda aplicar dentro del límite permitido. Por ejemplo, si una aportación de 1.000 euros reduce su base y su tipo marginal aplicable fuera del 30 %, el efecto fiscal teórico sería de 300 euros menos de impuesto, antes de considerar límites y demás circunstancias. No significa que reciba 1.000 euros ni que esa cantidad desaparezca de la tributación. BBVA explica la deducción de las aportaciones
El traspaso funciona de otra manera. Si Javier ordena que el dinero pase directamente de una entidad a otra, sin ingresar antes en su cuenta, la operación no equivale a un rescate. El ahorro continúa dentro del sistema de previsión y conserva su antigüedad fiscal, siempre que se tramite como traspaso entre planes.
La salida exige más planificación. El importe rescatado se incorpora a la base general como rendimiento del trabajo y se suma a la nómina, la pensión u otros ingresos del ejercicio. Cobrarlo todo de una vez puede elevar la factura fiscal; repartirlo puede evitar una concentración innecesaria, según sus ingresos y circunstancias.
La aportación abre la puerta, el traspaso mantiene el dinero dentro y el rescate decide el coste final. Javier debe valorar el ciclo completo, porque un ahorro fiscal obtenido con un tipo marginal alto puede perder parte de su ventaja si se recupera todo en un ejercicio con ingresos elevados.
<a id="como-funciona-la-ventaja-fiscal-y-donde-se-aplica-en-el-irpf"></a>
Cómo funciona la ventaja fiscal y dónde se aplica en el IRPF
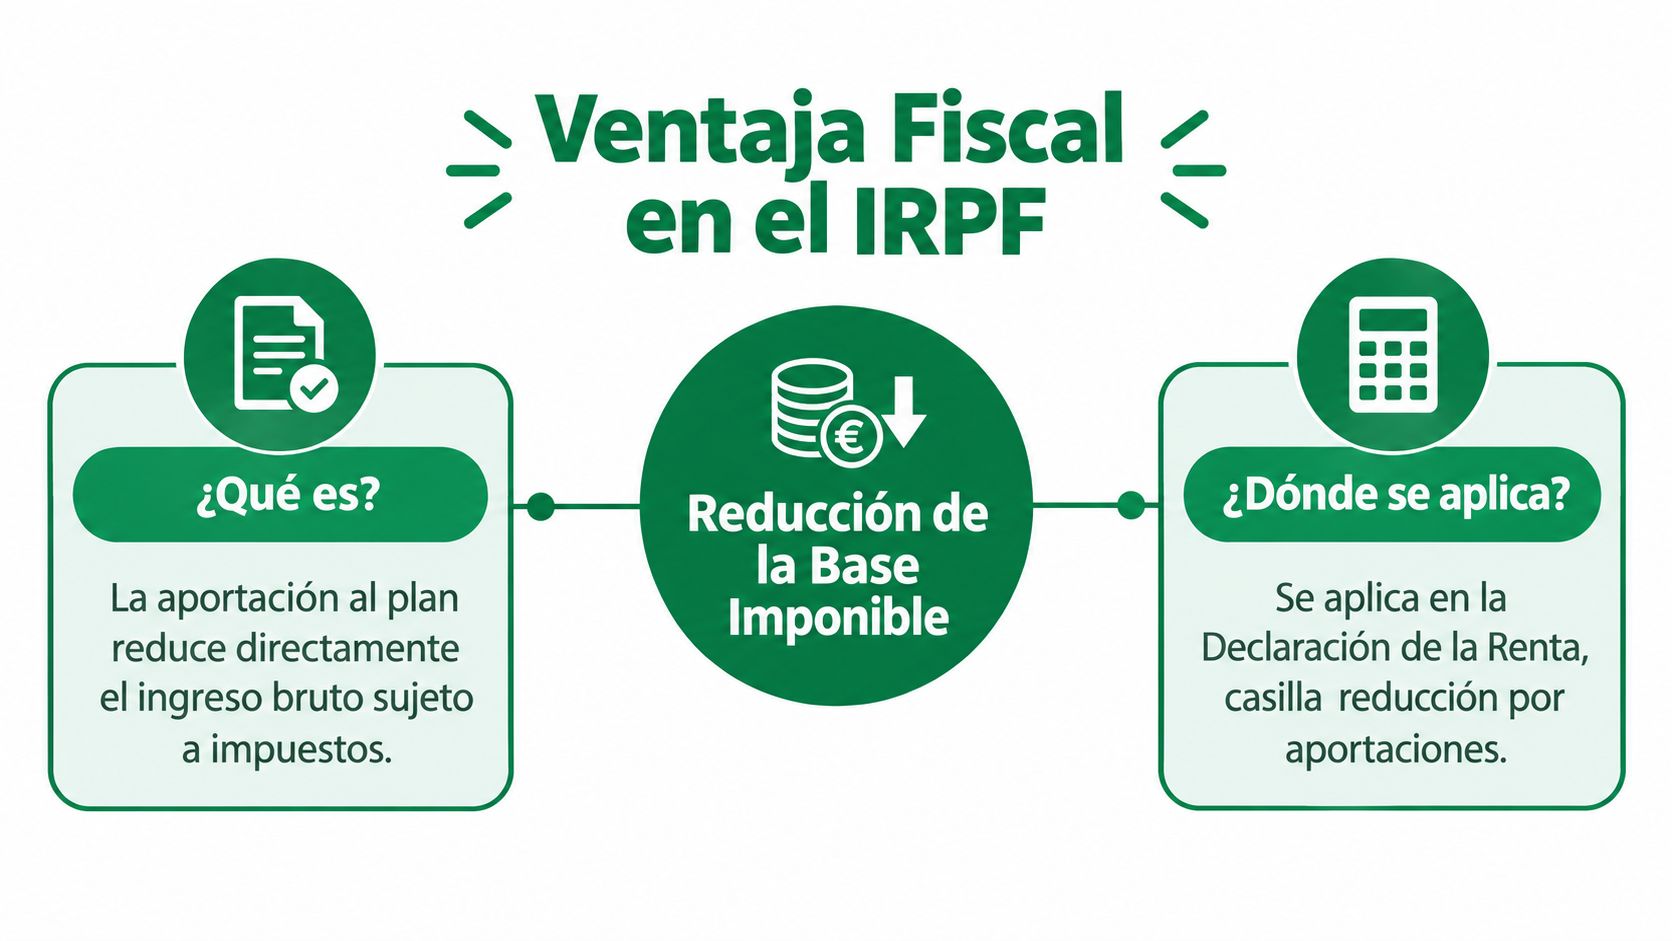
La aportación a un plan de pensiones reduce la base imponible general del IRPF. No es lo mismo que una deducción en cuota. La base imponible es la cantidad sobre la que se calcula el impuesto, mientras que la cuota es el resultado obtenido después de aplicar los tipos y las reglas correspondientes.
Una analogía sencilla ayuda a distinguir ambos conceptos. Imagina que Hacienda pesa tu renta en una báscula antes de calcular el impuesto. La aportación al plan retira parte del peso de esa báscula. El porcentaje aplicable no desaparece, pero se calcula sobre una cantidad menor, siempre dentro de los límites legales.
Si una persona obtiene 30.000 euros de ingresos y aporta 1.500 euros, el ejemplo teórico sería que la reducción se aplicase sobre una base de 28.500 euros, si cumple las condiciones y límites correspondientes. Estos importes forman parte de la explicación publicada sobre la reducción de la base imponible (guía sobre fiscalidad de planes de pensiones). El ahorro no equivale automáticamente a 1.500 euros, porque reducir la base en esa cantidad no significa descontar esa cantidad de la cuota.
<a id="la-importancia-del-tipo-marginal"></a>
La importancia del tipo marginal
El tipo marginal es el porcentaje que afecta al último tramo de renta. Dos personas pueden realizar la misma aportación y obtener un ahorro distinto, porque sus ingresos y sus tramos no son iguales. En términos prácticos, el beneficio suele ser más relevante para quien tributa a un tipo marginal elevado hoy y prevé una renta menor durante la jubilación.
Este planteamiento se conoce como diferimiento fiscal. No eliminas el impuesto sobre el dinero, sino que desplazas su pago a otro momento. Cuando rescates, el importe cobrado tributará como rendimiento del trabajo y se integrará con el resto de ingresos de ese año.
La comparación correcta, por tanto, no es “desgravo ahora” frente a “no desgravo”. Es “¿qué tipo marginal evito hoy y qué tipo soportaré cuando cobre?”. La respuesta dependerá de tu salario actual, de la pensión prevista, de otros ingresos y de la modalidad de rescate.
Regla práctica: antes de aportar, calcula la ventaja de reducir la base hoy. Antes de rescatar, calcula cuánto ingreso adicional añadirás a ese ejercicio.
<a id="limites-de-aportacion-y-deduccion-que-debes-conocer-en-2026"></a>
Límites de aportación y deducción que debes conocer en 2026
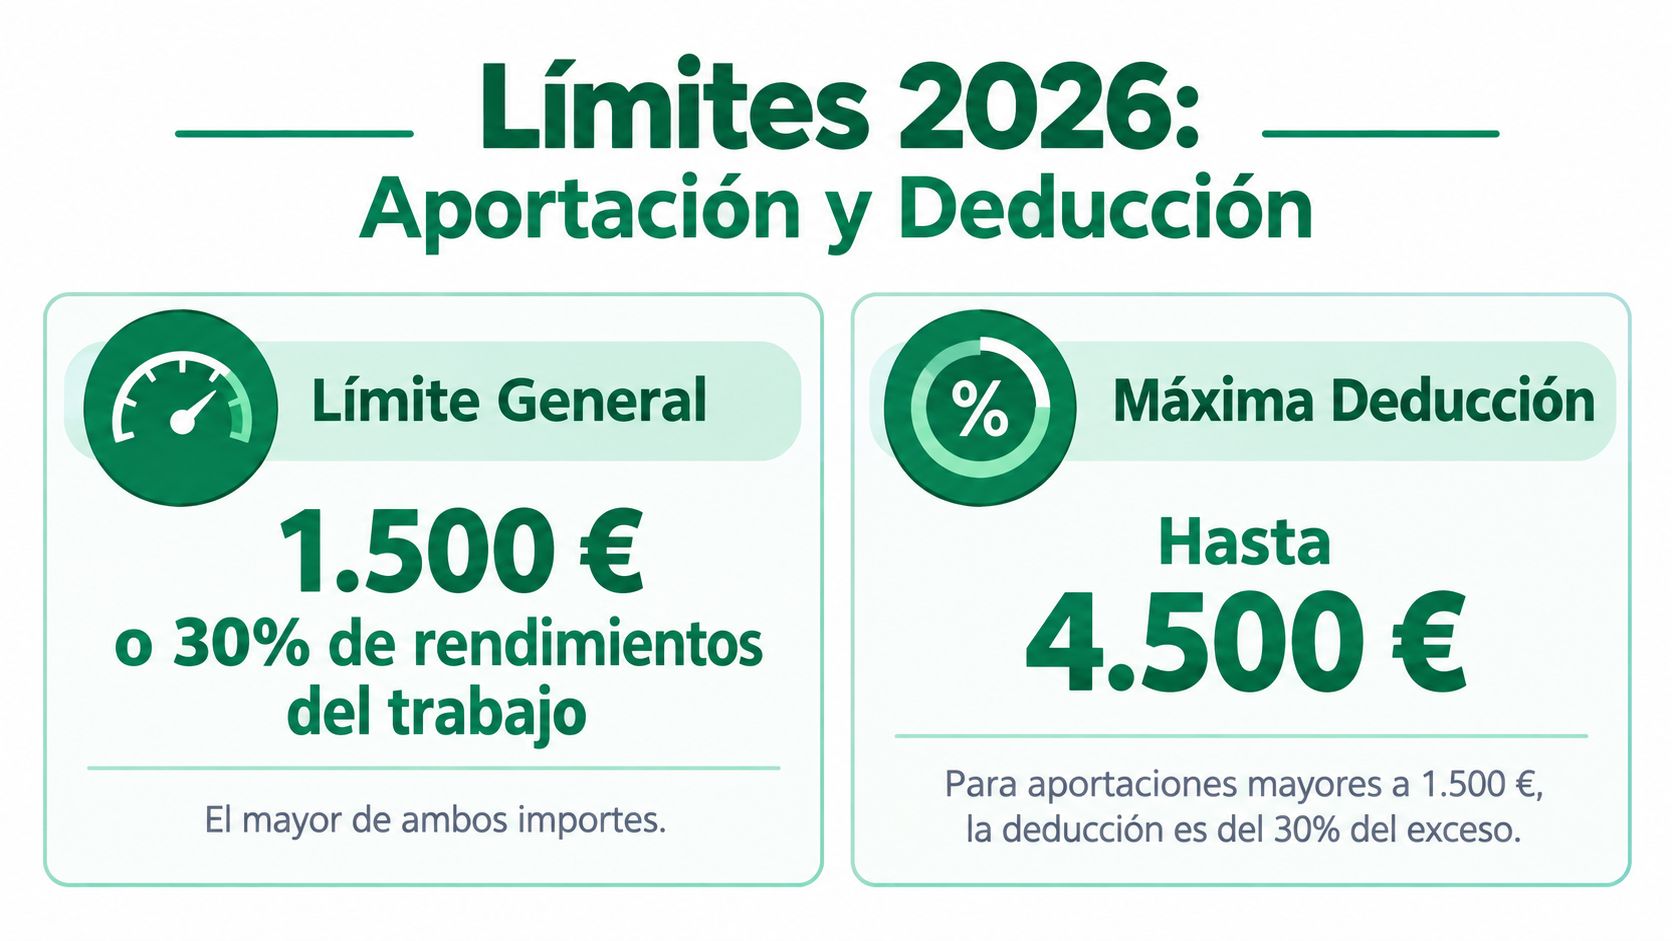
En 2026, una persona puede reducir su base imponible por la menor de estas cantidades: 1.500 euros anuales o el 30% de la suma de los rendimientos netos del trabajo y de actividades económicas (Raisin detalla los límites aplicables en 2026). La palabra decisiva es “menor”. Si el 30% de tus rendimientos queda por debajo de 1.500 euros, ese porcentaje marca el límite aplicable. Aportar más dinero al plan no significa que toda la cantidad reduzca el IRPF.
El límite actual procede de una reducción progresiva. Hasta 2020 era de 8.000 euros, en 2021 pasó a 2.000 euros y después quedó fijado en 1.500 euros (BBVA resume la evolución de los límites). El cambio hizo que los sistemas de empleo y la previsión colectiva ganaran importancia frente al plan individual. Por eso conviene revisar el tipo de plan antes de decidir cuánto aportar.
<a id="que-ampliaciones-contempla-la-norma"></a>
Qué ampliaciones contempla la norma
La cifra general es solo el primer filtro. En algunos casos, la capacidad de reducción puede aumentar:
- Aportaciones empresariales: las contribuciones de la empresa pueden añadir hasta 8.500 euros, dentro de los límites conjuntos aplicables.
- Aportaciones al plan del cónyuge: puedes aportar hasta 1.000 euros al plan de tu cónyuge si sus ingresos anuales no superan 8.000 euros.
- Personas con discapacidad: quienes tienen una discapacidad física o sensorial igual o superior al 65%, o psíquica igual o superior al 33%, pueden alcanzar un máximo anual deducible de 24.250 euros. Las aportaciones de terceras personas a su favor pueden llegar a 10.000 euros, respetando el límite conjunto aplicable (Dirección General de Seguros y Fondos de Pensiones).
<a id="como-traducir-los-limites-a-una-decision"></a>
Cómo traducir los límites a una decisión
Una persona asalariada sin plan de empleo debería comparar la aportación prevista con dos referencias: 1.500 euros y el 30% de sus rendimientos netos. El importe más bajo determina la reducción aplicable. Si decide ingresar más, seguirá acumulando ahorro, pero la cantidad excedente puede quedar fuera de la ventaja fiscal.
En un plan de empleo hay que sumar las aportaciones propias y las de la empresa. La decisión se parece a llenar varios recipientes con una capacidad conjunta: distribuir el dinero entre el plan individual y el de empleo no elimina los límites, pero ayuda a comprobar cuánto espacio fiscal queda disponible.
Para un autónomo existe una ampliación específica de 4.250 euros vinculada a los planes de empleo simplificados. Combinada con la aportación individual, puede elevar el potencial total hasta 5.750 euros, siempre sujeto al límite alternativo del 30%. Puedes consultar también esta guía sobre la aportación máxima a un plan de pensiones para ordenar el cálculo antes de cerrar el ejercicio. La aportación es solo el primer momento del ciclo. La elección debe encajar también con los futuros traspasos y con la forma de rescatar el plan, porque una decisión poco planificada al cobrar puede reducir el beneficio fiscal acumulado.
<a id="traspasos-entre-planes-y-por-que-no-tributan-si-se-hacen-bien"></a>
Traspasos entre planes y por qué no tributan si se hacen bien
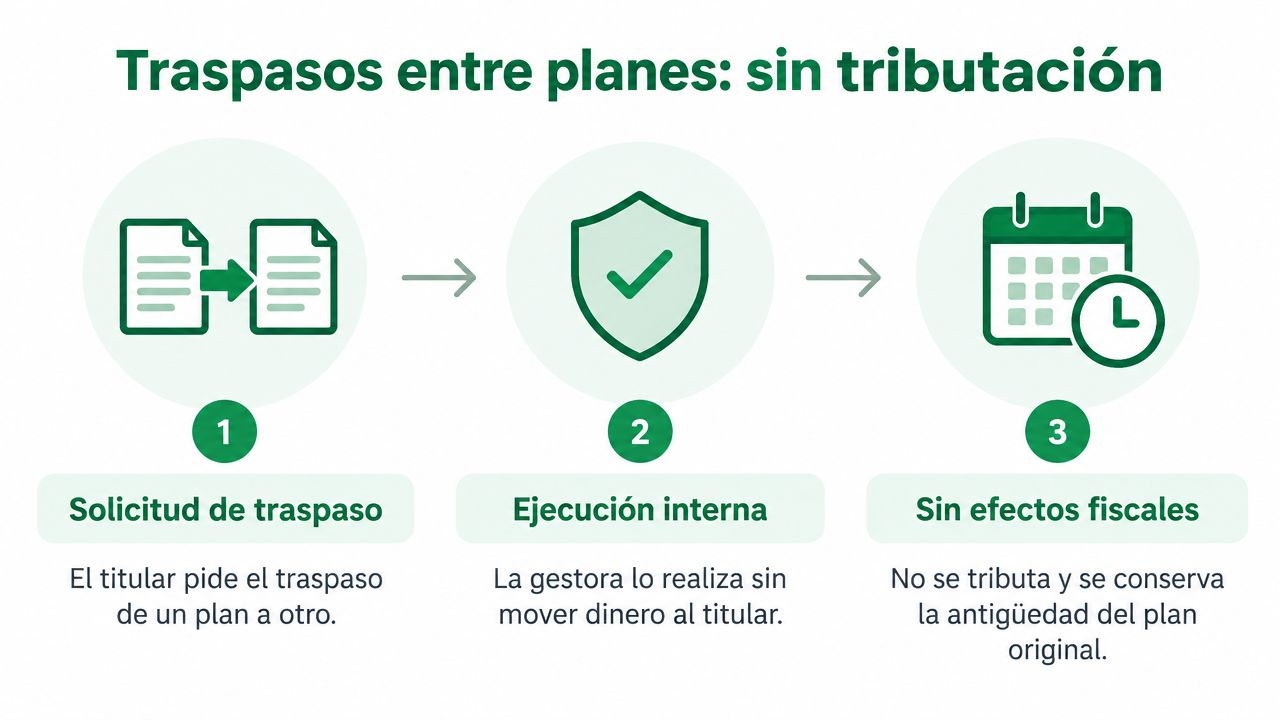
Un traspaso no es un rescate. Esa diferencia evita muchos errores. En el traspaso, el dinero pasa de un plan de pensiones a otro sin ponerse a disposición del titular. En el rescate, el titular recupera el dinero y lo incorpora a sus ingresos.
La operación correcta empieza con una solicitud a la entidad de destino. La gestora coordina el movimiento con la entidad de origen y transfiere los derechos consolidados directamente. Como el titular no recibe el importe, no se produce un cobro sujeto a IRPF ni se rompe la antigüedad fiscal del plan.
<a id="que-puedes-mejorar-sin-activar-impuestos"></a>
Qué puedes mejorar sin activar impuestos
El traspaso permite revisar decisiones que quizá tomaste hace años. Puedes comparar la política de inversión, el nivel de riesgo, las comisiones y el servicio de la entidad. Mover el plan no convierte una inversión arriesgada en una inversión segura por sí mismo, pero sí te permite corregir una elección que ya no encaja con tu edad o tus objetivos.
El error aparece cuando se solicita un reembolso y después se intenta contratar otro plan con ese dinero. Aunque el objetivo final sea mantener el ahorro para la jubilación, el primer cobro puede considerarse un rescate y generar tributación. También conviene comprobar que la operación se formaliza como traspaso entre productos aptos y que la entidad dispone de toda la documentación necesaria.
Arca Digital gestiona comparaciones y traspasos digitales, con un proceso medio inferior a 15 días, según la información corporativa facilitada. La plataforma permite revisar planes y comisiones, y tramitar el cambio sin que el dinero pase por la cuenta del titular. Puedes conocer el procedimiento en la guía sobre traspasar un plan de pensiones.
Antes de firmar: confirma por escrito que estás solicitando un traspaso, no un rescate, y conserva la documentación de la operación.
<a id="como-tributa-el-rescate-y-que-modalidad-te-conviene-elegir"></a>
Cómo tributa el rescate y qué modalidad te conviene elegir
El rescate es el punto en el que el aplazamiento fiscal se convierte en una obligación efectiva. Todo lo que cobres del plan se suma a los rendimientos del trabajo del ejercicio, junto con tu salario o pensión. La modalidad elegida determina cuánto ingreso concentras en un año y, por tanto, cuánto riesgo existe de saltar a tramos superiores.
<a id="tres-formas-de-cobrar"></a>
Tres formas de cobrar
Capital. Recibes todo, o una parte relevante, en un único pago. Es la opción con más liquidez inmediata, pero también la que puede concentrar más renta en un solo ejercicio. Los tipos estatales del IRPF llegan hasta el 47% en 2026, según la información fiscal de referencia recogida para este análisis (BBVA explica la tributación del rescate).
Renta. Cobras cantidades periódicas. La distribución puede suavizar la progresividad y facilitar la planificación del presupuesto, aunque exige aceptar que el dinero estará disponible de forma gradual.
Mixta. Combinas un cobro inicial con rentas posteriores. Puede servir para atender una necesidad concreta de liquidez sin llevar todo el plan a la declaración del mismo año.
| Modalidad | Cómo tributa en IRPF | Ventaja principal | Riesgo fiscal |
|---|---|---|---|
| Capital | El cobro se integra como rendimiento del trabajo en el ejercicio del rescate | Liquidez inmediata | Puede elevar mucho la renta del año y empujar a tramos superiores |
| Renta periódica | Cada cobro se integra como rendimiento del trabajo en el ejercicio correspondiente | Reparte el impacto fiscal | Mantiene obligaciones fiscales durante varios ejercicios |
| Mixta | Cada parte tributa cuando se cobra | Equilibra liquidez y distribución | Un capital inicial demasiado elevado puede concentrar el impuesto |
<a id="un-ejemplo-de-concentracion"></a>
Un ejemplo de concentración
Supón que una persona jubilada cobra una pensión y decide rescatar todo su plan en el mismo año. El importe del plan no se trata como una cuenta bancaria que se vacía sin consecuencias fiscales. Se añade a la pensión y puede elevar la base general, haciendo que una parte de la renta tribute a un tipo mayor.
Si esa misma persona combina una cantidad inicial con cobros periódicos, divide el ingreso adicional entre ejercicios. Eso no elimina la tributación, pero puede reducir el salto de tramo y hacer más previsible la retención. El cálculo exacto depende de la comunidad autónoma, la situación familiar, las deducciones y el resto de ingresos, así que conviene simular el año completo, no solo mirar el saldo del plan.
La fiscalidad del rescate requiere atención especial cuando existen aportaciones antiguas. La normativa puede contemplar reglas específicas para determinadas aportaciones realizadas antes de cambios legislativos, por lo que no conviene ordenar un cobro de capital sin revisar el historial del plan y la fecha de cada aportación.
La fiscalidad del rescate de un plan de pensiones merece un cálculo individual. La pregunta no es únicamente cuánto dinero necesitas, sino cuánto ingreso quieres añadir a tu declaración en cada ejercicio.
<a id="fiscalidad-para-autonomos-y-empresas-mas-alla-del-irpf"></a>
Fiscalidad para autónomos y empresas más allá del IRPF
Para un autónomo, la decisión fiscal no termina al hacer la aportación. Hay que conectar tres momentos: el dinero que entra en el plan, los traspasos que permiten cambiar de entidad sin cobrarlo y el rescate, que volverá a integrarse en la renta. Una aportación bien planteada puede perder parte de su ventaja si después se rescata sin coordinarlo con los ingresos del ejercicio.
<a id="el-caso-del-autonomo"></a>
El caso del autónomo
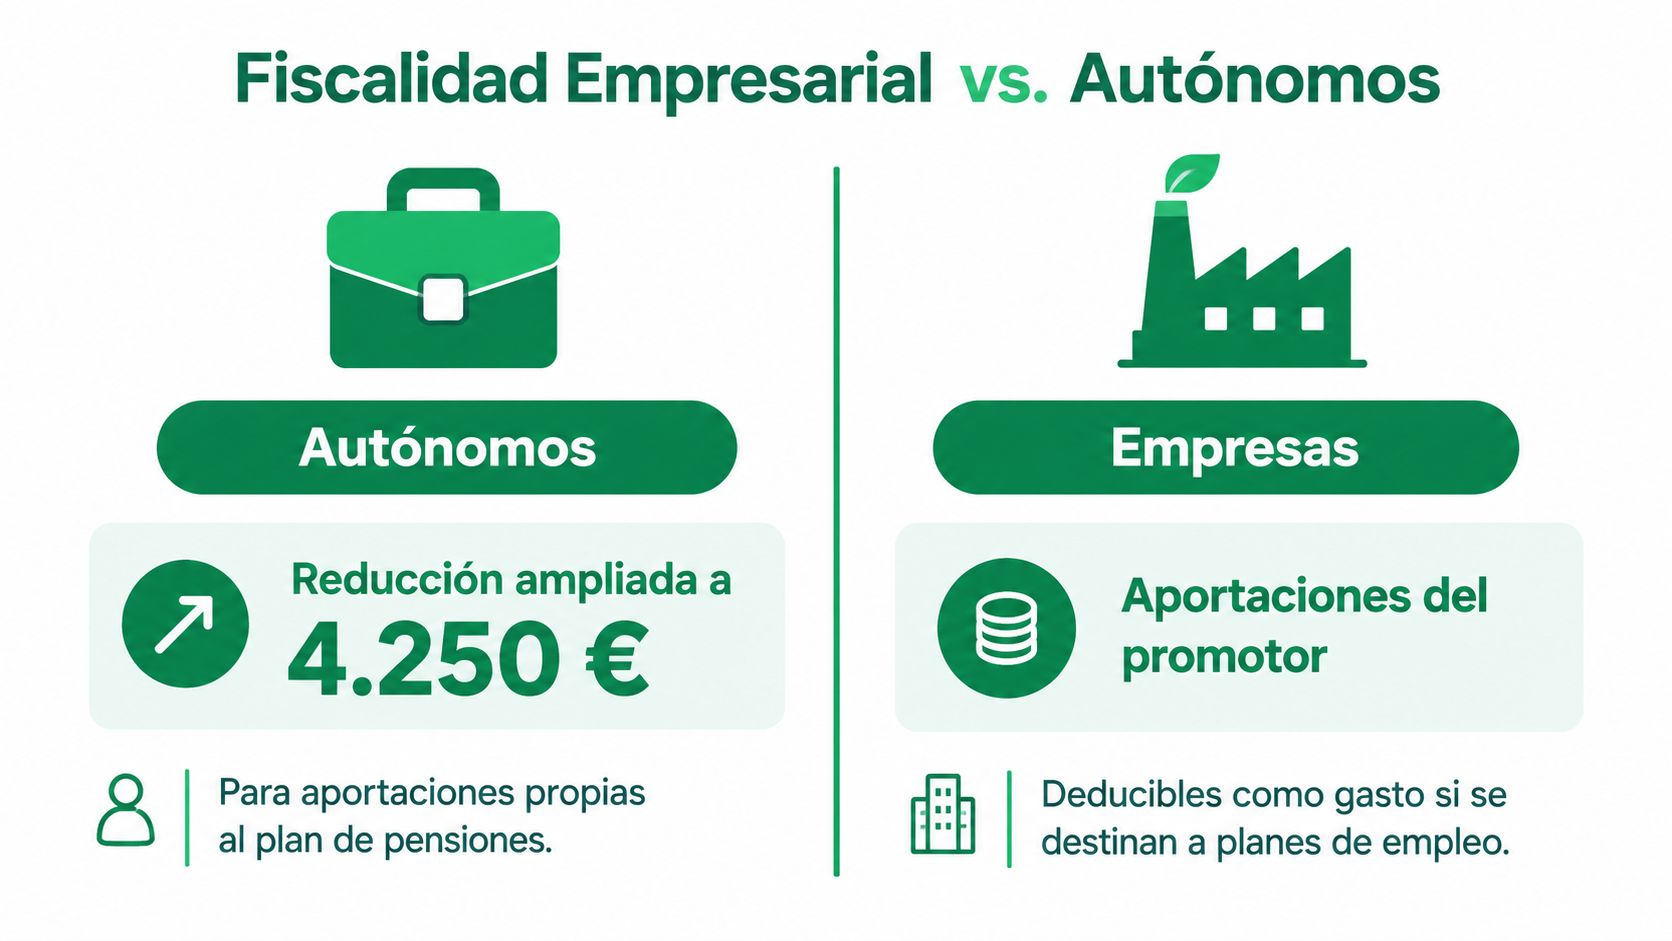
El autónomo puede combinar el límite general de 1.500 euros con una ampliación de 4.250 euros mediante un plan de empleo simplificado. El límite nominal conjunto alcanza 5.750 euros, aunque también debe respetarse el 30% de los rendimientos netos del trabajo y de actividades económicas. La cifra efectiva será la menor de ambas referencias.
Por ejemplo, si los rendimientos netos del autónomo son de 12.000 euros, el 30% equivale a 3.600 euros. Aunque la suma de los límites permita llegar a 5.750 euros, la reducción aplicable quedaría condicionada por ese límite porcentual. En ese caso, podría distribuir hasta 1.500 euros en el plan individual y el resto, hasta completar la cantidad admisible, en el plan simplificado, siempre que cumpla sus requisitos.
La revisión debe hacerse sobre la renta neta, no sobre la facturación. Si los ingresos cambian durante el año, conviene conservar liquidez para impuestos, cotizaciones y gastos profesionales antes de fijar una aportación elevada. El traspaso entre planes mantiene el ciclo abierto, porque permite cambiar de entidad sin convertir el ahorro en un cobro sujeto a tributación.
<a id="la-perspectiva-de-la-empresa"></a>
La perspectiva de la empresa
Las aportaciones empresariales a planes de empleo pueden ser deducibles como gasto en el Impuesto sobre Sociedades y quedar exentas de cotización a la Seguridad Social dentro de los límites y requisitos aplicables. Antes de incorporarlas a la política retributiva, la empresa debe revisar el diseño del plan, la documentación laboral y el tratamiento de cada contribución.
El valor para la empresa también está en ordenar el ahorro colectivo y la comunicación de beneficios. La gestión incluye altas, aportaciones, información al empleado y seguimiento. Arca Digital ofrece configuración y puesta en marcha de planes de empleo en menos de 30 días, con un panel para Recursos Humanos y un espacio individual para cada empleado, según la descripción del servicio facilitada.
Para una pyme, la comparación debe incluir el coste administrativo, las reglas de aportación, la comunicación interna y la facilidad de gestión. El incentivo fiscal es solo una pieza del cálculo. Según el boletín trimestral de la DGSFP del cuarto trimestre de 2024, los sistemas de empleo cuentan con una base amplia de partícipes, aunque su conveniencia depende de la situación de cada trabajador y de la empresa.
<a id="planifica-tu-fiscalidad-con-ejemplos-practicos-y-proximos-pasos"></a>
Planifica tu fiscalidad con ejemplos prácticos y próximos pasos
La forma más segura de decidir es poner en una hoja tres datos: aportación prevista, tipo marginal aproximado y renta que tendrás cuando rescates. Un empleado por cuenta ajena puede comprobar si su aportación individual cabe en el límite general y evitar ingresar cantidades pensando que todas reducirán el IRPF. Un autónomo debe añadir al cálculo la vía de empleo simplificado y comprobar el límite del 30% sobre sus rendimientos netos.
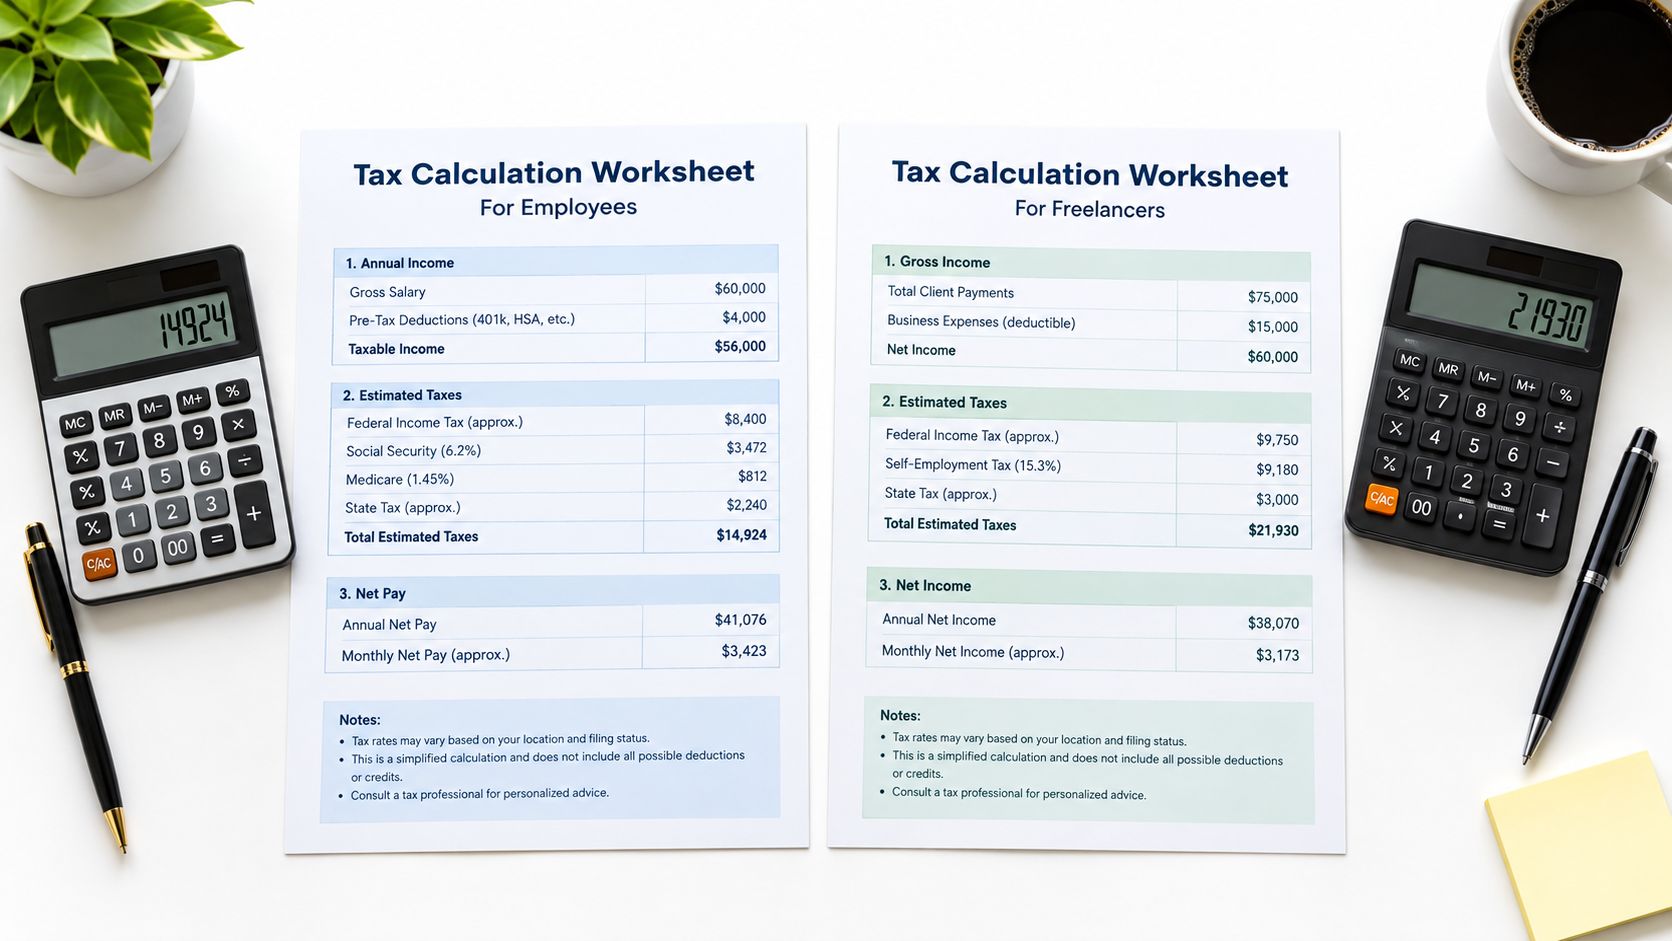
Usa este checklist antes de aportar o rescatar:
- Límite: comprueba la menor cantidad entre el límite anual aplicable y el 30% de tus rendimientos.
- Distribución: revisa si tienes acceso a un plan de empleo o a un plan simplificado para autónomos.
- Traspaso: cambia de entidad mediante traspaso directo, nunca mediante un cobro intermedio.
- Rescate: compara capital, renta y modalidad mixta con todos tus ingresos del ejercicio.
- Antigüedad: conserva los documentos del plan y revisa si existen aportaciones sujetas a reglas transitorias.
- Revisión: actualiza la estrategia cuando cambien tu salario, tu actividad, tu jubilación prevista o tus necesidades de liquidez.
Esta explicación audiovisual puede ayudarte a ordenar los conceptos antes de hacer números:
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/B2RSMCORkcs" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe>La conclusión es sencilla. La aportación puede reducir la base hoy, el traspaso puede mantener el ahorro sin tributación inmediata y el rescate decide la factura final. Una estrategia fiscal completa trata las tres fases como una sola decisión.
Arca Digital permite localizar planes, comparar rentabilidad y comisiones entre más de 500 alternativas y gestionar traspasos digitales sin perder la antigüedad fiscal. Visita Arca Digital para revisar tu situación y convertir estos límites fiscales en un plan concreto de aportación y rescate.