Plan de pensiones rescate fiscalidad: guía completa
Plan de pensiones rescate fiscalidad. Descubre cómo tributa el rescate de tu plan de pensiones en España: modalidades, tramos del IRPF, retención y ejemplos
Te jubilas, miras el saldo acumulado de tu plan de pensiones y piensas que por fin ha llegado el momento de utilizarlo. Sin embargo, el importe que aparece en la cuenta no es necesariamente lo que conservarás. En España, el rescate tributa como rendimiento del trabajo en el IRPF, igual que una nómina o una pensión, y la forma de cobrarlo puede cambiar mucho el resultado final.
La pregunta correcta no es solo cuánto dinero quieres retirar. También importa en qué año lo haces, cuánto cobras por otras vías, qué antigüedad tienen tus aportaciones y si eliges capital, renta o una combinación de ambas. Esta guía traduce la fiscalidad del rescate a cifras y decisiones concretas, sin confundir una retención inicial con el impuesto definitivo.
Índice
- Por qué rescatar el plan de pensiones duele más de lo esperado
- Cómo se integra el rescate en la base general del IRPF
- Modalidades de rescate según la contingencia
- Capital, renta o mixto y la reducción del 40%
- Dos ejemplos numéricos con tramos del IRPF
- Errores fiscales que todos cometen al rescatar
- Checklist para planificar el rescate con cabeza
- La fiscalidad del rescate se planifica, no se improvisa
<a id="por-que-rescatar-el-plan-de-pensiones-duele-mas-de-lo-esperado"></a>
Por qué rescatar el plan de pensiones duele más de lo esperado
Javier tiene 65 años y acaba de jubilarse. Durante dos décadas hizo aportaciones a un plan de pensiones porque lo entendía como un ahorro complementario para su jubilación. Al solicitar el rescate, la gestora le aplicó una retención y él creyó que esa cantidad representaba prácticamente todo lo que tendría que pagar.
Meses después, al preparar la declaración de la renta, descubrió que el rescate se había sumado a su pensión y al resto de sus ingresos del ejercicio. La retención era solo un pago anticipado. La liquidación definitiva dependía de la base general completa y del tramo marginal que alcanzara con todos sus rendimientos.
<a id="el-cambio-de-perspectiva-que-suele-llegar-tarde"></a>
El cambio de perspectiva que suele llegar tarde
La sorpresa de Javier es frecuente porque durante años el partícipe ve principalmente el efecto de las aportaciones. El plan puede haber reducido su base imponible cuando ingresaba dinero, mientras que la tributación aparece mucho después, en el momento de disponer de los fondos.
La palabra “ahorro” induce a pensar que el rescate equivale a recuperar dinero propio sin más. Fiscalmente, la lógica es distinta. La prestación se incorpora como rendimiento del trabajo, por lo que se acumula a una nómina, una pensión pública u otros rendimientos del trabajo del mismo año. La referencia fiscal de BBVA explica esta integración y sus consecuencias sobre los tramos del IRPF en su guía sobre la tributación del rescate del plan de pensiones.
Regla práctica: el saldo del plan es una cifra financiera. El coste real del rescate solo aparece cuando se combina con tus ingresos del ejercicio.
<a id="el-problema-del-rescate-concentrado"></a>
El problema del rescate concentrado
Si Javier cobra todo de una vez, la totalidad del importe se incorpora a la renta de ese año. Esa concentración puede llevar parte de la cantidad a un tramo marginal superior, aunque no todo el rescate tribute al tipo más alto. El IRPF funciona por escalones, no aplicando automáticamente un único porcentaje a cada euro.
Por eso, dos personas con el mismo saldo pueden acabar con facturas diferentes. Una puede necesitar liquidez inmediata y aceptar el coste de un cobro en capital. Otra puede preferir una renta periódica para repartir el impacto fiscal entre varios ejercicios. La decisión no es administrativa, es estratégica.
<a id="como-se-integra-el-rescate-en-la-base-general-del-irpf"></a>
Cómo se integra el rescate en la base general del IRPF
El recorrido fiscal puede entenderse como una escalera. El rescate no se coloca en una categoría independiente ni tributa como una ganancia patrimonial. Se integra en la base general del IRPF como rendimiento del trabajo.
<a id="el-recorrido-del-importe-rescatado"></a>
El recorrido del importe rescatado
Primero, se agregan las prestaciones del plan a los rendimientos del trabajo y, cuando corresponda, a otros ingresos que formen parte de la base general. En la práctica, una pensión pública y un rescate cobrado en el mismo año se analizan conjuntamente para determinar la renta sometida a gravamen.
Después pueden aplicarse reducciones específicas, como la correspondiente a determinadas aportaciones antiguas, si se cumplen los requisitos legales. El resultado se combina con las circunstancias personales y familiares aplicables y, finalmente, se utilizan las tarifas estatal y autonómica que correspondan a la comunidad de residencia.
Los tramos estatales habituales publicados para 2026 van desde el 19% para la parte de renta hasta 12.450 euros hasta el 47% para la parte que supera 300.000 euros, con escalones intermedios del 24%, 30%, 37% y 45%, según la explicación fiscal de BBVA sobre el rescate. La tarifa autonómica puede modificar el resultado final.
La cifra decisiva es el tipo marginal. No significa que todo el rescate tribute al porcentaje del último tramo alcanzado. Significa que los euros que entran en ese escalón soportan ese tipo marginal, mientras que las partes anteriores permanecen en sus escalones respectivos.
| Tramo estatal de referencia | Tipo estatal | Efecto sobre el rescate |
|---|---|---|
| Hasta 12.450 € | 19% | Se aplica a la parte situada en el primer escalón |
| Siguiente escalón | 24% | Afecta a la parte que supera el límite anterior |
| Escalones intermedios | 30% y 37% | Pueden alcanzarse al sumar un rescate elevado |
| Tramos superiores | 45% y 47% | Inciden sobre las partes que llegan a esos niveles |
La tabla resume la referencia estatal. El tipo final exige revisar la tarifa autonómica, las reducciones, los mínimos personales y familiares y el resto de la declaración. En esta explicación de Arca Digital sobre la fiscalidad de los planes de pensiones puedes consultar el marco general antes de pedir una simulación individual.
<a id="retencion-y-cuota-definitiva-no-son-lo-mismo"></a>
Retención y cuota definitiva no son lo mismo
La gestora puede practicar una retención al abonar la prestación. Esa retención se entrega a Hacienda como anticipo, pero no sustituye el cálculo anual. Si el porcentaje retenido resulta inferior al impuesto que corresponde después de sumar todos los ingresos, la declaración puede salir a pagar.
La forma de cobro también importa porque una renta periódica añade una cantidad menor a la base de cada año. Eso no elimina la tributación, pero puede evitar que todo el saldo se concentre en un único ejercicio.
<a id="modalidades-de-rescate-segun-la-contingencia"></a>
Modalidades de rescate según la contingencia
Antes de elegir cómo cobrar, hay que comprobar por qué se ha producido el derecho al rescate. La contingencia determina cuándo puede solicitarse la prestación y qué documentación debe presentarse. Las situaciones habituales incluyen jubilación, incapacidad, dependencia, fallecimiento, desempleo de larga duración y enfermedad grave.
La jubilación es el supuesto más conocido, aunque conviene comprobar las condiciones concretas de la modalidad de jubilación y del plan. En caso de fallecimiento, no rescata el partícipe, sino la persona beneficiaria designada o quien tenga derecho conforme a la documentación aplicable.
<a id="que-situacion-encaja-con-cada-caso"></a>
Qué situación encaja con cada caso
El desempleo de larga duración exige acreditar la situación prevista por la normativa, incluida la inscripción como demandante durante el periodo exigido. La enfermedad grave puede afectar al partícipe, a su cónyuge, a sus hijos o a personas a su cargo, siempre que se cumplan los requisitos correspondientes.
La incapacidad permanente total, absoluta o la gran invalidez también pueden abrir la puerta al cobro. La dependencia severa y otros grados reconocidos producen efectos distintos en la disponibilidad, aunque la prestación mantiene su naturaleza de rendimiento del trabajo a efectos del IRPF.
| Contingencia | Requisito principal | ¿Permite rescate total? | Tributación en IRPF |
|---|---|---|---|
| Jubilación | Acreditar la jubilación y cumplir las condiciones del plan | Puede permitirlo, según el supuesto | Rendimiento del trabajo |
| Incapacidad | Reconocimiento de incapacidad permanente en el grado aplicable | Puede permitirlo | Rendimiento del trabajo |
| Dependencia severa | Reconocimiento de la situación de dependencia exigida | Puede permitirlo | Rendimiento del trabajo |
| Fallecimiento | Derecho del beneficiario designado o legal | Puede permitirlo | Rendimiento del trabajo para quien cobra |
| Desempleo de larga duración | Acreditar desempleo e inscripción conforme a la norma | Puede permitirlo | Rendimiento del trabajo |
| Enfermedad grave | Cumplir los requisitos médicos y familiares aplicables | Puede permitirlo | Rendimiento del trabajo |
El hecho de poder rescatar todo no significa que sea conveniente hacerlo en capital. La contingencia abre el acceso, pero la estrategia fiscal depende del saldo, de los ingresos del año y de la antigüedad de las aportaciones. La guía sobre cuándo se puede rescatar un plan de pensiones ayuda a identificar el supuesto antes de tomar una decisión.
En 2026 también adquiere relevancia la posibilidad de rescatar aportaciones que cumplen la regla de los diez años, incluida la nueva ola de decisiones vinculada a aportaciones realizadas en 2016. La disponibilidad por antigüedad no convierte automáticamente el cobro en fiscalmente eficiente. La misma pregunta sigue siendo necesaria, cuánto aumenta la base general durante el año del rescate.
<a id="capital-renta-o-mixto-y-la-reduccion-del-40"></a>
Capital, renta o mixto y la reducción del 40%
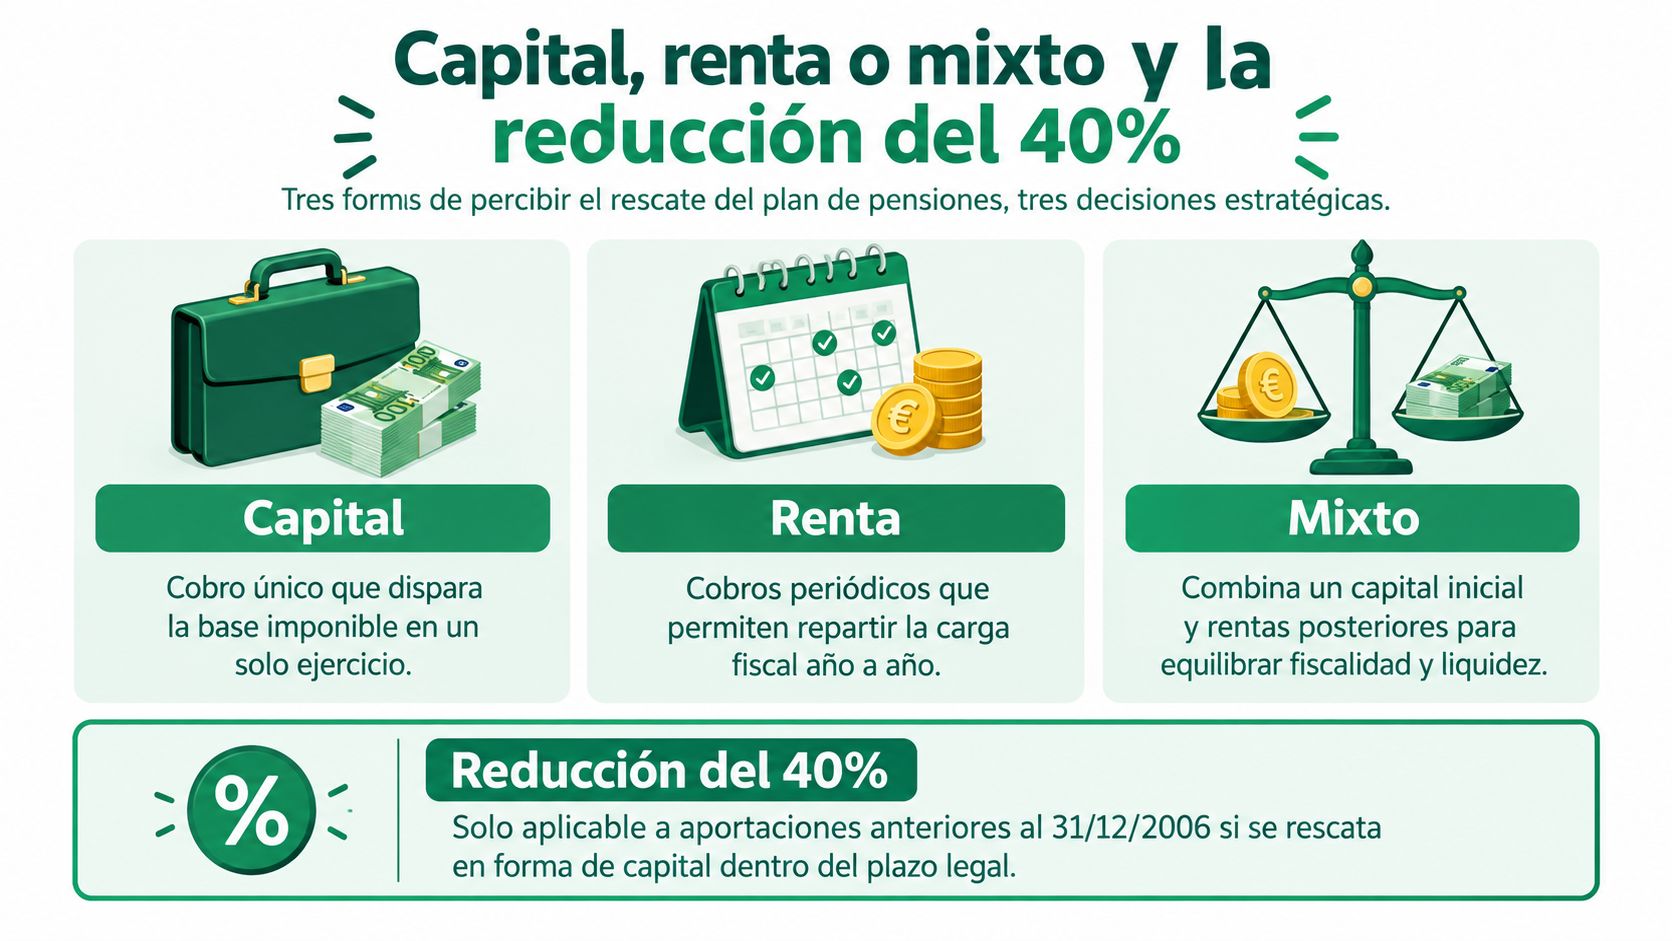
Elegir la modalidad de cobro equivale a decidir cómo entra el dinero en el IRPF. El capital concentra la prestación en un pago. La renta distribuye cobros periódicos. El formato mixto combina una cantidad inicial con pagos posteriores.
<a id="capital-para-una-necesidad-concreta"></a>
Capital para una necesidad concreta
El capital puede tener sentido si necesitas una suma elevada para cancelar una deuda, realizar un gasto relevante o cubrir una necesidad patrimonial concreta. Su desventaja fiscal es inmediata, el importe completo se añade a la base general del ejercicio y puede llevar parte de la renta a tramos marginales superiores.
No todo el capital tributa al porcentaje máximo alcanzado. Aun así, la concentración puede elevar la factura total frente a una distribución razonable en varios años. Antes de elegirlo, conviene calcular la renta del año sin rescate y después añadir el importe previsto.
<a id="renta-para-estabilizar-el-cobro"></a>
Renta para estabilizar el cobro
La renta financiera transforma el plan en un complemento periódico. Cada pago se integra como rendimiento del trabajo en el ejercicio en que se recibe. El impacto anual suele ser más fácil de anticipar porque se combina con una cantidad menor, aunque la tributación se prolonga mientras continúen los cobros.
Esta opción puede encajar con quien ya tiene una pensión pública y busca completar sus ingresos sin introducir todo el saldo en una sola declaración. No existe una fórmula universal. La cantidad periódica debe compararse con las necesidades de liquidez y con el tramo marginal que resulte de la suma anual.
<a id="mixto-para-equilibrar-liquidez-y-fiscalidad"></a>
Mixto para equilibrar liquidez y fiscalidad
El rescate mixto permite retirar una parte como capital y conservar el resto para una renta. Puede servir para cubrir una necesidad inicial sin renunciar a un complemento posterior. La parte cobrada de golpe sigue aumentando la base general, por lo que el importe inicial debe calcularse con cuidado.
<a id="la-reduccion-para-aportaciones-anteriores-a-2007"></a>
La reducción para aportaciones anteriores a 2007
Las aportaciones realizadas antes del 1 de enero de 2007 pueden beneficiarse de una reducción del 40% cuando la parte correspondiente se cobra en forma de capital y se cumplen las condiciones temporales. La reducción no se aplica indistintamente a todo el saldo. Se limita al tramo de derechos que procede de esas aportaciones antiguas.
La ventana temporal también es esencial. El rescate debe producirse en el año de la contingencia o en los dos siguientes, según la explicación de BBVA sobre la reducción del 40%. La aplicación exige revisar el régimen transitorio y la fecha concreta de la contingencia.
La Dirección General de Tributos ha rechazado que la reducción pueda aplicarse varias veces mediante rescates parciales del mismo plan en años distintos por la jubilación, según la resolución divulgada por Iberley sobre este criterio. En términos prácticos, no conviene consumir una parte del capital antiguo sin saber si esa decisión agota la oportunidad fiscal.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/PXz5_DUGF5I" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="dos-ejemplos-numericos-con-tramos-del-irpf"></a>
Dos ejemplos numéricos con tramos del IRPF
Los números ayudan a detectar el error más habitual, confundir el importe rescatado con el impuesto que se paga. Los siguientes escenarios sirven para entender la mecánica. No sustituyen una liquidación individual, porque la comunidad autónoma, los mínimos personales y familiares, las deducciones y otros ingresos pueden alterar el resultado.
<a id="caso-a-capital-concentrado"></a>
Caso A, capital concentrado
Un autónomo de 65 años, residente en Madrid y sin otros rendimientos del trabajo, rescata 60.000 euros de golpe. Dentro del plan hay 18.000 euros de aportaciones anteriores a 2007. Si esa parte cumple los requisitos de la reducción, el 40% equivale a 7.200 euros, por lo que la cantidad integrada por ese bloque sería de 10.800 euros. El resto del rescate se integra conforme a las reglas generales.
El punto importante no es multiplicar automáticamente los 60.000 euros por un porcentaje. La base se construye por tramos y el rescate puede llevar parte de la renta desde escalones inferiores hasta otros superiores. La retención inicial tampoco determina la cuota final. Cuando el contribuyente presenta la declaración, Hacienda recalcula la renta completa y descuenta las retenciones ya practicadas.
<a id="caso-b-renta-financiera"></a>
Caso B, renta financiera
Un funcionario de 62 años cobra una pensión pública de 28.000 euros anuales y mantiene un plan de 120.000 euros. En lugar de rescatarlo en capital, recibe 12.000 euros al año durante diez ejercicios. Cada año, esos 12.000 euros se suman a la pensión y a los demás rendimientos del ejercicio.
En el supuesto planteado, el contribuyente mantiene un tipo marginal del 24%, por lo que la tributación anual del rescate se analiza dentro de ese escalón, sin olvidar el resto de elementos de la declaración. La distribución evita concentrar los 120.000 euros en un único año y puede producir un coste fiscal total inferior al del cobro inmediato, aunque la comparación exacta depende de la tarifa autonómica y de las circunstancias personales.
| Concepto | Caso A, capital 60.000 € | Caso B, renta 12.000 € al año |
|---|---|---|
| Forma de cobro | Un pago | Pagos durante diez ejercicios |
| Otros ingresos indicados | Ninguno | Pensión pública de 28.000 € |
| Aportaciones antiguas | 18.000 € antes de 2007 | No especificadas |
| Reducción potencial | 7.200 € sobre el bloque antiguo | No aplicada en este ejemplo |
| Riesgo fiscal principal | Concentración en un ejercicio | Tributación prolongada |
| Tipo marginal planteado | Puede alcanzar escalones superiores | 24% en el supuesto |
La diferencia entre ambos casos no consiste en que la renta quede libre de impuestos. Consiste en cómo se reparte la base general. Una simulación previa con la calculadora de rescate de planes de pensiones de Arca Digital puede ayudar a comparar alternativas, pero el resultado definitivo exige los datos completos de la declaración.
Un capital grande puede resolver una necesidad hoy y generar una factura fiscal mayor mañana. Una renta puede reducir la presión anual, pero limita la liquidez inmediata.
<a id="errores-fiscales-que-todos-cometen-al-rescatar"></a>
Errores fiscales que todos cometen al rescatar
El primer error es rescatar todo de golpe solo para “terminar” con el plan. Esa decisión puede añadir una cantidad elevada a la base general de un único ejercicio y empujar parte de la renta desde un tramo inferior hasta otro superior. El problema no es que todos los euros pasen a tributar al tipo máximo, sino que los últimos euros pueden soportar un tipo marginal mucho más alto.
El segundo error consiste en tratar la retención como si fuera el impuesto definitivo. La gestora descuenta una cantidad a cuenta, pero la declaración anual vuelve a sumar pensión, salario, rescate y demás elementos relevantes. Si la retención no cubre la cuota final, aparecerá una diferencia a ingresar.
<a id="el-error-de-las-aportaciones-antiguas"></a>
El error de las aportaciones antiguas
También se pierde dinero cuando el partícipe no identifica las aportaciones anteriores al 1 de enero de 2007. La reducción del 40% exige cobro en capital y cumplimiento del plazo legal. No basta con que el plan sea antiguo. Hay que conocer qué derechos económicos proceden realmente de esas aportaciones y en qué momento se produce la contingencia.
Otro foco de confusión es la regla de los diez años. Desde 2026, el calendario permite tomar decisiones sobre aportaciones realizadas en 2016, pero la disponibilidad por antigüedad no significa que el cobro sea neutro en el IRPF. El importe rescatado sigue afectando a la base general.
Por último, muchos titulares avisan tarde a la gestora. Sin un certificado actualizado de derechos, fechas y retenciones, resulta difícil decidir entre capital, renta o una fórmula mixta. La planificación empieza antes de la orden de pago, no cuando llega el borrador de la renta.
<a id="checklist-para-planificar-el-rescate-con-cabeza"></a>
Checklist para planificar el rescate con cabeza
Una decisión ordenada comienza por reunir información, no por elegir una cifra de retirada. El objetivo es conocer cuánto necesitas, qué ingresos tendrás y qué parte del plan conserva ventajas transitorias.
-
Fija el año fiscal adecuado. Compara jubilación, desempleo de larga duración u otra contingencia con el resto de ingresos previstos. Un año con salario y pensión puede soportar una carga distinta de otro con menos rendimientos.
-
Pide documentación a la gestora. Solicita el certificado de prestaciones, el valor de los derechos, la fecha valor, el detalle de las aportaciones antiguas y la retención que aplicará.
-
Compara capital, renta y mixto. Calcula cuánto aumentaría la base general en cada escenario. Si el capital provoca un salto de tramo, estudia una distribución en varios ejercicios, siempre respetando las reglas de la reducción aplicable.
-
Revisa las ventanas fiscales. Las aportaciones anteriores a 2007 requieren especial atención por la reducción del 40% y por el plazo de aplicación. Las aportaciones de 2016 pueden entrar en la planificación por la regla de los diez años durante 2026.
-
Contrasta el resultado con tu comunidad autónoma. La tarifa autonómica, los mínimos y las deducciones pueden modificar la cuota. La simulación debe incluir la pensión pública, salarios, alquileres y cualquier otro ingreso relevante.
Guarda también la información necesaria para preparar el modelo 100. Si las retenciones superan la cuota definitiva, el resultado puede ser a devolver. Si la gestora retiene menos, tendrás que asumir la diferencia en la declaración. La revisión debe hacerse antes de confirmar el rescate, porque después las opciones pueden quedar limitadas.
<a id="la-fiscalidad-del-rescate-se-planifica-no-se-improvisa"></a>
La fiscalidad del rescate se planifica, no se improvisa
La fiscalidad de un plan de pensiones se construye durante la etapa de aportaciones y se materializa cuando llega el cobro. Las decisiones más importantes son tres: acreditar correctamente la contingencia, elegir la forma de cobro y anticipar el tramo marginal que alcanzará la base general.
La reducción del 40% para aportaciones anteriores a 2007 puede ser decisiva, pero no funciona como un descuento universal ni se puede utilizar sin límite temporal. La posición de la DGT sobre rescates parciales del mismo plan obliga a valorar cuidadosamente cuándo se cobra el capital antiguo y qué parte se reserva como renta.
Tampoco debes confundir una retención con la factura definitiva. La declaración ajusta el impuesto después de integrar todos los ingresos y aplicar las circunstancias personales. Antes de rescatar, revisa las comisiones, la rentabilidad, la diversificación y la posibilidad de traspasar el plan a una alternativa más adecuada, sin perder la antigüedad fiscal.
Arca Digital permite localizar planes, comparar rentabilidad y comisiones frente a más de 500 alternativas y gestionar traspasos sin coste mediante un proceso digital. Esa información puede ayudarte a conocer mejor el producto que tienes antes de decidir cómo y cuándo rescatarlo.
Si quieres tomar la decisión con datos, visita Arca Digital para localizar tu plan, revisar sus condiciones y comparar alternativas antes de solicitar el rescate. Utiliza la información de tu gestora y simula capital, renta y modalidad mixta para llegar a la declaración con una estrategia fiscal clara.