Plan de empleo Oviedo: plan de pensiones para empresas
Plan de empleo Oviedo explicado: qué es un plan de pensiones de empresa, sus ventajas fiscales, cómo implantarlo y gestionarlo en digital.
Por Adrián Esteban
Si esta semana ha buscado plan de empleo Oviedo y ha mezclado dos cosas distintas, no es el único. En la misma pantalla aparecen plazas de peón del Ayuntamiento y, unas líneas más abajo, un producto de ahorro para la jubilación de su plantilla. Una sirve para contratar a personas desempleadas en una obra municipal. La otra la promueve su empresa, con un coste anual que Finanzas puede presupuestar.
Antes de pedir una propuesta, conviene separar ambas. La convocatoria local tiene bases, fechas y exclusiones que las guías genéricas dejan a medias. El plan de pensiones de empleo tiene otros límites: quién entra, cuánto aporta la compañía y cuándo el beneficio no compensa.
Índice
- Qué es el plan de empleo municipal de Oviedo
- Qué es un plan de pensiones de empleo y para qué sirve
- Límites de aportación y ventaja fiscal por perfil
- Cuánto cuesta el plan según el tamaño de la plantilla
- Cómo implantar el plan en una empresa de Oviedo paso a paso
- Gestión digital sin cálculos manuales al cierre de mes
- Errores frecuentes y cuándo el plan no conviene
- Valora el plan para tu empresa antes de decidir
<a id="que-es-el-plan-de-empleo-municipal-de-oviedo"></a>
Qué es el plan de empleo municipal de Oviedo
En 2025 el Ayuntamiento reservó 35 contrataciones para rehabilitar fuentes y lavaderos tradicionales, según la ficha del Principado sobre el plan de empleo del Ayuntamiento de Oviedo: 1 director, 2 arquitectos o ingenieros técnicos, 1 técnico superior de prevención de riesgos laborales, 3 capataces, 2 administrativos, 8 oficiales, 7 peones y 11 peones para personas beneficiarias del Salario Social Básico o del Ingreso Mínimo Vital. Para el paro de larga duración usó como referencia no haber trabajado más de 93 días en el último año.
Ese encargo es el plan de empleo municipal de Oviedo. Funciona como una bolsa de contratación local con fecha de cierre: el consistorio elige a personas con más dificultad para acceder al trabajo y las incorpora a una obra o a un servicio municipal. La jubilación de una plantilla privada queda fuera de esa bolsa.
Oviedo Te Cuida, vinculado al Plan de Recuperación, subió el volumen a 100 puestos, casi el triple. El Ayuntamiento de Oviedo junta oficios de obra (dirección, aparejamiento, seguridad, encargados, albañiles, carpinteros y fontaneros) con atención social: 8 dinamizadores y 46 agentes cuidadores.
<a id="lo-que-una-convocatoria-de-peon-si-fija"></a>
Lo que una convocatoria de peón sí fija
La oferta de 2026, de 10 puestos de peón, cierra requisitos que un resumen genérico suele dejar abiertos. Exige más de 45 años, estar desempleado y ser parado de larga duración o estar en exclusión social. Pide figurar como demandante no ocupado al formalizar el contrato, seguir un itinerario personalizado y no percibir prestación contributiva. Queda fuera quien participó en convocatorias de Oviedo de 2024 o 2025 con contratos superiores a 122 días. El plazo publicado fue del 29 de octubre al 5 de noviembre, con incorporación prevista el 20 de diciembre de 2026, según el detalle de la oferta en el Sistema Nacional de Empleo.
| Concepto | Dato localizado |
|---|---|
| Edad en peón 2026 | Más de 45 años |
| Situación laboral | Desempleado y parado de larga duración o exclusión social |
| Prestación | Sin prestación contributiva |
| Inscripción | Demandante de empleo no ocupado al formalizar el contrato |
| Itinerario | Itinerario personalizado de inserción |
| Ediciones anteriores | Excluye contratos de más de 122 días en Oviedo en 2024 o 2025 |
| Plazas 2025 fuentes y lavaderos | 35 contrataciones |
| Plazas Oviedo Te Cuida | 100 puestos |
Quien supera los 45 años y, aun así, cobra prestación contributiva, o quien ya sumó más de 122 días en un contrato municipal de Oviedo en 2024 o 2025, no encaja en esa oferta de peón. La edad sola no abre la puerta.
Una empresa que buscaba ahorro para su plantilla está en otro instrumento: el plan de pensiones de empleo, promovido por la propia compañía. El Ayuntamiento no lo convoca y no cubre con él plazas de peón.
<a id="que-es-un-plan-de-pensiones-de-empleo-y-para-que-sirve"></a>
Qué es un plan de pensiones de empleo y para qué sirve
Piense en una hucha compartida. Cada mes entran dos bolsillos: el de la empresa y, si quiere, el del trabajador. Ese dinero se invierte a largo plazo y se cobra como prestación cuando llega la jubilación, o en los supuestos que marca la norma.
Un plan de pensiones de empleo es ese instrumento. La compañía lo promueve, define la política, elige el colectivo y fija el importe. El plan individual lo contrata cada persona por su cuenta, con su banco o su gestora, y la empresa no decide nada.
La aportación empresarial es compensación, no salario del mes. El empleado la percibe como ventaja previsional y fiscal. No entra en la nómina como un plus que se gasta el viernes.
<a id="los-tres-actores"></a>
Los tres actores
Todo plan necesita tres figuras, y conviene nombrarlas en el acuerdo:
- Promotor: la empresa. Decide el colectivo, el importe y las reglas.
- Partícipes: los empleados elegibles. Pueden aportar de su bolsillo si el diseño lo permite.
- Entidad gestora: custodia el fondo e invierte según la política del plan.
La aportación de la empresa puede ser un importe fijo (por ejemplo, una cantidad al año por persona) o un porcentaje del salario. También puede cambiar por colectivos: una cifra para mandos, otra para perfiles técnicos y otra para puestos de difícil cobertura. Lo que no debe hacer es improvisarla en cada alta.
La pregunta útil no es si el plan “queda bien” en la oferta de empleo. Es si su empresa quiere premiar la permanencia con ahorro futuro, o si prefiere una retribución que el empleado cobre ya.
Si la respuesta es el bonus inmediato, el plan de empleo no es el vehículo. Si la respuesta es retener a quien tarda años en formarse, sí lo es.
<a id="limites-de-aportacion-y-ventaja-fiscal-por-perfil"></a>
Límites de aportación y ventaja fiscal por perfil
| Concepto | Límite anual | Tratamiento fiscal | Quién se beneficia |
|---|---|---|---|
| Aportación individual del trabajador | 1.500 € | Reduce la base imponible del IRPF | Trabajador |
| Aportación de la empresa | La que completa el techo conjunto | Gasto deducible en el Impuesto sobre Sociedades y no tributa como salario del trabajador dentro del límite | Empresa y trabajador |
| Total máximo con aportación empresarial | 10.000 € | Techo conjunto de aportaciones por persona | Empleados con salario medio o alto |
El tope individual del trabajador se queda en 1.500 euros al año y reduce su base imponible del IRPF. La aportación de la empresa puede llevar la suma hasta 10.000 euros por persona. Dentro de ese techo, esa aportación no se trata como salario del trabajador y, si se cumplen los requisitos formales, es gasto deducible en el Impuesto sobre Sociedades.
Por eso el techo importa. Un plan individual no pasa de 1.500 euros. El plan de empresa es la vía de desgravación para salarios medios y altos, siempre que la compañía aporte.
<a id="como-se-suma-hasta-el-techo"></a>
Cómo se suma hasta el techo
Imagine a un técnico que aporta el máximo individual, 1.500 euros, y la empresa aporta 8.500 euros. La suma llega a 10.000 euros. Si la empresa aporta menos, el total baja en la misma proporción. No se puede “completar” el techo con más aportación personal por encima de 1.500 euros.
En el lado del empleado, el efecto depende del tramo. Con un marginal del IRPF del 30 %, reducir la base en 1.500 euros equivale a unos 450 euros menos de cuota. No es un cheque de 450 euros en enero: es menos impuesto sobre esa renta. El detalle del tratamiento, y cómo se imputa cada euro, está en la guía de fiscalidad del plan de pensiones de empresa.
<a id="que-debe-confirmar-el-asesor"></a>
Qué debe confirmar el asesor
Para la empresa, la deducción no es automática por el mero hecho de transferir dinero. Depende del tipo del Impuesto sobre Sociedades, de la imputación de las aportaciones y de que el plan esté bien formalizado. El asesor fiscal del ejercicio tiene que confirmar el caso, no una hoja genérica del año pasado.
Los límites se revisan por ejercicio. Antes de cerrar el presupuesto, contrástelos con la normativa vigente. Un diseño que hoy cabe en 10.000 euros puede dejar fuera parte de la aportación si el techo cambia y nadie lo mira en enero.
<a id="cuanto-cuesta-el-plan-segun-el-tamano-de-la-plantilla"></a>
Cuánto cuesta el plan según el tamaño de la plantilla
El coste bruto anual es una multiplicación simple: empleados elegibles por aportación media. Con 70 empleados y 1.000 euros al año por persona, el compromiso bruto es de 70.000 euros. Con 250 empleados, sube a 250.000 euros. El número que cuenta es el de elegibles, no el de la plantilla total. Si la regla pide dos años de antigüedad, los recientes se quedan fuera y el presupuesto baja.
| Plantilla elegible | Aportación anual por empleado | Compromiso bruto anual |
|---|---|---|
| 70 empleados | 1.000 € | 70.000 € |
| 100 empleados | 1.000 € | 100.000 € |
| 250 empleados | 1.000 € | 250.000 € |
| 500 empleados | 1.000 € | 500.000 € |
<a id="donde-concentrar-el-presupuesto"></a>
Dónde concentrar el presupuesto
No reparta el mismo euro a todo el organigrama. Mandos, perfiles técnicos y puestos de difícil cobertura son donde la retención pesa más. Una aportación alta y general convierte el plan en política salarial encubierta y pierde el efecto selectivo.
Reserve una parte del presupuesto para la revisión anual y para el coste de gestión. Así el gasto sigue siendo previsible aunque entren dos personas en marzo y salga una en septiembre. El coste que no se ve en la comisión de la gestora, el de operar el plan a mano, se explica en el análisis del coste oculto de los brokers.
<a id="por-que-el-contexto-de-oviedo-justifica-la-cifra"></a>
Por qué el contexto de Oviedo justifica la cifra
Oviedo cerró 2025 con 10.408 personas en paro registrado, 404 menos que en diciembre de 2024, y con 15.038 empresas activas, frente a 15.018 un año antes. En servicios había 7.929 personas desempleadas, unas 225 menos en el año, según La Nueva España, con datos del Principado y del INE. Hay tejido amplio y competencia por perfiles cualificados. Un beneficio que no dependa solo de subir el salario encaja en ese mercado, siempre que el coste que lleve a dirección sea el de la tabla, no una estimación redonda.
<a id="como-implantar-el-plan-en-una-empresa-de-oviedo-paso-a-paso"></a>
Cómo implantar el plan en una empresa de Oviedo paso a paso
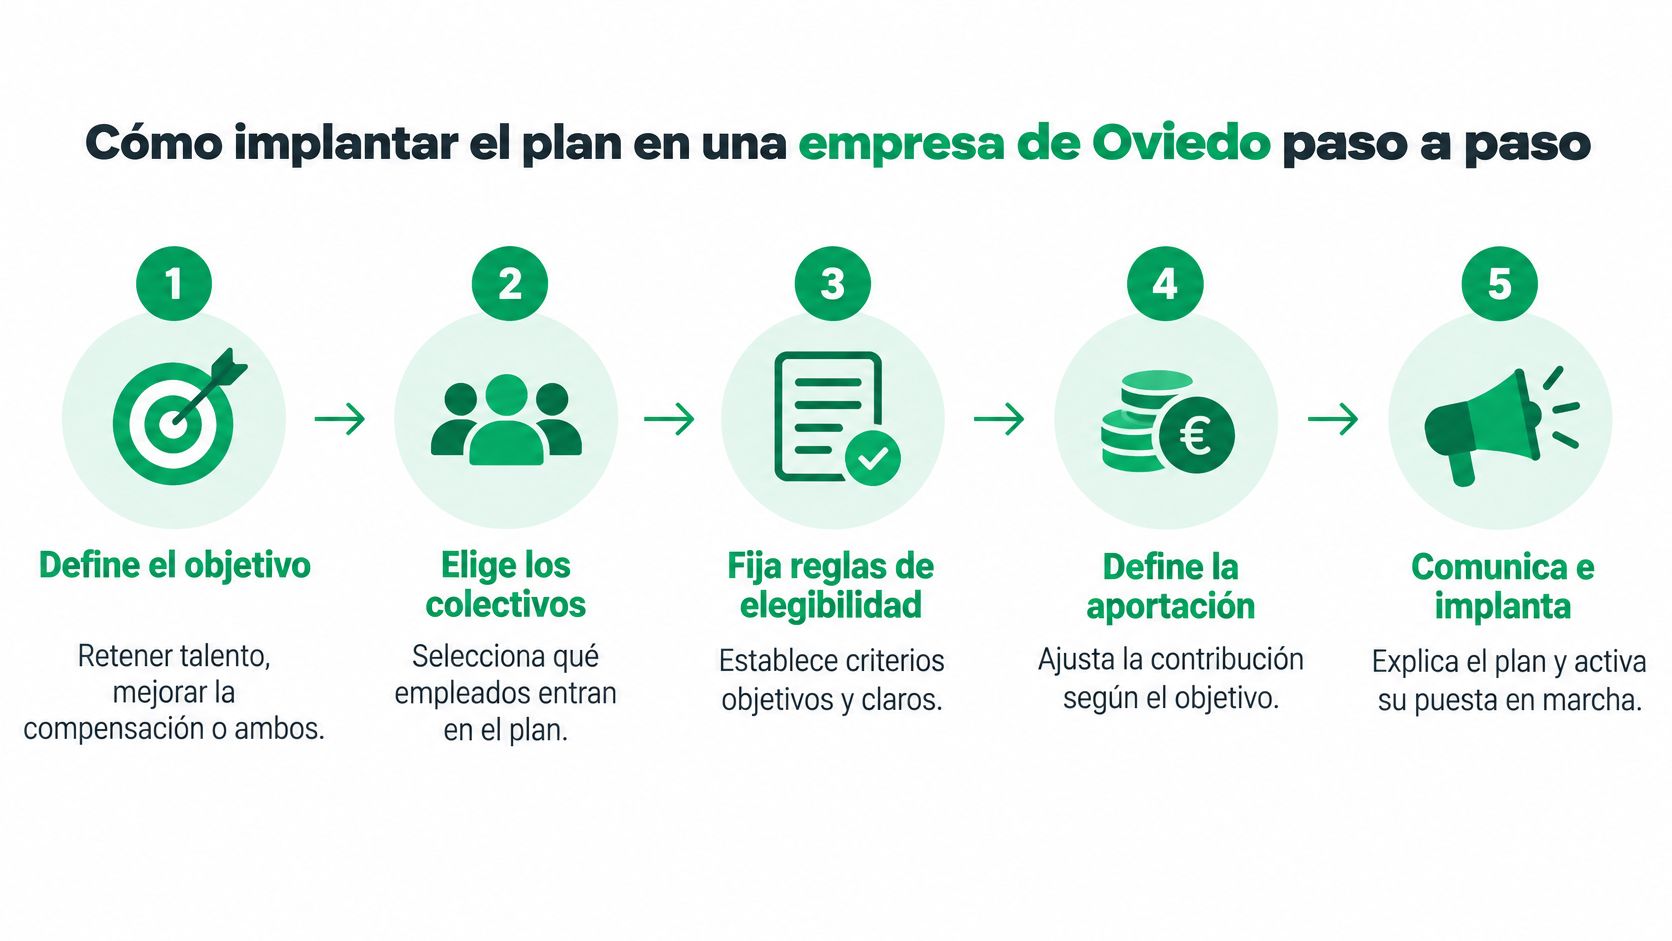
El orden importa más que la herramienta. Anunciar el beneficio antes de tener colectivo, cifra y gestora es el error que luego obliga a rectificar en la intranet.
- Defina el objetivo. Retener talento, mejorar la compensación o las dos cosas. El motivo decide a quién cubre el plan. Si solo quiere un gesto para toda la plantilla, el diseño saldrá caro y poco selectivo.
- Elija los colectivos y escriba la elegibilidad. Antigüedad, categoría o tipo de contrato, con una regla que Nóminas pueda aplicar sin llamar a Personas. El fallo habitual es excluir “a ojo” y descubrir el conflicto en la primera baja.
- Fije la aportación y pase el coste a presupuesto. Importe fijo o porcentaje, sobre la plantilla elegible real, no sobre el censo completo. Sin esa cifra aprobada, el plan no debería salir del comité.
- Elija gestora y plataforma. Compruebe que el alta y la baja viajan solas desde el sistema de nóminas. Una gestora excelente con un Excel mensual le devuelve el trabajo que quería quitarse.
- Documente antes de comunicar. Política, contrato e información para cada empleado, con las cifras ya cerradas. Comunicar “más o menos mil euros” y luego corregir destroza la confianza.
- Active las primeras aportaciones y revise el cierre. Finanzas y Nóminas contrastan el primer mes: colectivo, base e importe. Si ese cálculo no cuadra, no escale a toda la plantilla.
<a id="que-tiene-que-estar-listo-antes-del-anuncio"></a>
Qué tiene que estar listo antes del anuncio
Tres comprobaciones, en este orden. El colectivo está definido por escrito. El coste anual está en el presupuesto aprobado. El primer cálculo cuadra con la nómina. Si falta una, espere. Un correo precipitado cuesta más que una semana de retraso.
<a id="gestion-digital-sin-calculos-manuales-al-cierre-de-mes"></a>
Gestión digital sin cálculos manuales al cierre de mes
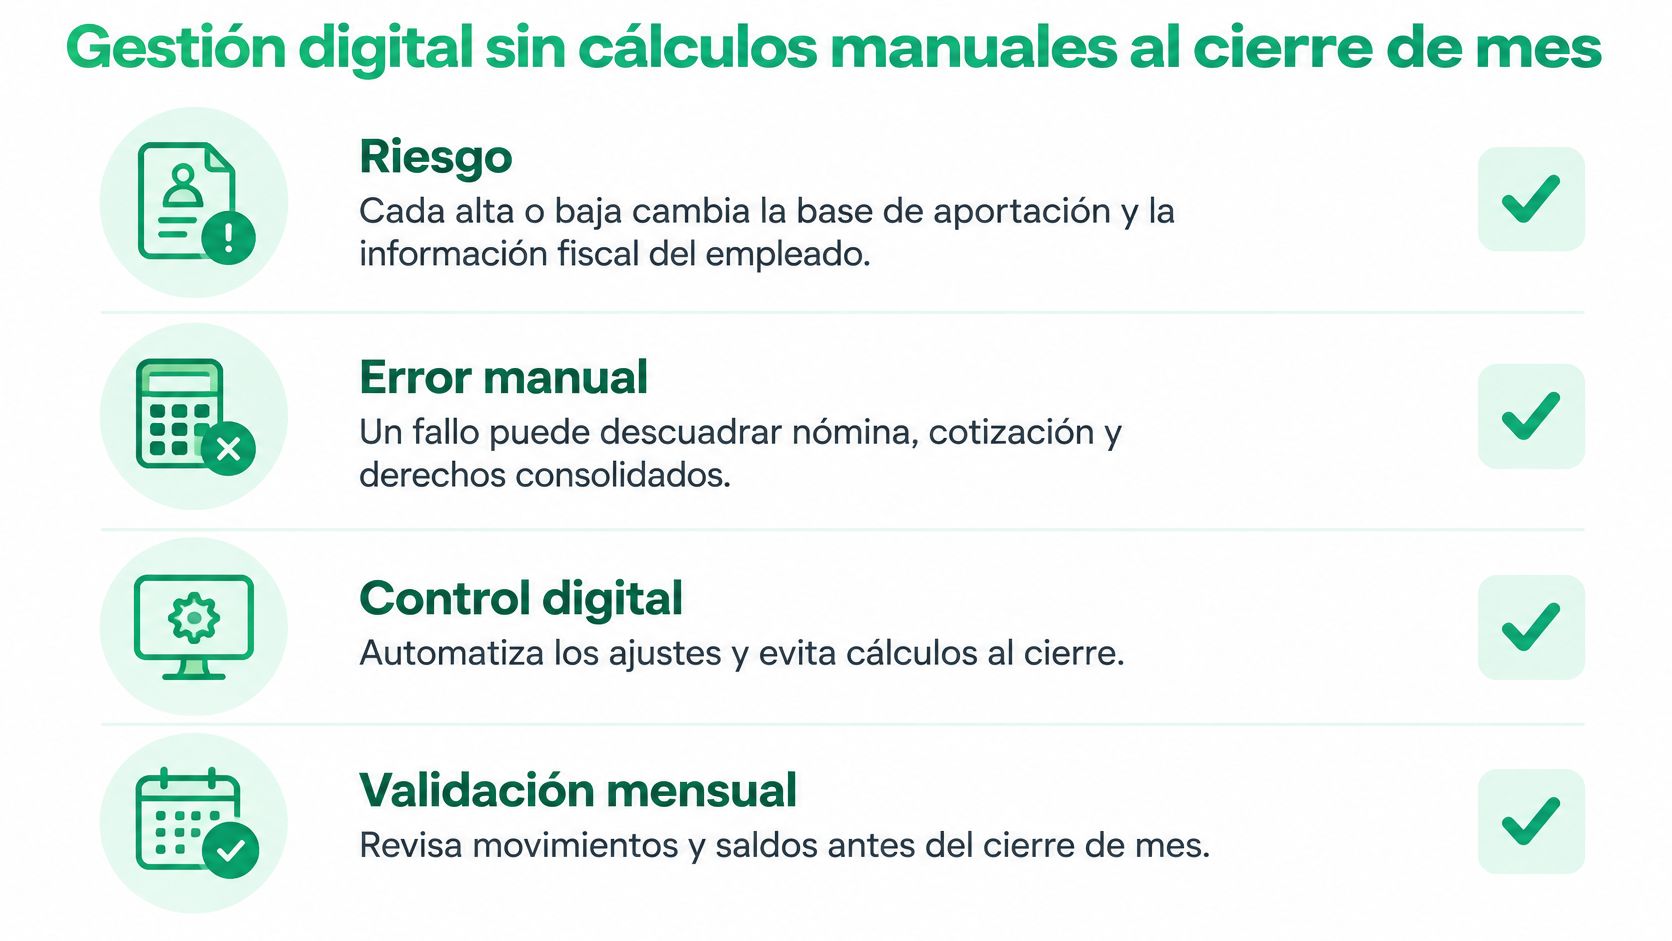
El día 28 debería ser una revisión, no una maratón de Excel. Cada alta o cada baja cambia la base de aportación y la información fiscal de esa persona. Un error a mano puede descuadrar nómina, cotización y derechos consolidados en el mismo mes, y el desfase no siempre se ve hasta la regularización.
Según el informe del SEPE, elaborado con la EPA y la Seguridad Social, Asturias tenía 436.200 personas ocupadas en el cuarto trimestre de 2025, un 1,54 % más interanual, con 393.374 afiliados, un 1,95 % más que en 2024, una tasa provincial de paro del 8,42 % y una brecha de empleo entre hombres y mujeres de 8,84 puntos. Con esa rotación y esa brecha, el plan de una empresa de Oviedo gana si la aportación está definida, las reglas son objetivas y el mensaje cambia por edad y salario.
<a id="que-automatizar-y-que-seguir-mirando"></a>
Qué automatizar y qué seguir mirando
La gestión digital enlaza el plan con nóminas y con Recursos Humanos. Automatiza altas y bajas, el cálculo y la ejecución mensual, las deducciones en el IRPF y los ficheros de seguros sociales. El encaje con la nómina, sin recalcular a mano el día 28, es el punto de la conexión automatizada entre nómina, Recursos Humanos y el plan de empleo.
La empresa no desaparece del control. Sigue comprobando tres cosas:
- Altas: coinciden con la plantilla elegible, no con todo el censo.
- Bajas: se tramitan en el mismo mes en que la persona sale.
- Base: la aportación se calcula sobre el salario o el importe que dice la política, no sobre un campo parecido.
<a id="el-cuadro-que-miran-finanzas-y-personas"></a>
El cuadro que miran Finanzas y Personas
Cinco indicadores bastan: participación, aportación media, coste por empleado elegible, rotación de participantes y distribución por sexo y tramo salarial. Finanzas vigila el coste total. Personas mira si el beneficio llega a quien más rota. Revise el cuadro cada trimestre, no solo en el cierre de diciembre.
<a id="errores-frecuentes-y-cuando-el-plan-no-conviene"></a>
Errores frecuentes y cuándo el plan no conviene
El malentendido más caro es tratar la aportación como si fuera salario. No lo es. Tiene régimen fiscal propio y su función es previsional. Si el empleado espera verla en la transferencia de este mes, la decepción es segura y el beneficio parece un recorte.
Tampoco está disponible cuando alguien lo necesite para un imprevisto. La liquidez es limitada y el rescate solo cabe en los supuestos de la norma. Esa frase tiene que estar en la comunicación, antes de que la persona acepte.
<a id="no-es-un-privilegio-de-direccion"></a>
No es un privilegio de dirección
Otro error es reservarlo a la cúpula “porque es un producto de directivos”. El diseño por colectivos permite incluir técnicos o puestos difíciles de cubrir. El riesgo contrario también existe: criterios arbitrarios, sin regla escrita, que generan conflicto interno en cuanto alguien compara su ficha con la del compañero.
<a id="cuando-no-compensa"></a>
Cuándo no compensa
Hay dos casos en los que el plan suele salir peor que un beneficio simple.
En una plantilla muy pequeña, el coste de gestión pesa más que la aportación. El euro que se va en operar el producto no retiene a nadie.
Si la rotación es tan alta que casi nadie cumple la antigüedad, el efecto de permanencia es casi nulo. Ahí un bonus anual ligado a objetivos se entiende mejor y se cobra antes.
Compare tres cosas antes de decidir: años medios de permanencia, coste de gestión frente a la aportación, y si el colectivo que quiere retener sigue en la empresa el tiempo suficiente para ver el ahorro.
Si las tres fallan, no implante el plan por imitación. Espere a que la plantilla y la rotación lo justifiquen.
<a id="valora-el-plan-para-tu-empresa-antes-de-decidir"></a>
Valora el plan para tu empresa antes de decidir
La decisión cabe en cuatro datos, no en una presentación de cuarenta diapositivas. Confirme el número de empleados elegibles, el presupuesto anual, los colectivos prioritarios y el calendario de altas. Si uno de los cuatro no está cerrado, el plan todavía no está listo para anunciarse.
Si la compañía ya tiene planes de pensiones de empresas anteriores, revise si se pueden traspasar antes de abrir otro. Arca Digital es una plataforma digital de planes de pensiones que compara el plan actual con los mejores del mercado y, si hay una opción mejor, gestiona el traspaso de forma gratuita sin perder antigüedad fiscal. También ofrece planes de pensiones de empresa digitales para equipos de empresas.
El paso práctico es simular el coste con la plantilla real, contrastar los límites del ejercicio con su asesor fiscal y, solo después, pedir la propuesta de implantación. Si la simulación no cabe en el presupuesto, o si la rotación anula la retención, la respuesta honesta es no implantarlo todavía.
Arca Digital permite a una empresa en España ofrecer un plan de pensiones de empleo digital, con la aportación que usted fije y sin cargar a Finanzas y a Nóminas con el cierre manual. Si ya ha separado la convocatoria municipal del ahorro de su plantilla y quiere ver el coste con sus elegibles, entre en Arca Digital y empiece por la simulación.