Mejor plan de pensiones en España: cómo elegir el tuyo
Descubre cómo elegir el mejor plan de pensiones según tu perfil, con criterios objetivos sobre comisiones, rentabilidad, riesgo y fiscalidad, y comparativas
No existe un mejor plan de pensiones universal: debes elegir según tu riesgo, horizonte, costes y fiscalidad del rescate, no por una rentabilidad reciente como el 16,3% interanual que alcanzó la renta variable en octubre de 2025. El adecuado para ti es el que encaja con cuándo necesitarás el dinero y ofrece resultados netos competitivos frente a alternativas comparables.
Quizá sigues aportando al plan que contrataste con tu antiguo banco, pero no sabes cuánto pagas ni qué lleva dentro. Antes de moverlo, pide su documentación: cambiar sin comparar puede ser tan desacertado como quedarse por inercia.
Índice
- Qué significa realmente el mejor plan de pensiones
- Los cinco criterios objetivos que separan un buen plan del resto
- Comparativa por tipo de plan y perfil inversor
- Escenarios reales para encontrar tu mejor plan de pensiones
- Cómo localizar, comparar y traspasar tu plan con Arca Digital
- Fiscalidad real y rescate, la decisión que muchos comparadores ignoran
- Checklist final y siguiente paso para decidir hoy
<a id="que-significa-realmente-el-mejor-plan-de-pensiones"></a>
Qué significa realmente el mejor plan de pensiones
Abres un extracto, reconoces el nombre del banco y ves el saldo acumulado. No recuerdas por qué elegiste ese plan, si la cartera sigue siendo adecuada o qué parte de su resultado se ha quedado por el camino en gastos.
La pregunta útil no es qué producto encabeza una clasificación. Es qué plan resulta más adecuado para tu situación, con qué horizonte y bajo qué condiciones de cobro.
<a id="un-buen-producto-puede-ser-una-mala-eleccion-para-ti"></a>
Un buen producto puede ser una mala elección para ti
Una cartera con mucha bolsa puede encajar con alguien que no necesitará su ahorro durante mucho tiempo y tolera las caídas. Esa misma cartera puede resultar incómoda para quien empieza a depender de ese dinero para completar sus ingresos.
Tampoco debes confundir tamaño con calidad. Al cierre de 2024, España contaba con 1.006 fondos de pensiones activos, con un patrimonio conjunto de 132.317,1 millones de euros, según el informe del sector de la DGSFP. Hay alternativas suficientes para exigir una comparación seria, no una recomendación basada en el logotipo.
| Eje de decisión | Qué debes comprobar | Señal de alerta |
|---|---|---|
| Riesgo y cartera | En qué invierte y cuánto puede fluctuar | No entiendes de dónde procede la rentabilidad |
| Horizonte | Cuándo empezarás a utilizar el ahorro | El producto exige una paciencia que no tienes |
| Costes totales | Qué gastos soportas realmente | Solo te enseñan una comisión aislada |
| Fiscalidad | Qué efecto tienen aportación y cobro | Te hablan de deducir, pero no de rescatar |
| Modalidad de cobro | Cómo convertirás el patrimonio en ingresos | No existe una previsión de retiradas |
<a id="define-su-funcion-antes-de-contratar"></a>
Define su función antes de contratar
Mi recomendación es escribir una frase sencilla: para qué quieres ese ahorro y cuándo prevés utilizarlo. Después, comprueba si el plan responde a esa finalidad.
La función habitual es complementar otros ingresos de jubilación, no resolver por sí solo toda tu planificación financiera. Entre quienes habían recibido alguna pensión de jubilación en la población estudiada por el INE, el 89,6% la recibió exclusivamente del sistema público, según su estadística sobre pensiones y participación laboral.
Este mapa ayuda a relacionar los criterios sin reducir la elección a una cifra.
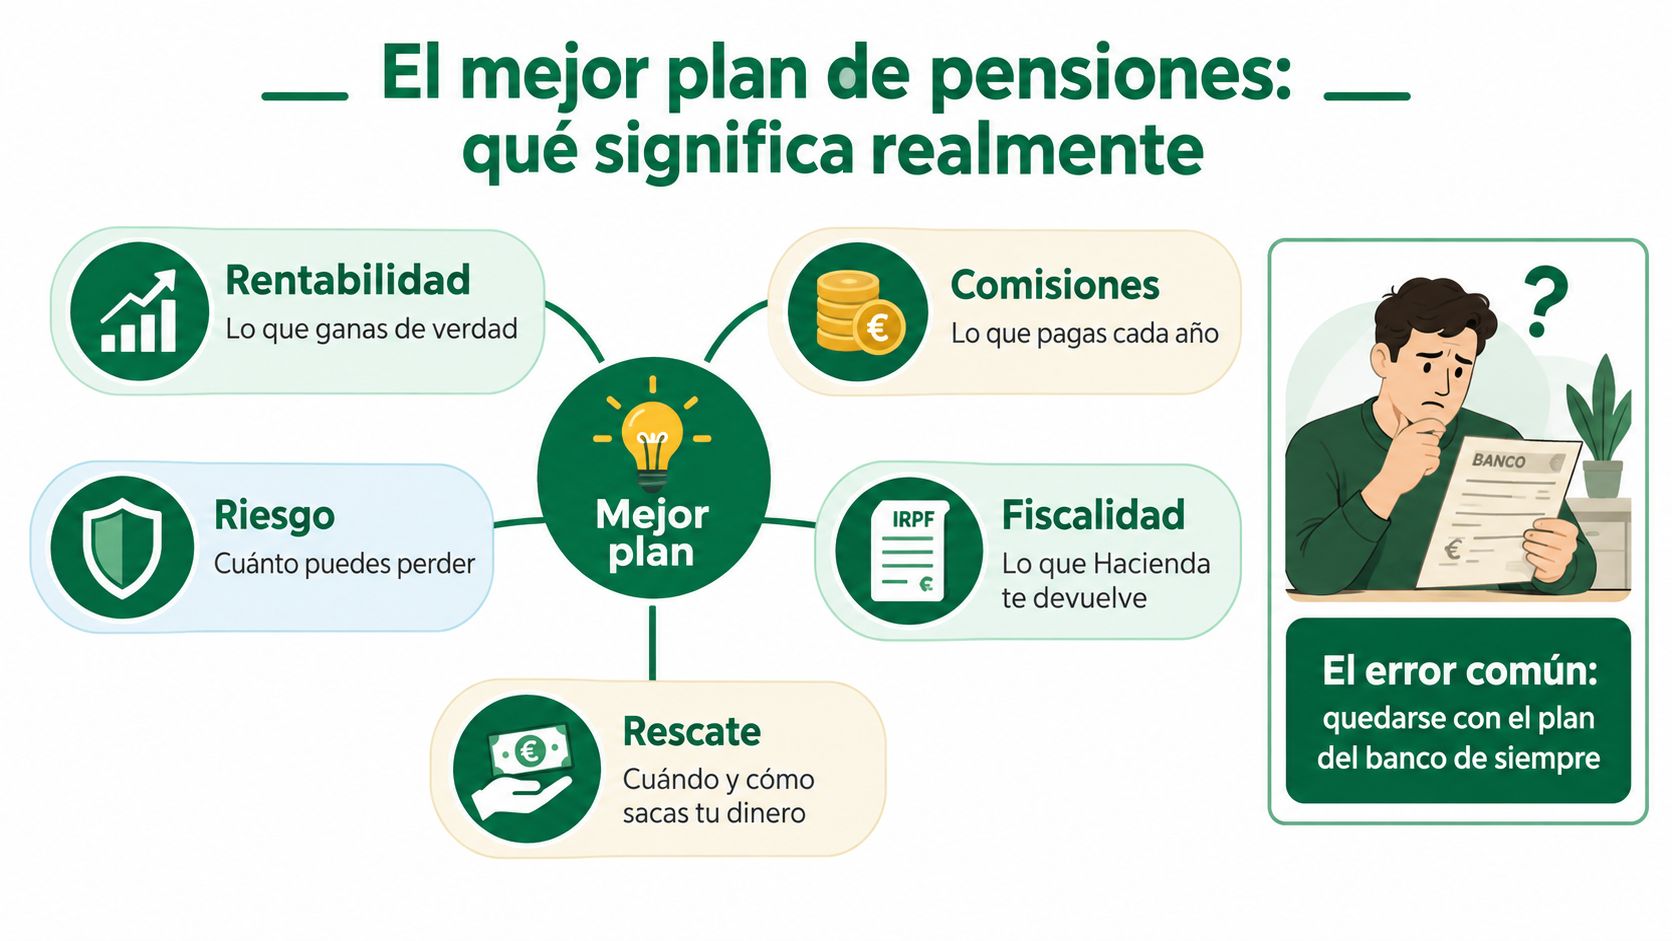
Regla práctica: si no puedes explicar qué aporta un plan a tu jubilación, todavía no tienes motivos suficientes para contratarlo.
<a id="los-cinco-criterios-objetivos-que-separan-un-buen-plan-del-resto"></a>
Los cinco criterios objetivos que separan un buen plan del resto
Exige documentos, no adjetivos comerciales. La ficha del plan, su política de inversión y el desglose de gastos permiten comprobar si la propuesta tiene sentido.
<a id="costes-y-rentabilidad-que-puedas-comparar"></a>
Costes y rentabilidad que puedas comparar
La comisión de gestión remunera la administración de las inversiones; la comisión de depósito corresponde a la custodia. Revisa también los gastos corrientes y los costes implícitos que aparezcan en la documentación, sin sumar dos veces conceptos ya incluidos en un indicador agregado.
Para interpretar ese agregado, consulta qué es el TER y cómo leerlo. La pregunta decisiva es cuánto soporta el patrimonio, no qué comisión destaca el folleto.
Como referencia, Inverco publicó para diciembre de 2025 una rentabilidad media anual neta de gastos del conjunto de planes del 2,4% a 26 años, del 3,5% a 10 años y del 4% a 15 años. Esa misma referencia permite entender por qué una diferencia anual de 1 punto porcentual en costes puede separar materialmente el capital final durante un periodo prolongado, como recoge su informe de fondos de pensiones de diciembre de 2025.
Comisión y efecto compuesto durante el horizonte de ahorro
| Plan | Comisión anual | Comisión acumulada durante el periodo | Capital final estimado |
|---|---|---|---|
| Tu plan actual | Extraer de su documentación | Depende del patrimonio de cada momento | Requiere aportaciones, calendario y rentabilidad supuesta |
| Alternativa comparable | Verificar todos sus gastos | Calcular con las mismas hipótesis | Utilizar idéntico calendario |
| Alternativa de bajo coste | Comprobar el coste total | Comparar sin confundir coste con pérdida de rentabilidad | No presentar como resultado garantizado |
No existe una comisión típica universal que permita rellenar esa tabla honestamente. Tampoco basta con multiplicar una comisión por los años: el patrimonio cambia y el dinero destinado a gastos deja de permanecer invertido.
<a id="riesgo-horizonte-y-resultado-fiscal"></a>
Riesgo, horizonte y resultado fiscal
Los demás criterios deben leerse conjuntamente:
- Riesgo real. Examina el peso de la bolsa, la concentración geográfica y las principales posiciones. Dos productos con nombres parecidos pueden mantener carteras diferentes.
- Horizonte útil. No cuentes únicamente el tiempo hasta jubilarte. Considera también cuándo necesitarás cada parte del ahorro.
- Resultado después de impuestos. Relaciona la aportación con tus ingresos actuales y prepara una previsión de cobro. La rentabilidad financiera no equivale al dinero disponible para gastar.
Pide además la volatilidad y la caída máxima histórica. La primera describe cuánto han oscilado los resultados; la segunda muestra el retroceso más profundo entre un máximo y un mínimo posterior.
Un plan no es adecuado si solo puedes mantenerlo mientras sube.
Comprueba siempre las fechas del análisis. Comparar periodos distintos o rentabilidades brutas con netas produce conclusiones engañosas.
<a id="comparativa-por-tipo-de-plan-y-perfil-inversor"></a>
Comparativa por tipo de plan y perfil inversor
Empieza por la cartera, no por el nombre comercial. La distinción entre renta fija, mixta y variable orienta sobre el riesgo; la etiqueta indexado describe una forma de gestionar y no determina, por sí sola, si el producto es conservador.
Las diferencias entre categorías pueden ser amplias. En octubre de 2025, la renta variable registró un 16,3% interanual y un 14,1% anualizado a cinco años, mientras la renta variable mixta obtuvo un 7,9% interanual; para el conjunto de planes, la rentabilidad media anual neta fue del 3,2% a veinte años, según el informe de planes individuales de Inverco de octubre de 2025.
<a id="que-puedes-esperar-de-cada-familia"></a>
Qué puedes esperar de cada familia
| Tipo de plan | A quién puede encajar | Qué debes revisar | Horizonte orientativo |
|---|---|---|---|
| Renta fija | Quien necesita contener las oscilaciones | Calidad de los emisores y sensibilidad a los tipos | Adaptado a la cartera y las retiradas |
| Renta fija mixta | Ahorrador prudente que admite algo de bolsa | Peso efectivo de las acciones | Intermedio |
| Renta variable mixta | Quien busca crecimiento con exposición parcial a bolsa | Rango de inversión y consistencia | Prolongado |
| Renta variable | Quien tolera pérdidas temporales relevantes | Diversificación y concentración | Largo |
| Garantizado | Quien tiene un objetivo compatible con sus condiciones | Alcance de la garantía y condiciones de salida | Vinculado al compromiso contractual |
| Indexado | Quien busca seguir una referencia definida | Índice, composición y coste total | Depende de los activos |
No conviene completar esta tabla con rentabilidades o comisiones supuestamente habituales. Cada dato debe proceder del plan concreto, y una media del conjunto no sustituye la información de cada categoría.
Puedes utilizar la explicación de los tipos de planes de pensiones para distinguir las modalidades antes de seleccionar candidatos.
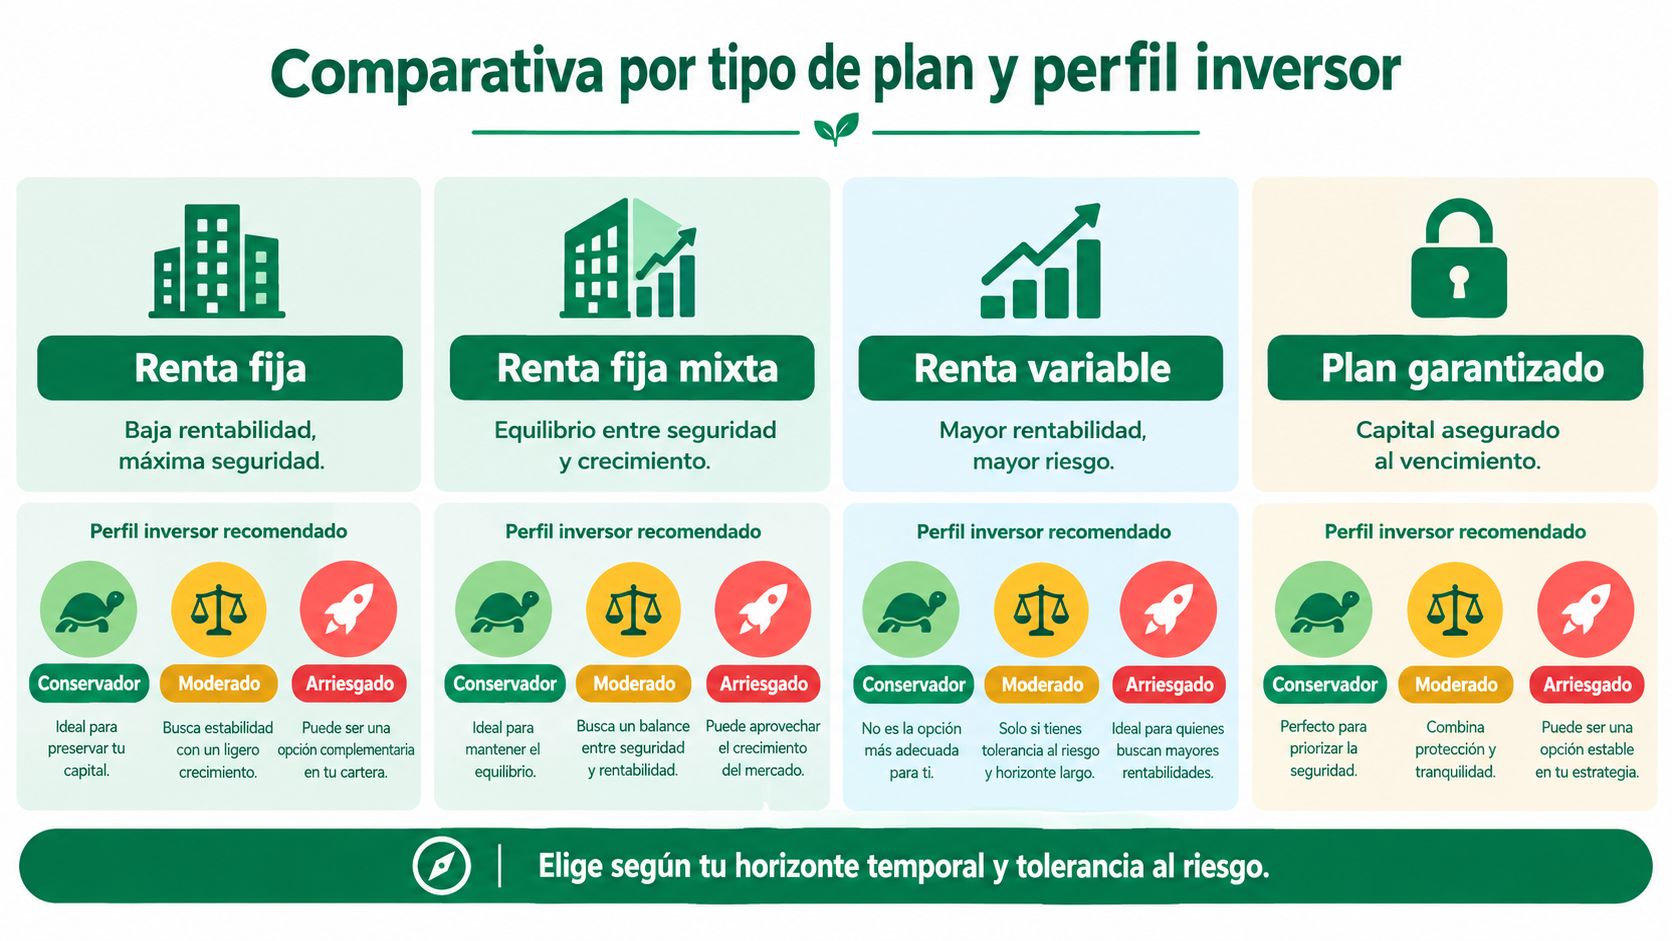
La siguiente infografía sirve como orientación visual, no como garantía de resultados.
<a id="cuando-merece-la-pena-una-alternativa-indexada"></a>
Cuándo merece la pena una alternativa indexada
Mi criterio es empezar la comparación con una alternativa diversificada y de bajo coste. Una propuesta de gestión activa debe justificar sus gastos mediante un proceso comprensible y resultados comparables, no mediante un relato atractivo.
Ventaja estructural: a igualdad de exposición y rentabilidad antes de gastos, soportar menos costes deja más patrimonio al partícipe.
Eso no convierte cualquier plan indexado en una buena elección. Puede replicar una exposición demasiado arriesgada para ti o concentrarse en un mercado que no necesitas.
Y una precisión sobre la imagen: renta fija no significa ausencia de pérdidas. En un garantizado, tampoco debes interpretar el icono de un candado como disponibilidad incondicional del dinero.
<a id="escenarios-reales-para-encontrar-tu-mejor-plan-de-pensiones"></a>
Escenarios reales para encontrar tu mejor plan de pensiones
Estas situaciones representan decisiones habituales, no casos de clientes ni resultados prometidos. La aportación adecuada depende del excedente disponible y de la situación tributaria; asignar una cifra sin conocerlos sería dar una falsa sensación de precisión.
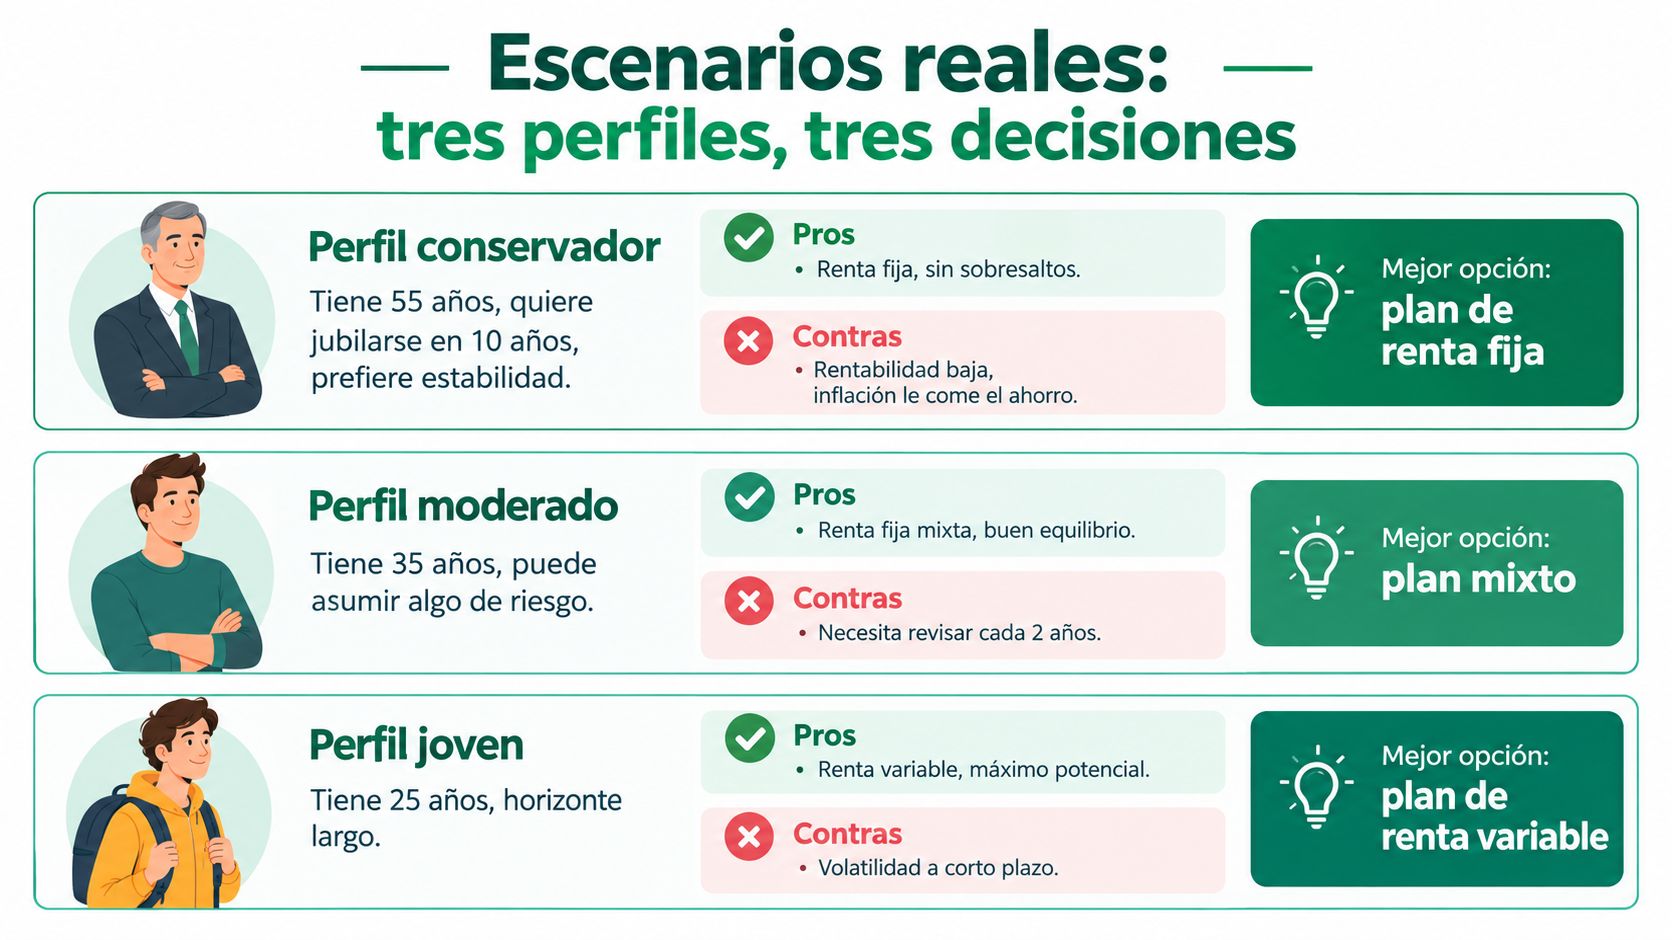
La imagen resume perfiles orientativos que deben contrastarse con la capacidad real para asumir pérdidas.
<a id="ahorrador-joven-con-ingresos-estables"></a>
Ahorrador joven con ingresos estables
Tiene margen para invertir a largo plazo, puede aportar regularmente y no prevé utilizar ese dinero para gastos próximos. En ese contexto, una cartera global de renta variable con costes contenidos merece estar entre las primeras opciones.
La condición importante es conductual: debe poder mantener el plan cuando el saldo baje. Si una caída le llevaría a abandonar, conviene moderar la exposición desde el principio, no descubrir su tolerancia durante una crisis.
- Aportación recomendable. Una cantidad sostenible después de cubrir gastos, compromisos y reserva para imprevistos.
- Comprobación fiscal. Verificar cuánto reduce efectivamente su base imponible antes de decidir la aportación.
- Error que evitar. Destinar al plan dinero previsto para vivienda u otras necesidades cercanas.
<a id="autonomo-a-mitad-de-carrera"></a>
Autónomo a mitad de carrera
Busca combinar crecimiento con una gestión prudente de ingresos irregulares. Aquí puede encajar una cartera mixta, pero no por su condición de autónomo: la elección depende de su estabilidad financiera y de cuándo necesitará el ahorro.
Recomendaría revisar primero los meses de menor actividad y separar el dinero necesario para impuestos y negocio. Después puede valorar aportaciones flexibles y estudiar la modalidad de previsión que corresponda a su situación.
No daría por hecho que maximizar la reducción fiscal es lo óptimo. Si para hacerlo debe quedarse sin liquidez operativa, la decisión está mal planteada.
<a id="persona-proxima-a-jubilarse-con-un-plan-bancario-caro"></a>
Persona próxima a jubilarse con un plan bancario caro
Su prioridad no debería ser recuperar oportunidades perdidas asumiendo más bolsa. Conviene preparar las retiradas, comprobar las condiciones del producto actual y evitar que una caída obligue a vender inversiones en un mal momento.
Puede tener sentido una cartera más contenida para el dinero de uso cercano y mantener otra exposición para necesidades posteriores. No todo el patrimonio tiene necesariamente el mismo horizonte.
Antes de cambiar, pediría una comparación por escrito y una previsión del cobro. La edad ayuda a contextualizar, pero las afirmaciones de la infografía sobre estabilidad no sustituyen ese análisis.
Este vídeo puede complementar la revisión de las decisiones sobre el plan.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/gsicvmWpHM8" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="como-localizar-comparar-y-traspasar-tu-plan-con-arca-digital"></a>
Cómo localizar, comparar y traspasar tu plan con Arca Digital
Empieza por lo que ya tienes, no por lo que quieres contratar. El primer paso es reunir información del plan actual y comprobar si existe un motivo concreto para cambiarlo.
Puedes pedir los documentos a tu entidad, consultar a un asesor independiente o usar infraestructura digital para organizar la comparación y los trámites. Son vías compatibles. Combinarlas suele dar mejores resultados que fiarte de una sola.
<a id="del-extracto-antiguo-a-una-decision-documentada"></a>
Del extracto antiguo a una decisión documentada
Identificar → Comparar → Decidir → Traspasar, si procede
- Identificar. Reúne extractos y comunicaciones de entidades o antiguos empleadores. Anota la denominación del plan, la gestora, el saldo y las condiciones aplicables.
- Comparar. Enfrenta carteras equivalentes sobre periodos comunes. Guarda las fichas utilizadas para revisar después por qué tomaste la decisión.
- Decidir. Escribe qué mejora buscas: reducir gastos, ajustar la exposición o simplificar la gestión. Si no identificas una mejora verificable, no cambies por cambiar.
- Traspasar. Revisa la documentación de origen y destino antes de autorizar la operación. Traspasar no es cobrar el dinero en tu cuenta, es moverlo entre planes manteniendo su condición fiscal.
La plataforma permite localizar planes existentes, consultar rentabilidad y comisiones, comparar alternativas y gestionar el traspaso sin coste para el cliente, según la descripción de los servicios de localización, comparación y traspaso para particulares. Incluye acceso a gestoras como Indexa Capital, Magallanes y Horos, aunque su presencia en la herramienta no implica que alguno de sus productos encaje automáticamente en tu caso.
Esta es una referencia visual del entorno de la plataforma.
<a id="que-debes-confirmar-antes-de-autorizar"></a>
Qué debes confirmar antes de autorizar
Pregunta cómo se conserva la antigüedad fiscal en la operación y qué información se traslada a la entidad de destino. Solicita las condiciones específicas de movilización si el ahorro procede de un antiguo empleo o está sujeto a compromisos particulares.
Confirma el plazo para tu expediente concreto. No organices una necesidad de liquidez alrededor de una estimación comercial, ni interpretes el traspaso como una mejora instantánea del resultado.
Comprueba además estas cuestiones:
- Costes del destino. Que el trámite sea gratuito para ti no significa que el nuevo plan carezca de gastos.
- Condiciones previas. Revisa compromisos ligados a incentivos o promociones del producto de origen.
- Trazabilidad. Guarda la solicitud, las confirmaciones y la documentación final.
- Remuneración del intermediario. Pregunta cómo cobra y qué universo de productos compara.
La tecnología ordena la información y facilita la ejecución. Si tu situación patrimonial, laboral o fiscal es compleja, conviene una recomendación personalizada que ninguna herramienta de comparación puede sustituir.
<a id="fiscalidad-real-y-rescate-la-decision-que-muchos-comparadores-ignoran"></a>
Fiscalidad real y rescate, la decisión que muchos comparadores ignoran
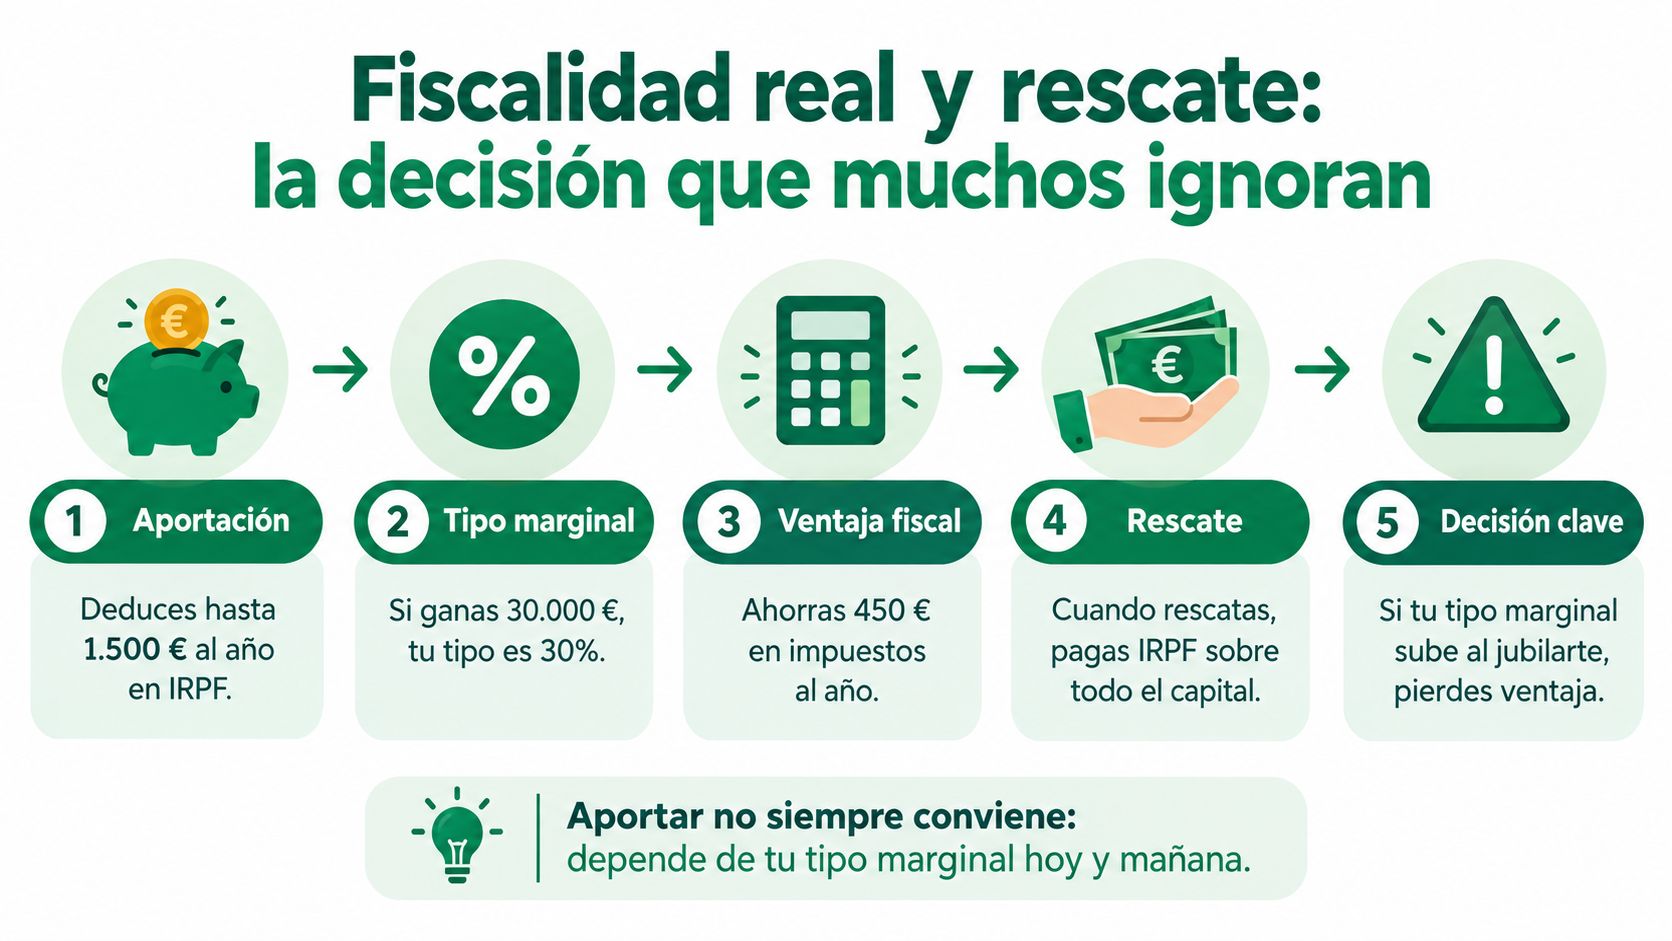
Aportar no siempre conviene. Reducir la base imponible hoy es solo una parte del cálculo; también importa qué ingresos tendrás cuando cobres y cómo distribuirás ese cobro.
La ventaja depende del tipo marginal aplicable, de los límites vigentes y de tus circunstancias tributarias. No debe estimarse a partir del salario bruto aislado ni de una regla publicitaria.
<a id="elegir-como-cobrar-cambia-la-comparacion"></a>
Elegir cómo cobrar cambia la comparación
| Modalidad | Qué permite organizar | Qué debes simular |
|---|---|---|
| Capital | Recibir el importe de una vez | Concentración de ingresos en el ejercicio |
| Renta | Distribuir los cobros | Coincidencia con otros ingresos |
| Mixta | Combinar una retirada inicial y pagos posteriores | Necesidades inmediatas y calendario restante |
Desde el 1 de enero de 2025 pueden recuperarse los derechos correspondientes a aportaciones con al menos diez años de antigüedad, conforme a la información sobre productos financieros para la jubilación de Finanzas para Todos. Poder disponer del ahorro no significa que retirarlo sea fiscalmente oportuno.
Para preparar la decisión, consulta cómo tributa el rescate de un plan de pensiones. La simulación debe incorporar salario, pensión prevista, comunidad autónoma, fecha de las aportaciones y modalidad de cobro.
La infografía ayuda a visualizar el proceso, pero sus importes y tipos ilustrativos no deben utilizarse como cálculo personal ni como confirmación de límites aplicables.
<a id="compara-el-dinero-disponible-no-la-devolucion"></a>
Compara el dinero disponible, no la devolución
Si estás valorando un plan de previsión asegurado, solicita una revisión específica de sus condiciones y fiscalidad. No traslades automáticamente las conclusiones sobre una cartera de inversión a un contrato asegurador.
La reducción fiscal de la aportación no demuestra, por sí sola, que hayas conseguido una ventaja neta.
Mi recomendación es comparar distintos calendarios de cobro antes de ordenar una retirada importante. Un plan aparentemente atractivo al aportar puede resultar menos eficiente si concentras el rescate cuando ya tienes otros ingresos elevados.
<a id="checklist-final-y-siguiente-paso-para-decidir-hoy"></a>
Checklist final y siguiente paso para decidir hoy
La decisión no consiste en encontrar un ganador para todo el mundo. Consiste en comprobar si tu producto actual cumple su función y si una alternativa concreta mejora algo relevante sin introducir problemas nuevos.
<a id="comprueba-antes-de-firmar"></a>
Comprueba antes de firmar
- Inventario completo. Identifica los planes existentes y sus entidades gestoras, incluidos los vinculados a antiguos empleos.
- Historial comparable. Obtén rentabilidades anualizadas netas para periodos comunes y suficientemente amplios.
- Coste efectivo. Revisa todos los gastos y evita descontarlos de nuevo si ya están incluidos en la rentabilidad publicada.
- Cartera adecuada. Comprueba que entiendes las exposiciones y puedes soportar sus caídas.
- Calendario de necesidades. Distingue el ahorro que utilizarás antes del que puede permanecer invertido.
- Previsión tributaria. Contrasta las modalidades de rescate con tus ingresos esperados.
- Motivo del cambio. Inicia un traspaso solo cuando puedas explicar qué mejora aporta.
<a id="una-tarea-concreta-para-esta-semana"></a>
Una tarea concreta para esta semana
Pide la ficha y el desglose de gastos de tu plan actual. Después, selecciona alternativas de la misma categoría y solicita una comparación con fechas homogéneas.
Mi recomendación es mantener pocos planes con funciones claras, en lugar de acumular productos parecidos que después no revisas. Concentrar información facilita el seguimiento, pero reunir patrimonio en una sola cartera no garantiza diversificación.
Si tu plan supera estas comprobaciones, conservarlo es una decisión válida. Si falla, documenta el cambio y ejecuta el trámite con las condiciones claras.
El mejor plan de pensiones se elige con datos, no por ser el que más se anuncia.
Visita Arca Digital para localizar tus planes, revisar sus rentabilidades y comisiones y comparar alternativas antes de decidir. Si detectas una mejora adecuada a tu situación, puedes utilizar su infraestructura para gestionar el traspaso y conservar la documentación del proceso.