Cómo tributa el rescate de un plan de pensiones
Descubre cómo tributa el rescate de un plan de pensiones en España: IRPF, retenciones, reducciones del 40%, formas de cobro y ejemplos prácticos.
Laura tiene 63 años, ha cotizado durante 25 y se jubilará dentro de dos años. En su plan de pensiones ha acumulado un capital que podría cobrar de una vez, convertir en una renta financiera o repartir entre ambas opciones. La duda parece sencilla, pero la respuesta puede cambiar mucho según coincidan el rescate, la pensión pública, un alquiler o un trabajo posterior en el mismo ejercicio.
Durante la etapa de ahorro, las aportaciones pudieron reducir su base imponible y generar un ahorro fiscal diferido. Al rescatar el plan, sin embargo, el dinero vuelve a declararse como rendimiento del trabajo. Por eso, saber cómo tributa el rescate de un plan de pensiones exige mirar algo más que el saldo acumulado: importa el año del cobro, la forma elegida y el origen temporal de las aportaciones.
Índice
- Por qué importa cómo tributa el rescate de un plan de pensiones
- Cómo se integra el rescate en la base del IRPF
- Formas de cobrar el plan de pensiones y sus efectos fiscales
- La reducción del 40% por aportaciones anteriores a 2007
- Supuestos especiales con tributación diferenciada
- Estrategia fiscal para decidir cuándo y cómo rescatar
- Pasos administrativos para solicitar el rescate
<a id="por-que-importa-como-tributa-el-rescate-de-un-plan-de-pensiones"></a>
Por qué importa cómo tributa el rescate de un plan de pensiones
El rescate no es una simple transferencia de dinero ahorrado a la cuenta corriente. Fiscalmente, la prestación se suma a los rendimientos del trabajo del año y puede modificar el tramo marginal que se aplica a la parte adicional de renta. Si Laura cobra el plan mientras percibe una pensión pública y mantiene ingresos por alquiler, el resultado será distinto del que obtendría si espera a un ejercicio con menos ingresos.
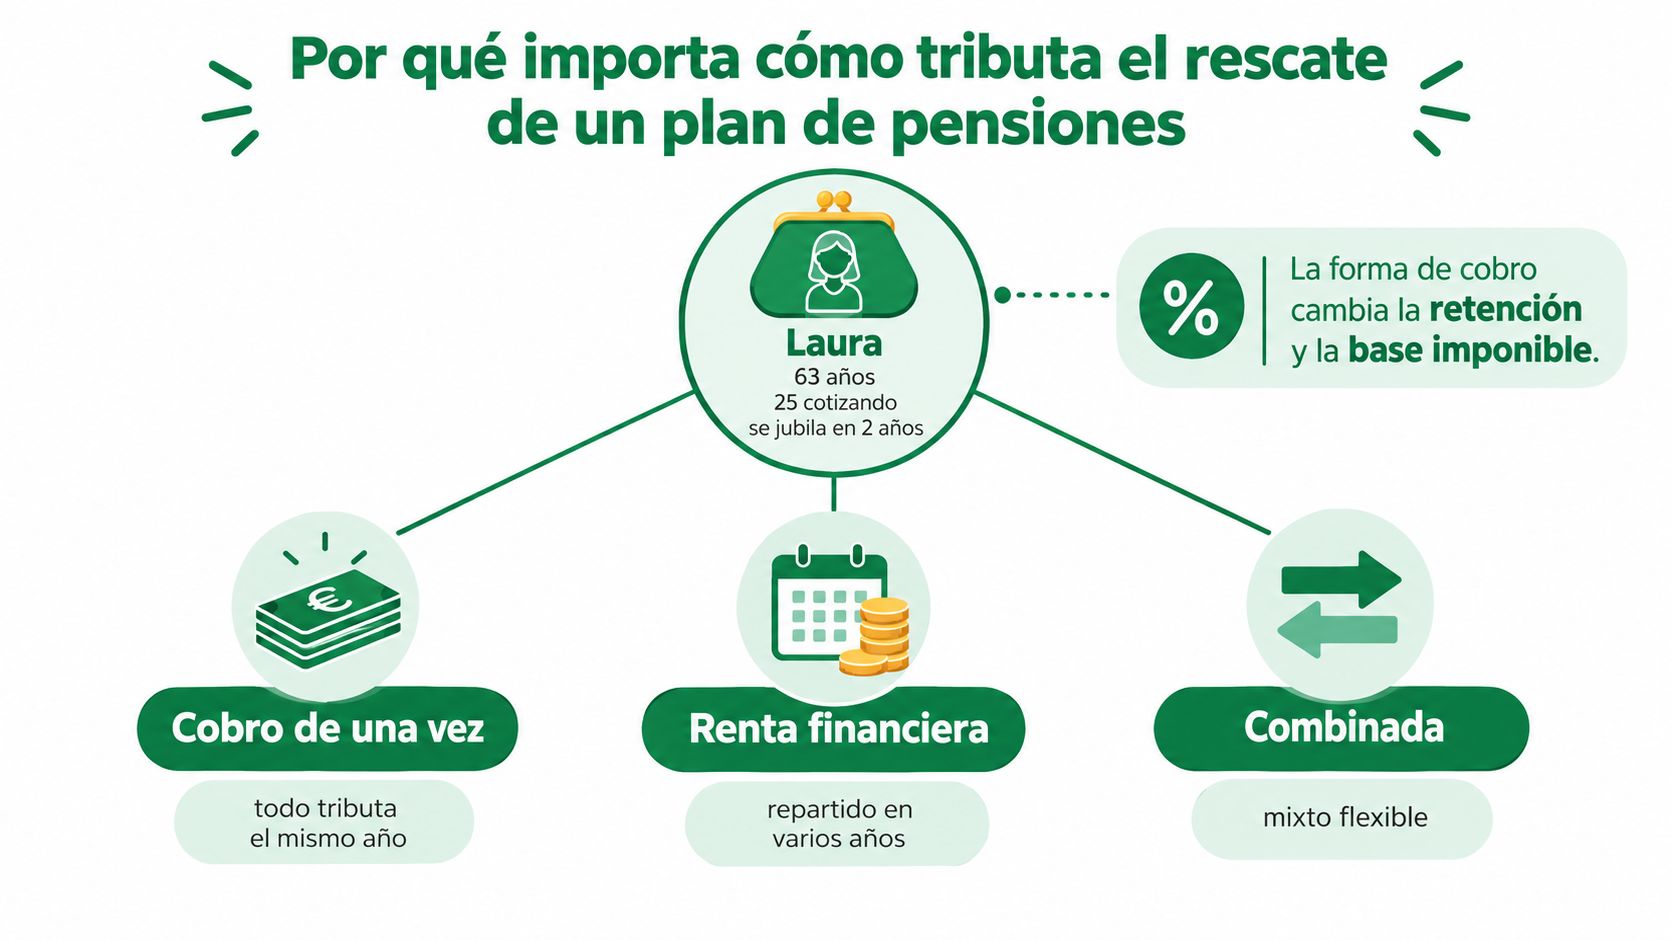
Hay tres decisiones que determinan buena parte de la factura:
- Forma de cobro: el capital concentra la prestación en un año, la renta financiera la reparte y la fórmula mixta combina liquidez inmediata con pagos posteriores.
- Año fiscal: rescatar durante un ejercicio con salario, pensión y otros rendimientos puede elevar la base general más que hacerlo cuando los ingresos son menores.
- Procedencia de las aportaciones: los derechos derivados de aportaciones anteriores al 31 de diciembre de 2006 pueden beneficiarse de una reducción del 40% si se cumplen los requisitos legales y se cobran en forma de capital, como explica la guía de BBVA sobre la reducción del 40%.
Idea práctica: el saldo del plan indica cuánto puedes cobrar, pero no cuánto conservarás después de la liquidación fiscal.
El mismo importe puede generar resultados diferentes para dos personas. Quien tenga una pensión pública más elevada o ingresos adicionales puede situar una parte del rescate en un tramo marginal superior. De ahí que cobrar todo de una vez no sea automáticamente mejor, aunque permita disponer antes de todo el dinero.
A lo largo del artículo usaremos cantidades sencillas para visualizar el mecanismo. Las cifras sirven para entender la lógica del IRPF, no sustituyen una declaración individual, porque también intervienen la comunidad autónoma, los mínimos personales y familiares, las deducciones y el resto de ingresos.
<a id="como-se-integra-el-rescate-en-la-base-del-irpf"></a>
Cómo se integra el rescate en la base del IRPF
El rescate de un plan de pensiones se integra en la base imponible general del IRPF como rendimiento del trabajo. No se trata como una ganancia patrimonial ni se coloca en la base del ahorro. En el mismo cálculo pueden entrar la pensión pública, una nómina, determinados rendimientos de actividad y otros ingresos que formen parte de la base general, según las circunstancias del contribuyente.
La tarifa funciona de forma progresiva. Cada tramo se aplica a la parte de renta que cae dentro de ese escalón, no a todo el importe desde el primer euro. Además, el resultado combina la escala estatal con la autonómica, por lo que la comunidad de residencia también influye en la cuota final. Los tipos estatales pueden llegar al 47% en 2026, de acuerdo con el marco descrito en la explicación de MAPFRE sobre la recuperación del plan.
<a id="una-simulacion-sencilla"></a>
Una simulación sencilla
Supón una pensión pública anual de 22.000 euros y un rescate total de 40.000 euros. La renta conjunta alcanza 62.000 euros, antes de aplicar reducciones, mínimos y otros ajustes. La parte del contribuyente que antes podía encontrarse alrededor de un tipo marginal del 24% puede acercarse a un tipo marginal próximo al 40%, según la tarifa autonómica y el resto de circunstancias.
Eso no significa que los 40.000 euros tributen íntegramente al 40%. El IRPF aplica los porcentajes por escalones. La consecuencia real es que los últimos euros del rescate pueden soportar un tipo marginal mayor que los primeros, y la cuota total aumenta por la concentración.
| Renta total anual | Tipo marginal estatal aproximado | Tipo efectivo sobre el rescate |
|---|---|---|
| Renta moderada sin otros ingresos relevantes | Tramo bajo o intermedio | Puede quedar contenido si el rescate se reparte |
| 22.000 € de pensión más 40.000 € de rescate | Puede aproximarse a un tramo cercano al 40% | Depende de cuánto entre en cada escalón |
| Renta elevada con rescate concentrado | Puede alcanzar tipos altos | La parte situada en los escalones superiores soporta mayor presión |
La tabla es orientativa. El tipo efectivo sobre el rescate no coincide necesariamente con el tipo marginal final, porque el cálculo incorpora toda la base, los mínimos y las reducciones aplicables.
<a id="retencion-y-declaracion-final"></a>
Retención y declaración final
La gestora practica una retención a cuenta cuando paga la prestación. Esa cantidad no es el impuesto definitivo. En la declaración se recalcula la cuota con todos los ingresos del año y se descuentan las retenciones ya ingresadas.
Por eso, una retención aparentemente elevada no garantiza que la declaración salga a devolver. Del mismo modo, una retención inferior a la cuota final puede dejar una cantidad pendiente de pago. Antes de cursar la solicitud, conviene simular la renta completa y no limitarse a multiplicar el rescate por el porcentaje retenido.
Para profundizar en el cálculo, puedes consultar esta guía sobre la tributación de los planes de pensiones, siempre contrastando el resultado con tus datos fiscales actuales.
<a id="formas-de-cobrar-el-plan-de-pensiones-y-sus-efectos-fiscales"></a>
Formas de cobrar el plan de pensiones y sus efectos fiscales
La elección entre capital, renta financiera o fórmula mixta condiciona la retención inicial y la progresión que puede aplicarse en tu declaración. La renta asegurada añade otra posibilidad, con pagos definidos por el contrato de la póliza.
<a id="capital-para-una-necesidad-concreta"></a>
Capital para una necesidad concreta
Cobrar en forma de capital significa recibir todo el saldo, o una parte relevante, mediante un pago único o pocos pagos. Puede servir para financiar una compra, cancelar una deuda o afrontar un gasto extraordinario. El coste fiscal potencial está en la concentración: el importe cobrado se integra en la base general del ejercicio correspondiente y puede empujar parte de tus ingresos hacia escalones superiores.
Por ejemplo, si ese año ya percibes una pensión y añades un capital elevado, el rescate se suma a la renta existente. El resultado no se obtiene multiplicando todo el capital por un único porcentaje, porque cada tramo puede tributar de forma distinta. Por eso conviene comparar el importe que necesitas ahora con el efecto de repartir el resto.
El capital requiere una revisión específica si existen aportaciones anteriores a 2007. Cuando se cumplen las condiciones de la reducción histórica, cobrar esa parte como capital puede mejorar el resultado. Aun así, hay que poner en la misma cuenta el ahorro de la reducción y el posible aumento del tipo marginal causado por concentrar la prestación.
<a id="renta-financiera-y-renta-asegurada"></a>
Renta financiera y renta asegurada
La renta financiera reparte cobros periódicos cuyo importe depende del valor del fondo y de las condiciones seleccionadas. El partícipe conserva exposición a la evolución del plan y recibe un complemento mensual, trimestral, semestral o anual, según el contrato. Cada pago se integra en el ejercicio en que se percibe, de modo que el impacto anual suele quedar más distribuido.
La renta asegurada sigue una lógica contractual distinta. La compañía de seguros se compromete a efectuar los pagos previstos en la póliza y puede ofrecer cobertura ante riesgos como supervivencia o invalidez. Esa previsibilidad puede resultar útil, pero antes de elegirla conviene revisar costes, condiciones y derechos de los beneficiarios.
La fórmula mixta combina un capital inicial con rentas posteriores. Permite atender una necesidad inmediata y reservar el resto para cobros sucesivos. La primera percepción seguirá elevando la base del año en que se cobre, mientras que las siguientes afectarán a sus respectivos ejercicios.
| Modalidad | Retención inicial | Tributación en IRPF | Perfil recomendado |
|---|---|---|---|
| Capital | Según el cálculo de la gestora y la modalidad elegida | Todo el importe cobrado se integra en la base general del ejercicio | Quien necesita liquidez inmediata y puede asumir la concentración |
| Renta financiera | Según el pago periódico y las circunstancias del beneficiario | Cada cobro tributa como rendimiento del trabajo en su ejercicio | Quien busca complementar la pensión de forma estable |
| Renta asegurada | Según las condiciones de la póliza | Los pagos se integran conforme a su naturaleza y al contrato | Quien valora una cobertura contractual de supervivencia o invalidez |
| Mixta | Se calcula separadamente para cada percepción | Capital y rentas tributan en los ejercicios correspondientes | Quien necesita una cantidad inicial y un complemento posterior |
La modalidad se fija al solicitar el rescate y después puede quedar limitada, salvo que el plan o la normativa permitan modificarla. Antes de firmar, compara varios calendarios y revisa cómo puede organizarse un rescate a lo largo de diez años.
<a id="la-reduccion-del-40-por-aportaciones-anteriores-a-2007"></a>
La reducción del 40% por aportaciones anteriores a 2007
Si tus aportaciones son anteriores al 31 de diciembre de 2006, la ley puede permitirte reducir un 40% de la parte que rescates en forma de capital, antes de integrarla en la base general del IRPF. La ventaja se aplica únicamente a los derechos consolidados que procedan de esas aportaciones. El dinero aportado después de esa fecha tributa íntegramente como rendimiento del trabajo.
La fecha de contratación del plan, por sí sola, no basta. La gestora debe separar el saldo según el origen de las aportaciones y confirmar qué cantidades cumplen el requisito. También conviene revisar cuándo ocurrió la contingencia, qué plazo existe para aplicar la reducción y si ya has cobrado prestaciones de otros planes.
<a id="como-se-refleja-con-una-cifra"></a>
Cómo se refleja con una cifra
Supón que vas a rescatar 80.000 euros en capital. De esa cantidad, 45.000 euros proceden de aportaciones anteriores a 2007 y cumplen las condiciones. La reducción alcanza el 40% de esos 45.000 euros, es decir, 18.000 euros.
El cálculo sería:
- Derechos antiguos: 45.000 euros.
- Reducción: 40% de 45.000 euros, igual a 18.000 euros.
- Importe de ese bloque que se integra: 27.000 euros.
- Derechos posteriores o no elegibles: tributan según las reglas generales.
La reducción funciona como un filtro aplicado antes de calcular el impacto del rescate en tu base general. No convierte la prestación en exenta. Los 62.000 euros que no quedan cubiertos por la reducción, formados por el resto del bloque antiguo y los derechos posteriores, siguen sometidos a tributación conforme a su naturaleza. Si el cobro concentra mucha renta en el mismo ejercicio, puede elevar tu tipo marginal.
| Concepto | Rescate en capital con reducción | Rescate en renta sin reducción |
|---|---|---|
| Derechos anteriores a 2007 | Puede aplicarse la reducción del 40% si se cumplen los requisitos | La reducción no se aplica por cobrar en forma de renta |
| Derechos posteriores | Tributan como rendimiento del trabajo | Tributan como rendimiento del trabajo |
| Momento de integración | En el ejercicio del cobro del capital | En cada ejercicio en que se recibe la renta |
| Riesgo principal | Concentrar mucha base en un solo año | Mantener tributación durante varios ejercicios |
<a id="que-debes-confirmar-antes-de-solicitarlo"></a>
Qué debes confirmar antes de solicitarlo
Solicita a la gestora un certificado con las fechas y cuantías de las aportaciones. Si tienes varios planes, reúne sus certificados antes de elegir cómo cobrar. La aplicación de la reducción puede depender de cómo se distribuyan las prestaciones, por lo que fraccionar el capital antiguo sin revisar antes el caso puede limitar el resultado fiscal.
La comparación debe poner dos efectos en la misma mesa: el ahorro que genera la reducción y el posible aumento de cuota por concentrar ingresos. Un rescate único puede aprovechar mejor la reducción, pero también empujar una parte de tus rendimientos hacia un tramo marginal superior. Una renta escalonada puede repartir ese impacto, aunque no permite aplicar la reducción del 40% a los cobros realizados en esa modalidad. Revisa la explicación de BBVA sobre la reducción aplicable antes de presentar la solicitud.
<a id="supuestos-especiales-con-tributacion-diferenciada"></a>
Supuestos especiales con tributación diferenciada
La jubilación no es el único motivo que permite acceder al plan. La normativa contempla contingencias y situaciones excepcionales con requisitos propios. El tratamiento fiscal puede ser distinto, pero no debes asumir que basta con comunicar verbalmente el diagnóstico o la circunstancia personal.
<a id="incapacidad-y-dependencia"></a>
Incapacidad y dependencia
La incapacidad permanente absoluta o la gran invalidez pueden dar lugar a un tratamiento exento en el IRPF conforme al artículo 17.2.c de la Ley del IRPF, siempre que se acredite la situación reconocida. La documentación suele incluir la resolución administrativa o médica que declara el grado correspondiente.
También existe un tratamiento específico para la dependencia severa o gran dependencia, que debe acreditarse mediante la resolución del organismo competente conforme a la normativa de dependencia. La gestora puede solicitar la resolución firme, la identificación del beneficiario y los documentos de la cuenta de cobro.
<a id="enfermedad-grave"></a>
Enfermedad grave
La liquidez por enfermedad grave exige demostrar que se cumplen las condiciones previstas y aportar el certificado de la Seguridad Social o del servicio de salud autonómico que corresponda. La posibilidad de disponer del dinero no elimina la necesidad de justificar el hecho causante ni garantiza por sí sola una exención total en cualquier situación.
La diferencia entre exención total, tratamiento parcial y tributación ordinaria depende del supuesto exacto, de la prestación y de la documentación aportada. Un certificado médico genérico puede no ser suficiente si no acredita el requisito legal aplicable.
<a id="fallecimiento-del-participe"></a>
Fallecimiento del partícipe
Cuando fallece el titular, el beneficiario rescata la prestación conforme a la designación realizada o a las reglas aplicables. El tratamiento puede variar según quién perciba el importe y cómo se configure el derecho, por lo que hay que revisar la póliza, el reglamento del plan y la relación con el beneficiario.
La gestora puede pedir certificado de defunción, documentación sucesoria, aceptación de la prestación, identificación de los beneficiarios y justificantes que acrediten su condición. Guarda los informes médicos, las resoluciones administrativas y toda comunicación con la entidad. Esa carpeta permite responder ante una posible comprobación de Hacienda y evita que una ventaja fiscal dependa de documentos que ya no puedas localizar.
<a id="estrategia-fiscal-para-decidir-cuando-y-como-rescatar"></a>
Estrategia fiscal para decidir cuándo y cómo rescatar
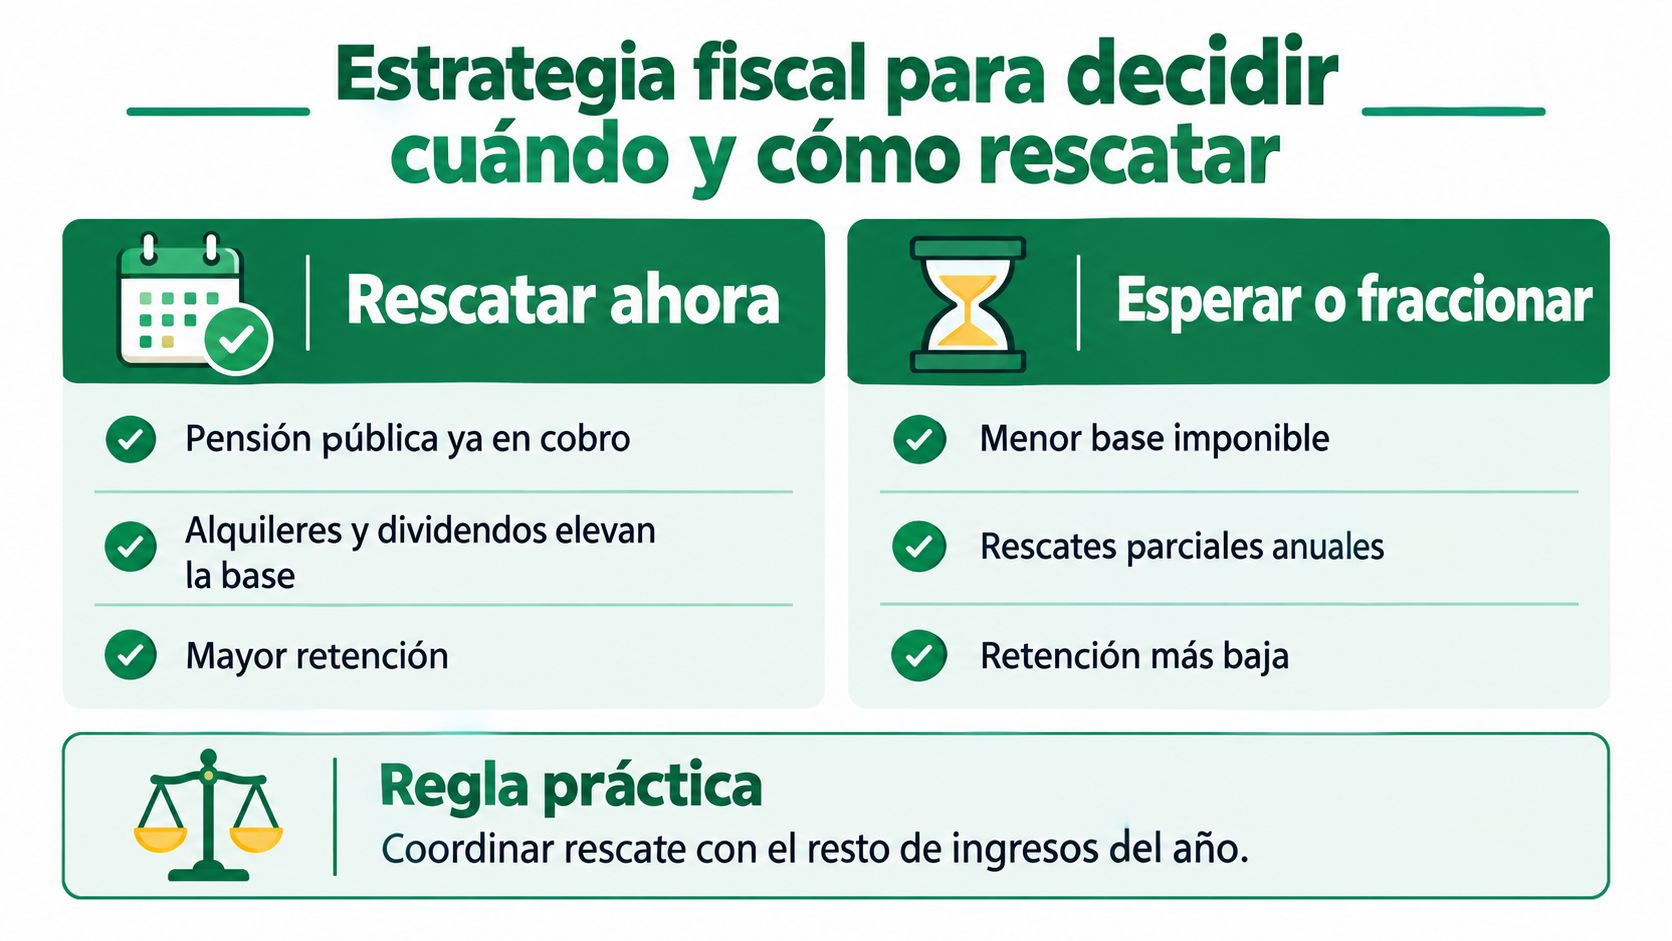
La pregunta útil no es “¿capital o renta?”. Es “¿qué cantidad necesito, en qué año tendré menos ingresos y qué parte del plan tiene un tratamiento transitorio?”. La respuesta debe incluir la pensión pública, los alquileres, los dividendos, el trabajo parcial y cualquier venta de activos que pueda alterar la declaración.
Un rescate parcial y escalonado puede repartir la integración en la base general entre distintos ejercicios. No elimina el impuesto, pero puede evitar que todo el saldo se concentre en un solo año. Si existen derechos anteriores a 2007, la comparación debe incorporar también la posible reducción del 40% y sus condiciones.
<a id="un-mini-caso-para-comparar-escenarios"></a>
Un mini caso para comparar escenarios
Supón una pensión pública de 18.000 euros anuales y un plan de 60.000 euros. Si el contribuyente cobra todo junto, la base general del ejercicio incorpora ambos importes, antes de aplicar las reducciones y circunstancias personales que correspondan. Si espera a un año sabático sin otros rendimientos, el mismo rescate puede analizarse sobre una base distinta.
La diferencia no permite afirmar automáticamente cuánto se pagará. Sí muestra por qué el calendario puede ser tan importante como la modalidad. En un tercer escenario, el contribuyente podría retirar una parte en el año sabático y dejar otra para una renta posterior, equilibrando liquidez y estabilidad.
Regla práctica: compara siempre la renta del año sin rescate, la renta con rescate total y la renta con rescate parcial.
<a id="como-organizar-la-decision"></a>
Cómo organizar la decisión
Empieza por solicitar un certificado de la gestora con el valor actualizado, el detalle de las aportaciones y las fechas. Después prepara dos o tres simulaciones con la pensión, los alquileres, los dividendos, las deducciones y la comunidad autónoma de residencia.
También conviene coordinar el rescate con decisiones patrimoniales. La venta de un activo, el inicio de una jubilación activa o un cambio de residencia pueden modificar el conjunto fiscal, aunque cada operación tenga sus propias reglas. No tomes una decisión de residencia únicamente por el rescate sin asesoramiento específico, porque la aplicación de la tarifa autonómica depende de la situación fiscal real.
La herramienta de cálculo ayuda a visualizar el resultado, pero no sustituye la revisión documental. La gestora debe confirmar qué importe puede beneficiarse de la reducción y qué retención aplicará. El contribuyente debe comprobar que el escenario utilizado refleja todos sus ingresos, no solo el saldo del plan.
El vídeo puede servir como apoyo visual para repasar las alternativas antes de preparar las simulaciones.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/PXz5_DUGF5I" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="pasos-administrativos-para-solicitar-el-rescate"></a>
Pasos administrativos para solicitar el rescate
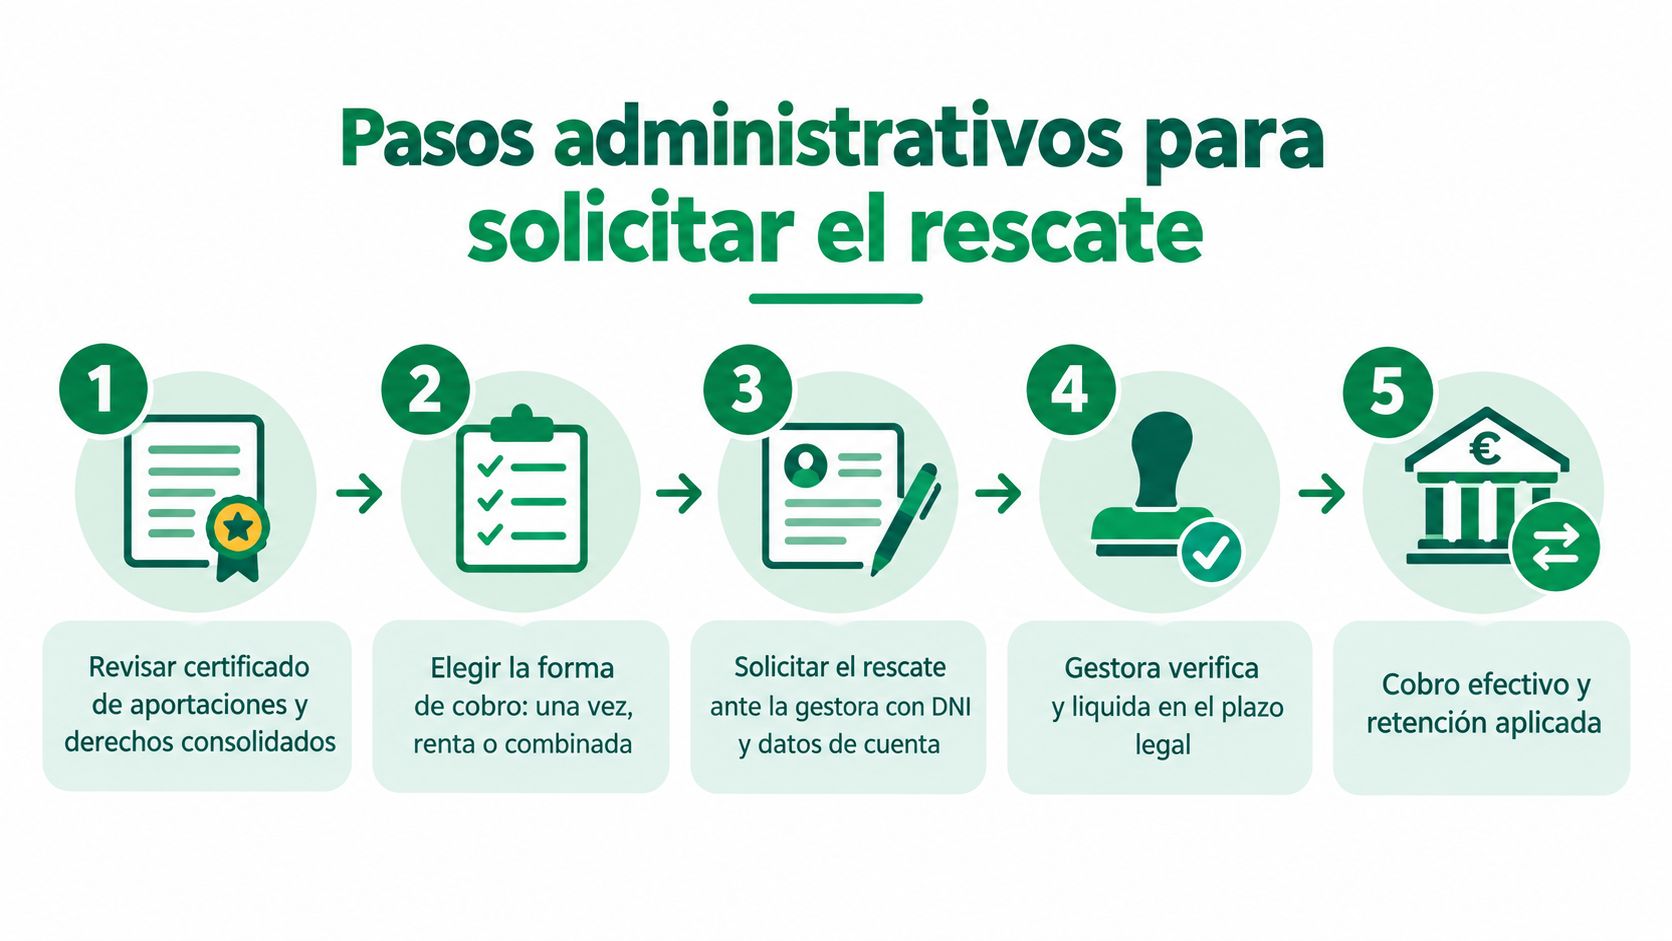
Una buena estrategia fiscal puede fallar por un trámite incompleto. Antes de ordenar el cobro, reúne la información del plan y confirma que la gestora ha identificado correctamente la contingencia, las aportaciones antiguas y la modalidad elegida.
<a id="reune-la-documentacion"></a>
Reúne la documentación
Solicita el certificado de aportaciones y derechos consolidados. Si el rescate se produce por jubilación, desempleo, enfermedad, incapacidad o dependencia, prepara la resolución o el certificado que acredite el hecho causante. En caso de fallecimiento, añade la documentación del beneficiario y la sucesión.
Después elige la forma de cobro y completa el formulario de la gestora o aseguradora. Normalmente tendrás que aportar el DNI o NIF, la cuenta bancaria de titularidad del beneficiario, las firmas requeridas y, cuando proceda, un certificado de empresa o una vida laboral.
<a id="revisa-la-retencion-y-el-justificante"></a>
Revisa la retención y el justificante
La retención es un pago anticipado. Puedes pedir a la entidad que valore una retención superior a la inicialmente prevista para reducir el riesgo de una cuota diferencial, aunque la cifra definitiva dependerá de la declaración completa.
Antes de enviar la solicitud, comprueba cuatro puntos:
- Importe: coincide con la cantidad que has usado en la simulación.
- Modalidad: indica claramente capital, renta o combinación.
- Datos bancarios: la cuenta pertenece al beneficiario y está correctamente identificada.
- Aportaciones antiguas: el certificado separa los derechos anteriores a 2007 cuando corresponda.
Conserva la solicitud, la resolución de la gestora, el justificante de la transferencia y el certificado de retenciones. La entidad comunicará la prestación a Hacienda en el ejercicio siguiente, pero necesitarás esos documentos para revisar el borrador y preparar la declaración. Si todavía no has localizado todos tus productos, puedes consultar cómo identificar los planes de pensiones que tienes.
El plazo de cobro depende de la entidad y de la documentación. Una solicitud completa reduce el riesgo de requerimientos, retrasos o errores en la retención. Si la gestora detecta una discrepancia entre el certificado y el formulario, resuélvela antes de confirmar el pago.
Arca Digital permite localizar planes existentes, comparar rentabilidad y comisiones y gestionar traspasos digitales sin perder la antigüedad fiscal. Visita Arca Digital para reunir la información de tus planes y preparar una comparación antes de decidir cómo y cuándo rescatar.