Tributacion plan de pensiones
Tributacion plan de pensiones. Descubre cómo funciona la tributación plan de pensiones en 2026. Analizamos límites, deducciones, rescates y la ventaja fiscal
En mayo, cuando llega el borrador de la declaración, muchos ahorradores descubren que su plan de pensiones no les ha reducido el IRPF tanto como esperaban. Han aportado dinero durante el año, pero el efecto fiscal es menor porque el plan individual está sujeto a límites estrictos y porque la reducción depende de sus rendimientos y de su tipo marginal. La tributación del plan de pensiones no premia simplemente el hecho de aportar. Premia aportar con sentido, dentro del límite correcto y con una estrategia de salida definida.
El error más habitual consiste en mirar solo la aportación. El contribuyente debería analizar tres elementos: cuánto puede reducir, qué tipo marginal soporta hoy y cómo tributará cuando rescate el dinero. Y, sobre todo, debería dejar de concentrar toda la conversación en el plan individual. Los planes de empleo y las aportaciones empresariales pueden abrir un margen fiscal mucho más amplio, especialmente para trabajadores por cuenta ajena, pymes y autónomos.
Tabla de contenido
- El punto de partida fiscal para particulares y autónomos
- Límites de aportación y deducciones reales en el IRPF
- El salto fiscal de los planes de pensiones de empleo
- Fiscalidad de los traspasos entre entidades gestoras
- Estrategias para el rescate y la tributación final
- La tecnología como aliada para la optimización fiscal
- Plan de acción para auditar tu ahorro previsional
<a id="el-punto-de-partida-fiscal-para-particulares-y-autonomos"></a>
El punto de partida fiscal para particulares y autónomos
Si un trabajador aporta a su plan individual esperando recuperar esa cantidad en la declaración, parte de una premisa equivocada. La aportación no genera una deducción directa sobre la cuota. Reduce la base imponible general del IRPF, siempre dentro de los límites legales y de la capacidad fiscal de cada contribuyente.
La diferencia cambia el cálculo. Una reducción disminuye la cantidad sujeta a gravamen, pero Hacienda no devuelve automáticamente todo lo aportado. El resultado depende de los rendimientos netos del trabajo o de actividades económicas, de la base general y del tipo marginal aplicable. La Agencia Tributaria mantiene el límite general de 1.500 euros anuales para las aportaciones con derecho a reducción en los planes individuales, según sus manuales prácticos del IRPF 2024 y 2025.
<a id="la-aportacion-no-equivale-al-ahorro-fiscal"></a>
La aportación no equivale al ahorro fiscal
Un autónomo con ingresos irregulares puede aportar en un ejercicio de facturación baja y utilizar una reducción menor, porque sus rendimientos limitan el importe aplicable. Un empleado que concentra un bonus en un año puede disponer de más base general para aprovechar la aportación. El mismo ingreso al plan produce efectos distintos según quién aporta, cuánto gana y en qué ejercicio lo hace.
La aportación reduce la base imponible general, pero el beneficio inmediato queda condicionado por el menor de los límites aplicables. Para partícipes con rentas del trabajo o actividades económicas, la reducción no puede superar el 30% de esos rendimientos netos, conforme a la información oficial sobre el límite porcentual de reducción.
Regla práctica: calcula primero la reducción que puedes utilizar y aporta después. Ingresar más dinero no crea por sí solo más ahorro fiscal.
La arquitectura del ahorro también importa. Si concentras toda la planificación en el plan individual, aceptas de entrada un margen reducido. Revisa si tu empresa ofrece un plan de empleo o realiza aportaciones empresariales. Para empleados y autónomos vinculados a fórmulas de empleo, estas vías pueden ampliar el espacio de aportación con menos gestión manual, especialmente cuando la información y las operaciones se integran en canales digitales.
<a id="que-debe-revisar-un-particular"></a>
Qué debe revisar un particular
Empieza por la declaración, no por la oferta comercial del banco. Comprueba la base imponible general, los rendimientos netos relevantes y las aportaciones ya realizadas durante el ejercicio. Después compara el plan individual con cualquier alternativa de empleo disponible y verifica quién aporta, qué límite se aplica y qué documentación quedará registrada.
El autónomo debe revisar el año completo antes de tomar decisiones fiscales en diciembre. Sus ingresos pueden variar demasiado para fijar una aportación sin comprobar la reducción utilizable. El empleado debe considerar una paga variable, un cambio de empresa o una aportación empresarial antes de cerrar el ejercicio.
La fiscalidad no sustituye a la rentabilidad, la liquidez ni la calidad del producto. Sí determina si el vehículo elegido aprovecha de verdad el margen disponible.
<a id="limites-de-aportacion-y-deducciones-reales-en-el-irpf"></a>
Límites de aportación y deducciones reales en el IRPF
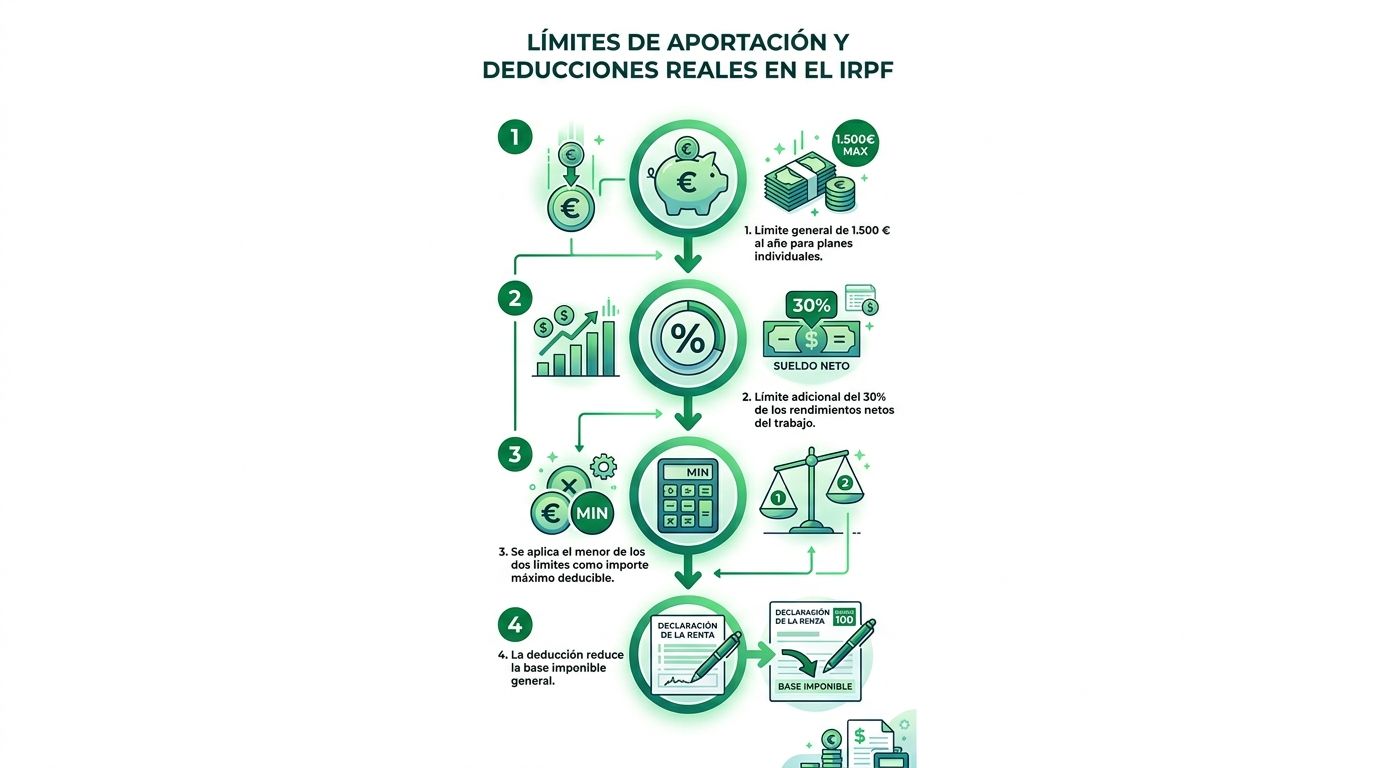
La matemática de la aportación es sencilla, pero suele explicarse mal. En un plan individual, la reducción fiscal queda limitada al menor importe entre 1.500 euros anuales y el 30% de la suma de los rendimientos netos del trabajo y de actividades económicas, según el criterio recogido por la Agencia Tributaria para las aportaciones anuales máximas.
La palabra decisiva es menor. Si el 30% de tus rendimientos netos permite una reducción superior, el límite general del plan individual continúa siendo el techo aplicable. Si tus rendimientos son reducidos, la regla porcentual puede restringir aún más la cantidad utilizable. Por eso no basta con mirar cuánto dinero tienes disponible para aportar.
<a id="el-tipo-marginal-decide-el-ahorro-efectivo"></a>
El tipo marginal decide el ahorro efectivo
La aportación reduce la base general, así que el ahorro fiscal depende del tramo marginal en el que se encuentre el contribuyente. La misma reducción puede tener un efecto distinto para una persona con una base general baja que para otra cuyos ingresos la sitúan en un tramo superior. La conclusión es directa: el límite de aportación no es lo mismo que el ahorro fiscal.
Un contribuyente puede aportar dentro del límite y, aun así, obtener un ahorro inferior al que imaginaba porque su tipo marginal es menor. Otro puede aprovechar mejor la reducción si aporta en un ejercicio con más rendimientos, siempre que respete las reglas aplicables. Esta es la razón por la que los bonus, los ingresos variables y los años de actividad irregular requieren planificación, no automatismos.
<a id="el-exceso-se-puede-trasladar"></a>
El exceso se puede trasladar
Superar el importe reducible no significa necesariamente perderlo. El exceso no deducible puede trasladarse a los cinco ejercicios siguientes, de acuerdo con la normativa de la Agencia Tributaria sobre excesos de aportaciones. Eso convierte el calendario en una herramienta de gestión.
Un autónomo que atraviesa un año flojo puede evitar forzar una aportación elevada si no tiene base suficiente para aprovecharla. Un empleado que recibe un bonus extraordinario puede revisar si dispone de exceso trasladable y cómo utilizarlo en ejercicios posteriores. La planificación correcta consiste en registrar el exceso, comprobar el plazo disponible y utilizarlo cuando exista base suficiente para generar una reducción efectiva.
Para organizarlo, sigue este orden:
- Calcula el límite individual: compara el límite general con el 30% de tus rendimientos netos.
- Separa aportación y reducción: no confundas lo ingresado en el plan con lo que puedes aplicar en la declaración.
- Registra el exceso: conserva la información de la cantidad pendiente y de los ejercicios en los que puede utilizarse.
- Revisa cada año: un cambio de salario, actividad o bonus puede alterar el margen disponible.
Para profundizar en la operativa de las aportaciones, puedes consultar esta guía sobre aportaciones a planes de pensiones. El objetivo no es aportar por inercia, sino dirigir cada euro al vehículo y al ejercicio en que tenga sentido fiscal y financiero.
<a id="el-salto-fiscal-de-los-planes-de-pensiones-de-empleo"></a>
El salto fiscal de los planes de pensiones de empleo
El plan individual se ha convertido en la referencia automática, pero su límite general deja fuera buena parte de la capacidad de ahorro de muchos trabajadores. Los planes de empleo cambian la arquitectura porque incorporan contribuciones empresariales y pueden elevar el límite conjunto hasta 10.000 euros, frente a los 1.500 euros del plan individual, según la información fiscal publicada sobre los planes de empleo en España en 2025.
La diferencia no es un detalle técnico. Si una empresa aporta al plan de su plantilla, el trabajador puede disponer de un marco de previsión colectiva con más capacidad que un producto individual aislado. En el caso de pymes, la dificultad histórica ha sido administrativa: diseñar el plan, incorporar empleados, coordinar aportaciones y mantener la información actualizada. La digitalización reduce esa fricción y permite que una empresa pequeña valore una solución que antes parecía reservada a organizaciones grandes.
<a id="comparativa-de-limites-fiscales-anuales"></a>
Comparativa de límites fiscales anuales
| Característica | Plan Individual | Plan de Empleo |
|---|---|---|
| Límite general de referencia | 1.500 euros | Hasta 10.000 euros conjuntos cuando existen contribuciones empresariales |
| Quién puede aportar | El propio partícipe | Empresa y trabajador, según la configuración del plan |
| Enfoque | Ahorro individual | Ahorro colectivo vinculado al empleo |
| Oportunidad principal | Reducir base dentro del límite individual | Aprovechar contribuciones empresariales y un techo conjunto superior |
La empresa también obtiene una herramienta de remuneración y fidelización. Las aportaciones empresariales pueden ser deducibles en el Impuesto sobre Sociedades y estar exentas de cotización a la Seguridad Social, siempre dentro de los límites y requisitos aplicables descritos en la información de Arca Digital sobre planes de empleo. Para el trabajador, el valor no se limita a la reducción fiscal, también incluye una contribución vinculada a la relación laboral.
<a id="una-via-especialmente-relevante-para-autonomos"></a>
Una vía especialmente relevante para autónomos
Los autónomos suelen mirar primero el plan individual porque es el producto más visible. Sin embargo, la información fiscal distingue las aportaciones a sistemas de empleo, incluidos los planes simplificados, lo que abre una vía específica para trabajadores por cuenta propia. La decisión exige revisar la estructura jurídica disponible, los rendimientos y la liquidez necesaria, pero ignorarla por desconocimiento es una mala práctica.
Mi recomendación: si eres empleado, pregunta si tu empresa ofrece un plan de empleo antes de aumentar automáticamente tu plan individual. Si eres autónomo, analiza los sistemas de empleo simplificados con un profesional que conozca tu actividad.
El plan de empleo no sustituye siempre al individual. Puede complementarlo, siempre que el contribuyente entienda qué aportación realiza, qué límite utiliza y qué condiciones tendrá el rescate. La comparación debe hacerse sobre fiscalidad, comisiones, inversión, liquidez y control, no solo sobre el importe máximo anunciado.
<a id="fiscalidad-de-los-traspasos-entre-entidades-gestoras"></a>
Fiscalidad de los traspasos entre entidades gestoras
Cambiar de entidad gestora no equivale a rescatar el plan. El traspaso mueve los derechos económicos de un plan a otro sin convertirlos en dinero disponible para el partícipe, por lo que la operación no desencadena por sí misma la tributación propia del rescate. La antigüedad fiscal de las aportaciones se conserva, un aspecto esencial cuando el ahorrador busca mejorar las condiciones sin reiniciar su historial.
El error nace de confundir dos operaciones distintas. Rescatar significa cobrar el dinero y llevarlo a la declaración como rendimiento del trabajo. Traspasar significa cambiar la entidad o el plan que administra el ahorro, manteniendo la inversión dentro del sistema de previsión. La guía sobre el traspaso de un plan de pensiones desarrolla esta diferencia y sus implicaciones prácticas.
<a id="como-ejecutar-un-traspaso-correctamente"></a>
Cómo ejecutar un traspaso correctamente
El proceso debería seguir una secuencia ordenada:
- Identifica el plan actual: reúne la información de la entidad, el producto, la política de inversión y las comisiones.
- Compara alternativas: revisa rentabilidad, costes, nivel de riesgo y calidad de la información disponible.
- Solicita el traspaso desde la entidad de destino: normalmente es la nueva gestora la que coordina la operación con la entidad de origen.
- Verifica el importe recibido: comprueba que el valor transferido coincide con la documentación y que no se ha tratado como un rescate.
- Archiva los justificantes: conserva las comunicaciones y certificados para futuras consultas fiscales.
La transparencia importa porque un plan antiguo puede seguir vinculado a una estrategia de inversión que ya no encaja con la edad, el horizonte o la tolerancia al riesgo del partícipe. También puede cargar comisiones que el cliente nunca ha comparado con otras opciones. El traspaso no arregla un producto mediocre por sí solo, pero permite cambiarlo sin sacar el ahorro del sistema.
Antes de firmar: pregunta si la operación es un traspaso entre planes o un reembolso seguido de una nueva aportación. Fiscalmente, no son equivalentes.
La operación no debe decidirse solo por una campaña comercial. Comprueba la gestora de destino, el fondo o plan receptor, los costes, la política de inversión y la documentación contractual. Una buena gestión fiscal evita pagar antes de tiempo, pero una buena decisión financiera también exige saber dónde queda invertido el dinero.
<a id="estrategias-para-el-rescate-y-la-tributacion-final"></a>
Estrategias para el rescate y la tributación final
La aportación es solo la primera mitad de la decisión. En el rescate, todo lo cobrado, tanto las aportaciones como los rendimientos, tributa en el IRPF como rendimiento del trabajo y se integra en la base general, no en la renta del ahorro, conforme a la regla fiscal explicada en el análisis de la tributación de los planes en 2026. El rescate se suma a la pensión, al salario u a otros rendimientos del trabajo del ejercicio.
En 2026, la escala general del IRPF se sitúa entre el 19% y el 47%, según la referencia fiscal citada. Eso no significa que todo el rescate tribute al tipo más alto. Significa que una disposición elevada puede aumentar la base general y hacer que parte de la renta quede sometida a un tipo marginal superior.
<a id="capital-renta-o-formula-mixta"></a>
Capital, renta o fórmula mixta
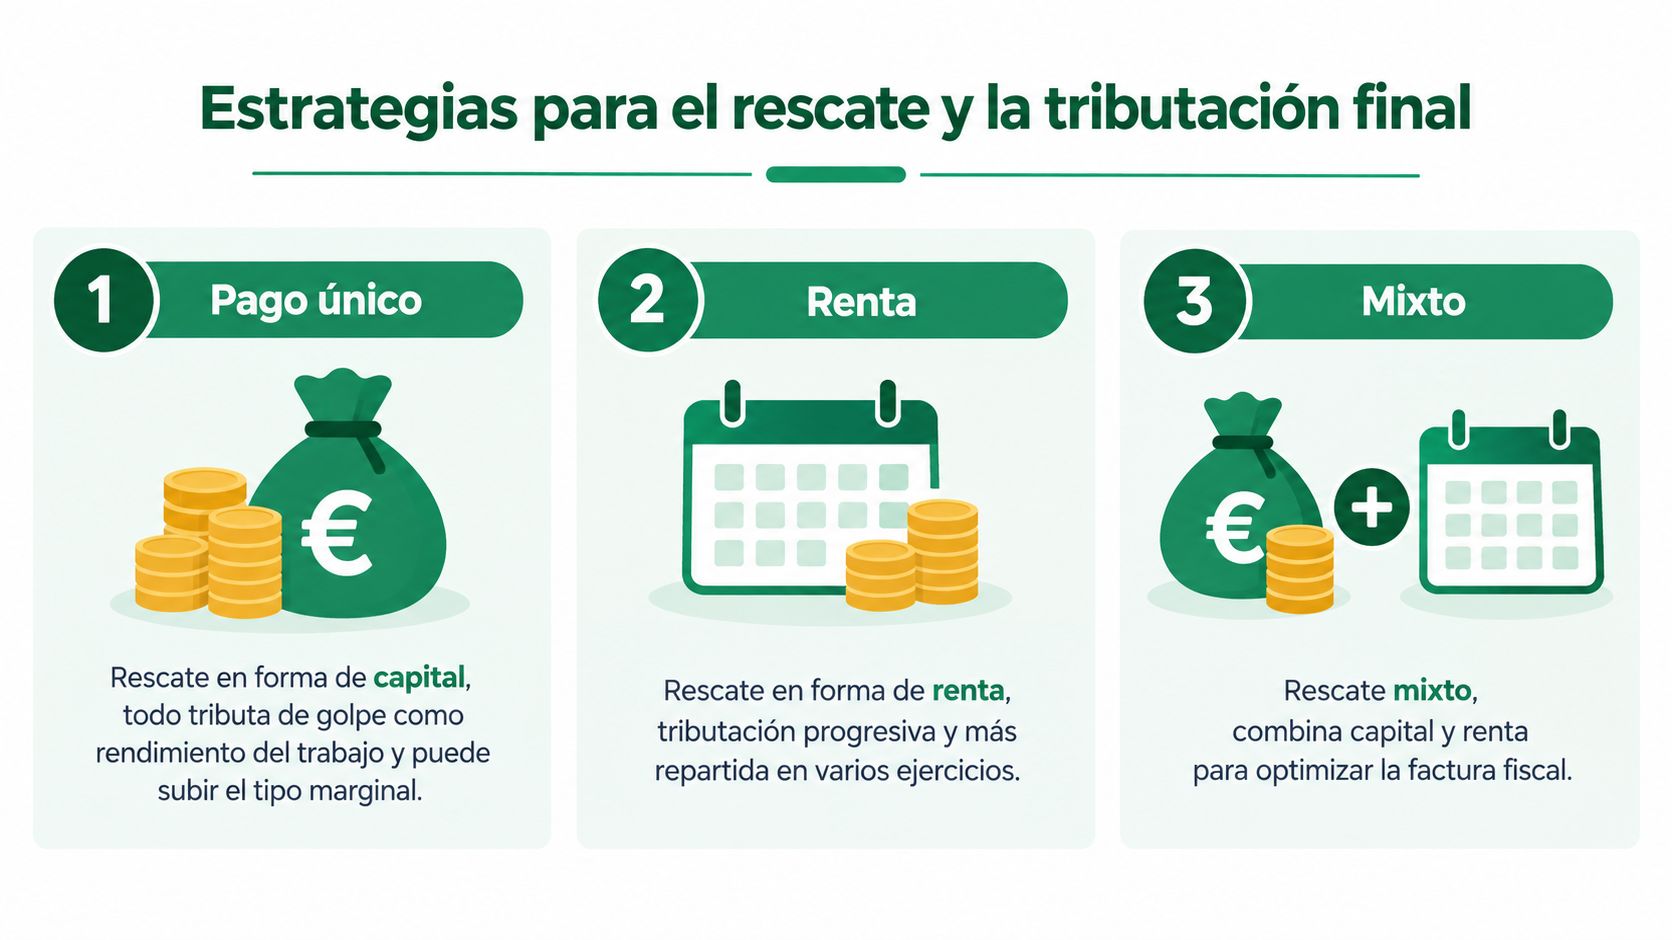
Rescatar todo de golpe puede resultar atractivo porque entrega liquidez inmediata, pero suele ser la opción fiscalmente más agresiva cuando el capital acumulado es relevante y el contribuyente ya percibe otros ingresos. El importe completo se incorpora al año del rescate y puede elevar la base general de forma brusca.
La modalidad de renta distribuye los cobros entre varios ejercicios. No elimina el impuesto, pero puede suavizar el impacto anual y facilitar que el contribuyente controle el tramo marginal aplicable. La fórmula mixta combina una cantidad inicial para necesidades concretas con cobros posteriores más escalonados.
| Modalidad | Cuándo puede encajar | Riesgo principal |
|---|---|---|
| Capital | Necesidad clara de liquidez inmediata | Concentrar la tributación en un ejercicio |
| Renta | Necesidad de ingresos periódicos | Perder flexibilidad sobre el capital restante |
| Mixta | Combinar liquidez inicial y planificación | Elegir mal el importe inicial |
La decisión debe partir de los ingresos del año, no de una preferencia bancaria. Calcula qué pensión u otros rendimientos recibirás, cuánto necesitas para gastos extraordinarios y cuánto margen fiscal queda antes de alcanzar tramos superiores. Si no necesitas todo el dinero, cobrarlo todo de golpe suele ser una reacción cómoda, no una estrategia.
Principio de salida: rescata el capital que necesitas, no el capital que puedes retirar.
La tributación del rescate convierte el calendario en una variable financiera. Una persona con el mismo saldo acumulado puede soportar una carga distinta según cobre en capital, en rentas o mediante una combinación. Por eso conviene simular escenarios antes de solicitar el cobro y revisar las aportaciones antiguas que puedan tener un tratamiento específico según su fecha y las condiciones aplicables.
Antes de elegir, consulta la información de tu plan, solicita una estimación fiscal y coordina la decisión con tu declaración completa. La recomendación general es evitar decisiones irreversibles tomadas durante la jubilación sin haber medido el efecto sobre el conjunto de ingresos.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/PXz5_DUGF5I" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="la-tecnologia-como-aliada-para-la-optimizacion-fiscal"></a>
La tecnología como aliada para la optimización fiscal
Una mala organización puede hacerte mantener un plan caro, antiguo o repartido entre varias entidades. El coste no es solo financiero. También pierdes tiempo buscando contratos, certificados y datos de comisiones, mientras dejas sin revisar si te conviene aprovechar un plan de empleo o las aportaciones de tu empresa. La tecnología reduce esa fricción y permite trabajar con una visión conjunta.
Una plataforma digital puede localizar planes procedentes de antiguos empleos, reunir la información disponible, comparar productos y preparar un traspaso cuando existe una alternativa más adecuada. También puede separar tres decisiones que los bancos suelen presentar juntas, cuánto aportar, dónde invertir y cuándo rescatar, como explicamos en nuestra guía sobre ventajas fiscales de los planes de pensiones.
<a id="que-debe-automatizar-una-buena-plataforma"></a>
Qué debe automatizar una buena plataforma
- Localización: reunir planes individuales y planes vinculados a empleos anteriores.
- Comparación: mostrar rentabilidad, comisiones, riesgo y características con criterios homogéneos.
- Cálculo: traducir los límites fiscales a una cifra comprensible para cada situación, incluidos los márgenes superiores de los planes de empleo.
- Operativa: facilitar la apertura, las aportaciones y los traspasos sin convertir cada gestión en una cadena de llamadas.
- Seguimiento: mantener actualizadas las posiciones y la documentación.
Arca Digital ofrece infraestructura digital para localizar planes, compararlos con más de 500 alternativas y gestionar traspasos sin coste para el cliente, según la información corporativa facilitada. Para empresas, también dispone de herramientas para configurar y administrar planes de empleo, con espacios destinados a Recursos Humanos y empleados. Esa combinación ayuda a revisar las aportaciones empresariales y a aprovechar la capacidad fiscal disponible sin depender de procesos administrativos dispersos.
La tecnología no sustituye el asesoramiento fiscal personalizado. Sí elimina tareas repetitivas y mejora la información previa a cada decisión. Mantén un criterio claro: una aportación que puedas sostener, un producto que entiendas y una estrategia coordinada con tus ingresos futuros.
<a id="plan-de-accion-para-auditar-tu-ahorro-previsional"></a>
Plan de acción para auditar tu ahorro previsional
Auditar un plan de pensiones no es una tarea para el último día del año. Es una revisión periódica que debe responder a preguntas concretas: cuánto puedes reducir, qué estás pagando, dónde están tus planes y cómo cobrarás el dinero. Si no puedes contestarlas con documentos delante, tu estrategia aún no está organizada.
Empieza por reunir los certificados de aportaciones, las condiciones del plan y la información de comisiones. Después contrasta esos datos con tu declaración y con tus ingresos previsibles. Para un autónomo, revisa también la evolución de la actividad. Para un empleado, comprueba si existe un plan de empleo y qué contribución realiza la empresa.
<a id="el-checklist-que-debes-completar"></a>
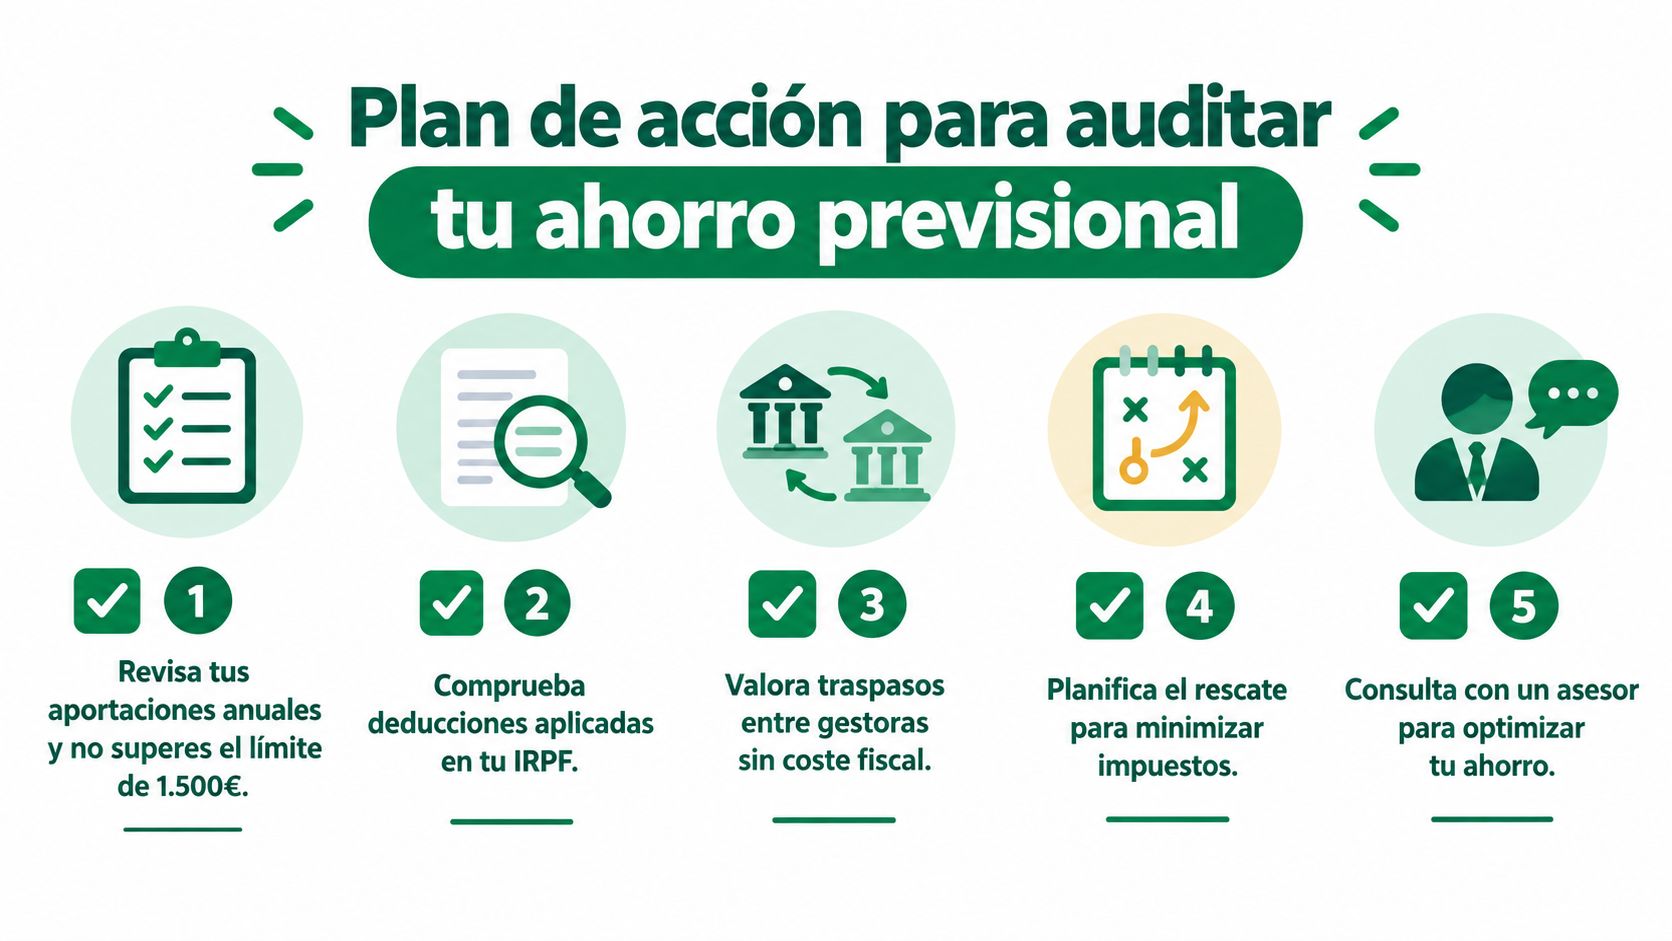
El checklist que debes completar
- Revisa tus aportaciones: comprueba el límite individual y la reducción que realmente puedes aplicar.
- Localiza planes dispersos: busca contratos de antiguos empleos y productos que ya no recuerdes.
- Mide el coste total: compara comisiones y rentabilidad con alternativas razonables.
- Decide la estrategia de salida: analiza capital, renta y fórmula mixta según tus ingresos futuros.
- Explora el empleo: pregunta por planes empresariales o sistemas simplificados si eres autónomo.
La fiscalidad debe formar parte de la auditoría, pero no ser el único criterio. Un ahorro fiscal inmediato no compensa una inversión inadecuada, una falta de liquidez que no puedes asumir o unas condiciones que no entiendes. La mejor decisión es la que combina límite legal, coste razonable, inversión coherente y rescate planificado.
Si tienes un exceso pendiente de aplicar, anótalo con su plazo. Si vas a cambiar de gestora, confirma que tramitas un traspaso y no un rescate. Si tu empresa no tiene plan de empleo, plantea la conversación con Recursos Humanos o con la dirección, porque el ahorro colectivo puede ser más eficiente que limitarse al producto individual.
La tributación del plan de pensiones deja de ser una sorpresa cuando se gestiona como un proceso. Audita ahora tus aportaciones, tus comisiones y tus opciones de empleo, y toma las decisiones antes de que el calendario fiscal decida por ti.
Arca Digital te ayuda a localizar y comparar tus planes, revisar sus comisiones y gestionar traspasos digitales, además de facilitar la implantación de planes de empleo para empresas. Visita Arca Digital para ordenar tu ahorro previsional y convertir la fiscalidad en una decisión planificada, no en una sorpresa al presentar el IRPF.