Marca blanca vs marca propia: guía para gestoras
Compara marca blanca vs marca propia: costes, control de marca y riesgos. Guía práctica para gestoras y aseguradoras en 2026.
Una gestora tiene un producto competitivo y una aseguradora conoce bien a sus clientes, pero ambas se enfrentan al mismo problema: la gente espera consultar, comparar y mover un plan de pensiones desde el móvil, sin papeleo ni llamadas. Lanzar una experiencia digital propia puede dar control, pero también exige tecnología, mantenimiento y coordinación regulatoria. La alternativa es distribuir con marca blanca y delegar parte de esa infraestructura.
La decisión entre marca blanca y marca propia no se resuelve preguntando qué opción suena más ambiciosa. Hay que decidir qué quiere controlar la entidad, qué capacidades puede sostener y cuánto importa llegar al mercado pronto. En pensiones, además, el modelo comercial no sustituye las obligaciones regulatorias ni determina por sí solo quién puede asesorar, intermediar o formalizar cada operación.
| Criterio | Marca blanca | Marca propia |
|---|---|---|
| Control de marca | La entidad conserva su identidad frente al cliente, con límites sobre la experiencia y la tecnología subyacente | La entidad define la experiencia y controla cómo se presenta |
| Tiempo de lanzamiento | Puede reducir el trabajo de construir una plataforma desde cero | Depende del alcance del desarrollo y de las capacidades internas |
| Coste | Menor inversión inicial en desarrollo, con costes de proveedor que hay que revisar | Más inversión y responsabilidad por desarrollo, operación y mantenimiento |
| Capacidad técnica | El proveedor aporta buena parte de la infraestructura | Hace falta equipo propio o un socio técnico |
| Regulación | La externalización no elimina las obligaciones de la entidad | La entidad debe organizar sus responsabilidades y controles |
| Datos y tecnología | Acceso, uso y portabilidad dependen del contrato y la arquitectura | Mayor control potencial, sujeto al diseño y a las obligaciones aplicables |
Tabla de Contenidos
- Por qué importa esta decisión en planes de pensiones
- Qué significa cada modelo en el sector de pensiones
- Comparativa directa entre marca blanca y marca propia
- Impacto comercial, técnico y regulatorio de cada modelo
- Casos de uso según el perfil de la entidad
- Proceso de decisión en cinco pasos
- Recomendación final y métricas para validar la decisión
<a id="por-que-importa-esta-decision-en-planes-de-pensiones"></a>
Por qué importa esta decisión en planes de pensiones
Si diriges una gestora o una aseguradora, seguramente ya has oído la petición: una experiencia digital clara, comparativas útiles y traspasos que no obliguen al cliente a imprimir formularios. No basta con poner un formulario en la web. La entidad tiene que conectar información de producto, identificación del cliente, consentimiento, comunicaciones y seguimiento de operaciones.
El problema es que construir cada pieza desde cero desvía presupuesto y atención del negocio principal. A la vez, delegar demasiado puede hacer que una marca que la entidad lleva años consolidando quede reducida a un logotipo encima de una experiencia que no controla. Por eso la decisión no es simplemente tecnológica. Determina qué promete la entidad, cómo mantiene la relación con el cliente y qué capacidades conserva dentro de casa.
Tres criterios deberían ordenar el debate:
- Distribución: ¿la prioridad es activar un canal y captar clientes cuanto antes, o controlar cada punto de contacto?
- Capacidad: ¿hay equipo para construir, asegurar y mantener una plataforma, no solo para lanzarla?
- Responsabilidad: ¿quién participa en la comercialización, qué funciones asume y cómo se documentan los procesos?
En un plan de pensiones de empleo, por ejemplo, la experiencia también debe funcionar para la empresa y sus empleados, además de para la entidad financiera. La organización de un plan de pensiones de empleo puede implicar altas, aportaciones y gestión administrativa, así que una mala experiencia digital afecta al canal y a la operativa.
Criterio de dirección: no apruebes una solución por lo bien que luce en una demo. Pide que el proveedor muestre cómo se completa un alta, se registra una aportación y se sigue un traspaso, y que detalle quién responde en cada paso.
La marca blanca suele favorecer la velocidad y el acceso a capacidades ya disponibles. La marca propia favorece el control y la coherencia de una estrategia de marca a largo plazo. La equivocación aparece cuando una entidad compra control que no puede operar, o cede una relación con el cliente que considera estratégica sin negociar sus límites.
<a id="que-significa-cada-modelo-en-el-sector-de-pensiones"></a>
Qué significa cada modelo en el sector de pensiones
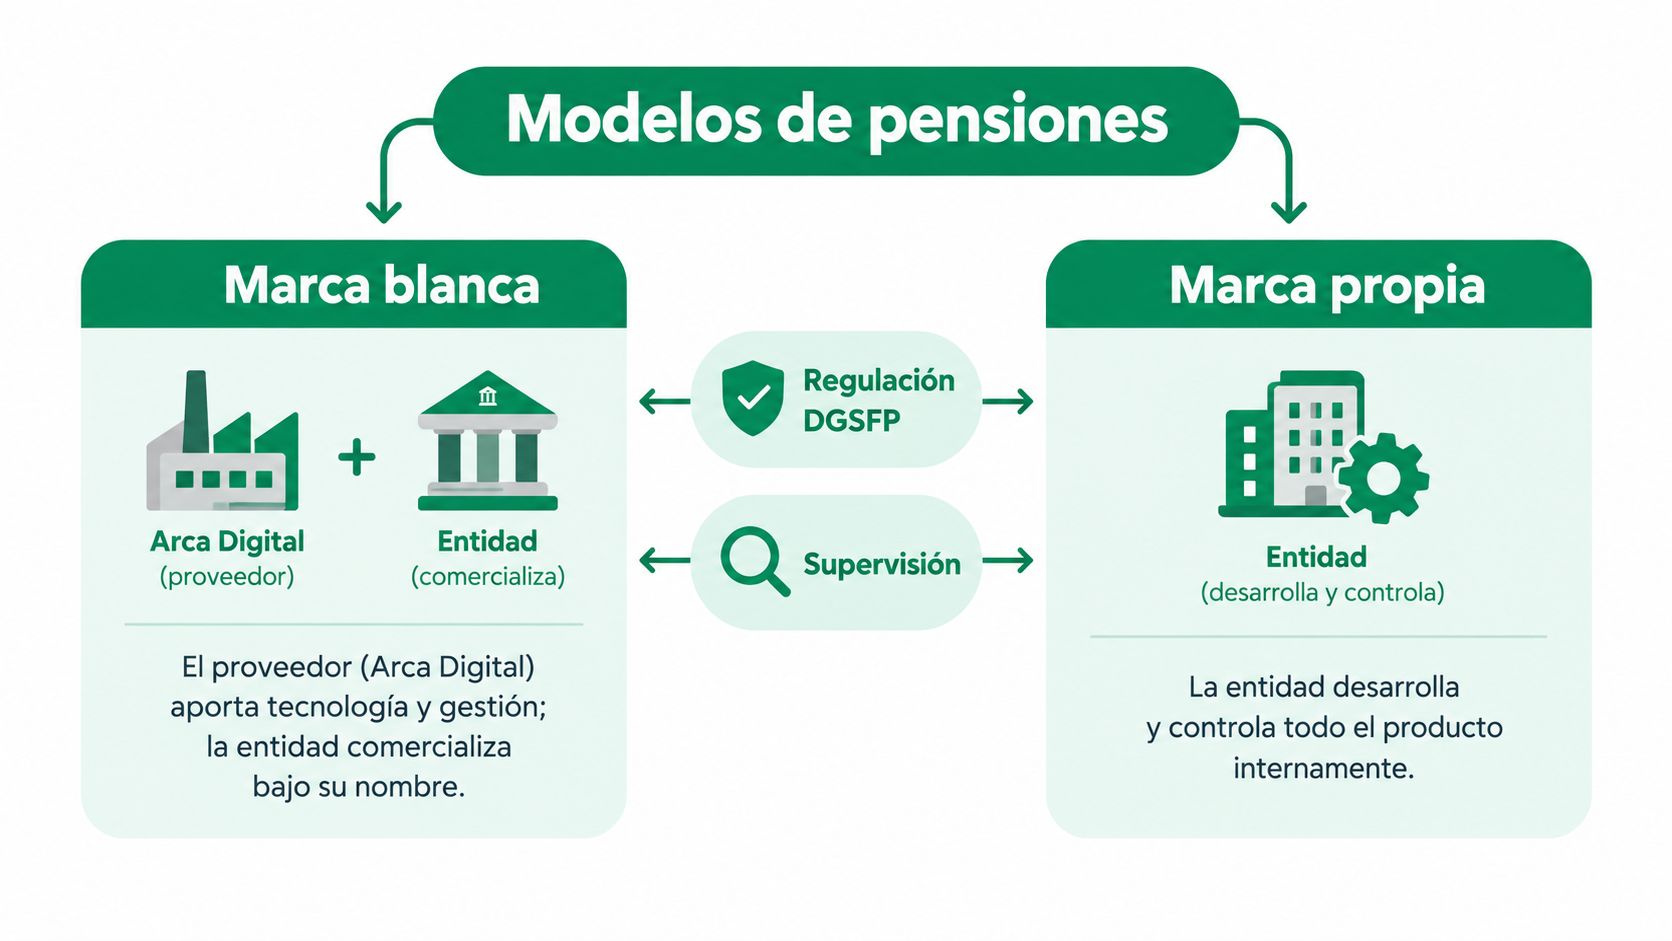
En gran consumo, la gente suele usar “marca blanca” para hablar de productos vendidos con la marca del distribuidor. En pensiones digitales, la expresión describe otra decisión: quién aporta la plataforma y quién aparece ante el cliente. Una solución white-label puede permitir que una gestora o aseguradora presente el servicio con su identidad, mientras un proveedor tecnológico aporta funciones digitales.
En un modelo de marca blanca, el proveedor puede facilitar componentes como la apertura, la comparación de planes, la gestión digital de traspasos y las integraciones con los sistemas de la entidad. La gestora o aseguradora aporta el producto, la marca y la relación comercial dentro del acuerdo establecido. No des por hecho que el proveedor se convierte por ello en responsable de todas las actividades reguladas: el contrato y la operativa real deben dejar claro quién hace qué.
En marca propia, la entidad diseña y controla más directamente la experiencia. Eso puede significar desarrollar tecnología internamente o mantener la marca propia en la interfaz mientras se contratan componentes técnicos externos. Son decisiones distintas: una plataforma con identidad propia no exige necesariamente que cada sistema esté construido por empleados de la entidad.
<a id="separa-marca-tecnologia-y-actividad-regulada"></a>
Separa marca, tecnología y actividad regulada
La confusión habitual consiste en tratar la marca blanca como un producto genérico y la marca propia como un producto necesariamente superior. La fabricación por terceros no demuestra menor calidad; lo relevante es quién fija las especificaciones, verifica los procesos y asume responsabilidades. En tecnología financiera, la pregunta equivalente es quién controla los datos, la experiencia, los registros y cada interacción comercial.
La entidad también debe distinguir su papel de distribución del papel de una correduría o un agente. La solución técnica no concede automáticamente autorización para realizar actividades reguladas ni sustituye la supervisión que corresponda. Antes de contratar, hay que dibujar el recorrido completo del usuario y asignar responsables a cada interacción, desde la captación hasta la formalización y el servicio posterior.
Una integración mediante API puede servir a una estrategia de marca propia si la entidad controla la experiencia y contrata un núcleo tecnológico externo. A la inversa, una solución presentada bajo una marca blanca puede dejar a la entidad con responsabilidades operativas importantes. El nombre del modelo no basta; mandan el contrato, la arquitectura y la actividad efectiva.
<a id="comparativa-directa-entre-marca-blanca-y-marca-propia"></a>
Comparativa directa entre marca blanca y marca propia
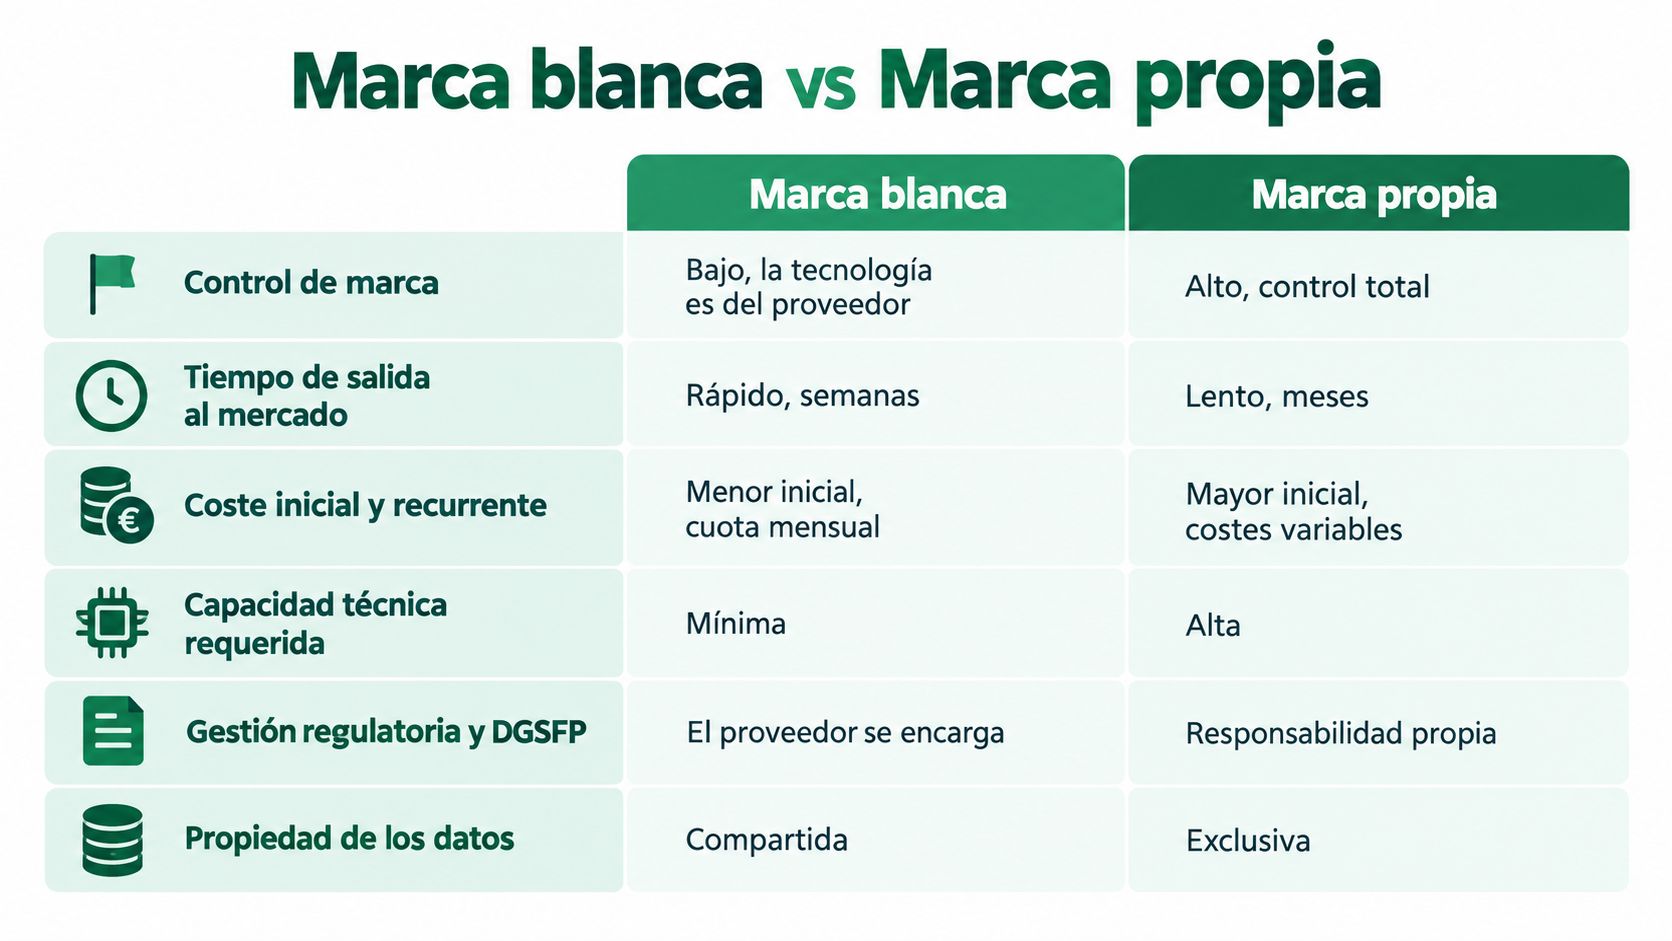
La tabla resume la decisión para un comité de dirección. Léela como una guía de diligencia debida, no como una promesa de que un modelo transfiere toda la responsabilidad al proveedor.
| Criterio | Marca blanca | Marca propia |
|---|---|---|
| Control de marca | La entidad puede presentar el servicio con su identidad, dentro de las opciones acordadas | La entidad define con mayor autonomía la experiencia de marca |
| Tiempo de salida al mercado | Puede acelerar el lanzamiento al reutilizar tecnología disponible | El plazo depende del desarrollo, las integraciones y las pruebas |
| Coste inicial y recurrente | Evita parte del coste de crear infraestructura, pero incorpora tarifas y dependencia contractual | Exige financiar construcción o personalización y mantener la solución |
| Capacidad técnica requerida | El proveedor aporta componentes y conocimiento técnico | La entidad necesita recursos propios o socios técnicos |
| Gestión regulatoria | Se distribuyen tareas según el contrato, sin eliminar obligaciones aplicables | La entidad organiza directamente sus controles y responsabilidades |
| Propiedad y acceso a los datos | Se acuerdan contractualmente el acceso, tratamiento y portabilidad | Puede ofrecer más control operativo, sujeto a la arquitectura y la normativa |
Control de marca. Una plataforma white-label permite que el cliente vea la identidad de la gestora o aseguradora, pero eso no significa que la entidad controle cada detalle de navegación, comunicación o evolución del producto. Hay que revisar qué se puede personalizar y quién aprueba cambios.
Tiempo y coste. Reutilizar tecnología existente puede reducir el trabajo previo frente a un desarrollo completo, pero ninguna cifra de lanzamiento es universal. Solicita un plan con dependencias, pruebas, integraciones, costes de configuración y cuotas recurrentes. En el modelo propio, incluye también mantenimiento, soporte y seguridad, no solo la construcción inicial.
Capacidad técnica. La marca blanca encaja si el equipo quiere centrarse en producto y distribución, siempre que pueda gestionar al proveedor. La marca propia requiere que alguien responda por la arquitectura, las incidencias y las actualizaciones, incluso cuando el desarrollo se externaliza.
Regulación y datos. Ninguno de los modelos exime a la entidad de analizar sus obligaciones. El contrato debe precisar quién trata datos personales, con qué instrucciones, cómo se registran consentimientos y qué sucede cuando termina la relación. La portabilidad no es una cláusula decorativa: es la diferencia entre poder cambiar de proveedor y quedar atrapado.
<a id="impacto-comercial-tecnico-y-regulatorio-de-cada-modelo"></a>
Impacto comercial, técnico y regulatorio de cada modelo
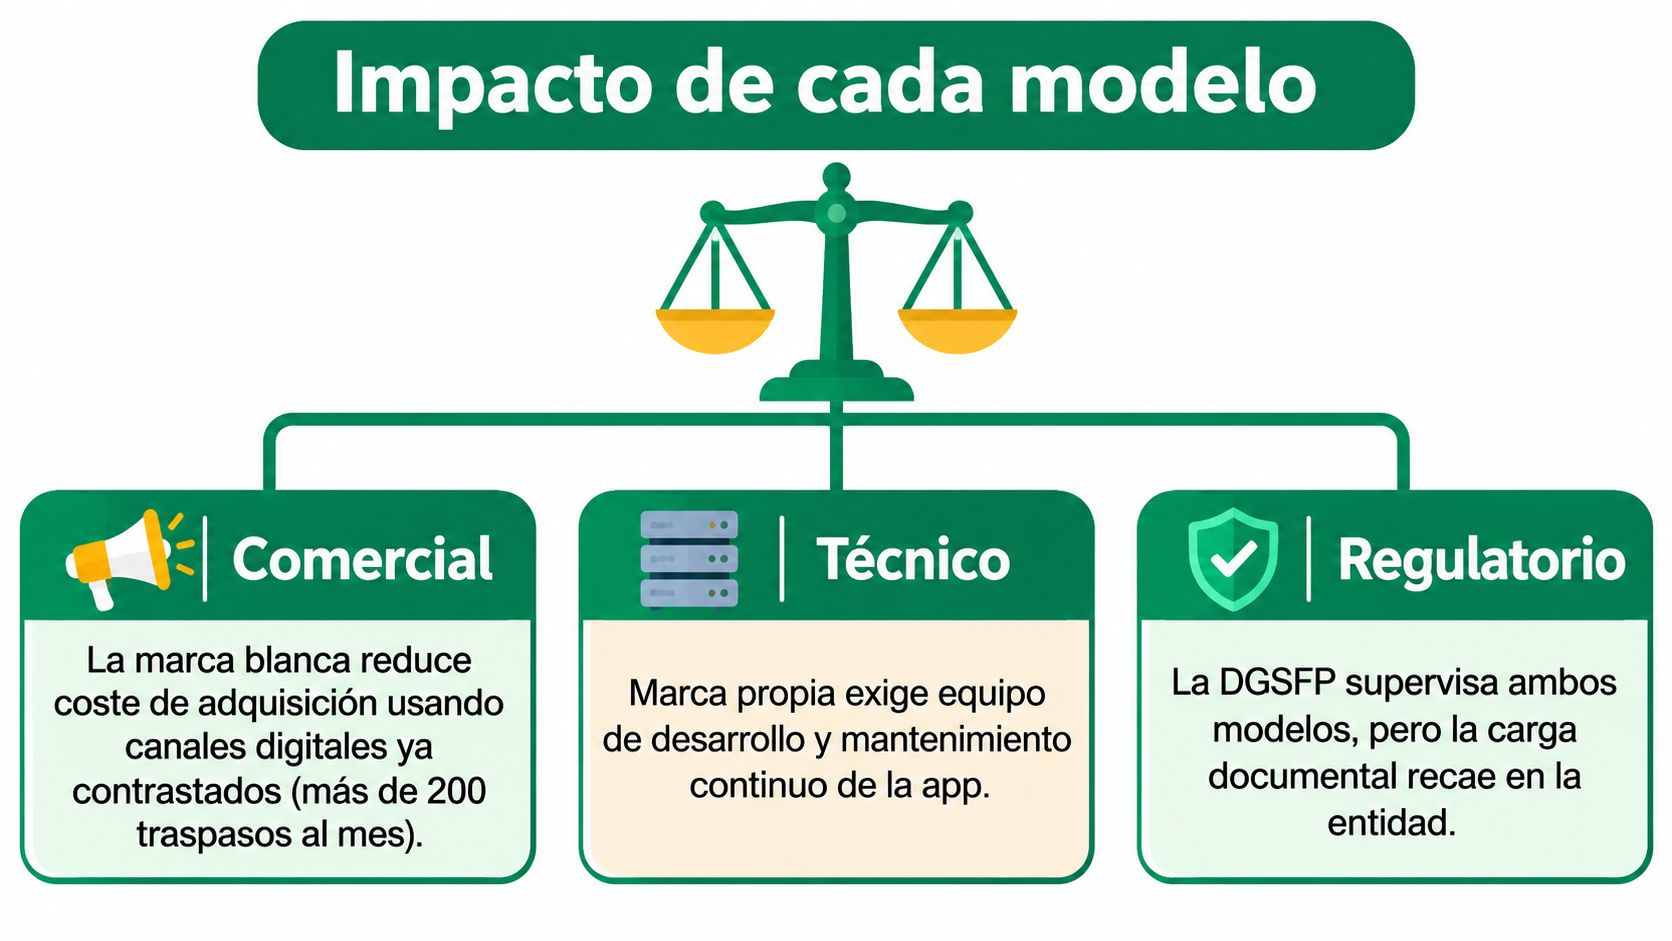
En lo comercial, la marca blanca puede dar acceso a capacidades de distribución sin que la entidad tenga que captar y construir cada punto de contacto por su cuenta. Pero no garantiza un coste de adquisición bajo ni una conversión alta. La entidad debe medir qué canal trae clientes, cuántos completan el proceso y dónde abandonan. Si la marca ya tiene notoriedad y una base fiel, una experiencia propia puede reforzar esa relación, siempre que la inversión se sostenga.
En lo técnico, una solución externa puede reunir funciones como comparación, apertura, aportaciones, traspasos e integración mediante APIs. Eso reduce el número de componentes que la entidad debe crear, no la necesidad de gobernarlos. Hay que evaluar seguridad, continuidad del servicio, calidad de datos, gestión de incidencias y capacidad de conectar la plataforma con los sistemas internos. Si se desarrolla una solución propia, el coste real incluye mantenerla segura y actualizada, además de lanzarla.
En lo regulatorio, la decisión de marca no borra las responsabilidades de cada participante. La entidad debe comprobar qué funciones realiza directamente, cuáles encarga y qué controles necesita para supervisar el servicio. Si intervienen corredores o agentes, hay que verificar su inscripción y el alcance de su actuación. La normativa de planes de empleo también forma parte del análisis, y conviene revisar la normativa aplicable a los planes de pensiones de empleo con asesoramiento adecuado antes de fijar el flujo operativo.
<a id="la-confianza-se-gana-con-pruebas-visibles"></a>
La confianza se gana con pruebas visibles
La marca blanca no tiene por qué transmitir menor calidad. En un estudio difundido por Aldi, el 79,7% de los consumidores percibía una mejora notable de la calidad de las marcas de distribución, y el 72,6% consideraba que un precio competitivo no implicaba menor calidad (estudio sobre percepción de las marcas de distribución). La lección para pensiones no es que los usuarios confíen automáticamente en cualquier plataforma. Es que la confianza puede apoyarse en información comprobable, no solo en el nombre que aparece en pantalla.
Muestra con claridad las comisiones, el riesgo, la fiscalidad y el estado de una operación. Explica qué entidad gestiona el producto y quién presta cada servicio. Para validar la solución, analiza conversión, abandonos por etapa, activación de aportaciones y traspasos completados. No atribuyas esos resultados a la marca si también han cambiado el producto, el canal o el proceso.
<a id="casos-de-uso-segun-el-perfil-de-la-entidad"></a>
Casos de uso según el perfil de la entidad
Una gestora independiente tiene productos que quiere distribuir mejor, pero no dispone de una aplicación propia que conecte comparación, contratación y seguimiento. En ese escenario, la marca blanca suele ser la decisión práctica si la entidad quiere mantener su identidad y probar un canal digital sin asumir todo el desarrollo. Debe exigir acceso a datos operativos, control de los mensajes sobre producto y una salida contractual que permita migrar la relación si cambia de proveedor.
Una aseguradora tradicional puede tener una marca fuerte, agentes y relaciones con empresas. Si quiere digitalizar un plan de empleo, no le recomendaría esconder su identidad detrás de una experiencia genérica, ni reconstruir a ciegas cada componente. El modelo híbrido suele encajar mejor: marca propia en el punto de contacto, tecnología externa para procesos concretos mediante APIs. Así preserva el reconocimiento y evita convertir el proyecto en una iniciativa de desarrollo sin final claro.
Un partner tecnológico de recursos humanos, nóminas o beneficios puede querer añadir una opción de pensiones a su oferta. En vez de asumir que debe construir una entidad financiera, debe definir primero si actuará solo como canal o si realizará actividades sujetas a requisitos regulatorios. La marca blanca puede proporcionar una vía de distribución con una experiencia integrada, pero no elimina la necesidad de acordar quién comercializa, quién formaliza y quién atiende al cliente.
<a id="define-el-exito-antes-de-elegir"></a>
Define el éxito antes de elegir
Los ejemplos no justifican fijar objetivos arbitrarios. Pacta con las áreas comercial, técnica y de cumplimiento qué resultado sería suficiente, y establece una línea de base antes del lanzamiento. Para una gestora puede ser la proporción de clientes que termina un traspaso; para una aseguradora, la continuidad de las aportaciones; para un partner de nóminas, el uso efectivo por empresas y empleados.
No confundas rapidez de lanzamiento con éxito comercial. Una plataforma puede estar lista y aun así fallar si el cliente no entiende las comisiones, la empresa no sabe cargar aportaciones o el equipo de atención no puede resolver incidencias. La recomendación es probar el flujo completo con usuarios representativos y corregir las fricciones antes de ampliar la distribución.
<a id="proceso-de-decision-en-cinco-pasos"></a>
Proceso de decisión en cinco pasos
Primero, diagnostica la capacidad interna. Haz inventario del equipo técnico, el presupuesto, los responsables de cumplimiento y la capacidad de mantener una aplicación activa. No cuentes solo a quienes pueden construirla: incluye a quienes se ocuparán de incidencias, cambios normativos y soporte.
Segundo, calcula el coste total de propiedad. Compara una oferta white-label con el coste interno de diseño, desarrollo, integración, seguridad y mantenimiento. Proyecta los costes durante un periodo suficientemente largo para distinguir una licencia conveniente de una dependencia cara; documenta también los supuestos de volumen y uso.
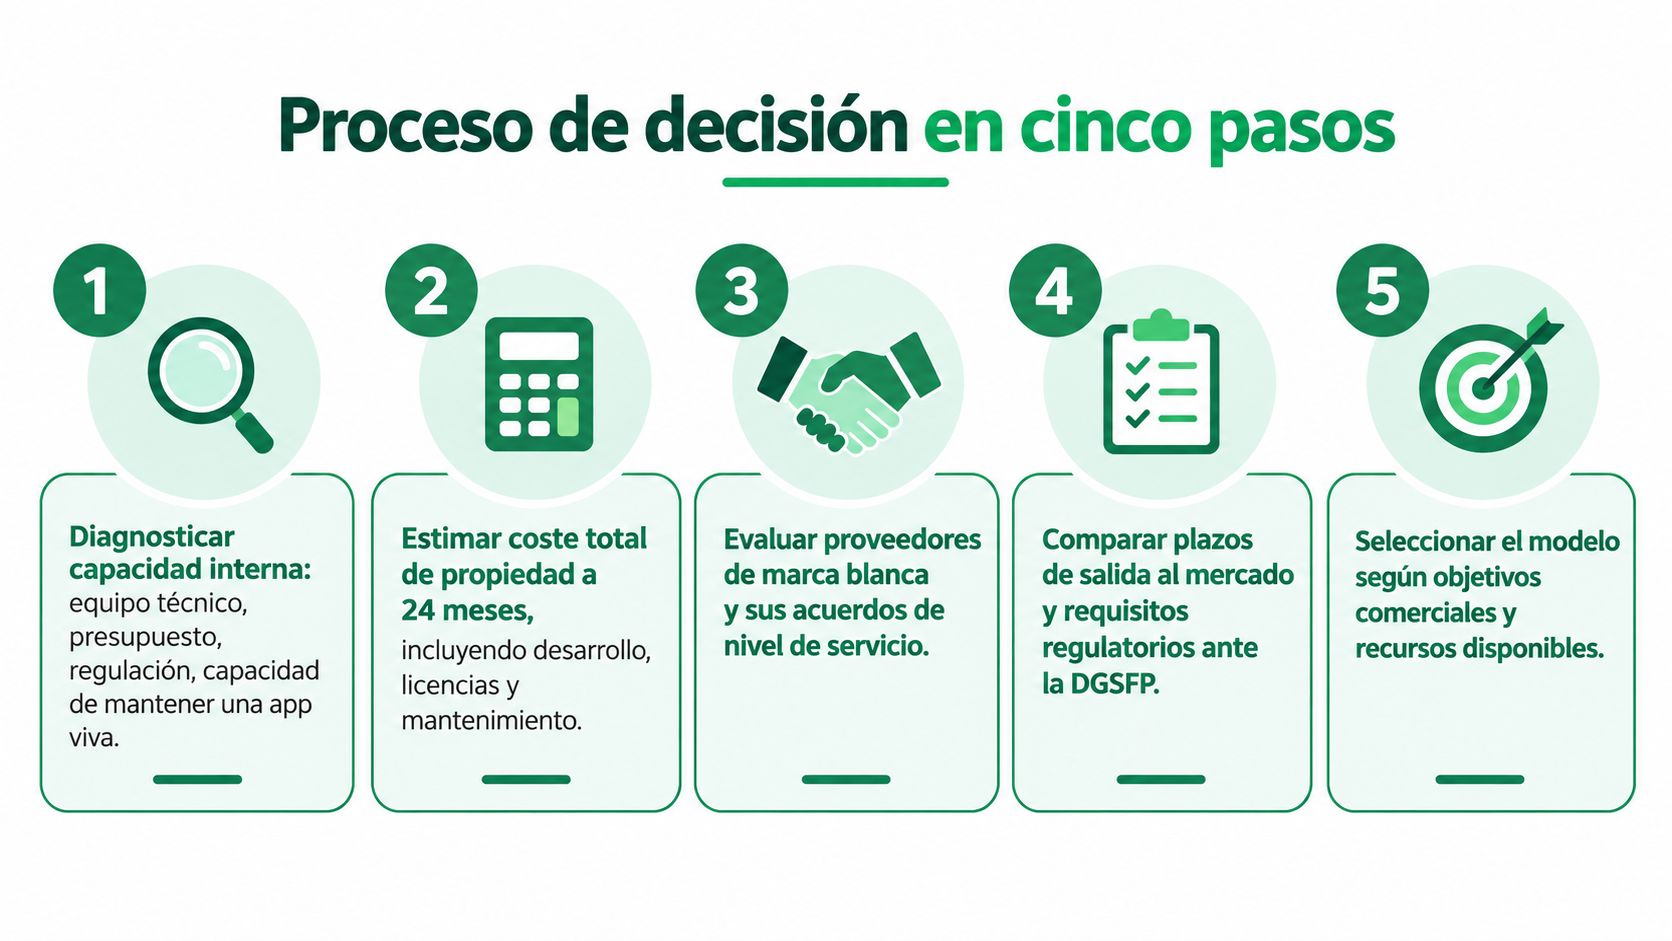
Tercero, pon precio al tiempo. Define una fecha de lanzamiento realista y estima qué actividad comercial se retrasa si la solución no está operativa. No uses una cifra general de mercado para justificar la urgencia: calcula el coste de oportunidad con tus canales, tus clientes y tu capacidad de activar aportaciones.
Cuarto, revisa las dependencias regulatorias y contractuales. Aclara quién realiza cada actividad, cómo se gestionan los datos personales, qué evidencia queda registrada y quién atiende reclamaciones. Pide a los equipos jurídico y de cumplimiento que revisen el modelo antes de firmar, no después de construirlo.
Quinto, diseña la salida. Negocia cómo se exportan los datos, cómo se migran los usuarios y qué asistencia ofrece el proveedor si termina el acuerdo. Incluye continuidad del servicio, propiedad de configuraciones, acceso a registros y plazos de transición.
<a id="cierra-la-decision-con-un-arbol-sencillo"></a>
Cierra la decisión con un árbol sencillo
Si la prioridad es lanzar y la entidad no quiere mantener una plataforma, empieza evaluando marca blanca. Si el control de marca y experiencia es esencial y hay equipo y presupuesto para sostener la tecnología, considera marca propia. Si la entidad necesita identidad propia pero no quiere construir toda la infraestructura, diseña un modelo híbrido y fija con precisión qué queda dentro y qué se externaliza.
La sensibilidad al precio también importa al diseñar el producto y la comunicación. En España, el 76% de los hogares con ingresos inferiores a 1.000 euros mensuales compra predominantemente marca blanca, frente al 62% de los hogares con ingresos de 2.000 a 3.000 euros, según los datos recogidos por Expansión (análisis de compra por nivel de ingresos). No traslades directamente ese dato de consumo a pensiones; úsalo como recordatorio de que precio, claridad y acceso condicionan la adopción.
<a id="recomendacion-final-y-metricas-para-validar-la-decision"></a>
Recomendación final y métricas para validar la decisión
Mi recomendación es clara. Elige marca blanca si necesitas distribuir pronto, reutilizar tecnología y mantener el foco de tu equipo en producto y captación. Elige marca propia si la experiencia digital es un activo central, puedes financiar su evolución y estás dispuesto a asumir su operación a largo plazo. Para muchas aseguradoras con una marca reconocida y gestoras que quieren diferenciarse sin construir cada componente, el modelo híbrido ofrece un equilibrio sensato.
El mercado de consumo muestra que la marca del distribuidor ya compite a gran escala, aunque las métricas cambien según se mida volumen o valor. Kantar Worldpanel situó su participación en el 51,1% del volumen comprado en España en julio de 2024, frente al 48,1% dos años antes; en el mismo análisis, sus ventas crecieron un 8,5% en valor, frente al 5,4% del resto de categorías (datos de Kantar sobre la cesta española). No es una predicción para pensiones. Sí respalda una conclusión: la marca blanca puede convertirse en una opción generalista cuando resuelve bien distribución, precio percibido y experiencia.
Valida tu elección con indicadores que puedas auditar:
- Onboarding: cuánto tarda el usuario en completar el proceso y en qué pantalla abandona.
- Traspasos: qué proporción llega a completarse y cuánto tarda cada caso, separando retrasos internos de los externos.
- Aportaciones recurrentes: cuántos usuarios activan aportaciones y cuántos continúan con ellas.
- Experiencia digital: satisfacción, consultas recibidas y motivos de contacto.
- Coste por operación completada: suma captación, proveedor, soporte y trabajo interno, no solo el coste de tecnología.
La analítica en tiempo real ayuda a distinguir un problema de interfaz de uno de producto o de operación; revisa cómo medir la actividad digital con analítica en tiempo real antes de fijar tus objetivos. Decide el modelo con esos criterios, acuerda responsabilidades por escrito y revisa los resultados después del lanzamiento.
Arca Digital ofrece a gestoras y aseguradoras tecnología para comparar planes, gestionar aperturas y traspasos e integrar procesos mediante APIs o una experiencia white-label. Si estás definiendo tu estrategia de marca blanca, marca propia o híbrida, contacta con Arca Digital para valorar qué encaja con tu canal y tus necesidades operativas.