Irpf planes de pensiones
Irpf planes de pensiones. Guía completa sobre el IRPF en planes de pensiones en España: deducciones, límites de aportación, tributación en el rescate y ejemplos
Marta, asalariada de 38 años, y Carlos, autónomo de 45, revisan su borrador de la renta después de haber aportado 2.500 euros a sus planes de pensiones. Ambos ven que su base imponible baja, pero la pregunta importante aparece después: ¿cuánto dinero han ahorrado realmente y cuánto tributarán cuando recuperen el plan?
La respuesta no está solo en el fondo elegido ni en la cantidad aportada. En el IRPF, un plan de pensiones tiene dos momentos fiscales: la aportación puede reducir la base imponible hoy, mientras que el rescate tributa mañana como rendimiento del trabajo. Por eso, la decisión correcta depende del tipo marginal actual, de los límites aplicables y de la forma de cobrar el dinero.
Tabla de contenido
- Por qué el IRPF decide el rendimiento real de tu plan
- Cómo funciona la deducción de los planes de pensiones en el IRPF
- Límites de aportación que marcan tu deducción
- Cuánto ahorras de verdad según tu tramo de IRPF
- Tributación del rescate en capital, renta o mixto
- Cuándo compensa aportar y cuándo no
- Errores frecuentes que cuestan dinero en la declaración
<a id="por-que-el-irpf-decide-el-rendimiento-real-de-tu-plan"></a>
Por qué el IRPF decide el rendimiento real de tu plan
Marta observa una reducción en su declaración, pero esa reducción no equivale automáticamente a una ganancia definitiva. El plan ha aplazado parte de su factura fiscal. Carlos, por su parte, puede tener un margen de aportación distinto por su actividad económica, aunque también tendrá que estudiar cómo encajará el rescate con sus futuros ingresos.
La diferencia puede entenderse con una imagen sencilla. Aportar al plan es como llenar un depósito con una ventaja fiscal, pero el rescate abre después una salida por la que Hacienda cobrará impuestos. Si llenas el depósito sin calcular cuándo y cómo lo vaciarás, puedes obtener un ahorro inmediato y una factura elevada más adelante.
<a id="la-primera-vida-fiscal"></a>
La primera vida fiscal
Las aportaciones a sistemas de previsión social reducen la base imponible general del IRPF, según explica la Agencia Tributaria en su manual sobre reducciones por aportaciones. No reducen directamente la base del ahorro ni funcionan como un descuento idéntico para todos los contribuyentes.
El efecto depende del tipo marginal. Una persona cuyo último euro de renta tributa a un tipo más alto puede obtener un ahorro inmediato superior por una aportación idéntica. La misma cantidad aportada, por tanto, no produce necesariamente el mismo resultado fiscal para dos personas con ingresos diferentes.
<a id="la-segunda-vida-fiscal"></a>
La segunda vida fiscal
Cuando llega el rescate, la prestación se integra como rendimiento del trabajo. La cantidad cobrada se suma a otros ingresos del ejercicio, como el salario o la pensión pública, y puede elevar el tipo marginal aplicable.
La antigüedad de las aportaciones, la situación personal y la modalidad de cobro también importan. Cobrar todo en un único ejercicio concentra el ingreso, mientras que una renta distribuye el impacto en varios ejercicios. El resultado final es la diferencia entre el ahorro obtenido al aportar y el impuesto pagado al rescatar.
Regla práctica: no calcules la aportación sin calcular también el rescate. La ventaja fiscal no desaparece, pero puede cambiar de momento y de forma.
<a id="como-funciona-la-deduccion-de-los-planes-de-pensiones-en-el-irpf"></a>
Cómo funciona la deducción de los planes de pensiones en el IRPF
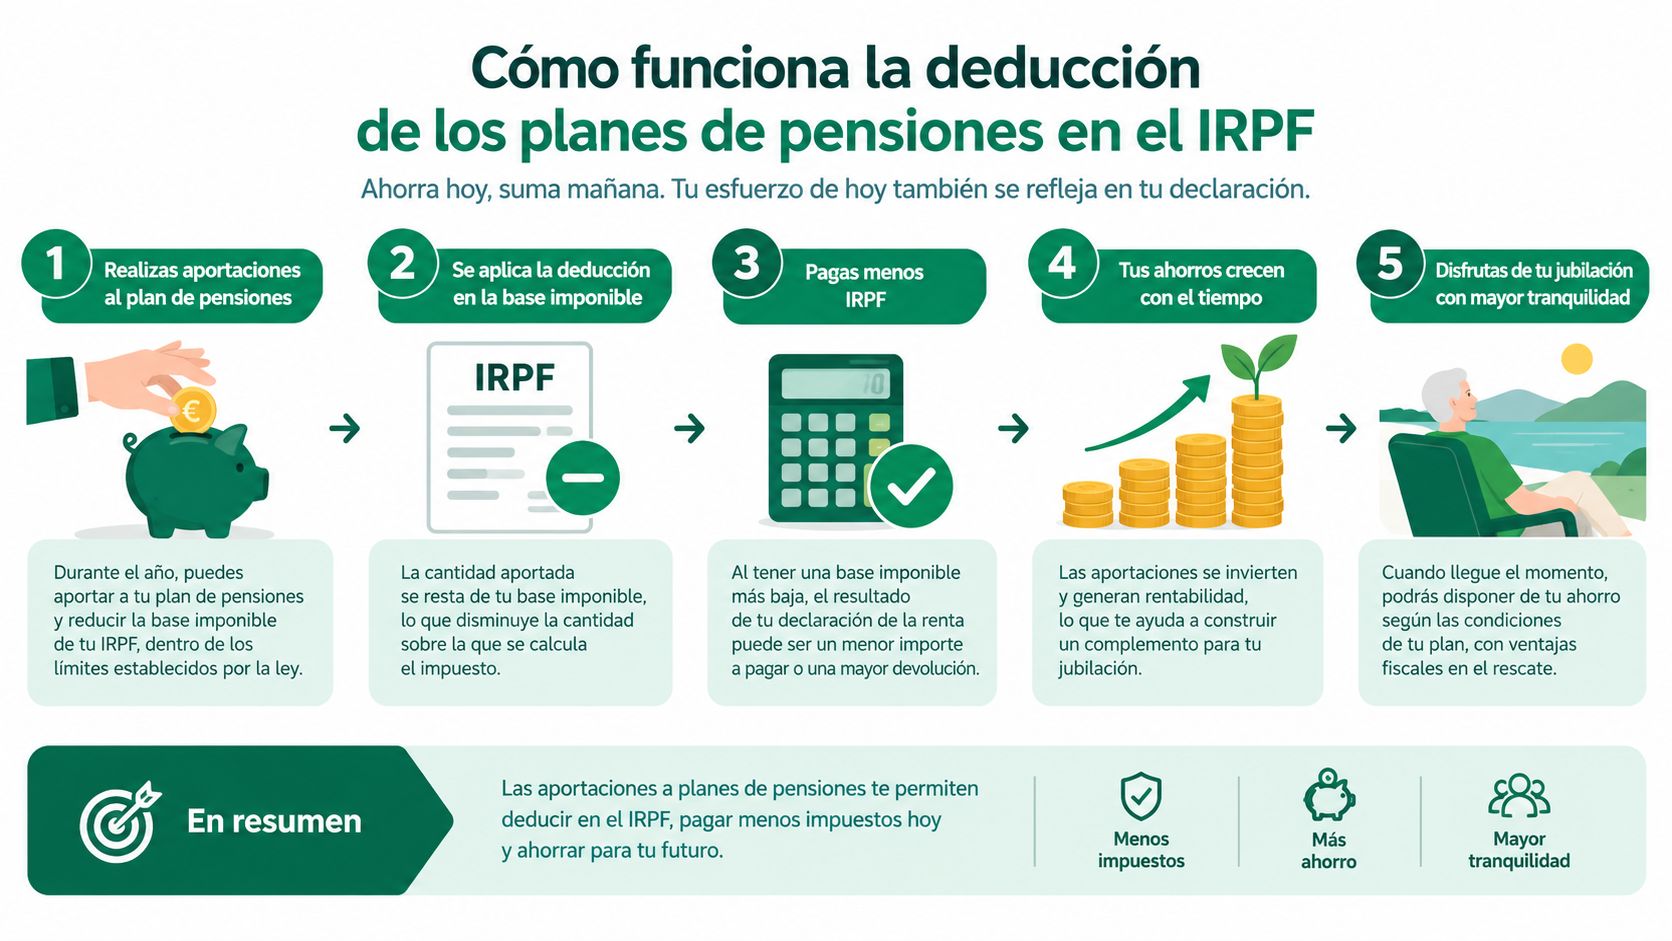
La mecánica tiene tres pasos. Primero, realizas una aportación válida al sistema de previsión social. Después, esa cantidad reduce tu base imponible general dentro de los límites legales. Finalmente, el ahorro depende del tipo marginal que te corresponda en la declaración.
<a id="una-escalera-no-un-descuento-directo"></a>
Una escalera, no un descuento directo
Piensa en la base imponible como una escalera de ingresos sobre la que se calcula el impuesto. La aportación retira algunos peldaños de la parte superior. Al quedar una base menor, parte de la renta deja de someterse al tipo marginal correspondiente en ese ejercicio.
La Agencia Tributaria recoge que el límite general para aportaciones individuales es la menor cantidad entre 1.500 euros anuales y el 30% de la suma de los rendimientos netos del trabajo y de actividades económicas. La explicación oficial sobre las aportaciones y contribuciones a planes de pensiones aclara que se trata de una reducción de la base imponible, no de una deducción directa de la cuota.
El procedimiento suele aparecer reflejado en la información fiscal que facilita la entidad. Aun así, conviene comprobar los datos antes de presentar el modelo 100, sobre todo si existen varios planes, aportaciones a favor del cónyuge o excesos pendientes. Para entender cómo se calcula el efecto de distintas reducciones, puedes consultar esta guía sobre cálculo de deducciones fiscales.
<a id="que-ocurre-con-las-aportaciones-de-terceros"></a>
Qué ocurre con las aportaciones de terceros
La reducción puede relacionarse con aportaciones propias y con determinados supuestos de aportaciones a favor del cónyuge, siempre dentro de las condiciones y límites aplicables. No debes confundir quién realiza físicamente el ingreso con quién obtiene el derecho fiscal.
La lógica es similar a trasladar una caja de una habitación a otra. El dinero sigue perteneciendo al sistema de previsión, pero el efecto en el IRPF depende del partícipe, del sistema utilizado y de la norma que regula cada supuesto.
La ventaja, además, no es una exención permanente. La cantidad que hoy reduce la base puede volver a formar parte de la renta cuando se cobre. Por eso, la aportación debe encajar tanto en tu declaración actual como en tu previsión de ingresos futuros.
<a id="limites-de-aportacion-que-marcan-tu-deduccion"></a>
Límites de aportación que marcan tu deducción
El primer límite que debes identificar es el de tu propia aportación a un plan individual. Con carácter general, la reducción queda limitada a 1.500 euros al año o al 30% de los rendimientos netos del trabajo y de actividades económicas, aplicándose la menor de las dos magnitudes, tal como resume esta explicación sobre la aportación a planes de pensiones.
Eso significa que ingresar más dinero no garantiza una reducción mayor. El exceso puede quedar fuera del beneficio fiscal del ejercicio o someterse a las reglas específicas de excesos, por lo que conviene separar el límite financiero del límite que realmente puedes reducir en el IRPF.
<a id="la-arquitectura-cambia-el-resultado"></a>
La arquitectura cambia el resultado
Los planes de empleo permiten ampliar el margen cuando existen contribuciones empresariales. El marco contempla un incremento adicional de 8.500 euros en el límite general cuando coexisten aportaciones empresariales y del trabajador al mismo sistema, con un potencial total de reducción de 10.000 euros en los casos que cumplen los requisitos, según la normativa de la Agencia Tributaria sobre límites y excesos.
Para autónomos y determinados sistemas simplificados, el margen puede alcanzar 5.750 euros, siempre condicionado por el porcentaje de rendimientos aplicable y por la estructura concreta del plan. La guía de la Seguridad Social también destaca este límite en modalidades simplificadas y regímenes análogos.
| Límite anual | Origen de la aportación | Colectivo típico | Ejemplo numérico |
|---|---|---|---|
| 1.500 € | Aportación individual | Asalariados y ahorradores con plan individual | Una aportación de 1.500 € puede ser la máxima reducción general |
| 5.750 € | Aportación individual más sistema de empleo simplificado u otros supuestos aplicables | Autónomos y trabajadores por cuenta propia | Un autónomo puede llegar a 5.750 € si cumple las condiciones |
| 10.000 € | Combinación de aportaciones personales y empresariales en un plan de empleo | Empleados con plan promovido por su empresa | La suma puede alcanzar 10.000 € en los casos previstos |
Una asalariada con una nómina anual de 32.000 euros puede encontrarse limitada a 1.500 euros en su plan individual, aunque quiera aportar más. Un directivo con plan de empleo podría disponer de un margen superior si la empresa contribuye y se respetan los requisitos. En una familia, las aportaciones a favor del cónyuge tienen reglas propias y no convierten automáticamente el límite individual en un límite familiar.
La clave consiste en asignar cada aportación al sistema correcto. Esta guía sobre la aportación máxima a un plan de pensiones puede ayudarte a ordenar los topes antes de cerrar el ejercicio.
<a id="cuanto-ahorras-de-verdad-segun-tu-tramo-de-irpf"></a>
Cuánto ahorras de verdad según tu tramo de IRPF
Una aportación reduce la base imponible, pero el ahorro aproximado depende del tipo marginal. Para visualizarlo, podemos usar tres tipos marginales como hipótesis didácticas, no como cálculo definitivo para todas las comunidades autónomas ni para todas las situaciones personales.
Si una persona aporta 1.500 euros, el ahorro aproximado sería el resultado de multiplicar esa aportación por su tipo marginal. Con un tipo del 30%, serían 450 euros. Con un tipo del 37%, serían 555 euros. Con un tipo del 45%, serían 675 euros.
| Perfil del aportante | Renta bruta anual | Tipo marginal estimado | Aportación | Ahorro fiscal aproximado |
|---|---|---|---|---|
| Trabajador con renta media | 25.000 € | 30% | 1.500 € | 450 € |
| Profesional con renta superior | 45.000 € | 37% | 1.500 € | 555 € |
| Autónomo con renta elevada | 75.000 € | 45% | 1.500 € | 675 € |
Estas cifras sirven para entender la relación entre aportación y tipo marginal. No representan por sí solas la cuota final de la declaración, porque el resultado real también depende de mínimos personales, circunstancias familiares, deducciones, rendimientos netos y tarifa autonómica.
<a id="el-limite-porcentual-puede-frenar-la-aportacion"></a>
El límite porcentual puede frenar la aportación
El límite no siempre se agota con la cifra nominal. Si el 30% de tus rendimientos netos es inferior a 1.500 euros, esa cantidad menor marca la reducción máxima. Por eso, una persona con ingresos reducidos puede no aprovechar íntegramente el límite general.
En el caso de un autónomo, la comparación es diferente. El sistema puede permitir una reducción de hasta 5.750 euros, pero vuelve a aplicarse la menor cantidad entre ese límite y el 30% de los rendimientos netos. La ampliación no es un cheque fiscal automático. Es una capacidad adicional condicionada por el tipo de sistema y por la renta computable.
El mismo ingreso en el plan puede generar un ahorro inmediato distinto para cada contribuyente, pero el coste futuro dependerá de cómo se integre el rescate en su renta.
Antes de aportar, conviene modelizar dos escenarios: el ahorro estimado de este ejercicio y el impacto de cobrar el dinero en forma de capital, renta o combinación. Una calculadora de planes de pensiones puede ayudarte a ordenar esas variables, pero la simulación no sustituye la revisión de tu declaración completa.
<a id="tributacion-del-rescate-en-capital-renta-o-mixto"></a>
Tributación del rescate en capital, renta o mixto
El rescate no funciona como la retirada de un fondo de inversión. La prestación de un plan de pensiones tributa, con carácter general, como rendimiento del trabajo en la base imponible general. La modalidad elegida determina cómo se reparte ese ingreso, no cambia por sí sola su naturaleza fiscal.
<a id="rescate-en-forma-de-capital"></a>
Rescate en forma de capital
Cobrar todo de una vez concentra la prestación en un único ejercicio. Si recibes 60.000 euros junto con tu pensión u otros ingresos, la base general puede aumentar de forma notable y parte del importe puede quedar sometida a tipos marginales superiores.
Las aportaciones anteriores a 2007 pueden beneficiarse de una reducción del 40% cuando se cumplen los requisitos legales y se cobran en forma de capital dentro del plazo aplicable. Esta reducción no alcanza automáticamente todo el plan. Solo se refiere a la parte que corresponde a esas aportaciones antiguas.
<a id="rescate-en-forma-de-renta"></a>
Rescate en forma de renta
La renta reparte los cobros entre varios ejercicios. Por ejemplo, una prestación de 60.000 euros distribuida en 10 años equivaldría, antes de considerar rendimientos y condiciones del plan, a una referencia de 6.000 euros anuales. Esa distribución puede evitar que todo el importe se concentre en un solo ejercicio.
El resultado no siempre será mejor. Debes sumar cada cobro a la pensión y al resto de ingresos previstos. Una renta más pequeña puede coincidir con años en los que tus ingresos habituales sean mayores, mientras que un capital puede resultar razonable si existe una reducción aplicable y una planificación fiscal adecuada.
<a id="rescate-mixto"></a>
Rescate mixto
La opción mixta combina una cantidad inicial con cobros periódicos. Puede servir para cubrir una necesidad concreta de liquidez y conservar parte del ahorro para una distribución posterior, aunque exige coordinar fechas, importes y posibles reducciones.
| Modalidad de rescate | Forma de tributación | Reducción aplicable | Tipo marginal habitual al jubilarse | Cuota IRPF orientativa |
|---|---|---|---|---|
| Capital | Todo el importe se integra en un ejercicio como rendimiento del trabajo | Puede existir reducción para aportaciones anteriores a 2007 si se cumplen los requisitos | Puede aumentar por la concentración del ingreso | Depende de la pensión, el capital y la tarifa aplicable |
| Renta | Los cobros se integran como rendimiento del trabajo en varios ejercicios | Normalmente no se aplica la reducción propia del capital | Puede mantenerse más estable | Depende del cobro anual y del resto de rentas |
| Mixto | Una parte se integra inicialmente y otra de forma periódica | La parte en capital puede tener un tratamiento específico si cumple las condiciones | Combina el efecto de ambas modalidades | Requiere comparar ejercicios y tramos |
Este vídeo puede servir como apoyo visual para repasar el funcionamiento general de los planes y sus opciones de cobro:
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/gsicvmWpHM8" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe>No conviene elegir el capital por inercia ni la renta por costumbre. Compara la cuota estimada de cada ejercicio, la pensión prevista, otros ingresos y la liquidez que realmente necesitas.
<a id="cuando-compensa-aportar-y-cuando-no"></a>
Cuándo compensa aportar y cuándo no
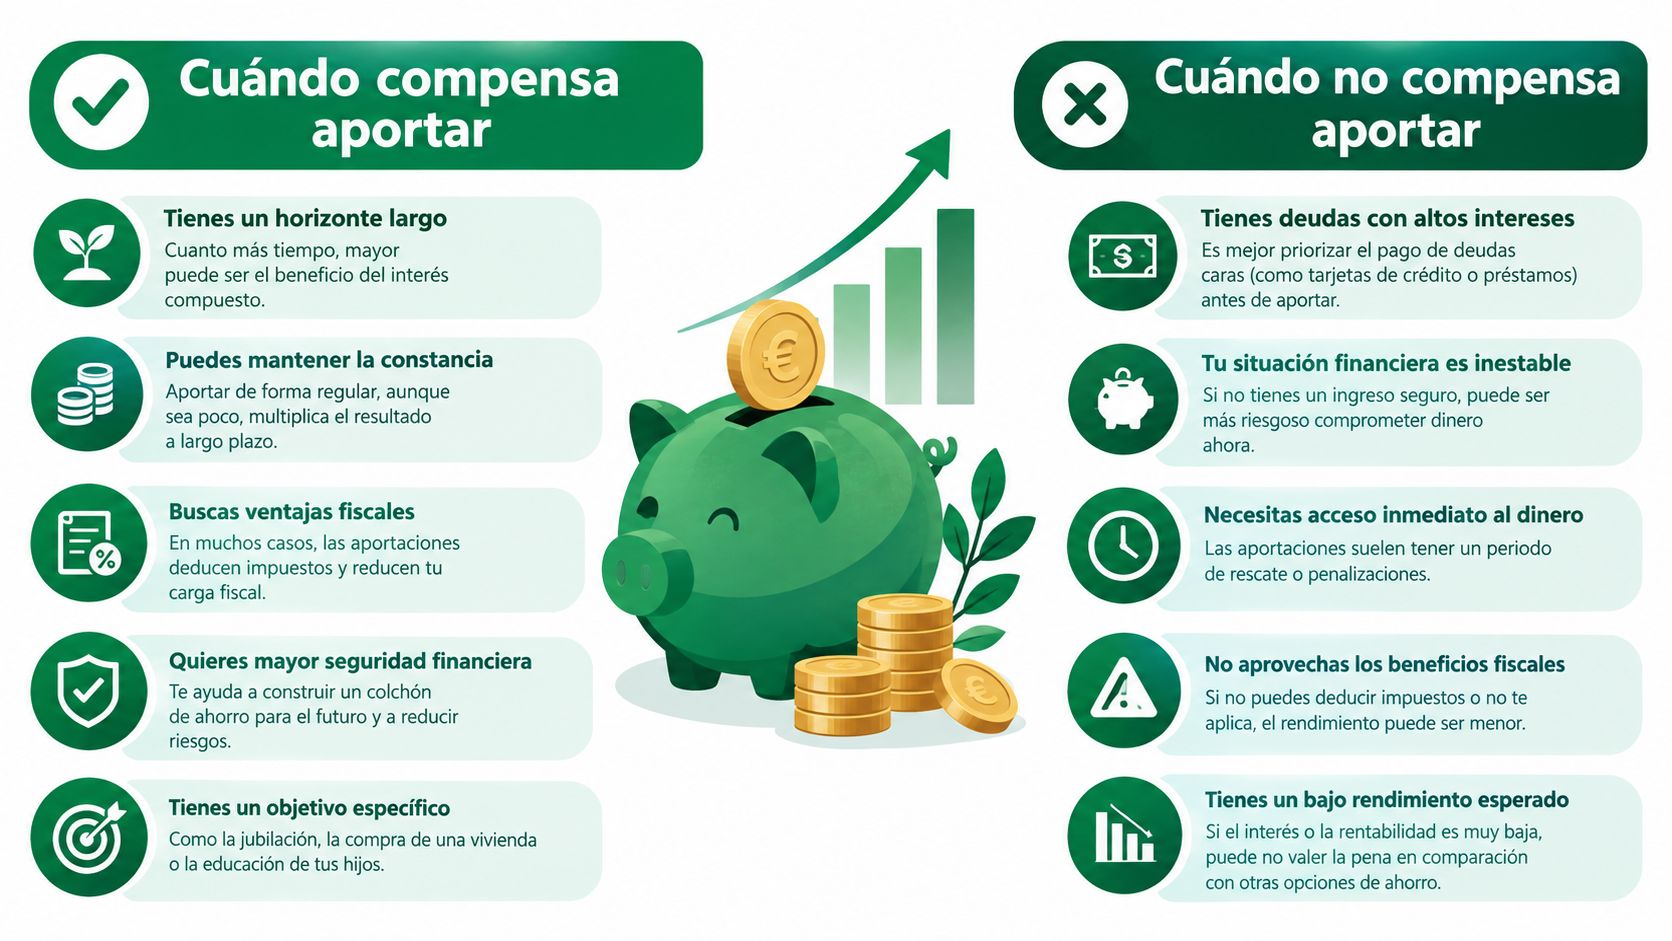
Un plan suele tener más sentido cuando el tipo marginal actual es claramente superior al que previsiblemente soportarás al rescatar. En ese caso, aplazas la tributación desde una etapa de ingresos elevados a otra en la que tu renta puede ser menor.
<a id="situaciones-en-las-que-puede-encajar"></a>
Situaciones en las que puede encajar
- Rentas laborales altas: el ahorro inmediato puede ser más relevante cuando la aportación reduce ingresos sometidos a un tipo marginal elevado.
- Autónomos con capacidad de ahorro: los sistemas aplicables a trabajadores por cuenta propia pueden ampliar el margen hasta 5.750 euros, sujeto al límite del 30% y a los requisitos del sistema, según la información fiscal citada anteriormente.
- Planes de empleo: las contribuciones empresariales pueden abrir un margen superior al del plan individual, con un máximo potencial de 10.000 euros en los supuestos previstos por la norma.
- Rescate escalonado: repartir el cobro puede evitar una concentración innecesaria de ingresos en un solo ejercicio.
<a id="situaciones-que-requieren-mas-cautela"></a>
Situaciones que requieren más cautela
Un contribuyente joven con renta baja puede obtener un ahorro inmediato limitado y, si sus ingresos futuros son mayores, acabar rescatando a un tipo marginal superior. Una persona próxima a la jubilación también debería comparar la ventaja de aportar ahora con el poco tiempo disponible para organizar el cobro.
La liquidez es otro factor decisivo. El plan está diseñado para un horizonte de previsión, no para cubrir gastos ordinarios de corto plazo. Aunque la normativa contempla determinados supuestos de disposición, retirar dinero puede generar una prestación imponible y alterar la declaración del año correspondiente.
La rentabilidad también debe analizarse después de comisiones. La información sectorial disponible sitúa la rentabilidad media ponderada del sistema individual en torno al 6,0% a un año en el periodo indicado y el promedio a largo plazo de todos los planes cerca del 3,23% anual en un estudio de 399 planes con al menos 15 años de trayectoria, según los datos publicados por INESE. La misma referencia señala comisiones máximas legales aproximadas de 1,5% a 1,7% para renta variable y de 0,85% a 1,05% para renta fija o mixta, según la categoría.
El beneficio fiscal no compensa automáticamente un producto caro o con resultados débiles. El coste real debe medirse después de comisiones y junto con el impuesto que pagarás al rescatar.
<a id="errores-frecuentes-que-cuestan-dinero-en-la-declaracion"></a>
Errores frecuentes que cuestan dinero en la declaración
Una aportación puede parecer beneficiosa hoy y salir cara al rescatarla. El error más habitual es asumir que todo lo aportado reduce la base imponible. La norma establece límites, y superar el máximo no genera ahorro fiscal inmediato. También conviene separar el límite personal del margen disponible en un plan de empleo y de las reglas para aportar a favor del cónyuge.
| Error frecuente | Consecuencia en el IRPF | Cómo evitarlo |
|---|---|---|
| Aportar por encima del límite reducible | Parte de la aportación no reduce la base ese ejercicio | Comprueba el límite personal y el del sistema antes de aportar |
| Confundir aportación propia y empresarial | Calculas mal el margen disponible | Separa cada contribución y revisa el certificado fiscal |
| Rescatar todo en capital por inercia | Concentras los ingresos y puedes subir de tipo marginal | Calcula cómo cambia el impuesto junto con pensión y salario |
| Olvidar que el rescate tributa como rendimiento del trabajo | Estimas un impuesto inferior al real | Suma la prestación al resto de ingresos del año |
| No revisar las aportaciones antiguas | Puedes perder una reducción aplicable a parte del capital | Comprueba fechas y requisitos antes de cobrar |
| Ignorar las comisiones | Confundes rentabilidad bruta con resultado neto | Revisa gastos y derechos consolidados antes de cambiar el plan |
Las reducciones por aportaciones forman parte del cálculo de la base imponible, como explica la Agencia Tributaria. Por eso, la entidad pagadora y los datos trasladados al modelo 100 deben coincidir con la documentación fiscal, sobre todo tras cambiar de empleo, consolidar planes o empezar a cobrar una prestación.
Antes de solicitar el rescate, pide a cada entidad un certificado con el desglose de aportaciones por fecha. Ese documento permite identificar la parte anterior a 2007 y comprobar si puede aplicarse la reducción del 40%, evitando perderla por elegir un momento o una forma de cobro inadecuados.
Arca Digital permite localizar planes, consultar aportaciones y comparar rentabilidad y comisiones frente a más de 500 alternativas. También puedes usar sus datos para estimar el efecto fiscal y revisar la información disponible antes de cerrar el próximo ejercicio.