Calculo de deducciones en planes de pensiones: guia completa
Aprende el calculo de deducciones en planes de pensiones paso a paso. Limites, ejemplos para autonomos y plantilla practica para 2026.
Has hecho aportaciones a tu plan de pensiones, abres el borrador de la renta y te asalta la duda real: cuánto te desgrava de verdad. No cuánto puedes aportar en teoría, sino qué cifra baja tu base imponible y qué parte se queda sin efecto por un mal cálculo o por haber mezclado casillas.
Aquí es donde falla la mayoría. El problema no suele ser la norma general. El problema es el calculo de deducciones cuando tienes rentas bajas, cuando eres autónomo, cuando cobras nómina y además facturas por tu cuenta, o cuando la empresa también aporta. Ahí es donde se pierden reducciones, se duplican importes o se declara mal el producto.
Tabla de contenido
- Como funciona la deduccion fiscal de los planes de pensiones
- Regla del doble limite y como se calcula paso a paso
- Calculo de deducciones para asalariados, autonomos y perfiles mixtos
- Casos especiales que cambian el resultado del calculo
- Calculo de la deduccion en el Impuesto sobre Sociedades para empresas
- Plantilla paso a paso para calcular tu propia deduccion
- Errores frecuentes y consejos finales de optimizacion fiscal
<a id="como-funciona-la-deduccion-fiscal-de-los-planes-de-pensiones"></a>
Como funciona la deduccion fiscal de los planes de pensiones
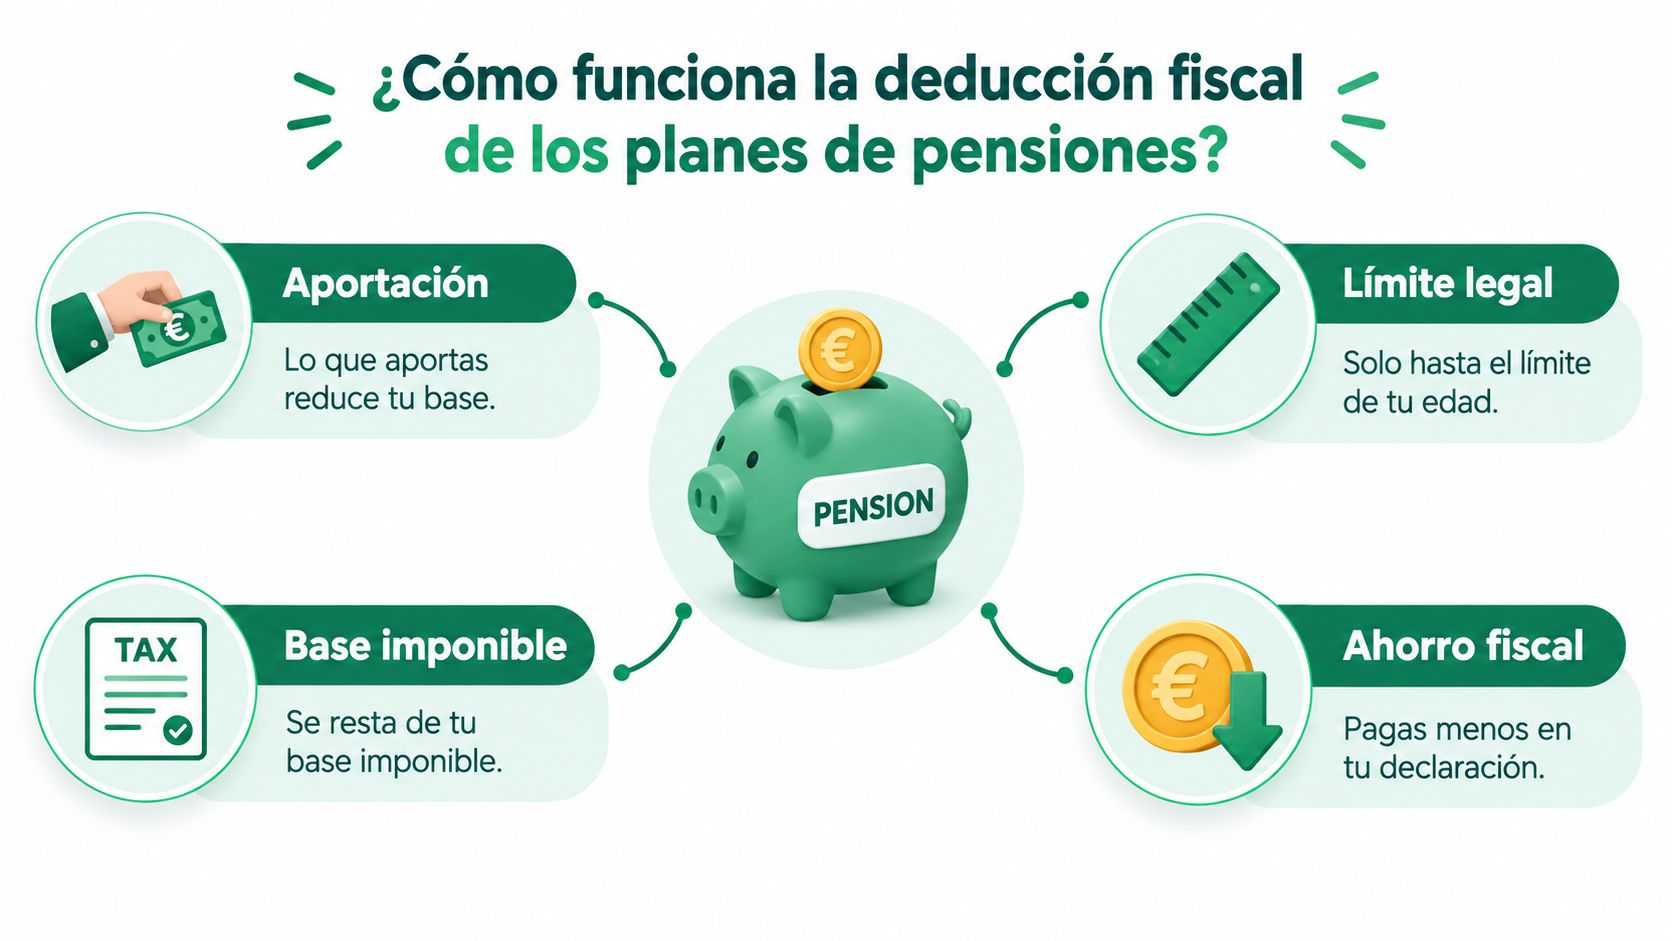
Si eres particular o autónomo, la regla base es simple. La aportación al plan de pensiones no te reduce directamente la cuota. Te reduce la base imponible general del IRPF. Eso significa que el ahorro final depende de tu tipo marginal, no solo de lo aportado.
Ejemplo rápido. Si aportas 1.500 euros, esa cifra puede reducir tu base imponible en hasta 1.500 euros, pero el ahorro real en impuestos será distinto según tu tramo. Por eso mucha gente dice “me desgravo 1.500” y está hablando mal. No te devuelven 1.500. Reduces base, y de esa reducción sale el ahorro fiscal.
<a id="las-dos-reglas-que-mandan"></a>
Las dos reglas que mandan
Aquí no hay escapatoria. El cálculo tiene que respetar dos límites a la vez:
- Límite cuantitativo general. En planes individuales, el marco actual fija 1.500 euros anuales como límite de aportación con derecho a reducción en IRPF, y la reducción máxima aplicable es la menor entre esa cifra y el 30% de los rendimientos netos del trabajo y de actividades económicas según esta guía sobre deducción en planes de pensiones.
- Límite porcentual. No puedes reducir más del 30% de esos rendimientos netos integrados en la base general, tal como recoge la ayuda práctica de la Agencia Tributaria sobre aportaciones a sistemas de previsión social.
<a id="lo-que-casi-nadie-te-dice-bien"></a>
Lo que casi nadie te dice bien
El límite de 1.500 euros es solo la puerta de entrada. Si tus rendimientos son bajos, tu límite real puede ser menor. Y si además hay empresa de por medio o eres autónomo con instrumentos compatibles, el cálculo cambia mucho.
Regla práctica: antes de mirar cuánto has aportado, mira cuánto te deja reducir tu base general. Si no haces ese orden, el cálculo sale mal.
También conviene tener clara la diferencia entre productos. No es lo mismo un plan individual que un plan de empleo o un instrumento simplificado para autónomos. Si quieres repasar cómo encajan estos vehículos, esta explicación de cómo funciona un plan de pensiones ayuda a poner orden antes de ir a la declaración.
<a id="regla-del-doble-limite-y-como-se-calcula-paso-a-paso"></a>
Regla del doble limite y como se calcula paso a paso
El error clásico consiste en quedarse con el tope nominal y olvidarse del porcentaje. El cálculo correcto siempre sale del menor entre ambas cifras.
<a id="secuencia-correcta"></a>
Secuencia correcta
Hazlo así, sin atajos:
- Suma tus rendimientos netos del trabajo y de actividades económicas integrados en la base general.
- Calcula el 30% de esa suma.
- Compara ese resultado con el límite cuantitativo que te corresponda.
- Toma la cifra menor. Esa es tu reducción máxima potencial.
- Contrasta esa cifra con lo efectivamente aportado. Nunca reducirás más de lo que realmente has ingresado en el plan.
<a id="dos-ejemplos-que-aclaran-casi-todo"></a>
Dos ejemplos que aclaran casi todo
Primer caso. Con 35.000 euros de rendimientos netos, el 30% son 10.500 euros. Aun así, en un plan individual el tope sigue siendo 1.500 euros, así que esa es la reducción máxima aplicable.
Segundo caso. Con 25.000 euros de rendimientos netos, el 30% son 7.500 euros. Vuelve a ganar el límite cuantitativo de 1.500 euros.
El cálculo solo cambia de verdad cuando el 30% de tus rendimientos cae por debajo de 1.500 euros. Eso pasa en rentas netas inferiores a 5.000 euros. Ahí tu tope real ya no es 1.500, sino ese 30%.
<a id="limite-doble-segun-nivel-de-rendimientos-netos"></a>
Limite doble segun nivel de rendimientos netos
| Rendimientos netos | 30% de la base | Aportacion maxima deducible | Tipo marginal | Ahorro fiscal estimado |
|---|---|---|---|---|
| 4.000 € | 1.200 € | 1.200 € | 19% | 228 € |
| 5.000 € | 1.500 € | 1.500 € | 19% | 285 € |
| 25.000 € | 7.500 € | 1.500 € | 24% | 360 € |
| 35.000 € | 10.500 € | 1.500 € | 30% | 450 € |
| 50.000 € | 15.000 € | 1.500 € | 37% | 555 € |
Si tu renta es media o alta, el cuello de botella casi nunca es el 30%. Es el tope nominal deducible.
<a id="mi-recomendacion-profesional"></a>
Mi recomendacion profesional
No apures la aportación en diciembre sin haber hecho antes esta cuenta. He visto muchas declaraciones con aportaciones hechas a última hora que luego no reducían lo esperado por falta de base o por haberlas consignado en el apartado incorrecto.
Y otro matiz importante. Cuando te sobra aportación respecto del límite reducible, no siempre el problema es haber aportado “demasiado”, sino haberlo puesto en el producto equivocado. Por eso el cálculo por perfil importa más que la cifra aislada.
<a id="calculo-de-deducciones-para-asalariados-autonomos-y-perfiles-mixtos"></a>
Calculo de deducciones para asalariados, autonomos y perfiles mixtos
Aquí es donde conviene dejar de hablar en abstracto. Mismo impuesto, cuatro formas muy distintas de calcular.
<a id="asalariado-puro"></a>
Asalariado puro
Si solo tienes rendimientos del trabajo, el cálculo es el más limpio. Tomas tus rendimientos netos del trabajo, aplicas la regla del doble límite y normalmente acabarás en el tope general del plan individual.
Un asalariado con 30.000 euros anuales de rendimientos netos tiene margen porcentual de sobra. El 30% queda por encima del límite general. Resultado práctico: en plan individual, el cálculo se mueve alrededor de 1.500 euros como reducción máxima potencial.
<a id="autonomo-y-autonomo-con-producto-compatible"></a>
Autónomo y autónomo con producto compatible
Para autónomos hay más recorrido, pero también más errores. La Agencia Tributaria contempla un incremento específico de 4.250 euros para autónomos en determinados instrumentos compatibles, lo que permite llegar a un máximo combinado de 5.750 euros al sumarlo al límite general, según la guía de límites y exceso de aportaciones de la AEAT.
Un autónomo en estimación directa con 40.000 euros de rendimiento neto puede usar ese esquema si aporta al instrumento correcto. Si se limita al plan individual, desaprovecha margen fiscal. Si mezcla mal las casillas, también.
Para aterrizar bien los topes y productos, esta guía sobre aportación máxima en planes de pensiones para autónomos sirve como apoyo práctico.
<a id="perfil-mixto"></a>
Perfil mixto
El perfil mixto suele estar peor resuelto en los borradores. Si cobras nómina y además tienes actividad profesional, el 30% se calcula sobre la suma de ambos rendimientos netos integrados en la base general. No se calcula por separado.
Ejemplo claro. Si tienes 20.000 euros de rendimientos del trabajo y 15.000 euros de actividad económica, trabajas sobre 35.000 euros conjuntos. A partir de ahí aplicas el límite que te corresponda por tipo de aportación y producto.
<a id="calculo-comparativo-por-perfil-de-contribuyente"></a>
Calculo comparativo por perfil de contribuyente
| Perfil | Rendimientos netos | Limite aplicable | Aportacion maxima | Deduccion efectiva estimada |
|---|---|---|---|---|
| Asalariado | 30.000 € | Menor entre 1.500 € y 30% de rendimientos | 1.500 € | Depende del tipo marginal |
| Autónomo | 40.000 € | Límite general más incremento específico compatible | 5.750 € | Depende del tipo marginal y del producto usado |
| Mixto | 35.000 € | 30% sobre suma de rendimientos y límite según producto | 1.500 € o 5.750 € si cumple requisitos de autónomo | Depende del tipo marginal |
| Empresa con aportación al trabajador | Según salario del empleado | Reglas propias de contribución empresarial e imputación | Variable dentro de límites legales | Impacto en IRPF del trabajador y en IS de la empresa |
El extra de 4.250 euros no es un comodín universal. Solo sirve si usas el instrumento correcto y lo declaras donde toca.
<a id="casos-especiales-que-cambian-el-resultado-del-calculo"></a>
Casos especiales que cambian el resultado del calculo
Cierras el borrador, ves una reducción teórica correcta y aun así el resultado sale peor de lo esperado. Suele pasar por aquí. Los casos especiales no son un detalle menor. Son los que cambian de verdad la cifra final y, sobre todo, los que hacen que una casilla mal cruzada te recorte la reducción.
<a id="cuando-la-base-no-te-deja-agotar-el-limite"></a>
Cuando la base no te deja agotar el limite
El primer filtro sigue siendo el mismo. La reducción nunca puede superar el menor entre el límite legal aplicable y el 30% de la suma de rendimientos netos del trabajo y de actividades económicas.
Ejemplo directo. Un asalariado con 4.000 euros de rendimientos netos no puede reducir 1.500 euros por una aportación individual, porque el 30% son 1.200 euros. Ese es su tope real. En cambio, con 6.000 euros de rendimientos netos, el 30% sube a 1.800 euros y entonces sí manda el límite cuantitativo de 1.500 euros.
Aquí fallan muchos perfiles mixtos. Suman bien la aportación, pero calculan mal la base sobre la que aplicar el 30%. Si tienes nómina y actividad, usa la suma de ambos rendimientos netos integrados en la base general. No lo trocees por bloques.
<a id="cuando-conviven-aportaciones-propias-y-empresariales"></a>
Cuando conviven aportaciones propias y empresariales
Aquí no sirve meter todo en el mismo saco. Si mezclas aportaciones propias, contribuciones empresariales y aportaciones como autónomo sin distinguir el origen, el cálculo sale mal y la declaración también.
La regla práctica es esta:
- Asalariado. Separa tu aportación individual de la contribución que te haga la empresa.
- Autónomo. Revisa si la aportación adicional va al instrumento que da derecho al incremento específico.
- Perfil mixto. Calcula el 30% sobre la suma de rendimientos, pero reparte cada aportación en su bloque correcto.
- Empresa que aporta al socio trabajador o al empleado. Comprueba la imputación y la naturaleza de la contribución antes de trasladarla al IRPF.
Con cifras, se ve mejor. Un autónomo puede aportar 1.500 euros en el límite general y añadir hasta 4.250 euros si usa el instrumento compatible previsto para ese régimen. Resultado máximo combinado: 5.750 euros. El error típico no está en el importe. Está en declarar esos 4.250 euros como si fueran una aportación ordinaria.
<a id="conyuge-y-discapacidad"></a>
Cónyuge y discapacidad
Estas dos reglas cambian mucho el cálculo y casi nunca salen bien resueltas en los borradores automáticos.
- Aportación al cónyuge. Puedes reducir hasta 1.000 euros por aportaciones al sistema de previsión social de tu cónyuge si este obtiene rendimientos netos del trabajo y de actividades económicas inferiores a 8.000 euros, según la AEAT en su apartado sobre aportaciones a sistemas de previsión social del cónyuge.
- Supuestos de discapacidad. En los sistemas constituidos a favor de personas con discapacidad, el régimen especial maneja límites propios que pueden llegar a 24.250 euros, tal y como recoge la AEAT en su manual sobre límites en aportaciones a favor de personas con discapacidad.
No mezcles estos supuestos con el cálculo ordinario. Van por régimen específico y exigen revisar bien quién aporta, a favor de quién se aporta y qué límite individual consume cada parte.
<a id="limites-aplicables-en-casos-especiales-del-calculo-de-deducciones"></a>
Limites aplicables en casos especiales del calculo de deducciones
| Casuistica | Limite cuantitativo | Limite porcentual | Observacion |
|---|---|---|---|
| Plan individual ordinario | 1.500 € | 30% de rendimientos netos | Se aplica la cifra menor |
| Autónomo con instrumento compatible | 5.750 € combinado | 30% de rendimientos netos | Hay que separar la aportación general del tramo adicional específico |
| Aportación al cónyuge | 1.000 € | Según requisitos del supuesto | Solo si el cónyuge tiene rendimientos inferiores a 8.000 € |
| Discapacidad | 24.250 € | Según régimen específico | Requiere revisar límites por aportante y por beneficiario |
Si quieres una plantilla útil para revisar el caso antes de presentar, piensa en estas cuatro preguntas y no fallas: quién aporta, desde qué perfil lo hace, qué límite consume y en qué casilla del IRPF cae. Ahí se decide buena parte del resultado.
<a id="calculo-de-la-deduccion-en-el-impuesto-sobre-sociedades-para-empresas"></a>
Calculo de la deduccion en el Impuesto sobre Sociedades para empresas
Cierras el ejercicio, contabilizas la contribución al plan de empleo y das por hecho que la deducción sale sola. Ahí es donde fallan muchas pymes. En Sociedades no basta con aportar. Hay que comprobar qué trabajador la recibe, cómo se ha imputado y qué parte genera de verdad la deducción en cuota.
Aquí la lógica cambia frente al IRPF del particular. La empresa no reduce base imponible por su propio plan. Aplica una deducción en cuota por contribuciones empresariales que cumplan los requisitos.
<a id="la-formula-que-hay-que-aplicar"></a>
La formula que hay que aplicar
Haz la revisión en este orden:
- Comprueba que la contribución empresarial se imputa al trabajador como retribución en especie.
- Revisa la retribución bruta anual de cada empleado afectado.
- Aplica la deducción en cuota del 10% cuando la retribución bruta anual sea inferior a 27.000 euros.
- Si el trabajador supera 27.000 euros, calcula la deducción solo sobre la parte de contribución que corresponda proporcionalmente a esos primeros 27.000 euros.
- Verifica que la aportación se ha hecho a un instrumento válido. Plan de empleo, plan de previsión social empresarial o sistema equivalente admitido. Si quieres revisar el encaje de cada figura, usa esta guía sobre deducibilidad de aportaciones empresariales en el Impuesto sobre Sociedades.
El importe computable también tiene tope. El artículo 16.1 de la Ley 27/2014 del Impuesto sobre Sociedades sitúa estas contribuciones dentro de límites conjuntos de 8.500 euros anuales por persona, y ese límite hay que cruzarlo con el tratamiento fiscal del trabajador para no contar importes que luego no sostienen bien la deducción.
<a id="donde-se-equivocan-muchas-pymes"></a>
Donde se equivocan muchas pymes
El error típico no está en la multiplicación del 10%. Está en el dato previo.
Se ve mucho en empresas con perfiles mixtos, socios trabajadores o empleados que han cambiado de jornada durante el año. Se carga toda la aportación como si fuera deducible al 100%, sin revisar salario bruto anual, sin comprobar la imputación en nómina y sin separar a quién corresponde cada contribución. Luego llega el cierre, no cuadran las cifras con las casillas fiscales y toca corregir.
Hay otro choque habitual con el IRPF del trabajador. La empresa calcula una deducción en cuota en Sociedades. El empleado, en cambio, consume sus propios límites personales en IRPF. Si no cruzas ambos planos, acabas duplicando importes en la hoja de control interna o llevando a casillas equivocadas cifras que solo valían para una de las dos partes.
<a id="calculo-de-la-deduccion-empresarial-en-el-impuesto-sobre-sociedades"></a>
Calculo de la deduccion empresarial en el Impuesto sobre Sociedades
| Empleado | Retribucion bruta | Aportacion maxima (10%) | Limite aplicado |
|---|---|---|---|
| Empleado 1 | 30.000 € | Deducción solo sobre la parte proporcional de la contribución imputable a 27.000 € | Supera el umbral de 27.000 € |
| Empleado 2 | 22.000 € | Deducción del 10% sobre hasta 8.500 € de contribución, máximo 850 € de deducción | Retribución inferior a 27.000 € |
| Empleado 3 | 35.000 € | Deducción solo sobre la parte proporcional de la contribución imputable a 27.000 € | Supera el umbral de 27.000 € |
Mi recomendación práctica es simple. Controla tres datos por empleado en una misma hoja: salario bruto anual, contribución efectivamente imputada y parte computable dentro del límite aplicable. Con ese triple filtro evitas casi todos los ajustes de última hora y, sobre todo, el error más caro: declarar una deducción que no aguanta una revisión.
<a id="plantilla-paso-a-paso-para-calcular-tu-propia-deduccion"></a>
Plantilla paso a paso para calcular tu propia deduccion
La forma más segura de no fallar es trabajar con una plantilla cerrada. No con memoria, no con el borrador “tal como viene”.
<a id="la-plantilla-operativa"></a>
La plantilla operativa
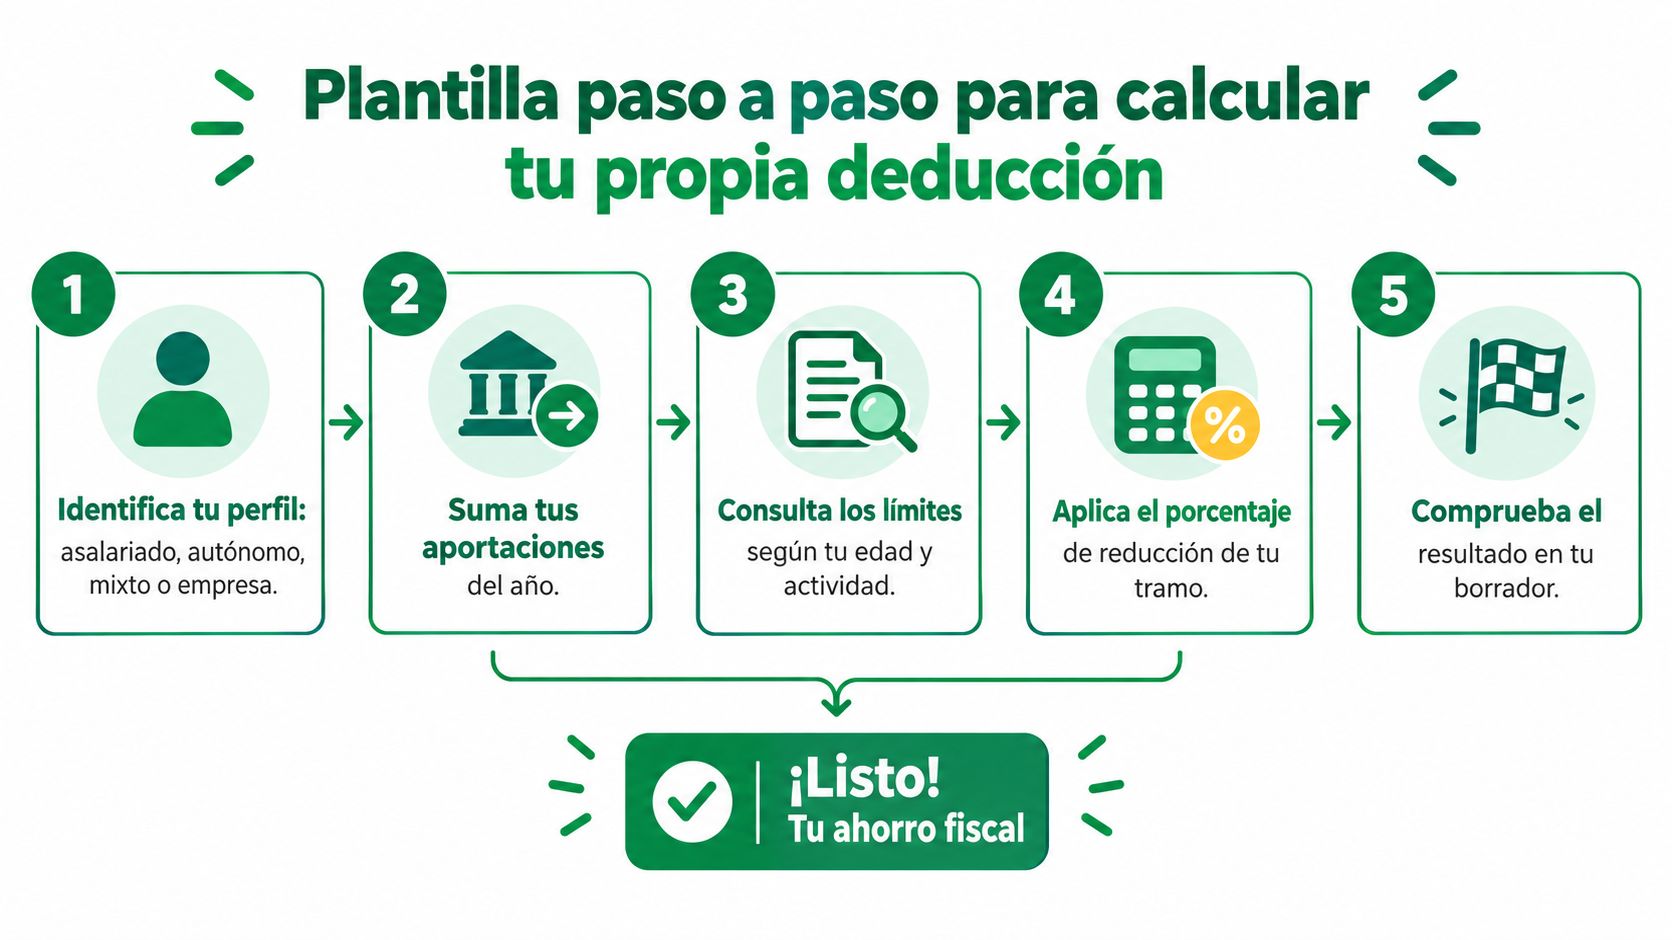
-
Identifica tu perfil
Asalariado, autónomo, mixto o empresa. Parece obvio, pero de aquí sale casi todo lo demás. -
Calcula el 30% de tus rendimientos netos
Suma rendimientos del trabajo y de actividades económicas que vayan a la base general. Ese porcentaje es tu primer filtro. -
Separa aportaciones por producto
Apunta por columnas:- Plan individual
- Plan de empleo
- PPES o instrumento de autónomo compatible
- Contribución empresarial
- Aportación al cónyuge, si existe
-
Aplica el límite correcto
No mezcles importes. Usa el límite general, el incremento de autónomos si procede, o el límite especial por cónyuge o discapacidad. -
Lleva cada cifra a su casilla
El problema habitual no está en la matemática. Está en consignar una aportación de empleo como si fuera individual, o en dejar fuera la empresarial.
<a id="modelo-simple-de-control"></a>
Modelo simple de control
Te recomiendo una hoja con estas columnas:
| Concepto | Importe aportado | Límite aplicable | Importe reducible | Casilla/apartado |
|---|---|---|---|---|
| Plan individual | ||||
| PPES o equivalente | ||||
| Plan de empleo empresa | ||||
| Cónyuge | ||||
| Discapacidad |
Después de ordenar tus datos, puede ayudarte ver el proceso explicado en vídeo:
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/gsicvmWpHM8" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="un-ejemplo-corto-resuelto"></a>
Un ejemplo corto resuelto
Un perfil mixto con 35.000 euros de rendimientos netos conjuntos, aportación de 1.500 euros al plan individual y aportación adicional compatible como autónomo. Primero valida el 30%. Después comprueba qué parte corresponde al límite general y cuál al instrumento específico. Solo entonces traslada cada cifra a su apartado.
Si quieres comparar productos, localizar planes ya abiertos o revisar si te conviene traspasar sin perder antigüedad fiscal, Arca Digital permite centralizar esa revisión y separar mejor el análisis fiscal del análisis del producto.
<a id="errores-frecuentes-y-consejos-finales-de-optimizacion-fiscal"></a>
Errores frecuentes y consejos finales de optimizacion fiscal
La mayoría de los fallos no vienen de una norma complicada. Vienen de una declaración hecha deprisa.
<a id="errores-que-veo-una-y-otra-vez"></a>
Errores que veo una y otra vez
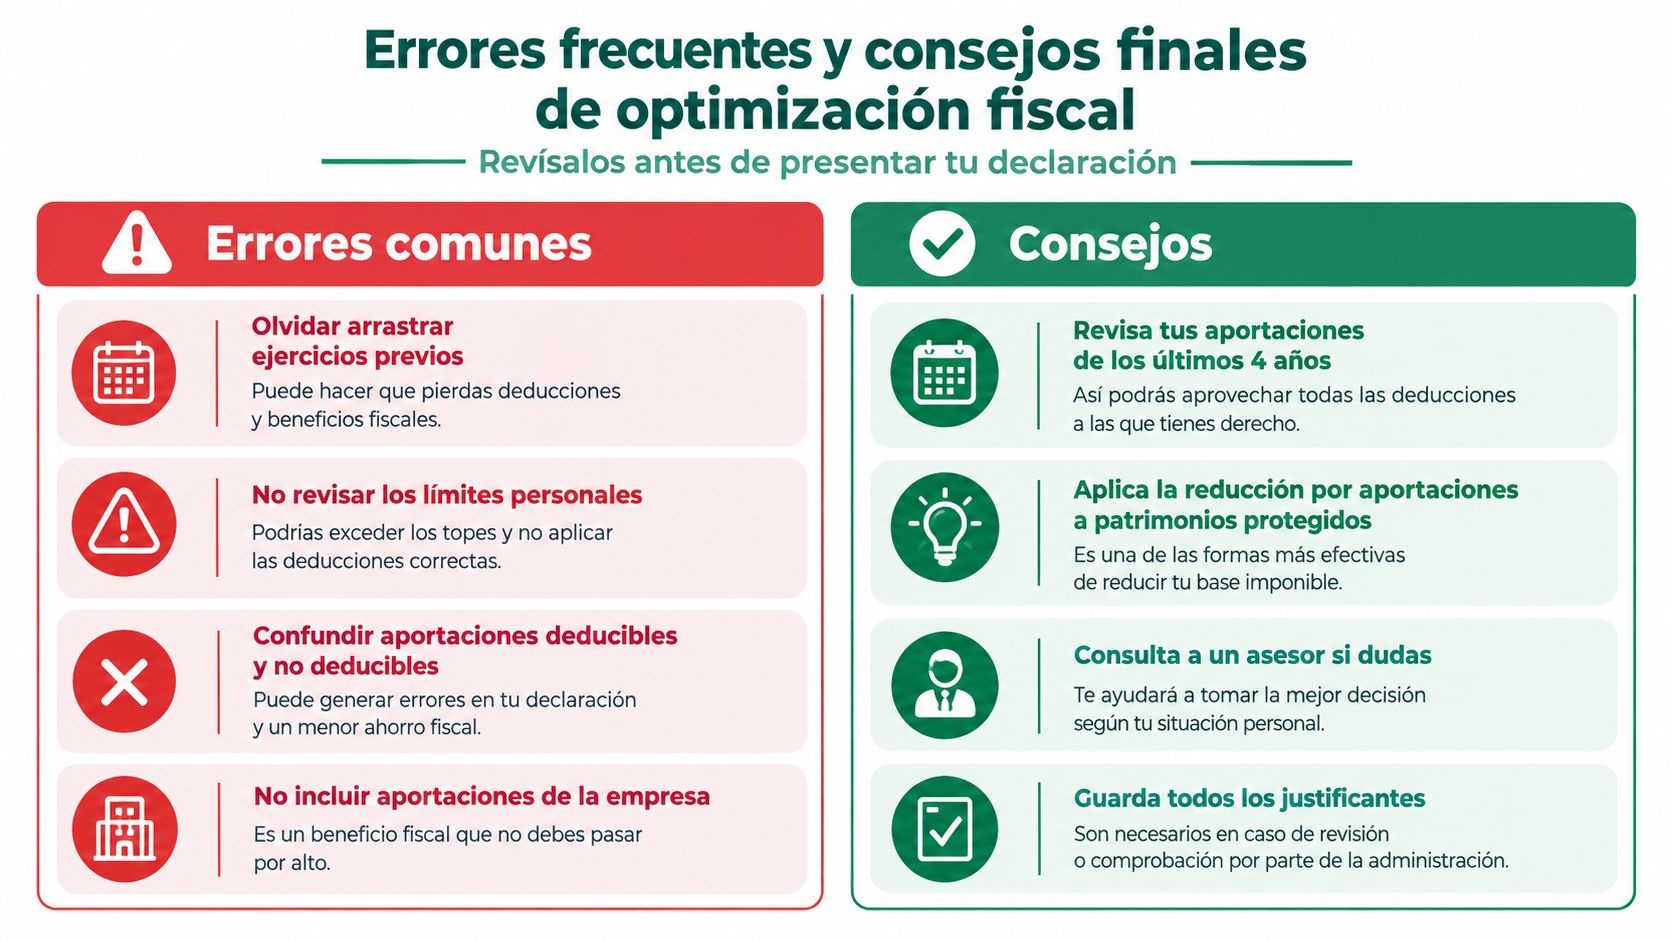
- Cruzar mal las casillas. Se declara una aportación de empleo como si fuera individual. Resultado: reducción mal calculada.
- Olvidar la aportación empresarial. En perfiles con empresa o autónomos con instrumento compatible, este despiste es muy habitual.
- Duplicar la misma cifra. Se mete una vez como aportación propia y otra como aportación al sistema de empleo.
- No revisar si el 30% bloquea parte de la reducción. El contribuyente cree que “aportó bien” y en realidad no puede reducir todo.
- Usar una guía genérica para un perfil mixto. Si cobras nómina y además facturas, copiar el esquema del asalariado puro suele salir mal.
<a id="lo-que-si-haria-antes-de-cerrar-el-ano"></a>
Lo que si haria antes de cerrar el año
- Haz el cálculo en noviembre, no en el último día hábil. Si te falta base o has elegido mal el producto, aún llegas a corregir.
- Decide según tu situación fiscal real. No aportes por rutina. Aporta con un cálculo previo.
- Guarda justificantes y certificados. Si luego falta una imputación o una aportación no aparece bien, necesitas soporte documental.
- Revisa la compatibilidad entre plan individual y plan de empleo. El problema no es tener dos productos. El problema es declararlos como si fueran uno.
- Valora el traspaso sin rescatar. Cambiar de plan no equivale a tributar si haces un traspaso y mantienes la antigüedad fiscal.
Una mala declaración no suele venir de aportar poco. Suele venir de no separar bien qué has aportado, a qué producto y en nombre de quién.
<a id="mini-faq-util"></a>
Mini FAQ util
¿Hay una aportación máxima distinta por edad?
Con los datos que hoy mandan en la práctica, lo decisivo ya no es la edad, sino el tipo de producto y los límites actuales aplicables.
¿Si rescato el plan, lo que me deduje antes deja de valer?
No. La reducción aplicada en su día responde a la aportación de aquel ejercicio. Otra cosa es cómo tribute el rescate cuando llegue.
¿Un rescate parcial cambia este cálculo?
No cambia el cálculo de la reducción del año de aportación. Sí afecta a la tributación del momento en que cobras la prestación.
¿Puedo tener plan individual y PPES?
Sí, pero no debes mezclar importes ni casillas. La compatibilidad existe, el desorden también.
Si quieres aterrizar este cálculo a tu caso real, en Arca Digital trabajan precisamente el punto donde más gente se equivoca: separar producto, fiscalidad y operativa para particulares, autónomos y empresas. Puedes revisar opciones, comparar planes y entender mejor cómo encaja cada aportación en tu declaración visitando Arca Digital.