ING planes pensiones: comparativa y traspaso digital
Analizamos los ING planes pensiones frente a alternativas del mercado. Descubre comisiones, rentabilidad y cómo gestionar tu traspaso digital con Arca Digital.
Abres la banca online, buscas el plan de pensiones que contrataste hace años y encuentras una cifra difícil de interpretar. Ves el saldo, quizá una rentabilidad histórica, pero no sabes cuánto pagas realmente, qué alternativas existen ni si el producto sigue encajando con tu edad y tus objetivos. La relación con el banco se ha mantenido por inercia, no porque hayas comprobado que sea la opción más eficiente.
La búsqueda de ING planes pensiones suele empezar con una pregunta sencilla, pero la respuesta exige mirar más allá de la marca: qué rentabilidad queda después de comisiones, qué nivel de riesgo asumes, qué calidad tiene la información y cuánto te costaría cambiar. Un plan antiguo no es necesariamente malo, pero conservarlo sin auditarlo sí es una mala práctica.
| Tipo de comisión | Límite legal, renta variable | Media planes indexados |
|---|---|---|
| Gestión | 1,50% | 0,355% |
| Depositaría | 0,20% | 0,048% |
| Coste total orientativo | Según producto y gastos asociados | 0,491% |
La referencia regulatoria sobre los límites y la estructura de comisiones puede consultarse en la información oficial de la Dirección General de Seguros y Fondos de Pensiones. La media de los planes indexados indicada en la tabla procede de los datos verificados del mercado español.
Tabla de contenido
- El punto de partida de tu plan de pensiones bancario
- Comisiones y rentabilidad en los planes tradicionales
- Experiencia de usuario y acceso a gestoras independientes
- Cómo ejecutar un traspaso digital sin perder antigüedad fiscal
- El auge de los planes de empleo simplificados para pymes y autónomos
- Cuándo conviene mantener, traspasar o rescatar tu capital
- Matriz de decisión para optimizar tu ahorro a largo plazo
<a id="el-punto-de-partida-de-tu-plan-de-pensiones-bancario"></a>
El punto de partida de tu plan de pensiones bancario
El ahorrador medio suele tener uno de estos tres problemas: un plan contratado hace años, varios planes procedentes de empleos anteriores o un producto cuya política de inversión ya no coincide con su horizonte temporal. En los tres casos, la primera decisión no es traspasar. Es reunir la documentación y medir el coste real.
Un extracto bancario rara vez basta. Necesitas identificar el nombre completo del plan, su código DGS, la categoría de inversión, las comisiones directas e indirectas, la rentabilidad en distintos periodos y las condiciones de rescate. También conviene revisar si el plan invierte principalmente en renta fija, renta variable o una combinación de activos, porque comparar productos con niveles de riesgo distintos lleva a conclusiones equivocadas.
<a id="la-inercia-no-es-una-estrategia"></a>
La inercia no es una estrategia
España cuenta con una tradición extensa de previsión complementaria. La documentación histórica publicada por el BOE sitúa el origen del sistema moderno en la Ley de Planes y Fondos de Pensiones de 1987. El reglamento se aprobó a finales de septiembre de 1988 y, poco después, comenzó la captación efectiva del ahorro. En ese arranque se aprobaron 31 fondos de pensiones, y a 31 de diciembre de 1994 ya había 386 fondos inscritos y 907 planes, con un peso histórico especialmente relevante de la modalidad de empleo.
El problema actual no es la falta de tamaño del mercado, sino la dificultad para distinguir entre productos. En 2026, el patrimonio de los planes individuales alcanzó 101.861 millones de euros en agosto, mientras el conjunto de planes superó los 145.107 millones de euros en el segundo trimestre. Sin embargo, el número de partícipes había caído en 235.000 desde 2021, y el peso de los fondos de pensiones en el ahorro financiero familiar se situó en el 4% durante el primer trimestre de 2026, según los datos difundidos sobre la evolución reciente de los planes individuales.
Regla práctica: si no puedes explicar en una frase cuánto pagas y en qué invierte tu plan, todavía no tienes información suficiente para decidir.
<a id="la-auditoria-minima"></a>
La auditoría mínima
Antes de valorar un cambio, guarda los documentos del plan y responde a estas preguntas:
- Coste: ¿aparecen por separado la gestión, la depositaría y otros gastos?
- Riesgo: ¿la distribución de activos corresponde a tu horizonte hasta la jubilación?
- Resultado: ¿la rentabilidad está expresada de forma comparable y neta de costes?
- Fiscalidad: ¿tienes claro cómo tributaría un rescate en tu situación?
- Operativa: ¿puedes hacer aportaciones, consultar la cartera y solicitar un traspaso sin depender de una oficina?
Un producto bancario puede ofrecer una atención correcta y aun así ser caro. La recomendación independiente es sencilla: no mantengas un plan por familiaridad; mantenlo porque supera una comparación objetiva.
<a id="comisiones-y-rentabilidad-en-los-planes-tradicionales"></a>
Comisiones y rentabilidad en los planes tradicionales
Una comisión aparentemente pequeña puede restar capital durante toda la vida del plan. Cada importe destinado a gestión, depositaría u otros gastos deja de permanecer invertido y de generar rendimiento futuro. Por eso, la primera comparación debe centrarse en el coste total, no solo en la rentabilidad publicada.
La normativa española establece una comisión máxima de gestión del 0,85% para renta fija, 1,30% para planes mixtos y 1,50% para renta variable, además de una comisión máxima de depositaría del 0,20%, según la información de la DGSFP sobre comisiones de planes de pensiones. Estos límites indican cuánto puede cobrar legalmente un plan, no cuánto debería pagar un ahorrador eficiente. Cumplir la norma no convierte un producto en competitivo.
<a id="el-coste-marca-la-diferencia"></a>
El coste marca la diferencia
La arquitectura indexada utiliza una operativa más automatizada y busca replicar mercados diversificados, con menos dependencia de la selección discrecional de valores y de una estructura comercial extensa. Los datos disponibles sitúan el coste total medio de los productos españoles de arquitectura indexada en torno al 0,491% en planes individuales, con un desglose habitual de 0,355% de gestión y 0,048% de depositaría.
La ventaja no consiste en prometer una rentabilidad superior todos los años. Consiste en empezar con menos costes y dejar una parte mayor del ahorro invertida. Frente a planes tradicionales cercanos al máximo regulado, la diferencia aproximada se mueve entre el 35% y el 70%, según la categoría y el producto comparado. En periodos largos, esa distancia puede alterar de forma relevante el capital acumulado.
En lugar de repetir una tabla de máximos, compara directamente estas magnitudes con la documentación de tu plan. Revisa también los gastos de los vehículos subyacentes, el corretaje, la auditoría y cualquier coste indirecto que aparezca informado. La cifra útil es el coste total que figura en la documentación del partícipe, no la comisión de gestión aislada.
La guía para comparar planes de pensiones ayuda a ordenar esta revisión. Si tu plan de ING u otra entidad se acerca al máximo permitido y no justifica ese coste con una gestión, diversificación o servicio claramente superiores, busca alternativas. La fidelidad a una entidad no compensa una estructura cara.
<a id="rentabilidad-bruta-no-basta"></a>
Rentabilidad bruta no basta
Las series oficiales de la DGSFP separan las rentabilidades y las comisiones comunicadas por los planes. También permiten comparar categorías con criterios regulatorios dentro del mercado español. Utiliza esa información para comprobar que la rentabilidad corresponde a un nivel de riesgo comparable y no a una exposición puntual que difícilmente mantendrá el plan.
Evita dos errores frecuentes: escoger el producto con mejor resultado reciente sin revisar su riesgo, o aceptar una cartera cara porque tuvo un buen año. La evaluación correcta combina rentabilidad neta, riesgo asumido, diversificación y consistencia del coste. Una infraestructura indexada reduce la fricción operativa y de costes, pero la decisión sigue dependiendo de que la asignación de activos encaje con tu horizonte y tus aportaciones.
<a id="experiencia-de-usuario-y-acceso-a-gestoras-independientes"></a>
Experiencia de usuario y acceso a gestoras independientes
El coste importa, pero la operativa también. Muchos ahorradores no cambian de plan porque anticipan llamadas, formularios, desplazamientos y discusiones entre la entidad de origen y la de destino. Esa fricción protege a los productos antiguos, aunque el cliente ya sospeche que paga demasiado.
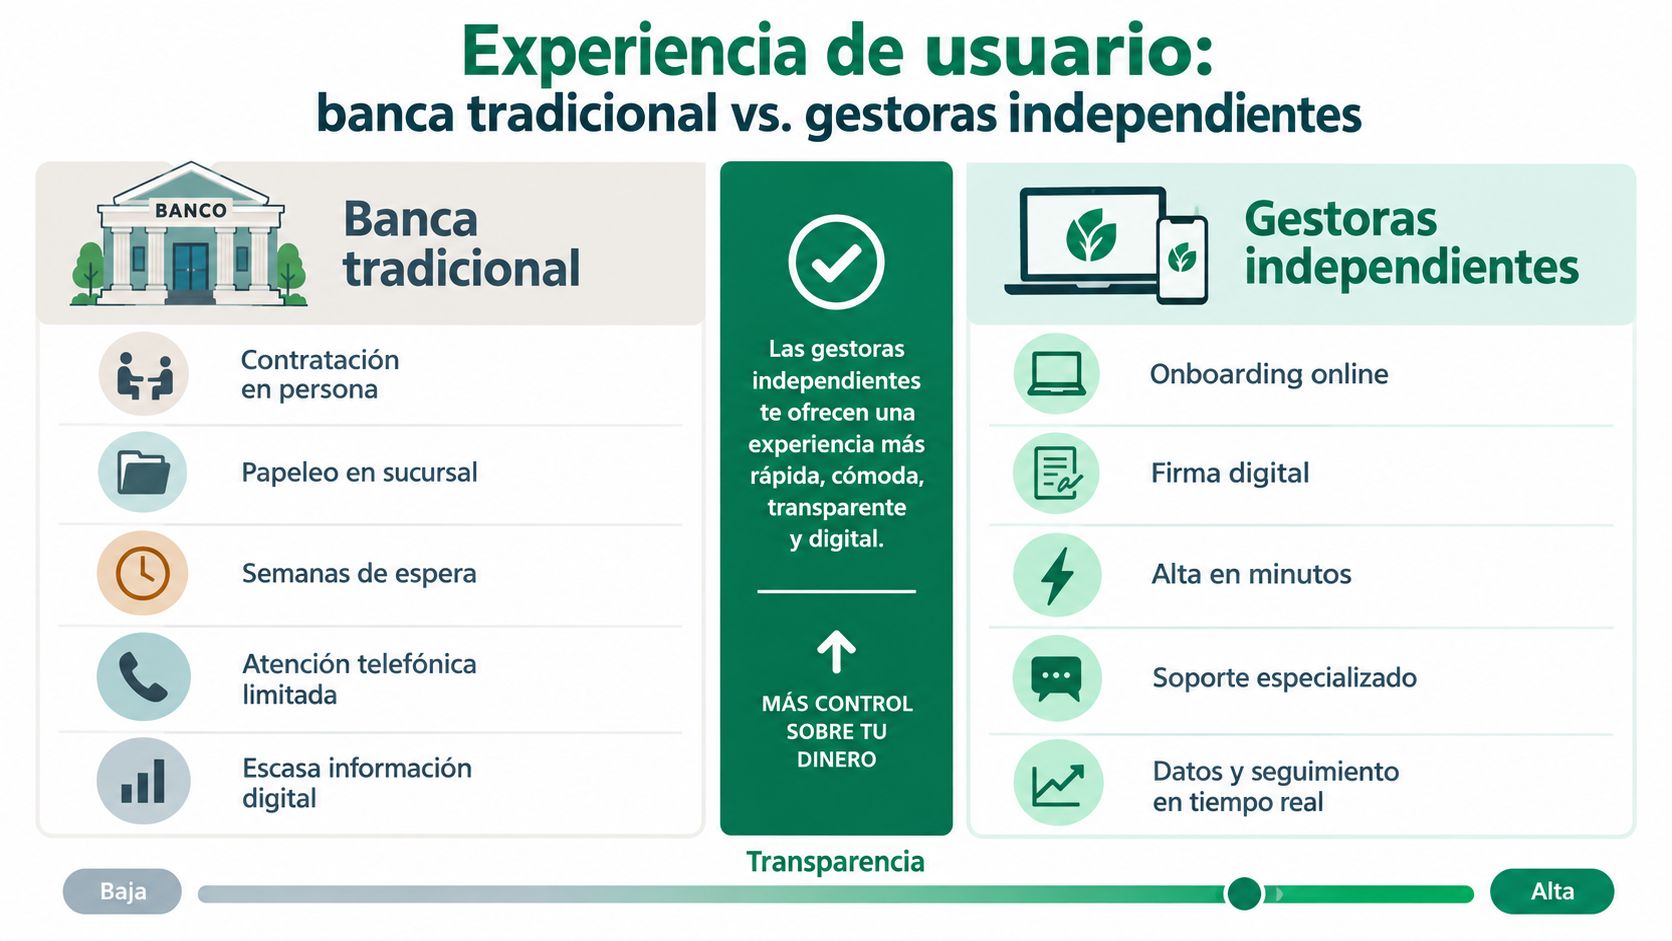
En una oficina bancaria, la experiencia suele depender de la disponibilidad del gestor y de la documentación que localices. La conversación puede centrarse en el producto que comercializa la entidad, no en todo el mercado. También es frecuente que la información se presente separando rentabilidad, comisiones y fiscalidad, lo que obliga al cliente a reconstruir la comparación por su cuenta.
<a id="mas-opciones-pero-con-criterio"></a>
Más opciones, pero con criterio
Una infraestructura digital puede reunir los datos del plan existente, normalizar sus costes y contrastarlo con más de 500 alternativas del mercado, según la descripción operativa de Arca Digital. Eso no convierte automáticamente una alternativa en adecuada. Sí permite empezar desde una base más amplia y con criterios homogéneos.
El acceso a gestoras independientes amplía la elección. Entre las opciones disponibles se encuentran Indexa Capital, Magallanes y Horos, que representan enfoques distintos, desde la gestión indexada hasta la gestión activa. La decisión debe depender de la política de inversión, el coste total, la transparencia y el encaje con tu horizonte, no del reconocimiento comercial de la gestora.
| Canal bancario tradicional | Infraestructura digital |
|---|---|
| Información distribuida entre extractos y documentos | Datos centralizados en un área privada |
| Comparación limitada a la oferta comercial | Consulta de alternativas de distintas gestoras |
| Traspaso coordinado mediante gestiones manuales | Solicitud y seguimiento digital del proceso |
| Contacto principalmente presencial o telefónico | Onboarding y documentación online |
| Menor visibilidad de costes indirectos | Comparación específica de costes y rentabilidad |
La digitalización no elimina el riesgo de inversión ni garantiza mejores resultados. Su valor está en reducir la fricción y hacer visible la información necesaria para decidir. Una buena plataforma no decide por ti, te permite decidir con más datos y menos dependencia del canal comercial.
<a id="como-ejecutar-un-traspaso-digital-sin-perder-antiguedad-fiscal"></a>
Cómo ejecutar un traspaso digital sin perder antigüedad fiscal
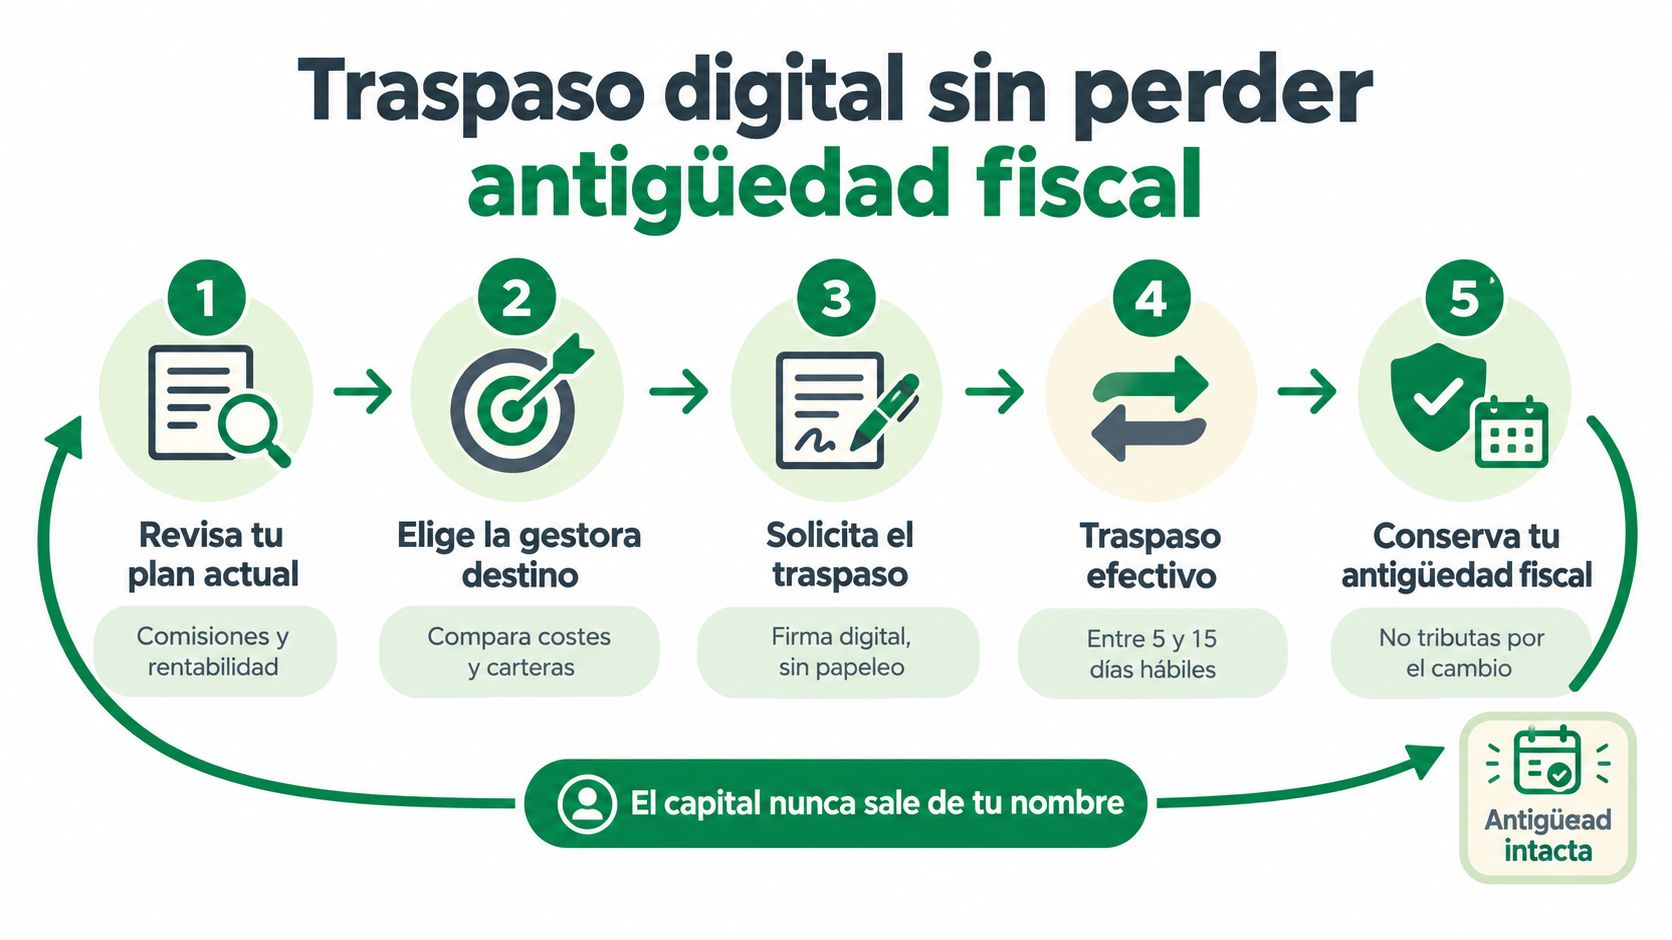
Cambiar de plan no significa rescatarlo. Esa distinción es fundamental. Un traspaso mueve los derechos económicos desde un plan de origen a otro plan de destino, mientras que un rescate convierte el ahorro en una prestación y puede generar tributación en el IRPF.
<a id="el-proceso-que-debes-seguir"></a>
El proceso que debes seguir
-
Localiza los datos del plan actual. Reúne el nombre, el código DGS, la entidad gestora, la depositaría y el último informe disponible. Si tienes varios planes, ordénalos antes de comparar.
-
Calcula el coste total. No te quedes con la comisión de gestión. Revisa depositaría, gastos indirectos y la categoría de inversión. Comprueba también si la cartera actual se ha quedado demasiado conservadora o agresiva para tu horizonte.
-
Selecciona el destino. Compara alternativas por coste, diversificación, política de inversión, calidad de la información y facilidad de seguimiento. Una comisión baja no compensa una cartera que no entiendes o que no puedes mantener con disciplina.
-
Firma la solicitud de traspaso. La entidad de destino suele coordinar la petición con la entidad de origen. El proceso digital de traspaso de un plan de pensiones debe dejar constancia de la solicitud, los documentos firmados y el estado de la operación.
-
Comprueba el resultado. Cuando el capital aparezca en el plan de destino, verifica el importe, la fecha de valoración, la cartera asignada y la conservación de la antigüedad fiscal. Guarda los justificantes.
La operación no debe plantearse como una carrera hacia el producto con mejor rentabilidad reciente. Su finalidad es corregir una ineficiencia identificada y colocar el ahorro en una estructura que puedas entender y mantener.
El siguiente vídeo muestra el flujo general de un traspaso digital de planes de pensiones.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/OU_t22UMga8" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe>Punto de control: no firmes un traspaso sin revisar primero la política de inversión del plan de destino. Cambiar de entidad y cambiar de nivel de riesgo son decisiones relacionadas, pero no idénticas.
<a id="el-auge-de-los-planes-de-empleo-simplificados-para-pymes-y-autonomos"></a>
El auge de los planes de empleo simplificados para pymes y autónomos
El crecimiento reciente del mercado no está llegando principalmente desde los planes individuales. La modalidad que está incorporando nuevos partícipes es la de planes de empleo simplificados, una vía especialmente relevante para autónomos y pequeñas empresas que antes encontraban difícil acceder a una solución colectiva.
En 2025, las cuentas de partícipes del conjunto de planes alcanzaron 10.416.436, y el aumento anual se explicó íntegramente por los planes de empleo simplificados, que sumaron 301.332 partícipes frente a diciembre de 2024. A cierre de ese año había 45 planes registrados y 975.668 partícipes en esta modalidad, mientras el patrimonio del sistema de empleo alcanzó 40.871 millones de euros, según la nota sectorial de Inverco sobre el cuarto trimestre de 2025.
<a id="que-cambia-para-un-autonomo"></a>
Qué cambia para un autónomo
El autónomo ya no tiene que limitarse a contratar un plan individual si busca una vía específica de empleo. En el primer semestre de 2026, los planes de empleo simplificados llegaron a 1.174.911 partícipes, después de sumar 88.607 en lo que iba de año. La tendencia muestra que la solución colectiva está ganando espacio allí donde el producto individual pierde dinamismo.
Eso no significa que todo autónomo deba contratar automáticamente un plan simplificado. Hay que revisar ingresos, capacidad de aportación, necesidad de liquidez, previsión de jubilación y tratamiento fiscal. La ventaja puede ser atractiva, pero solo si el ahorrador puede mantener las aportaciones sin comprometer su colchón financiero.
<a id="que-puede-hacer-una-micropyme"></a>
Qué puede hacer una micropyme
Para una pequeña empresa, el valor está en ofrecer un beneficio colectivo sin crear una carga administrativa desproporcionada. Una plataforma digital puede centralizar altas, aportaciones, documentación y comunicación con los empleados, mientras Recursos Humanos dispone de un panel de gestión y cada trabajador accede a su propio espacio.
La puesta en marcha debe comprobarse con el proveedor elegido. Arca Digital describe una implementación para empresas en menos de 30 días, con administración digital y conexión con los procesos internos de la compañía. Las aportaciones pueden ser deducibles en el Impuesto sobre Sociedades cuando se cumplen los límites y requisitos aplicables, por lo que la empresa debe validar el tratamiento con su asesor fiscal.
La recomendación es concreta: un autónomo debe comparar el plan individual con el plan de empleo simplificado, y una pyme debe calcular el coste administrativo total, no solo el incentivo fiscal. La solución correcta es la que combina aportación sostenible, costes transparentes y gestión sencilla. Para profundizar en esta alternativa, revisa los planes de pensiones de empleo para autónomos.
<a id="cuando-conviene-mantener-traspasar-o-rescatar-tu-capital"></a>
Cuándo conviene mantener, traspasar o rescatar tu capital
La rentabilidad pasada no responde por sí sola a la pregunta importante: qué debe hacer hoy el partícipe con su dinero. Un plan puede haber tenido una evolución positiva y, al mismo tiempo, encontrarse en una fase de salidas netas porque muchos ahorradores están cobrando prestaciones.
En el primer trimestre de 2026, las aportaciones totales fueron de 778 millones de euros, frente a 1.345 millones en prestaciones, con unas prestaciones netas de 567 millones. En el primer semestre, las prestaciones superaron a las aportaciones en 817 millones, aunque el patrimonio total aumentó hasta 145.107 millones de euros en junio por la revalorización de mercado, según la nota de Inverco sobre el primer trimestre de 2026.
Ese dato no indica que debas rescatar ni mantener un plan concreto. Indica que el flujo del sistema y la rentabilidad de las carteras son variables diferentes. Un mercado puede registrar salidas netas y conservar o aumentar su patrimonio si los activos se revalorizan.
<a id="mantener-tiene-sentido-cuando"></a>
Mantener tiene sentido cuando
Conservar el plan es razonable si el coste es competitivo, la distribución de activos encaja con tu horizonte y la gestora ofrece información clara. También puede ser la opción adecuada si estás lejos de la jubilación y no tienes una razón objetiva para cambiar.
No mantengas el producto solo porque ha recuperado pérdidas recientes. Comprueba si el resultado se debe a una exposición de riesgo que ya no quieres asumir o a una cartera que sigue cobrando demasiado.
<a id="traspasar-suele-ser-la-opcion-intermedia"></a>
Traspasar suele ser la opción intermedia
El traspaso encaja cuando el plan es caro, está mal explicado, ofrece una cartera poco diversificada o resulta difícil de gestionar. Permite cambiar la estructura sin convertir el ahorro en liquidez personal. La antigüedad fiscal se conserva y el movimiento no equivale a un rescate.
Mi recomendación es traspasar cuando puedas identificar una mejora concreta: menor coste total, mejor diversificación, política de inversión más comprensible o seguimiento más transparente. Cambiar por publicidad o por una rentabilidad puntual no es suficiente.
<a id="rescatar-exige-planificacion"></a>
Rescatar exige planificación
El rescate debe responder a una necesidad real o a un plan de ingresos para la jubilación. Antes de solicitarlo, calcula cómo se integrará la prestación en tu IRPF, qué importe necesitas y si te conviene cobrarlo de una vez o distribuirlo. El plan de pensiones tributa como rendimiento del trabajo al rescatarse, por lo que la decisión puede afectar de forma importante a la declaración.
Si ya estás cobrando, revisa el ritmo de salidas y la composición de la cartera. La prioridad deja de ser maximizar el crecimiento y pasa a ser coordinar liquidez, riesgo y fiscalidad.
<a id="matriz-de-decision-para-optimizar-tu-ahorro-a-largo-plazo"></a>
Matriz de decisión para optimizar tu ahorro a largo plazo
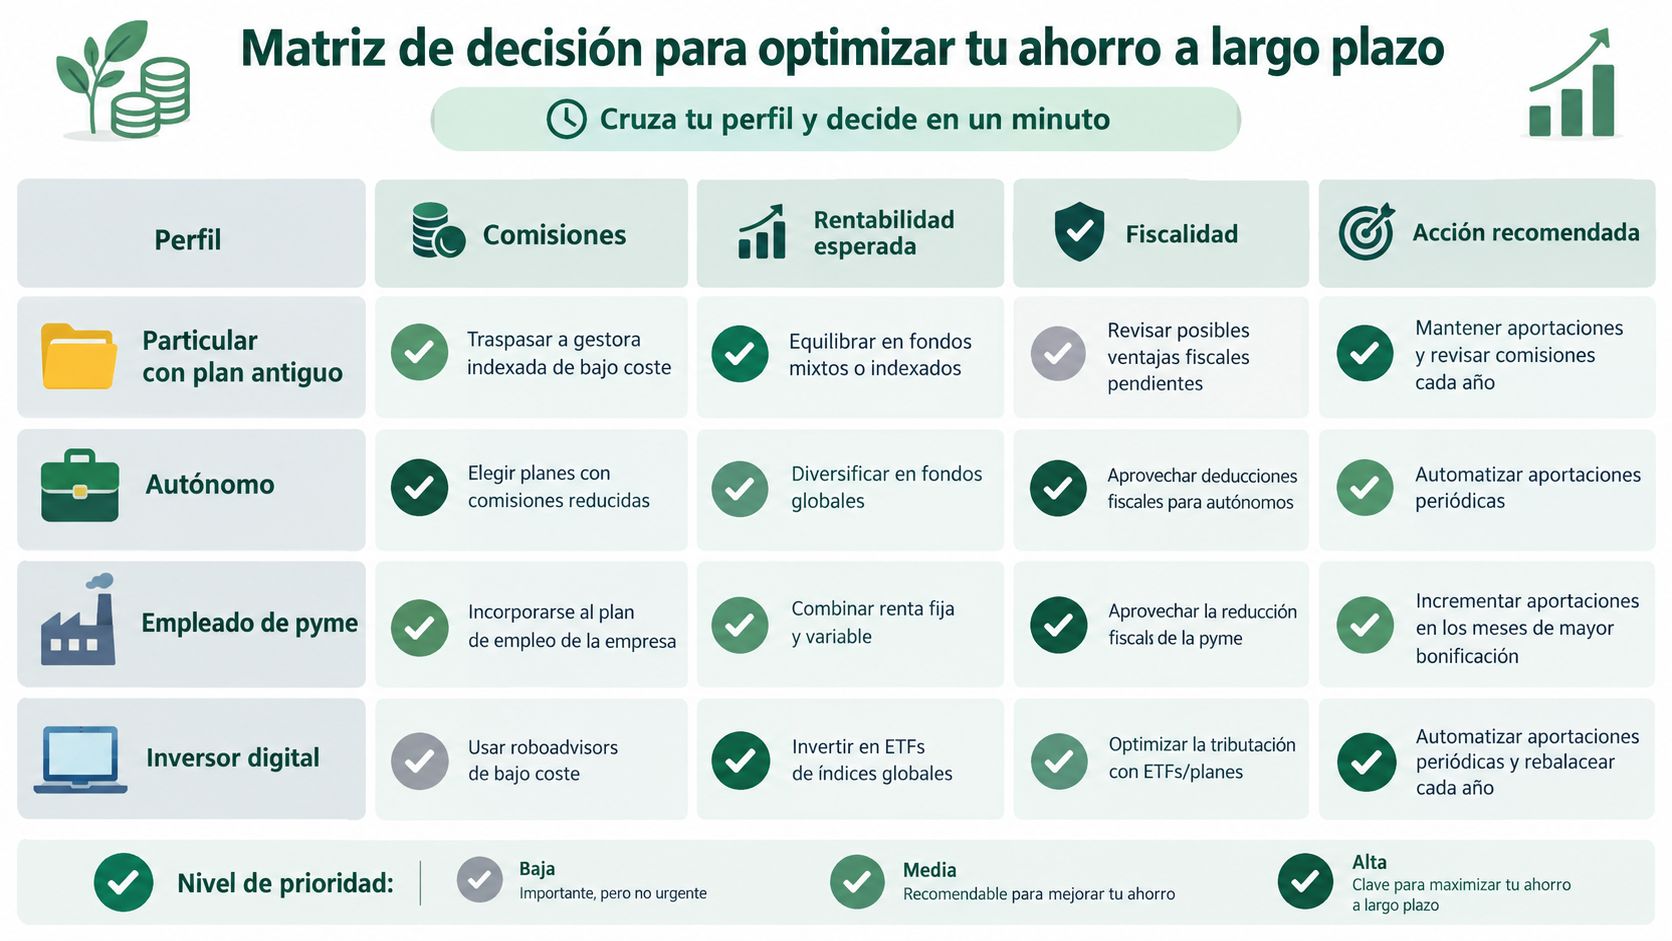
La decisión correcta depende del punto en el que te encuentras, no de una recomendación universal. Un particular con un plan antiguo necesita una auditoría distinta a la de un autónomo que busca una vía de aportación específica, y una pyme debe valorar la administración del beneficio además del ahorro fiscal.
<a id="la-matriz-practica"></a>
La matriz práctica
| Perfil | Qué revisar primero | Acción recomendada |
|---|---|---|
| Particular con plan antiguo | Coste total, cartera y documentación | Comparar y valorar un traspaso si existe una mejora verificable |
| Autónomo | Capacidad de aportación, liquidez y fiscalidad | Comparar plan individual y plan de empleo simplificado |
| Empleado de una pyme | Oferta colectiva y aportaciones empresariales | Pedir información del plan de empleo disponible |
| Inversor digital | Automatización, diversificación y seguimiento | Configurar aportaciones periódicas y revisar el riesgo |
La primera fila suele ofrecer la oportunidad más inmediata. Si tu plan fue contratado hace años y nunca se ha comparado con alternativas, reúne la documentación y busca el coste total. No necesitas cambiar si el producto resulta competitivo, pero sí necesitas saberlo.
Para un autónomo, la comparación fiscal debe ir junto a la comparación de costes. Una deducción no convierte en eficiente un producto caro, y una comisión baja no resuelve una aportación que no puedes mantener. El criterio debe ser la sostenibilidad.
<a id="control-y-seguridad-antes-de-firmar"></a>
Control y seguridad antes de firmar
Centraliza los planes dispersos y conserva los justificantes de cualquier operación. Comprueba quién interviene en la distribución y si el corredor o agente figura inscrito en la DGSFP. La infraestructura de Arca Digital opera a través de BIG NEXT RUN, S.L., corredor inscrito con clave J4556, y BIG NEXT CASE, S.L., agente exclusivo de Caser Pensiones inscrito con clave C0031B56796220, según la información corporativa facilitada por la compañía.
La seguridad no sustituye al análisis financiero. Antes de aportar o traspasar, confirma el código del plan, las comisiones, la política de inversión y el tratamiento fiscal. Después, revisa periódicamente si el producto sigue cumpliendo los criterios que justificaron la decisión.
Decisión inmediata: localiza hoy tu último informe, identifica el coste total y escribe qué tendría que mejorar para justificar un cambio. Si no puedes responder, tu siguiente paso debe ser comparar, no aportar más por costumbre.
Arca Digital permite localizar planes, comparar rentabilidad y comisiones frente a más de 500 alternativas y gestionar traspasos de forma digital, además de ofrecer soluciones para autónomos y planes de empleo para empresas. Revisa tus opciones y visita Arca Digital para iniciar una comparación con información más clara antes de decidir.