Gastos deducibles empresa: qué cuenta y cómo documentarlo
Descubre qué gastos deducibles empresa puede aplicar en el Impuesto sobre Sociedades, qué requisitos cumplir y cómo documentarlos correctamente.
Por Adrián Esteban
La recomendación más repetida suena cómoda. Si el gasto está en la contabilidad, el impuesto baja solo. Un director financiero que presupueste con esa frase puede anunciar un ahorro que la liquidación no confirma.
Un gasto deducible de empresa no es cualquier salida de caja. Es una partida real que, además, atraviesa un filtro. Hace falta documento, vínculo con la actividad y, cuando el incentivo es específico, las condiciones de ese incentivo. Pagar no basta. Contabilizar tampoco.
En la previsión social de empleo la mezcla es más cara. Una misma aportación puede reducir la base del Impuesto sobre Sociedades, generar un crédito en la cuota y, a veces, aligerar cotizaciones. Son tres efectos, en tres sitios, con tres condiciones. Tratarlos como un único descuento sobre el coste es el fallo que más se repite al cerrar el ejercicio.
Índice
- Por qué no todo gasto empresarial es deducible
- Los tres efectos fiscales de una aportación a plan de empleo
- Cómo calcular la deducción del 10 % por empleado
- Planes de empleo frente a previsión individual
- Cómo documentar cada aportación en nómina y contabilidad
- Errores frecuentes que reducen la deducción
- Cómo empezar a revisar tus gastos deducibles
<a id="por-que-no-todo-gasto-empresarial-es-deducible"></a>
Por qué no todo gasto empresarial es deducible
Piensa en un colador. El agua entra, pero solo pasa lo que el tamiz deja. La contabilidad anota casi todo lo que la empresa paga. El impuesto no. Entre el apunte y la deducción hay un filtro, y mucha gente lo salta porque la factura ya está archivada.
El filtro hace tres preguntas llanas. ¿Hay un papel que pruebe el gasto? ¿Ese gasto sirve a la actividad que genera ingresos? ¿La norma de esa partida añade una condición propia? Si una respuesta falla, el coste vive en la cuenta de resultados y, aun así, no reduce el impuesto como esperabas. El dinero salió. El ahorro no tiene por qué seguirlo.
La confusión viene de hablar dos idiomas a la vez. El contable dice "he gastado". El fiscal dice "puedo restar". Un obsequio sin soporte, una reserva sin norma que la ampare o una aportación a un instrumento que la ley no contempla pueden ser reales y, a la vez, inútiles en la liquidación.
<a id="el-coste-y-el-efecto-no-son-la-misma-cifra"></a>
El coste y el efecto no son la misma cifra
Un caso corto lo fija. Una factura de formación del equipo, pagada, archivada y ligada al negocio, suele entrar. Una reserva interna "por si más adelante hay que pagar una jubilación", sin plan regulado ni imputación a una persona, puede existir como apunte y no producir el mismo efecto. La diferencia no está en la buena intención de Finanzas. Está en si la partida atraviesa la regla de ese instrumento.
Regla práctica: antes de llamar deducible a una partida, separa el coste ya pagado del efecto que la norma deja aplicar.
Por eso, al revisar los gastos deducibles empresa ligados a la retribución a largo plazo, el primer paso no es buscar un porcentaje. Es clasificar la partida. Solo después tiene sentido preguntar si baja la base, si toca la cuota o si alivia la cotización. Una aportación a un plan de empleo concentra esa duda, porque es donde más guías juntan efectos que no se suman.
<a id="los-tres-efectos-fiscales-de-una-aportacion-a-plan-de-empleo"></a>
Los tres efectos fiscales de una aportación a plan de empleo
Una aportación de la empresa a un plan de pensiones de empleo no es "un gasto con premio". Es una operación que puede dejar tres resultados, y cada uno vive en un sitio distinto de la liquidación. Juntarlos en una celda llamada "ahorro" es como sumar el descuento de un proveedor, una subvención y una baja de alquiler como si fueran la misma factura.
El primero es el gasto. Si la contribución cumple la normativa de planes y fondos de pensiones, puede deducirse en la base imponible del Impuesto sobre Sociedades, como recoge el texto refundido de planes y fondos de pensiones. Se parece a otro gasto de personal admitido. Baja el beneficio sobre el que se calcula el impuesto. No es un descuento pegado a la factura.
El segundo es un crédito en la cuota íntegra, posterior a ese gasto y distinto de él. Solo entra la parte de la contribución que la norma permite imputar. Por eso ese crédito no equivale a rebajar el coste total en el mismo porcentaje. El gasto ya hizo su trabajo en la base. El crédito hace otro, y solo si hay cuota bastante para absorberlo.
El tercero ni siquiera es impuesto de sociedades. Es un posible ahorro en cotizaciones. La información oficial cuantifica para 2026, como referencia de ese ejercicio y no como cierre de años anteriores, una reducción máxima de 1.428 € por trabajador, equivalente a 119 € mensuales durante doce meses, de modo que en una empresa de 100 empleados el máximo teórico anual sería 142.800 € antes de elegibilidad y topes, según la guía de planes de empleo de la Seguridad Social. Hay que pagarla cada mes y comunicarla por el cauce de cotización. Es coste laboral recurrente, no una casilla del impuesto.
<a id="donde-actua-cada-uno"></a>
Dónde actúa cada uno
| Efecto | Dónde actúa | Condición clave |
|---|---|---|
| Gasto deducible | Base imponible del Impuesto sobre Sociedades | Instrumento regulado y requisitos de la norma de planes |
| Deducción en la cuota | Cuota íntegra, después de la base | Imputación individual y tramo salarial que la norma admite |
| Ahorro en cotizaciones | Seguros sociales de la nómina | Pago mensual e integración en el procedimiento de cotización |
No sumes las tres filas. Cada una se cae por un motivo distinto. Falta de cuota, salario fuera del tramo o una aportación que no entra en la nómina del mes.
Finanzas debería llevar tres columnas. Base, cuota y coste de Seguridad Social. Si las fundes en un "ahorro total" antes de comprobar condiciones, el presupuesto de compensación miente aunque la aportación sea real.
<a id="como-calcular-la-deduccion-del-10-por-empleado"></a>
Cómo calcular la deducción del 10 % por empleado
El cálculo no se hace sobre la plantilla en bloque. Se hace persona a persona, porque el salario bruto anual cambia qué parte de la aportación entra en el crédito.
La nómina es la pieza que convierte una política de aportación en un crédito defendible.
Desde el 1 de enero de 2023, la Ley 12/2022 permite una deducción del 10 % en la cuota íntegra por contribuciones empresariales imputadas, íntegra si la retribución bruta anual es inferior a 27.000 euros y proporcional si es igual o superior, de forma que 1.000 euros aportados a un empleado por debajo de ese umbral pueden generar 100 euros de deducción en la cuota, según el artículo 38 ter de la Ley del Impuesto sobre Sociedades.
<a id="un-caso-con-la-cuota-a-la-vista"></a>
Un caso con la cuota a la vista
Esos euros de crédito no son un abono automático. Si la cuota íntegra del ejercicio no alcanza, porque hay bases negativas u otras deducciones ya aplicadas, el ahorro efectivo es menor que el teórico. La hoja necesita una última columna, la de cuota disponible, antes de llevar la cifra al presupuesto.
El orden de la hoja, empleado a empleado, es este:
- Salario bruto anual. El del ejercicio, no el fijo de enero si luego hay variables.
- Aportación imputada. Lo que de verdad entra en el instrumento a nombre de esa persona.
- Tramo que cuenta. Por debajo del umbral, toda la aportación. Por encima, solo la fracción ligada a ese umbral.
- Crédito y tope. Aplica el porcentaje a esa fracción y compáralo con la cuota que queda.
Si el salario cambia a mitad de año, no dejes el umbral del contrato de enero. Recalcula con el bruto previsto del ejercicio. Un ascenso puede pasar a alguien del tramo íntegro al proporcional aunque la aportación mensual no se haya movido.
Para encajar este crédito en la liquidación, conviene leer la deducibilidad de las aportaciones en el Impuesto sobre Sociedades. El vídeo siguiente muestra, sobre una nómina, por qué el crédito va después del gasto y no en su lugar.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/prmUjvEFAYo" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="planes-de-empleo-frente-a-prevision-individual"></a>
Planes de empleo frente a previsión individual
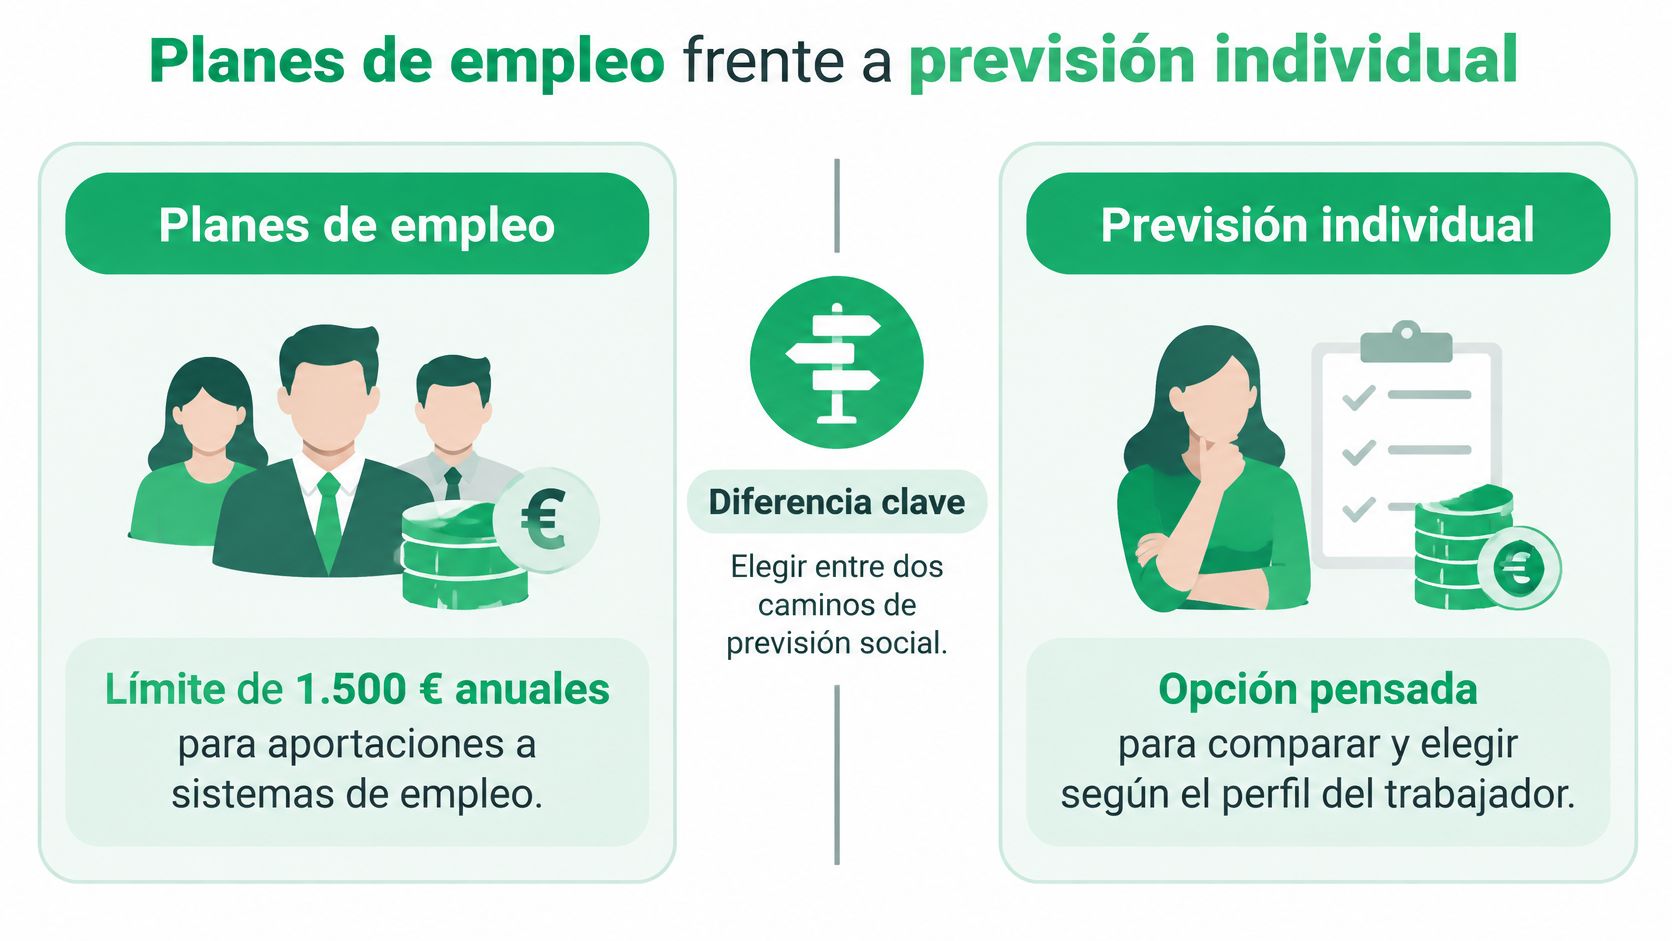
El plan de empleo suele ganar por una razón poco intuitiva: amplía espacio fiscal en el IRPF del trabajador, mientras la deducción de la sociedad sigue reglas propias. La Ley 12/2022 dejó el máximo anual conjunto de ciertos sistemas individuales del artículo 51 en 1.500 euros y permitió llegar hasta 10.000 euros cuando concurren contribuciones empresariales a sistemas de empleo y aportaciones del trabajador dentro de los límites del artículo 52, además de reservar la deducción del promotor a planes regulados y no a provisiones internas o compromisos de retribución a largo plazo, según la Ley 12/2022.
Conviene mirarlo como tres mandos distintos del mismo cuadro. El gasto deducible baja la base de la sociedad. El crédito del 10 % actúa después, sobre la cuota y con sus topes. El ahorro en cotizaciones depende de cómo se imputa y cotiza cada mes. Por eso la deducción del 10 % significa otra cosa: una empresa puede tener gasto completo, crédito parcial por falta de cuota y efecto distinto en seguros sociales.
<a id="que-mirar-antes-de-elegir"></a>
Qué mirar antes de elegir
| Pregunta | Si la respuesta pesa | Lectura rápida |
|---|---|---|
| ¿La plantilla ya topa con 1.500 euros? | Sí | El plan de empleo abre el margen que el producto individual deja fuera. |
| ¿Quién asume la aportación? | Empresa | La contribución se imputa al trabajador y, en un plan regulado, puede ser gasto deducible para la sociedad. |
| ¿Cierre mensual limpio? | Todavía no | El incentivo termina pagado en horas de nómina si cada imputación se reconstruye a mano. |
Un caso sencillo: dos compañías aportan lo mismo por empleado. La primera usa un plan regulado y deja constancia de la imputación; la segunda sostiene una provisión interna parecida en coste, pero sin ese encaje. Mismo desembolso, efecto fiscal desigual.
En la parte operativa, Arca Digital ofrece planes de pensiones de empleo digitales para equipos; la comparativa es gratuita y el traspaso no tiene coste. La decisión, en cualquier caso, se toma antes del proveedor: techo disponible, forma jurídica y capacidad de imputar cada mes.
El límite más alto solo suma cuando el plan encaja en la retribución sin trabajo manual.
<a id="como-documentar-cada-aportacion-en-nomina-y-contabilidad"></a>
Cómo documentar cada aportación en nómina y contabilidad
El crédito y el gasto se pierden en una comprobación por falta de rastro, no por falta de norma. La prueba que aguanta es la del mes, no la del recuerdo de diciembre.
Concilia tres cifras, siempre en el mismo orden:
- Contribución comprometida. Lo que la política de compensación dice que la empresa aporta.
- Importe imputado. Lo que la nómina asigna a cada trabajador.
- Importe en seguros sociales. Lo que el procedimiento de cotización ha aplicado de verdad.
Si las tres no coinciden, para el mes. Una diferencia de céntimos repetida doce veces deja de ser un redondeo y pasa a ser un expediente.
<a id="que-tiene-que-decir-la-nomina"></a>
Qué tiene que decir la nómina
La nómina debe acreditar la imputación individual, la retribución bruta anual y el importe que entró en el instrumento de previsión. Sin el bruto anual no puedes defender el tramo del crédito en cuota. Sin la imputación, la aportación parece un gasto genérico de personal y se discute con peor pie.
La reducción de cotizaciones pide, además, periodicidad mensual. Una entrega única en diciembre puede seguir siendo gasto del ejercicio y, aun así, quedarse fuera de ese ahorro de seguros sociales. El calendario de pago forma parte del archivo. No es un detalle de tesorería que se reconstruye al final.
Esta es la secuencia que conviene tener a la vista en el cierre.
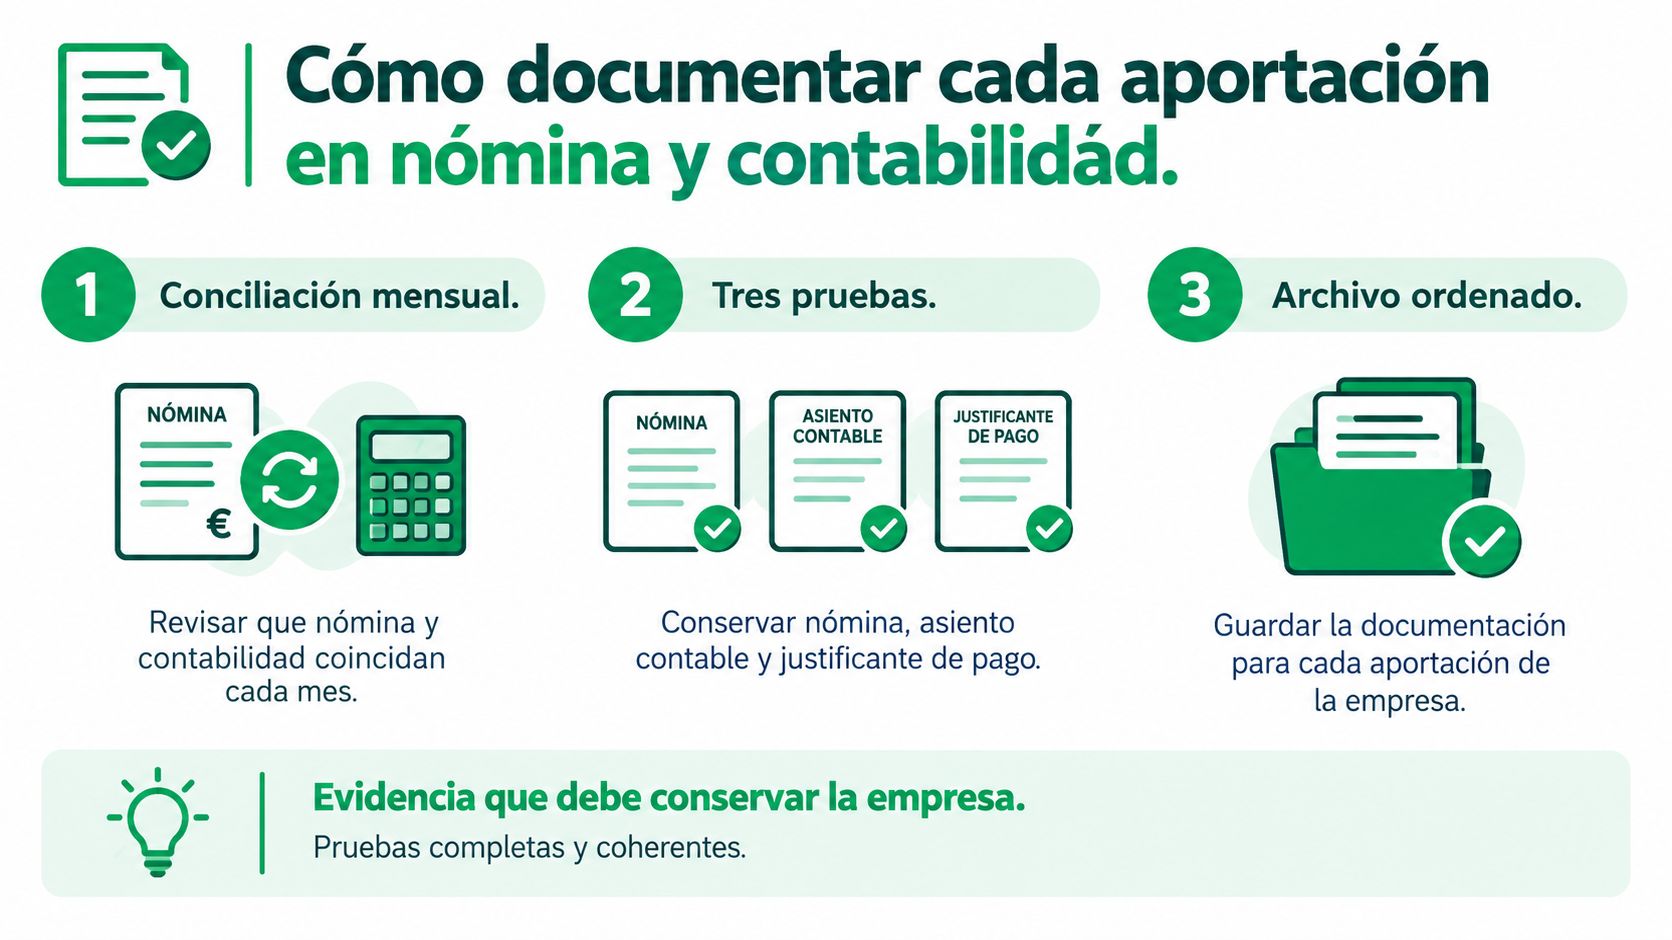
Guarda, por persona y por mes, la nómina, el asiento y el justificante de pago al plan. El orden de las carpetas da igual si los tres documentos hablan de la misma cifra. Para ver el asiento desde contabilidad, sigue cómo contabilizar las aportaciones al plan de pensiones de la empresa.
Antes de dar el mes por cerrado, recorre esta lista:
- Identidad. Trabajador, periodo e instrumento.
- Tres importes. Compromiso, imputación y cotización, ya conciliados.
- Salario. Bruto anual usado para el tramo, actualizado si hubo variables.
- Pago. Fecha y justificante bancario, no solo la orden interna.
<a id="errores-frecuentes-que-reducen-la-deduccion"></a>
Errores frecuentes que reducen la deducción
El fallo más caro es vestir de plan lo que solo es una promesa interna. Una provisión o un compromiso de retribución a largo plazo puede estar bien contabilizado y no ser deducible como lo es la contribución del promotor a un plan regulado. Si el asiento no señala un instrumento de la norma, no lo metas en la casilla de las aportaciones. El síntoma es una cuenta de "compromisos por pensiones" sin alta de partícipe ni pago a un plan.
El segundo fallo es extender el crédito de cuota a toda la aportación, también a la parte ligada a salarios que superan el umbral. En la hoja se ve una columna única, el mismo porcentaje para toda la plantilla, sin partir por persona. La corrección no es inventar otro porcentaje. Es calcular la fracción que corresponde a cada bruto anual, como ya exige el umbral.
<a id="teorico-efectivo-y-el-tope-del-trabajador"></a>
Teórico, efectivo y el tope del trabajador
Hay un tercer salto, más silencioso. El crédito calculado es teórico hasta que existe cuota íntegra suficiente. Con bases negativas, o con la cuota ya absorbida por otras deducciones, el informe muestra un ahorro que la liquidación no paga. En el papel para el comité deben ir dos filas. Crédito calculado y crédito aplicable. Si solo viaja la primera, la previsión de caja queda inflada.
Tampoco leas el máximo de aportación del trabajador como si la sociedad pudiera aplicar su deducción de cuota sobre ese techo entero. Ese máximo amplía el espacio del empleado en su impuesto. La deducción de la empresa se mide sobre la contribución imputada que la norma admite. Confundir las dos cifras es el atajo que más infla el "ahorro del plan" en las presentaciones internas.
Si el modelo solo cuadra cuando ignoras el salario o la cuota disponible, el modelo está mal. La norma no.
Para cazar estos desvíos en la nómina antes de presentar, revisa el plan de pensiones de empleo en la nómina, céntimo a céntimo.
<a id="como-empezar-a-revisar-tus-gastos-deducibles"></a>
Cómo empezar a revisar tus gastos deducibles
El trabajo de esta semana cabe en una tarde, y el orden importa más que la herramienta.
- Separa los planes de empleo del resto de retribución a largo plazo. Lo que no sea un instrumento regulado, márcalo para revisión. No lo deduzcas por inercia.
- Abre la nómina de un mes reciente y comprueba que cada aportación tiene persona, bruto anual e importe imputado.
- Concilia compromiso, imputación y seguros sociales. Si falta una pata, no proyectes ahorro de cotización.
- Marca quién supera el umbral salarial para no aplicar el crédito de cuota en bloque.
Con eso ya distingues un gasto deducible de una partida que solo está contabilizada. Si la operativa mensual se come el cierre, el criterio es simple. O nómina puede repetir esa conciliación sin heroicidades, o conviene apoyarla fuera.
En Arca Digital hemos comparado más de 500 planes y completado más de 200 traspasos. El traspaso tiene un coste de 0€ y un tiempo medio inferior a 15 días. Sirve para ver si un plan ya abierto en otra entidad puede moverse sin rehacer la política de aportación.
Decide el viernes. Revisión interna con la lista de arriba, o una comparativa para dejar de calcular el cierre a mano.
Arca Digital permite a una empresa en España ofrecer un plan de pensiones de empleo digital, con las aportaciones, la nómina y el cumplimiento resueltos, para que la deducción y el ahorro de cotizaciones no dependan de un cierre manual. Si quieres ver cómo encaja en tu plantilla y en tus gastos deducibles, entra en Arca Digital y revísalo con Finanzas esta semana.