Dirección General de Seguros y Fondos de Pensiones: qué es
Dirección General de Seguros y Fondos de Pensiones (DGSFP): qué es, qué funciones tiene y cómo afecta a tu plan de pensiones, aseguradora o gestora en España.
Seguro que te suena: revisas un plan de pensiones que llevas años sin tocar y descubres que las comisiones no estaban tan claras como pensabas. O pides un traspaso y pasan las semanas sin una respuesta que puedas entender. En ese momento no necesitas más jerga, necesitas saber quién vigila el sistema y qué puedes exigir de verdad.
Ahí entra la Dirección General de Seguros y Fondos de Pensiones, un organismo público que mucha gente oye nombrar tarde, cuando ya hay un problema. Entender qué hace, y sobre todo qué no hace, cambia por completo la forma de leer un plan, una movilización o una reclamación.
Índice
- Por qué la DGSFP importa a quien tiene un plan de pensiones
- Qué es la DGSFP y qué funciones tiene
- El mercado que supervisa la DGSFP en cifras
- Cómo se regulan los planes y fondos de pensiones en España
- Lo que la DGSFP no puede hacer por ti
- Cómo reclamar si algo va mal con tu plan
- Plazos y mecánica real del traspaso de un plan
- Ideas clave y preguntas frecuentes sobre la DGSFP
<a id="por-que-la-dgsfp-importa-a-quien-tiene-un-plan-de-pensiones"></a>
Por qué la DGSFP importa a quien tiene un plan de pensiones
Hay dos momentos en los que casi cualquiera acaba mirando más de cerca su plan de pensiones: cuando ve una comisión que no esperaba y cuando quiere mover su dinero. En ambos casos, la Dirección General de Seguros y Fondos de Pensiones importa porque vigila a las entidades que operan en este mercado y comprueba que jueguen con las reglas.
Un plan no funciona solo. Detrás suele haber una gestora, una depositaria, a veces una aseguradora, mediadores y canales digitales de distribución. Si una pieza falla, el partícipe lo nota en la información que recibe, en la valoración de su posición o en un traspaso que tarda más de lo que debería.
<a id="el-caso-tipico-que-descoloca-al-ahorrador"></a>
El caso típico que descoloca al ahorrador
Una persona consulta su plan por primera vez en años. Ve que el valor ha cambiado, pero no entiende por qué una aportación no aparece cuando la esperaba o por qué el traspaso sigue “en trámite”. El problema no siempre es financiero, a veces es de proceso, de plazos o de comunicación.
Regla práctica: si el conflicto va de información, plazos, valoración o conducta de la entidad, el supervisor importa tanto como el producto.
Conocer a la DGSFP ayuda a saber qué parte del problema puede revisar un supervisor y cuál debe resolverse primero con la propia entidad, algo que será clave cuando toque reclamar.
<a id="que-es-la-dgsfp-y-que-funciones-tiene"></a>
Qué es la DGSFP y qué funciones tiene
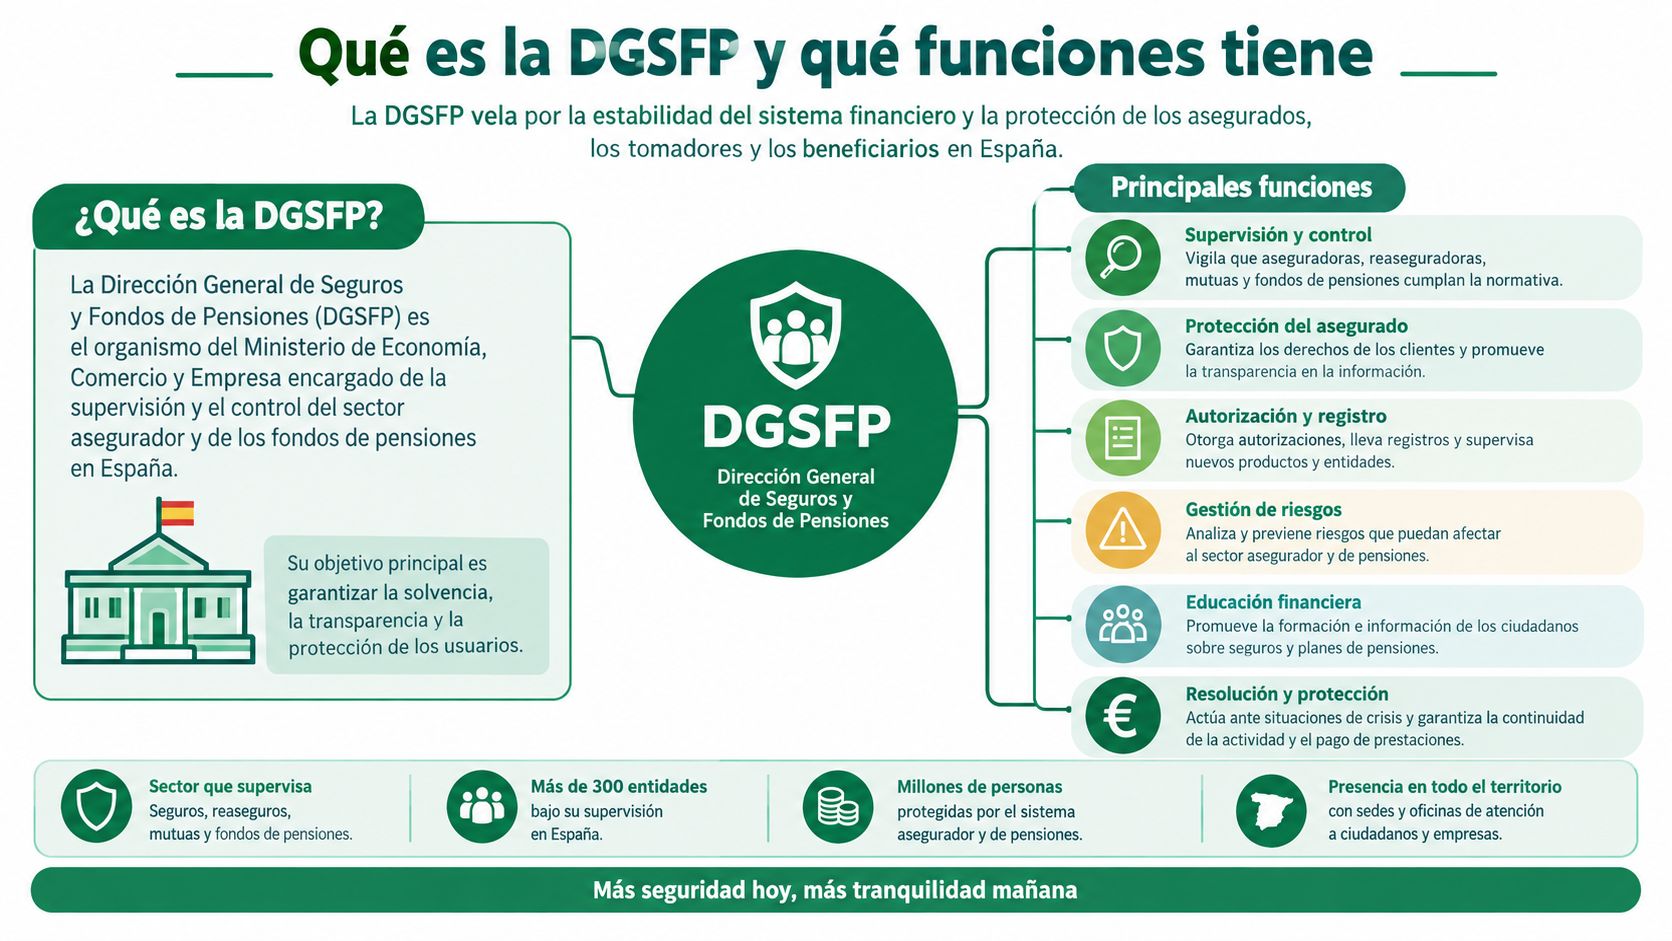
La Dirección General de Seguros y Fondos de Pensiones es el órgano administrativo del Ministerio de Economía, Comercio y Empresa que prepara e impulsa la normativa española sobre seguros, reaseguros, distribución de seguros, planes y fondos de pensiones. En la práctica, fija las reglas, comprueba que se cumplan y actúa cuando una entidad se sale de ellas. Para una visión rápida de sus funciones, puede verse la Infografía sobre la DGSFP, sus funciones principales de supervisión, protección, registro y educación financiera en el sector español.
<a id="sus-funciones-principales-en-lenguaje-cotidiano"></a>
Sus funciones principales en lenguaje cotidiano
La DGSFP no se limita a escribir normas. También analiza la información económico-contable que remiten aseguradoras, mediadores y entidades gestoras, revisa el cumplimiento normativo, inspecciona operaciones y evalúa los riesgos y la solvencia de las entidades supervisadas, según su propia descripción oficial y su carta de servicios de la DGSFP.
Eso se nota en tareas muy distintas entre sí. Un día comprueba si una entidad cumple, otro revisa cálculos financieros y actuariales, y otro coordina relaciones con instituciones de la Unión Europea, supervisores extranjeros y organismos internacionales. También publica informes sectoriales, memorias estadísticas de aseguradoras e informes de mediación, de modo que sus registros ayudan a entender cómo se mueve el mercado español.
<a id="que-le-importa-al-participe"></a>
Qué le importa al partícipe
Para quien tiene un plan, la idea práctica es sencilla. Si una entidad administra dinero ajeno, debe demostrar solvencia, trazabilidad y cumplimiento. Si un canal digital distribuye planes, tiene que dejar rastro documental de consentimientos, instrucciones, fechas y comunicaciones.
La supervisión no sustituye a la entidad, pero sí la obliga a trabajar con reglas claras y a poder explicar lo que hace.
<a id="el-mercado-que-supervisa-la-dgsfp-en-cifras"></a>
El mercado que supervisa la DGSFP en cifras
Para un partícipe, las cifras sirven para poner el supervisor en contexto. La Hoja de Datos Fundamentales 2024 muestra que en España había 169 aseguradoras de seguro directo, 3 entidades reaseguradoras operativas y 57.387 mediadores de seguros. Detrás de cada cifra hay una red distinta de comercialización, riesgo y control.
En previsión social complementaria, el registro recogía 2.311 planes de pensiones, agrupados en 1.159 fondos de pensiones, con 53 entidades gestoras y 33 entidades depositarias. El sistema funciona como una cadena con varias manos, y por eso una incidencia rara vez depende de un solo actor.
<a id="lo-que-dicen-los-balances-y-la-solvencia"></a>
Lo que dicen los balances y la solvencia
El tamaño del mercado también se mide por el dinero que mueve. El sector asegurador español acumulaba 350.416 millones de euros en activos, mientras que el patrimonio gestionado en planes y fondos de pensiones alcanzaba 132.317 millones de euros. Si se añaden otros instrumentos de previsión social complementaria, el ahorro gestionado ascendía a 179.121 millones de euros.
La solvencia es la otra mitad del cuadro. La cobertura del capital de solvencia obligatorio se situaba en el 238%, con 26.040 millones de euros de capital de solvencia obligatorio y 62.023 millones de euros de fondos propios. Para el partícipe, eso no equivale a una garantía de rentabilidad, pero sí a un marco de vigilancia más estrecho sobre la capacidad de las entidades para responder.
Si quieres poner nombre a las piezas del sistema, el análisis de los fondos de pensiones y su funcionamiento ayuda a entender qué hace cada uno dentro del engranaje.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/gsicvmWpHM8" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="como-se-regulan-los-planes-y-fondos-de-pensiones-en-espana"></a>
Cómo se regulan los planes y fondos de pensiones en España
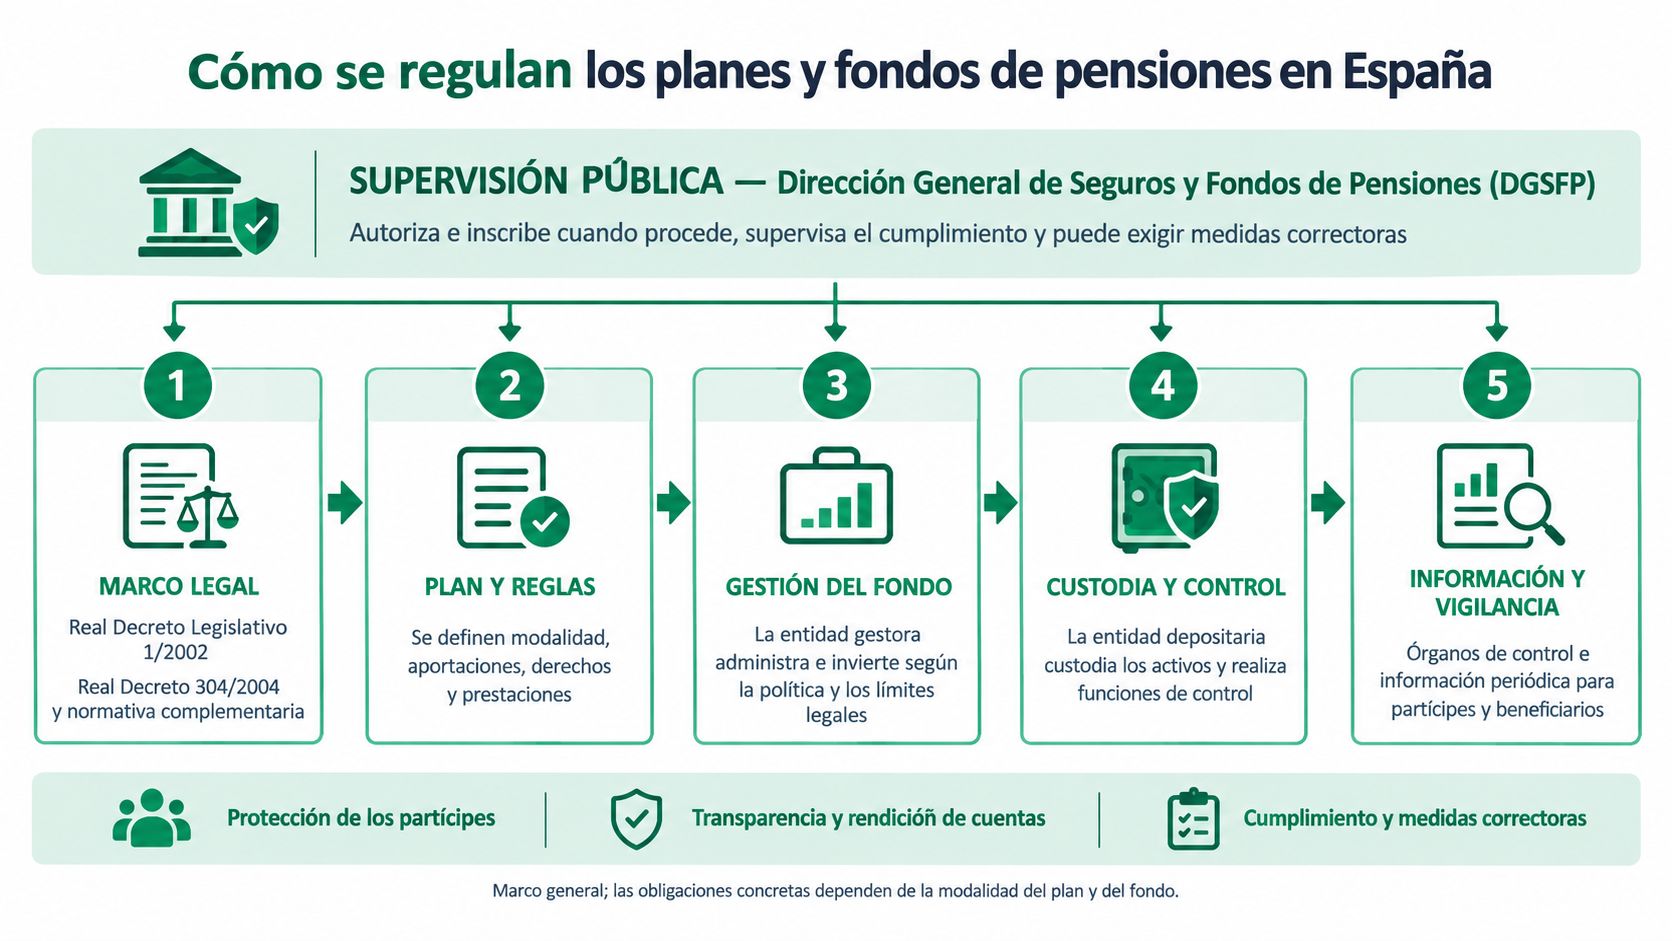
La regulación de un plan de pensiones funciona como una cadena. Primero está la norma, después la entidad que la aplica, luego la supervisión continua y, si algo falla, la inspección y el régimen sancionador. La DGSFP no se queda en revisar papeles archivados, también observa cómo se toman decisiones y cómo afectan al partícipe.
<a id="que-debe-controlar-una-entidad-antes-de-lanzar-o-mover-un-plan"></a>
Qué debe controlar una entidad antes de lanzar o mover un plan
Imagina una gestora que quiere poner en marcha un nuevo fondo. No puede limitarse a diseñar una oferta comercial atractiva, porque tiene que sostenerla con gobierno corporativo, política de inversión, criterios de valoración, límites de comisiones y obligaciones de información al partícipe. Todo eso se mueve bajo supervisión pública.
En la práctica, eso exige que cada fase deje rastro. La entidad debe poder demostrar qué se aprobó, quién lo autorizó, cuándo se informó y cómo se valoraron los activos y pasivos. Si hay una plataforma digital de por medio, esa trazabilidad no desaparece, al contrario, se vuelve todavía más importante porque la experiencia del usuario no borra las obligaciones regulatorias.
<a id="que-mira-la-dgsfp-cuando-supervisa"></a>
Qué mira la DGSFP cuando supervisa
La supervisión prudencial incluye la evaluación de riesgos, la valoración de activos y pasivos, el cumplimiento normativo, la conducta de mercado y los cálculos financieros y actuariales, según la estructura oficial del organismo (estructura de la DGSFP). También puede inspeccionar la actividad, revisar medidas correctoras y ejercer potestad sancionadora.
Consejo útil: si una entidad no puede reconstruir una operación paso a paso, en términos regulatorios ya tiene un problema.
Por eso las integraciones API, los procesos de traspaso y las automatizaciones de aportaciones no deberían diseñarse como simples atajos operativos. Necesitan registros auditables de consentimiento, identidad, instrucciones, fechas, estados de liquidación y comunicaciones regulatorias, porque la digitalización no sustituye el control, solo lo hace más visible.
<a id="lo-que-la-dgsfp-no-puede-hacer-por-ti"></a>
Lo que la DGSFP no puede hacer por ti
La confusión más habitual es pensar que estar supervisado equivale a estar avalado. No es así. La DGSFP controla solvencia, conducta, información y plazos, pero no elige por ti el plan, no promete rentabilidades ni convierte una mala decisión comercial en una buena inversión.
La diferencia importa mucho cuando el ahorrador busca una respuesta rápida. El supervisor puede revisar si ha habido incumplimiento, pero no transforma automáticamente un conflicto contractual en una devolución ni corrige el riesgo de mercado. Un producto puede estar bien registrado y, al mismo tiempo, no ser adecuado para tu situación.
<a id="el-limite-real-del-regulador"></a>
El límite real del regulador
Si una cartera cae, la DGSFP no devuelve pérdidas porque el mercado se haya movido en contra. Si una persona esperaba una rentabilidad concreta, el organismo tampoco la garantiza. Y si el problema es de asesoramiento, la solución no nace de la supervisión por sí sola, sino de comprobar qué se contrató, qué se informó y qué documentación existe.
El contexto demográfico añade urgencia a esta lectura. El INE proyecta que la proporción de personas mayores de 65 años respecto de la población activa pasará aproximadamente del 50% en 2024 al 70% en 2039 (Prioridades 2023-2025 de la DGSFP). Eso no convierte al regulador en un asesor personal, pero sí hace más importante entender bien sus límites.
<a id="que-si-puedes-esperar"></a>
Qué sí puedes esperar
Puedes esperar supervisión, reglas, trazabilidad y una vía institucional para revisar posibles incumplimientos. También puedes esperar que se controle el cumplimiento de los plazos de movilización y de las fechas de valoración, porque ese terreno sí forma parte del mandato supervisora. Lo que no puedes esperar es que el supervisor decida por ti si un producto te conviene o no.
<a id="como-reclamar-si-algo-va-mal-con-tu-plan"></a>
Cómo reclamar si algo va mal con tu plan
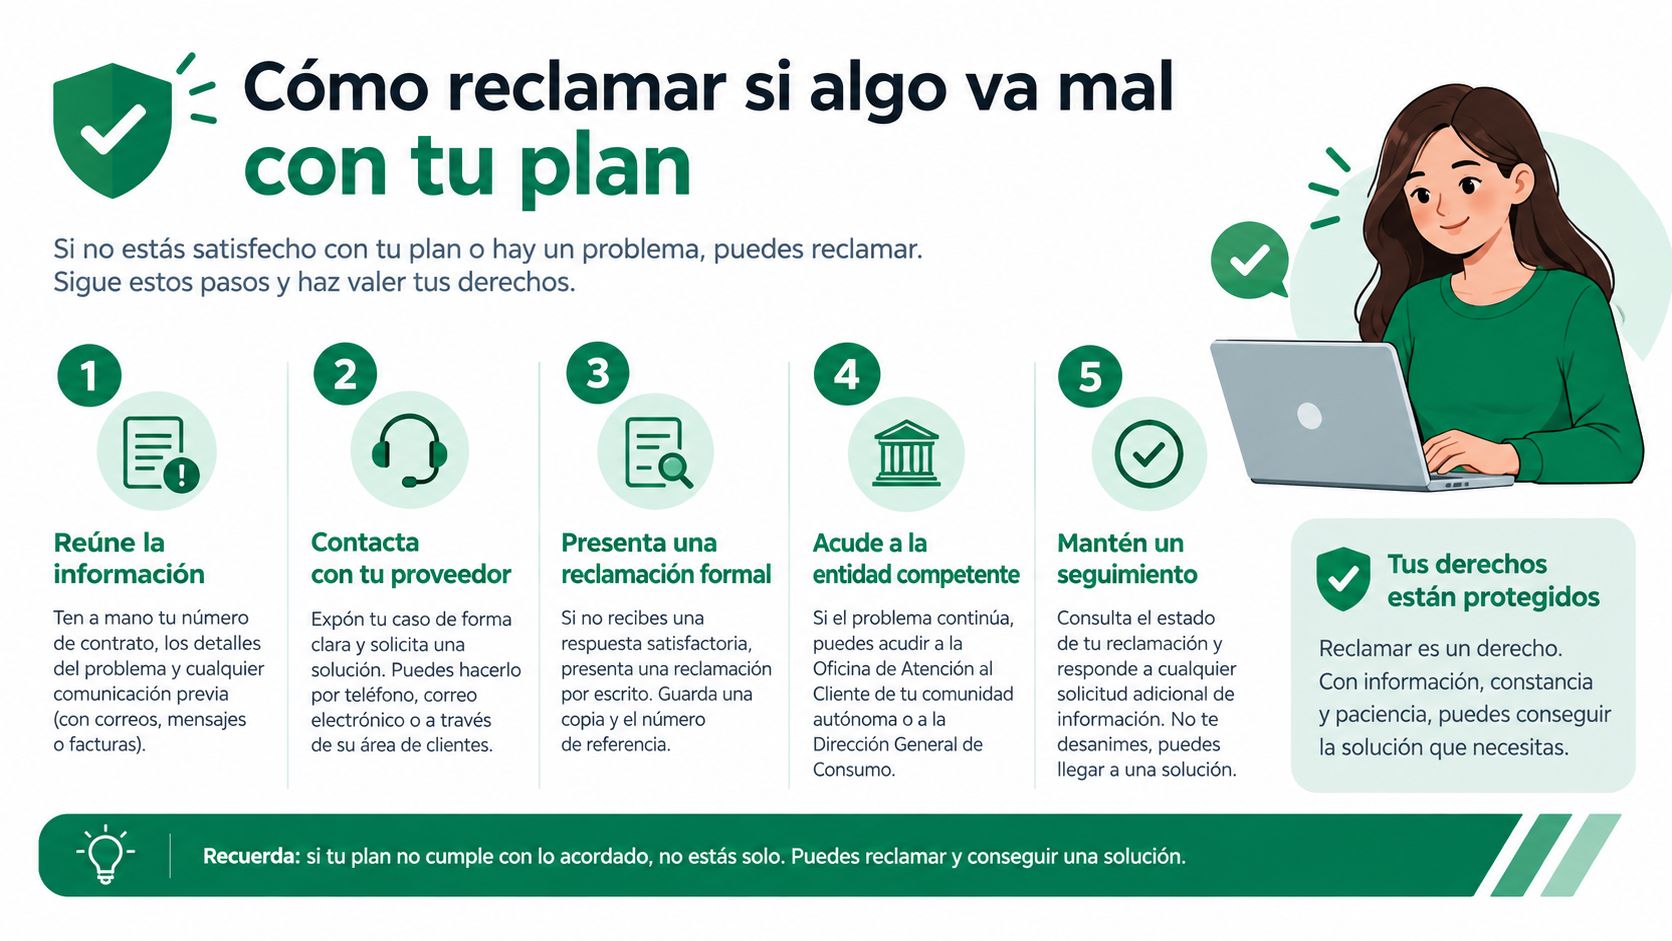
Cuando algo falla, el orden importa. Primero se reclama a la entidad, después se revisa si el problema es comercial o regulatorio y, si no hay respuesta satisfactoria, se eleva el caso al Servicio de Reclamaciones de la DGSFP con un expediente ordenado.
<a id="primer-paso-dejar-constancia-ante-la-entidad"></a>
Primer paso, dejar constancia ante la entidad
La atención al cliente de la entidad debe ser el primer destino si hay comisiones confusas, una aportación que no aparece o un documento que no cuadra. Conviene guardar contrato, extractos, correos, fechas, justificantes de aportación o traspaso y cualquier comunicación que pruebe lo ocurrido.
Si la entidad responde, esa respuesta también forma parte del expediente. A veces el problema se aclara con una simple corrección administrativa, y otras veces deja al descubierto un posible incumplimiento de plazos, información o tratamiento de la operación.
<a id="cuando-tiene-sentido-ir-al-supervisor"></a>
Cuándo tiene sentido ir al supervisor
Si la respuesta no resuelve nada, o si el problema apunta a un posible incumplimiento normativo, el siguiente escalón es la reclamación ante la DGSFP. El valor de ese paso no está solo en pedir revisión, sino en llevar pruebas bien ordenadas, porque el expediente debe permitir reconstruir la secuencia completa.
Práctica recomendable: no envíes solo una queja genérica. Envía fechas, documentos y una cronología mínima de los hechos.
Para distinguir mejor entre una incidencia comercial y una cuestión de gobierno o control del plan, puede servirte revisar también la explicación de la comisión de control del plan de pensiones, porque no todo conflicto se resuelve en el mismo nivel.
<a id="despues-de-la-reclamacion"></a>
Después de la reclamación
Si la resolución no satisface, todavía pueden existir instancias posteriores. Lo importante es no perder el hilo documental, porque una reclamación débil suele fallar por forma antes que por fondo. En este terreno, la claridad vale casi tanto como el derecho que se quiere hacer valer.
<a id="plazos-y-mecanica-real-del-traspaso-de-un-plan"></a>
Plazos y mecánica real del traspaso de un plan
Un traspaso de plan de pensiones suele generar más dudas que una alta nueva, porque aquí el dinero no cambia de sitio con un simple clic. La operación depende de cómo se movilicen los derechos, y la fecha que importa no siempre coincide con la que el partícipe marca en su solicitud.
<a id="lo-que-de-verdad-determina-el-importe"></a>
Lo que de verdad determina el importe
En fondos de pensiones, una movilización por transmisión de activos puede tardar hasta tres meses, mientras que una movilización totalmente líquida puede llegar a seis meses (modelo de funcionamiento de fondos personales). El valor que se toma es el de la fecha efectiva de cada transferencia, no el del día en que se pidió el traspaso.
Eso cambia la lectura del proceso. El importe final depende del momento en que se ejecute la operación, igual que una fotografía depende del instante en que se aprieta el obturador. Mientras el traspaso está en curso, el saldo todavía no está cerrado. Si quieres ver el recorrido completo entre la solicitud y la liquidación, la explicación del traspaso de plan de pensiones ayuda a situarlo paso a paso.
<a id="como-leer-el-estado-del-fondo"></a>
Cómo leer el estado del fondo
| Modalidad | Plazo máximo regulatorio | Fecha de valoración |
|---|---|---|
| Movilización con transmisión de activos | Hasta 3 meses | La fecha efectiva de cada transferencia |
| Movilización totalmente líquida | Hasta 6 meses | La fecha efectiva de cada transferencia |
Los estados administrativos se explican aparte porque no describen el plazo, sino la situación interna del fondo. Un fondo puede estar activo, sin partícipes o ya movilizado, y cada uno de esos estados afecta a cómo se registra y tramita la operación. Son etiquetas de gestión, no reglas distintas de plazo.
<a id="que-hacer-si-se-retrasa"></a>
Qué hacer si se retrasa
Pide siempre confirmación por escrito del inicio del traspaso, del estado de la operación y del criterio de valoración aplicado. Esa documentación te permite comprobar si el retraso responde al procedimiento normal o a una demora que conviene reclamar.
Si ves que la operación se alarga sin una explicación clara, reclama primero ante la entidad y guarda todas las comunicaciones. En un traspaso, la falta de trazabilidad puede ser tan problematica como el propio retraso, porque sin papeles es difícil reconstruir qué pasó y en qué punto se quedó la operación.
<a id="ideas-clave-y-preguntas-frecuentes-sobre-la-dgsfp"></a>
Ideas clave y preguntas frecuentes sobre la DGSFP
La idea central es sencilla: la Dirección General de Seguros y Fondos de Pensiones vigila el mercado, no sustituye tu decisión. Supervisa entidades, plazos, solvencia, conducta y registros, pero no garantiza rentabilidad ni convierte cualquier producto en una buena elección para tu caso.
También conviene recordar algo muy práctico. Si tienes un problema, empieza por la entidad, documenta todo y usa la vía del supervisor cuando el conflicto ya no sea solo comercial, sino también regulatorio. Y si vas a mover un plan, mira antes cómo se calcula la fecha de valoración y cuánto puede tardar realmente.
<a id="preguntas-frecuentes"></a>
Preguntas frecuentes
¿La DGSFP puede devolver comisiones cobradas de más?
Puede revisar una reclamación y valorar si hubo incumplimiento, pero la devolución no nace de forma automática por el mero hecho de reclamar. Todo depende de la naturaleza del caso y de la documentación disponible.
¿Qué pasa si una aseguradora quiebra?
La supervisión prudencial existe precisamente para vigilar solvencia y riesgos, pero una quiebra no se resuelve igual que una incidencia administrativa. En ese escenario importan mucho la entidad afectada, el tipo de contrato y los mecanismos legales aplicables.
¿Cómo sé si un mediador está registrado?
La DGSFP mantiene registros y publica información sectorial que permiten comprobar si un mediador opera dentro del marco regulado. Lo prudente es verificar siempre la inscripción antes de contratar.
¿La DGSFP y los supervisores europeos hacen lo mismo?
No. La DGSFP actúa en el marco español y coordina relaciones con instituciones de la Unión Europea y otros supervisores, pero cada nivel tiene sus competencias.
Si quieres traducir esta normativa a decisiones útiles para tu ahorro, en Arca Digital trabajamos precisamente sobre esa parte práctica, localizar planes, comparar opciones y gestionar traspasos con trazabilidad digital. Si te interesa revisar tu plan con una mirada más clara y menos bancaria, visita la plataforma y comprueba cómo encaja con tu caso.