Traspasos planes de pensiones: guía paso a paso 2026
Guía para tramitar traspasos planes de pensiones sin perder la antigüedad fiscal: plazos, pasos y checklist.
Por Adrián Esteban
¿Crees que todos los traspasos planes de pensiones tardan lo mismo en cuanto firmas la orden? El plazo no lo marca tu prisa. Lo marcan el tipo de plan y el momento en que la documentación queda completa.
Si tratas un plan de empleo como si fuera individual, o si el NIF no coincide con el titular, el expediente vuelve al inicio. Particulares y autónomos se atascan ahí, no en la firma. Un asesor mira primero el sistema del plan, después el calendario que le corresponde y solo entonces pide el traspaso desde la entidad de destino.
Índice
- Cómo distinguir un plan individual de un plan de empleo
- Plazos del traspaso según el tipo de plan
- Pasos para tramitar el traspaso desde el destino
- Antigüedad fiscal y tributación de cada operación
- Errores que reinician el plazo y cómo corregirlos
- Revisa esta checklist antes de pedir el traspaso
<a id="como-distinguir-un-plan-individual-de-un-plan-de-empleo"></a>
Cómo distinguir un plan individual de un plan de empleo
Marta dejó su empresa hace dos años y conserva un plan de empleo. El dinero sigue siendo suyo: lo acumulado en un plan de la empresa no pasa a la compañía cuando el trabajador se marcha. Aun así, no puede llevarse esos derechos a cualquier producto mientras la norma y el reglamento no se lo permitan.
El Reglamento de planes y fondos de pensiones separa los dos sistemas porque la elegibilidad no es la misma. En un plan individual, el partícipe puede movilizar total o parcialmente sus derechos consolidados hacia otro plan de pensiones, un plan de previsión asegurado o un plan de previsión social empresarial. En un plan de empleo, esos derechos no son libremente transferibles durante la relación laboral. La norma contempla, entre otros supuestos, la extinción de esa relación cuando las especificaciones del plan no lo impiden, o la terminación del propio plan.
Si Marta sigue de alta en la empresa, el traspaso libre no está habilitado. Si ya causó baja y el reglamento no lo veta, puede pedir la movilización. Si el plan sigue vivo para el resto de la plantilla y las especificaciones bloquean la salida, haber cambiado de trabajo no basta.
<a id="el-orden-que-evita-un-plazo-falso"></a>
El orden que evita un plazo falso
No cuentes días antes de saber qué plan tienes. El certificado de saldo, o el justificante de la aportación, dice el sistema.
- Identifica el sistema. Comprueba si el documento habla de plan individual o de plan de empleo.
- Comprueba el vínculo laboral. Si sigues en la empresa, el plan de empleo no se mueve por simple voluntad.
- Lee las especificaciones. La baja solo abre la puerta cuando el reglamento no la cierra.
- Calcula el plazo al final. Con el sistema claro, eliges el calendario y pides el traspaso.
Tratar el plan de un empleado con el circuito rápido de un plan individual es el fallo que más solicitudes devuelve por falta de habilitación.
Para un autónomo, el caso habitual es un plan individual. Aun así, confirma el sistema en el certificado de saldo antes de prometerte una fecha. Si el tuyo viene de la empresa, revisa antes cómo funciona un plan de pensiones de empleo.
<a id="plazos-del-traspaso-segun-el-tipo-de-plan"></a>
Plazos del traspaso según el tipo de plan
Con el sistema ya identificado, la duración deja de ser una suposición. Estos son los máximos según el caso.
| Caso | Plazo de destino | Plazo de origen |
|---|---|---|
| Plan individual entre entidades distintas | 2 días hábiles para solicitar | 5 días hábiles desde la solicitud completa |
| Misma gestora y depositaria | Sin plazo separado de solicitud entre entidades | 3 días hábiles desde la solicitud |
| Plan de empleo tras extinguir la relación laboral | 2 días hábiles | Hasta 20 días hábiles desde la comunicación |
La primera fila es el cambio de entidad en un plan individual. La segunda es un movimiento interno, cuando quien recibe y quien entrega son la misma gestora y la misma depositaria. La tercera solo encaja si la relación laboral ya se extinguió y el reglamento permite salir.
El Real Decreto que desarrolla la movilización sitúa el inicio ante la gestora o aseguradora de destino, no ante la de origen. Desde que tiene toda la documentación, dispone de un máximo de dos días hábiles para comprobar los requisitos y solicitar la movilización. La gestora de origen ordena la transferencia bancaria en un máximo de cinco días hábiles desde la solicitud completa, y la depositaria la ejecuta. Si origen y destino coinciden, gestora y depositaria ejecutan la transferencia en un máximo de tres días hábiles desde la solicitud del partícipe.
<a id="cuando-el-origen-puede-alargar-el-calendario"></a>
Cuando el origen puede alargar el calendario
El Real Decreto 668/2023 mantiene los dos días hábiles de la entidad de destino para revisar la documentación, pero da a la gestora de origen hasta veinte días hábiles desde la comunicación para ordenar la transferencia. Si hay que transmitir activos, el tope puede llegar a tres meses desde el acuerdo de movilización, o a seis meses si se hace por completo en efectivo.
El reloj no corre desde el primer correo. Corre desde la solicitud completa. Un dato mal puesto no acorta el máximo: impide que empiece.
Con un plan individual y el expediente limpio, la resolución cabe en menos de una semana hábil. Con un plan de empleo, pregunta la fecha de la comunicación en origen y reserva ese tramo largo.
Otros supuestos de empleo, distintos de la extinción laboral, no están en la tabla. Confírmalos con la entidad de origen antes de contar días. El tipo de plan, no tu voluntad, fija la duración real.
<a id="pasos-para-tramitar-el-traspaso-desde-el-destino"></a>
Pasos para tramitar el traspaso desde el destino
Una mudanza se contrata en el piso nuevo, no en el viejo. Con un plan de pensiones ocurre lo mismo: la solicitud se presenta en la entidad que va a recibir el dinero, y la antigua solo se mueve cuando el destino se lo pide por escrito. Quien arranca el expediente en la ventanilla equivocada suele acabar con dos versiones del mismo trámite y ninguna que avance.
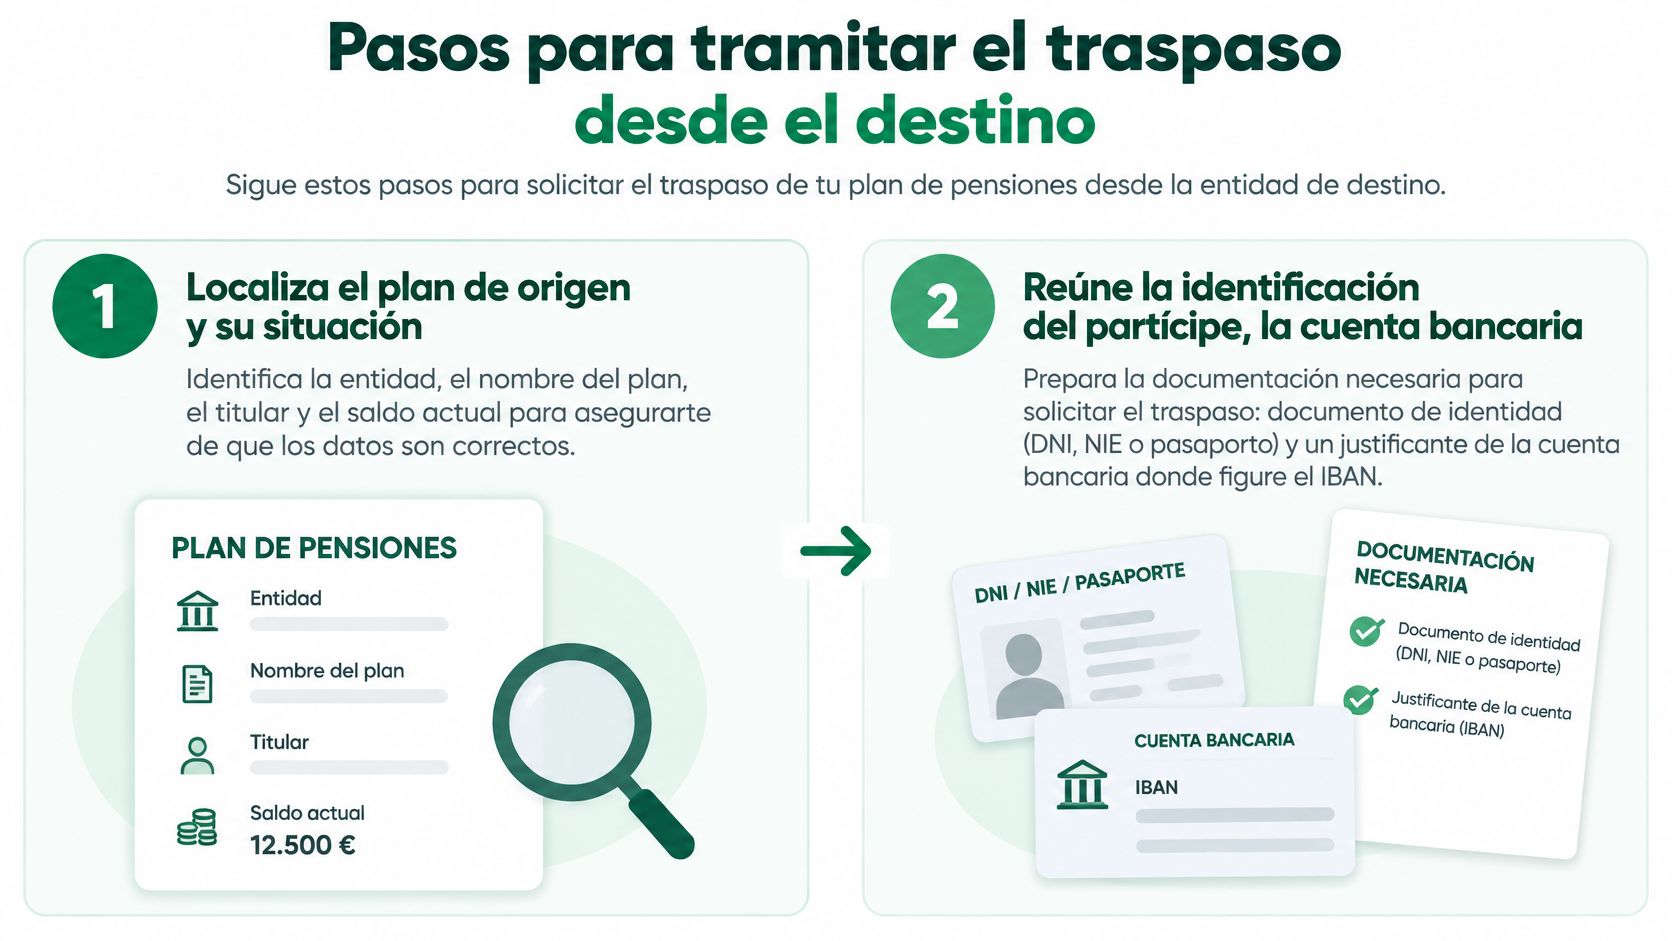
- Localiza el plan de origen. Anota entidad, nombre exacto del plan, titular y saldo. Si el nombre comercial no coincide con el que figura en el certificado, la gestora de origen no reconoce el producto y devuelve el expediente.
- Reúne la identificación. Documento del partícipe, NIF, cuenta bancaria cuando proceda e importe, total o parcial. Un dígito cambiado en el NIF es el bloqueo más frecuente, y también el más rápido de corregir si lo detectas antes de enviar.
- Comprueba que el destino admite la movilización. No todo producto de ahorro puede recibir derechos de un plan de pensiones. Pregunta antes de firmar, sobre todo si vienes de un plan de empleo o de un plan de previsión.
- Presenta la solicitud en la entidad de destino. No la abras en la de origen «para ir adelantando». El circuito legal empieza en quien recibe, y un escrito paralelo en origen solo genera dos versiones del mismo expediente.
- Deja que destino revise y pida la movilización. El real decreto de 2023 que regula la movilización entre planes da a la entidad de destino un máximo de dos días hábiles desde que tiene la documentación completa para comprobar los requisitos y solicitar el traspaso. La gestora de origen dispone de cinco días hábiles para ordenar la transferencia y remitir la información financiera y fiscal. La depositaria ejecuta después.
- Espera la orden desde origen. En ese envío viajan el importe y los datos fiscales ligados a los derechos. No es un ingreso en tu cuenta corriente, aunque el apunte se parezca.
- Confirma la ejecución de la depositaria. El abono tiene que aparecer dentro del plan de destino, nunca como reembolso a tu nombre. Si el saldo tarda, pide el justificante de la orden y no un rescate nuevo.
- Revisa saldo e información fiscal. Compara el importe recibido con lo pedido y guarda el detalle fiscal que acompaña al movimiento. Ese papel es el que necesitarás si más adelante hay un cobro.
<a id="que-no-cambia-al-mover-el-plan"></a>
Qué no cambia al mover el plan
El saldo conserva su naturaleza previsional durante todo el recorrido. Cambian la gestora y, a veces, el producto, pero el dinero nunca llega a tu cuenta corriente ni se convierte en renta disponible. Por eso el movimiento no se trata como un cobro que hoy entra en la declaración.
<a id="donde-se-rompe-el-computo"></a>
Dónde se rompe el cómputo
El control real está en la integridad de los datos, y aquí el tipo de plan pesa más de lo que parece. En un plan individual el expediente se cierra con el certificado y los datos del partícipe. En uno de empleo se añade la información del promotor y la fecha en que origen recibió la comunicación, una capa extra que suele alargar la comprobación en destino.
Un nombre de plan distinto del certificado, una titularidad que no cuadra o un NIF incompleto obligan a rehacer la solicitud. Hasta que destino tiene el paquete entero, sus dos días no empiezan, y los cinco de origen tampoco. El reloj no se pausa: se reinicia.
Si el traspaso se tramita a través de una plataforma, pide sello de tiempo en cada documento, un cruce automático entre titular y plan y un aviso cuando el expediente supere esos dos tramos. Sin ese rastro, discutir un retraso es discutir de memoria.
<a id="antiguedad-fiscal-y-tributacion-de-cada-operacion"></a>
Antigüedad fiscal y tributación de cada operación
Mover el plan y cobrarlo no son la misma operación, aunque el saldo sea idéntico. En el traspaso, la antigüedad fiscal se conserva porque el dinero no sale del sistema de previsión. En el rescate, el plan se cobra y esa historia se cierra.
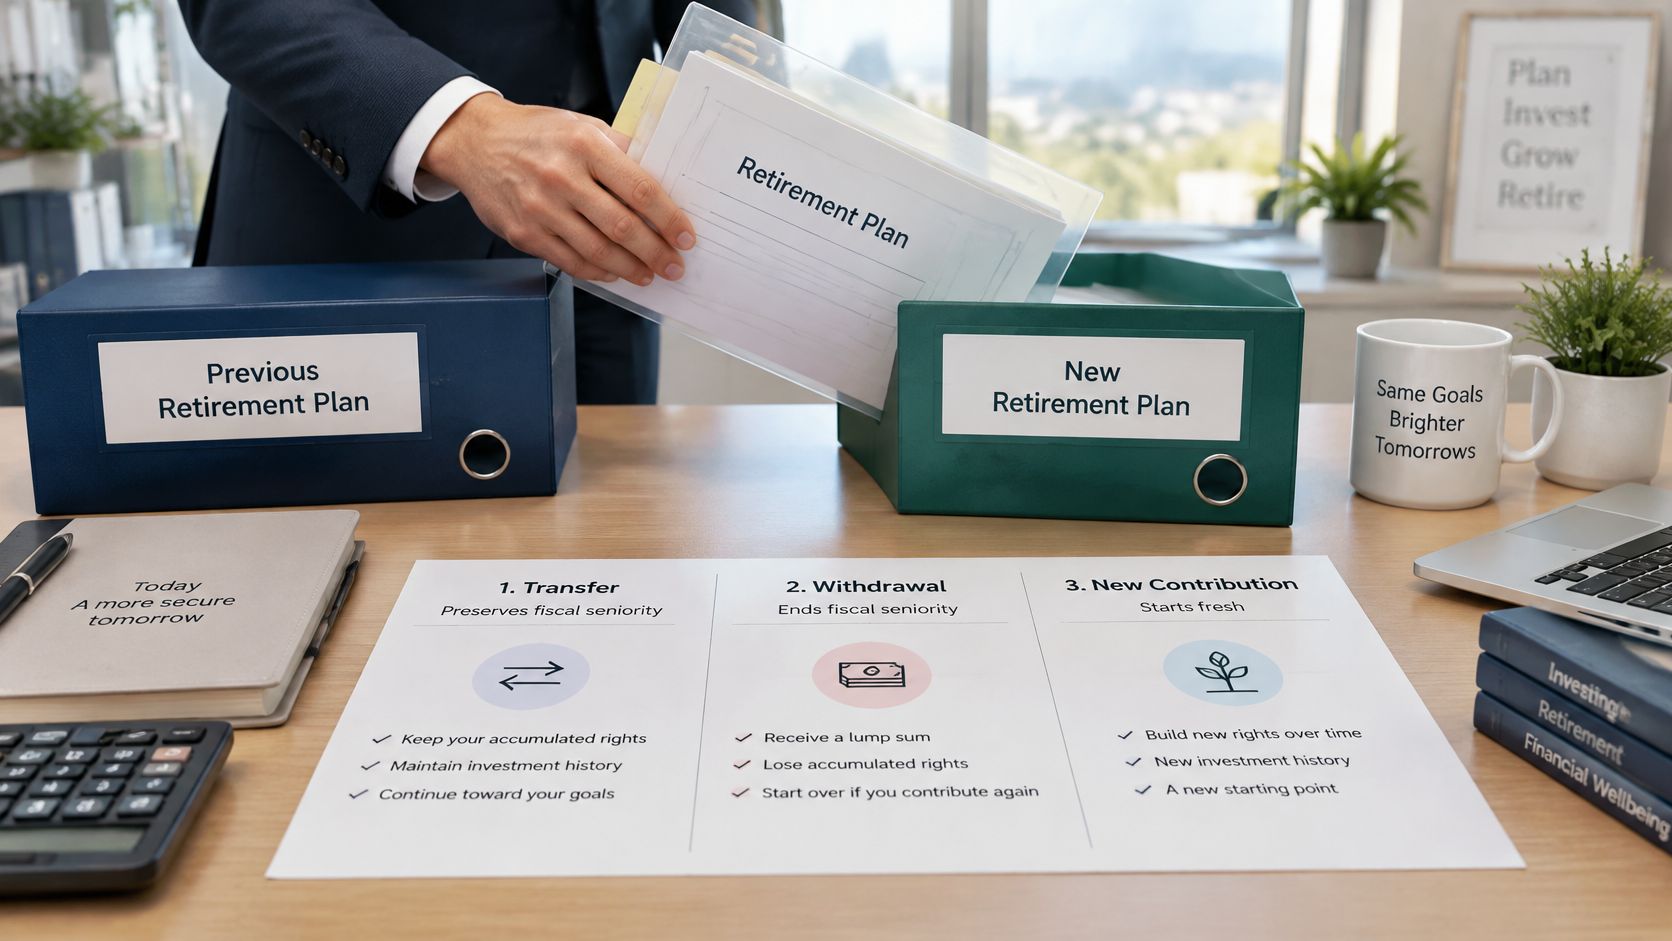
Piensa en Andrés, con un plan abierto en 2016. Si lo traslada en 2026 a otra entidad, esos años no se borran. Si lo rescata entero, deja de haber plan que conservar. Si abre un producto nuevo y aporta desde cero, la antigüedad de esa aportación nace con el plan nuevo.
| Operación | Tributación en IRPF | Antigüedad fiscal |
|---|---|---|
| Traspaso a otro plan de pensiones | No tributa | Se conserva |
| Rescate total del plan | Se integra en la base general del IRPF | Se extingue al cobrar |
| Nueva aportación a un plan | Reduce la base imponible hasta el límite legal | Empieza con el plan nuevo |
<a id="por-que-el-traspaso-no-es-un-rescate"></a>
Por qué el traspaso no es un rescate
En el traspaso no hay disposición del dinero. Cambian la gestora y, a veces, el producto, pero los derechos siguen siendo de previsión. Por eso la operación no entra en la base del IRPF como un cobro. El rescate total sí se integra en la base general del IRPF y extingue el plan al cobrarlo. Una aportación nueva es otro acto: puede reducir la base imponible hasta el límite legal de ese ejercicio, y su antigüedad empieza con ese plan.
Pide al plan de origen el certificado de saldo y la información fiscal antes de solicitar nada. Así compruebas que no hay retenciones pendientes ni un titular distinto del que vas a firmar.
Si quieres el encaje de cada operación en la renta, la guía de fiscalidad de los planes de pensiones separa traspaso, cobro y aportación sin mezclarlos.
El vídeo siguiente recorre, en la práctica, la diferencia entre dejar el ahorro dentro del sistema y sacarlo.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/gsicvmWpHM8" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="lo-que-si-pagas-mientras-el-plan-sigue-vivo"></a>
Lo que sí pagas mientras el plan sigue vivo
Las comisiones de gestión y de depositaría se cobran por el plan mientras está vigente. El propio traspaso no es la factura que más pesa. Comparar esas comisiones entre origen y destino, antes de mover el saldo, cambia más el resultado que el coste del trámite. Hazlo con el certificado delante, no con el folleto del año en que contrataste el plan.
<a id="errores-que-reinician-el-plazo-y-como-corregirlos"></a>
Errores que reinician el plazo y cómo corregirlos
El atasco más común no es una gestora que «no quiere soltar» el plan. Es un dato que no coincide con el titular, y por eso la solicitud vuelve a empezar.
| Síntoma | Causa probable | Solución |
|---|---|---|
| La entidad de destino devuelve la solicitud | Nombre del plan o NIF no coincide con el titular | Corregir el dato con el certificado oficial y reenviar la solicitud |
| La gestora de origen tarda más de lo previsto | Plan de empleo tramitado como si fuera individual | Aplicar el plazo de veinte días hábiles y preguntar por la comunicación en origen |
| Se transfiere un importe distinto al pedido | Traspaso parcial sin importe exacto | Indicar el importe en euros o en porcentaje antes de presentar la solicitud |
| El expediente queda parado sin avanzar | Documentación incompleta | Reunir certificado de saldo, identificación y cuenta antes de presentar |
<a id="que-se-cierra-en-un-dia-y-que-no"></a>
Qué se cierra en un día y qué no
La devolución por nombre o NIF se corrige el mismo día si tienes el certificado oficial. Copias el dato tal cual, no el que recuerdas del banco, y reenvías. No llames para «que lo miren»: sin el documento correcto, el sello de la solicitud completa no existe.
Un importe distinto casi siempre viene de un traspaso parcial ambiguo. «La mitad» o «lo que sobre» no es una orden. Escribe euros o un porcentaje antes de presentar. Esa corrección también cabe en un día, pero solo si aún no se ha ordenado la transferencia. Si el dinero ya salió, tendrás que tramitar un segundo movimiento por la diferencia, no un arreglo informal.
<a id="cuando-el-silencio-ya-no-es-espera"></a>
Cuándo el silencio ya no es espera
Un plan de empleo tramitado como individual parece un retraso y es un plazo mal elegido. Pregunta por escrito la fecha en que origen recibió la comunicación. Desde esa fecha se cuenta el tramo largo, no desde tu primera llamada.
La documentación incompleta es el caso que más se alarga, porque cada papel que falta reinicia el cómputo operativo. Reúne certificado de saldo, identificación y cuenta, y preséntalos juntos.
Si origen tiene la solicitud completa, el plan es individual y no hay orden de transferencia ni explicación, reclama por escrito a la gestora de origen. Pide fecha de recepción, estado e identificación del expediente. Guarda ese escrito. Una llamada sin rastro no sirve para discutir el plazo.
No reenvíes la solicitud «por si acaso» mientras la primera sigue viva. Dos expedientes del mismo plan se bloquean entre sí.
<a id="revisa-esta-checklist-antes-de-pedir-el-traspaso"></a>
Revisa esta checklist antes de pedir el traspaso
Firmar pronto no adelanta el traspaso. Adelanta quien llega con el sistema, el titular y el importe ya cerrados. Esta lista es el filtro previo, no un resumen para después.
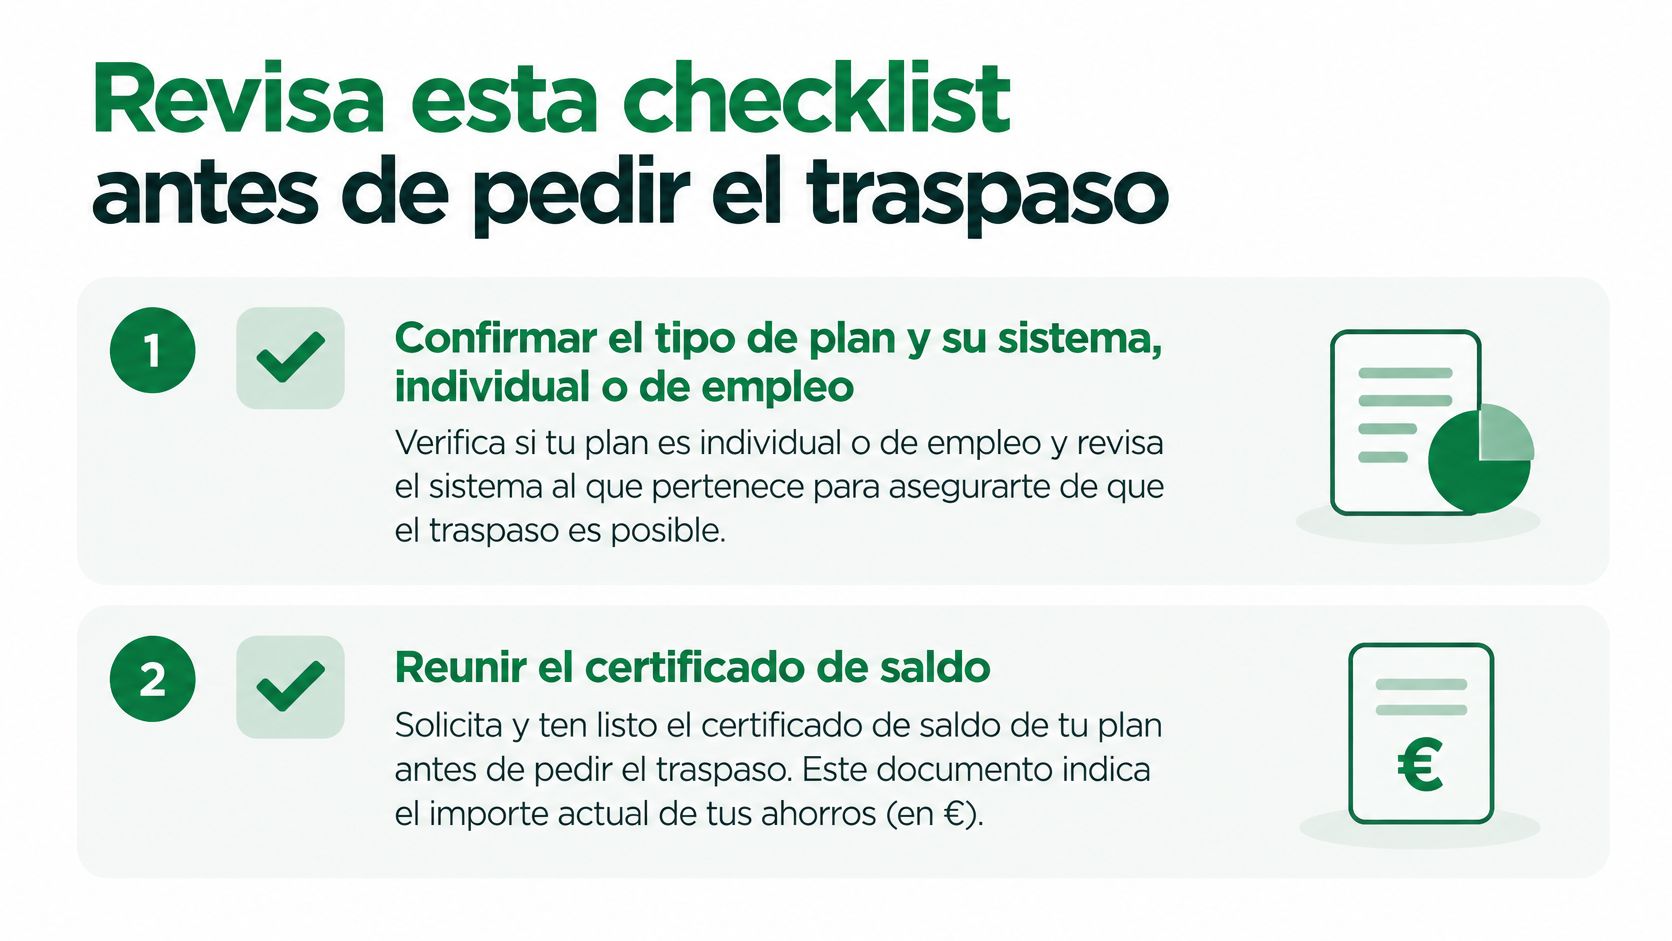
- Confirma el tipo de plan. Individual o de empleo, según el certificado, no según el recuerdo del contrato.
- Reúne el certificado de saldo y los datos del titular. Nombre del plan, entidad y saldo en el mismo documento.
- Cruza el NIF. Tiene que coincidir en el certificado, la solicitud y la cuenta.
- Fija el alcance. Total o parcial, con importe exacto en euros o en porcentaje.
- Compara las comisiones de gestión y de depositaría del plan de origen y del de destino. Se cobran mientras el plan esté vigente y pesan más que el coste del traspaso. Para ese contraste, usa una comparación de planes de pensiones con las fichas delante.
- Confirma que la antigüedad fiscal se conserva en el traspaso y que no estás firmando un rescate.
- Guarda el sello de cada documento enviado. Fecha y hora. Sin eso no podrás discutir cuándo empezó el plazo.
<a id="si-el-plan-es-de-empleo"></a>
Si el plan es de empleo
No presentes la solicitud hasta que la entidad de origen te diga qué supuestos permiten la movilización. La baja laboral es el caso más claro, y solo si las especificaciones no lo impiden. Otros supuestos hay que confirmarlos por escrito. Llegar con un circuito de plan individual solo alarga el rechazo.
En Arca Digital el traspaso no tiene coste para ti: el coste del traspaso es de 0€, la antigüedad fiscal se conserva y el proceso es digital. La comparación parte de más de 500 planes, así que puedes mirar comisiones y encaje antes de mover el saldo.
Completa la checklist y solicita el traspaso desde la entidad de destino. Si falta un solo dato del certificado, corrígelo antes de enviar. Un expediente limpio es el único modo de que el plazo que te corresponde empiece de verdad.
En Arca Digital localizas el plan que ya tienes, lo comparas con alternativas del mercado y gestionas el traspaso sin coste y sin perder la antigüedad fiscal. Si quieres hacerlo con el tipo de plan y los datos claros desde el primer paso, entra en Arca Digital y revisa tu situación antes de pedir el cambio.