Traspaso plan de pensiones ING: guía práctica 2026
Traspaso plan de pensiones ING. Aprende cómo tramitar el traspaso de tu plan de pensiones ING paso a paso: requisitos, plazos, fiscalidad y alternativas
Tienes un plan de pensiones en ING desde hace años, apenas recuerdas cuándo lo contrataste y solo lo revisas cuando llega un extracto. El saldo está ahí, pero no sabes si las comisiones siguen siendo razonables, si la inversión encaja con tu horizonte o si la información fiscal se conservaría al cambiar de entidad. En ese escenario, un traspaso del plan de pensiones de ING puede ser una decisión sensata, pero solo si se ejecuta como movilización y se verifica después con el mismo cuidado con el que se eligió el destino.
Índice
- Por qué traspasar tu plan de pensiones desde ING
- Requisitos y documentación necesaria para el traspaso
- Cómo solicitar el traspaso paso a paso
- Plazos reales del traspaso desde ING
- Cómo evaluar si realmente conviene traspasar el plan de ING
- Fiscalidad del traspaso y qué comprobar después
<a id="por-que-traspasar-tu-plan-de-pensiones-desde-ing"></a>
Por qué traspasar tu plan de pensiones desde ING
Si mantienes un plan de ING por costumbre, revisa si todavía responde a tu edad, tus objetivos y el nivel de riesgo que puedes asumir. En ese caso, un traspaso del plan de pensiones de ING puede mejorar la estructura de tu ahorro, pero solo después de comparar comisiones, política de inversión y calidad de la información que ofrece la entidad de destino.
La movilización de los derechos consolidados hacia otro plan no equivale a un rescate. Bien tramitada, no produce por sí misma tributación en el IRPF. El marco aplicable figura en el Reglamento de planes y fondos de pensiones, modificado posteriormente por distintas normas.
Regla práctica: si quieres cambiar de producto sin disponer del ahorro, solicita un traspaso a la entidad de destino. No pidas un reembolso ni transfieras el dinero a tu cuenta.
Mover el plan tiene sentido si ING aplica comisiones poco competitivas, si la inversión ya no encaja con tu horizonte o si recibes información insuficiente para controlar la evolución del producto. También sirve para reunir planes acumulados en distintos empleos y ordenar la previsión para la jubilación. Si el plan actual ofrece costes adecuados y una estrategia coherente con tu situación, mantenerlo puede ser la decisión correcta.
La entidad de destino coordina la operación con ING y con la depositaria. Tu trabajo no acaba cuando aparece el saldo en el nuevo plan. Pide y conserva la confirmación de los derechos consolidados movilizados, las aportaciones históricas y la antigüedad fiscal. Comprueba que tu nombre, NIF y demás datos del partícipe coinciden, porque un error administrativo puede complicar una prestación futura.
Ese seguimiento distingue un traspaso bien ejecutado de un simple cambio de pantalla. Para comparar condiciones y posibles incentivos, consulta esta guía sobre la oferta de traspaso de planes de pensiones.
<a id="requisitos-y-documentacion-necesaria-para-el-traspaso"></a>
Requisitos y documentación necesaria para el traspaso
La mayoría de las incidencias no empieza con una mala decisión de inversión. Empieza con un dato incompleto. Antes de contactar con la nueva entidad, reúne la documentación que permite identificar sin ambigüedad al titular, el plan y el fondo de origen.
<a id="la-documentacion-que-debes-preparar"></a>
La documentación que debes preparar
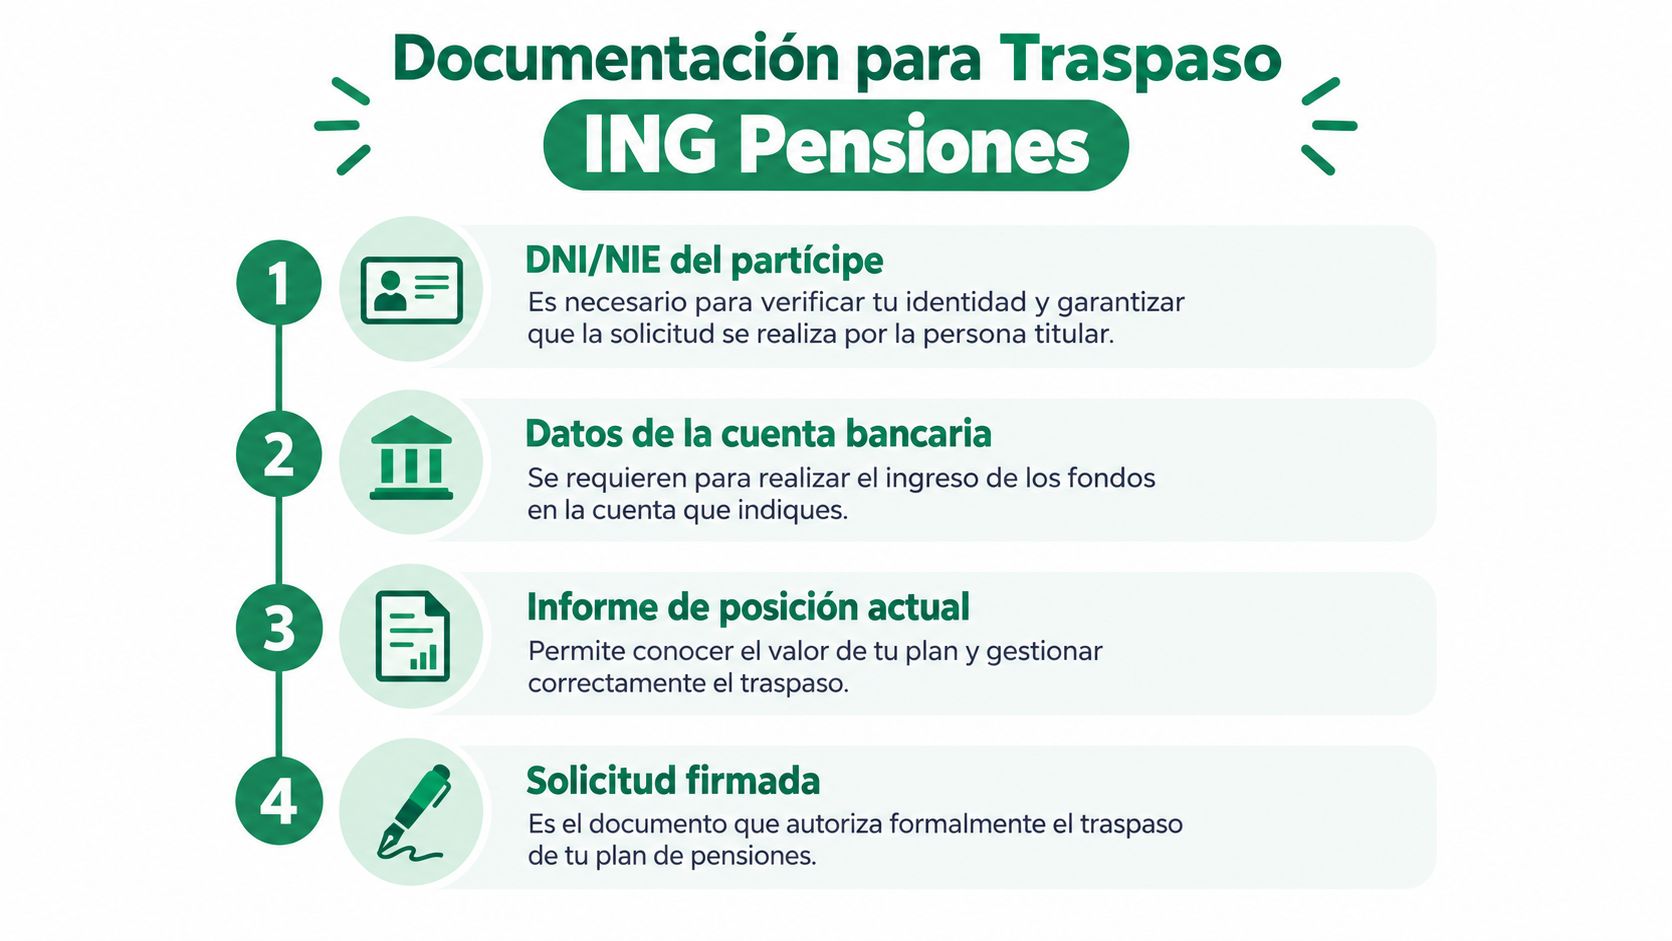
Necesitarás, como mínimo:
- Identificación del titular: DNI o NIE, nombre completo y NIF deben coincidir con los datos registrados en el plan.
- Datos del plan: nombre exacto del plan, fondo de pensiones, entidad gestora y, cuando figure, código identificativo o número de contrato.
- Importe que se moviliza: en un traspaso total será el conjunto de los derechos consolidados; en uno parcial debes indicar la cantidad o proporción solicitada, si el producto y la normativa lo permiten.
- Orden de traspaso firmada: la solicitud debe dejar constancia de que autorizas a la entidad de destino a coordinar la operación.
- Información bancaria y de contacto: puede solicitarse para verificar la titularidad y completar el alta administrativa, aunque el dinero no se abona como un rescate en una cuenta corriente.
El procedimiento de ING para planes de pensiones indica que el traspaso debe iniciarse ante la entidad gestora de destino, no mediante una solicitud de rescate en ING. La documentación de origen permite a destino identificar el producto y pedir la movilización correcta.
<a id="total-o-parcial-una-eleccion-con-consecuencias-operativas"></a>
Total o parcial, una elección con consecuencias operativas
Un traspaso total mueve todos los derechos consolidados del plan identificado. Es la opción más sencilla cuando quieres cerrar tu relación con el producto de origen, aunque conviene confirmar que no existen aportaciones pendientes o varios subplanes vinculados.
Un traspaso parcial conserva una parte del ahorro en ING y moviliza otra. Puede servir para probar una estrategia distinta o separar exposiciones de riesgo, pero exige más precisión documental. Comprueba qué importe se moviliza, qué valoración se aplica y qué información fiscal queda asociada a cada parte.
La entidad de destino puede pedir un certificado de titularidad, un informe de posición o documentación que confirme la antigüedad fiscal. No lo interpretes como una barrera innecesaria. Es una forma de evitar que el dinero se transfiera a un plan equivocado o que los datos del partícipe lleguen incompletos. Para localizar varios productos antes de empezar, consulta esta guía sobre cómo saber qué planes de pensiones tienes.
<a id="como-solicitar-el-traspaso-paso-a-paso"></a>
Cómo solicitar el traspaso paso a paso
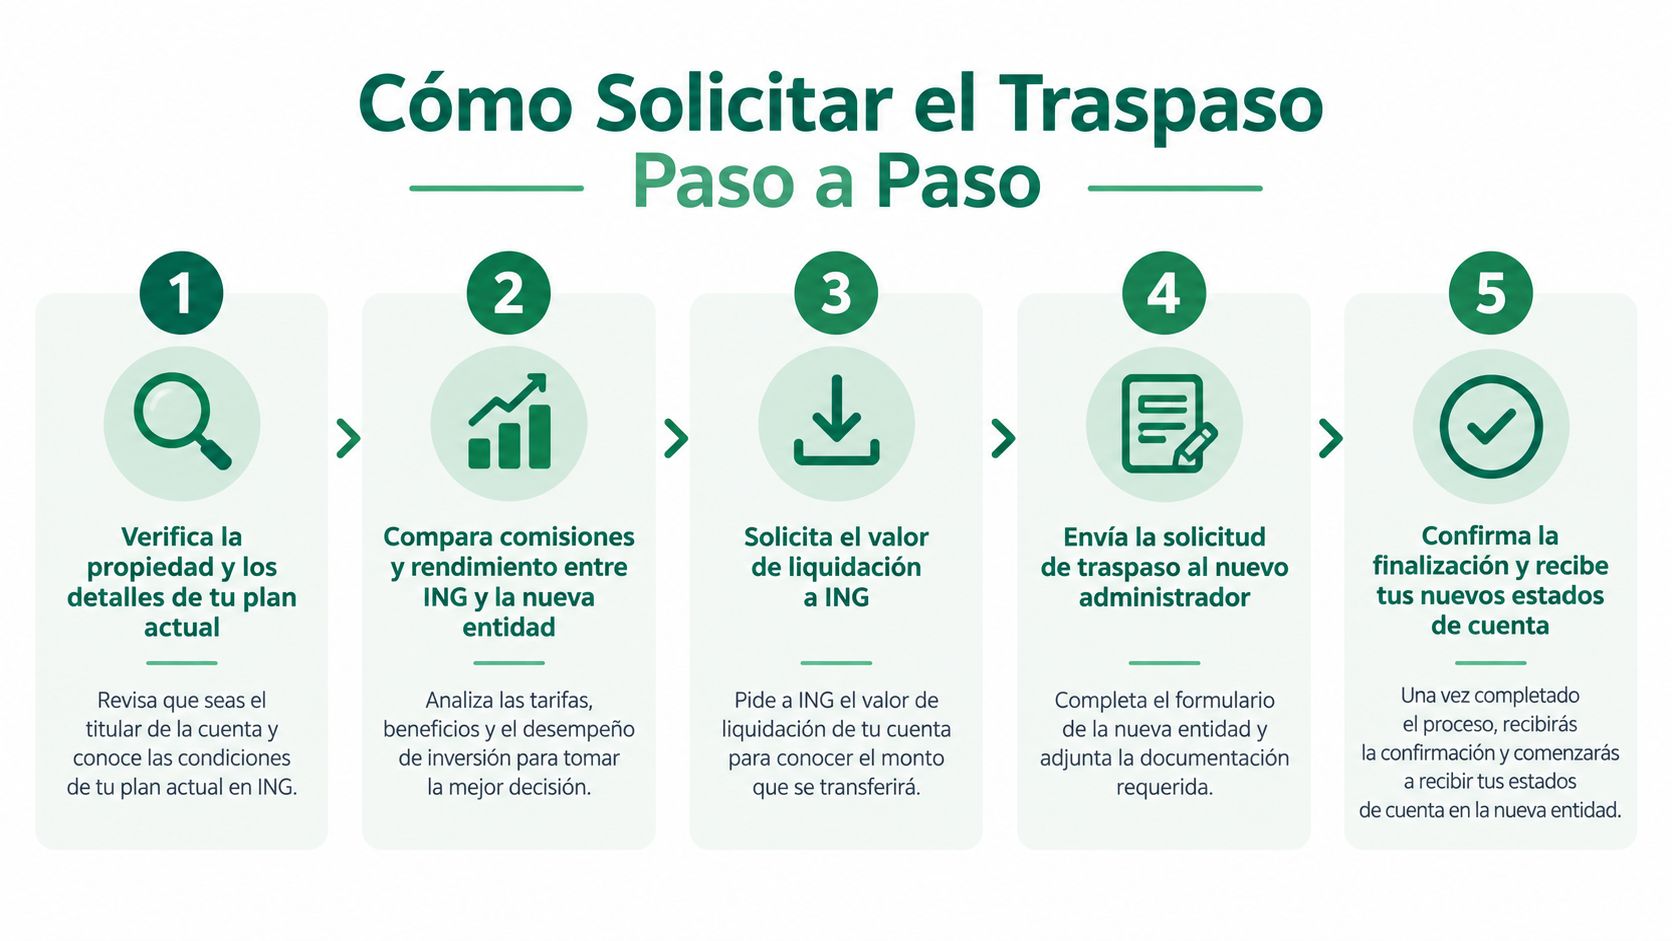
El trámite correcto tiene una dirección clara: la entidad de destino coordina la solicitud con ING. El cliente entrega la información y firma la orden, pero no debería rescatar el plan ni intentar retirar el capital para ingresarlo después en otro producto.
<a id="verifica-primero-que-tienes"></a>
Verifica primero qué tienes
Descarga el último informe de posición y comprueba la titularidad, el nombre del plan, la gestora, el fondo y el valor de los derechos consolidados. Si el plan procede de una empresa anterior, confirma además si se trata de un plan individual o de empleo, porque el circuito y los plazos pueden ser distintos.
Después compara el plan actual con alternativas de riesgo equivalente. Revisa comisión total, política de inversión, volatilidad, caídas máximas, liquidez y calidad de la información. No compares un plan conservador de ING con uno de renta variable solo porque el segundo haya obtenido una rentabilidad histórica superior.
<a id="presenta-la-orden-en-destino"></a>
Presenta la orden en destino
Una vez elegido el producto, solicita el traspaso a la nueva gestora o distribuidor. Entrega la identificación de ING, indica si la movilización es total o parcial y firma la orden. La entidad de destino debe revisar la documentación antes de comunicar la operación al origen.
La guía sobre traspaso de un plan de pensiones resume esta lógica operativa: el destino reúne la información, verifica los requisitos y coordina la transferencia con la entidad de origen. Si utilizas un canal digital como Arca Digital, la plataforma puede centralizar la documentación y el seguimiento entre ING y la nueva gestora.
<a id="controla-los-hitos-no-solo-el-resultado"></a>
Controla los hitos, no solo el resultado
No esperes pasivamente a que aparezca el saldo. Pide confirmación de que la entidad de destino ha comunicado la solicitud a ING y conserva la fecha en que el expediente se consideró completo. Esa fecha es importante porque los plazos regulatorios empiezan a contar cuando la documentación necesaria está disponible.
Cuando el capital llegue, reconcilia tres elementos: importe solicitado, importe recibido y fecha de valoración. Después revisa que el plan de destino muestre los derechos consolidados y la información histórica que deberá utilizarse en una futura prestación.
En la práctica, el cuello de botella suele estar en el nombre incompleto del plan, un número de contrato incorrecto, una firma pendiente o una discrepancia entre el titular registrado y el documento aportado. Si la entidad te habla de un retraso, pregunta qué documento falta y cuándo se consideró completa la solicitud. Esa pregunta es más útil que limitarse a pedir una fecha final.
<a id="plazos-reales-del-traspaso-desde-ing"></a>
Plazos reales del traspaso desde ING
Si el formulario está firmado hoy, no des por hecho que el dinero aparecerá mañana. ING comunica un plazo comercial de hasta 12 días hábiles para determinados traspasos, según su explicación sobre el cambio de planes de pensiones. Ese dato orienta, pero no sustituye los plazos regulatorios. El tiempo real depende del tipo de plan, de que el expediente esté completo y de la coordinación entre la entidad de destino y la gestora de origen.
La entidad de destino debe comprobar la documentación y comunicar la solicitud a la gestora de origen en un máximo de 2 días hábiles desde que dispone de la información necesaria. Una vez recibida la solicitud completa, la gestora de origen puede contar, con carácter general, con hasta 20 días hábiles para ordenar la transferencia y enviar la información relevante.
Para determinados supuestos regulados, especialmente en planes individuales con la documentación completa, el plazo se reduce a 5 días hábiles. La gestora también debe ordenar la transferencia en un máximo de 3 días hábiles desde la presentación de la solicitud por el partícipe. Consulta el Reglamento de planes y fondos de pensiones en el BOE para el marco jurídico completo.
| Escenario | Hito | Plazo |
|---|---|---|
| Solicitud completa en destino | Comprobación y comunicación a la gestora de origen | Hasta 2 días hábiles |
| Supuestos regulados de planes individuales | Orden y remisión de información | Hasta 5 días hábiles |
| Determinados supuestos desde la solicitud del partícipe | Emisión de la orden de transferencia | Hasta 3 días hábiles |
| Régimen general aplicable | Orden, transferencia e información relevante | Hasta 20 días hábiles |
| Traspaso interno entre planes de ING | Finalización comercial indicada por ING | 3 días hábiles |
| Plazo comercial comunicado por ING | Tramitación anunciada en determinados casos | Hasta 12 días hábiles |
La tabla indica límites o referencias de tramitación, no una fecha garantizada de abono. Un nombre incorrecto del plan, una firma pendiente, una identificación que no coincide o un documento ausente impiden considerar completa la solicitud. El cómputo empieza cuando la incidencia queda corregida.
Pide por escrito tres datos si el expediente se atasca: la fecha de recepción de la documentación completa, el hito pendiente y la entidad responsable. Guarda también la respuesta. Ese registro permite reclamar sobre un plazo concreto, no sobre una expectativa.
Después del abono, comprueba que el plan de destino refleja correctamente el importe, los derechos consolidados, la antigüedad fiscal y tus datos como partícipe. El saldo transferido confirma que el dinero llegó. La información histórica confirma que podrá identificarse correctamente cuando solicites una prestación. Ese seguimiento ofrece una garantía más útil que limitarse a esperar el ingreso.
Los planes de empleo siguen reglas específicas. Si la salida de una empresa implica cambiar de fondo o incorporarse a otro plan de promoción conjunta, el traslado se realiza, por regla general, en 1 mes desde la acreditación de la formalización del nuevo instrumento. La comisión de control puede ampliar el plazo hasta 3 meses si el saldo afectado supera el 10% de la cuenta de posición del plan. Por eso, un plan individual de ING y otro procedente de un empleo anterior requieren controles y plazos distintos.
<a id="como-evaluar-si-realmente-conviene-traspasar-el-plan-de-ing"></a>
Cómo evaluar si realmente conviene traspasar el plan de ING
Mover el plan solo porque otra entidad anuncia una comisión menor es una mala decisión. El análisis debe responder a una pregunta más exigente: ¿recibirás una mejora neta, ajustada al riesgo y útil para tu horizonte hasta la jubilación?
<a id="la-comparacion-que-si-sirve"></a>
La comparación que sí sirve
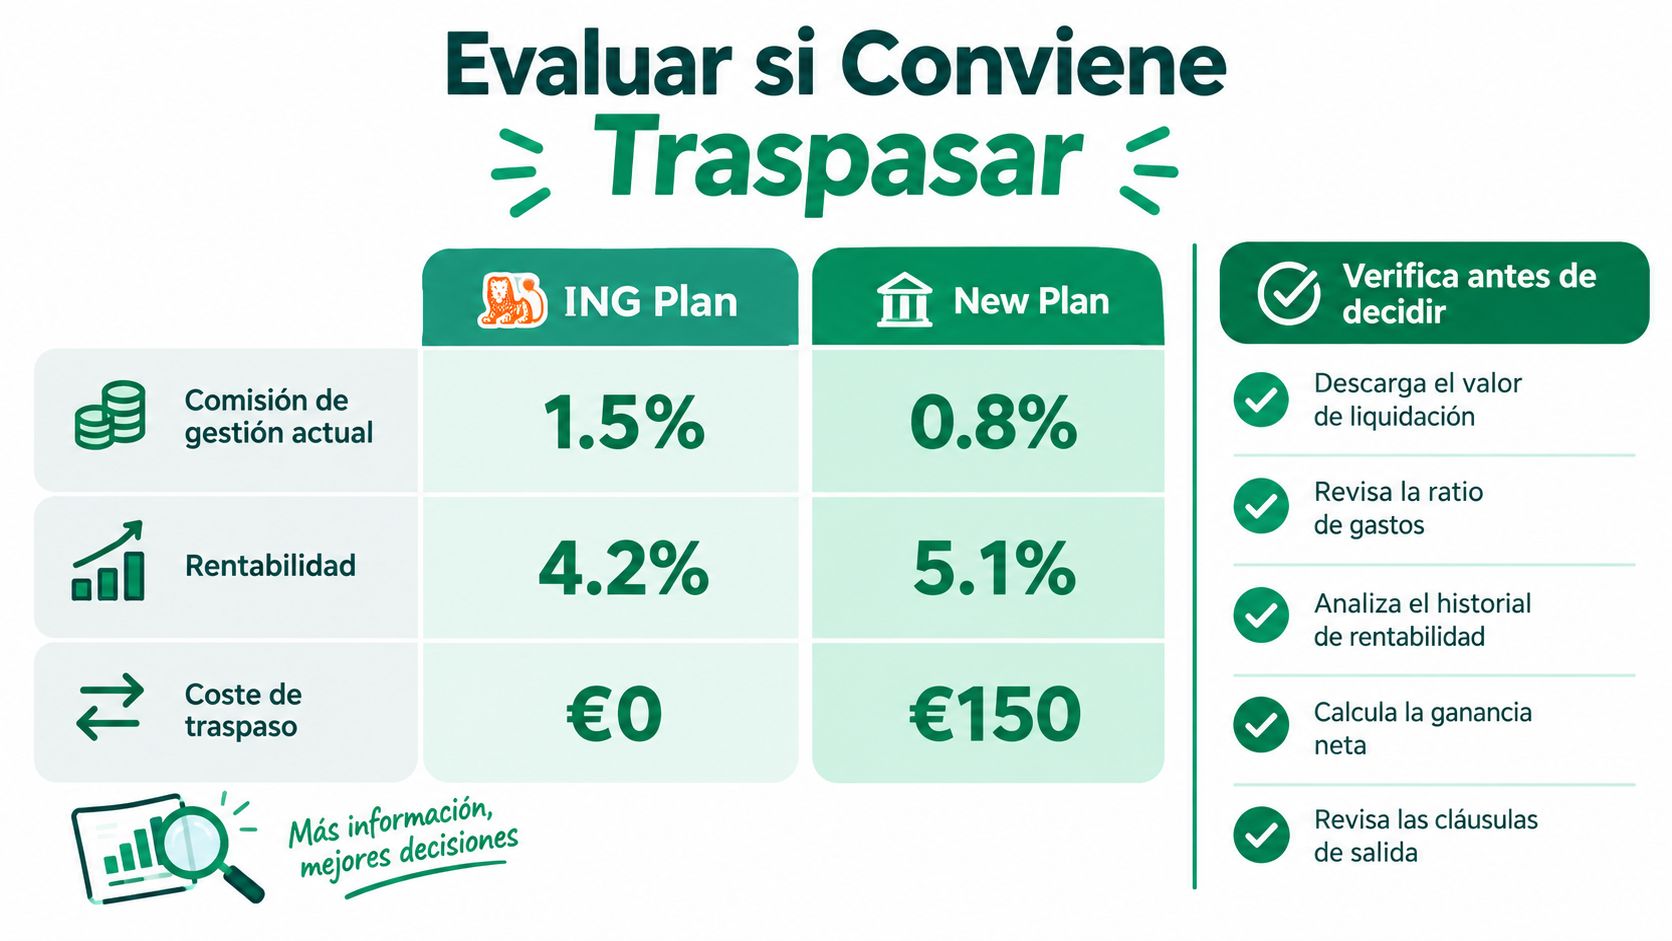
Empieza descargando el valor liquidativo y la posición actual. Después calcula la rentabilidad anualizada de al menos 3 y 5 años cuando exista historial suficiente, resta comisiones explícitas y costes recurrentes y compara el resultado con planes de riesgo equivalente.
Revisa también la volatilidad y las caídas máximas. Un producto con mayor rentabilidad puede haber asumido una exposición que no estás dispuesto a soportar cuando el mercado baje. La comparación debe incluir la composición de activos, la diversificación, las garantías, las restricciones de liquidez y la forma en que la gestora informa al partícipe.
<a id="cinco-comprobaciones-antes-de-firmar"></a>
Cinco comprobaciones antes de firmar
- Coste total: suma gestión, depositaría y gastos recurrentes. La comisión anunciada no siempre refleja todo lo que soporta el plan.
- Rentabilidad neta: compara periodos homogéneos y no el último resultado publicado.
- Riesgo real: identifica renta fija, renta variable, activos mixtos, concentración y caídas históricas.
- Horizonte temporal: simula el efecto de los costes hasta la jubilación, sin asumir que una rentabilidad pasada se repetirá.
- Condiciones operativas: revisa aportaciones, información periódica, cambios de perfil y procedimiento de futuras prestaciones.
El error más habitual es confundir un traspaso interno con uno entre entidades. ING señala que los movimientos entre planes de la misma entidad pueden completarse en 3 días hábiles, mientras que los procedentes de otra entidad dependen de la recepción completa de documentación y de la coordinación entre origen y destino. No uses el plazo interno como referencia para un cambio hacia otra gestora.
Para ordenar una investigación financiera más amplia, puede ser útil find Llmo Finanzas information y contrastar la información con la documentación contractual del plan. Mi recomendación sigue siendo la misma: no muevas el ahorro hasta poder explicar en una frase qué mejora concreta obtienes.
<a id="fiscalidad-del-traspaso-y-que-comprobar-despues"></a>
Fiscalidad del traspaso y qué comprobar después
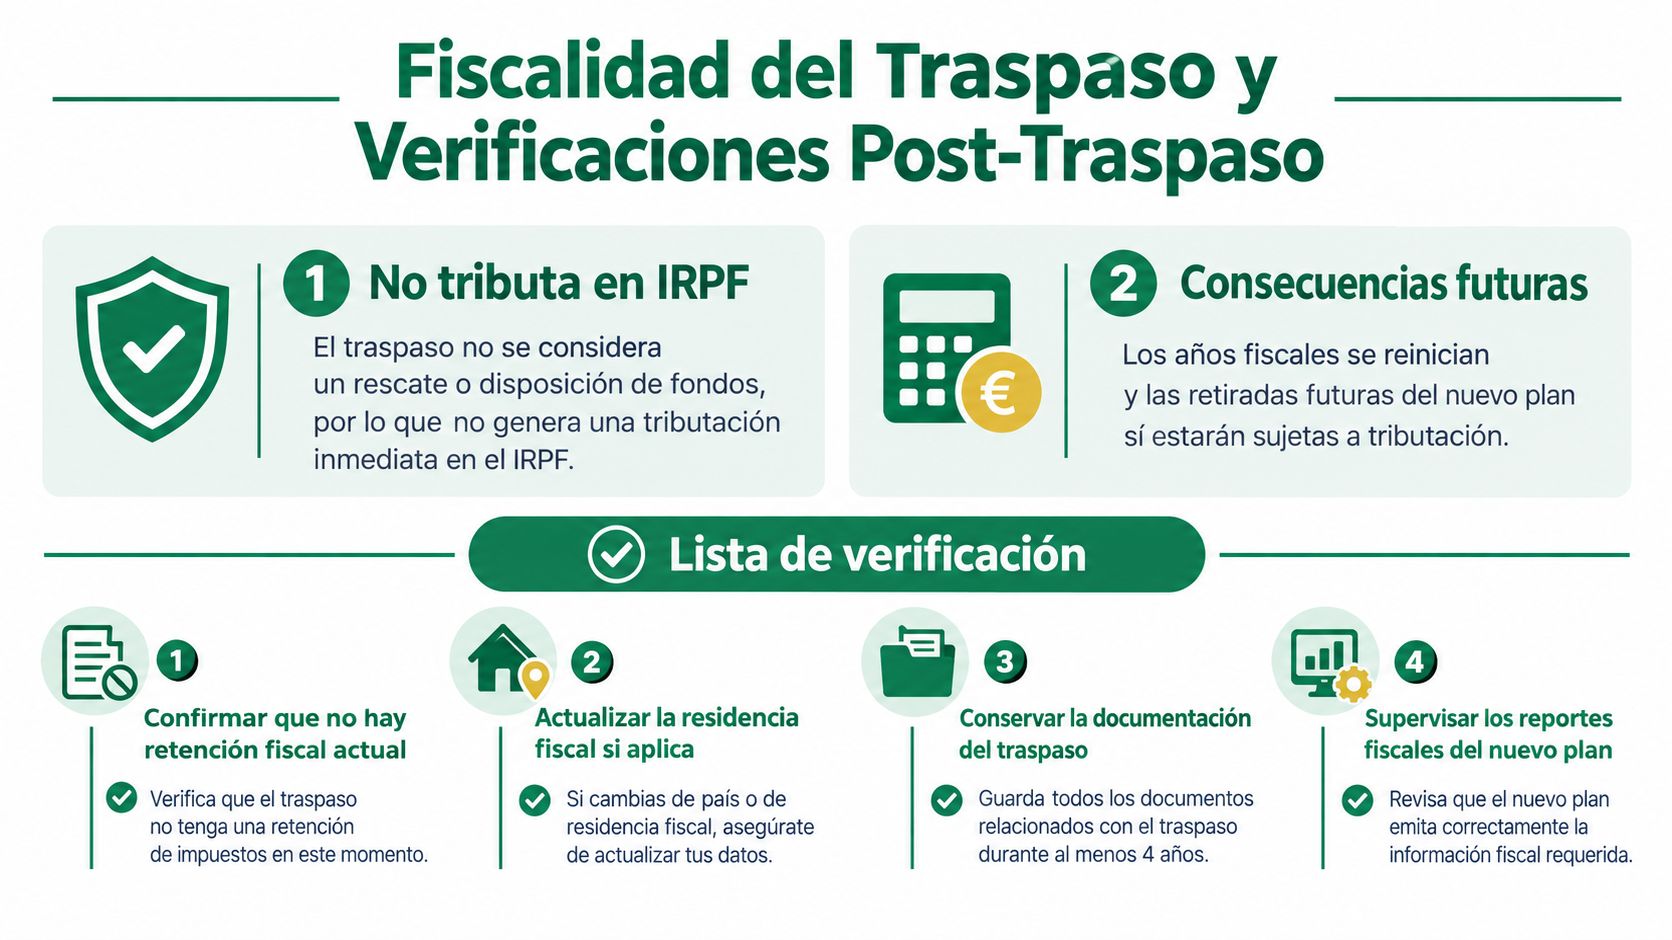
El traspaso no tributa en el momento de la movilización porque no es un rescate. Pero afirmar que es “sin coste fiscal” sin explicar lo que ocurre después deja al ahorrador con una visión incompleta. La operación difiere la tributación, no elimina el IRPF que normalmente se aplicará cuando rescates el plan, como recoge la documentación de información fundamental del plan de ING.
La gestora de origen debe remitir a la entidad de destino la información relevante del partícipe. Eso incluye los datos necesarios para identificar los derechos movilizados y preparar una futura prestación. El cliente, sin embargo, no debería dar por hecho que la transmisión administrativa equivale a una verificación completa.
<a id="la-revision-que-debes-hacer-al-recibir-el-nuevo-certificado"></a>
La revisión que debes hacer al recibir el nuevo certificado
Comprueba estos puntos antes de archivar la operación:
- Derechos consolidados: el saldo recibido debe coincidir con la valoración aplicable al traspaso, teniendo en cuenta la fecha de valoración y la evolución del mercado.
- Aportaciones históricas: revisa que el destino haya registrado la información transmitida por ING y que no existan periodos o importes omitidos.
- Contingencia de jubilación: confirma que la información asociada al plan permite identificar correctamente la contingencia que dará lugar a la prestación.
- Aportaciones anteriores a 2007: si las tienes, conserva la documentación que pueda resultar necesaria para acreditar su origen y analizar una posible reducción aplicable en un futuro rescate.
- Antigüedad fiscal: solicita confirmación documental de que la movilización se ha registrado como traspaso y no como reembolso.
- Justificantes: guarda solicitud, certificados, comunicaciones, informes de posición y comprobantes del importe transferido durante todo el horizonte del plan.
La pregunta importante no es solo cuánto ha llegado hoy. Es cómo demostrarás dentro de varios años el origen y la antigüedad de tus derechos cuando rescates el plan.
Si el importe recibido no coincide, no aceptes una explicación genérica. Pide la fecha de valoración, el desglose del cálculo y la información que origen ha transmitido a destino. Si falta una aportación histórica o una referencia fiscal, reclama la corrección mientras los documentos siguen siendo fáciles de localizar.
Un buen traspaso termina cuando puedes demostrar tres cosas: que el ahorro se movilizó sin rescate, que el saldo recibido es correcto y que la información fiscal y financiera quedó archivada. Esa comprobación es la garantía práctica que muchas guías omiten.
Arca Digital permite localizar el plan, comparar sus comisiones y rentabilidad con alternativas del mercado y gestionar digitalmente el traspaso desde ING, con seguimiento de la documentación y conservación de la antigüedad fiscal. Visita Arca Digital para revisar tu situación y decidir con datos si mantener o mover el plan.