Traspasar plan de pensiones una vez jubilado: guía 2026
Descubre cómo traspasar plan de pensiones una vez jubilado sin perder derechos ni ventajas fiscales. Guía práctica con pasos, plazos y recomendaciones para
Sí, puedes traspasar un plan de pensiones una vez jubilado, siempre que sea un plan individual, no lo hayas cobrado por completo y sigas teniendo derechos consolidados; la entidad de destino debe cursar la petición en un máximo de 2 días hábiles y la transferencia puede ejecutarse en hasta 5 días hábiles. Si ya has rescatado una parte, el saldo restante todavía puede movilizarse, pero el primer cobro cambia las reglas de tus futuras aportaciones y hace que cada decisión importe más.
Te jubilas, revisas documentos antiguos y aparece un plan contratado hace años en tu banco o procedente de una empresa en la que ya no trabajas. Has cobrado una parte para afrontar gastos iniciales, pero el resto sigue invertido en una entidad cuyas comisiones, estrategia o atención ya no te convencen. La duda es lógica: ¿has perdido la posibilidad de cambiarlo?
La respuesta depende de tres datos: qué tipo de plan tienes, si has iniciado el rescate y cuánto saldo queda. No confundas jubilarte con cobrar todo el plan. Son decisiones distintas, con consecuencias operativas y fiscales diferentes.
Índice
- Entender si puedes traspasar tu plan de pensiones tras la jubilación
- Marco normativo y plazos legales del traspaso para jubilados
- Pasos para iniciar el traspaso de tu plan de pensiones
- Plan individual versus plan de empleo qué puedes traspasar
- Traspasar un plan de pensiones con rescate parcial
- Documentación fricciones reales y cómo agilizar el proceso
- Toma la decisión correcta antes de iniciar el traspaso
<a id="entender-si-puedes-traspasar-tu-plan-de-pensiones-tras-la-jubilacion"></a>
Entender si puedes traspasar tu plan de pensiones tras la jubilación
Te jubilas, necesitas liquidez y rescatas una parte de tu plan. Meses después, el saldo restante sigue invertido en una entidad con comisiones, estrategia o atención que ya no te convencen. En ese momento todavía puedes valorar un traspaso, pero debes separar dos operaciones: el cobro ya realizado y la movilización del dinero que permanece en el plan.
Una persona jubilada puede mantener un plan de pensiones individual sin haber iniciado el rescate y solicitar su traslado a otra entidad. También puede hacerlo después de un cobro parcial, siempre que conserve derechos consolidados. El traspaso mueve ese remanente al nuevo plan. No lo convierte en efectivo ni equivale a pedir otro rescate.
La situación se aclara con tres comprobaciones:
- Plan individual sin cobros: el ahorro continúa invertido y puedes comparar entidades, comisiones y política de inversión antes de pedir el traslado.
- Rescate parcial ya iniciado: el saldo pendiente puede movilizarse, pero debes informar a la nueva entidad del cobro anterior y revisar cómo encaja la operación con tus próximas disposiciones. No tramites el remanente como si el plan siguiera intacto.
- Plan agotado: si ya no queda saldo, no existen derechos consolidados que transferir.
La entidad de destino debe iniciar el procedimiento. Solicita a la entidad de origen la movilización y coordina la documentación. En planes individuales, debe cursar la petición en un máximo de 2 días hábiles, mientras que la transferencia puede ejecutarse en hasta 5 días hábiles, según la información operativa publicada por BBVA sobre el traspaso de planes de pensiones.
Regla práctica: pide el cambio a la entidad nueva. No solicites primero el dinero al banco antiguo, porque esa gestión puede tratarse como un rescate y no como una movilización.
Antes de firmar, confirma que el producto es individual. Si procede de una empresa, las condiciones de un plan de empleo pueden impedir el traslado o limitarlo a determinados supuestos. La entidad de destino debe revisar ese punto antes de aceptar la solicitud.
Para saber cuándo se puede rescatar un plan de pensiones, revisa las reglas de disposición y tributación. Para decidir si puedes traspasarlo, comprueba el tipo de plan, el saldo pendiente y si ya has cobrado por jubilación.
<a id="marco-normativo-y-plazos-legales-del-traspaso-para-jubilados"></a>
Marco normativo y plazos legales del traspaso para jubilados
El marco de referencia está en el Real Decreto 304/2004, que regula la movilización de la cuenta de posición en los planes de pensiones. No establece que el traspaso deba producirse de forma instantánea. Fija límites máximos distintos según cómo se realice la operación.
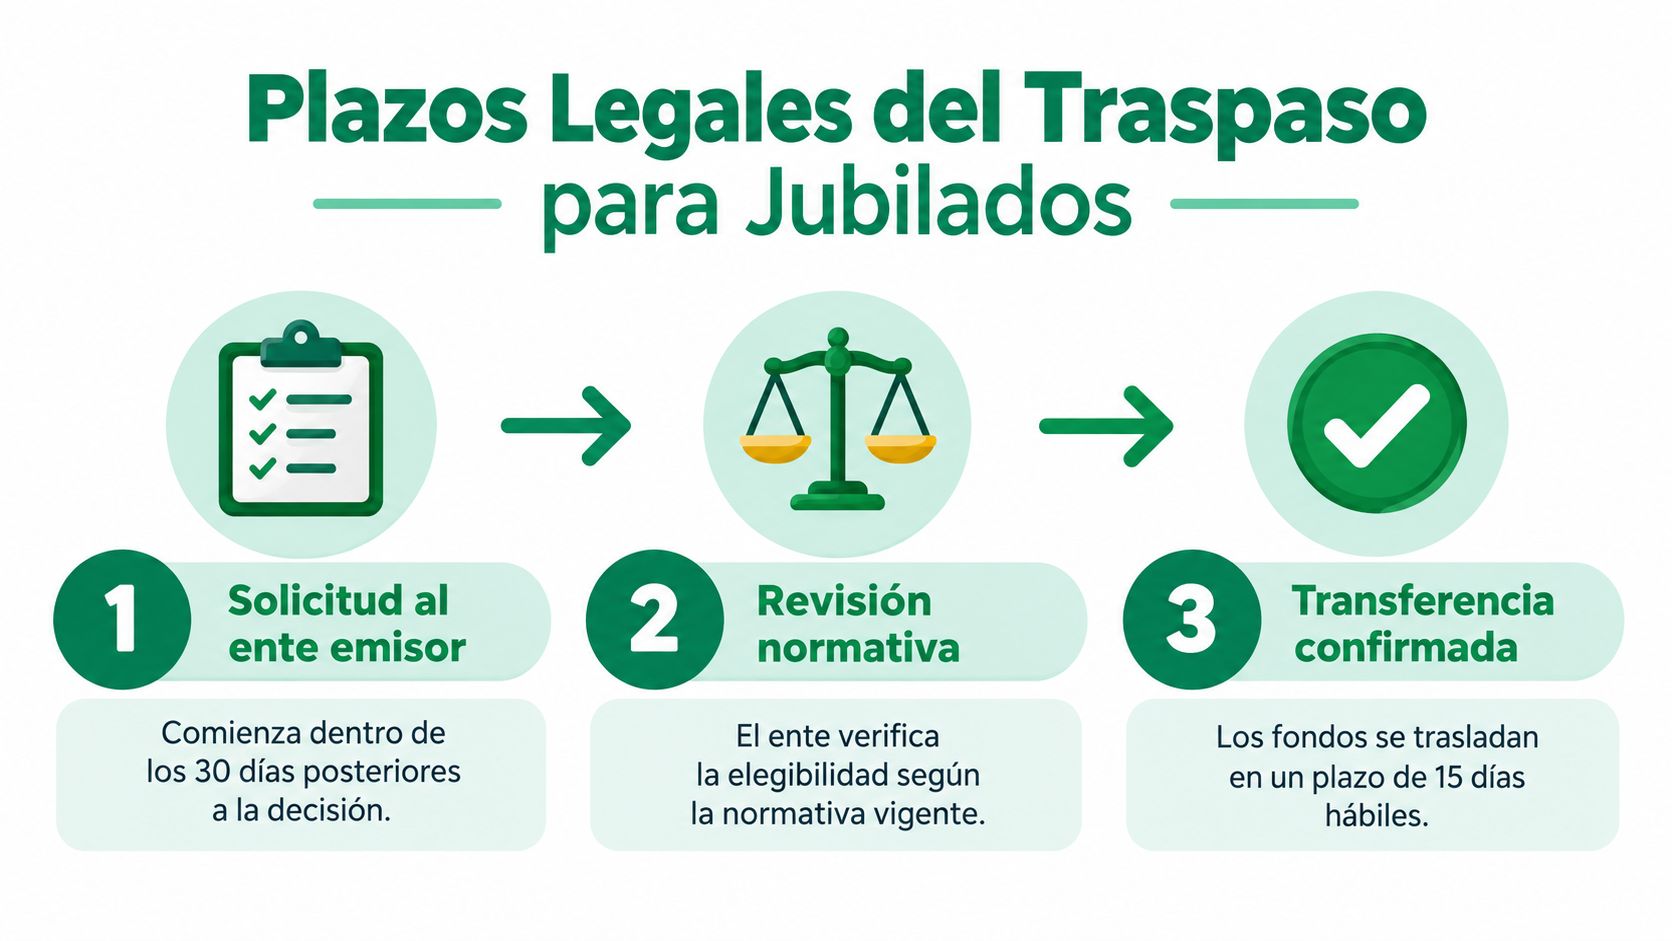
La norma contempla dos escenarios:
- Transmisión de activos: la movilización no puede superar tres meses desde el acuerdo de traspaso.
- Traspaso totalmente en efectivo: la movilización no puede superar seis meses desde ese acuerdo.
Puedes consultar el texto normativo en el Registro Oficial del Real Decreto 304/2004. Estos plazos son especialmente relevantes cuando el plan tiene activos cuya transmisión requiere coordinación entre gestora, depositaría y entidades de destino. El plazo operativo habitual comunicado para planes individuales puede ser más corto en un caso sencillo, pero el marco legal contempla situaciones con una ejecución más compleja.
La jubilación no elimina esta diferencia. Lo que cambia es el contexto del titular. Un trabajador activo suele estar acumulando ahorro y puede cambiar de plan por razones de costes, riesgo o gestión. Un jubilado puede estar simultáneamente decidiendo cómo cobrarlo, cuánto dejar invertido y qué parte reservar para sus herederos. El traspaso debe encajar con esas decisiones, no sustituirlas.
<a id="movilizar-no-significa-rescatar"></a>
Movilizar no significa rescatar
Movilizar consiste en trasladar los derechos consolidados de un plan a otro. El dinero sigue dentro del sistema de previsión y no se entrega al titular como renta o capital. Rescatar, en cambio, significa disponer de la prestación y someterla al tratamiento fiscal correspondiente.
Jubilarte no hace que el ahorro quede automáticamente liberado. Tampoco convierte un traspaso en un rescate. Esta separación es la razón por la que puedes cambiar de entidad sin pedir que el capital pase por tu cuenta corriente, siempre que el producto y la situación permitan la movilización.
El momento del primer cobro merece una revisión específica. Antes de ordenar una transferencia, pide a ambas entidades una confirmación escrita del saldo que se moverá, del tipo de operación y de la información fiscal que acompañará al plan. Un plazo legal protege tu operación, pero no sustituye la comprobación de que la orden se ha dado correctamente.
<a id="pasos-para-iniciar-el-traspaso-de-tu-plan-de-pensiones"></a>
Pasos para iniciar el traspaso de tu plan de pensiones
Si ya has cobrado una parte de tu plan y quieres trasladar el saldo restante, empieza por la entidad de destino. Pídele que tramite una movilización de derechos consolidados y especifica desde el principio que será parcial. Hablar primero con la entidad antigua para “sacar el dinero” puede acabar, por error, en una solicitud de rescate.
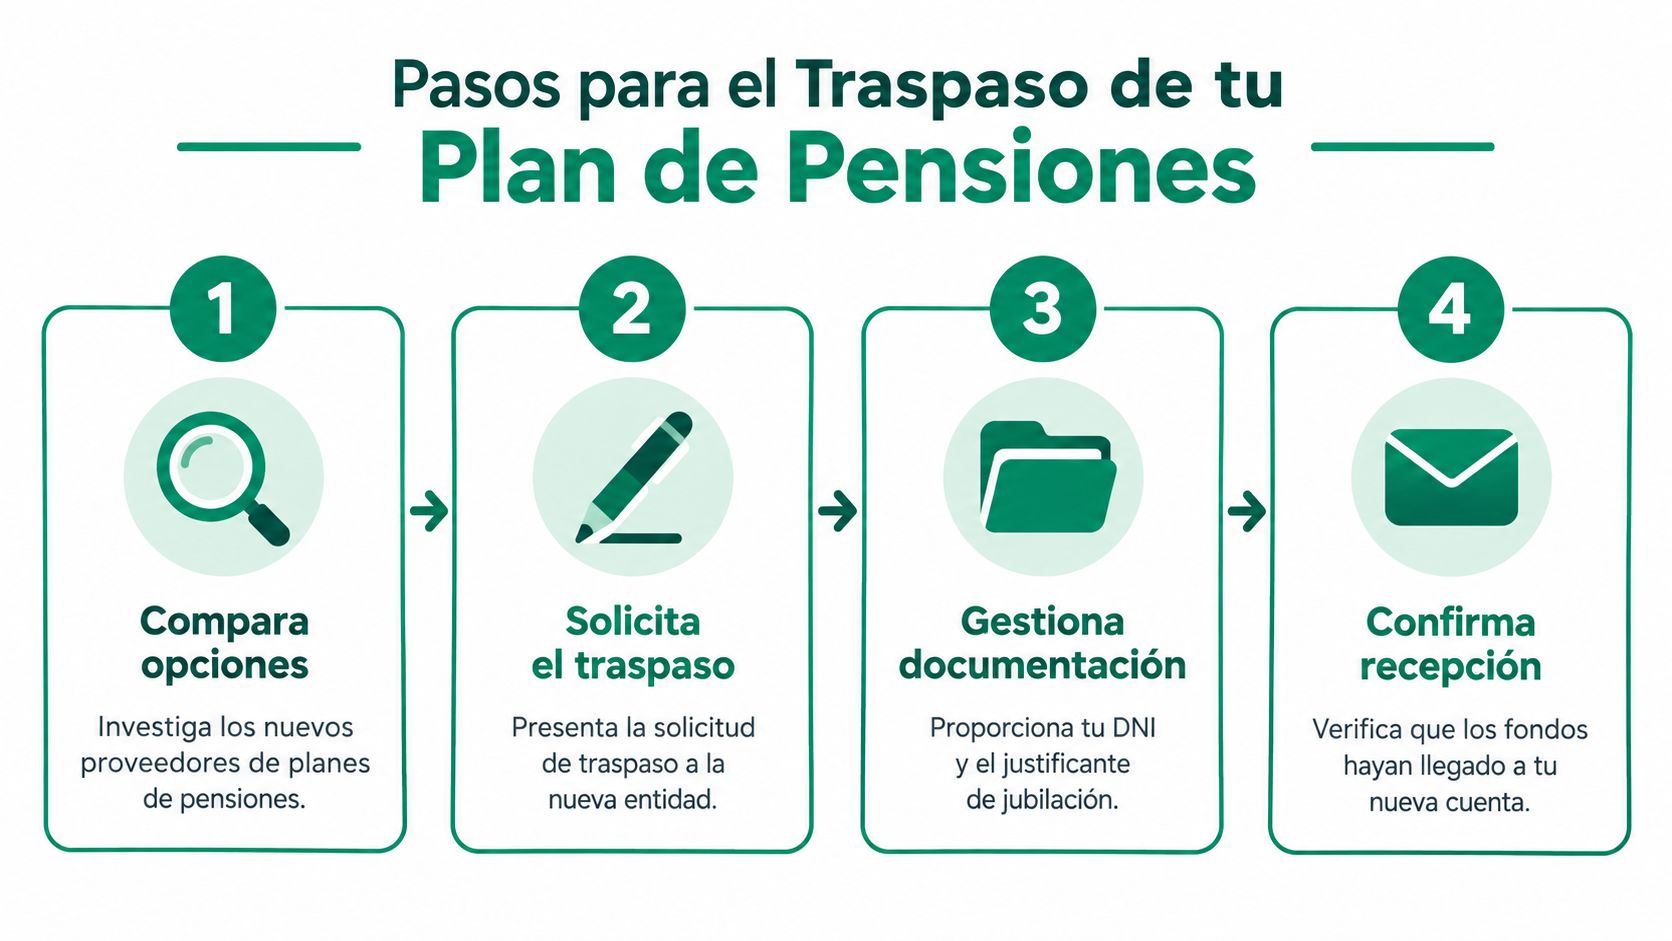
Sigue este orden:
-
Identifica el plan exacto. Reúne el nombre del plan, la entidad gestora, la depositaria y el número de cuenta de posición. Si ya has iniciado el cobro, separa con claridad el importe rescatado del saldo que permanece invertido. En un plan procedente de un antiguo empleo, solicita también sus especificaciones.
-
Define qué parte vas a trasladar. La solicitud debe indicar si el traspaso es total o parcial y, en este último caso, el importe o los derechos consolidados afectados. No firmes hasta comprobar que la orden deja fuera cualquier saldo que necesites mantener para próximos cobros.
-
Compara el plan de destino. La bonificación no basta. Revisa la política de inversión, el nivel de riesgo, las comisiones, las opciones de rescate y la información que recibirás. El nuevo plan debe encajar con el saldo que conservarás y con tu calendario de cobros.
-
Firma con la entidad de destino. Esta enviará la petición a la entidad de origen. En planes individuales, debe cursarla dentro de 2 días hábiles desde que dispone de la información necesaria, según el procedimiento operativo descrito por BBVA. La ejecución puede tardar hasta 5 días hábiles, conforme a esa referencia. Guarda la solicitud y la fecha de presentación.
La documentación suele incluir tu identificación, los datos de ambos planes y la modalidad del traspaso. La entidad puede pedir justificantes adicionales si ya has comenzado a cobrar.
Cuando aparezca el saldo en el nuevo plan, compara el importe recibido con la valoración aplicable en origen. Una diferencia puede deberse a la fluctuación del plan, pero exige una explicación si no coincide con el importe solicitado.
Por último, confirma que la antigüedad de las aportaciones y el historial fiscal se han conservado. Reclama por escrito antes de ordenar otro rescate si detectas errores.
<a id="plan-individual-versus-plan-de-empleo-que-puedes-traspasar"></a>
Plan individual versus plan de empleo qué puedes traspasar
El tipo de plan pesa más que el hecho de estar jubilado. Un plan individual está diseñado para que el titular pueda valorar su movilización dentro de las reglas del sistema individual. Un plan de empleo está vinculado a unas especificaciones colectivas y tiene restricciones más severas.
| Aspecto | Plan individual | Plan de empleo |
|---|---|---|
| Quién lo contrata | El ahorrador lo mantiene con una entidad de previsión. | La empresa promueve el plan para sus trabajadores. |
| Movilización | Puede seguir siendo posible después de la jubilación si queda saldo y se cumplen las condiciones. | Solo procede en supuestos tasados y puede estar limitada por las especificaciones del plan. |
| Qué revisar | Saldo, rescate iniciado, destino y antigüedad fiscal. | Reglamento, relación laboral extinguida y condiciones específicas del plan. |
| Traspaso parcial o total | La documentación de la solicitud debe indicar la modalidad elegida. | La entidad debe confirmar que la operación está permitida para ese supuesto. |
Los planes de empleo solo pueden traspasarse en situaciones concretas, como la extinción de la relación laboral, cuando las especificaciones no lo impiden. La normativa publicada en el BOE sobre planes y fondos de pensiones es la referencia para comprobar esas limitaciones.
No confundas un plan contratado en una sucursal con un plan individual si empezó en una empresa. El canal de contratación no basta para identificarlo. Pide el certificado o las especificaciones del producto y busca expresamente la categoría del plan.
Si es un plan de empleo, consulta el funcionamiento de los planes de pensiones de empleo antes de firmar nada. La entidad de destino debe documentar el origen, el destino y la cuantía del traspaso, ya sea total o parcial. Si no puede explicar por qué tu caso encaja en un supuesto permitido, no presentes una orden incompleta.
<a id="traspasar-un-plan-de-pensiones-con-rescate-parcial"></a>
Traspasar un plan de pensiones con rescate parcial
Este es el caso que más errores provoca. Has cobrado una parte del plan para cubrir una necesidad concreta, pero has dejado el resto invertido. El banco te dice que ya has empezado el rescate y tú temes haber cerrado cualquier posibilidad de cambio.
No has perdido automáticamente esa opción. Mientras exista un saldo no rescatado, ese remanente puede seguir movilizándose, incluso después de un rescate parcial, según la información divulgativa sobre planes de pensiones de MAPFRE y la movilización tras la jubilación.
<a id="el-ejemplo-que-debes-aplicar-a-tu-expediente"></a>
El ejemplo que debes aplicar a tu expediente
Supón que tu plan tiene un saldo pendiente y ya has cobrado una parte. No necesitas volver a contratar otro producto ni pedir un reembolso del remanente. La orden correcta es solicitar el traspaso del saldo que continúa en el plan, indicando si quieres movilizarlo por completo o solo una parte.
La entidad de destino debe recibir la instrucción con la cuantía y el origen correctamente identificados. Después, revisa que el importe transferido corresponde al saldo movilizado y que no se ha tratado como una disposición. Si el documento habla de “rescate”, “cobro” o “abono al titular” cuando tú querías un traspaso, detén el proceso y pide una rectificación.
El rescate parcial tampoco reinicia la historia fiscal del ahorro. La antigüedad de las aportaciones debe mantenerse en la movilización del remanente, por eso conviene pedir confirmación de esa información antes de aceptar la operación. No firmes basándote solo en una promesa telefónica.
<a id="el-primer-cobro-cambia-las-aportaciones"></a>
El primer cobro cambia las aportaciones
Una vez iniciado el cobro de la prestación por jubilación, las aportaciones que se realicen solo pueden cubrir fallecimiento o dependencia, porque no puedes ser partícipe y beneficiario al mismo tiempo por la misma contingencia. Esta limitación aparece en la documentación informativa de planes de pensiones de la Administración General del Estado.
Por eso, el primer rescate no es un trámite menor. Antes de cobrar, decide qué parte necesitas, qué saldo quieres mantener invertido y si el plan actual sigue siendo adecuado. Después del primer cobro, tu margen para seguir aportando por jubilación queda mucho más limitado.
Mi recomendación es clara: si ya has cobrado parcialmente, no rescates el resto solo para cambiar de entidad. Estudia el traspaso del remanente como una operación separada y conserva todos los documentos que acrediten el cobro realizado y el saldo pendiente.
<a id="documentacion-fricciones-reales-y-como-agilizar-el-proceso"></a>
Documentación fricciones reales y cómo agilizar el proceso
El expediente suele atascarse después de un rescate parcial, cuando el titular intenta trasladar el saldo restante y la entidad necesita cuadrar la prestación ya cobrada con los derechos que siguen invertidos. También surgen problemas si el plan procede de un antiguo empleo, la entidad de origen ha cambiado de marca o falta el número exacto del contrato.
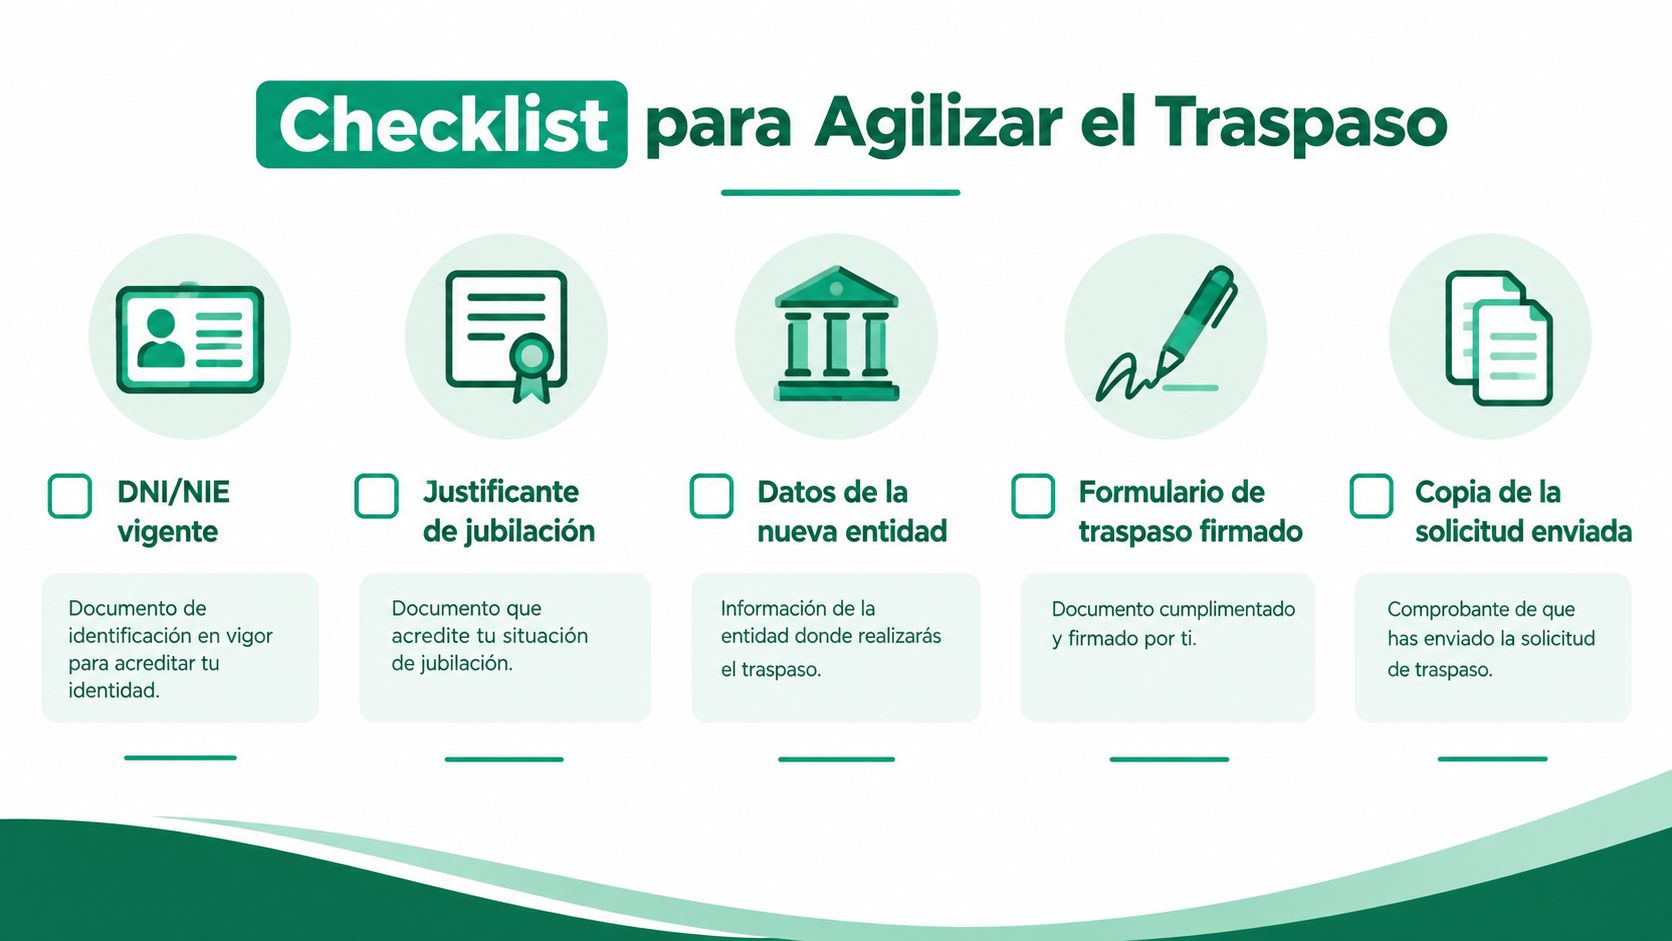
Reúne estos documentos antes de firmar la orden:
- Identificación: DNI o documento equivalente en vigor.
- Situación personal: justificante de jubilación, si la entidad lo solicita.
- Datos de origen: nombre del plan, gestora, depositaria y cuenta de posición.
- Orden firmada: traspaso total o parcial, importe y entidad de destino.
- Rastro documental: copia de la solicitud, fecha de envío y comunicaciones recibidas.
- Rescate anterior: justificante del importe cobrado y del saldo pendiente, si ya retiraste una parte.
Si no localizas el contrato o has olvidado dónde tienes otros productos, consulta cómo saber los planes de pensiones que tengo antes de cursar la orden. Identificar correctamente el plan evita que la solicitud se dirija a una gestora o depositaria equivocada.
La entidad de origen debe ejecutar el traspaso dentro del plazo operativo aplicable desde que recibe una solicitud válida. Un formulario incompleto puede provocar incidencias antes de que el plazo empiece a contar correctamente. La información sobre plazos legales y fricciones del traspaso permite distinguir el plazo de ejecución del tiempo total que consume un expediente con errores.
Pide un número de expediente y exige que te indiquen qué documento falta. “Está en proceso” no basta. Si el origen es un antiguo plan de empleo, solicita sus especificaciones antes de elegir el destino. En un traspaso parcial, comprueba que la orden separa con claridad el importe movilizado, el saldo que permanece y la prestación ya cobrada.
Arca Digital permite localizar planes, comparar condiciones y gestionar digitalmente un traspaso entre entidades. Revisa de todos modos que el plan de destino encaja con tus necesidades y que la documentación conserva correctamente la antigüedad fiscal.
<a id="toma-la-decision-correcta-antes-de-iniciar-el-traspaso"></a>
Toma la decisión correcta antes de iniciar el traspaso
No tomes la decisión el día que recibas una llamada comercial. Primero contesta estas preguntas y deja las respuestas por escrito:
- ¿Es individual o de empleo? Si es de empleo, verifica el supuesto que permitiría movilizarlo.
- ¿Has cobrado algo? Distingue entre no haber iniciado el rescate, haber cobrado parcialmente y haber agotado el plan.
- ¿Qué saldo queda? Solo puedes traspasar derechos que continúen dentro del plan.
- ¿Qué antigüedad fiscal conserva? Exige que la entidad de destino confirme la trazabilidad de las aportaciones.
- ¿Por qué quieres cambiar? Define si buscas menores costes, otra política de inversión, mejor información o una gestión más adecuada para el saldo pendiente.
Si todavía no has iniciado el rescate y el plan actual no te convence, compara antes de cobrar. Mantendrás más margen de maniobra. Si ya has cobrado parcialmente, actúa con orden, pero no confundas urgencia con precipitación: el remanente puede trasladarse, aunque la documentación debe reflejar correctamente la prestación ya iniciada.
Mi recomendación final es solicitar primero una valoración del plan de destino, después una confirmación escrita del tipo de operación y, solo entonces, firmar la movilización. Cuando llegue el saldo, verifica importe, antigüedad fiscal y condiciones del nuevo producto. Si una entidad no responde con claridad a esas tres comprobaciones, busca otra.
Si tienes un plan individual, un rescate parcial o un producto procedente de un antiguo empleo, Arca Digital puede ayudarte a localizarlo, comparar sus condiciones y gestionar el traspaso sin coste. Reúne ahora tus documentos y solicita una revisión antes de realizar otro rescate o firmar un cambio de entidad.