Simulador plan de pensiones ING: cómo usarlo bien
Simulador plan de pensiones ING. Aprende a usar el simulador de plan de pensiones ING, qué datos introducir y cómo interpretar resultados. Comparativas
Entras en la web de ING, ves un formulario con varias casillas y aparece la primera duda: ¿qué ocurrirá si aporto una cantidad todos los meses hasta la jubilación? La cifra final puede parecer muy precisa, pero su utilidad depende de los datos introducidos y de cómo la interpretes.
El simulador de plan de pensiones de ING sirve para proyectar un posible capital acumulado y estimar el ahorro potencial en comisiones frente a otros planes. No adivina la rentabilidad futura, no sustituye una recomendación financiera o fiscal y tampoco determina por sí solo cuánto dinero necesitarás al jubilarte. Para planificar en España, conviene empezar por la pensión pública estimada y calcular después qué complemento privado podría cubrir la diferencia entre tus ingresos previos y la prestación pública.
Índice
- Por qué merece la pena simular tu plan de pensiones antes de decidir
- Qué datos te pide el simulador de ING y qué significa cada uno
- Cómo preparar y cargar los datos paso a paso
- Cómo interpretar el resultado y no caer en la cifra final
- Planes dinámicos de ING y por qué la comisión no lo es todo
- Errores frecuentes al usar un simulador bancario y cómo evitarlos
- Qué hacer después de simular y cómo decidir con criterio
<a id="por-que-merece-la-pena-simular-tu-plan-de-pensiones-antes-de-decidir"></a>
Por qué merece la pena simular tu plan de pensiones antes de decidir
Supón que quieres ahorrar para la jubilación, pero no sabes si tu aportación mensual será suficiente. Un simulador convierte esa intención en varios escenarios que puedes revisar: introduces tu edad, las aportaciones previstas y el capital acumulado, y obtienes una proyección basada en esos datos. Su valor está en mostrar el orden de magnitud del ahorro y permitir comparaciones, no en anticipar con precisión el saldo futuro.
El resultado depende de supuestos que pueden cambiar. Los mercados tienen años positivos y negativos, la inflación reduce el poder adquisitivo y una secuencia desfavorable de rendimientos cerca de la jubilación puede afectar al capital disponible. Una comisión menor puede mejorar la rentabilidad neta si las demás condiciones son iguales, aunque el ahorro en costes pierde relevancia si la asignación de activos no encaja con tu plazo o tu tolerancia al riesgo.
<a id="la-pension-publica-es-el-punto-de-partida"></a>
La pensión pública es el punto de partida
Antes de fijar cuánto aportar a un plan privado, consulta tu situación en el simulador oficial de Tu Seguridad Social y la estimación de jubilación. La herramienta utiliza la información registrada del trabajador, permite ajustar hipótesis sobre trabajo futuro, bases de cotización y fecha de retiro, y ofrece un resultado descargable en PDF.
Esa estimación sirve como referencia para calcular la posible diferencia entre la prestación pública y los ingresos que deseas mantener. Por ejemplo, si la pensión prevista cubriera una parte de tus necesidades, el ahorro privado tendría que analizarse como un complemento orientado a cubrir el resto. La cifra del simulador de ING adquiere sentido cuando la comparas con esa necesidad y con el tiempo disponible para ahorrar.
| Qué te da el simulador de ING | Qué NO hace |
|---|---|
| Proyecta un capital según edad, aportaciones y saldo inicial. | No garantiza una rentabilidad ni un capital final. |
| Estima el posible ahorro en comisiones frente a otros planes. | No demuestra que el plan comparado sea adecuado para tu perfil. |
| Permite observar cómo cambian los resultados al modificar datos. | No sustituye el análisis de inflación, fiscalidad y riesgo. |
| Ayuda a relacionar el ahorro privado con una necesidad futura. | No calcula por sí solo el complemento exacto que necesitarás. |
Idea práctica: utiliza la herramienta para comparar decisiones entre escenarios y comprobar qué supuestos cambian más el resultado.
<a id="que-datos-te-pide-el-simulador-de-ing-y-que-significa-cada-uno"></a>
Qué datos te pide el simulador de ING y qué significa cada uno
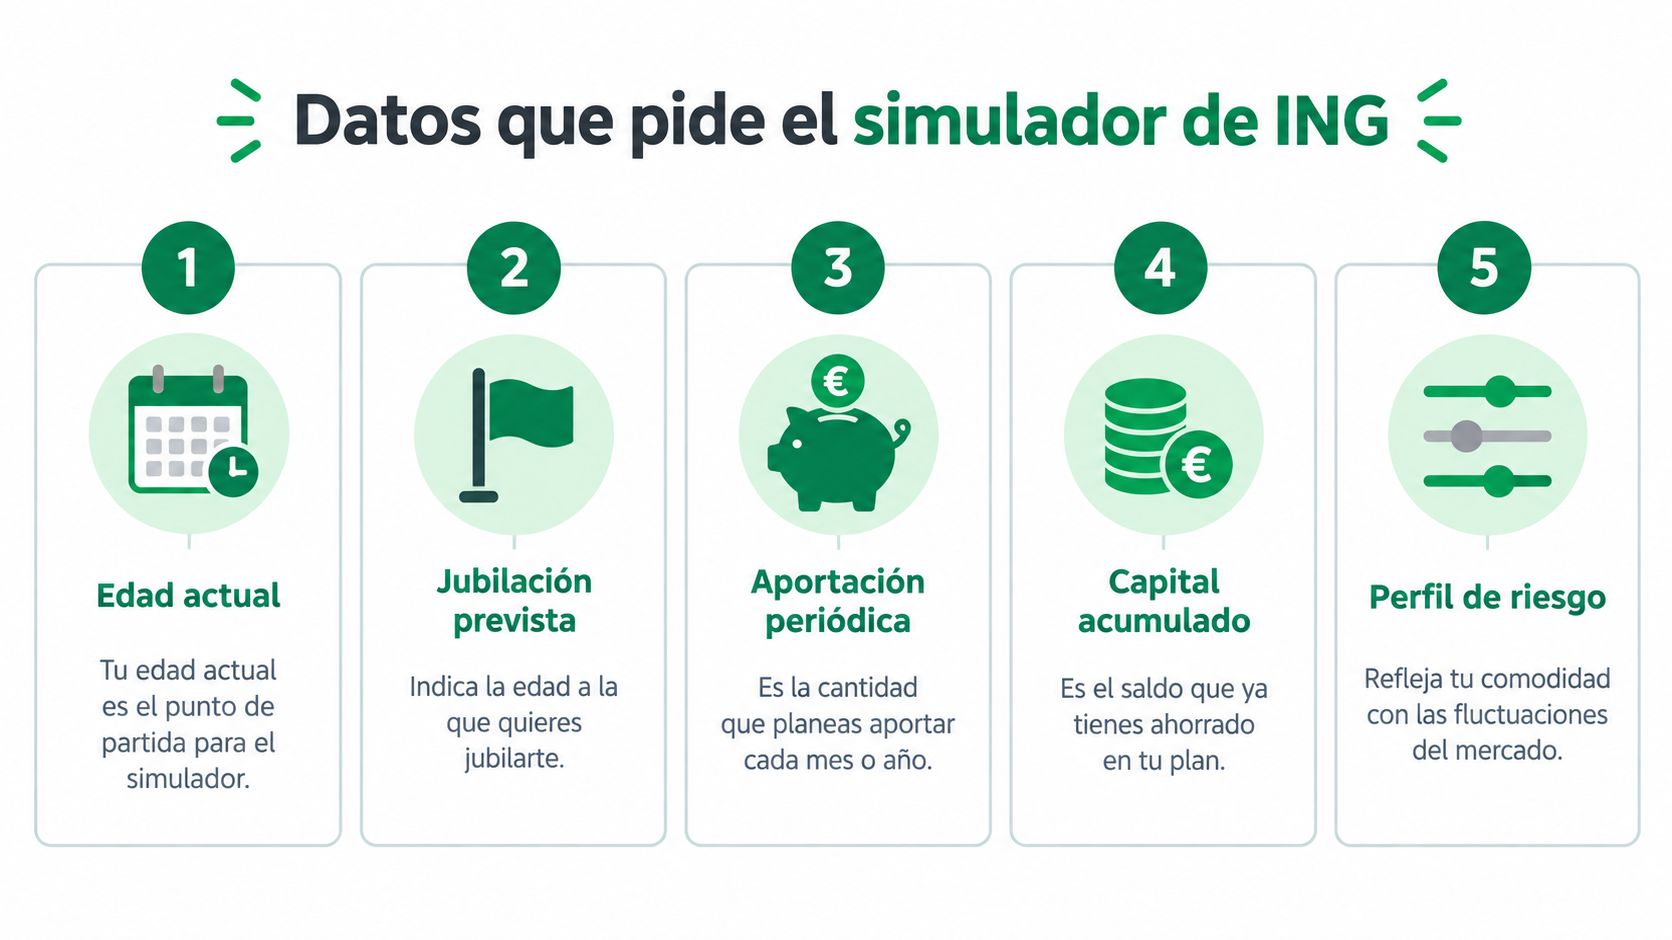
El simulador de planes de pensiones de ING utiliza como variables principales la edad del ahorrador, la aportación prevista y el capital ya acumulado. Después estima el ahorro potencial en comisiones frente a otros planes. Cada campo parece sencillo, pero esconde una hipótesis que conviene revisar antes de aceptar el resultado.
<a id="edad-y-horizonte-de-jubilacion"></a>
Edad y horizonte de jubilación
La edad actual marca el punto de partida. Puedes comprobarla fácilmente, pero el dato decisivo es el tiempo que falta hasta la fecha elegida para jubilarte. Esa fecha no tiene por qué coincidir con la edad legal que finalmente te corresponda. Una persona puede contemplar una jubilación anticipada, ordinaria o demorada, y cada opción cambia el periodo disponible para aportar y el tiempo durante el que necesitará utilizar el ahorro.
La Seguridad Social establece, como regla general, un mínimo de 15 años cotizados, incluidos 2 dentro de los 15 años inmediatamente anteriores, para acceder a la pensión contributiva ordinaria. También contempla el acceso a los 65 años con 38 años y 3 meses cotizados, mientras que una carrera inferior conduce a la edad ordinaria de 67 años, según la información oficial sobre la pensión de jubilación. Estos requisitos muestran por qué la edad actual, por sí sola, no basta.
<a id="aportacion-prevista-y-capital-acumulado"></a>
Aportación prevista y capital acumulado
La aportación debe representar lo que puedes mantener de forma razonable, no el máximo que te gustaría ahorrar durante un año excepcional. Si tienes ingresos variables, puedes usar una cantidad base y probar después una hipótesis con aportaciones adicionales.
El capital acumulado incluye el saldo del plan que ya tienes, pero también puede incluir productos contratados en antiguos empleos o planes que apenas recuerdas. Reúne certificados y extractos antes de introducir el importe. Omitir un plan antiguo distorsiona tanto el punto de partida como la necesidad de nuevas aportaciones.
<a id="perfil-o-plan-de-referencia"></a>
Perfil o plan de referencia
El perfil determina con qué tipo de estrategia se compara la proyección. No tiene sentido comparar un plan con mucha renta variable con otro de composición defensiva y concluir que la diferencia se debe únicamente a las comisiones. La asignación de activos, el horizonte y la tolerancia a las fluctuaciones deben ser parecidos.
Comprueba también el territorio fiscal. País Vasco y Navarra cuentan con sistemas y reglas de previsión complementaria distintos, así que debes confirmar que el resultado y las conclusiones fiscales sean aplicables a tu lugar de residencia.
<a id="como-preparar-y-cargar-los-datos-paso-a-paso"></a>
Cómo preparar y cargar los datos paso a paso
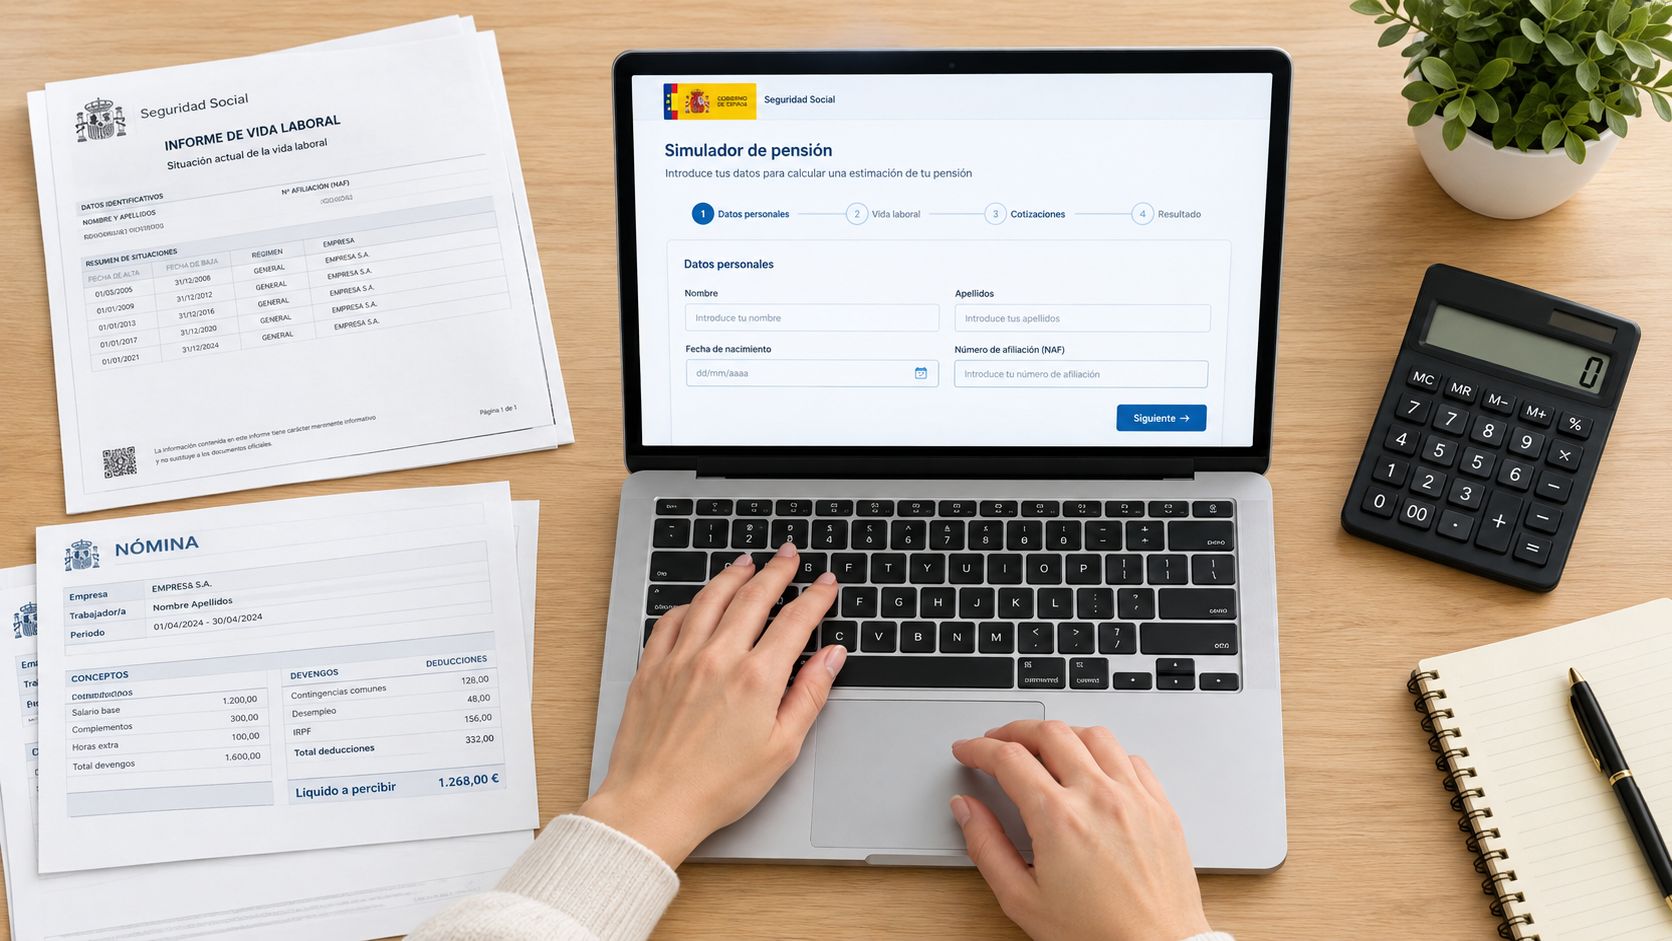
Empieza fuera del simulador. Ten a mano tu vida laboral, recibos de nómina o cuotas de autónomo, certificados de planes anteriores y la última declaración de la renta. No necesitas convertir esos documentos en una hoja de cálculo compleja, pero sí identificar el saldo real, la frecuencia de las aportaciones y la información fiscal relevante.
<a id="introduce-una-hipotesis-que-puedas-sostener"></a>
Introduce una hipótesis que puedas sostener
Si aportas cada mes pero el formulario trabaja con cantidades anuales, convierte el importe mensual en una cifra anual coherente. Después decide si quieres mantener esa aportación plana o probar una evolución vinculada a tus ingresos. No mezcles una aportación que puedes mantener con otra que solo harías de forma ocasional. Es mejor crear escenarios separados.
Supón que María tiene 38 años, trabaja como autónoma, conserva 8.000 € en un plan antiguo y prevé aportar 1.500 € anuales. Esos datos forman una hipótesis inicial. María debería repetir la simulación con una aportación más prudente, otra más ambiciosa y distintas fechas de jubilación para observar qué variables cambian más el resultado.
Para ampliar el análisis, puedes consultar esta calculadora de planes de pensiones y contrastar la lógica utilizada por otras herramientas. El objetivo no es escoger automáticamente la cifra más alta, sino comprobar si la conclusión se mantiene al cambiar los supuestos.
<a id="revisa-el-resultado-antes-de-guardarlo"></a>
Revisa el resultado antes de guardarlo
Comprueba que el saldo inicial no cuenta dos veces el mismo plan y que la aportación anual coincide con tu presupuesto. Si el simulador permite modificar el perfil o el producto de referencia, conserva iguales las aportaciones y el horizonte cuando compares opciones. Así podrás aislar el posible efecto de las comisiones sin confundirlo con una exposición distinta al mercado.
ING advierte que la simulación se basa en los datos introducidos y no constituye asesoramiento de inversión ni fiscal. Por eso, conviene repetirla con cifras distintas y anotar qué ocurre en cada caso, en lugar de tratar la primera ejecución como una recomendación personalizada.
La revisión puede apoyarse en recursos audiovisuales, siempre que no sustituyan la lectura de la documentación del plan:
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/Mj6NA9WNR7c" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe>Regla de preparación: si no sabes de dónde sale un dato, no lo introduzcas como si fuera exacto. Localiza el documento, estima con prudencia y prueba después un escenario alternativo.
<a id="como-interpretar-el-resultado-y-no-caer-en-la-cifra-final"></a>
Cómo interpretar el resultado y no caer en la cifra final
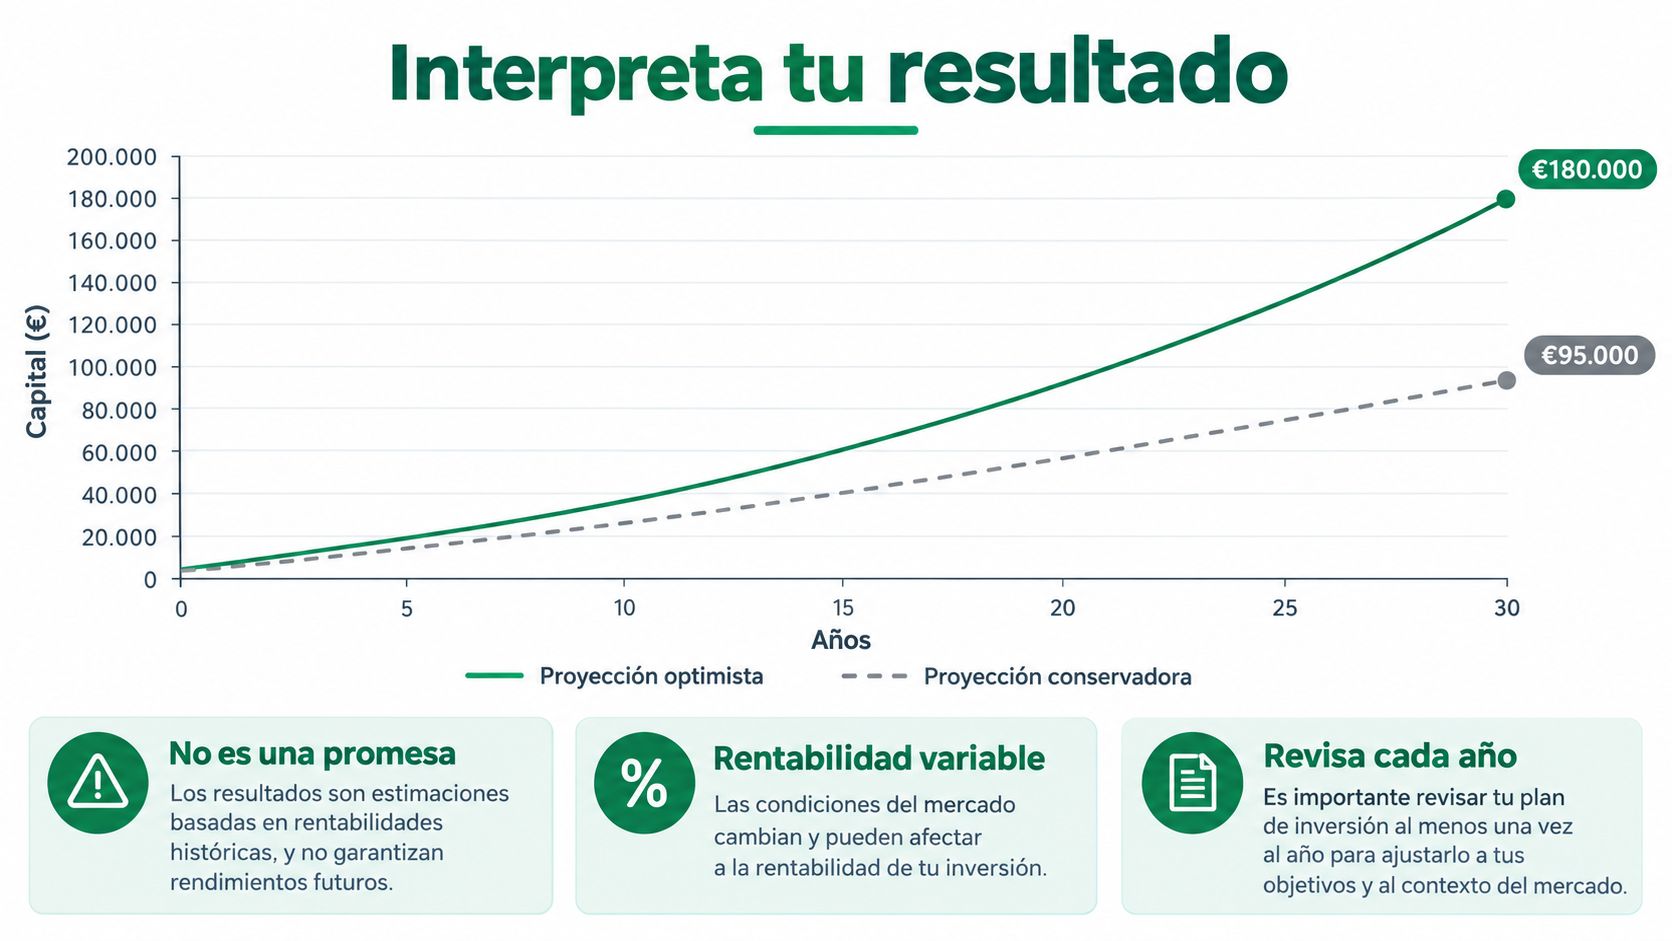
Al terminar la simulación, puedes ver un capital elevado y pensar que ya conoces tu jubilación. Esa cifra depende de la edad, las aportaciones, el saldo inicial, el plan elegido, las comisiones y las hipótesis de evolución incorporadas por la herramienta. Si modificas uno de esos elementos, el resultado cambia, aunque tu situación personal siga igual.
Lee el resultado en dos capas. La primera muestra cuánto podría conservarse al pagar menos comisiones en una alternativa comparable. La segunda refleja la asignación de activos, es decir, la combinación de inversiones y el riesgo asumido para buscar rentabilidad. Una comisión menor pierde atractivo si la cartera está demasiado concentrada o no encaja con el tiempo que falta para jubilarte.
<a id="compara-escenarios-no-una-sola-curva"></a>
Compara escenarios, no una sola curva
Prepara un escenario pesimista, otro central y otro optimista. Mantén iguales las aportaciones y el horizonte para identificar qué cambia por las hipótesis de rentabilidad. Si modificas todos los campos a la vez, la comparación pierde utilidad. Observa el intervalo de resultados y separa el efecto de tu esfuerzo de ahorro del comportamiento del mercado.
Después, pon el capital privado junto a la pensión pública estimada. El simulador oficial de la Seguridad Social citado anteriormente permite revisar los datos laborales y probar distintas fechas o hipótesis. La cuestión práctica consiste en calcular qué complemento podrías necesitar si la prestación pública queda en ese nivel.
Para revisar la lógica empleada, consulta este análisis del cálculo de un plan de pensiones. Sus explicaciones ayudan a distinguir las hipótesis de una herramienta de las condiciones reales del producto.
| Lo que el simulador muestra | Cómo interpretarlo bien | Riesgo si se lee mal |
|---|---|---|
| Capital proyectado | Resultado condicionado por datos y supuestos. | Creer que el saldo está garantizado. |
| Ahorro potencial en comisiones | Comparación válida solo con productos de riesgo y composición similares. | Elegir por precio e ignorar la cartera. |
| Efecto de las aportaciones | El ahorro periódico puede pesar mucho en el resultado. | Esperar que la rentabilidad haga todo el trabajo. |
| Fecha de jubilación | Hipótesis que modifica el tiempo de ahorro y rescate. | Confundirla con una obligación legal. |
Antes de elegir, comprueba cuánto puedes aportar de forma sostenida, el saldo total de tus planes, el perfil de riesgo, las comisiones incluidas y el tratamiento fiscal aplicable. Prueba también qué ocurre si te jubilas antes o mantienes el ahorro invertido durante más tiempo. Así conviertes una cifra aislada en una comparación útil para tomar decisiones.
<a id="planes-dinamicos-de-ing-y-por-que-la-comision-no-lo-es-todo"></a>
Planes dinámicos de ING y por qué la comisión no lo es todo
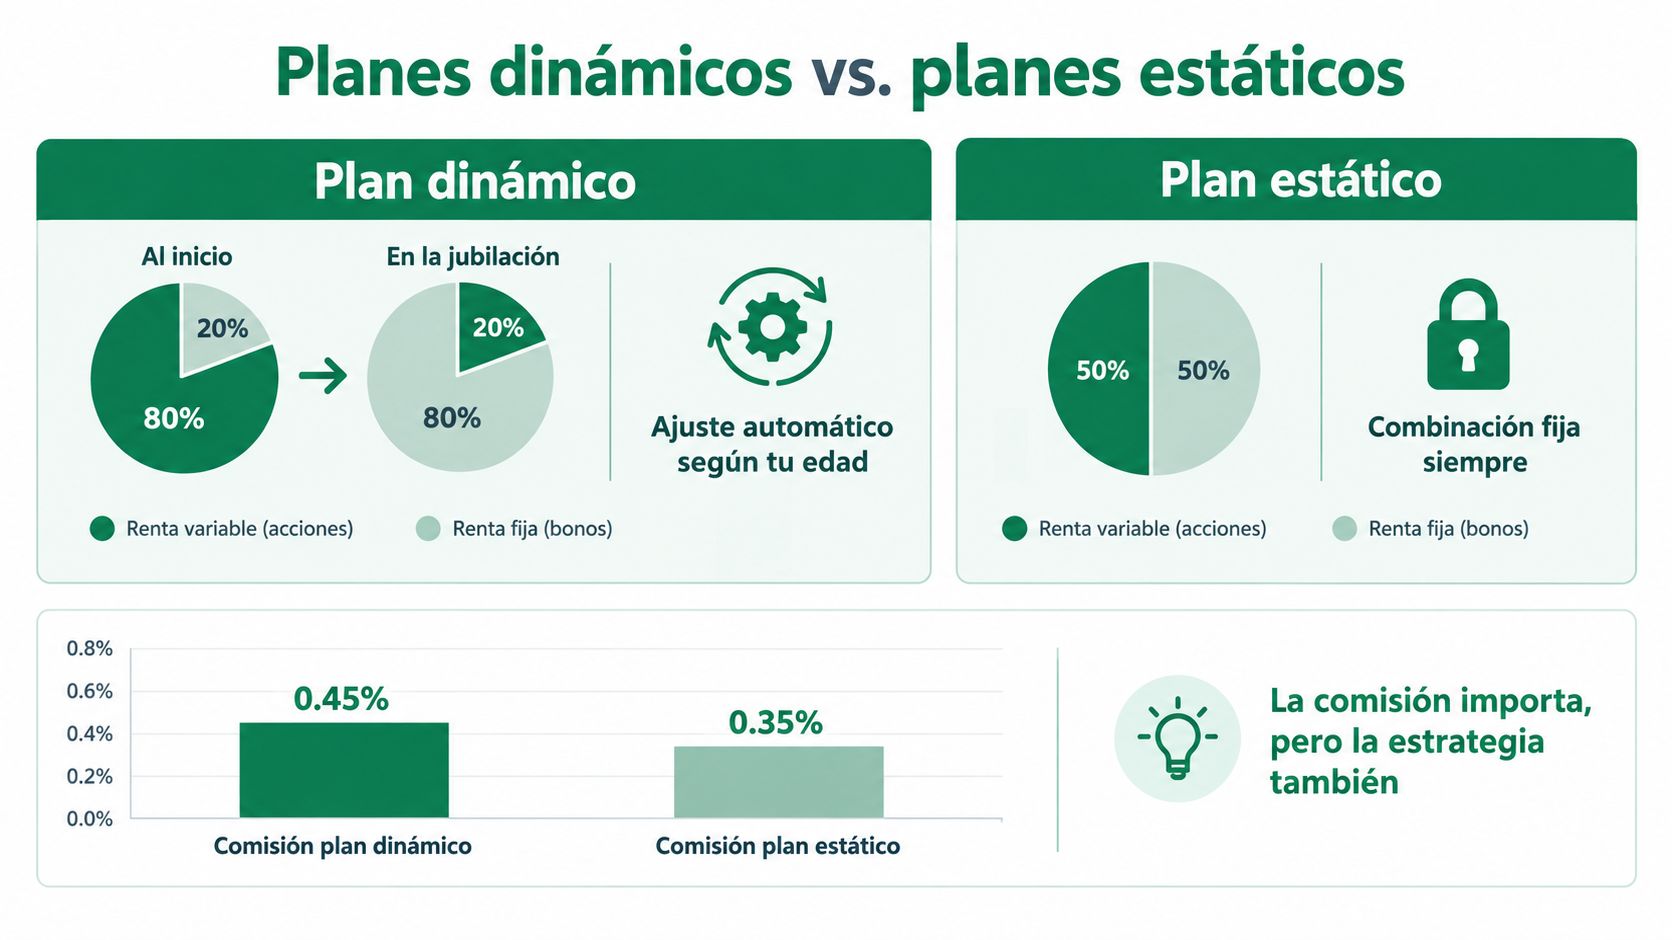
Los planes dinámicos de ING siguen una lógica de ciclo de vida. Ajustan automáticamente la combinación entre renta variable y renta fija a medida que se aproxima el año objetivo de jubilación, con una reducción progresiva del riesgo. Esa automatización puede resultar útil para quien no quiere modificar manualmente la cartera, pero no elimina la necesidad de comprobar si la trayectoria encaja con su situación.
El análisis debería comenzar por el año previsto de jubilación. Después, mide el tiempo restante, revisa la composición inicial, observa cómo se reduce el riesgo y compara el coste total con alternativas de riesgo similar. Comparar la comisión de un plan dinámico con la de un producto estático de composición diferente no permite extraer una conclusión limpia.
<a id="que-dice-la-comision-publicada"></a>
Qué dice la comisión publicada
ING publica para su Plan NARANJA Dinámico 2030 unas comisiones totales del 1,07 %, equivalentes al 29 % menos que el máximo legal indicado en su documentación comercial, dentro de una estrategia que reduce la renta variable al acercarse la jubilación, según la información de sus planes dinámicos. Este dato describe un coste publicado, pero no demuestra por sí solo que el plan sea la opción más eficiente para todos los ahorradores.
Para evaluar la alternativa, mira la rentabilidad neta, la volatilidad, las pérdidas máximas, la divisa y la concentración geográfica. Cuando exista historial suficiente, utiliza una ventana de al menos cinco años y revisa también los periodos negativos. La rentabilidad de un solo año puede coincidir con unas condiciones de mercado irrepetibles.
Un coste menor ayuda cuando el resto permanece comparable. No ayuda si para pagarlo asumes una cartera que no soportarías durante una caída o que no corresponde a los años que faltan para tu jubilación. Para entender mejor los gastos recurrentes, puedes consultar esta referencia sobre qué es el TER, pero revisa siempre la documentación específica del plan.
<a id="errores-frecuentes-al-usar-un-simulador-bancario-y-como-evitarlos"></a>
Errores frecuentes al usar un simulador bancario y cómo evitarlos
El error más común consiste en confundir ahorro en comisiones con rentabilidad garantizada. Reducir costes puede mejorar el resultado neto, pero el plan sigue expuesto a la evolución de sus activos, a la inflación y a las pérdidas de mercado.
También es fácil seleccionar un producto por la rentabilidad de un único año. Esa cifra no explica la volatilidad, la composición de la cartera ni el comportamiento durante periodos negativos. La comparación debe utilizar productos de riesgo parecido y una ventana suficientemente amplia.
<a id="cinco-comprobaciones-antes-de-tomar-una-decision"></a>
Cinco comprobaciones antes de tomar una decisión
- Aportaciones: confirma que el resultado usa una cantidad que puedes mantener.
- Hipótesis: revisa la rentabilidad asumida y repite la simulación con escenarios distintos.
- Costes: separa el ahorro en comisiones del efecto de la asignación de activos.
- Fiscalidad: recuerda que la herramienta no constituye asesoramiento fiscal.
- Resultado final: no te quedes con el capital bruto sin relacionarlo con la pensión pública estimada y tus necesidades.
La regla de oro es sencilla: usa el simulador para comprender el efecto de las variables, no para predecir el saldo exacto. Si la diferencia entre tu plan actual y otras alternativas parece relevante, contrasta rentabilidad neta, comisiones y composición mediante herramientas externas antes de plantear un cambio hacia una gestora independiente o una plataforma de comparación.
<a id="que-hacer-despues-de-simular-y-como-decidir-con-criterio"></a>
Qué hacer después de simular y cómo decidir con criterio
Consulta tu pensión pública estimada, calcula el complemento que quieres cubrir y compara esa necesidad con el capital proyectado. Después revisa si tu plan, sea de ING o de otra entidad, mantiene una aportación sostenible, un riesgo coherente y unos costes competitivos.
Contrasta la rentabilidad y las comisiones con una base amplia de productos. Si la diferencia es relevante, valora un traspaso sin rescatar el plan y comprueba que se conserva la antigüedad fiscal. En una tarde puedes revisar cuatro puntos: aportaciones reales frente a simuladas, territorio fiscal, comisión y rentabilidad en una ventana de cinco años, y comprensión de las hipótesis. El simulador es una herramienta para pensar, no una bola de cristal.
Arca Digital permite localizar planes, comparar rentabilidad y comisiones frente a más de 500 alternativas y gestionar digitalmente un posible traspaso sin coste y sin perder la antigüedad fiscal. Visita Arca Digital para contrastar tu plan de ING con otras opciones antes de tomar una decisión.