Rescatar plan de pensiones fiscalidad: guía práctica
Aprende cómo rescatar plan de pensiones fiscalidad en España: formas de cobro, tramos del IRPF, reducción del 40% y trucos para pagar menos a Hacienda.
Marta tiene 63 años, acaba de prejubilarse y ve 90.000 € acumulados en su plan de pensiones. Jorge tiene 52 años, lleva una década haciendo aportaciones y se pregunta si puede retirar una parte ahora que el dinero empieza a estar disponible. Los dos pueden solicitar el rescate, pero cometerían un error si pensaran que basta con pedir una transferencia a la gestora.
La fiscalidad del rescate de un plan de pensiones depende de cuánto cobras, en qué año lo cobras, qué otros ingresos tienes y cuándo realizaste las aportaciones. El importe se integra en el IRPF como rendimiento del trabajo, no como renta del ahorro, y puede elevar tu tipo marginal según la escala aplicable. BBVA explica el tratamiento fiscal del rescate y sus tramos estatales.
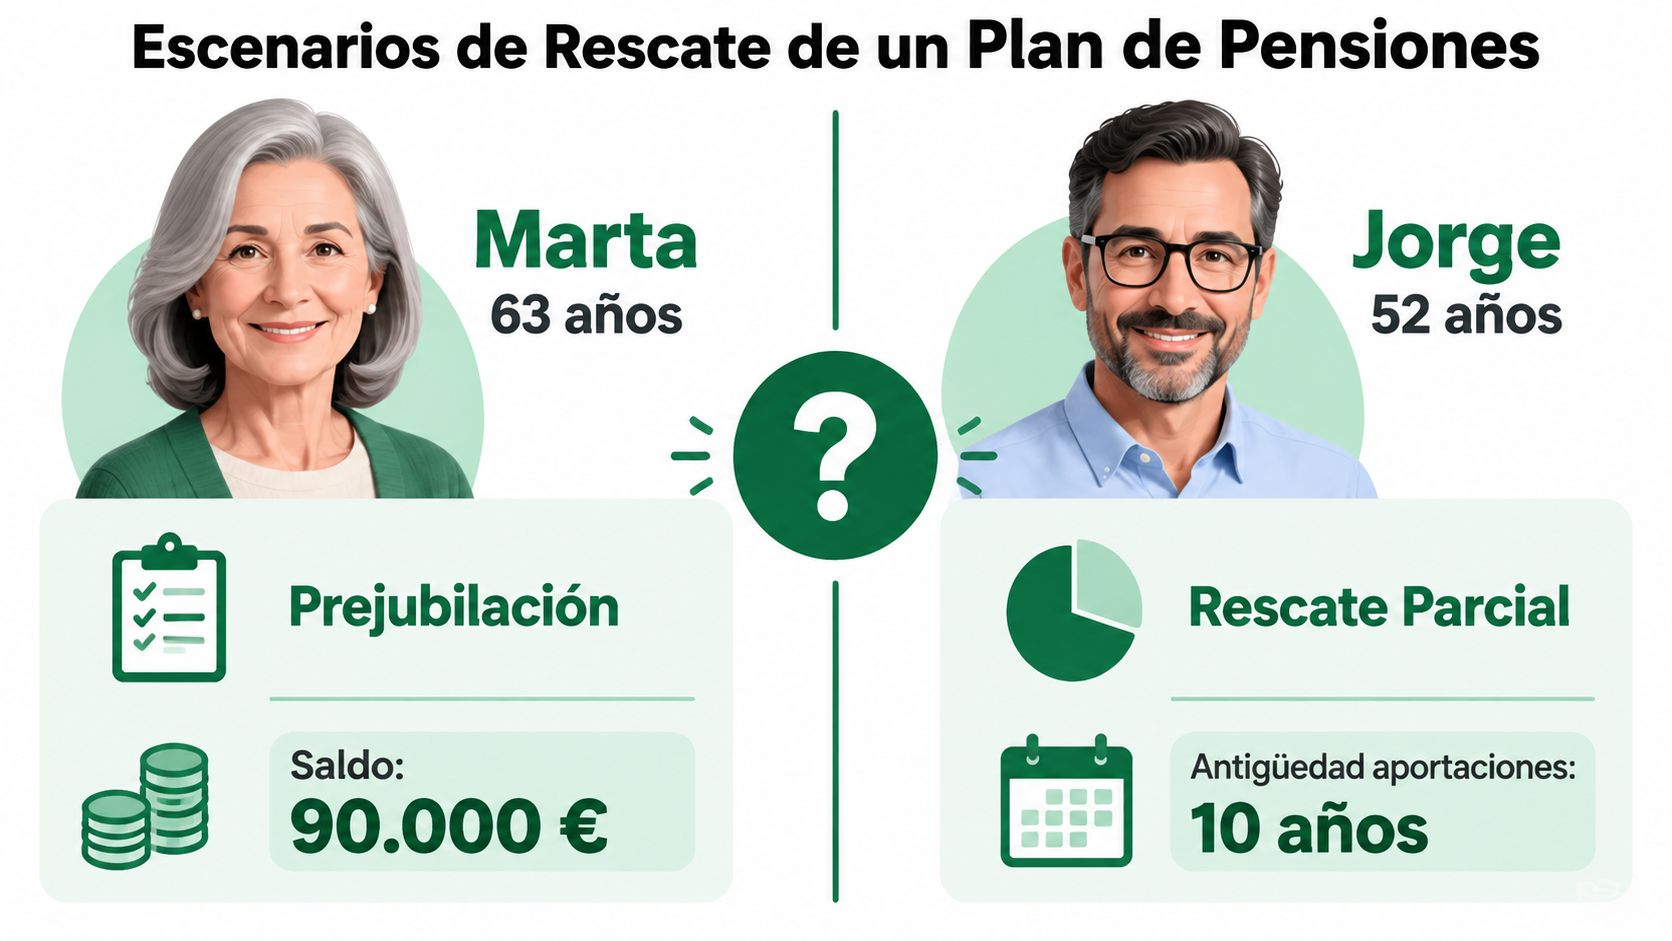
Antes de firmar, tienes que resolver tres decisiones: cobrar en capital, en forma de renta o mediante una modalidad mixta, elegir el ejercicio o los ejercicios en los que recibirás el dinero y comprobar si conservas la reducción del 40% para aportaciones anteriores a 2007. También conviene diferenciar el rescate de un traspaso, porque cambiar de entidad puede conservar la antigüedad fiscal. Puedes consultar esta guía sobre el traspaso de planes de pensiones antes de mover el ahorro.
Recomendación del asesor: no rescates hasta pedir a la gestora una simulación del IRPF con cobro único y cobro fraccionado. La decisión correcta suele aparecer al comparar ambas declaraciones, no al mirar solo el saldo.
Índice
- Por qué rescatar un plan de pensiones no es solo un trámite
- Requisitos y documentación para solicitar el rescate
- Capital, renta o mixto cómo elegir la forma de cobro
- Cómo tributa el rescate en el IRPF y cuánto pagas de verdad
- Reducción del 40% por aportaciones antiguas cómo no perderla
- Dos ejemplos reales de rescate con cifras sobre la mesa
- Checklist final antes de firmar el rescate del plan
<a id="por-que-rescatar-un-plan-de-pensiones-no-es-solo-un-tramite"></a>
Por qué rescatar un plan de pensiones no es solo un trámite
Marta rescata su plan mientras aún cobra salario y empieza a percibir la pensión pública. Jorge espera, aunque puede disponer de aportaciones con más de 10 años de antigüedad. Los dos tributan de forma distinta según el ejercicio, sus demás rendimientos y la modalidad elegida. El rescate se integra en la base imponible general como rendimiento del trabajo, no como renta del ahorro. BBVA explica el tratamiento fiscal del rescate y sus tramos estatales.
La escala estatal de referencia aplica el 19% hasta 12.450 euros, 24% entre 12.451 y 20.200 euros, 30% entre 20.201 y 35.200 euros, 37% entre 35.201 y 60.000 euros, 45% entre 60.001 y 300.000 euros y 47% por encima de 300.000 euros. Esos porcentajes funcionan por tramos, no sobre todo el saldo. La parte que añades puede empujar tus ingresos hacia un tipo marginal superior.
<a id="las-decisiones-que-determinan-el-coste"></a>
Las decisiones que determinan el coste
- Forma de cobro: el capital concentra el rescate en un solo ejercicio; la renta reparte los ingresos; el formato mixto combina ambas vías.
- Momento: cobrar durante un año con salario y pensión suele generar más base general que hacerlo cuando solo existen ingresos menores.
- Antigüedad: las aportaciones anteriores al 31 de diciembre de 2006 pueden beneficiarse de la reducción transitoria del 40% si se cumplen las condiciones legales y se cobran en capital. La documentación de la Dirección General de Seguros y Fondos de Pensiones recoge el régimen aplicable.
Los rescates parciales también requieren cuidado. Cobrar una parte puede afectar a la planificación de la reducción y hacer que pierdas su aplicación si no reservas correctamente las aportaciones antiguas. La posibilidad de rescatar por antigüedad no convierte el importe en exento ni cambia su naturaleza fiscal. Antes de cambiar de entidad, revisa la diferencia entre rescate y traspaso de planes de pensiones, porque el traspaso puede conservar la antigüedad fiscal.
La pregunta útil es cuánto aumentará tu declaración al cobrarlo de una vez frente a fraccionarlo. Pide a la gestora ambas simulaciones, incluyendo pensión, salario y demás rendimientos. Esa es mi recomendación antes de firmar.
<a id="requisitos-y-documentacion-para-solicitar-el-rescate"></a>
Requisitos y documentación para solicitar el rescate
La gestora no libera el dinero solo porque el partícipe lo pida. Primero debe comprobar que concurre una contingencia o supuesto excepcional de liquidez y después validar la documentación. Los motivos habituales incluyen jubilación, incapacidad permanente, dependencia severa o gran dependencia, desempleo de larga duración, enfermedad grave, fallecimiento y antigüedad superior a 10 años de las aportaciones.
Cada supuesto exige una prueba distinta. En el desempleo de larga duración, la entidad suele pedir acreditación de la situación y de que se ha agotado la prestación correspondiente. La enfermedad grave no funciona como una categoría abierta, sino que requiere encajar en los supuestos previstos y aportar el informe médico adecuado. En la liquidez por antigüedad, el criterio se aplica a aportaciones concretas, no necesariamente al plan entero. La información práctica sobre cómo localizar planes antiguos puede ayudarte a reunir el historial antes de presentar la solicitud.
<a id="que-acredita-cada-documento"></a>
Qué acredita cada documento
El DNI identifica al titular y evita errores de titularidad. El certificado de la Seguridad Social o del SEPE acredita jubilación, incapacidad o desempleo, mientras que la vida laboral ayuda a confirmar la situación profesional que invocas. En caso de enfermedad grave, el informe médico debe describir la circunstancia relevante, y el formulario de la gestora fija tanto el motivo como la modalidad de cobro.
No entregues documentación incompleta pensando que la entidad ya tiene todos tus datos. Si faltan justificantes, la solicitud puede quedar suspendida y tendrás que corregirla. También debes pedir el certificado de aportaciones, especialmente si buscas aplicar la reducción para contribuciones anteriores a 2007.
| Motivo de rescate | Documentación principal | Plazo aproximado de la gestora |
|---|---|---|
| Jubilación | DNI, certificado de la Seguridad Social y formulario | Entre 7 y 30 días |
| Incapacidad permanente | DNI, resolución o certificado oficial y formulario | Entre 7 y 30 días |
| Dependencia severa o gran dependencia | DNI, resolución administrativa y formulario | Entre 7 y 30 días |
| Desempleo de larga duración | DNI, certificado del SEPE y acreditación de la situación | Entre 7 y 30 días |
| Enfermedad grave | DNI, informe médico y formulario | Entre 7 y 30 días |
| Fallecimiento | Documentación del beneficiario, certificado de defunción y acreditación sucesoria | Entre 7 y 30 días |
| Antigüedad superior a 10 años | DNI, histórico de aportaciones y formulario | Entre 7 y 30 días |
Los plazos son orientativos y dependen de que el expediente esté completo. La gestora también puede pedir documentación adicional según el contrato y el motivo alegado.
Recomendación: reúne los justificantes antes de solicitar el rescate y confirma por escrito con la gestora qué supuesto legal y fiscal estás utilizando.
<a id="capital-renta-o-mixto-como-elegir-la-forma-de-cobro"></a>
Capital, renta o mixto cómo elegir la forma de cobro
El capital es la opción más sencilla y, a menudo, la más peligrosa fiscalmente. Recibes el dinero en un solo ejercicio, lo que puede empujarte a tramos superiores del IRPF. Su principal ventaja aparece cuando existen aportaciones anteriores a 2007 y puedes cumplir los requisitos de la reducción del 40% sobre la parte que corresponda.
La renta financiera distribuye el cobro mediante pagos periódicos. Puede ser mensual, trimestral o anual, según las condiciones del plan y la solicitud aprobada. Cada pago se integra como rendimiento del trabajo en el ejercicio en que lo percibes, de modo que el impacto puede resultar más manejable, aunque necesitas conservar otras fuentes de ingresos para cubrir tus gastos.
La renta vitalicia asegurada introduce una lógica distinta. El capital se transforma en una prestación periódica y, cuando se articula mediante un seguro de vida, puede existir una tributación parcial específica para esa renta. No conviene asumir que esa ventaja se aplica automáticamente: hay que revisar el producto, el contrato y la forma exacta de contratación.
<a id="el-formato-mixto-suele-ofrecer-mas-control"></a>
El formato mixto suele ofrecer más control
El rescate mixto permite obtener una cantidad inicial y mantener el resto como renta. Encaja con quien necesita liquidez para afrontar los primeros gastos de la jubilación, pero no quiere añadir todo el saldo a la base general en un único año. También permite separar objetivos, por ejemplo, un capital para una necesidad concreta y una renta para complementar los ingresos ordinarios.
| Modalidad | Tributación en IRPF | Permite reducción 40% | Perfil recomendado |
|---|---|---|---|
| Capital | Todo el importe percibido se integra en el año del cobro como rendimiento del trabajo | Sí, para la parte antigua y si se cumplen los requisitos | Partícipe con necesidad de liquidez o aportaciones antiguas bien documentadas |
| Renta financiera | Cada percepción tributa en el ejercicio correspondiente como rendimiento del trabajo | Normalmente no sobre los pagos periódicos | Persona que quiere distribuir el impacto fiscal |
| Renta vitalicia asegurada | Tributa según la estructura concreta del seguro y la renta percibida | No debe darse por supuesta | Partícipe que busca ingresos periódicos y estabilidad |
| Mixto | Combina la tributación del capital inicial con la de las rentas posteriores | Puede existir para la parte cobrada en capital si se cumplen las condiciones | Persona que necesita liquidez inicial sin vaciar el plan |
La decisión no debe basarse solo en el tipo de renta que ofrece la entidad. Hay que calcular cuánto dinero necesitas ahora, qué ingresos tendrás después y qué parte del saldo podría beneficiarse de la reducción transitoria.
Recomendación: si no necesitas todo el dinero de inmediato, compara un cobro mixto o fraccionado en varios ejercicios antes de elegir el capital.
<a id="como-tributa-el-rescate-en-el-irpf-y-cuanto-pagas-de-verdad"></a>
Cómo tributa el rescate en el IRPF y cuánto pagas de verdad
Si cobras 20.000 € del plan el mismo año en que percibes una pensión pública o mantienes un salario, esos importes se suman a los demás rendimientos del trabajo. El rescate se integra en la base general del IRPF y se aplica por tramos. La parte que eleva tu renta puede quedar sometida a un tipo marginal superior, pero no todo el rescate tributa automáticamente al porcentaje más alto.
Por ejemplo, si esos 20.000 € hacen que una parte de la renta pase del tramo estatal del 30% al 37%, el aumento del 7% sobre la parte afectada equivale a 1.400 €. Esa cifra muestra el efecto marginal, no la cuota final de la declaración. También intervienen la tarifa autonómica, las reducciones, los mínimos personales, las retenciones y el resto de circunstancias. La liquidación debe calcularse con tus datos completos.
<a id="cobro-unico-frente-a-cobro-distribuido"></a>
Cobro único frente a cobro distribuido
Supón que puedes retirar 20.000 € adicionales. Si cobras todo en un ejercicio con otros rendimientos elevados, concentras el importe en una sola base general. Si lo repartes en tres ejercicios, incorporas una cantidad menor cada año y reduces la posibilidad de acumular todo el rescate en el tramo superior.
| Concepto | Cobro único | Fraccionado en 3 años | Diferencia |
|---|---|---|---|
| Importe rescatado | 20.000 € | 20.000 € repartidos | Mismo saldo total |
| Integración fiscal | En un solo ejercicio | En tres ejercicios | Menor concentración anual |
| Riesgo de saltar de tramo | Más alto | Más reducido | Depende del resto de rentas |
| Retenciones y cuota final | Se concentran | Se distribuyen | Debe calcularse con la situación personal |
Fraccionar no garantiza un ahorro fijo. El resultado depende de tu comunidad autónoma, de la pensión, del salario, de si presentas declaración conjunta o individual y de las deducciones aplicables. El calendario sí cambia la base imponible de cada año y, por tanto, el tipo marginal que puede afectar a cada parte.
El error habitual es mirar únicamente el saldo del plan. La pensión pública cobrada en ese mismo ejercicio también se acumula. El año de jubilación puede ser especialmente delicado si todavía incluye rendimientos laborales.
Los rescates parciales exigen más cuidado. La Dirección General de Tributos ha señalado problemas para aplicar después la reducción transitoria del 40% en varios cobros parciales del mismo plan realizados en ejercicios distintos. Tampoco debes confundir el fraccionamiento ordinario con el régimen aplicable a aportaciones con una antigüedad de 10 años, que requiere revisar las condiciones concretas antes de solicitar el pago.
Regla práctica: pide una simulación con el rescate íntegro y otra con pagos distribuidos. Compara la cuota total estimada del IRPF, no solo las retenciones.
Recomendación: fracciona el cobro si el pago único te empuja a un tramo superior y no necesitas toda la liquidez de inmediato. Antes de firmar, revisa también si el rescate parcial puede hacerte perder la reducción del 40%.
<a id="reduccion-del-40-por-aportaciones-antiguas-como-no-perderla"></a>
Reducción del 40% por aportaciones antiguas cómo no perderla
Si hoy rescatas todo el plan de golpe, la reducción del 40% puede rebajar de forma importante la parte sometida a IRPF. Si cobras por partes sin ordenar la operación, puedes perderla en pagos posteriores. La ventaja solo alcanza la parte proporcional de las aportaciones realizadas antes del 31 de diciembre de 2006, siempre que la prestación se cobre en forma de capital y dentro del plazo legal. Las aportaciones efectuadas desde el 1 de enero de 2007 tributan íntegramente como rendimiento del trabajo.
La reducción no se aplica automáticamente a todo el saldo. Debes separar las aportaciones antiguas de las posteriores y conservar el histórico emitido por la gestora. Si la documentación no acredita cuándo se hicieron las contribuciones, la aplicación práctica del beneficio queda expuesta a problemas, aunque recuerdes aproximadamente la fecha de inicio.
<a id="el-orden-del-cobro-importa"></a>
El orden del cobro importa
El rescate parcial es la principal trampa. Cobrar una parte ahora y guardar el resto para otro ejercicio puede impedir que apliques después la reducción del 40% sobre ese segundo pago. La doctrina administrativa ha rechazado en distintos casos la aplicación de la reducción a varios rescates parciales del mismo plan realizados en ejercicios diferentes. Por eso, no firmes el primer pago suponiendo que el beneficio quedará reservado para el siguiente.
También existe un plazo específico. Cuando se cumplen los requisitos, la reducción puede aplicarse en el ejercicio del cobro y en los dos ejercicios siguientes. Ese margen no convierte cualquier fraccionamiento en válido. Deben coincidir la forma de cobro, el momento elegido y la identificación de las aportaciones antiguas.
| Error | Consecuencia posible | Actuación correcta |
|---|---|---|
| Cobrar una parte y reservar el resto para otro ejercicio | Pérdida de la reducción sobre el cobro posterior | Simular antes el rescate completo de la parte antigua |
| Mezclar aportaciones anteriores y posteriores a 2007 sin desglose | Dificultad para calcular la parte beneficiada | Solicitar el histórico detallado |
| Cobrar en renta esperando aplicar el 40% | La reducción se vincula al cobro en capital | Comparar capital, renta y mixto antes de firmar |
| Ignorar el plazo legal | Pérdida del régimen transitorio | Verificar el ejercicio de cobro y los dos siguientes |
| Rescatar mediante la vía de aportaciones con 10 años de antigüedad sin revisar el régimen aplicable | Confusión entre dos reglas fiscales distintas | Separar ese supuesto del régimen transitorio y revisar sus condiciones |
La decisión exige comparar el ahorro de la reducción con el coste de concentrar el rescate en un solo ejercicio. El capital puede conservar el beneficio, pero elevar la base imponible y el tipo marginal. El cobro fraccionado puede repartir la tributación, aunque un rescate parcial mal planteado puede eliminar la reducción en pagos posteriores.
Recomendación: calcula primero el rescate íntegro de las aportaciones antiguas y compáralo con un calendario fraccionado. No hagas ningún rescate parcial hasta que la gestora y un asesor fiscal confirmen por escrito cómo se aplicará la reducción del 40% y qué parte queda fuera.
<a id="dos-ejemplos-reales-de-rescate-con-cifras-sobre-la-mesa"></a>
Dos ejemplos reales de rescate con cifras sobre la mesa
Los ejemplos sirven para entender la mecánica, pero no sustituyen una declaración. La cuota final depende de la comunidad autónoma, la situación familiar, las retenciones y las reducciones aplicables. Por eso, las cifras siguientes deben leerse como una comparación de bases y tipos, no como una liquidación definitiva.
<a id="caso-1-capital-con-aportaciones-antiguas"></a>
Caso 1, capital con aportaciones antiguas
Un trabajador de 65 años, residente en Madrid, tiene una pensión pública de 22.000 € y rescata 80.000 € de golpe. Supongamos que toda la cantidad rescatada corresponde a aportaciones anteriores a 2007 y que cumple las condiciones para aplicar la reducción del 40%.
La reducción sería de 32.000 €, por lo que la base sometida a tributación por el rescate quedaría en 48.000 €. Sumada a la pensión, la renta relevante para el análisis alcanzaría 70.000 € antes de aplicar otros ajustes. Con esa combinación, parte de la base podría situarse en el tramo estatal del 45%, aunque no todos los euros tributarían a ese porcentaje. La cuota adicional exacta requiere la tarifa autonómica y las circunstancias personales.
Qué haría un asesor: comprobaría primero que el histórico acredita todas las aportaciones anteriores a 2007 y simularía el capital en el ejercicio permitido. Si el contribuyente necesita conservar la reducción, no recomendaría un cobro parcial improvisado.
<a id="caso-2-cuatro-cobros-de-20000"></a>
Caso 2, cuatro cobros de 20.000 €
La misma persona decide recibir 20.000 € durante cuatro años, sin aplicar la reducción del 40%. Cada ejercicio suma esos 20.000 € a su pensión pública de 22.000 €, antes de aplicar ajustes personales. La base anual resultante para este ejemplo sería de 42.000 €, lo que puede mantener una parte relevante en el tramo estatal del 37%, en lugar de concentrar el saldo y alcanzar el 45%.
Aquí el contribuyente renuncia al beneficio del 40%, pero distribuye la tributación. La opción puede ser más eficiente si el capital único genera un salto importante de tramo, aunque solo una simulación completa puede decir si el ahorro supera el valor fiscal de la reducción perdida.
Qué haría un asesor: compararía la cuota total de los cuatro ejercicios con la cuota del capital reducido. Elegiría el fraccionamiento solo si el resultado global y las necesidades de liquidez lo justifican.
<a id="error-cobrar-10000-y-despues-70000"></a>
Error, cobrar 10.000 € y después 70.000 €
El partícipe retira primero 10.000 € y después pretende cobrar los 70.000 € restantes aplicando la reducción del 40% sobre el segundo pago. Esa estrategia puede fallar porque la DGT ha rechazado conservar el beneficio para rescates parciales posteriores del mismo plan en ejercicios distintos.
| Escenario | Base rescatada | Base tras reducción 40% | Tipo marginal | Cuota estimada IRPF |
|---|---|---|---|---|
| Capital con reducción | 80.000 € | 48.000 € | Puede alcanzar el 45% según la base total | Requiere simulación individual |
| Cuatro rentas anuales | 20.000 € por ejercicio | No aplicable | Puede quedar en tramos inferiores | Requiere suma de cuatro ejercicios |
| Parcial y posterior | 10.000 € más 70.000 € | Reducción posterior en riesgo | Depende de cada ejercicio | No debe estimarse sin revisar el expediente |
Puedes contrastar estas alternativas con una calculadora de rescate de planes de pensiones, siempre verificando después el resultado con la gestora y un profesional tributario.
Recomendación: no firmes un primer cobro de 10.000 € solo para obtener liquidez. Antes calcula qué derecho fiscal podrías comprometer sobre el resto.
<a id="checklist-final-antes-de-firmar-el-rescate-del-plan"></a>
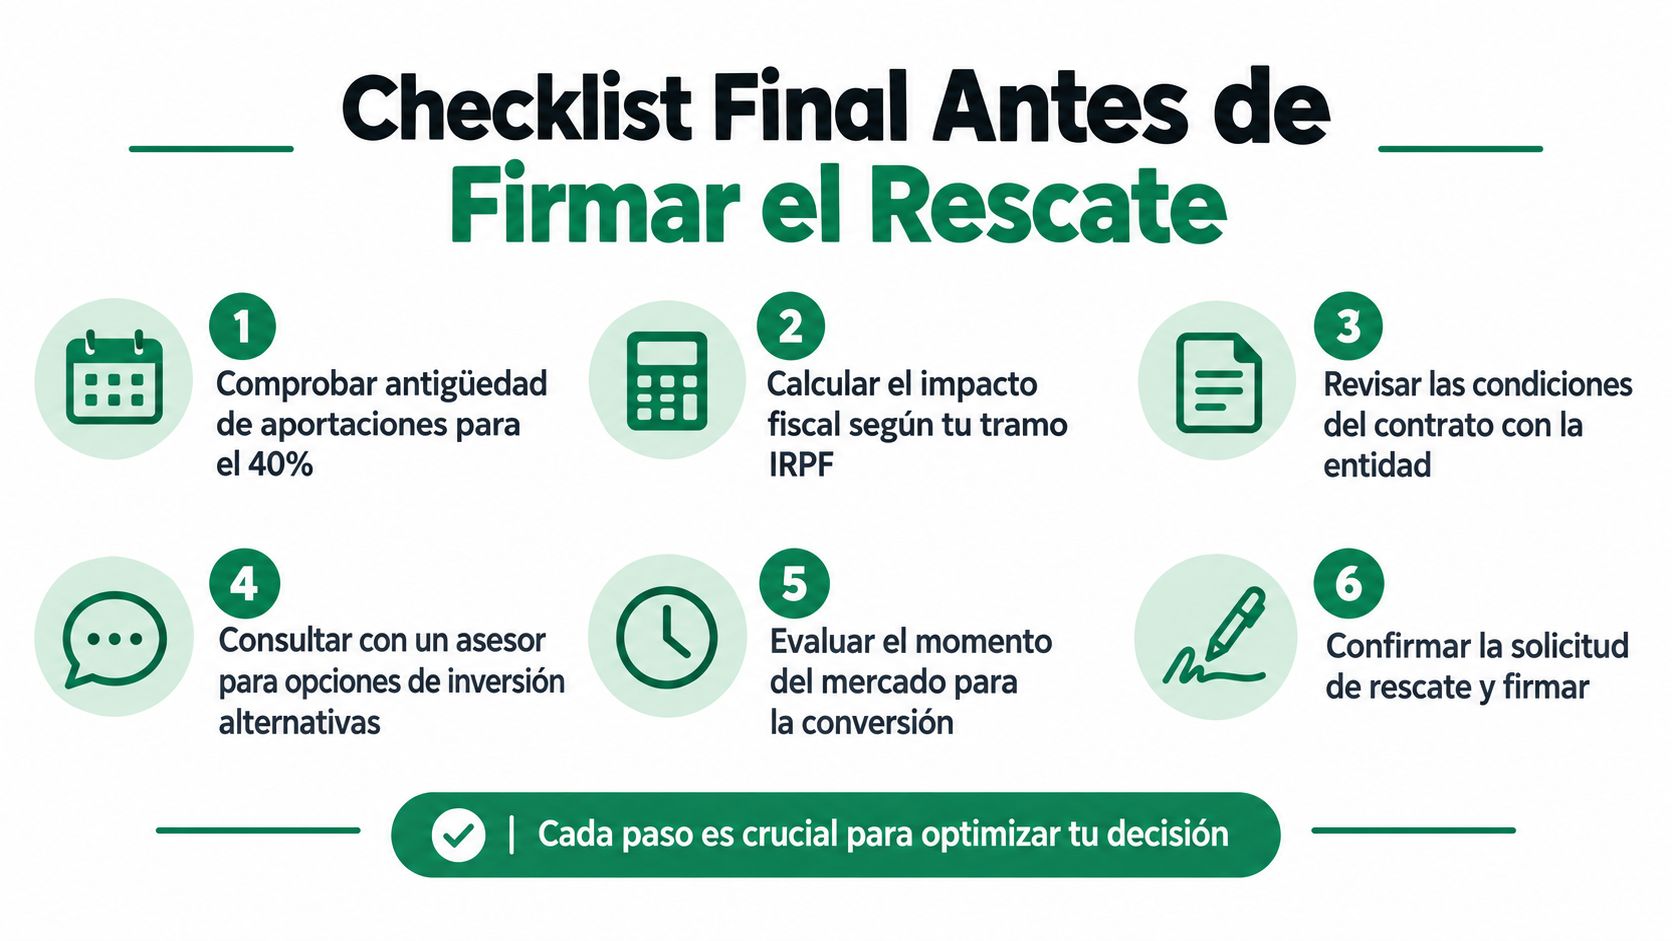
Checklist final antes de firmar el rescate del plan
Antes de firmar, compara el coste fiscal de cobrar todo en un ejercicio con el de repartirlo entre varios. Un rescate de 80.000 € puede concentrar la base en tramos altos, mientras que una renta anual puede reducir la presión de cada declaración. La diferencia depende de tus ingresos, de la reducción del 40% y del calendario elegido.
<a id="las-comprobaciones-imprescindibles"></a>
Las comprobaciones imprescindibles
- Confirma el motivo del rescate. Identifica si corresponde a jubilación, incapacidad, dependencia, desempleo de larga duración, enfermedad grave, fallecimiento o antigüedad de las aportaciones.
- Pide el histórico completo. Separa las aportaciones anteriores al 31 de diciembre de 2006 de las posteriores. Sin ese documento no puedes valorar bien la reducción del 40%.
- Calcula el IRPF del ejercicio. Incluye pensión pública, salario, alquileres y los demás rendimientos de la base general. Comprueba también si la declaración conjunta cambia el resultado.
- Compara capital, renta y mixto. Pide una simulación escrita. En la opción de renta, revisa periodicidad, importe y necesidad de complementarlo con otros ingresos.
- Revisa el contrato. Comprueba comisiones, penalizaciones, documentación pendiente y condiciones aplicables antes de autorizar el pago.
- Guarda el certificado fiscal. Contrástalo con el borrador y con los datos fiscales de la Agencia Tributaria.
Los rescates parciales requieren especial cuidado. Cobrar una cantidad pequeña y dejar el resto para otro ejercicio puede poner en riesgo la reducción del 40% sobre el segundo pago, según el criterio aplicado por la DGT. La antigüedad de 10 años permite disponer de determinadas aportaciones desde 2025, pero el importe cobrado tributa como rendimiento del trabajo en el ejercicio correspondiente. La guía de BBVA sobre liquidez por antigüedad recomienda valorar importe, calendario y demás rentas.
Qué haría: solicitaría a la gestora tres escenarios, capital, renta y mixto, y compararía la cuota total de cada alternativa. No firmaría un primer cobro hasta confirmar por escrito qué ocurre con la reducción y con los pagos posteriores.
Si el plan está disperso o no conserva el histórico, reuniría primero toda la documentación. Después revisaría el borrador del IRPF con un asesor fiscal.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/ahVO7TQ2zd0" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe>Arca Digital permite localizar planes, comparar rentabilidad y comisiones frente a más de 500 alternativas y gestionar digitalmente un posible traspaso sin perder la antigüedad fiscal. Visita Arca Digital para ordenar la información antes de hablar con la gestora.