Renta fija corto plazo: qué es y cuánto rinde en España
Guía clara sobre la renta fija corto plazo en España: funcionamiento, riesgos, rentabilidad neta y cómo encaja en tu ahorro o plan de pensiones.
La renta fija a corto plazo invierte en deuda con vencimientos reducidos y, en España, suele agrupar fondos con duración media igual o inferior a un año según la clasificación habitual registrada en la CNMV. No garantiza el capital ni una rentabilidad fija: limita parte de la sensibilidad a los tipos, pero el valor de la inversión puede bajar.
Por eso, comparar estos fondos con un depósito solo por la rentabilidad anunciada puede llevar a una conclusión equivocada. Para saber si encajan, conviene distinguir cuánto tardan en vencer los activos, cuánto cambia su precio cuando se mueven los tipos y qué queda después de comisiones e inflación.
Índice
- Qué significa realmente la renta fija a corto plazo
- Cómo funciona la renta fija a corto plazo por dentro
- Características y riesgos que conviene conocer
- Rentabilidad esperada según las Letras del Tesoro
- Cómo se compara con otras clases de activo
- Papel en carteras y planes de pensiones según el horizonte
- Cómo elegir y dar el siguiente paso con Arca Digital
<a id="que-significa-realmente-la-renta-fija-a-corto-plazo"></a>
Qué significa realmente la renta fija a corto plazo
La renta fija a corto plazo consiste en prestar dinero a través de instrumentos de deuda cuyo vencimiento está relativamente próximo. En España, la categoría puede incluir Letras del Tesoro, pagarés, depósitos y otros valores de duración limitada. Algunos fondos de esta clase mantienen una cartera diversificada de esos activos, en lugar de invertir en un único título.
La palabra «fija» tampoco significa que el valor de la inversión permanezca inmóvil. Se refiere a instrumentos de deuda con condiciones de pago definidas, pero el precio de los títulos puede variar antes de su vencimiento. Si un fondo necesita vender un activo en un momento desfavorable, el partícipe puede asumir una pérdida.
<a id="vencimiento-duracion-y-garantia-son-cosas-distintas"></a>
Vencimiento, duración y garantía son cosas distintas
El vencimiento indica cuándo debe devolverse el capital de un título. La duración estima cuánto puede variar el precio de una cartera cuando cambian los tipos de interés. La garantía del capital, en cambio, es una protección contractual o legal que no viene incluida por el mero hecho de que los activos venzan pronto.
La CNMV clasifica habitualmente determinados fondos de esta categoría con una duración media igual o inferior a un año, aunque algunos productos admiten hasta dos años. Esa definición ayuda a ubicar el fondo, pero no significa que cada inversión venza dentro de ese plazo ni que el partícipe pueda recuperar siempre su dinero sin pérdidas. La documentación registrada de fondos de renta fija de corto plazo ante la CNMV también advierte de riesgos de mercado, crédito y liquidez.
Regla práctica: si necesitas disponer del dinero en un plazo breve, no te fijes solo en la etiqueta del fondo. Comprueba cuánto podría fluctuar su valor y qué condiciones tiene el reembolso.
El corto plazo puede encajar con quien busca limitar la exposición a movimientos de tipos frente a una cartera de vencimientos más largos. Aun así, antes de invertir hay que preguntarse cuánto tiempo se puede mantener el dinero, si se toleraría una caída temporal y si la rentabilidad prevista compensa los costes. El nombre del producto no responde a esas preguntas.
<a id="como-funciona-la-renta-fija-a-corto-plazo-por-dentro"></a>
Cómo funciona la renta fija a corto plazo por dentro
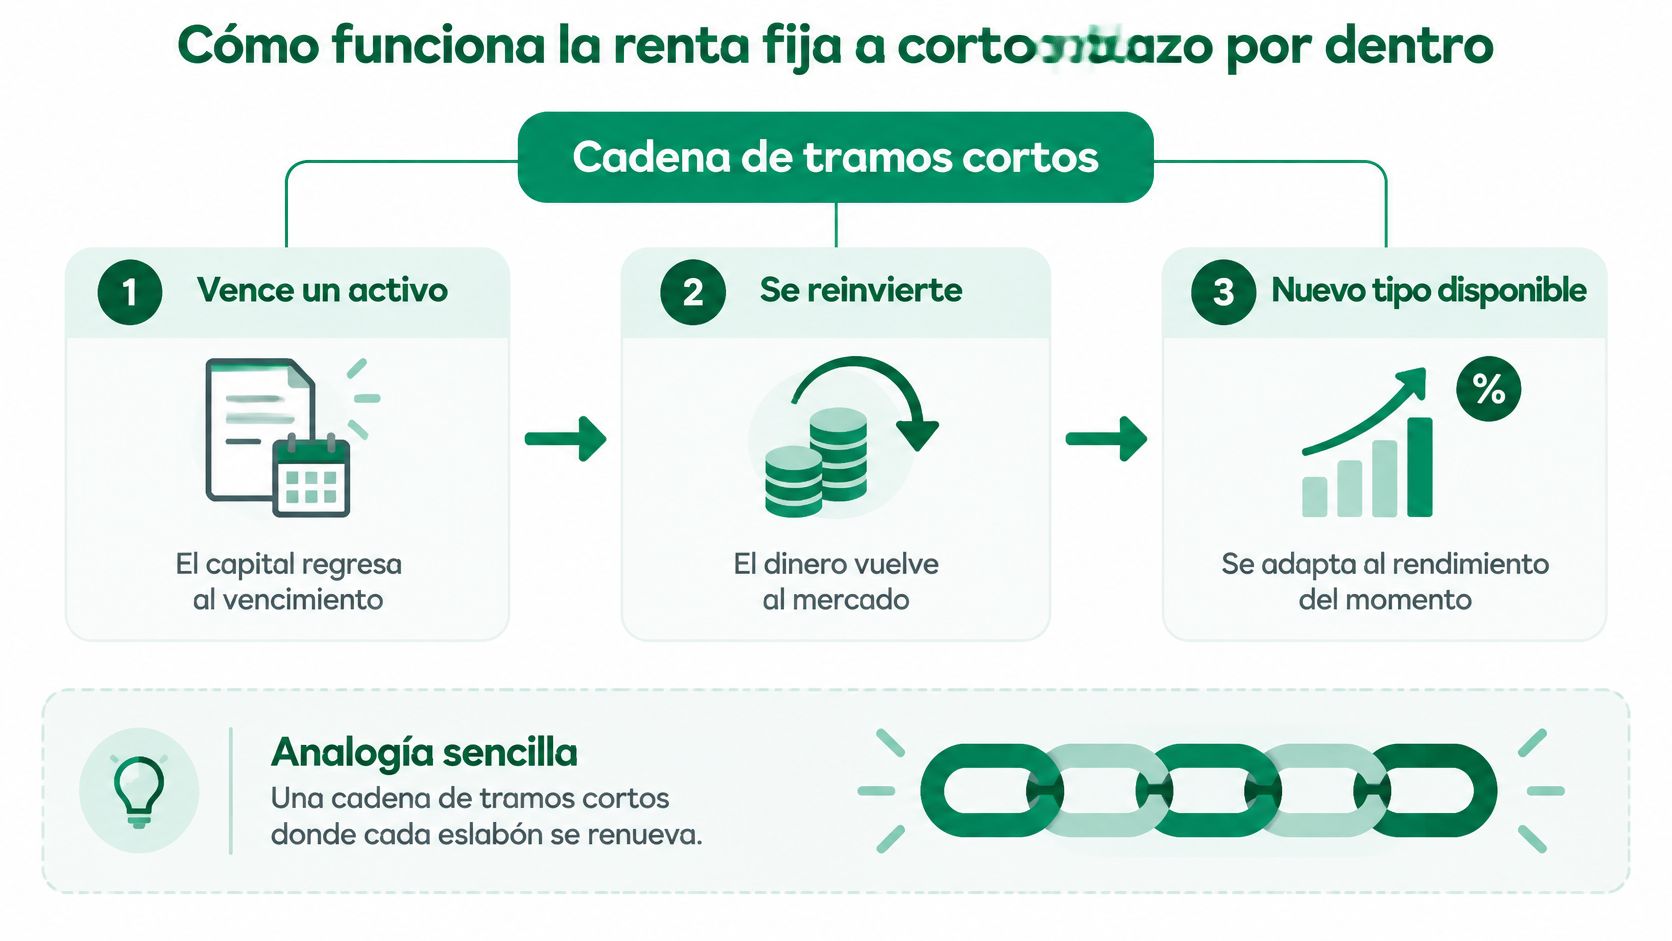
Piensa en la cartera como una cadena de tramos cortos. Un título vence y devuelve el capital al fondo; después, la gestora lo reinvierte en otro activo disponible. Ese nuevo activo puede ofrecer una rentabilidad distinta, porque las condiciones del mercado pueden haber cambiado mientras tanto.
<a id="del-vencimiento-a-la-reinversion"></a>
Del vencimiento a la reinversión
En una cartera de este tipo, los instrumentos pueden incluir Letras del Tesoro, pagarés de empresas, depósitos y otros valores con vencimiento limitado. Cuando un activo llega a su fecha de vencimiento, el fondo recibe el dinero conforme a sus condiciones y decide dónde colocarlo de nuevo. El partícipe no suele escoger cada título: compra participaciones del fondo y la gestora administra la cartera según su política de inversión.
Esa renovación frecuente tiene dos caras. Si los tipos disponibles suben, los nuevos activos pueden incorporarse con mejores rendimientos, pero los títulos que ya estaban en cartera pueden perder valor antes de vencer. Si los tipos bajan, los activos que vayan venciendo quizá solo puedan reinvertirse a un rendimiento menor. Es el riesgo de reinversión: el rendimiento futuro no queda asegurado por el que ofrecen los activos actuales.
<a id="que-mide-la-duracion"></a>
Qué mide la duración
La duración resume la sensibilidad aproximada del precio ante cambios en los tipos. No es lo mismo que el tiempo que falta para que venza un bono: es una medida financiera que ayuda a anticipar cómo podría reaccionar la cartera a una variación de las rentabilidades exigidas por el mercado.
En España, el Banco de España publica una serie diaria sobre Letras del Tesoro que distingue entre los tipos marginales obtenidos en subastas del mercado primario y los tipos del mercado secundario. La serie estadística del Banco de España sobre tipos de las Letras del Tesoro permite seguir ambos datos para distintos plazos, incluidas las letras de vencimiento más breve. La distinción importa: el tipo de una subasta describe las condiciones de emisión, mientras que el secundario refleja la negociación posterior entre participantes.
Para entender un fondo, por tanto, no basta con mirar el rendimiento de una letra concreta. Hay que considerar cómo se combinan los títulos de la cartera, cuándo vencen y a qué tipos podrían reinvertirse. La duración ofrece una pista sobre la sensibilidad a tipos; no es una garantía de resultado.
<a id="caracteristicas-y-riesgos-que-conviene-conocer"></a>
Características y riesgos que conviene conocer
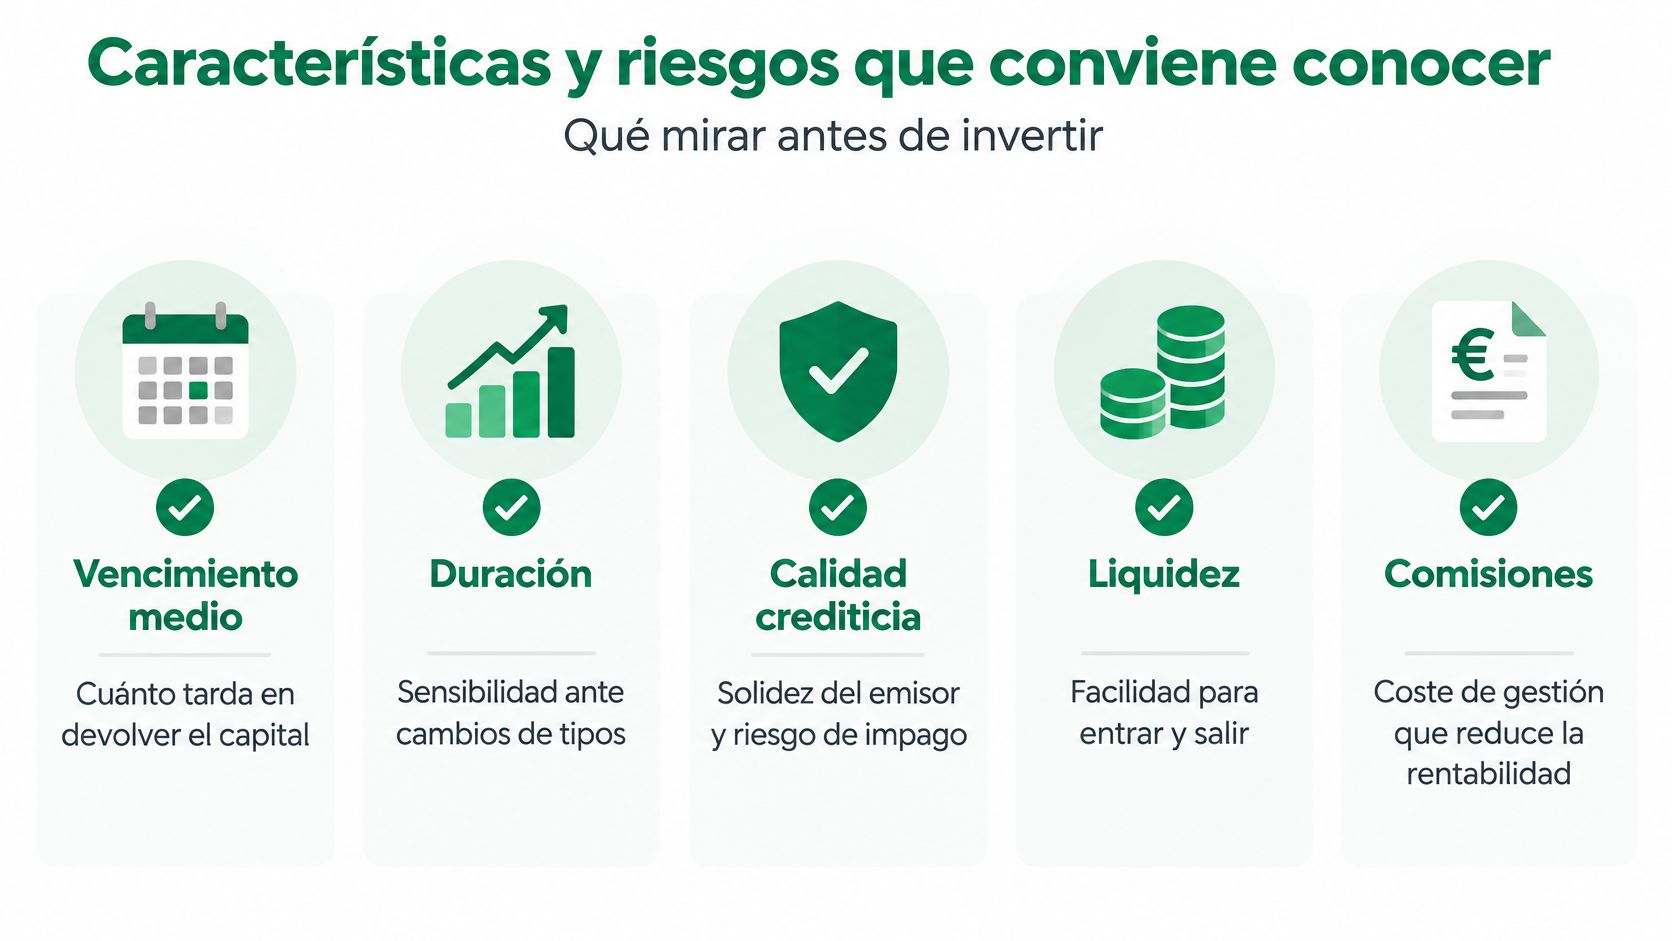
Antes de elegir un fondo, revisa qué tiene dentro y cuánto puede variar su valor. La etiqueta «corto plazo» no informa por sí sola de la calidad de los emisores, de la facilidad para vender los activos o de los gastos que soporta la cartera.
<a id="cuatro-riesgos-que-pueden-afectar-al-resultado"></a>
Cuatro riesgos que pueden afectar al resultado
Riesgo de mercado. Si suben los tipos, los títulos que ya están en cartera pueden perder valor. Como aproximación, una cartera con duración modificada de un año podría caer cerca de un 1% ante una subida paralela de tipos de 100 puntos básicos, antes de considerar convexidad, cupones y diferenciales de crédito. Es una estimación, no una predicción exacta de la rentabilidad de un fondo concreto.
Riesgo de crédito. El emisor puede tener dificultades para pagar. Los títulos de menor calidad crediticia pueden exigir un diferencial mayor y presentar más riesgo de impago o de liquidez. Un rendimiento más alto puede reflejar, precisamente, más riesgo asumido.
Riesgo de liquidez. Algunos activos pueden ser más difíciles de vender rápidamente a un precio razonable. Eso importa si el fondo debe atender reembolsos o si el inversor necesita recuperar el dinero en un momento concreto.
Riesgo de reinversión. Cuando vencen los títulos, el fondo debe colocar el capital a los tipos disponibles entonces. El rendimiento que se observa hoy no asegura el que tendrá la cartera más adelante.
La CNMV también indica que ciertos fondos de esta categoría pueden no ser adecuados para personas que necesiten el dinero en menos de un año. Antes de contratar, comprueba las condiciones de reembolso y si tu horizonte coincide con la política del fondo.
<a id="lista-de-comprobacion-para-una-ficha-de-fondo"></a>
Lista de comprobación para una ficha de fondo
- Duración efectiva: indica la sensibilidad aproximada de la cartera ante cambios de tipos.
- Vencimiento medio: muestra cuándo se espera que venza, en promedio, la deuda que mantiene.
- Calidad crediticia: identifica la solvencia de los emisores y la exposición a deuda corporativa.
- Liquidez: aclara cómo y cuándo puedes solicitar el reembolso.
- Costes totales: resta los gastos de la rentabilidad que recibe el partícipe.
No compares dos fondos solo por su rendimiento histórico. Si uno mantiene una duración más larga, asume más exposición a emisores de menor calidad o cobra más comisiones, el resultado aparente puede no reflejar el riesgo que estás aceptando.
<a id="rentabilidad-esperada-segun-las-letras-del-tesoro"></a>
Rentabilidad esperada según las Letras del Tesoro
Las subastas de Letras del Tesoro ofrecen una referencia observable para la deuda pública española a corto plazo. En febrero de 2026, los tipos medios fueron del 1,939% a tres meses y del 2,028% a doce meses; los tipos marginales llegaron al 1,947% y al 2,039%, respectivamente. La tabla reúne los plazos publicados para esa serie de subastas. Los resultados oficiales de las últimas subastas de Letras del Tesoro permiten consultar las cifras de cada vencimiento.
| Plazo | Tipo medio | Tipo marginal |
|---|---|---|
| 3 meses | 1,939% | 1,947% |
| 6 meses | 1,973% | 1,985% |
| 9 meses | 2,015% | 2,022% |
| 12 meses | 2,028% | 2,039% |
La pendiente es ligeramente ascendente: en esa referencia, los plazos más largos ofrecieron tipos algo superiores. La diferencia remunera, entre otros factores, la exposición durante más tiempo a cambios en los tipos y a la incertidumbre sobre la reinversión. No significa que ampliar el vencimiento garantice obtener más al final.
<a id="de-la-rentabilidad-bruta-a-lo-que-queda"></a>
De la rentabilidad bruta a lo que queda
La cifra de una subasta no es la rentabilidad neta de un fondo. Un fondo puede mantener una combinación de activos distinta y cobra gastos que reducen el resultado del partícipe. Por ejemplo, una comisión anual del 0,50% puede absorber aproximadamente una cuarta parte de una rentabilidad bruta cercana al 2%. Por eso, compara la rentabilidad neta de costes, no solo la TIR bruta anunciada.
Los resultados también varían según el producto y el periodo observado. La estadística mensual de planes de pensiones de Inverco correspondiente a octubre de 2025 muestra rentabilidades medias anuales ponderadas de aproximadamente 2,20% en uno de los horizontes publicados, frente a 1,02% y 0,61% en otros. En la misma publicación, las cifras de distintos planes incluyen valores próximos al 2,72%, junto con resultados de 0,19% y 0,61%, según el horizonte y el plan. La estadística de Inverco de octubre de 2025 para planes de pensiones de renta fija a corto plazo muestra por qué no existe una cifra única aplicable a todos los productos.
Si estás considerando comprar Letras directamente, revisa cómo se realiza la operación y qué diferencias hay entre las vías disponibles en esta guía para invertir en Letras del Tesoro. Para los fondos, añade a la comparación la duración, los costes y la composición de la cartera: una rentabilidad pasada no fija lo que recibirás en el futuro.
<a id="como-se-compara-con-otras-clases-de-activo"></a>
Cómo se compara con otras clases de activo
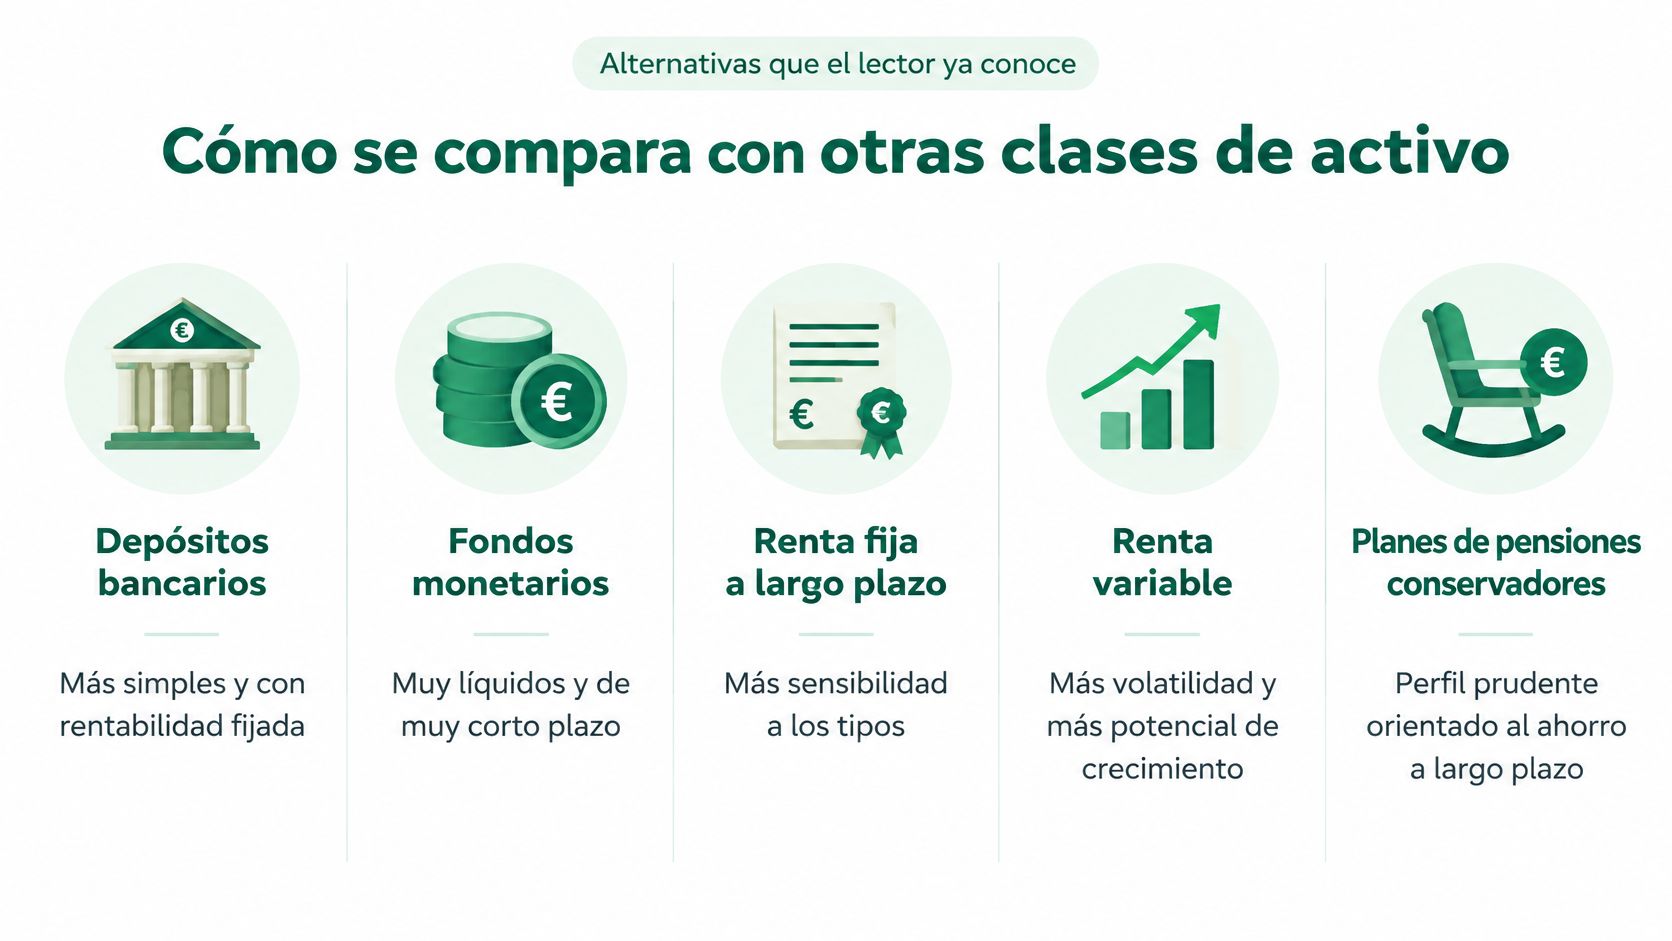
No todos los productos conservadores funcionan igual. Para compararlos, utiliza los mismos criterios: liquidez, variación del valor, garantía aplicable, fiscalidad, horizonte y comisiones. Un fondo de renta fija a corto plazo puede parecerse a una cuenta o un depósito por el tipo de activos que mantiene, pero no equivale a un depósito con rentabilidad garantizada.
<a id="que-distingue-a-cada-alternativa"></a>
Qué distingue a cada alternativa
- Depósitos bancarios: sus condiciones suelen establecer un plazo y una rentabilidad pactada. Antes de elegir, comprueba qué protección se aplica, cuándo puedes retirar el dinero y si hay penalizaciones.
- Fondos monetarios: suelen centrarse en instrumentos de vencimiento muy breve y ofrecer una gestión orientada a la liquidez. Como fondos, su valor no debe confundirse con un capital garantizado.
- Renta fija a largo plazo: puede tener más sensibilidad a los tipos que una cartera corta. Si los tipos suben, la valoración de los títulos existentes puede sufrir más.
- Renta variable: el precio puede fluctuar con más intensidad, pero su comportamiento responde a otros factores y puede encajar con objetivos de crecimiento a largo plazo. No es un sustituto directo del efectivo para gastos próximos.
- Planes de pensiones conservadores: son un vehículo de ahorro previsional cuya cartera puede incluir renta fija, pero también tienen reglas de disponibilidad y condiciones fiscales propias. Compara el plan como conjunto, no solo una clase de activo.
La categoría española de planes de pensiones de renta fija a corto plazo registró cerca de 4.875 millones de euros de patrimonio agregado en octubre de 2025, según la cifra de Inverco citada arriba. Ese tamaño muestra que existe ahorro previsional invertido en esta categoría, pero no demuestra que todos los planes tengan la misma liquidez, riesgo o resultado.
La comparación falla cuando se ponen frente a frente cifras brutas de productos distintos. Un depósito con condiciones pactadas, un fondo con valoración diaria y un plan de pensiones sujeto a reglas de disponibilidad no ofrecen el mismo acceso al dinero ni la misma protección. Para ampliar la comparación entre fondos, consulta esta guía sobre fondos de inversión en renta fija, y revisa siempre costes y composición antes de decidir.
<a id="papel-en-carteras-y-planes-de-pensiones-segun-el-horizonte"></a>
Papel en carteras y planes de pensiones según el horizonte
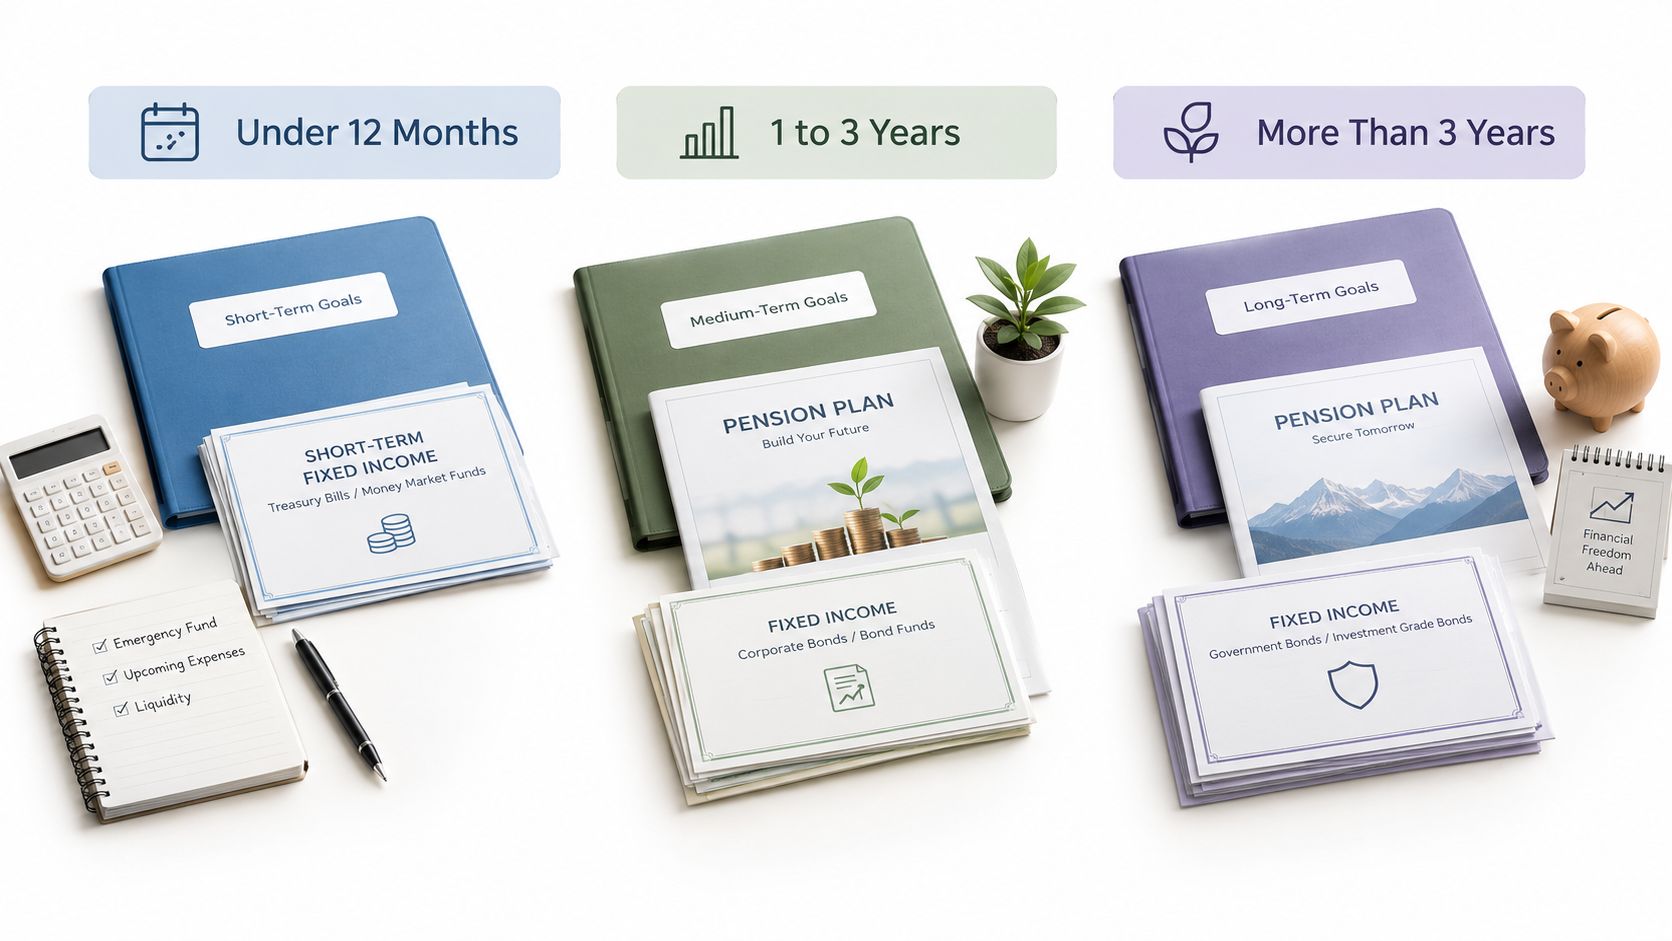
El horizonte determina qué problema estás intentando resolver. Si necesitas disponer del dinero pronto, puede pesar más la estabilidad nominal y la liquidez. Si ahorras para una meta lejana, mantenerlo todo en vencimientos cortos puede exponerlo a que los activos se reinviertan repetidamente a tipos menos atractivos.
<a id="una-matriz-sencilla-para-decidir"></a>
Una matriz sencilla para decidir
| Horizonte | Qué suele pesar más | Qué conviene vigilar |
|---|---|---|
| Menos de 12 meses | Disponibilidad y preservación nominal | Liquidez, vencimiento y posibles pérdidas si vendes antes |
| Entre 1 y 3 años | Equilibrio entre estabilidad y rendimiento | Duración, costes y riesgo de reinversión |
| Más de 3 años | Mantener el poder adquisitivo sin concentrarse en un solo plazo | Inflación, diversificación y adecuación al objetivo |
La inflación puede hacer que una inversión gane nominalmente y pierda poder adquisitivo. El INE registró una inflación anual del 4,9% en septiembre de 2026 y una inflación subyacente del 3,1%. Como referencia, una cartera de renta fija euro de corto plazo tenía una TIR media bruta del 2,28% a 30 de junio de 2025, según una ficha oficial de la CNMV. Comparar esas cifras ilustra que un rendimiento nominal puede quedar por debajo del aumento de precios, incluso antes de descontar gastos e impuestos. El dato de inflación del INE para septiembre de 2026 ayuda a contextualizar el poder adquisitivo, pero no predice la inflación futura ni la rentabilidad de un producto.
Para un particular, puede tener sentido reservar para gastos próximos una parte que no dependa de vender activos en un mal momento. Un autónomo debería considerar también cuándo necesitará liquidez para su actividad y cómo encaja cada producto en su situación fiscal, sin asumir que todos los vehículos reciben el mismo tratamiento. Las empresas que evalúan planes de empleo conservadores pueden analizar la política de inversión junto con las necesidades de sus trabajadores.
La renta fija corta puede cumplir una función en una cartera, pero no tiene que ser toda la cartera. Para entender cómo equilibrar objetivos distintos, compara la renta fija y la renta variable según el horizonte y tu tolerancia a las fluctuaciones. La pregunta útil no es solo cuánto rinde un activo, sino cuánto puede aportar a la meta para la que ahorras.
El vídeo ofrece otra explicación visual de cómo puede organizarse la planificación financiera por horizontes.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/p9i44ml0vok" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="como-elegir-y-dar-el-siguiente-paso-con-arca-digital"></a>
Cómo elegir y dar el siguiente paso con Arca Digital
Antes de contratar o traspasar, define cuándo podrías necesitar el dinero y qué fluctuación podrías tolerar. Después, compara la rentabilidad neta, la duración, la calidad crediticia y las comisiones. Si se trata de un plan de pensiones, revisa también las condiciones de disponibilidad y el efecto fiscal de un posible traspaso.
<a id="cinco-comprobaciones-antes-de-decidir"></a>
Cinco comprobaciones antes de decidir
- Aclara el horizonte: separa el ahorro para gastos próximos del destinado a la jubilación.
- Lee la rentabilidad con cuidado: comprueba el periodo de cálculo y si la cifra descuenta gastos.
- Mira la duración y los vencimientos: dos fondos con la misma etiqueta pueden reaccionar de forma diferente a los tipos.
- Revisa emisores y liquidez: un rendimiento más alto puede acompañarse de más riesgo de crédito o de venta.
- Comprueba costes y fiscalidad: lo que importa es el resultado que te queda y las condiciones aplicables a tu producto.
Para quien ya tiene un plan de pensiones, Arca Digital permite localizar planes existentes y comparar rentabilidad y comisiones frente a más de 500 alternativas. También facilita gestionar digitalmente un traspaso sin coste, conservando la antigüedad fiscal; el tiempo medio indicado para el proceso es inferior a 15 días. Las empresas pueden utilizar su plataforma para configurar planes de empleo, con una implementación que puede realizarse en menos de 30 días.
Una decisión sensata no consiste en perseguir la cifra más alta de una tabla. Consiste en comprobar si el producto corresponde a tu horizonte, si entiendes los riesgos y si los costes dejan una rentabilidad razonable después de inflación e impuestos. El corto plazo no garantiza el capital, la rentabilidad útil es la neta y el horizonte manda.
Si quieres comprobar si tu plan actual encaja con tus objetivos, empieza por revisar su duración, sus comisiones y su rentabilidad neta. Arca Digital permite localizar y comparar planes de pensiones y gestionar digitalmente un posible traspaso.