Que es value investing
Que es value investing. Descubre qué es value investing, sus principios, métricas y cómo aplicarlo en España para elegir fondos y planes
Cuando revisas el extracto de tu plan de pensiones y ves que apenas avanza, es normal preguntarte si existe una alternativa más sensata. Quizá tu banco te habló de seguridad, pero nunca te explicó con claridad cuánto pagas, qué empresas tienes en cartera o por qué el resultado no coincide con tus expectativas.
El value investing parte de una idea sencilla: comprar activos de calidad cuando el mercado los ofrece por debajo de lo que razonablemente valen. Es parecido a encontrar una vivienda bien construida con una tasación superior al precio solicitado. No garantiza que el precio suba pronto, pero introduce una diferencia entre lo que pagas y el valor que recibes.
En España, esta filosofía ha ganado visibilidad y convive con fondos indexados, planes de pensiones y productos de gestión activa. En 2026, el interés volvió a crecer, con fondos value españoles entre los productos más consultados en Finect y con resultados positivos en algunos fondos internacionales, aunque una buena rentabilidad pasada nunca basta para elegir.
La pregunta importante no es solo qué es value investing, sino cómo comprobar si un fondo o plan de pensiones value merece sus costes frente a un indexado. Para responderla, conviene avanzar desde la filosofía hasta las métricas, los gestores, los riesgos y la comparación práctica que necesita un ahorrador español. Si antes necesitas repasar los fundamentos de la bolsa, puedes consultar esta guía sobre qué es la renta variable.
Índice
- Introducción al value investing para el ahorrador español
- Qué es value investing y en qué se diferencia de otras estrategias
- Principios y métricas clave para identificar empresas infravaloradas
- Historia y protagonistas del value investing en España y en el mundo
- Ventajas y riesgos del value investing que debes conocer
- Cómo evaluar un fondo o plan de pensiones value y compararlo sin errores
- Conclusión y próximos pasos para invertir con criterio value
<a id="introduccion-al-value-investing-para-el-ahorrador-espanol"></a>
Introducción al value investing para el ahorrador español
Un ahorrador puede llevar años aportando a un plan de pensiones contratado en una sucursal y no tener claro si sigue encajando con su jubilación. El documento suele incluir valor liquidativo, comisiones y rentabilidades, pero esos datos no siempre resuelven la pregunta importante: ¿la gestión aporta algo frente a una alternativa sencilla y barata?
El value investing propone analizar la inversión como quien revisa una casa antes de comprarla. El gestor estudia el negocio, sus beneficios, deuda, generación de caja y capacidad para resistir distintos escenarios. Después compara ese valor estimado con el precio que paga el fondo por las acciones. La selección requiere más trabajo que comprar todo el mercado mediante un fondo indexado, pero también persigue una decisión más selectiva.
Una rebaja no convierte cualquier producto en una buena compra. Una camiseta con un descuento enorme puede deteriorarse después del primer lavado. En la inversión ocurre algo parecido: una acción puede parecer barata porque la empresa atraviesa una dificultad temporal, o porque su negocio está perdiendo valor. Por eso, el enfoque busca combinar calidad razonable, precio atractivo y una diferencia suficiente para protegerse si los cálculos no son perfectos.
La comparación práctica importa especialmente al elegir un fondo o un plan de pensiones value. El ahorrador debe revisar qué compra el producto, cómo trabaja el gestor, qué comisiones cobra y qué resultado queda después de costes. También conviene compararlo con un indexado semejante, usando el mismo periodo, nivel de riesgo y tipo de inversión. Una filosofía atractiva no justifica por sí sola pagar más.
<a id="por-que-vuelve-a-interesar-en-espana"></a>
Por qué vuelve a interesar en España
La popularidad del estilo en España debe mucho a Francisco García Paramés, cuya etapa en Bestinver acercó la filosofía value a miles de ahorradores. Cinco Días explica el papel de Paramés en el value español.
Ese antecedente ayuda a entender el interés por estos productos, pero la palabra value no garantiza una buena inversión. Describe un método, no un resultado. Antes de contratar, conviene comprobar si el gestor lo aplica de forma coherente y si la rentabilidad neta puede compensar sus costes. Para repasar la base del mercado bursátil, consulta esta guía sobre qué es la renta variable.
<a id="que-es-value-investing-y-en-que-se-diferencia-de-otras-estrategias"></a>
Qué es value investing y en qué se diferencia de otras estrategias
Piensa en un piso que un tasador valora en una cantidad determinada. Si el propietario lo ofrece por menos, existe una posible oportunidad. Pero solo será atractiva después de revisar la ubicación, el estado del edificio, las cargas y la razón del descuento. En inversión, el valor intrínseco cumple una función parecida a esa tasación, mientras que el precio de mercado es lo que otros inversores están dispuestos a pagar hoy.
El value investor intenta comprar cuando existe una brecha entre ambos. Esa brecha se conoce como margen de seguridad. No es una garantía contra las pérdidas, sino un colchón para reducir el impacto de errores de cálculo, problemas temporales o cambios en el negocio.
<a id="la-diferencia-entre-precio-y-valor"></a>
La diferencia entre precio y valor
El precio cambia continuamente porque refleja expectativas, miedo, entusiasmo y liquidez. El valor económico de una empresa también cambia, pero normalmente depende de elementos más lentos, como sus ventas, márgenes, activos, deuda y capacidad para generar efectivo.
Por eso, una acción puede parecer barata y seguir bajando. El mercado quizá haya detectado un deterioro que todavía no aparece en las cuentas más recientes. El análisis value intenta distinguir entre una empresa temporalmente castigada y una compañía cuyo valor real está cayendo.
Regla práctica: un precio bajo no demuestra que exista una oportunidad. Primero hay que entender por qué el mercado descuenta ese negocio.
<a id="value-growth-e-indexacion"></a>
Value, growth e indexación
Un fondo growth suele aceptar pagar múltiplos elevados por empresas con expectativas de crecimiento fuerte. El inversor compra pensando que los beneficios futuros justificarán el precio actual. El value, en cambio, parte de una valoración más prudente y busca que el precio actual no refleje adecuadamente la capacidad o los activos del negocio.
La indexación sigue otra lógica. Un fondo indexado no intenta elegir las empresas infravaloradas, sino replicar un índice con una cartera amplia. Puedes conocer más sobre esa alternativa en esta explicación de cómo invertir en fondos indexados.
Ninguna de las tres aproximaciones elimina la incertidumbre. El value puede tardar mucho en funcionar porque el mercado no tiene obligación de reconocer el valor en una fecha concreta. El growth puede sufrir si las expectativas eran demasiado optimistas, y un indexado puede mantener empresas que el inversor preferiría evitar. La elección depende del horizonte, la tolerancia a las caídas y la disposición a aceptar una estrategia concreta durante años.
<a id="principios-y-metricas-clave-para-identificar-empresas-infravaloradas"></a>
Principios y métricas clave para identificar empresas infravaloradas
La filosofía necesita herramientas para convertirse en decisiones. Un gestor value no debería quedarse en la impresión de que una acción “parece barata”. Examina varias piezas del negocio y las combina para formar una hipótesis razonada.
<a id="las-metricas-que-conviene-leer-juntas"></a>
Las métricas que conviene leer juntas
El PER, o precio sobre beneficio, relaciona el precio de una acción con el beneficio que genera la empresa. Un PER reducido puede indicar una valoración atractiva, pero también puede reflejar beneficios excepcionalmente altos, un negocio en declive o un riesgo que el mercado ya ha identificado.
El precio sobre valor contable compara la cotización con el valor contable de los activos netos. Puede aportar información en bancos, aseguradoras o compañías intensivas en activos, aunque resulta menos útil en empresas cuyo valor depende sobre todo de marcas, software o capital intelectual.
La rentabilidad por dividendo muestra el dividendo en relación con el precio. Un porcentaje elevado puede llamar la atención, pero también puede ser una señal de que el mercado espera un recorte del dividendo o de que el precio ha caído por problemas operativos.
El flujo de caja libre indica cuánto efectivo queda después de las inversiones necesarias para mantener el negocio. Es una medida especialmente útil porque los beneficios contables pueden incluir partidas que aún no se han convertido en dinero disponible.
La deuda completa el análisis. Dos empresas con un PER parecido no presentan el mismo riesgo si una tiene un balance sólido y la otra necesita refinanciar obligaciones constantemente.
| Métrica | Qué mide | Señal value positiva | Riesgo si se usa sola |
|---|---|---|---|
| PER | Precio frente a beneficio | Beneficios sostenibles a valoración moderada | Beneficio excepcional o en descenso |
| Precio sobre valor contable | Cotización frente a activos netos | Activos de calidad no reconocidos por el mercado | Activos sobrevalorados o poco productivos |
| Rentabilidad por dividendo | Dividendo frente a precio | Distribución respaldada por caja | Recorte futuro del dividendo |
| Flujo de caja libre | Efectivo disponible tras inversiones | Caja recurrente y creciente | Un periodo favorable no representativo |
| Deuda | Carga financiera del negocio | Endeudamiento manejable | Riesgo de insolvencia o refinanciación |
<a id="como-detectar-una-trampa-de-valor"></a>
Cómo detectar una trampa de valor
Una trampa de valor aparece cuando una empresa parece barata, pero su valor intrínseco sigue deteriorándose. Puede perder clientes, enfrentarse a una regulación adversa, sufrir una ventaja competitiva debilitada o necesitar inversiones que consuman toda su caja.
Por eso, el margen de seguridad no consiste en aplicar una cifra mecánica a una métrica. Consiste en exigir suficiente diferencia entre el precio y una valoración razonable después de someter el negocio a escenarios desfavorables.
En un fondo value, el inversor debería leer el folleto, la política de inversión, el nivel de concentración, las regiones y sectores predominantes y la forma en que el gestor define las compañías infravaloradas. La CNMV describe fondos con filosofía value como vehículos de renta variable, internacional o de valor, y el folleto de TRUE VALUE, FI explica que la estrategia busca compañías infravaloradas por el mercado (ficha de la CNMV sobre fondos con filosofía value).
<a id="historia-y-protagonistas-del-value-investing-en-espana-y-en-el-mundo"></a>
Historia y protagonistas del value investing en España y en el mundo
Para un ahorrador español, conocer esta historia sirve para interpretar mejor un fondo o un plan de pensiones value. La etiqueta procede de una filosofía con raíces concretas, aunque hoy reúne métodos bastante distintos.
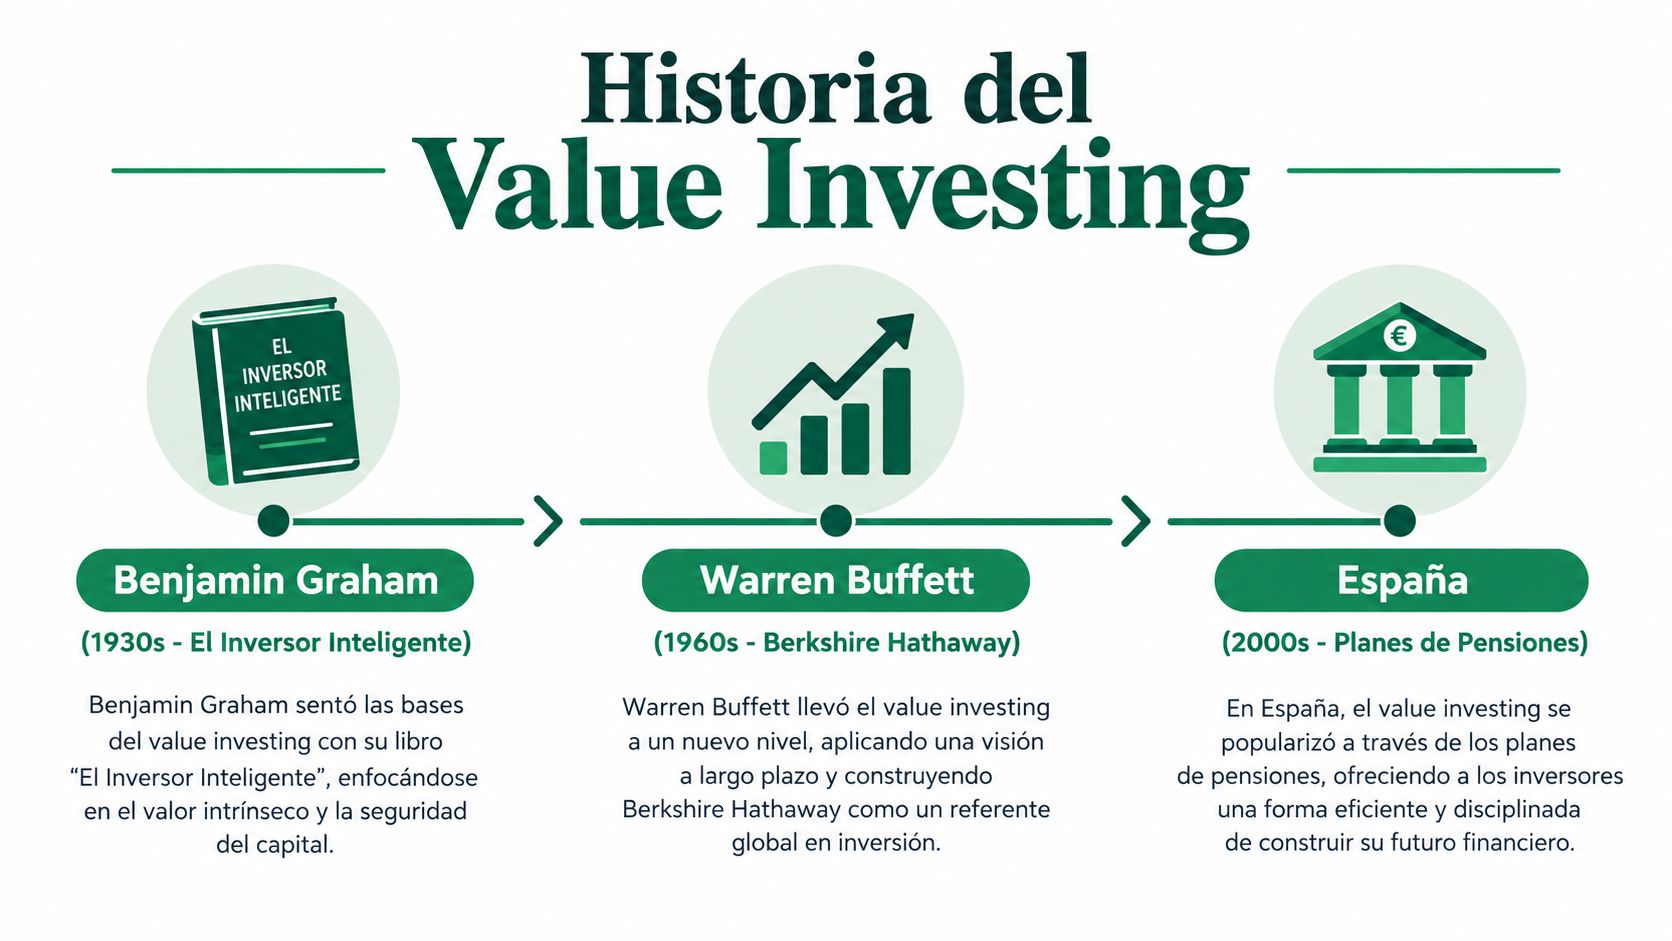
El value investing moderno suele asociarse con Benjamin Graham. Graham enseñó a analizar una empresa como una participación en un negocio, no como una cotización que sube o baja. Su enfoque puso el acento en el valor intrínseco, el margen de seguridad y la disciplina frente a los cambios de ánimo del mercado.
Warren Buffett desarrolló esas ideas con una atención creciente a la calidad del negocio. Con el tiempo, cobraron más peso las ventajas competitivas, la dirección y la capacidad de reinvertir capital. Esta evolución ayuda a evitar una confusión habitual: value no significa comprar automáticamente lo que parece barato. Dos gestores pueden compartir la filosofía y construir carteras muy diferentes por sectores, regiones, concentración y riesgo.
<a id="la-llegada-del-estilo-a-espana"></a>
La llegada del estilo a España
En España, Francisco García Paramés fue uno de los principales impulsores del estilo value entre el gran público. Su etapa en Bestinver, entre 1989 y 2014, acercó el análisis fundamental a muchos ahorradores y ayudó a popularizar un vocabulario basado en empresas infravaloradas. El desempeño anualizado del 15,7% entre 1993 y 2014 de su fondo de Bolsa española aparece recogido en el análisis de Cinco Días sobre la expansión del value.
Después surgieron nuevas gestoras y equipos con criterios propios. Algunos buscan empresas pequeñas, otros prefieren compañías internacionales, situaciones especiales o negocios con activos infravalorados. Por eso, comparar solo la palabra value puede llevar a conclusiones pobres. Para valorar una comisión, el ahorrador debe estudiar qué compra realmente el fondo y contrastarlo con un indexado de exposición parecida.
El mercado español reúne hoy propuestas muy distintas. Una referencia sectorial citada en 2025 situaba los fondos españoles de estilo value por encima de 10.000 millones de euros bajo gestión y con más de 100.000 partícipes. Ese análisis revisó 35 fondos y observó una rentabilidad media del 45,1% en el periodo estudiado, aunque 23 de los 35 quedaron por debajo de ella. La dispersión refuerza una idea práctica: la historia de un gestor orienta, pero no sustituye la comparación objetiva de costes, cartera, riesgo y resultados (análisis de fondos value españoles en Finect).
<a id="ventajas-y-riesgos-del-value-investing-que-debes-conocer"></a>
Ventajas y riesgos del value investing que debes conocer
El value puede encajar bien con quien acepta invertir con calma y analizar el producto antes de contratarlo. No encaja igual de bien con quien necesita que una estrategia funcione en un plazo corto o cambia de fondo después de cada periodo débil.
<a id="lo-que-puede-aportar"></a>
Lo que puede aportar
- Disciplina: obliga a justificar la compra mediante el valor del negocio, sus cuentas y el precio pagado.
- Margen frente a errores: comprar con descuento puede ofrecer protección relativa si la valoración no es exacta.
- Menor dependencia de modas: el gestor puede evitar pagar cualquier precio por sectores populares o empresas que cotizan con expectativas extremas.
- Potencial de revalorización: si el negocio mejora o el mercado reconoce su valor, la cotización puede acercarse a una valoración más razonable.
- Horizonte de largo plazo: el enfoque puede complementar objetivos como la jubilación cuando el inversor entiende que los resultados no tienen por qué aparecer de inmediato.
<a id="lo-que-puede-salir-mal"></a>
Lo que puede salir mal
Una empresa barata puede estar barata por una razón. La trampa de valor es el riesgo más intuitivo, pero no el único. El gestor puede interpretar mal las cuentas, calcular de forma demasiado optimista el valor futuro o confiar en una recuperación que nunca llega.
También existe el riesgo de infraperformance prolongada frente a un índice o frente a fondos growth. La paciencia no significa ignorar los resultados. Significa distinguir entre una tesis que necesita tiempo y una tesis que ha quedado invalidada.
La concentración añade otra dificultad. Un fondo puede acumular exposición a ciertos sectores, países, divisas o tipos de negocio. Esa concentración puede amplificar las caídas cuando un mismo factor afecta a muchas posiciones.
La etiqueta value no sustituye al análisis. Solo describe el punto de partida de la selección.
Los costes merecen una revisión independiente. La CNMV explica que el inversor suscribe participaciones y que el valor liquidativo determina cuántas recibe, por lo que las comisiones, el valor liquidativo y los traspasos afectan al resultado real (información de la CNMV sobre operativa y servicios de inversión). Algunos vehículos aplican comisión de éxito. EBN Sinycon Valor, por ejemplo, aplica un 9% sobre plusvalías anuales y una comisión de custodia del 0,30% más IVA, condiciones que pueden reducir la rentabilidad neta frente a una comisión fija tradicional.
<a id="como-evaluar-un-fondo-o-plan-de-pensiones-value-y-compararlo-sin-errores"></a>
Cómo evaluar un fondo o plan de pensiones value y compararlo sin errores
La comparación útil empieza por el dinero que realmente conserva el partícipe, no por la rentabilidad bruta que aparece en un titular. Dos productos pueden seguir una filosofía parecida y terminar ofreciendo resultados muy distintos después de comisiones, estructura, concentración y fiscalidad.
<a id="una-revision-en-cuatro-pasos"></a>
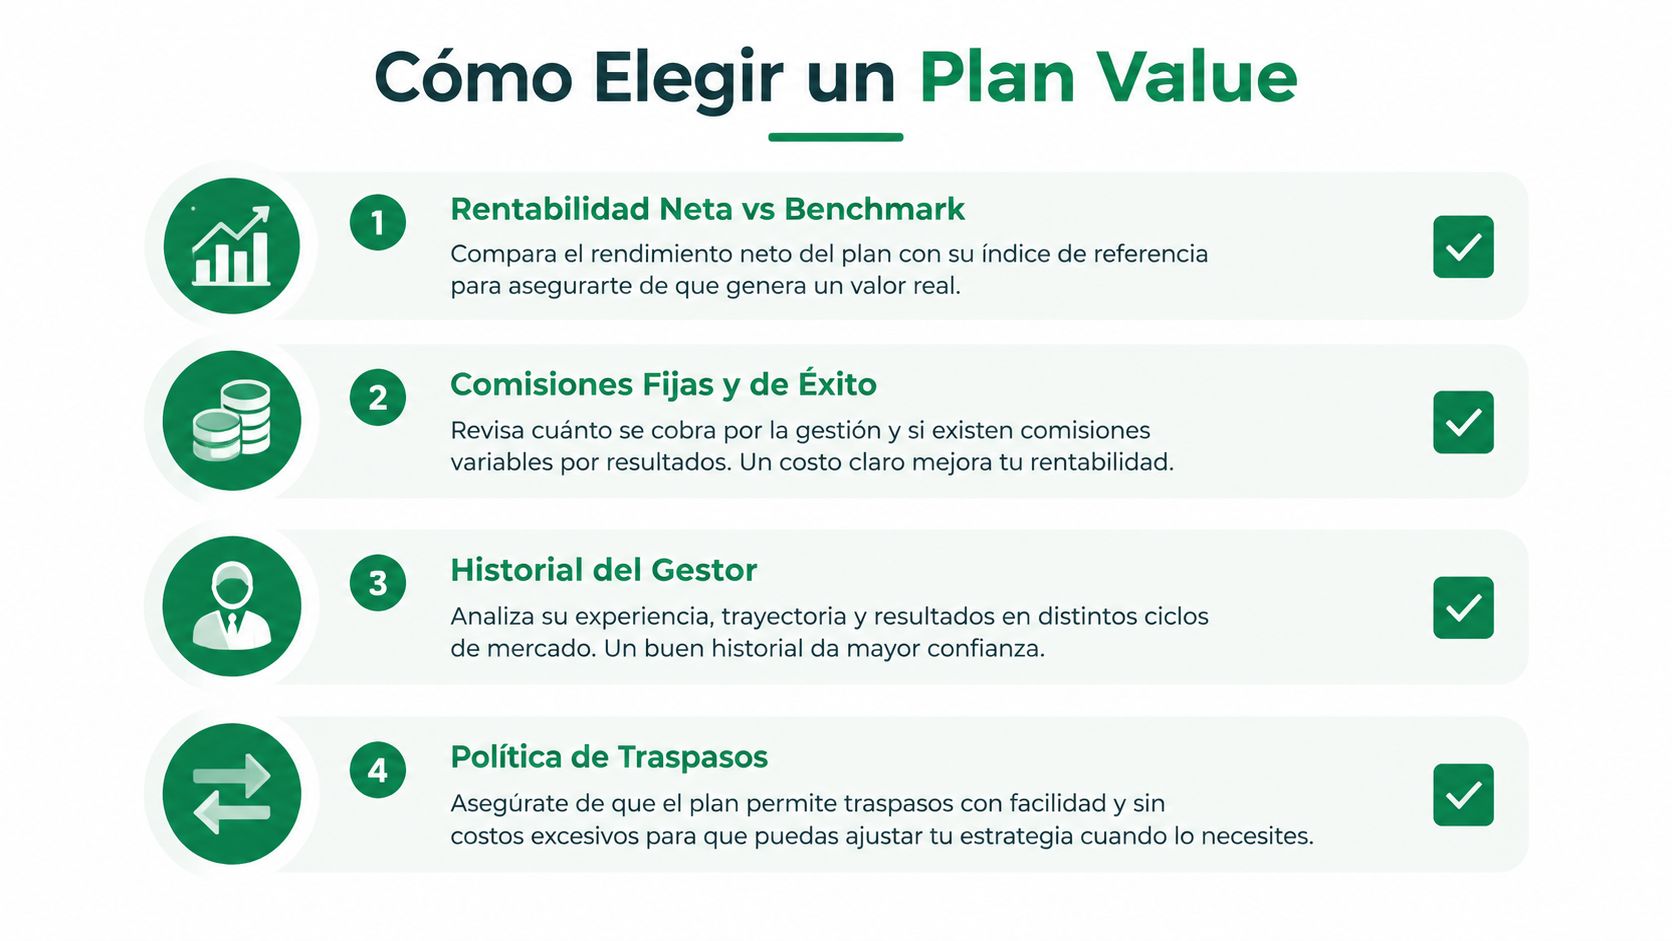
Una revisión en cuatro pasos
-
Compara la rentabilidad neta con una referencia adecuada. No uses el índice más favorable. Pregunta qué mercado, divisa y categoría representan la cartera del producto. Un fondo value internacional necesita una referencia coherente con su universo de inversión, no una comparación improvisada.
-
Suma todos los costes. Revisa comisión de gestión, depósito, suscripción, reembolso, custodia y cualquier comisión de éxito. Una comisión variable puede parecer pequeña en un año negativo y tener un efecto relevante cuando el fondo obtiene plusvalías.
-
Examina al gestor y el proceso. Busca continuidad del equipo, claridad en la política de inversión, rotación de la cartera y explicación de las posiciones principales. Un historial largo ayuda a conocer cómo reaccionó el gestor en distintos entornos, aunque no garantiza el futuro.
-
Comprueba los traspasos y el tratamiento fiscal. Un plan de pensiones puede trasladarse entre entidades sin convertirlo automáticamente en un cobro, pero debes revisar el procedimiento concreto, los plazos y las condiciones del producto de destino. La facilidad operativa importa porque una estrategia correcta que nunca se revisa puede quedarse desactualizada.
<a id="cuanto-asignar-a-value"></a>
Cuánto asignar a value
No existe una proporción universal que sirva para todos los ahorradores. La decisión depende de la estabilidad de tus ingresos, el plazo hasta la jubilación, la necesidad de liquidez y tu capacidad para mantener el plan durante etapas de resultados decepcionantes.
Una cartera indexada puede aportar diversificación amplia y una estructura sencilla. Un fondo value puede añadir una selección activa y una filosofía distinta, pero exige confiar en el gestor y aceptar que puede separarse del mercado durante periodos prolongados. La combinación debe responder a una función concreta, no a la emoción provocada por el último ranking.
Para comparar un plan bancario con alternativas value e indexadas, cómo elegir un plan de pensiones puede servir como punto de partida práctico. Arca Digital permite localizar planes, comparar rentabilidad y comisiones frente a más de 500 alternativas, y gestionar digitalmente un traspaso sin coste y conservando la antigüedad fiscal. La herramienta puede ayudarte a ordenar la información, pero la decisión final debe considerar tus objetivos y la documentación oficial de cada producto.
<a id="conclusion-y-proximos-pasos-para-invertir-con-criterio-value"></a>
Conclusión y próximos pasos para invertir con criterio value
Entender qué es value investing cambia la pregunta inicial. Ya no se trata de buscar el fondo con la etiqueta más atractiva, sino de averiguar qué compra el gestor, cuánto paga por ello, qué riesgos acepta y cuánto queda en manos del partícipe después de costes.
Si ya tienes un plan bancario, empieza por reunir el folleto, la evolución del valor liquidativo y el detalle de comisiones. Después compara el producto con alternativas de la misma categoría y comprueba si el gestor ha mantenido una filosofía reconocible. No traspases solo porque otro fondo haya subido más recientemente.
Si empiezas desde cero, define primero el objetivo de jubilación, el plazo y la cantidad que puedes aportar sin comprometer tu liquidez. Después decide si buscas una cartera indexada, una gestión value o una combinación de ambas. La sencillez puede ser una ventaja, pero no sustituye a una revisión periódica.
Para quien ya invierte en indexados, el value puede funcionar como complemento si existe una razón clara para incorporarlo. Esa razón debería estar relacionada con la diversificación de estilos, la confianza en un equipo concreto y la aceptación de sus comisiones, no con la promesa de superar siempre al mercado.
La inversión value premia la paciencia, pero también exige comprobación. Revisa costes, rentabilidad neta, concentración, política de inversión y fiscalidad antes de actuar. Una buena decisión no consiste en adivinar qué estrategia ganará, sino en construir una cartera que puedas mantener con criterio cuando el mercado deje de comportarse como esperabas.
Arca Digital te permite localizar tus planes, comparar sus comisiones y rentabilidad con más de 500 alternativas y gestionar un traspaso digital sin coste cuando tenga sentido para tus objetivos. Visita Arca Digital para revisar tus opciones de jubilación con información más clara y tomar una decisión value o indexada con datos delante.