Planes de pensiones tipos: guía completa para elegir bien
Descubre los planes de pensiones tipos existentes en España, sus diferencias, fiscalidad y cuándo conviene cada uno según tu perfil y objetivos de ahorro.
Has contratado un plan de pensiones en tu banco, has cambiado de empresa o has empezado a trabajar por cuenta propia, pero quizá no sabrías responder a una pregunta básica: ¿qué tipo de plan tienes exactamente? La duda importa más de lo que parece. La modalidad determina quién puede aportar, qué límites se aplican, qué riesgos asumes y qué alternativas tienes para trasladar o recuperar el ahorro.
El mercado español combina un patrimonio relevante con una oferta amplia y desigual. A cierre de 2024, los planes y fondos de pensiones administraban 132.317,1 millones de euros mediante 1.006 fondos activos, según el informe anual de la Dirección General de Seguros y Fondos de Pensiones. Con tantos productos, comparar solo la rentabilidad anunciada puede llevarte a elegir mal.
Índice
- Por qué importa saber qué tipo de plan de pensiones tienes
- Las tres modalidades oficiales y sus diferencias clave
- Aportación definida frente a prestación definida
- Renta fija, mixta o variable y el papel de la gestión activa o pasiva
- Ventajas fiscales y límites de aportación tras la reforma de 2022
- Qué tipo de plan encaja con cada perfil
- Traspasos, rescates y liquidez que debes conocer
- Decisiones clave y errores frecuentes al elegir plan
<a id="por-que-importa-saber-que-tipo-de-plan-de-pensiones-tienes"></a>
Por qué importa saber qué tipo de plan de pensiones tienes
Javier descubrió su plan al revisar unos extractos bancarios antiguos. Lo había contratado quince años atrás, cuando su oficina le presentó “una solución para la jubilación”. Ahora no recordaba si era individual, qué política de inversión aplicaba, cuánto pagaba en comisiones ni qué opciones tendría al cobrarlo.
Su caso refleja una situación frecuente. Un plan puede pasar años sin revisión mientras cambian el salario, el empleo, la tolerancia al riesgo y las reglas fiscales. La etiqueta comercial tampoco basta. Dos planes individuales pueden invertir en activos distintos, tener costes diferentes y reaccionar de forma desigual ante una caída de los mercados.
<a id="la-clasificacion-afecta-a-decisiones-concretas"></a>
La clasificación afecta a decisiones concretas
Saber si el plan es individual, de empleo o asociado permite ordenar las preguntas que vienen después:
- Quién puede promoverlo: una entidad financiera, una empresa o una asociación.
- Quién puede aportar: tú, tu empresa, ambas partes o los integrantes de un colectivo.
- Qué límite corresponde: la modalidad y las aportaciones empresariales condicionan el margen aplicable.
- Quién asume el riesgo: depende de si el compromiso es de aportación definida o de prestación definida.
- Qué flexibilidad existe: los traspasos, el rescate y la liquidez dependen de reglas específicas.
Los planes individuales concentran la mayor parte de la previsión social voluntaria del tercer pilar, según la DGSFP. Ese predominio explica por qué muchas personas empiezan con un producto individual, pero no demuestra que sea la opción adecuada para todos. Un trabajador por cuenta ajena podría complementar su plan individual con uno de empleo si su empresa lo ofrece. Un autónomo puede valorar fórmulas vinculadas a su actividad. La decisión depende del acceso disponible y de la forma en que encajen las aportaciones, no solo del nombre del producto.
Regla práctica: identifica primero la modalidad legal. Después compara la inversión, las comisiones, la fiscalidad y la liquidez.
La reforma fiscal de 2022 reforzó la necesidad de distinguir entre aportaciones individuales y empresariales. Por eso, antes de trasladar el ahorro, Javier debe localizar la documentación, confirmar el sistema al que pertenece y revisar cómo se invierte el dinero. Así podrá comparar alternativas con criterios reales, en lugar de cambiar por la marca de una entidad o por la rentabilidad de un único periodo.
<a id="las-tres-modalidades-oficiales-y-sus-diferencias-clave"></a>
Las tres modalidades oficiales y sus diferencias clave
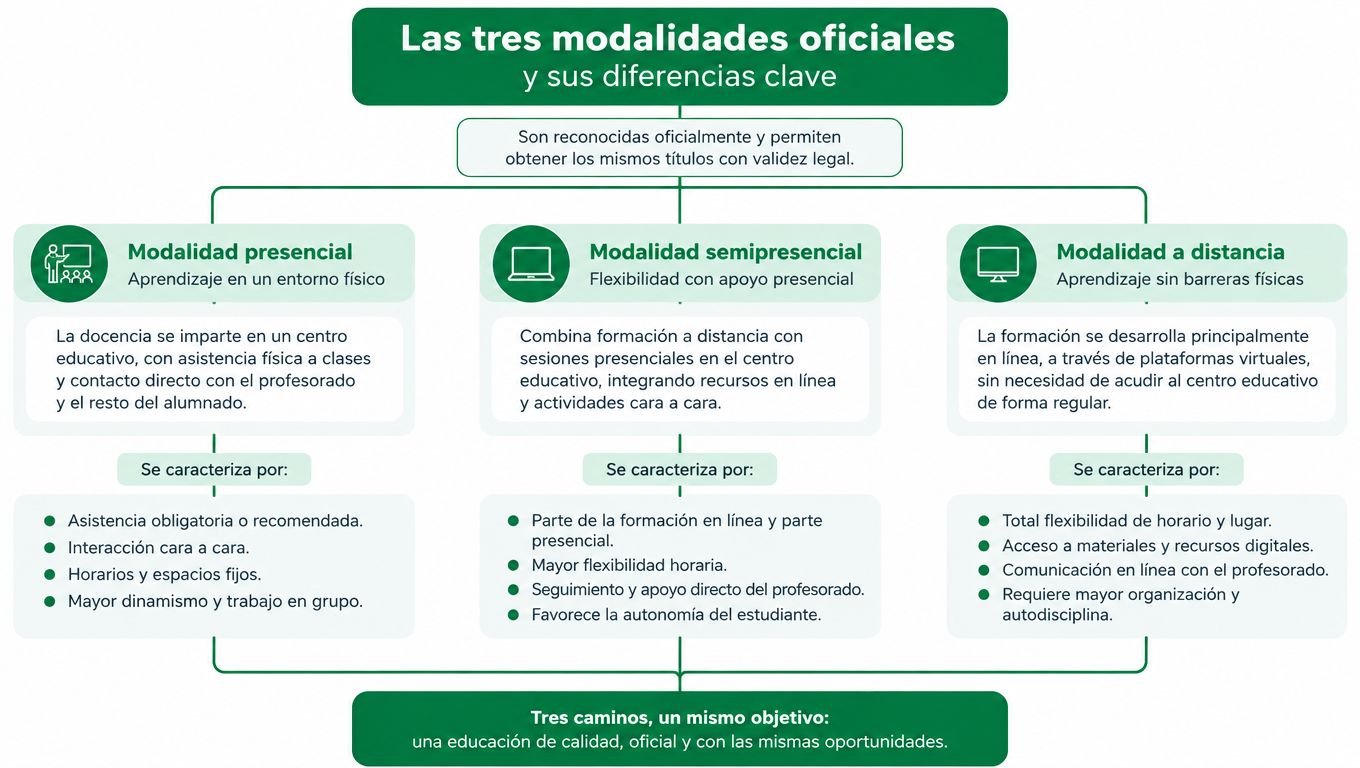
La normativa española organiza los planes de pensiones en tres sistemas principales. Puedes entenderlos como tres canales de entrada al mismo objetivo, ahorrar para el futuro, aunque cada canal establece una relación distinta entre el promotor y el partícipe.
<a id="plan-individual"></a>
Plan individual
Lo contrata directamente una persona física con una entidad financiera o aseguradora. Tú decides si aportas, cuánto destinas y, dentro de la oferta disponible, qué política de inversión aceptas. La entidad que comercializa el producto no convierte automáticamente el plan en una inversión conservadora ni garantiza una rentabilidad.
En este sistema, el plan solo puede configurarse bajo aportación definida. Sabes cuánto dinero aportas, pero el capital final depende de las inversiones, los costes y el tiempo que permanezca invertido.
Es el canal más sencillo para quien quiere ahorrar por su cuenta. También es el que más fácilmente se contrata sin comparar, especialmente cuando la decisión nace de una recomendación bancaria genérica.
<a id="plan-de-empleo"></a>
Plan de empleo
Lo promueve una empresa para sus trabajadores. Las aportaciones pueden proceder de la compañía, del empleado o de ambos, conforme a las reglas del plan y a la legislación aplicable. La relación laboral es el punto de acceso, aunque los derechos acumulados y las condiciones concretas deben revisarse en la documentación del producto.
Un plan de empleo puede ser de aportación definida, prestación definida o modalidad mixta. En la práctica, conviene preguntar cuánto aporta la empresa, qué ocurre si cambias de trabajo y qué opciones existen para mantener o movilizar los derechos.
La diferencia entre un plan individual y uno corporativo se desarrolla también en esta guía sobre planes de pensiones de empleo.
<a id="plan-asociado"></a>
Plan asociado
Lo promueve una asociación, un colegio profesional, un sindicato u otro colectivo para sus miembros. El acceso depende de la pertenencia a ese grupo, no de una relación individual con el banco. Sus condiciones de inversión, aportaciones y participación se fijan dentro del marco del colectivo.
Un plan asociado puede adoptar distintas modalidades técnicas, por lo que no debes confundir “asociado” con “garantizado” o “conservador”. La etiqueta explica quién lo promueve, no cómo evoluciona el capital.
| Pregunta | Individual | De empleo | Asociado |
|---|---|---|---|
| Quién lo promueve | Entidad financiera o aseguradora | Empresa | Asociación, colegio o sindicato |
| Quién accede | Persona física | Empleados | Miembros del colectivo |
| Quién aporta | Principalmente el partícipe | Empresa, empleado o ambos | Según las reglas del plan |
| Modalidades técnicas | Aportación definida | Aportación, prestación o mixta | Aportación, prestación o mixta |
Clasificar correctamente el producto te permite formular la siguiente pregunta: ¿el compromiso fija lo que aporto o lo que recibiré? Esa distinción es independiente del canal de entrada.
<a id="aportacion-definida-frente-a-prestacion-definida"></a>
Aportación definida frente a prestación definida
Dos planes de empleo pueden pertenecer al mismo sistema y repartir el riesgo de forma completamente distinta. La clave está en el compromiso económico.
En un plan de aportación definida, conoces la cantidad que se ingresa o la fórmula utilizada para calcularla. No conoces de antemano el capital final, porque dependerá de la evolución de las inversiones, los costes y el momento del rescate. El riesgo financiero recae principalmente sobre el trabajador.
En un plan de prestación definida, el compromiso fija una prestación futura o una fórmula para determinarla. El promotor asume una responsabilidad mayor para alcanzar ese objetivo, incluso si las inversiones no evolucionan como se esperaba. La modalidad mixta combina elementos de ambas estructuras.
<a id="un-ejemplo-sencillo"></a>
Un ejemplo sencillo
Supón que una empresa ingresa una cantidad periódica en un plan de aportación definida. La empresa cumple su obligación cuando realiza la contribución prevista, pero el importe que recibirá el empleado dependerá del valor acumulado al jubilarse.
En un esquema de prestación definida, el compromiso podría establecer una renta o una fórmula vinculada a determinados parámetros. La empresa, o quien asuma el compromiso, tendrá que responder conforme a las reglas del plan si el patrimonio disponible no basta para cubrir la prestación comprometida.
| Característica | Aportación definida | Prestación definida |
|---|---|---|
| Qué se conoce | La contribución o su fórmula | La prestación o su fórmula |
| Capital final | Depende de la inversión | Se busca alcanzar el compromiso |
| Riesgo de mercado | Recae principalmente sobre el partícipe | El promotor asume una responsabilidad mayor |
| Dónde aparece | Individual y, de forma predominante, empleo | Principalmente en determinados planes colectivos |
La documentación sectorial oficial de 2019 registraba 934 planes de empleo de aportación definida frente a 7 de prestación definida. Esa diferencia muestra el predominio de la primera estructura dentro de los planes de empleo analizados.
Comparar la rentabilidad histórica de ambas modalidades sin examinar sus compromisos puede inducir a error. Un resultado financiero más alto no significa necesariamente que el partícipe esté asumiendo la misma responsabilidad o disfrutando de la misma protección.
<a id="renta-fija-mixta-o-variable-y-el-papel-de-la-gestion-activa-o-pasiva"></a>
Renta fija, mixta o variable y el papel de la gestión activa o pasiva
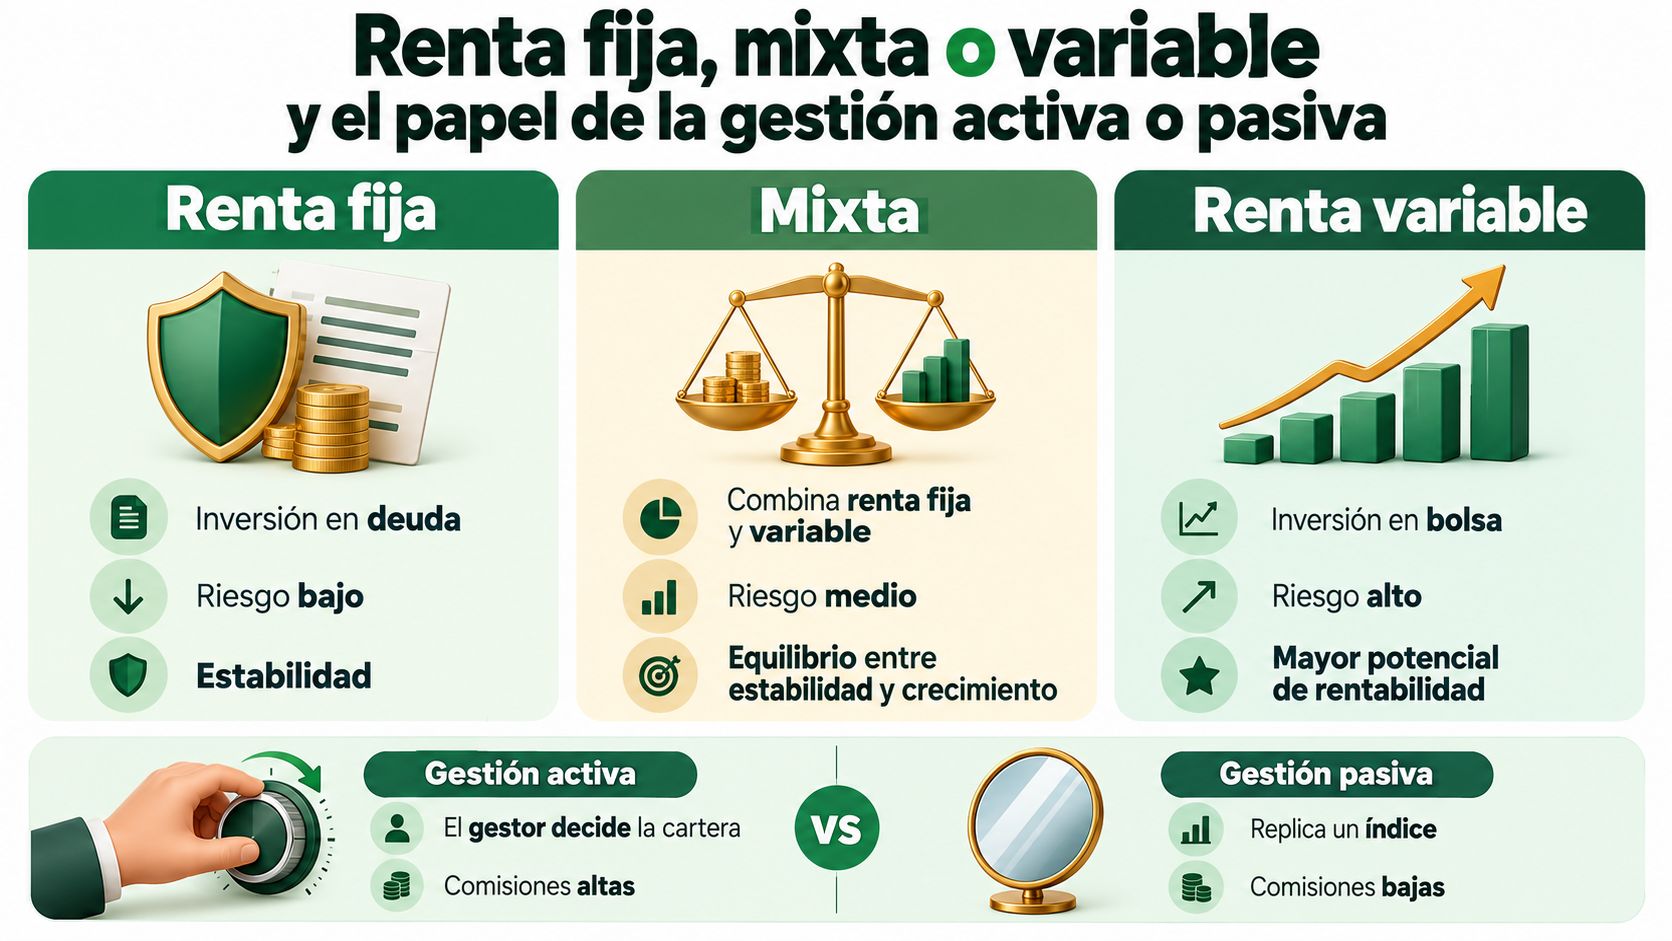
La modalidad legal te dice quién promueve el plan. La política de inversión explica qué ocurre con el dinero. Por eso, “plan individual” no basta para valorar el riesgo. Debes saber si la cartera invierte sobre todo en deuda, combina activos o mantiene una exposición elevada a bolsa.
<a id="cuatro-perfiles-de-inversion"></a>
Cuatro perfiles de inversión
Renta fija. Invierte principalmente en deuda pública o privada. Suele presentar una evolución más estable que una cartera con mucha bolsa, aunque no está libre de pérdidas ni de riesgo de tipos de interés. Puede encajar con un horizonte más corto o con una tolerancia limitada a las fluctuaciones.
Renta fija mixta. Combina deuda con una participación reducida en renta variable. Busca un equilibrio entre estabilidad y crecimiento, pero su comportamiento dependerá de cuánto riesgo asuma realmente la cartera.
Renta variable mixta. Mantiene una presencia relevante de acciones y puede experimentar oscilaciones considerables. Tiene más sentido cuando aún queda tiempo suficiente para atravesar distintos ciclos de mercado.
Renta variable. Concentra una parte elevada de la cartera en acciones. Puede ofrecer mayor potencial de crecimiento a largo plazo, pero también descensos intensos en periodos desfavorables. No es adecuada solo porque haya producido una rentabilidad alta recientemente.
La comparación entre renta fija y renta variable ayuda a separar el nombre de la categoría de la experiencia que tendrá el ahorrador.
<a id="gestion-activa-y-gestion-pasiva"></a>
Gestión activa y gestión pasiva
La gestión activa permite que un equipo decida qué activos comprar, vender o mantener. Puede adaptarse a determinadas oportunidades o restricciones, pero exige evaluar la consistencia de sus decisiones y el coste total.
La gestión pasiva o indexada intenta replicar un índice o una referencia. Su proceso suele estar más automatizado, lo que puede reducir la intervención del gestor y determinados costes. Eso no elimina el riesgo de mercado ni garantiza que la réplica sea perfecta.
No elijas entre gestión activa y pasiva por una preferencia de moda. Compara la cartera, el coste, la desviación respecto a la referencia y la coherencia con tu horizonte.
Antes de firmar, revisa la ficha del plan con cuatro preguntas:
- Qué compra: deuda, acciones, activos mixtos o una estructura garantizada.
- Cuánto fluctúa: observa la volatilidad y las caídas, no solo el último resultado.
- Cuánto cuesta: separa gestión, depósito y otros gastos.
- Cuándo necesitarás el dinero: un plan apropiado para una jubilación lejana puede ser incómodo si el rescate está próximo.
Un plan con buen resultado reciente puede ser inadecuado si te obliga a asumir más riesgo del que soportarías cuando necesites cobrarlo.
<a id="ventajas-fiscales-y-limites-de-aportacion-tras-la-reforma-de-2022"></a>
Ventajas fiscales y límites de aportación tras la reforma de 2022
La reforma de 2022 cambió el equilibrio entre ahorro individual y ahorro colectivo. La Ley 12/2022 mantuvo un límite general de 1.500 euros para determinadas aportaciones y reforzó la capacidad adicional vinculada a contribuciones empresariales y planes de empleo.
La cifra que puedes ingresar y la cantidad que puedes reducir fiscalmente no son exactamente la misma cuestión. El límite financiero controla cuánto puede aportarse conforme a la normativa. El límite fiscal determina qué importe puede reducir la base imponible del IRPF, siempre que se cumplan los requisitos y exista base suficiente para aplicar la reducción.
<a id="como-funciona-la-combinacion"></a>
Cómo funciona la combinación
Cuando existe una contribución empresarial, el trabajador puede disponer de capacidad adicional según la fórmula legal aplicable. Si la contribución empresarial se sitúa entre 500,01 y 1.500 euros, la aportación máxima del trabajador puede calcularse como 1.250 euros más el 25% de la diferencia entre la contribución empresarial y 500 euros, conforme a la regulación recogida en la ley.
Los planes de empleo también contemplan un límite complementario de hasta 8.500 euros, sujeto a los requisitos legales y a la combinación entre aportaciones del trabajador y contribuciones de la empresa. No es un importe automático para cualquier trabajador. Hay que revisar el plan, la contribución empresarial y la situación fiscal del ejercicio.
| Situación | Qué debes revisar | Aplicación práctica |
|---|---|---|
| Particular sin empresa promotora | Límite individual y base imponible | No confundas aportar con deducir todo el importe |
| Empleado con plan de empleo | Contribución empresarial y fórmula aplicable | Puede existir margen adicional al límite general |
| Autónomo | Plan de empleo simplificado y requisitos | La modalidad puede ampliar la planificación disponible |
| Empresa promotora | Aportaciones, límites y tratamiento laboral | El coste debe analizarse junto con la fiscalidad y la administración |
<a id="tres-ejemplos-para-evitar-errores"></a>
Tres ejemplos para evitar errores
Trabajador por cuenta ajena. Aporta al plan individual y su empresa realiza contribuciones al plan de empleo. No debe sumar cantidades de forma intuitiva. Tiene que comprobar qué parte corresponde al límite general, qué parte se integra en el límite adicional y qué importe puede reducir realmente en el IRPF.
Autónomo. Puede estudiar un plan individual y un plan de empleo simplificado para autónomos. La decisión debe considerar sus ingresos variables, las necesidades de liquidez y la documentación fiscal, no solo la posibilidad de aumentar la aportación.
Empresa. Antes de implantar un plan, debe definir quién participa, cuánto aporta la compañía, cómo se comunica el beneficio y qué procedimientos administrativos se necesitarán. La guía sobre aportaciones a planes de pensiones permite ordenar la diferencia entre contribución, deducción y rescate.
La documentación técnica de la DGSFP también exige separar aportaciones ordinarias y excepcionales, así como importes dentro y fuera del límite financiero, como recoge el borrador de instrucciones estadísticas para 2025. Para el ahorrador, la traducción práctica es clara: guarda los justificantes y no trates la ventaja fiscal como si fuera una rentabilidad de inversión.
<a id="que-tipo-de-plan-encaja-con-cada-perfil"></a>
Qué tipo de plan encaja con cada perfil
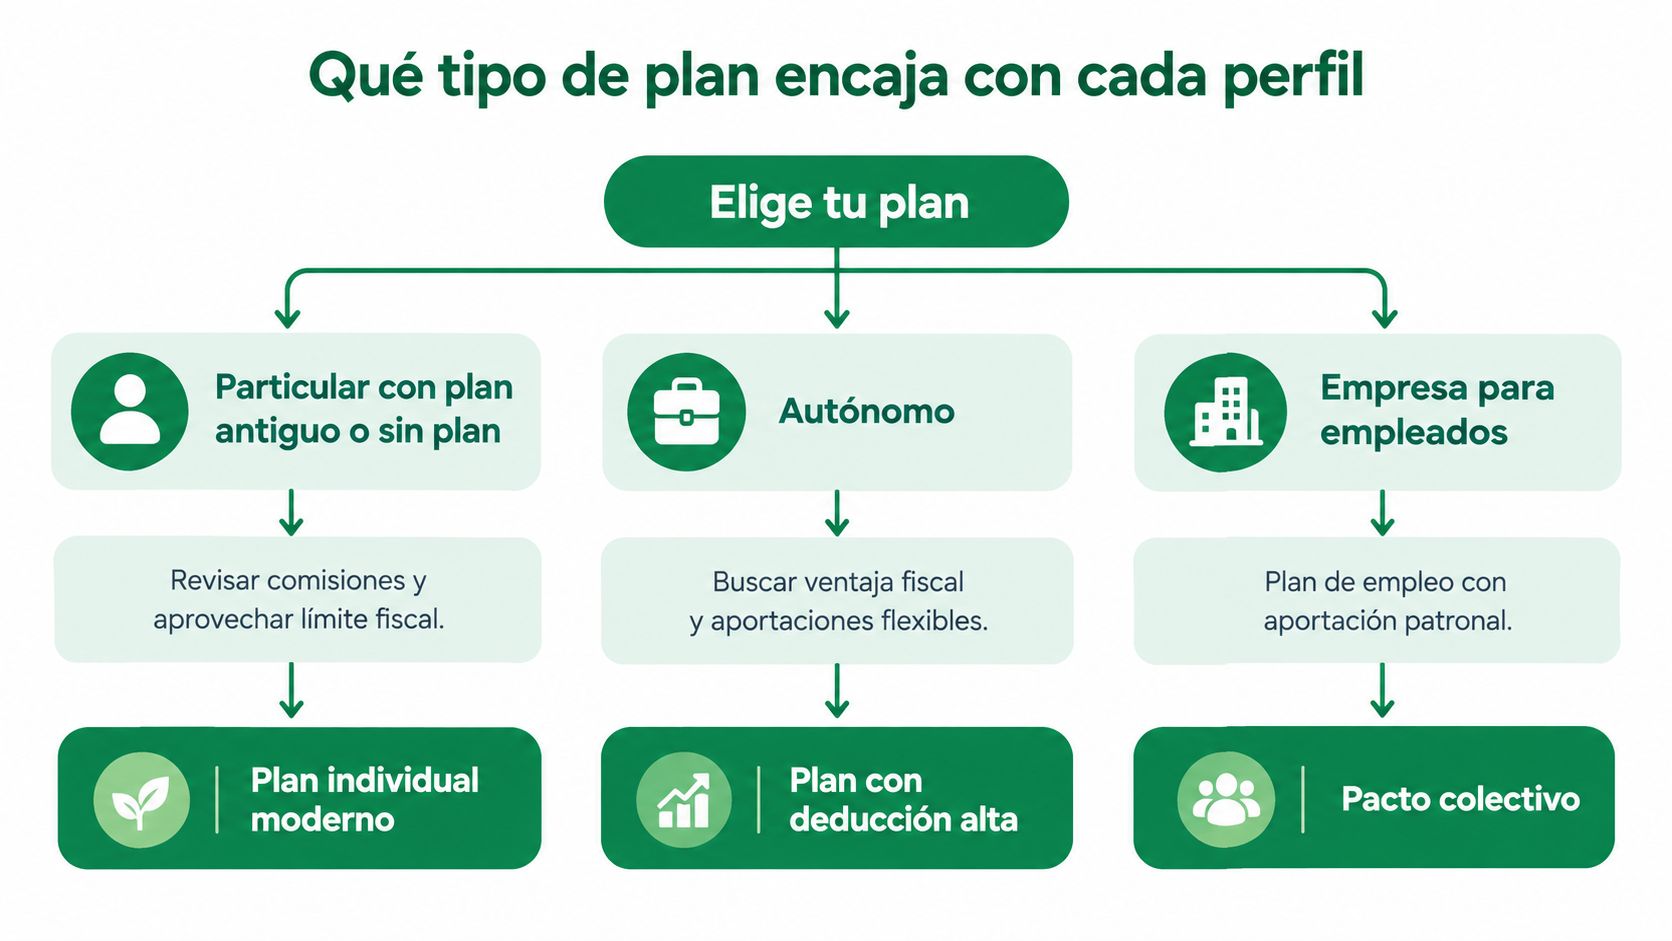
Una trayectoria laboral puede pasar por un empleo, el trabajo autónomo y varios cambios de empresa. Por eso, escoger una sola modalidad para toda la vida suele quedarse corto. La clasificación legal, individual, de empleo y asociado, debe leerse junto con tu capacidad de ahorro, tus costes, el horizonte de jubilación y las aportaciones de terceros. Tras la reforma fiscal de 2022, combinar modalidades puede cumplir funciones distintas dentro de la misma estrategia.
<a id="particular-con-un-plan-antiguo"></a>
Particular con un plan antiguo
Revisa primero la cartera, el nivel de riesgo y los costes. La antigüedad de un producto o el reconocimiento de su entidad no garantizan que su política de inversión siga encajando con tu situación. Un plan individual actualizado puede tener sentido si ofrece más transparencia, gastos razonables y una estrategia adecuada para los años que faltan hasta la jubilación.
El traslado tampoco tiene que ser total. Puedes conservar una parte de los derechos consolidados en el plan antiguo y dirigir las nuevas aportaciones a otro producto mientras comparas condiciones, riesgo y comisiones. Así separas la decisión sobre el ahorro acumulado de la que afecta a tus futuras aportaciones.
<a id="autonomo-con-ingresos-variables"></a>
Autónomo con ingresos variables
Para un autónomo, la regularidad de la aportación debe adaptarse a meses de facturación desiguales. El plan individual puede funcionar como base y el plan de empleo simplificado para autónomos como una vía colectiva con reglas fiscales propias. Antes de aportar, reserva dinero para impuestos, cotizaciones y periodos con menos ingresos.
La fórmula ha ganado interés. En el primer trimestre de 2025, las aportaciones a planes de empleo simplificados casi se triplicaron interanualmente hasta 42 millones de euros, mientras las aportaciones a planes individuales permanecieron prácticamente estables en 356 millones, según los datos de Inverco de marzo de 2025. El dato muestra una alternativa en expansión, pero la elección depende de tu liquidez y de tu capacidad real de mantener las aportaciones.
<a id="empleado-con-plan-corporativo"></a>
Empleado con plan corporativo
Comprueba si la empresa realiza contribuciones, quién puede participar y qué sucede si cambias de empleo. El plan de empleo puede añadir aportaciones empresariales a tu ahorro, aunque conviene revisar sus comisiones, su política de inversión y las condiciones para conservar o trasladar los derechos.
Ambas modalidades pueden convivir. El plan individual puede servir para mantener una parte del ahorro bajo tu control, mientras el corporativo recibe las contribuciones de la empresa y cubre otra meta previsional.
<a id="empresa-que-quiere-ofrecer-prevision"></a>
Empresa que quiere ofrecer previsión
La empresa debe plantear el plan de empleo como una política para la plantilla. Tiene que definir las reglas de participación, explicar las aportaciones y organizar una gestión que permita consultar los derechos acumulados. También conviene valorar cómo encajan las contribuciones con la estructura retributiva y las necesidades de los trabajadores.
A junio de 2025, los planes simplificados acumulaban 486 millones de euros, con 146.865 cuentas abiertas al cierre de junio de 2025, según la información sectorial de Inverco. En la práctica, la modalidad más adecuada será la que asigne una función clara a cada aportación y coordine costes, inversión, portabilidad y necesidades personales.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/-LZrrtSjZHY" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="traspasos-rescates-y-liquidez-que-debes-conocer"></a>
Traspasos, rescates y liquidez que debes conocer
Contratar un plan es solo el principio. La decisión también incluye saber cómo cambiarlo, cuándo recuperar el ahorro y qué efecto tendrá cada opción en tu fiscalidad. El cobro puede hacerse en forma de capital, renta o mediante una combinación de ambas.
<a id="traspasar-no-es-rescatar"></a>
Traspasar no es rescatar
Un traspaso mueve los derechos consolidados de un plan a otro sin ingresar el dinero en tu cuenta. Por eso, no equivale a un rescate ordinario y, en principio, permite mantener la antigüedad fiscal. Comprueba que la entidad de destino recibe y registra correctamente toda la información.
Puedes estudiar un traspaso si las comisiones son elevadas, la política de inversión ya no encaja con tu horizonte o la entidad ofrece poca información. También puede servir para coordinar planes individuales, de empleo o asociados dentro de una estrategia previsional más ordenada. El cambio debe responder a una razón concreta, no solo a que otro producto haya obtenido un resultado excepcional durante un periodo breve.
En el sistema individual se registraron en 2025 movilizaciones estimadas de 13.127 millones de euros, equivalentes al 14,1% del patrimonio medio anual, según el informe anual de Inverco de 2025. La cifra refleja que muchos ahorradores revisan y trasladan sus posiciones, además de realizar nuevas aportaciones.
<a id="rescatar-exige-planificar"></a>
Rescatar exige planificar
Las prestaciones de los planes individuales superaron a las aportaciones en 2025, con prestaciones netas negativas de 711 millones de euros, de acuerdo con el mismo informe citado anteriormente. El dato no determina la decisión de cada persona, pero recuerda que la forma de salida debe considerarse desde el inicio.
Puedes elegir entre varias alternativas:
- Capital: recibes el importe de una vez. Puede aumentar tus rendimientos del trabajo en ese ejercicio.
- Renta: distribuyes los cobros y reduces la concentración de ingresos.
- Combinación: destinas una parte a una necesidad concreta y conservas el resto para pagos posteriores.
La liquidez excepcional de las aportaciones con al menos diez años de antigüedad es distinta de los supuestos ordinarios, como jubilación, desempleo de larga duración, enfermedad grave o incapacidad. Antes de rescatar, calcula cómo encajará el importe en tu IRPF y evita concentrarlo en un año con ingresos especialmente altos, salvo que exista una razón financiera clara.
<a id="decisiones-clave-y-errores-frecuentes-al-elegir-plan"></a>
Decisiones clave y errores frecuentes al elegir plan
El nombre del producto no basta. Una decisión previsional sólida conecta modalidad legal, política de inversión, costes, fiscalidad, liquidez y horizonte temporal. Si falta uno de esos elementos, la comparación queda incompleta.
<a id="errores-que-conviene-evitar"></a>
Errores que conviene evitar
- Confundir deducción con rentabilidad: reducir la base imponible puede generar un efecto fiscal, pero no mejora por sí mismo la cartera.
- Elegir por la entidad: el banco o la aseguradora no define automáticamente la calidad de la inversión.
- Ignorar las comisiones: un coste recurrente reduce el resultado neto que finalmente acumulas.
- Aportar solo para desgravar: una aportación no es adecuada si después necesitas ese dinero para gastos esenciales.
- Olvidar planes antiguos: los derechos procedentes de empleos anteriores también forman parte de tu estrategia.
- Rescatar sin calcular: cobrar todo en un ejercicio con ingresos altos puede alterar de forma importante la factura fiscal.
<a id="una-revision-que-puedes-hacer-hoy"></a>
Una revisión que puedes hacer hoy
- Localiza cada plan: revisa extractos bancarios, documentación laboral y comunicaciones de las gestoras.
- Clasifica la modalidad: identifica si es individual, de empleo o asociado.
- Lee la política de inversión: determina el peso de renta fija, mixta, variable o garantía.
- Compara costes y resultados: revisa la rentabilidad neta en varios periodos y las comisiones aplicables.
- Calcula el margen fiscal: separa el límite financiero del importe potencialmente deducible.
- Define tu salida: decide si buscas capital, renta o una combinación, y cuándo necesitarías el dinero.
- Valora combinar: un plan individual puede complementar un plan de empleo o simplificado si las condiciones justifican mantener ambos.
La pregunta correcta no es “qué plan gana”, sino “qué plan cumple mejor su función dentro de mi situación actual”.
Si eres particular, empieza por revisar un plan antiguo antes de aportar más. Si eres autónomo, compara la flexibilidad del sistema individual con las opciones simplificadas. Si diriges una empresa, analiza la aportación colectiva junto con la administración y la comunicación a la plantilla.
Arca Digital permite localizar planes existentes, comparar rentabilidad y comisiones frente a alternativas del mercado y gestionar digitalmente la apertura o el traspaso, conservando la antigüedad fiscal cuando proceda. Revisa tu situación concreta y visita Arca Digital para ordenar tus opciones antes de aportar o mover tus derechos consolidados.