Planes de pensiones simulador: calcula tu retiro
Aprende a usar un planes de pensiones simulador para proyectar tu jubilación. Descubre qué datos introducir, cómo interpretar la rentabilidad y evitar errores.
La recomendación más repetida sobre los planes de pensiones es también una de las más peligrosas: introduce una aportación mensual, aplica una rentabilidad constante y acepta la cifra final como si fuera una promesa. No estás calculando cuánto tendrás realmente. Estás viendo una hipótesis bruta, antes de inflación, comisiones y fiscalidad.
Un simulador de planes de pensiones solo sirve si responde a la pregunta completa: cuánto acumularás, cuánto conservarás después del IRPF y qué ocurrirá si el mercado cae antes de empezar a rescatar. El mercado español ya tiene una escala suficiente para exigir herramientas más rigurosas. Al cierre de diciembre de 2025, el patrimonio total alcanzó 137.988 millones de euros, según los datos de Inverco sobre planes de pensiones. Con tanto dinero invertido, conformarse con una cifra lineal no es planificación. Es una simplificación comercial.
Índice
- La trampa de las proyecciones lineales y brutas
- Variables críticas que debes introducir en la herramienta
- El impacto real de las comisiones y la rentabilidad histórica
- Modelado de escenarios y el coste fiscal del rescate
- De la simulación a la acción con plataformas digitales
- Auditoría rápida de tu estrategia de jubilación
<a id="la-trampa-de-las-proyecciones-lineales-y-brutas"></a>
La trampa de las proyecciones lineales y brutas
La proyección lineal supone que cada año ocurre lo mismo. Si introduces una rentabilidad fija, el simulador aplica esa tasa de forma ordenada y transforma tus aportaciones en un capital final aparentemente preciso. El problema es que los mercados no avanzan así y, sobre todo, el resultado bruto no es el dinero que llegará a tu cuenta.
La inflación reduce el poder adquisitivo de ese capital. Las comisiones rebajan la rentabilidad efectiva. Y el IRPF grava el rescate como rendimiento del trabajo, de modo que una acumulación atractiva puede convertirse en una cantidad neta bastante menor cuando la cobras. Una herramienta que ignore cualquiera de estas capas está incompleta.
Regla práctica: no aceptes una proyección hasta ver el resultado en euros de hoy, después de costes y bajo varias hipótesis de mercado.
La rentabilidad histórica del mercado muestra por qué una sola cifra induce a error. En 2025, el conjunto de los planes obtuvo una rentabilidad del 6%, mientras que la media anual fue del 3,5% a 10 años, del 4% a 15 años y del 2,4% a 26 años, según la información sectorial de Inverco. No hay una tasa única que describa todos los horizontes, categorías y momentos de entrada.
<a id="la-pregunta-que-la-banca-suele-dejar-fuera"></a>
La pregunta que la banca suele dejar fuera
La cuestión importante no es únicamente cuánto acumularás. Es cuánto podrás gastar sin elevar demasiado tu factura fiscal y cómo soportará tu estrategia una caída justo antes de la jubilación. Un simulador serio debería comparar un escenario pesimista, uno central y otro favorable, además de mostrar inflación, volatilidad, comisiones totales y el efecto de retirar dinero en distintos momentos.
También debe evitar una confusión frecuente entre cuentas y personas. A cierre de 2025 existían 10.416.436 cuentas en el sistema, pero la cifra estimada de participantes era de aproximadamente 8 millones, porque una misma persona puede tener varios planes, según la estadística de Inverco. Si una herramienta cuenta cada contrato como si fuera un ahorrador distinto, su diagnóstico parte de una base defectuosa.
La recomendación es directa: usa la proyección lineal solo como punto de partida. Exige después un cálculo neto, en términos reales y con escenarios de mercado. Si el simulador no puede hacerlo, no te está ayudando a decidir. Solo está decorando una cifra.
<a id="variables-criticas-que-debes-introducir-en-la-herramienta"></a>
Variables críticas que debes introducir en la herramienta
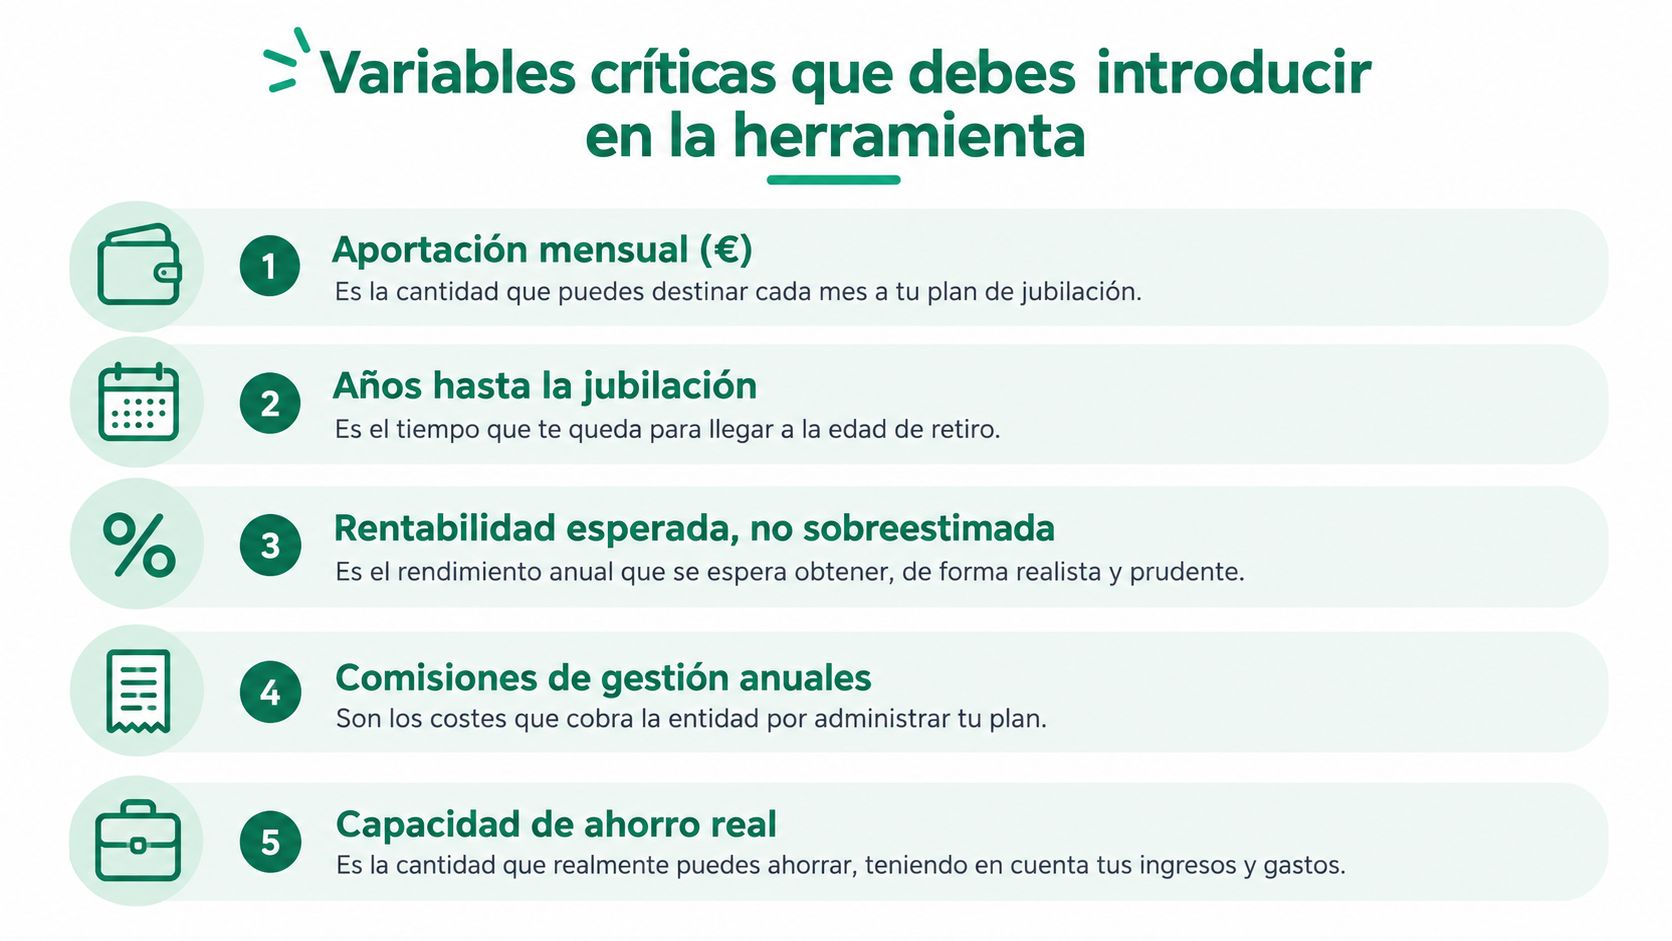
Un simulador no corrige datos optimistas. Si introduces una aportación que solo podrías mantener durante un año excepcional, una edad de rescate poco realista o una rentabilidad que no corresponde con tu plan, el resultado será preciso en apariencia y equivocado en la práctica.
Empieza por reunir el saldo actual de todos tus planes, incluidas las pólizas vinculadas a empleos anteriores. Después fija una edad de jubilación razonable, no la fecha ideal que dependería de que tu salud, empleo y legislación evolucionen exactamente como esperas. La herramienta debe saber cuánto tiempo queda, porque el horizonte determina tanto la exposición al riesgo como la capacidad de recuperarte de una caída.
<a id="introduce-lo-que-puedes-sostener"></a>
Introduce lo que puedes sostener
La aportación mensual debe salir de tu presupuesto normal, no de una intención. Si tus ingresos fluctúan, especialmente como autónomo, utiliza una cantidad base que puedas mantener y trata las aportaciones extraordinarias como un escenario separado. Conviene revisar también los límites fiscales vigentes antes de decidir cuánto aportar, porque el importe que puedes invertir y el que puedes reducir en tu declaración no siempre coinciden.
La rentabilidad esperada debe ser prudente y coherente con la categoría del plan. No uses el mejor año reciente como previsión permanente. Configura la inflación de forma explícita y revisa si la herramienta expresa el capital en euros nominales o en poder adquisitivo actual. Sin esa distinción, puedes confundir crecimiento monetario con capacidad real de compra.
Incluye las comisiones de gestión, depósito y otros costes que aparezcan en la documentación del producto. Si solo introduces la rentabilidad anunciada y dejas fuera los gastos, el cálculo favorece al producto. Para ordenar los datos de partida y entender cómo una calculadora puede servir también para diagnosticar un plan, consulta esta guía sobre la calculadora de planes de pensiones.
<a id="configuracion-minima-recomendada"></a>
Configuración mínima recomendada
- Aportación mensual: usa el importe que puedas mantener incluso con ingresos normales.
- Años hasta el rescate: toma una fecha realista y crea otra hipótesis si contemplas jubilarte más tarde.
- Rentabilidad: exige varios escenarios, no una tasa única elegida por conveniencia.
- Inflación: analiza siempre el resultado en euros actuales.
- Comisiones: introduce el coste total disponible en la documentación del plan.
- Saldo consolidado: suma planes actuales y antiguos para evitar duplicidades o lagunas.
Criterio independiente: si una proyección necesita que ahorres más de lo que tu presupuesto permite o que obtengas una rentabilidad excepcional, no tienes un plan sólido. Tienes una expectativa frágil.
<a id="el-impacto-real-de-las-comisiones-y-la-rentabilidad-historica"></a>
El impacto real de las comisiones y la rentabilidad histórica
Si el simulador te enseña una rentabilidad atractiva pero esconde el coste total, te está vendiendo una ilusión. En un plan de pensiones, las comisiones no se pagan una vez. Se restan del patrimonio año tras año y reducen la base que seguirá invertida. Por eso, una diferencia que parece pequeña en la ficha puede acabar exigiéndote más aportaciones o más tiempo para llegar al mismo capital.
La forma correcta de leer un plan es sencilla. Separa rentabilidad bruta, gastos totales y resultado neto. Luego compáralo solo con productos de la misma categoría y con un horizonte parecido. Mezclar un plan conservador con uno expuesto a bolsa sirve para marketing, no para decidir bien.
<a id="la-rentabilidad-historica-solo-vale-si-la-contextualizas"></a>
La rentabilidad histórica solo vale si la contextualizas
La media histórica ayuda, pero no decide por ti. Lo que importa es cómo se ha comportado el plan en su categoría, con qué costes y con qué altibajos. Un dato agregado puede ocultar una realidad incómoda: dentro del mismo mercado conviven resultados muy distintos entre renta fija, mixtos y renta variable, y esa dispersión es precisamente lo que un buen simulador debería reflejar, tal como recoge el informe de Inverco.
Quédate con la idea práctica. Un año brillante no corrige una década mediocre, y una media aceptable no evita una mala secuencia de mercado justo antes del rescate. Si la herramienta solo te deja poner una tasa fija y ascendente, está simplificando demasiado. Exige series comparables, periodos amplios y escenarios con volatilidad. La banca suele enseñarte la curva limpia. A ti te interesa el trayecto real.
También conviene revisar si la rentabilidad mostrada ya descuenta costes. Si no lo hace, el número sirve poco. Estás viendo un escaparate, no el rendimiento que llega a tu bolsillo.
Para ordenar esa lógica y no confundir retorno con beneficio real, puede ayudarte esta guía sobre cómo calcular ROI paso a paso. No sustituye el análisis del plan, pero sí te obliga a mirar la relación entre lo que ganas y lo que pagas.
<a id="como-leer-el-coste-sin-tragarte-la-version-comercial"></a>
Cómo leer el coste sin tragarte la versión comercial
| Elemento | Qué debes comprobar | Por qué importa |
|---|---|---|
| Rentabilidad histórica | Periodos largos y categoría comparable | Evita sacar conclusiones por un año aislado |
| Comisión de gestión | Coste aplicado al patrimonio | Reduce la base que sigue generando rentabilidad |
| Gastos indirectos | Costes menos visibles en la ficha comercial | Pueden recortar el resultado neto sin que lo percibas |
| Resultado real | Capital después de inflación y costes | Mide poder adquisitivo, no solo euros acumulados |
No te quedes en la comisión de gestión. Revisa también depósito, gastos operativos y cualquier coste recurrente que afecte al valor liquidativo. Si quieres entender mejor qué es el TER, esa referencia te ayuda a identificar el coste total recurrente y a detectar productos que parecen baratos solo porque enseñan una parte de la factura.
La CNMV detalla qué información de costes debe facilitarse al partícipe y cómo esos gastos condicionan la comparación entre planes, según su documentación sobre información y costes de los planes. Úsala como filtro. Si no entiendes qué pagas, no puedes evaluar lo que realmente obtienes.
Antes de comparar, mira este vídeo como apoyo visual para interpretar el efecto de los costes y los rendimientos:
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/Mj6NA9WNR7c" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe>La conclusión útil es esta. Un plan con costes altos necesita hacerlo claramente mejor solo para empatar con uno más barato. Si depende de una rentabilidad ambiciosa para justificar su estructura de comisiones, descártalo o revísalo a fondo. Primero limpia el coste. Luego decide cuánto aportar.
<a id="modelado-de-escenarios-y-el-coste-fiscal-del-rescate"></a>
Modelado de escenarios y el coste fiscal del rescate
El error más caro del simulador no suele estar en la rentabilidad esperada. Está en el rescate. Ver un capital bruto alto tranquiliza, pero no te dice cuánto dinero conservarás después de Hacienda ni qué pasa si ese cobro coincide con tu pensión pública, un salario, alquileres u otros rendimientos. Si la herramienta no modela el neto, te está enseñando media realidad.
<a id="capital-renta-o-formula-mixta"></a>
Capital, renta o fórmula mixta
Cobrar todo en forma de capital concentra la factura fiscal en un solo ejercicio. Una renta reparte el impacto y puede ayudarte a controlar el tipo marginal, pero te obliga a definir cuánto necesitas cada año y durante cuánto tiempo. La fórmula mixta sirve cuando responde a una necesidad concreta de liquidez y no a una costumbre comercial del banco.
Exige una comparación lado a lado. Capital, renta y cobros parciales. Con importe bruto, importe neto y efecto fiscal estimado en cada opción. También conviene ver qué ocurre si mantienes parte del dinero invertido y retrasas una parte del rescate. Sin esa comparación, el simulador empuja a elegir por el saldo final visible, no por el dinero que realmente llega a tu bolsillo.
<a id="las-aportaciones-antiguas-requieren-un-tratamiento-separado"></a>
Las aportaciones antiguas requieren un tratamiento separado
Aquí no vale meter todo el saldo en una sola casilla. Las aportaciones anteriores y posteriores a 2007 no deben mezclarse, porque los derechos antiguos pueden tener un tratamiento distinto y la reducción transitoria del 40% depende de condiciones y plazos concretos. Si el simulador no separa esas fechas, el resultado puede ser directamente engañoso.
Además, el rescate no se decide aislado. Debes probar escenarios con cambios en la pensión pública, el salario y otras rentas del hogar. Ese es el punto que muchos bancos esquivan: te enseñan una proyección lineal de ahorro, pero no la volatilidad del momento de cobro ni el coste fiscal real de rescatar mal. Un buen modelado no busca una cifra bonita. Busca el calendario de cobro menos ineficiente para tu caso.
Para hacer ese cálculo con criterio, usa una calculadora de rescate de planes de pensiones que compare modalidades y te obligue a mirar el neto. Si además tienes aportaciones antiguas, ingresos variables o prevés un rescate elevado, revisa el resultado con un asesor fiscal antes de ejecutar nada.
Decisión correcta: el mejor rescate es el que deja más dinero neto disponible y encaja con tus necesidades reales de liquidez, no el que enseña el bruto más vistoso el primer día.
<a id="de-la-simulacion-a-la-accion-con-plataformas-digitales"></a>
De la simulación a la acción con plataformas digitales
Una simulación útil puede revelar tres problemas: pagas demasiado, tienes planes dispersos o mantienes una estrategia que ya no corresponde con tu horizonte. En ese punto, recalcular no resuelve nada. Hay que localizar los productos, verificar sus costes y compararlos con alternativas de la misma categoría.
Empieza descargando los extractos y documentos de todos tus planes. Comprueba el saldo, la composición, las comisiones y las condiciones de traspaso. Incluye los planes procedentes de empleos anteriores, porque una cuenta olvidada puede distorsionar tanto tu patrimonio total como la decisión sobre cuánto aportar.
<a id="un-proceso-de-revision-que-evita-decisiones-por-inercia"></a>
Un proceso de revisión que evita decisiones por inercia
- Localiza cada plan: reúne la información de entidades actuales y antiguas.
- Normaliza los datos: anota patrimonio, categoría, rentabilidad y costes con el mismo criterio.
- Compara alternativas: busca productos comparables, no solo la opción que te ofrece tu banco.
- Revisa la fiscalidad: confirma que el traspaso conserva la antigüedad fiscal y no se trata como un rescate.
- Ejecuta solo si mejora el diagnóstico: cambiar por cambiar también es un error.
Arca Digital permite localizar planes existentes, comparar rentabilidad y comisiones con más de 500 alternativas del mercado y gestionar traspasos sin coste, manteniendo la antigüedad fiscal, según la información de la plataforma. Es una opción tecnológica para convertir el resultado del simulador en una comparación operativa, no una recomendación automática de cambio.
<a id="que-no-debes-perder-al-trasladar-un-plan"></a>
Qué no debes perder al trasladar un plan
Un traspaso no debe confundirse con rescatar el dinero. Antes de iniciarlo, verifica el tratamiento fiscal, la categoría del nuevo producto, sus costes y el nivel de riesgo. También revisa si la estrategia de inversión se adapta a los años que faltan y si el nuevo plan ofrece información suficiente para repetir la auditoría.
No persigas la rentabilidad más alta del escaparate. Busca una combinación coherente de costes, diversificación, riesgo y transparencia. La plataforma puede eliminar parte del papeleo, pero la decisión sigue siendo tuya. Un proceso digital no convierte automáticamente un plan mediocre en uno adecuado.
La mejor señal para actuar aparece cuando una alternativa mejora el coste o el enfoque sin exigir que aumentes tu esfuerzo mensual. Si el cambio solo funciona porque asumes más riesgo del que puedes soportar, la simulación está avisando de otro problema.
<a id="auditoria-rapida-de-tu-estrategia-de-jubilacion"></a>
Auditoría rápida de tu estrategia de jubilación
Revisar tu plan no requiere una hoja de cálculo interminable. Necesitas información actual, una hipótesis prudente y la voluntad de cuestionar el producto que tienes. En pocos minutos puedes saber si existe una razón objetiva para mantenerlo o si debes compararlo.
<a id="lista-de-comprobacion"></a>
Lista de comprobación
- Saldo total: suma todos tus planes, incluidos los vinculados a antiguos empleos.
- Costes visibles: identifica comisiones de gestión, depósito y gastos indirectos.
- Rentabilidad comparable: contrasta el resultado con planes de la misma categoría y horizonte.
- Riesgo actual: comprueba si la distribución de activos encaja con el tiempo que queda hasta el rescate.
- Resultado neto: calcula el importe después de inflación e impuestos, no solo el capital bruto.
- Rescate: compara capital, renta y fórmula mixta con tus ingresos previstos.
- Aportaciones: revisa antes del cierre fiscal cuánto puedes aportar de forma coherente con tus límites y liquidez.
- Documentación: guarda las fechas de las aportaciones antiguas, especialmente si existen derechos anteriores a 2007.
No aumentes tu aportación para tapar un producto caro sin haberlo comparado. Primero determina si el problema procede de la cantidad que ahorras, de los costes, de la asignación de activos o del calendario fiscal. Los autónomos pueden complementar esta revisión con recursos sobre consejos financieros para entrenadores personales, especialmente si sus ingresos cambian durante el año.
Auditoría independiente: una estrategia merece continuar cuando resiste escenarios razonables, muestra costes claros y ofrece un rescate neto comprensible.
Repite la revisión cuando cambien tus ingresos, tu horizonte o tus necesidades familiares. No tomes decisiones por la cifra más alta de una pantalla ni por una promesa de rentabilidad. Exige escenarios, costes y dinero neto. La jubilación se planifica con decisiones verificables, no con proyecciones bonitas.
Arca Digital te permite localizar tus planes, comparar sus comisiones y rentabilidad con más de 500 alternativas y valorar un traspaso digital sin perder la antigüedad fiscal. Visita Arca Digital y convierte tu simulación en una revisión concreta de tu estrategia de jubilación.