Planes de pensiones privados en España: guía completa 2026
Descubre qué son los planes de pensiones privados, sus tipos, ventajas fiscales y cómo comparar o traspasarlos de forma digital con Arca Digital.
Hace poco, al revisar una nómina antigua o una carta del banco, puedes descubrir que tienes un plan de pensiones contratado hace años. Quizá procede de un empleo anterior, quizá lo abriste para aprovechar una deducción y después dejaste de hacer aportaciones. El problema no suele ser solo recordar que existe, sino saber cuánto tiene, qué comisiones paga, cómo se invierte y si todavía encaja con tu situación.
Los planes de pensiones privados siguen ocupando un lugar relevante en el ahorro para la jubilación, pero entenderlos exige mirar más allá de la ventaja fiscal. También hay que revisar la dispersión de planes, las condiciones del producto, la liquidez y la forma de cobrar el dinero. En esta guía encontrarás una explicación práctica de las modalidades, la fiscalidad, el cambio normativo de 2025 y los pasos para abrir o traspasar un plan con más criterio.
Índice
- Qué son los planes de pensiones privados y por qué importan hoy
- Tipos de planes de pensiones individuales, de empleo y asociados
- Fiscalidad de los planes de pensiones, deducciones y rescates
- Ventajas y desventajas frente a otras opciones de ahorro
- Cómo abrir un plan de pensiones o traspasar tu plan actual
- Cómo Arca Digital facilita la gestión de planes de pensiones
<a id="que-son-los-planes-de-pensiones-privados-y-por-que-importan-hoy"></a>
Qué son los planes de pensiones privados y por qué importan hoy
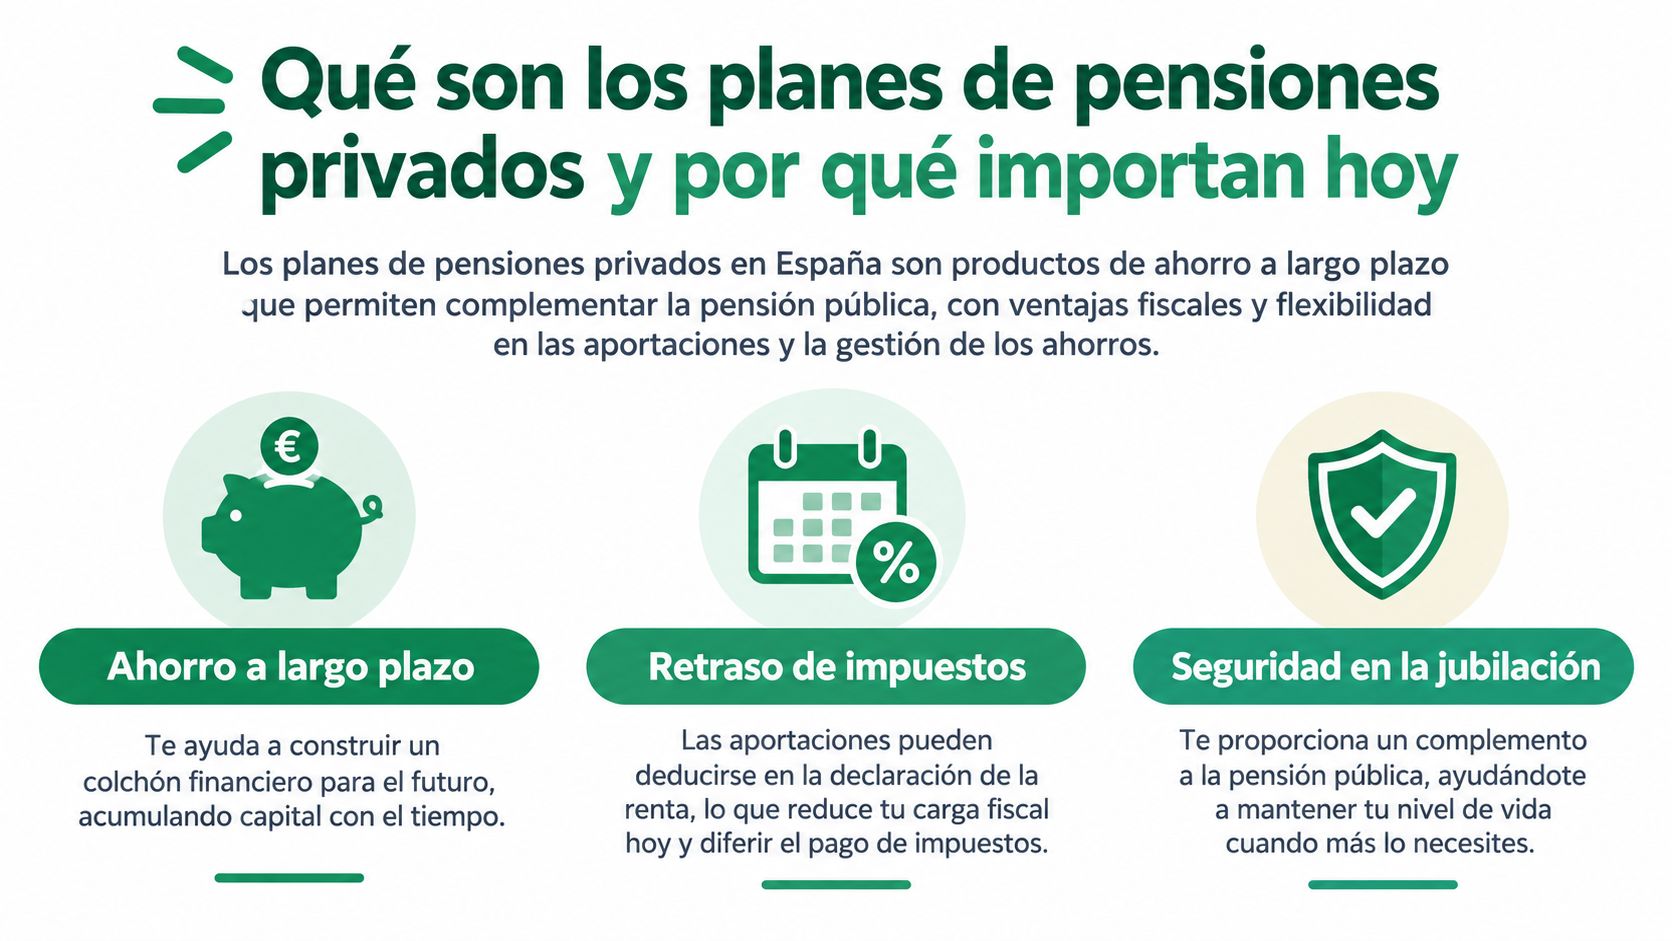
Un plan de pensiones privado es un producto de ahorro e inversión pensado para el largo plazo. El partícipe realiza aportaciones, una entidad gestora invierte ese patrimonio según la política del fondo y el ahorro queda destinado a complementar los ingresos de la jubilación u otras contingencias previstas por la normativa. Funciona como una reserva con reglas de acceso, no como una cuenta corriente disponible en cualquier momento. Desde 2025, determinadas aportaciones pueden tener una vía de liquidez anticipada, aunque esta posibilidad suele confundirse con una retirada libre e inmediata.
La dificultad aparece a menudo al ordenar el ahorro acumulado. Una persona puede conservar un plan individual abierto por su cuenta y otro vinculado a una empresa en la que trabajó. Cada contrato puede estar en una entidad distinta, invertir con una estrategia diferente y aplicar comisiones cuya comparación no resulta sencilla. Algunos planes antiguos quedan olvidados durante años: siguen existiendo, pero el titular desconoce su saldo, sus costes o el nivel de riesgo que asume.
<a id="un-mercado-amplio-con-una-estructura-que-esta-cambiando"></a>
Un mercado amplio, con una estructura que está cambiando
A cierre de 2024, los fondos de pensiones en España alcanzaron 131.832 millones de euros en activos, tras crecer 9.447 millones durante el año, un aumento del 7,7%. La revalorización de las carteras por el comportamiento de los mercados financieros explicó principalmente esa evolución, por encima de las nuevas aportaciones, según los datos de INVERCO sobre fondos de pensiones de diciembre de 2024.
El sistema individual concentró 92.242 millones de euros, aproximadamente el 70% del patrimonio total, y registró 7.308.904 cuentas de partícipes. El sistema de empleo también creció durante el año, aunque el ahorro individual continúa teniendo mayor peso. La tendencia apunta a un mercado donde conviven productos personales, planes promovidos por empresas y contratos asociados a colectivos.
Regla práctica: una cuenta no equivale necesariamente a una persona. Si mantienes varios planes, el número de cuentas puede exagerar la percepción de cuántos ahorradores participan realmente.
El sector contabilizó 10.193.314 cuentas a finales de 2024. Una misma persona puede tener varias, por ejemplo, por cambios de empleo o por haber contratado productos en distintas entidades. Por eso, antes de abrir otro plan conviene localizar los contratos existentes, revisar sus inversiones y reunir las comisiones en una sola comparación. Así podrás decidir si mantienes cada plan por un motivo concreto o si te conviene concentrar el ahorro mediante un traspaso.
<a id="tipos-de-planes-de-pensiones-individuales-de-empleo-y-asociados"></a>
Tipos de planes de pensiones individuales, de empleo y asociados
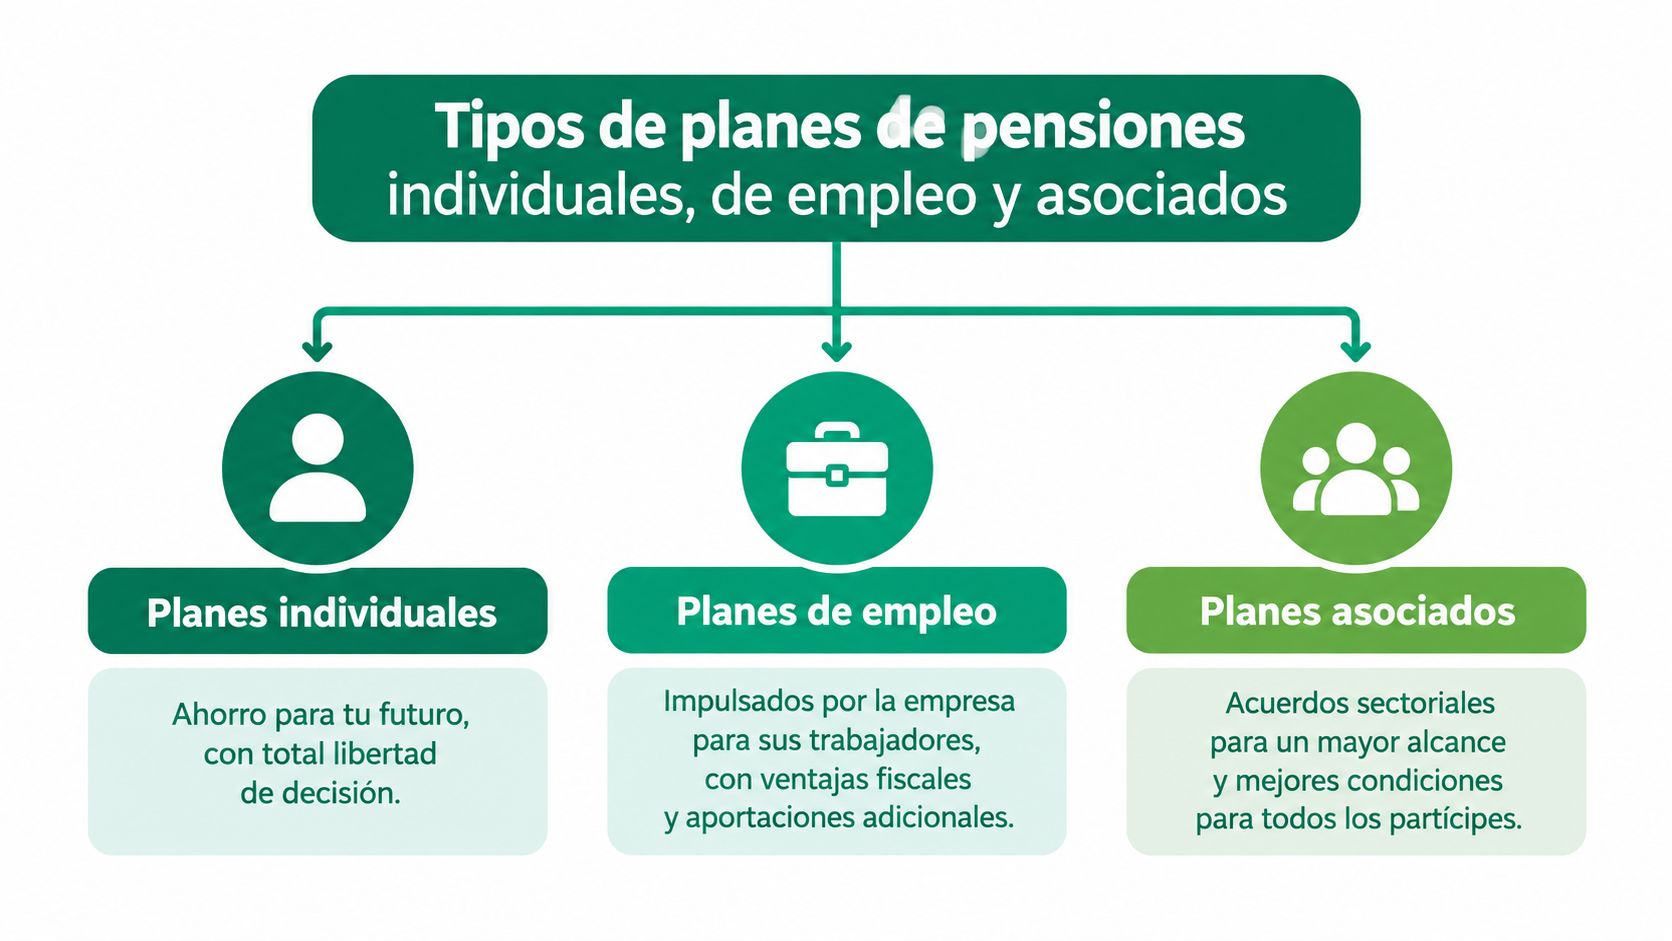
Para saber qué plan puede encajar contigo, empieza por identificar quién lo promueve y quién puede participar. Esa diferencia funciona como la puerta de entrada: determina si contratas por tu cuenta, si accedes mediante tu empresa o si necesitas pertenecer a un colectivo. Después habrá que revisar inversión, comisiones, aportaciones, movilidad y condiciones de rescate.
<a id="planes-individuales"></a>
Planes individuales
Una persona contrata directamente el plan con una entidad financiera o gestora. Decide cuánto aportar, con qué frecuencia y qué producto escoger dentro de la oferta disponible. Puede ser una opción para un trabajador por cuenta ajena, un autónomo o alguien cuya empresa no ofrece un sistema de empleo.
La autonomía es su ventaja más clara. También concentra en el ahorrador todas las tareas: comprobar las comisiones, entender el nivel de riesgo, revisar la estrategia, actualizar los beneficiarios y localizar contratos antiguos. Un plan abierto hace años puede seguir cumpliendo su función, aunque sus costes o su inversión ya no sean competitivos.
Conviene revisar si tienes planes dispersos en varias entidades. Un cambio de empleo o una contratación antigua puede dejar una cuenta olvidada, con comisiones que pasan desapercibidas y una estrategia que ya no coincide con tus objetivos. Antes de abrir otro producto, reúne la información y compara cada contrato.
<a id="planes-de-empleo"></a>
Planes de empleo
Los promueve una empresa, una administración o una entidad para sus trabajadores. Las aportaciones pueden proceder de la empresa, del empleado o de ambos, según las reglas del plan y los límites aplicables. La contribución empresarial puede formar parte de la retribución o de los beneficios vinculados al empleo, por lo que conviene comprobar si existe antes de contratar únicamente un plan individual.
En 2023, la Dirección General de Seguros y Fondos de Pensiones registró 2.104.210 cuentas de partícipes en este sistema, 14.714 más que el año anterior, un crecimiento del 2,5%, según su informe del sector de 2023. Las cifras de cierre de 2024 ya citadas muestran que sigue siendo un canal relevante, aunque su acceso depende de la empresa o de la administración correspondiente.
Si cambias de trabajo, no des por hecho que el plan anterior desaparece. Puede permanecer abierto, trasladarse o convivir con el nuevo, según las condiciones aplicables. Esa acumulación explica por qué conviene hacer inventario antes de tomar decisiones.
<a id="planes-asociados"></a>
Planes asociados
Los planes asociados están destinados a miembros de asociaciones, colegios profesionales, sindicatos, cooperativas u otros colectivos con una vinculación común. No son productos abiertos a cualquier persona sin relación con el grupo promotor. Para un autónomo, pueden resultar útiles cuando una asociación profesional o sectorial ofrece previsión complementaria.
Los planes de empleo simplificados han ampliado las alternativas para autónomos y determinados sectores. Su existencia muestra que el ahorro colectivo también puede organizarse fuera de las grandes empresas, aunque el acceso depende de cumplir los requisitos del colectivo o de la actividad.
| Modalidad | Quién la promueve | Para quién puede encajar |
|---|---|---|
| Individual | La persona o una entidad comercializadora | Ahorradores que quieren decidir por su cuenta |
| De empleo | La empresa o una entidad empleadora | Trabajadores con un sistema colectivo disponible |
| Asociado | Una asociación o colectivo | Profesionales o miembros del grupo promotor |
Puedes ampliar la comparación con la guía sobre tipos de planes de pensiones. El nombre de la modalidad solo indica quién organiza el plan. La decisión exige revisar también las comisiones, la inversión, las aportaciones, la posibilidad de traspaso y las reglas que afectan al cobro.
<a id="fiscalidad-de-los-planes-de-pensiones-deducciones-y-rescates"></a>
Fiscalidad de los planes de pensiones, deducciones y rescates
La fiscalidad funciona como un intercambio entre el presente y el futuro. La aportación puede reducir la base imponible ahora, pero el dinero cobrado más adelante tributa. Por eso, llamar a la aportación una exención permanente lleva a una conclusión equivocada.
<a id="como-se-trata-la-aportacion"></a>
Cómo se trata la aportación
Las aportaciones a planes individuales reducen la base imponible general del IRPF hasta el límite anual aplicable de 1.500 euros, según la explicación de Finanzas para Todos sobre el plan de pensiones individual. La reducción no equivale a recibir esa cantidad en efectivo. El efecto depende de tus ingresos, tu tipo marginal, otras reducciones y la normativa aplicable a tu declaración.
Un ejemplo sencillo ayuda a entenderlo. Si aportas dinero durante un año en el que tu tipo marginal es relativamente alto, la reducción puede tener más valor que si tus ingresos son bajos. Eso no convierte automáticamente al plan en la mejor alternativa, porque también debes valorar las comisiones, la inversión elegida y el impuesto que pagarás cuando cobres.
Idea central: una aportación a un plan de pensiones no elimina el impuesto. Normalmente lo desplaza a otro momento y cambia la forma en la que se calcula.
<a id="como-se-trata-el-rescate"></a>
Cómo se trata el rescate
Al rescatar el plan, el importe cobrado tributa como rendimiento del trabajo. Puedes cobrarlo en forma de capital, mediante rentas periódicas o con una combinación de ambas opciones, siempre según las condiciones del producto y la normativa. Cobrar todo de una vez puede concentrar muchos ingresos en un solo ejercicio y elevar la base imponible, mientras que distribuir los cobros puede suavizar ese efecto.
La decisión requiere comparar tres escenarios:
- Rescate total, útil si necesitas una cantidad elevada, pero potencialmente más exigente en el IRPF del año del cobro.
- Rentas periódicas, que reparten los ingresos y pueden facilitar la planificación del presupuesto.
- Cobro mixto, que combina una cantidad inicial con pagos posteriores.
No hay una fórmula universal. Debes incorporar salario, pensión pública, otras rentas, comunidad autónoma, necesidades de liquidez y horizonte de inversión. El análisis práctico sobre fiscalidad de los planes de pensiones puede servir como punto de partida, pero una simulación personalizada resulta más segura antes de ejecutar el rescate.
<a id="que-cambio-desde-2025"></a>
Qué cambió desde 2025
Desde el 1 de enero de 2025, pueden rescatarse los derechos consolidados correspondientes a aportaciones realizadas hasta el 31 de diciembre de 2015, incluidos sus rendimientos, por haber cumplido diez años de antigüedad. La modificación aparece vinculada al marco normativo publicado en el Boletín Oficial del Estado.
Eso introduce liquidez, pero no garantiza que rescatar sea conveniente. Si todavía tienes ingresos laborales y cobras todo el capital antiguo en el mismo ejercicio, puedes aumentar la carga fiscal y renunciar al crecimiento futuro de ese ahorro. La antigüedad fiscal se conserva al traspasar un plan, pero esa conservación no elimina la tributación cuando finalmente cobres.
<a id="ventajas-y-desventajas-frente-a-otras-opciones-de-ahorro"></a>
Ventajas y desventajas frente a otras opciones de ahorro
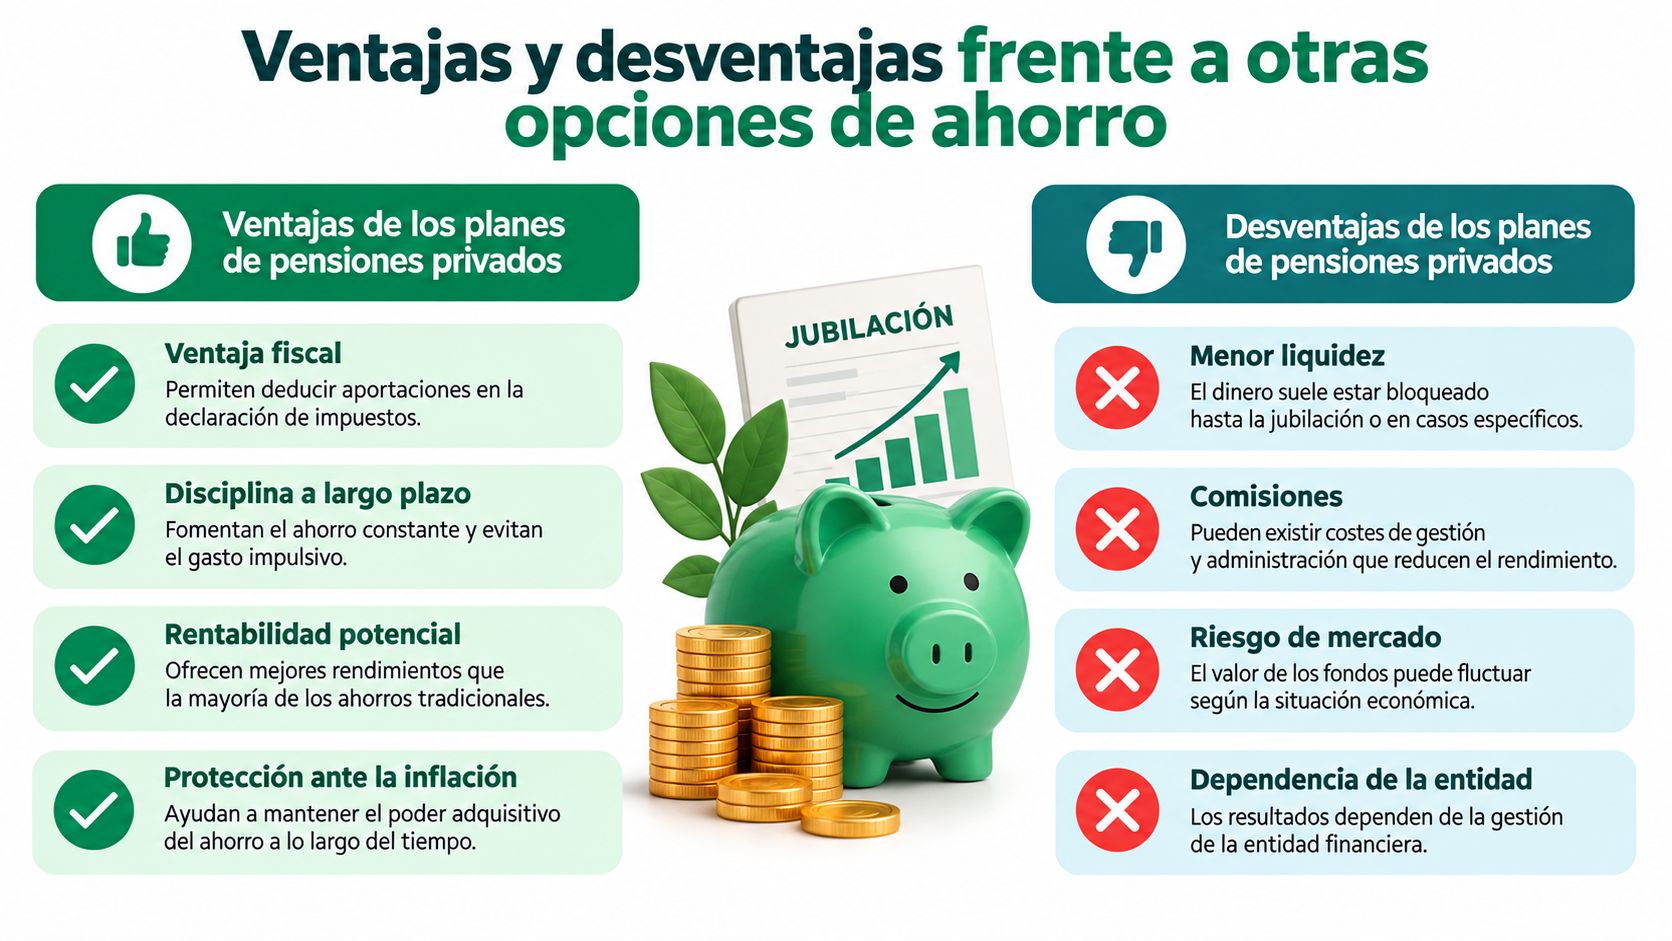
Un plan de pensiones no compite con todas las alternativas en las mismas condiciones. Su valor depende de qué estás intentando resolver. Si buscas disciplina para ahorrar a largo plazo y tienes una situación fiscal que hace útil la reducción de la base imponible, puede encajar. Si necesitas disponer del dinero con libertad o construir un fondo para objetivos cercanos, la iliquidez puede pesar más que el beneficio fiscal.
<a id="la-comparacion-que-suele-faltar"></a>
La comparación que suele faltar
Un plan individual ofrece una estructura de ahorro específica para la jubilación y permite diferir la tributación, pero limita el acceso al capital a los supuestos previstos. Un fondo de inversión puede ofrecer más flexibilidad para reembolsar, aunque su tratamiento fiscal y su funcionamiento son diferentes. Una cuenta remunerada facilita la disponibilidad y la comprensión del saldo, pero no está diseñada necesariamente para invertir a largo plazo.
Los costes también cambian el resultado. Dos planes con una estrategia parecida pueden producir una experiencia muy diferente si uno cobra más por gestión, depósito o comercialización. No basta con mirar la rentabilidad pasada. Hay que comprobar qué parte del resultado queda después de comisiones y si el nivel de riesgo coincide con los años que faltan para utilizar el dinero.
| Criterio | Plan individual | Plan de empleo | Alternativa líquida |
|---|---|---|---|
| Aportación empresarial | No suele existir | Puede formar parte del sistema | No es una característica habitual |
| Liquidez | Condicionada | Condicionada | Generalmente más flexible |
| Fiscalidad | Reducción de aportaciones dentro del límite aplicable | Reglas específicas según las aportaciones | Depende del producto |
| Gestión | Elegida por el titular | Definida por el sistema colectivo | Puede ser autónoma o delegada |
| Riesgo | Depende del plan | Depende del plan | Depende del vehículo elegido |
<a id="individual-frente-a-empleo"></a>
Individual frente a empleo
La comparación más importante no siempre es plan frente a fondo. En ocasiones es plan individual frente a plan de empleo. Si tu empresa aporta dinero, esa contribución puede cambiar la relación entre coste, ahorro y beneficio recibido. Si no existe aportación empresarial, debes valorar con más cuidado la pérdida de liquidez y la tributación futura.
La pensión pública máxima inicial quedó fijada en 3.267,60 euros mensuales o 45.746,40 euros anuales en 2025, según el marco legal citado en la normativa sobre planes y fondos de pensiones. Ese dato puede hacer visible una posible diferencia entre ingresos laborales y jubilación, pero no demuestra que un plan privado sea la solución adecuada para todos.
Antes de decidir, responde a estas preguntas:
- Liquidez: ¿puedes mantener el dinero invertido sin necesitarlo para emergencias?
- Costes: ¿conoces las comisiones que pagas y cómo afectan al resultado?
- Aportación empresarial: ¿tu empresa contribuye a un plan de empleo?
- Forma de cobro: ¿has pensado cómo tributarán tus ingresos al rescatar?
- Alternativas: ¿necesitas una inversión más flexible fuera del sistema de previsión?
<a id="como-abrir-un-plan-de-pensiones-o-traspasar-tu-plan-actual"></a>
Cómo abrir un plan de pensiones o traspasar tu plan actual
Abrir un plan nuevo y traspasar uno existente son decisiones distintas. Abrir significa empezar una relación de ahorro. Traspasar consiste en mover los derechos consolidados de un plan a otro sin retirar el dinero, normalmente para cambiar de entidad, estrategia o estructura de costes.
<a id="si-vas-a-abrir-un-plan"></a>
Si vas a abrir un plan
Empieza por definir el objetivo. No es lo mismo ahorrar para complementar los ingresos de jubilación que buscar un vehículo para una necesidad financiera incierta. También debes identificar tu horizonte, tu tolerancia a las caídas del mercado y el nivel de aportación que puedes mantener sin comprometer el presupuesto mensual.
Después, revisa la documentación del plan. Busca la política de inversión, las comisiones, el nivel de riesgo, las condiciones de aportación y las reglas de movilización. Una cartera con más renta variable puede experimentar más oscilaciones, mientras que una alternativa más conservadora puede limitar el potencial de crecimiento. La decisión debe relacionarse con el tiempo que falta para utilizar el dinero, no con la rentabilidad reciente de un producto aislado.
<a id="si-ya-tienes-un-plan"></a>
Si ya tienes un plan
La revisión debe comenzar con un inventario. Reúne cartas, certificados, extractos y datos de antiguos empleos. Si no recuerdas la entidad, solicita información a las empresas donde trabajaste o consulta los canales habilitados para localizar el producto. El objetivo es conocer el saldo, el fondo en el que está invertido, los beneficiarios, las aportaciones y las comisiones.
A continuación, compara el plan actual con alternativas homogéneas. Comprueba que comparas categorías de riesgo parecidas y periodos equivalentes. Una diferencia de rentabilidad no significa necesariamente que un plan sea mejor si también asume más riesgo.
Antes de firmar: confirma que estás realizando un traspaso y no un rescate. Retirar el dinero puede generar tributación, mientras que un traspaso conserva la estructura de ahorro y la antigüedad fiscal conforme a las reglas aplicables.
La entidad de destino suele coordinar la solicitud, pero debes revisar los datos personales y la documentación antes de autorizarla. Una plataforma digital puede reducir intercambios de papeles y llamadas, aunque no sustituye la lectura de las condiciones ni la comprobación de que el producto elegido responde a tus objetivos. Consulta también la guía sobre el traspaso de un plan de pensiones para entender el proceso y sus puntos de control.
<a id="como-arca-digital-facilita-la-gestion-de-planes-de-pensiones"></a>
Cómo Arca Digital facilita la gestión de planes de pensiones
La dificultad más frecuente no es contratar un producto, sino obtener una visión completa del ahorro que ya existe. Un plan puede proceder de un empleo anterior, tener una estrategia que ya no encaja o cobrar comisiones que el titular no ha revisado durante años. La plataforma de Arca Digital permite localizar planes, consultar información sobre rentabilidad y comisiones, comparar alternativas y gestionar traspasos de forma digital, con conservación de la antigüedad fiscal cuando la operación cumple las condiciones aplicables.
Para un particular, el recorrido lógico es sencillo: localizar primero, diagnosticar después y decidir al final. Esa secuencia evita abrir otro plan sin saber qué ocurre con los anteriores. También permite comparar productos de gestoras independientes, como Indexa Capital, Magallanes y Horos, junto con otras opciones disponibles, en lugar de limitarse a la oferta de una sola entidad.
Para un autónomo, la utilidad está en reunir en un mismo proceso la información sobre aportaciones, límites y alternativas de previsión. Para una empresa, la infraestructura permite configurar y administrar planes de empleo con espacios diferenciados para Recursos Humanos y empleados. Gestoras y aseguradoras pueden utilizar integraciones tecnológicas, automatización de aportaciones y traspasos, y herramientas de distribución digital.
La tecnología, sin embargo, no decide por ti. Su función es hacer visibles los datos que necesitas para comparar: cuánto tienes, cuánto pagas, cómo se invierte y qué implica cambiar. La decisión final debe considerar tu fiscalidad, tus necesidades de liquidez, el riesgo y la forma prevista de cobro.
El siguiente vídeo muestra el enfoque digital de la plataforma y ayuda a entender cómo puede organizarse la gestión de estos productos.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/Gh50dF8QVJ8" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe>La mejor decisión puede ser abrir un plan, mantener el actual, traspasarlo o rescatar solo una parte cuando exista una razón fiscal y financiera clara. Lo importante es no confundir disponibilidad legal con conveniencia económica. Revisar el ahorro antes de actuar suele evitar decisiones impulsivas y permite construir una estrategia más ordenada para la jubilación.
Si tienes planes de pensiones antiguos, Arca Digital te permite localizarlos, comparar sus comisiones y rentabilidad con alternativas y gestionar un posible traspaso de forma digital. Visita Arca Digital para revisar tu situación y tomar una decisión informada sobre tus próximos pasos.