Planes de pensiones comisiones y rentabilidad a largo plazo
Planes de pensiones comisiones. Compara las comisiones de los planes de pensiones, calcula su impacto y descubre cómo elegir, traspasar o reducir costes
Tienes un plan de pensiones contratado hace años y, al revisar el extracto, descubres que las comisiones siguen descontándose de tu ahorro. No recibes una factura aparte, así que es fácil perder de vista cuánto pagas y qué parte del rendimiento queda después de los gastos. La duda no es solo si la comisión parece alta: también importa qué inversiones mantiene el plan y qué riesgo asumes.
Para entender las comisiones de los planes de pensiones, conviene separar los costes directos de los indirectos, traducir los porcentajes a euros y comparar productos de categoría y riesgo parecidos. La rentabilidad pasada no garantiza la futura, y un coste bajo no convierte por sí solo un plan en una buena opción. Ten a mano el extracto y la documentación del producto para revisar los datos con criterio, sin tomar una decisión individual solo por una cifra.
Índice
- Por qué las comisiones deciden parte de tuducación
- Qué son las comisiones de un plan de pensiones
- Tipos de comisiones y cómo se calculan
- Cómo afecta el coste a la rentabilidad a largo plazo
- Ejemplos numéricos para comparar planes
- Cómo comparar planes sin caer en errores
- Traspasos y planes indexados para reducir costes
- Cómo usar Arca Digital para comparar y traspasar
<a id="por-que-las-comisiones-deciden-parte-de-tuducacion"></a>
Por qué las comisiones deciden parte de tuducación
Una persona que revisa un plan antiguo puede encontrar una comisión de gestión cercana al máximo permitido para su categoría. Eso no demuestra automáticamente que el producto sea inadecuado, pero sí plantea preguntas concretas: ¿cuánto se descuenta en euros?, ¿hay una comisión de depósito?, ¿el plan invierte en otros vehículos que añaden costes?, ¿qué rentabilidad ha obtenido después de gastos?
La comisión se descuenta del patrimonio del plan. Por eso quizá no aparezca como un cargo que tengas que pagar por separado, aunque el coste reduzca el dinero que sigue invertido. Como una tarifa de mantenimiento que se cobra directamente de una cuenta, puede pasar inadvertida si solo miras el saldo final o una cifra de rentabilidad sin comprobar si es bruta o neta.
<a id="el-porcentaje-no-cuenta-toda-la-historia"></a>
El porcentaje no cuenta toda la historia
El mismo porcentaje puede representar importes distintos según el patrimonio. Y dos planes que cobran comisiones diferentes pueden asumir riesgos distintos o seguir políticas de inversión que no son comparables. Un plan de renta fija y otro de renta variable global no deberían ordenarse en una tabla solo por su coste: la exposición a los mercados y las posibles oscilaciones también cambian.
En España, los límites de la comisión máxima de gestión dependen de la categoría del fondo, y la comisión de depósito tiene su propio límite. La regulación también ha avanzado hacia modelos más homogéneos para comunicar comisiones y otros gastos, como recoge la información de la DGSFP sobre la Circular 2/2024. Esa normalización ayuda a leer los datos, pero no sustituye la comparación entre productos equivalentes.
Idea clave: cumplir el máximo legal no significa que el coste sea competitivo. Es un techo jurídico, no una recomendación de precio.
El objetivo es saber qué pagas, cómo se calcula, cómo puede reducir la rentabilidad y cómo comparar sin confundir riesgos distintos. Empieza por localizar la información periódica de tu plan y apunta su categoría, las comisiones comunicadas y el resultado neto disponible.
<a id="que-son-las-comisiones-de-un-plan-de-pensiones"></a>
Qué son las comisiones de un plan de pensiones
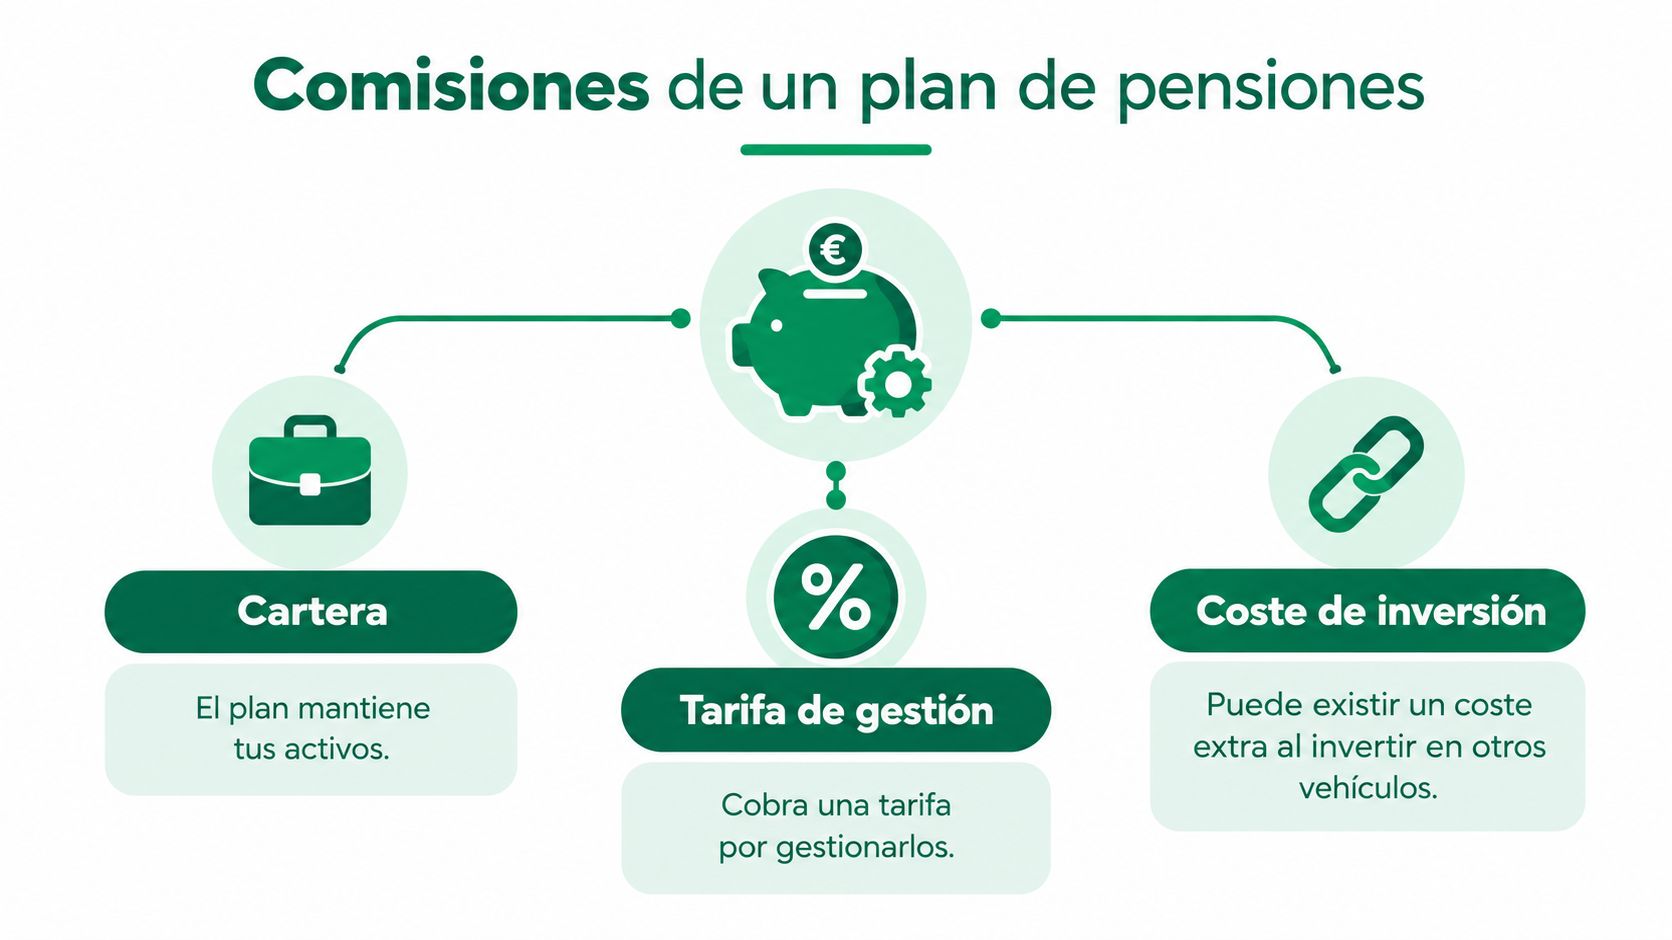
Piensa en el plan como una cartera compartida que necesita administración y custodia. La comisión de gestión remunera el trabajo de gestionar las inversiones; la de depósito corresponde a las funciones de custodia. Si la cartera utiliza otros vehículos de inversión, también pueden existir costes en esa cadena. El coste total, por tanto, puede incluir más que el porcentaje que aparece destacado en una ficha comercial.
Una comisión anual suele expresarse como un porcentaje aplicado sobre la base correspondiente, como el valor de la cuenta de posición. Anual describe el periodo de referencia del porcentaje, no necesariamente un único cobro al final del año. El coste se imputa de acuerdo con las reglas aplicables y el importe en euros puede variar con el patrimonio.
<a id="del-porcentaje-a-los-euros"></a>
Del porcentaje a los euros
Para pasar de una tasa anual a una estimación en euros, multiplica el patrimonio de referencia por el porcentaje expresado en forma decimal. Por ejemplo, una comisión del 1% aplicada a un patrimonio de 10.000 euros equivale inicialmente a 100 euros anuales. Es una operación aritmética para entender la escala del coste, no una factura exacta: el valor del plan puede cambiar durante el periodo y el cálculo efectivo depende de cómo se impute la comisión.
La distinción entre porcentaje e importe ayuda a detectar por qué el mismo porcentaje no pesa igual en patrimonios distintos. También explica por qué el coste acumulado no se obtiene siempre multiplicando una cifra anual fija por los años: el saldo puede subir o bajar, y las comisiones reducen el capital que permanece invertido.
<a id="coste-directo-y-coste-en-la-cadena"></a>
Coste directo y coste en la cadena
La comisión de gestión y la de depósito son costes directos identificables. En cambio, una inversión en vehículos subyacentes puede generar gastos que no aparecen como una comisión de gestión adicional del plan. La normativa exige informar de comisiones directas e indirectas y contempla reglas específicas para determinadas inversiones, incluidas las de capital riesgo ajenas al grupo de la gestora (texto publicado en el BOE).
Una cifra nominal no basta para juzgar la calidad del plan. Hay que leerla junto con la política de inversión, el riesgo y la rentabilidad neta, es decir, el resultado después de costes. Si necesitas aclarar cómo interpretar una medida de gastos como el TER, puedes consultar esta explicación del TER en planes de pensiones.
<a id="tipos-de-comisiones-y-como-se-calculan"></a>
Tipos de comisiones y cómo se calculan
Para revisar el coste, busca cada partida por separado. No todos los planes aplican los mismos cargos ni los presentan con idéntico formato, así que comprueba la documentación del producto antes de asumir que una partida existe o que está incluida en otra.
- Gestión: remunera la administración de las inversiones. En España, el máximo anual es del 0,85% en renta fija, del 1,30% en renta fija mixta y del 1,50% en el resto de fondos, según la clasificación regulatoria. La categoría determina qué límite corresponde.
- Depósito: tiene un máximo anual del 0,20%. Se suma al coste de gestión, pero conviene identificarlo como una partida separada para comparar los importes comunicados.
- Suscripción y reembolso: si la documentación del producto establece costes asociados a determinadas operaciones, no los confundas con una comisión anual recurrente. Revisa cuándo se aplican y sobre qué importe.
- Costes indirectos: pueden proceder de los vehículos en los que invierte el plan. Comprueba la información periódica y evita sumar dos veces partidas que ya formen parte de otro indicador.
<a id="un-calculo-que-puedes-rehacer"></a>
Un cálculo que puedes rehacer
La normativa aplica los límites sobre el valor de la cuenta de posición. Con 30.000 euros, una diferencia de 0,50 puntos porcentuales en costes equivale inicialmente a 150 euros al año. El cálculo es 30.000 multiplicado por 0,005; el efecto real variará si cambia el patrimonio o la base utilizada. El texto normativo del BOE detalla los límites y las reglas de imputación.
No sumes porcentajes a ciegas. Primero confirma si cada coste se aplica sobre la misma base y si se acumula de manera independiente. Para estimar el coste total, registra por separado gestión, depósito y gastos indirectos identificados; después comprueba en los documentos cómo se relacionan. Así evitarás contar dos veces un concepto o pasar por alto el coste de un vehículo subyacente.
<a id="como-afecta-el-coste-a-la-rentabilidad-a-largo-plazo"></a>
Cómo afecta el coste a la rentabilidad a largo plazo
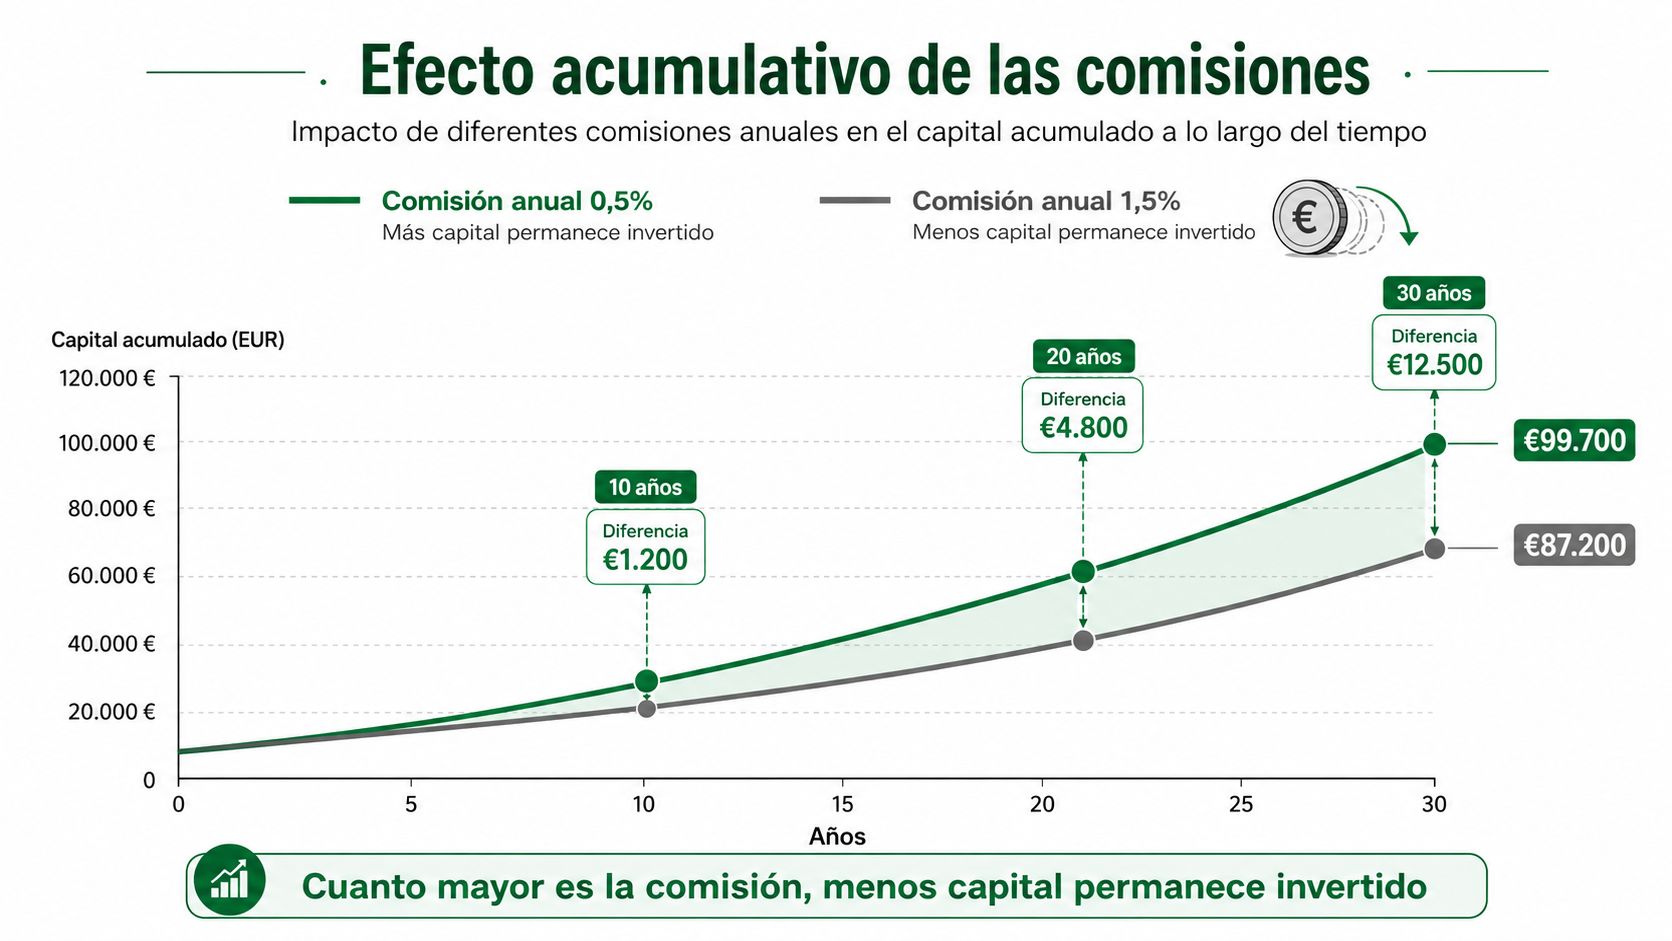
Las comisiones reducen el capital que permanece invertido. Si el plan descuenta un coste, esa parte deja de formar parte del saldo que podría participar en la evolución de la cartera. Por eso el efecto puede crecer con el tiempo, incluso cuando la diferencia anual parece pequeña. El resultado final, sin embargo, depende también de las aportaciones, los mercados y la política de inversión.
La comparación solo resulta útil si mantienes constantes los demás supuestos. Imagina dos planes con la misma categoría, una exposición al riesgo parecida y el mismo horizonte, pero con costes distintos. Si uno cobra más, tendrá que generar una rentabilidad bruta superior para igualar el resultado neto del otro. Eso no significa que vaya a hacerlo: una rentabilidad futura no queda garantizada por una comparación aritmética.
<a id="comparar-como-si-fueran-equivalentes"></a>
Comparar como si fueran equivalentes
| Factor | Plan con costes más bajos | Plan con costes más altos |
|---|---|---|
| Riesgo | Comprueba la exposición real, no la etiqueta del precio | No supongas que el coste mayor implica más riesgo |
| Rentabilidad neta | Revisa el resultado después de gastos | Comprueba si el rendimiento compensa el coste |
| Costes directos | Separa gestión y depósito | Identifica ambas partidas, sin mezclarlas |
| Costes indirectos | Revisa vehículos subyacentes y gastos informados | Verifica si hay costes en la cadena de inversión |
| Horizonte | Valora el periodo durante el que prevés mantener el plan | Usa el mismo plazo para que la comparación sea válida |
La Circular 2/2024 de la DGSFP forma parte de la evolución hacia una comunicación más normalizada de los costes. Pero una tabla no puede decidir por ti qué riesgo es adecuado. Antes de comparar, iguala categoría, horizonte y perfil de inversión; después observa qué rentabilidad neta ofrece cada alternativa y qué servicios o características explican cualquier diferencia de precio.
<a id="ejemplos-numericos-para-comparar-planes"></a>
Ejemplos numéricos para comparar planes
Los cálculos sencillos ayudan a dimensionar el coste, siempre que se entiendan como ejemplos y no como previsiones. Supón un patrimonio de 100.000 euros en un plan de renta fija. Aplicando el límite máximo de gestión del 0,85%, el importe inicial sería de 850 euros anuales, sin incluir la depositaría ni otros costes imputables. La cifra y el límite constan en la referencia oficial del Consejo de Ministros sobre la modificación de las comisiones.
Para rehacer el cálculo, convierte el porcentaje a decimal y multiplícalo por el patrimonio: 100.000 × 0,0085 = 850. Es una estimación basada en ese patrimonio y en el máximo permitido, no el coste efectivo de todos los planes de renta fija. Si el saldo cambia, también puede cambiar el importe cobrado.
<a id="separar-el-coste-anual-del-acumulado"></a>
Separar el coste anual del acumulado
Si el patrimonio se mantuviera igual y se aplicara el mismo coste en cada periodo, podrías multiplicar el importe anual por el número de periodos para obtener una aproximación simple. Pero en un plan real el saldo fluctúa, se hacen aportaciones y los costes pueden depender del valor de la cuenta. Por eso esa multiplicación no equivale al coste real acumulado ni proyecta el saldo final.
Para comparar dos planes, usa el mismo patrimonio inicial, las mismas aportaciones, el mismo horizonte y supuestos coherentes sobre la evolución de la cartera. Cambia únicamente el coste para observar su efecto aislado. Después repite la comparación con otros supuestos de rentabilidad, sin presentar ninguno como seguro. Si un plan cuesta más, pregúntate qué tendría que aportar para compensar esa diferencia y si su riesgo y política de inversión encajan contigo.
Un último paso es contrastar la rentabilidad después de gastos. Si el dato disponible ya es neto, no vuelvas a restar las comisiones como si aún no se hubieran aplicado. Si es bruto, identifica qué partidas faltan. Esa comprobación evita comparar cifras que parecen iguales, pero miden cosas distintas.
<a id="como-comparar-planes-sin-caer-en-errores"></a>
Cómo comparar planes sin caer en errores
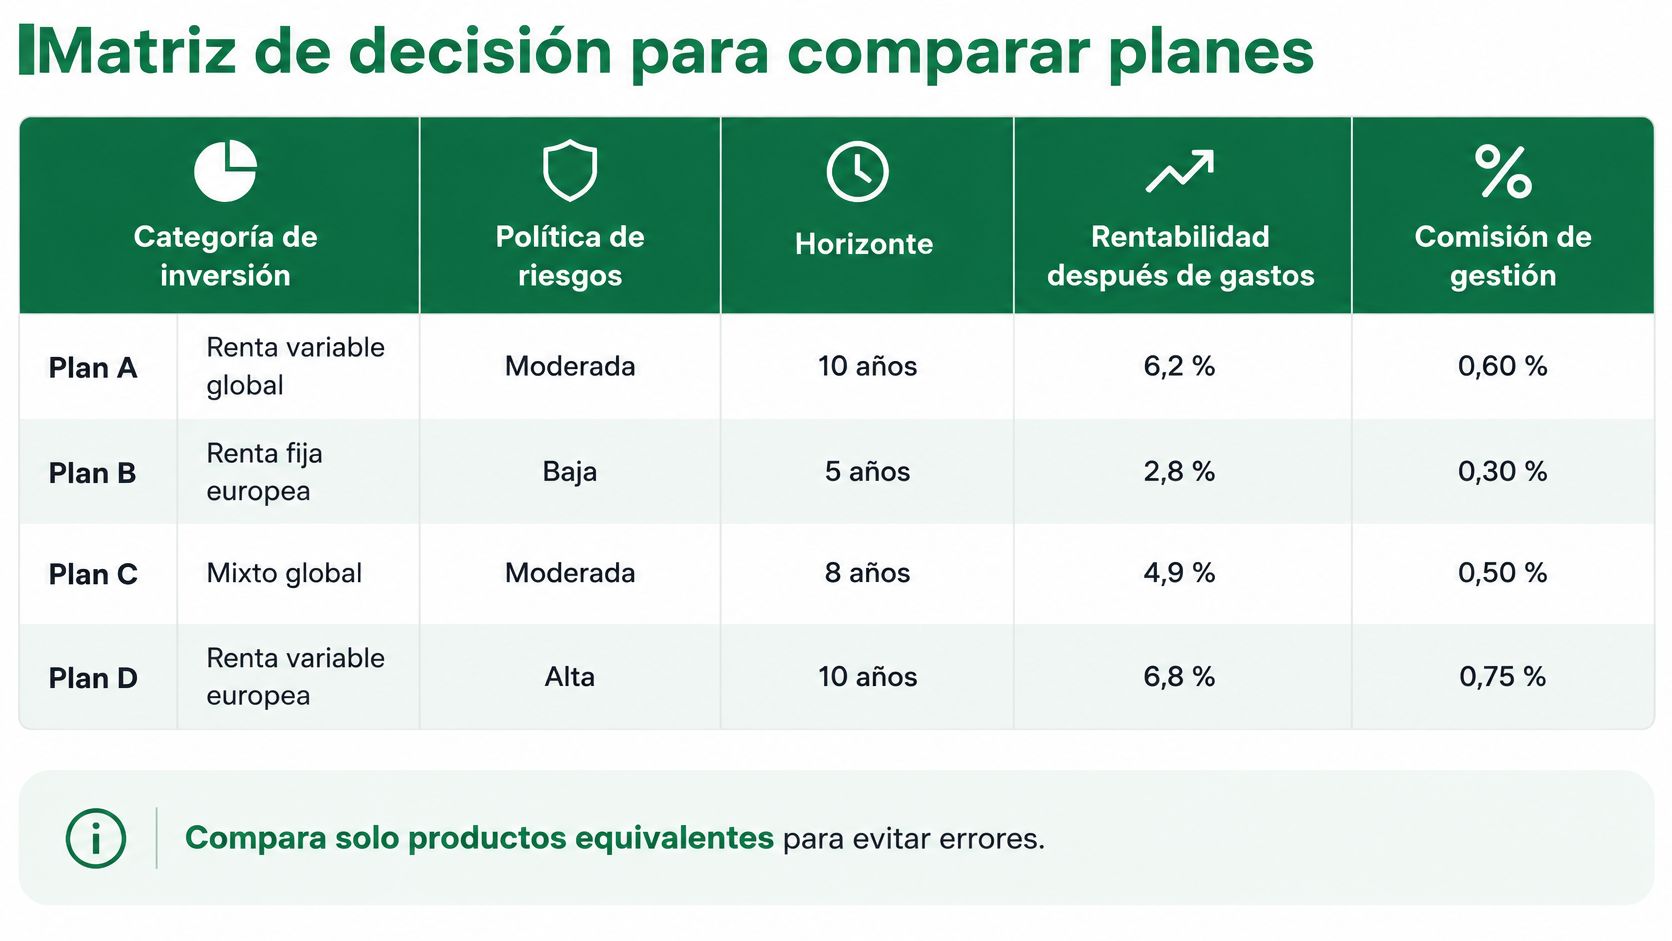
Una comparación útil empieza por los productos, no por el ranking. Antes de ordenar planes por costes, comprueba que comparten una categoría de inversión y una exposición al riesgo razonablemente parecidas. Un plan de renta fija no debe juzgarse solo frente a uno de renta variable global: su cartera, sus oscilaciones y el servicio de gestión pueden ser distintos.
| Criterio | Qué revisar | Señal de alerta |
|---|---|---|
| Categoría de inversión | Renta fija, renta fija mixta u otra clasificación pertinente | Comparar categorías distintas como si fueran equivalentes |
| Política de riesgos | Exposición a activos y variaciones que puede asumir la cartera | Elegir por precio sin entender el riesgo |
| Horizonte | Si el plazo encaja con tus necesidades | Usar un plazo diferente para cada plan |
| Rentabilidad después de gastos | Periodos comparables y costes ya descontados | Tratar rentabilidades pasadas como promesa |
| Gestión y depósito | Porcentajes efectivos y límites aplicables | Fijarse solo en la comisión destacada |
| Costes indirectos | Vehículos subyacentes y gastos comunicados | Suponer que no existen porque no aparecen en el titular |
| Servicios | Características que puedan justificar un coste distinto | Pagar más sin identificar qué valor adicional recibes |
<a id="el-maximo-legal-no-es-una-recomendacion"></a>
El máximo legal no es una recomendación
La regulación pone un límite a ciertas comisiones, pero no afirma que cobrar cerca de ese límite sea competitivo. Tampoco demuestra que un plan situado por debajo tenga mejor relación calidad-precio. Para decidir, relaciona el coste total con la categoría, el nivel de riesgo, la rentabilidad neta y los servicios que realmente necesitas.
El horizonte también importa. Un plan puede encajar en una estrategia de largo plazo y no ser adecuado para alguien que necesita reducir la exposición a fluctuaciones. Por eso conviene comparar la consistencia de la inversión en periodos equivalentes, en lugar de basarse en un único resultado reciente.
Compara primero productos equivalentes. Solo entonces podrás interpretar si la diferencia de coste merece atención.
<a id="traspasos-y-planes-indexados-para-reducir-costes"></a>
Traspasos y planes indexados para reducir costes
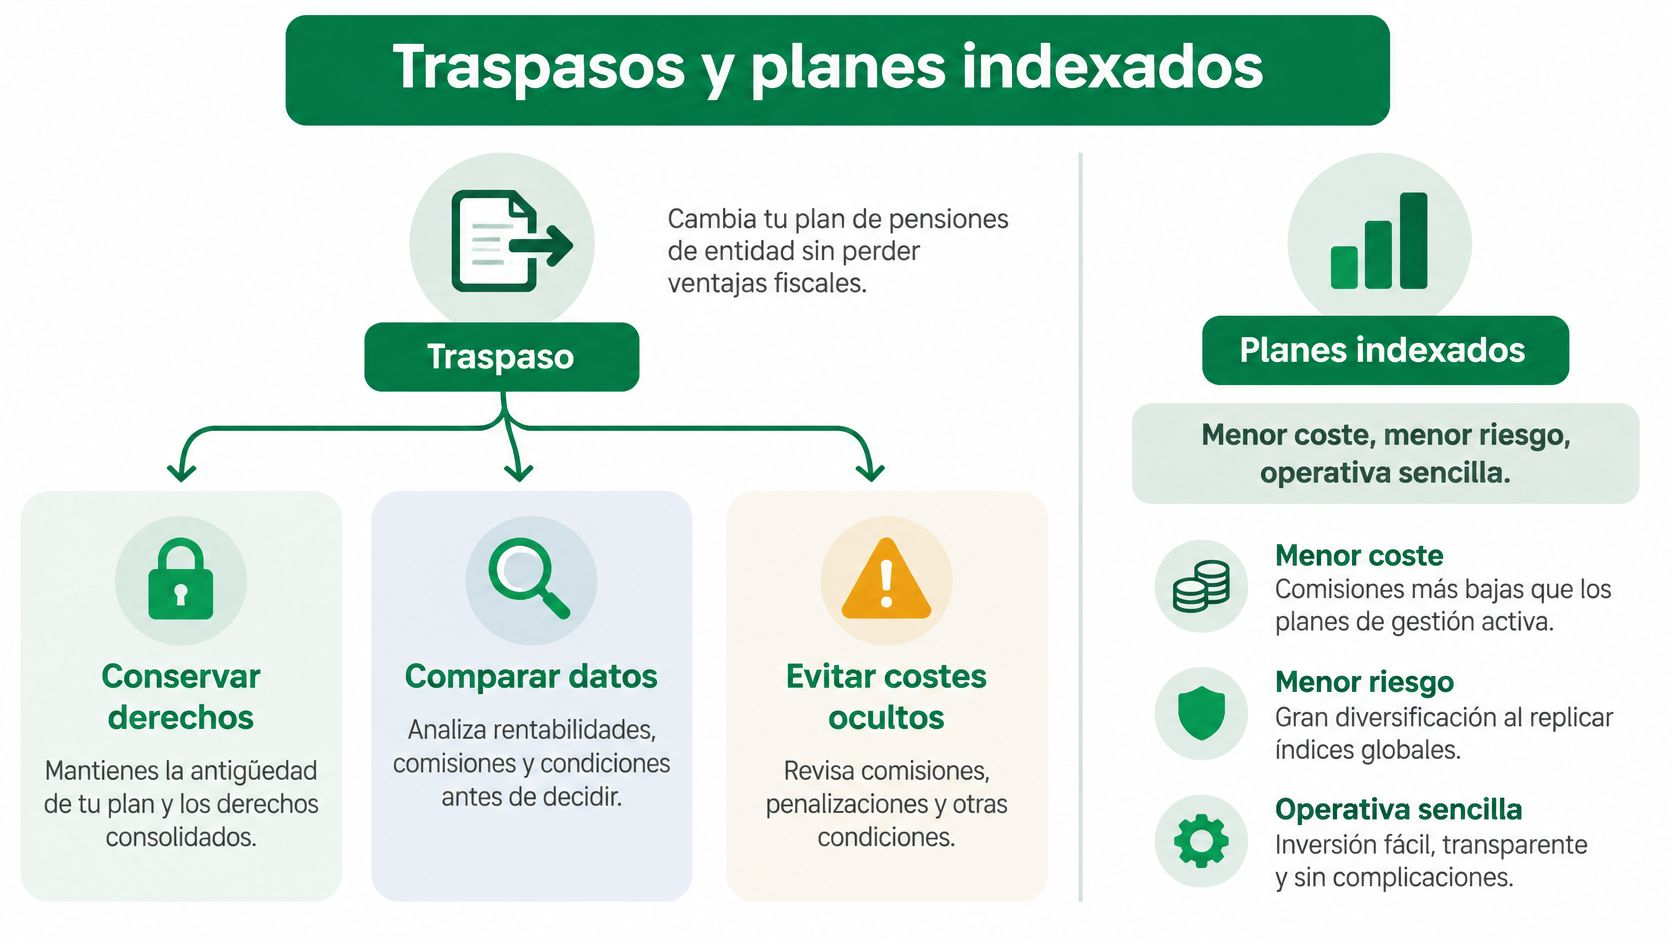
Un ahorrador descubre que su plan cobra cerca del máximo legal y decide cambiar al primero que encuentra más barato. Meses después se da cuenta de que ha pasado de una cartera moderada a una con más riesgo del que puede asumir. El ahorro en comisión le ha costado un producto que no encaja. Un traspaso funciona como cambiar una cuenta de un banco a otro: el dinero se mueve, pero conviene mirar qué condiciones ofrece el destino antes de firmar.
En España, el traspaso entre planes puede conservar la antigüedad fiscal, de modo que el historial del plan no se pierde al moverlo. Aun así, comprueba cómo se trasladan los derechos y revisa la información fiscal y contractual de tu caso concreto antes de iniciar la operación.
<a id="que-comparar-en-un-plan-indexado"></a>
Qué comparar en un plan indexado
Un plan indexado replica un índice de referencia en lugar de depender de las decisiones de un gestor. Esa diferencia suele traducirse en gastos de gestión más bajos, aunque no lo garantiza: dos planes indexados pueden cobrar comisiones distintas y seguir índices con perfiles de riesgo muy separados. Revisa los documentos de cada producto, la exposición real, los gastos directos e indirectos y la rentabilidad expresada después de costes. La guía sobre planes de pensiones indexados explica esta modalidad con más detalle y sirve de base antes de comparar opciones concretas.
Arca Digital indica que gestiona el traspaso sin coste para el cliente, con un tiempo medio inferior a 15 días, y permite conservar la antigüedad fiscal del plan. Antes de elegir cualquier servicio, verifica las condiciones y el proceso aplicables a tu solicitud.
Tres comprobaciones resumen la decisión: qué plan tienes, qué coste total soporta y si la alternativa mantiene el nivel de riesgo que buscas. Cambiar tiene sentido cuando el conjunto de condiciones mejora para tus necesidades, no porque un porcentaje aislado parezca menor.
<a id="como-usar-arca-digital-para-comparar-y-traspasar"></a>
Cómo usar Arca Digital para comparar y traspasar
Llevas años en otra empresa y un extracto antiguo te recuerda que todavía tienes un plan de pensiones abierto. No recuerdas la categoría ni lo que pagas en comisiones. Ese punto de partida es más común de lo que parece, y tiene una solución ordenada.
El primer paso es identificar el producto. Localiza el nombre exacto del plan en extractos, comunicaciones de la entidad o documentación del antiguo empleo, y confirma que estás comparando el producto correcto antes de sacar conclusiones. Un nombre parecido puede corresponder a una categoría de inversión distinta.
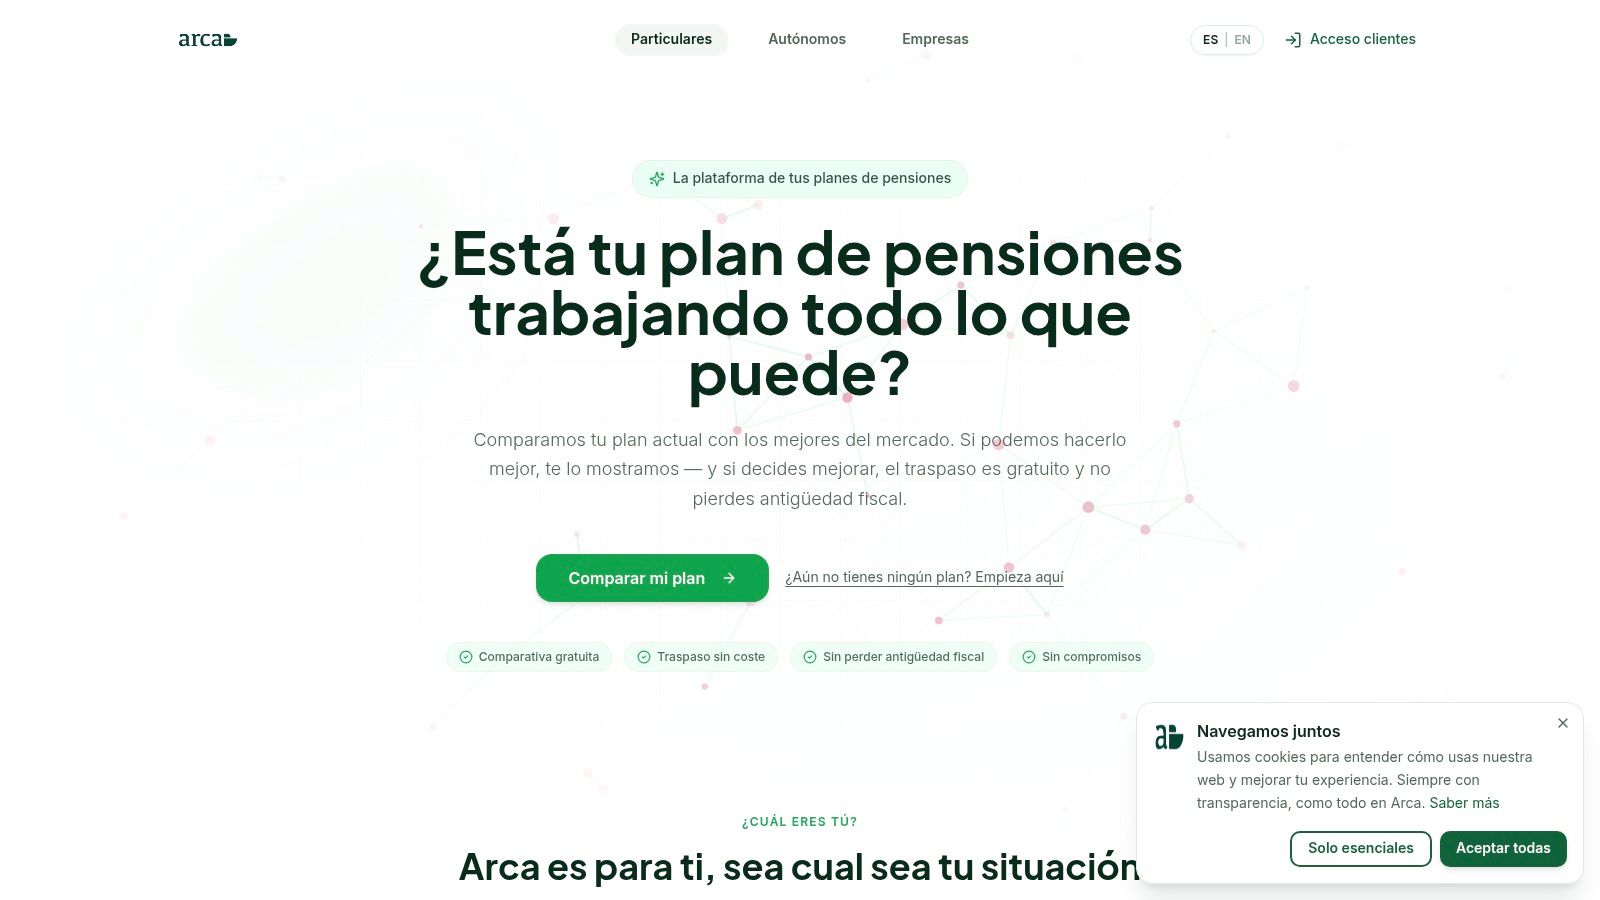
Con el plan identificado, el comparador de planes de pensiones permite contrastar comisiones, categoría de inversión y rentabilidad neta frente a alternativas, y tramitar la solicitud de traspaso de forma digital si decides avanzar. Funciona como una balanza: coloca en un lado lo que pagas hoy y en el otro lo que pagarías con cada opción, de modo que la comparación sea entre conjuntos completos y no entre porcentajes sueltos.
Antes de autorizar cualquier cambio, revisa qué categoría tiene cada producto, cómo invierte, qué gastos indirectos declara y si la rentabilidad comparada está expresada después de costes. Comprueba también la información fiscal y contractual. Si un dato no puedes verificarlo, pide aclaración antes de avanzar.
El vídeo muestra cómo localizar un plan antiguo, ver sus comisiones y rentabilidad neta, y solicitar el traspaso desde la propia plataforma.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/bcp4DoyqhXU" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="una-hoja-de-ruta-antes-de-decidir"></a>
Una hoja de ruta antes de decidir
- Identifica la categoría del plan y su política de inversión.
- Separa gestión y depósito para saber qué cobra cada entidad.
- Revisa los costes indirectos y los posibles vehículos subyacentes.
- Calcula el impacto anual sobre el patrimonio y entiende que el coste acumulado dependerá de su evolución.
- Compara rentabilidad neta y riesgo en productos equivalentes.
- Valora el traspaso o una alternativa indexada solo si mejora el conjunto de características que necesitas.
Dos errores se repiten en esta decisión: interpretar el máximo legal como una recomendación y elegir únicamente por el precio. Un coste bajo no garantiza mejores resultados, y la rentabilidad histórica no asegura las futuras. Esta información es orientativa y no sustituye una recomendación financiera individual; la decisión final debe considerar tu situación, tu horizonte y la documentación del plan.
Compara las comisiones, la rentabilidad neta y el riesgo de tu plan antes de decidir si mantenerlo o traspasarlo. En Arca Digital puedes localizar tu plan, revisar alternativas y, si te conviene, iniciar el proceso de traspaso digital.