Mejor plataforma para invertir en fondos indexados 2026
Descubre cuál es la mejor plataforma para invertir en fondos indexados en 2026. Comparativa actualizada con comisiones, rentabilidad y opiniones.
La decisión parece sencilla: ya has entendido que la inversión indexada evita pagar por una gestión activa que no necesitas, has elegido una cartera diversificada y solo falta abrir la cuenta. Entonces aparecen las dudas. ¿Conviene usar el banco habitual, un bróker, una plataforma de fondos o un gestor automatizado? ¿La opción sin comisión de custodia es realmente la más barata?
La mejor plataforma para invertir en fondos indexados no es la que anuncia la comisión más llamativa. Es la que combina un coste total razonable, fondos adecuados, operativa sencilla y un vehículo fiscal que encaje con tu horizonte. Para un ahorrador que empieza con aportaciones pequeñas, la respuesta puede ser distinta que para quien ya tiene un patrimonio importante o quiere complementar su jubilación con un plan de pensiones indexado.
Índice
- Cómo elegir plataforma para fondos indexados en España
- Comisiones y TER qué paga realmente el inversor
- Comparativa de plataformas más utilizadas en España
- Coste total real de la cartera más allá de la comisión visible
- Fondos indexados en plan de pensiones frente a fondos de inversión
- Qué plataforma encaja mejor según tu perfil de ahorrador
- Dudas frecuentes sobre fondos indexados en España
<a id="como-elegir-plataforma-para-fondos-indexados-en-espana"></a>
Cómo elegir plataforma para fondos indexados en España
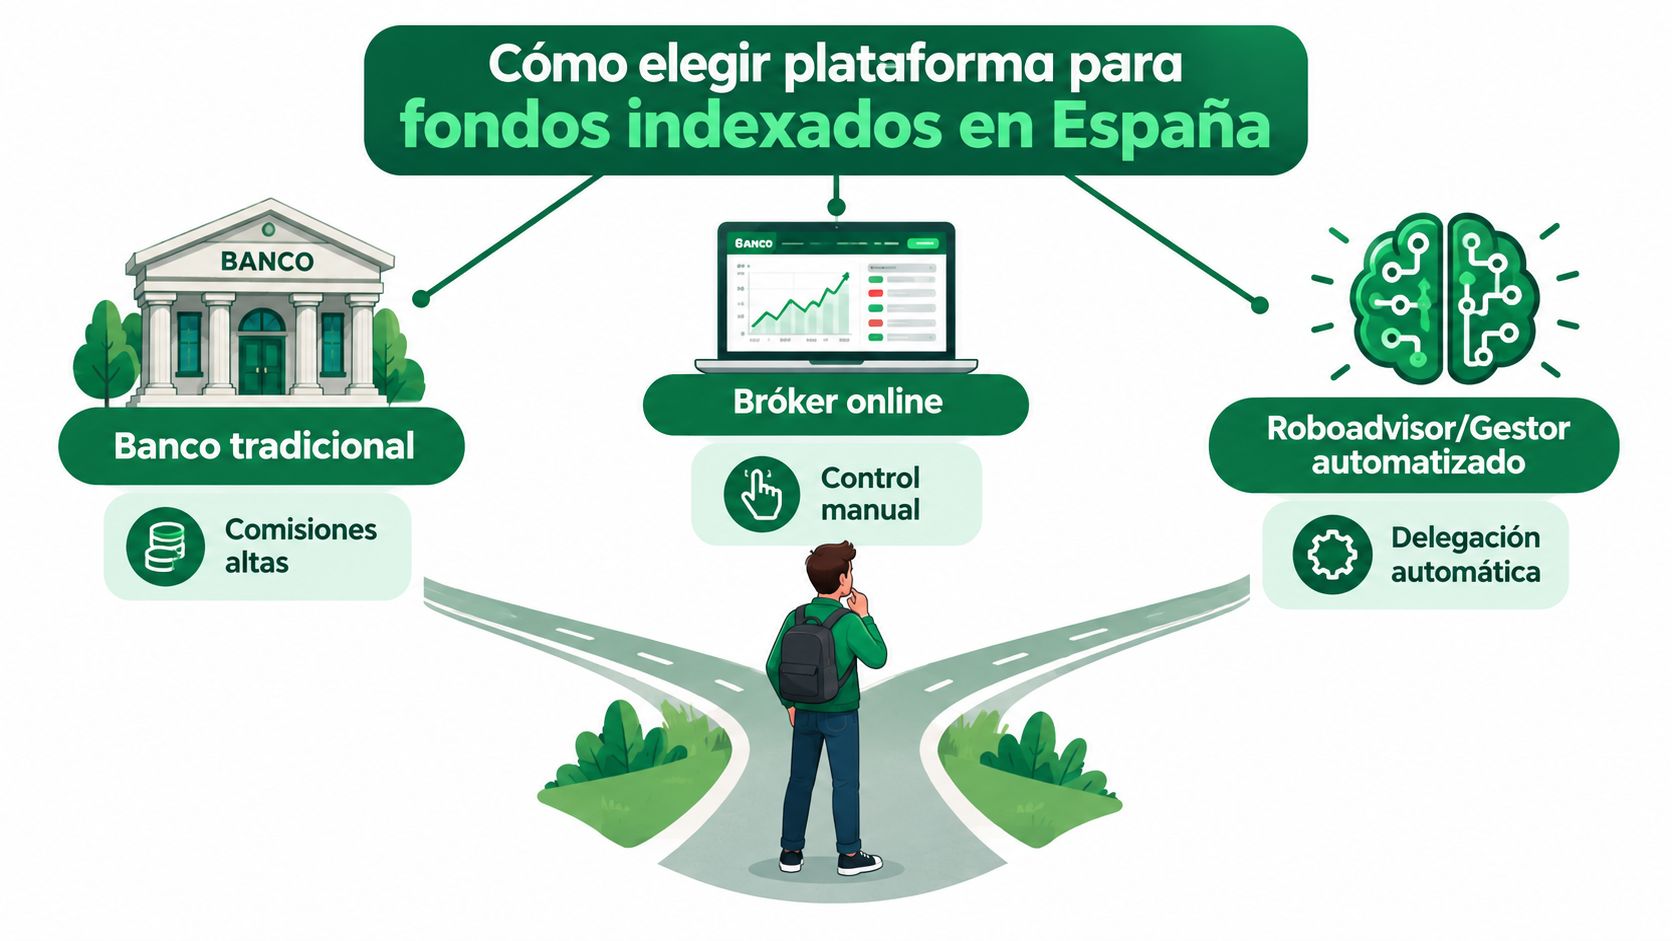
Un ahorrador español suele llegar a este punto con tres alternativas delante: su banco de siempre, un bróker online o un gestor automatizado. El banco ofrece confianza, el bróker promete control y el roboadvisor elimina buena parte de las decisiones. Ninguna opción gana por defecto.
El filtro correcto tiene tres capas:
- Coste total de la cartera. No basta con mirar la custodia. Hay que sumar la gestión de la plataforma, el TER de los fondos, la custodia, las posibles operaciones y cualquier coste relacionado con el servicio.
- Oferta de fondos. Una plataforma debe permitir acceder a productos adecuados, preferiblemente de gestoras internacionales y con clases o vehículos cuyo coste sea competitivo.
- Fiscalidad y operativa. Los traspasos entre fondos, la liquidez, la automatización y la posibilidad de usar un plan de pensiones pueden pesar más que una diferencia pequeña en la comisión visible.
<a id="el-horizonte-cambia-la-respuesta"></a>
El horizonte cambia la respuesta
Quien aporta una cantidad moderada cada mes necesita mínimos bajos, ausencia de costes fijos y una experiencia que facilite mantener el hábito. En cambio, quien gestiona un capital elevado debe prestar más atención a las clases disponibles, la custodia, el rebalanceo y la eficiencia fiscal.
La legislación española sobre planes de pensiones tiene su origen en la Ley 8/1987, de 8 de junio, y los primeros planes y fondos no se constituyeron hasta finales de 1988, después de aprobarse su reglamento. Ese recorrido ayuda a entender por qué la elección no se limita a escoger una app: también implica decidir cómo se estructura el ahorro a largo plazo. La evolución histórica de los planes y fondos de pensiones en España muestra la importancia que tienen las reglas de supervisión, traspaso y costes.
Antes de comparar marcas, usa este orden: calcula el coste completo, comprueba qué fondos puedes contratar y decide si quieres gestionar la cartera o delegarla. La guía sobre cómo invertir en fondos indexados puede ayudarte a ordenar esa decisión antes de abrir una cuenta.
| Perfil de decisión | Opción que suele encajar | Qué debes comprobar |
|---|---|---|
| Quiere delegar | Roboadvisor | Coste total, rebalanceo y perfil de riesgo |
| Quiere elegir fondos | Plataforma de fondos | Catálogo, TER y traspasos |
| Quiere operar por su cuenta | Bróker | Fiscalidad, ejecución y trabajo manual |
<a id="comisiones-y-ter-que-paga-realmente-el-inversor"></a>
Comisiones y TER qué paga realmente el inversor
La CNMV distingue entre los costes que soporta el fondo y los que puede cobrar la plataforma. La comisión de gestión y la de depositario se descuentan directamente del valor liquidativo. También pueden existir comisiones de suscripción, reembolso o cambio entre compartimentos. El folleto debe recoger el TER o gastos totales soportados, que agrupa gestión, depositaría y otros costes operativos. La explicación de la CNMV sobre las comisiones de los fondos es el punto de partida correcto.
La plataforma añade su propia capa. Puede cobrar custodia, gestión, asesoramiento o costes de operación. Por eso, un fondo con TER reducido no garantiza una cartera barata si la entidad aplica una custodia elevada. Tampoco ocurre lo contrario: una plataforma sin custodia puede ofrecer fondos con gastos internos poco competitivos.
Regla práctica: compara siempre el coste del fondo y el coste de la plataforma en la misma pantalla mental. La cifra que importa es la suma.
<a id="como-leer-el-ter-sin-confundirse"></a>
Cómo leer el TER sin confundirse
El TER no es una factura separada que recibas cada año. Se descuenta dentro del valor del fondo y reduce la evolución diaria del valor liquidativo. La comisión de custodia de la plataforma puede aparecer de forma distinta, por lo que debes revisar las tarifas antes de contratar.
La propia CNMV recoge una horquilla amplia en las comisiones máximas y en las clases publicadas. En fondos de inversión, la gestión puede llegar al 2,25% anual y la depositaría al 0,20% anual, mientras que algunas clases muestran costes de 0,09% de gestión y 0,02% de depositaría. La comparación no es un detalle técnico, es la diferencia entre pagar por un producto eficiente o aceptar uno caro por comodidad.
Para entender el concepto con más detalle, consulta esta explicación de qué es el TER.
| Fondo indexado | Gestora | TER anual | Comisión de suscripción |
|---|---|---|---|
| Fondo indexado de bajo coste | Según la clase contratada | Revisar folleto | Revisar tarifas |
| Fondo indexado distribuido por banco | Según la clase contratada | Puede ser superior | Puede existir o no |
| Fondo indexado en clase limpia | Gestora correspondiente | Revisar documento del fondo | Revisar tarifas |
<a id="comparativa-de-plataformas-mas-utilizadas-en-espana"></a>
Comparativa de plataformas más utilizadas en España
El mercado español ofrece cuatro modelos distintos. Los bancos tradicionales, como Bankinter, Santander o CaixaBank, aportan oficinas y una relación bancaria ya establecida, pero hay que revisar con cuidado la custodia y la gama concreta de fondos indexados. La comodidad de tener todo en una entidad no compensa automáticamente un coste recurrente elevado.
Las plataformas de fondos, como MyInvestor y Openbank, suelen resultar más interesantes para quien quiere escoger fondos y mantener la capacidad de traspasarlos. MyInvestor permite acceder a fondos indexados desde 1 €, sin comisión de custodia, suscripción, reembolso ni traspaso, y ofrece gestoras como Vanguard, iShares, Fidelity, Amundi y Goldman Sachs. En la muestra citada, el TER más bajo llega al 0,05%, en una clase de iShares del S&P 500. La comparativa de comercializadoras de fondos indexados en España permite contrastar estas condiciones.
EBN Banco es diferente. Trabaja con clases limpias, pero exige un mínimo de 2.500 € y aplica una custodia del 0,30% más IVA. Para patrimonios pequeños o medios, esa custodia puede anular parte de la ventaja de acceder a una clase limpia. Para patrimonios mayores, la ausencia de retrocesiones puede justificar un análisis más detallado.
<a id="gestion-delegada-frente-a-control-manual"></a>
Gestión delegada frente a control manual
Indexa Capital y Finizens representan el modelo automatizado. El inversor responde a un cuestionario, recibe una cartera ajustada a su perfil y delega la ejecución y el rebalanceo. Es una opción adecuada para quien sabe que no mantendrá una estrategia manual con disciplina.
MyInvestor también ofrece una alternativa automatizada, mientras que un bróker puro exige que el cliente seleccione los productos, distribuya las aportaciones y rebalancee cuando corresponda. Esa autonomía puede ser una ventaja, pero también introduce decisiones y tareas que muchos ahorradores no quieren asumir.
| Plataforma o modelo | Comisión de custodia | Comisión de servicio o asesoría | Mínimo de entrada | Tipo de operativa |
|---|---|---|---|---|
| MyInvestor, fondos | Sin comisión propia | Sin comisión propia indicada | Desde 1 € | Selección manual |
| EBN Banco | 0,30% más IVA | Incluida en la estructura de custodia | 2.500 € | Selección manual con clases limpias |
| Indexa Capital | Incluida en el coste agregado | Gestión automatizada | Según cartera y condiciones | Delegada |
| Finizens | Revisar condiciones vigentes | Gestión automatizada | Según producto | Delegada |
| Banco tradicional | Depende de la entidad y del fondo | Puede existir asesoramiento | Depende del fondo | Manual o delegada |
| Bróker online | Depende del producto y la tarifa | Generalmente no delegado | Según plataforma | Manual |
Los plazos de reembolso y los procesos de traspaso también deben comprobarse antes de contratar. Un catálogo amplio sirve de poco si cambiar de fondo resulta lento, confuso o caro.
<a id="coste-total-real-de-la-cartera-mas-alla-de-la-comision-visible"></a>
Coste total real de la cartera más allá de la comisión visible
Indexa Capital publica un coste anual medio agregado del 0,527%, formado por 0,338% de gestión, 0,093% de custodia y 0,096% de fondos. La entidad afirma que esa cifra es un 88% inferior al coste total medio de fondos comparables en España, estimado en 4,318% anual. Son datos publicados por la propia plataforma y deben leerse como referencia de su modelo, no como una promesa de rentabilidad. El desglose de costes de Indexa Capital permite revisar cómo se construye esa cifra.
<a id="el-coste-debe-calcularse-sobre-toda-la-cartera"></a>
El coste debe calcularse sobre toda la cartera
La pregunta no es “¿cuánto cobra la plataforma?”, sino “¿cuánto se descuenta de mi cartera durante un año?”. En una cartera automatizada, suma la gestión, la custodia y los gastos internos de los fondos. En una cartera manual, debes añadir los costes de los fondos elegidos y cualquier tarifa por operar o mantener determinadas clases.
Indexa publica una horquilla de gestión que va desde el 0,520% para importes bajos hasta el 0,080%-0,10% en tramos altos. Esto muestra por qué una condición competitiva para un patrimonio puede no serlo para otro.
La conclusión es clara: no compares un TER aislado con una comisión de gestión aislada. Compara el coste anual agregado, la calidad de los fondos y el trabajo que tendrás que hacer para mantener la estrategia. En productos indexados, una plataforma ligeramente más cara puede tener sentido si evita errores de asignación, rebalanceo y conducta. Pero no debes pagar por automatización que no utilizas.
<a id="fondos-indexados-en-plan-de-pensiones-frente-a-fondos-de-inversion"></a>
Fondos indexados en plan de pensiones frente a fondos de inversión
Un fondo de inversión indexado y un plan de pensiones indexado pueden invertir con una filosofía parecida, pero no funcionan igual. El fondo ofrece más liquidez y permite traspasar entre fondos sin tributar en ese momento. El plan tiene restricciones de disponibilidad, aunque puede aportar una ventaja fiscal durante los años de aportación.
El plan de pensiones permite reducir la base del IRPF hasta 1.500 € anuales, o hasta 8.500 € cuando existen aportaciones del empleador, según el marco indicado en el brief. El rescate tributa como rendimiento del trabajo, con tipos que pueden situarse entre el 19% y el 47%. El fondo de inversión tributa en la base del ahorro, entre el 19% y el 28%, y permite mantener el diferimiento fiscal mediante traspasos entre fondos.
<a id="cuando-tiene-sentido-cada-vehiculo"></a>
Cuándo tiene sentido cada vehículo
El plan encaja mejor cuando tienes un horizonte largo, un margen fiscal relevante y quieres complementar la jubilación pública. No debería ser el destino automático de todo tu ahorro. La falta de liquidez puede convertirse en un problema si necesitas recuperar el dinero antes de lo previsto.
El fondo de inversión es la opción más flexible para objetivos intermedios, una reserva patrimonial o un ahorro del que podrías disponer. La fiscalidad de los traspasos también facilita cambiar la distribución de la cartera sin vender y declarar una plusvalía en cada movimiento.
| Variable | Plan de pensiones indexado | Fondo de inversión indexado |
|---|---|---|
| Aportaciones | Con posible reducción de la base del IRPF | Sin reducción general por aportar |
| Rescate | Tributa como rendimiento del trabajo | Tributa como ganancia o pérdida patrimonial |
| Traspasos | Se puede cambiar de plan sin perder la antigüedad fiscal | Se puede traspasar entre fondos sin tributar en ese momento |
| Liquidez | Restringida a los supuestos legales | Mayor disponibilidad |
| Uso razonable | Jubilación y ahorro previsional | Objetivos flexibles y patrimonio líquido |
Si necesitas el dinero antes de los 60 años, evita construir ese objetivo exclusivamente con un plan. Si buscas eficiencia fiscal a largo plazo, úsalo como pieza complementaria. La diferencia entre fondos y ETFs también importa en España, porque los ETF y fondos indexados no ofrecen siempre la misma operativa fiscal ni el mismo nivel de simplicidad.
<a id="que-plataforma-encaja-mejor-segun-tu-perfil-de-ahorrador"></a>
Qué plataforma encaja mejor según tu perfil de ahorrador
La recomendación debe empezar por tu comportamiento, no por la marca. Una plataforma excelente para un inversor disciplinado puede ser una mala elección para quien abandona la estrategia cada vez que el mercado cae.
<a id="perfil-uno-quieres-delegar"></a>
Perfil uno, quieres delegar
Si tienes un patrimonio inicial moderado y prefieres no seleccionar fondos, Indexa Capital o Finizens son las opciones más coherentes. Su propuesta consiste en construir una cartera diversificada, ajustar el riesgo y automatizar buena parte del mantenimiento.
La ventaja principal no es solo ahorrar tiempo. Es reducir la probabilidad de que cambies de estrategia por impulsos, concentres demasiado la cartera o dejes de rebalancear. Antes de contratar, revisa el coste agregado y no solo la comisión de gestión.
<a id="perfil-dos-quieres-elegir"></a>
Perfil dos, quieres elegir
Si prefieres decidir qué fondos compras, MyInvestor es mi primera opción de análisis por su acceso desde 1 €, la ausencia de varias comisiones propias y la oferta de gestoras internacionales citada anteriormente. Openbank también puede encajar cuando buscas una experiencia bancaria digital y operativa de fondos sencilla.
EBN Banco merece atención si el patrimonio justifica estudiar clases limpias y aceptar una custodia del 0,30% más IVA. No es mi elección para empezar con una cartera pequeña, porque el mínimo de 2.500 € y la custodia pesan demasiado.
<a id="perfil-tres-buscas-eficiencia-fiscal"></a>
Perfil tres, buscas eficiencia fiscal
La combinación más sensata suele ser separar objetivos. Mantén el ahorro líquido en fondos de inversión mediante una plataforma como MyInvestor u Openbank y estudia un plan de pensiones indexado en Indexa Capital o MyInvestor Indexado para la parte destinada a jubilación.
Un inversor conservador puede buscar fondos indexados de renta fija en plataformas con oferta suficiente, como MyInvestor o Renta 4. La elección concreta debe depender de la divisa, la duración, la calidad crediticia y el coste del fondo, no solo del nombre de la gestora.
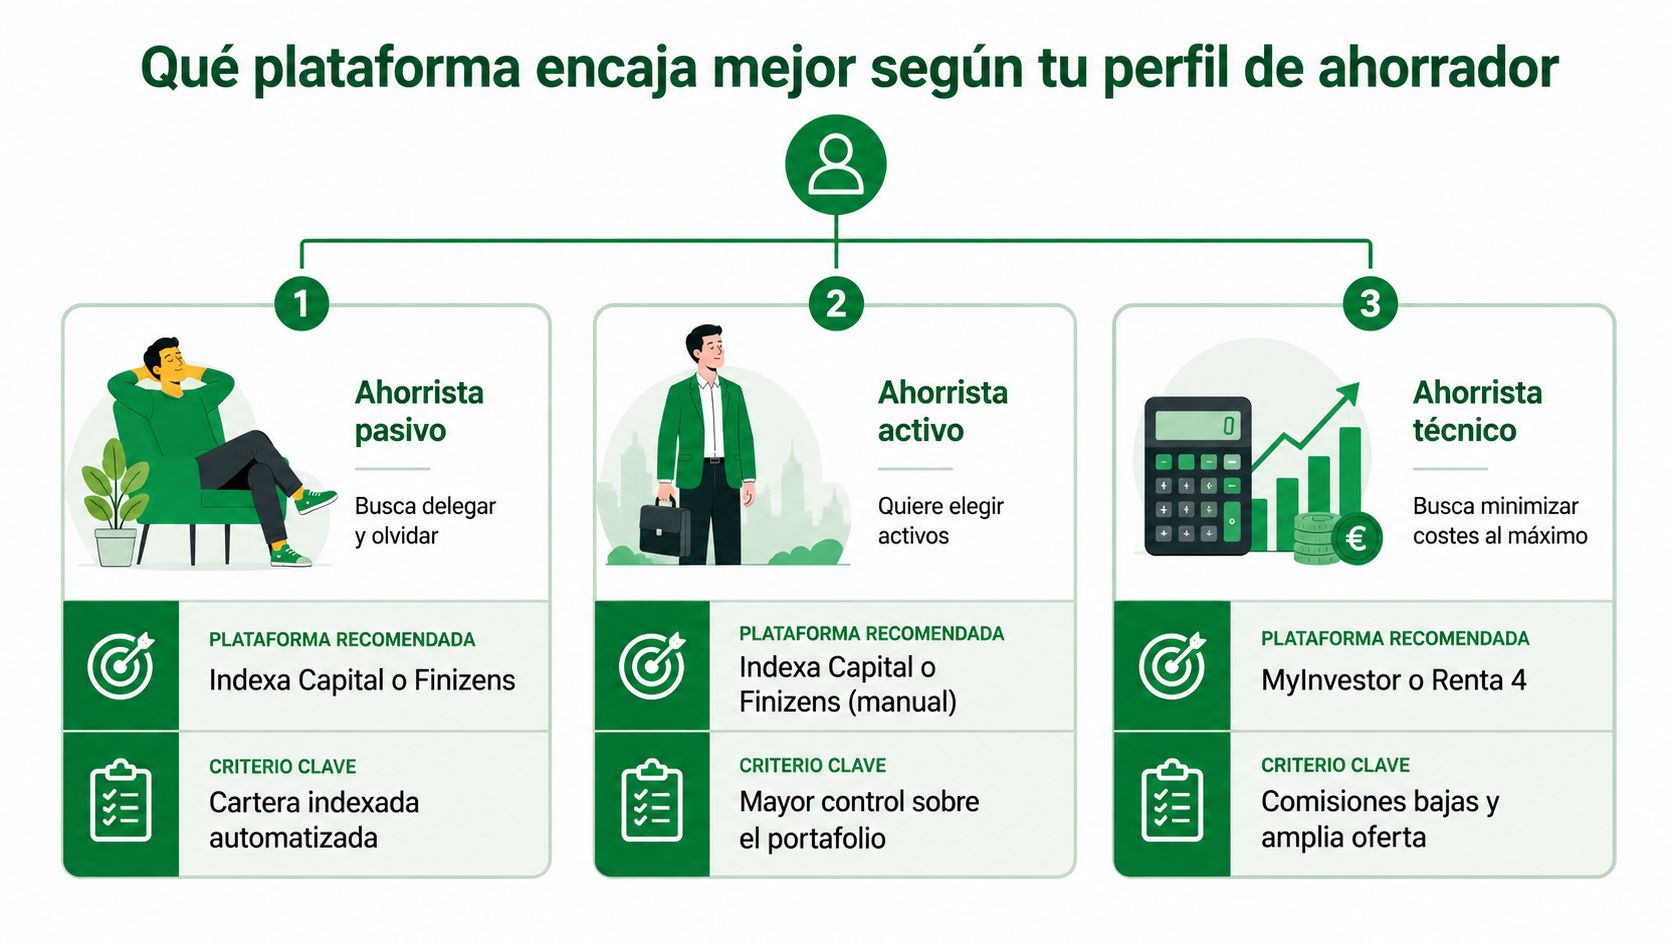
Mi recomendación: para la mayoría de quienes quieren invertir sin complicarse, elegiría un roboadvisor de bajo coste. Para quien conoce los fondos y mantiene la disciplina, elegiría una plataforma sin custodia propia y compararía el TER de cada clase.
A partir de un patrimonio elevado, la diferencia entre plataformas no está solo en una comisión pequeña. El servicio, el rebalanceo fiscal, la facilidad de traspaso y la claridad de la información ganan peso. Ahí conviene dedicar tiempo a revisar el coste agregado y la estructura completa de la cartera.
Este vídeo puede servirte para visualizar las diferencias entre los perfiles y los modelos de plataforma:
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/Hlnr7EeOCdI" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="dudas-frecuentes-sobre-fondos-indexados-en-espana"></a>
Dudas frecuentes sobre fondos indexados en España
<a id="cual-es-el-importe-minimo-real"></a>
¿Cuál es el importe mínimo real?
Depende del fondo y de la plataforma. MyInvestor publica acceso a fondos indexados desde 1 €, aunque el importe mínimo no determina por sí solo si la cartera está bien diversificada.
<a id="puedo-traspasar-sin-tributar"></a>
¿Puedo traspasar sin tributar?
Los traspasos entre fondos pueden mantener el diferimiento fiscal. Comprueba que la operación sea un traspaso válido y no un reembolso seguido de una nueva compra.
<a id="como-declaro-dividendos-y-plusvalias"></a>
¿Cómo declaro dividendos y plusvalías?
Los dividendos distribuidos y las ganancias realizadas se integran en la declaración según su naturaleza fiscal. Un fondo de acumulación reinvierte internamente, mientras que un fondo de distribución entrega efectivo.
<a id="puedo-tener-fondos-y-un-plan-indexado"></a>
¿Puedo tener fondos y un plan indexado?
Sí. Separar liquidez y jubilación suele ser más razonable que obligar a un único vehículo a cumplir ambos objetivos.
<a id="cuando-recibo-el-dinero-al-reembolsar"></a>
¿Cuándo recibo el dinero al reembolsar?
El plazo depende del fondo, la hora de corte y la plataforma. Revisa el folleto y las condiciones de liquidación antes de invertir dinero que puedas necesitar pronto.
<a id="que-diferencia-hay-entre-un-roboadvisor-y-un-broker"></a>
¿Qué diferencia hay entre un roboadvisor y un bróker?
El roboadvisor asigna y mantiene la cartera según tu perfil. El bróker te entrega más control, pero tú debes elegir, aportar, rebalancear y revisar la fiscalidad.
Arca Digital permite comparar rentabilidad, comisiones y fiscalidad de planes de pensiones frente a más de 500 alternativas y tramitar traspasos de forma digital. Si estás valorando complementar tus fondos indexados con ahorro previsional, visita Arca Digital y revisa qué opción encaja con tu horizonte.