Marca blanca continental en pensiones: qué significa
Marca blanca continental en pensiones: qué es, cómo funciona una solución marca blanca para gestoras y aseguradoras, y qué ofrece Arca Digital como partner
¿Cuando un gestor o una aseguradora escucha «marca blanca continental», piensa en un producto del supermercado o en una plataforma financiera que podría operar con su propia marca? La duda no es menor. El término mezcla dos búsquedas distintas y, además, puede sugerir tanto una estrategia de distribución paneuropea como una solución tecnológica concreta para planes de pensiones.
En gran consumo, la marca blanca identifica productos fabricados por un tercero y vendidos bajo la etiqueta del distribuidor. En tecnología financiera, describe una infraestructura que un proveedor desarrolla y mantiene para que otra entidad la ofrezca con su identidad comercial. Este segundo significado es el relevante para quienes necesitan digitalizar pensiones sin convertir cada requisito regulatorio en un proyecto tecnológico desde cero.
Índice
- Qué significa realmente marca blanca continental
- De la marca blanca del supermercado a los planes de pensiones
- Marca blanca frente a API o desarrollo propio
- Beneficios para gestoras y aseguradoras
- Cómo funciona la marca blanca de Arca Digital
- Cuándo elegir marca blanca y cuándo elegir API
- Próximos pasos para partners y empresas interesadas
<a id="que-significa-realmente-marca-blanca-continental"></a>
Qué significa realmente marca blanca continental
La expresión tiene dos capas de ambigüedad. Marca blanca puede referirse a alimentos, higiene o energía vendidos bajo la enseña de una cadena, pero también a una plataforma que una entidad financiera presenta como propia. Continental puede aludir al alcance europeo de la solución, no necesariamente a una marca concreta ni a una cobertura automática de todos los mercados del continente.
La diferencia se entiende mejor si se separan las preguntas:
- ¿Quién fabrica o construye? En consumo, suele hacerlo un fabricante externo. En finanzas, un proveedor tecnológico desarrolla la infraestructura.
- ¿Quién aparece ante el cliente? El distribuidor o la entidad financiera mantiene la marca visible, el lenguaje comercial y la relación con el usuario.
- ¿Quién asume la operación técnica? El partner especializado gestiona los componentes acordados, mientras la entidad conserva las responsabilidades que le correspondan como gestora, aseguradora o distribuidora.
El término «continental» también requiere prudencia. Una plataforma preparada para operar con partners de distintos países puede tener una vocación paneuropea, pero eso no significa que una entidad pueda vender el mismo producto sin adaptar licencias, fiscalidad, protección de datos, comercialización y reporting local.
Regla práctica: una solución marca blanca no transfiere automáticamente la responsabilidad regulatoria. Transfiere, según el contrato y el modelo operativo, buena parte de la complejidad tecnológica y administrativa.
Esta separación conecta con una idea habitual en tecnología B2B: la marca no es solo un logotipo, también organiza la percepción de confianza, control y pertenencia. La guía sobre marca como influencia para startups resulta útil para entender por qué una entidad puede apoyarse en infraestructura externa sin renunciar a construir una experiencia reconocible.
En pensiones digitales, el lector final debería percibir continuidad con su gestora o aseguradora. La plataforma puede incorporar contratación, aportaciones, traspasos, información de comisiones y áreas privadas, pero la relación comercial y la comunicación deben quedar claramente asignadas. Para comprender el producto desde la perspectiva del ahorrador, conviene revisar esta explicación sobre cómo funcionan los planes de pensiones.
<a id="de-la-marca-blanca-del-supermercado-a-los-planes-de-pensiones"></a>
De la marca blanca del supermercado a los planes de pensiones
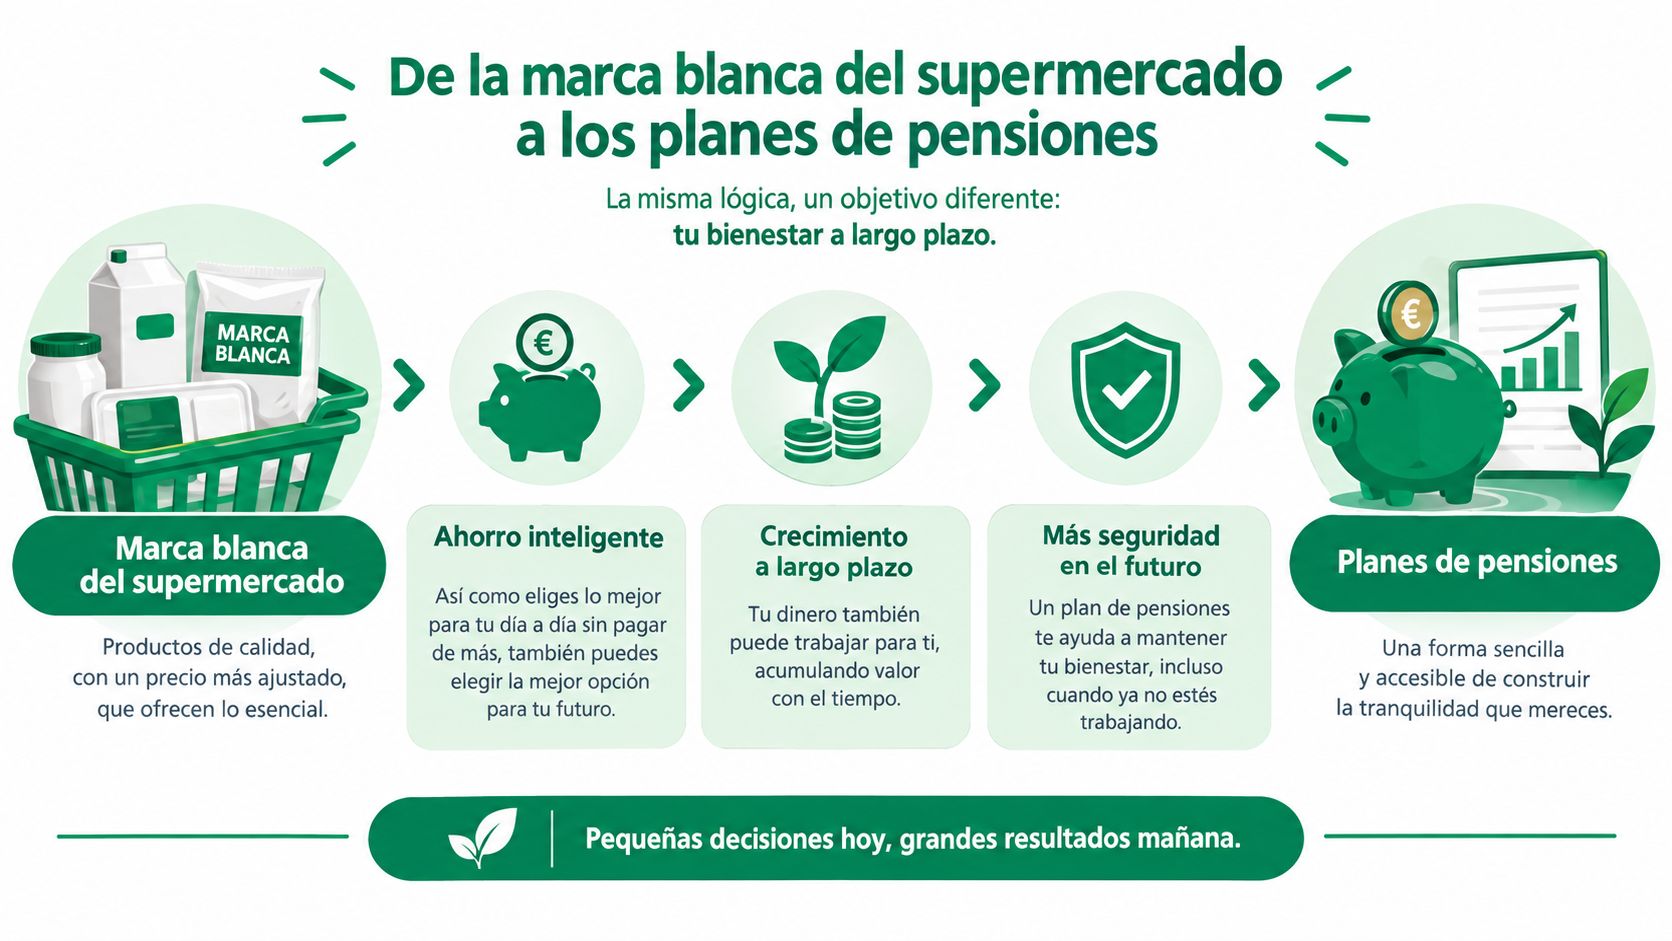
La analogía del supermercado ayuda porque muestra el mecanismo sin jerga. Un fabricante produce galletas, cereales o leche, y el distribuidor los presenta con su etiqueta, su precio y su estrategia de surtido. El comprador no necesita conocer cada detalle de la fábrica para decidir. Valora la confianza en la cadena, la disponibilidad del producto, sus características y la relación entre precio y calidad.
En pensiones, la equivalencia cambia el objeto, pero mantiene la lógica. Un proveedor tecnológico puede construir los módulos de contratación, los flujos de identificación, el área de cliente, la gestión de aportaciones, los traspasos, la contabilidad operativa y los informes necesarios para el servicio. La gestora o aseguradora incorpora su identidad visual, sus reglas comerciales, su catálogo y su relación con el partícipe.
<a id="que-ve-el-ahorrador"></a>
Qué ve el ahorrador
El usuario puede entrar en una web o aplicación con el dominio, los colores y el tono de la entidad que conoce. Desde ahí consulta su plan, realiza aportaciones o inicia un traspaso sin tener que distinguir qué componente pertenece a la gestora y cuál al proveedor tecnológico.
Eso no equivale a ocultar información esencial. La entidad debe explicar quién presta cada servicio, cómo se custodian los activos, qué comisiones se aplican y qué entidad responde de cada obligación. La marca blanca mejora la presentación y la velocidad de distribución, pero no convierte el cumplimiento en una cuestión estética.
<a id="que-permanece-detras-de-la-interfaz"></a>
Qué permanece detrás de la interfaz
La parte invisible puede incluir servidores, integraciones con depositarias, conexiones de pago, firma electrónica, controles de acceso, trazabilidad y reporting. En una arquitectura bien diseñada, estos elementos se parametrizan para que la entidad pueda cambiar productos, comisiones autorizadas o reglas de aportación sin rehacer el núcleo de la plataforma.
El resultado se parece a comprar un producto de marca propia: el cliente reconoce al distribuidor, mientras una cadena especializada sostiene la producción. La diferencia es que, en pensiones, la trazabilidad y la supervisión tienen un peso mucho mayor que en una cesta de la compra.
<a id="marca-blanca-frente-a-api-o-desarrollo-propio"></a>
Marca blanca frente a API o desarrollo propio
Una gestora o aseguradora suele tener tres caminos. Puede desarrollar toda la solución internamente, integrar servicios especializados mediante APIs o contratar una plataforma de marca blanca con una experiencia ya preparada. Ninguna opción es universalmente superior. La elección depende de cuánto control necesita la entidad y de cuánto tiempo puede dedicar a construir y mantener la capacidad tecnológica.
| Criterio | Marca blanca | Integración API | Desarrollo propio |
|---|---|---|---|
| Tiempo de salida | Más rápido, con configuración y validación de la solución existente | Intermedio, depende de la integración y las pruebas | Más largo, porque la entidad crea cada componente |
| Coste operativo | Más predecible, con servicio y mantenimiento pactados | Variable, suma consumo, ingeniería y soporte interno | Elevado y recurrente, exige equipos propios |
| Control funcional | Alto en marca, catálogo y parámetros disponibles | Muy alto sobre la experiencia y los flujos | Máximo sobre código, arquitectura y roadmap |
| Carga regulatoria | Parte de los módulos y controles ya están preparados por el partner | La entidad debe coordinar más responsabilidades | La entidad construye y mantiene toda la cobertura |
| Dependencia | Mayor dependencia del proveedor elegido | Dependencia focalizada en servicios concretos | Dependencia interna de talento y conocimiento |
| Mejor encaje | Distribución rápida y foco comercial | Experiencias diferenciadas y arquitectura modular | Ventaja tecnológica singular y presupuesto sostenido |
<a id="que-compra-cada-alternativa"></a>
Qué compra cada alternativa
El desarrollo propio compra autonomía, pero también obliga a contratar o asignar perfiles de frontend, backend, seguridad, datos, cumplimiento, operaciones y soporte. El reto no termina con la primera versión. Cada cambio normativo, incidencia o nueva integración añade trabajo al backlog.
Una integración API compra piezas reutilizables. La entidad puede conservar su aplicación, su sistema de autenticación o su experiencia de cliente, y consumir servicios concretos. A cambio, debe diseñar los flujos, gestionar errores, monitorizar conexiones y coordinar las responsabilidades entre sistemas.
La marca blanca compra una ruta más corta hacia el mercado. La entidad conserva la identidad visible y la propuesta comercial, mientras el partner aporta una base tecnológica operativa. El coste es ceder parte del control sobre la hoja de ruta y aceptar los límites de configuración de la plataforma.
La decisión no debería formularse como «tecnología propia o tecnología externa». La pregunta útil es qué capacidades diferencian al negocio y cuáles conviene comprar ya resueltas.
La marca blanca suele tener sentido cuando el valor diferencial está en la distribución, la relación con el cliente, la selección de productos o la experiencia comercial. El desarrollo propio gana atractivo cuando la entidad necesita modelos de riesgo propietarios, un core particular o una propiedad intelectual que no puede compartir con otros partners.
<a id="beneficios-para-gestoras-y-aseguradoras"></a>
Beneficios para gestoras y aseguradoras
¿Dónde aparece el beneficio para una gestora o aseguradora al elegir una marca blanca continental? No está en cambiar el logotipo de una aplicación. Está en reducir el trabajo que la entidad debe coordinar para poner en funcionamiento un producto digital. Una plataforma especializada puede reunir onboarding, backoffice, operaciones, integraciones y reporting en un entorno preparado para parametrización.
Para una entidad, esta propuesta funciona como un edificio ya construido: puede definir la fachada, los espacios y el uso comercial, mientras la infraestructura técnica sigue una base operativa acordada. Las soluciones para gestoras y aseguradoras de Arca Digital permiten valorar ese modelo frente a un desarrollo propio, sin confundir configuración con creación de una plataforma desde cero.
La velocidad debe analizarse con precisión. Los plazos dependen del alcance, la documentación, las aprobaciones y las conexiones con sistemas externos. Conviene distinguir entre configurar un producto estándar y desarrollar una solución regulatoria nueva, porque no existe un calendario universal aplicable a todas las entidades.
<a id="cuatro-efectos-operativos"></a>
Cuatro efectos operativos
- Menor inversión inicial: la entidad evita levantar desde cero equipos para experiencia digital, identificación, operaciones y mantenimiento de infraestructura.
- Coste más visible: contratar el servicio permite presupuestar licencias, soporte, integraciones y evolución con mayor claridad que un backlog interno abierto.
- Personalización comercial: la entidad puede definir marca, mensajes, catálogo y parámetros disponibles sin alterar el núcleo técnico.
- Escalabilidad funcional: una arquitectura modular facilita añadir productos o canales cuando existan requisitos aprobados, sin reconstruir toda la experiencia.
La regulación española introduce otra variable. La DGSFP permite consultar comisiones y rentabilidades de planes de pensiones, y la información periódica debe desglosar comisiones directas e indirectas y explicar su efecto sobre la rentabilidad. Una plataforma que automatiza datos, documentación y trazabilidad puede reducir errores de proceso. La entidad, sin embargo, debe comprobar que la configuración y los controles encajan con su marco aplicable.
| Métrica | Desarrollo propio | Marca blanca | Ahorro estimado |
|---|---|---|---|
| Lanzamiento | Coordina producto, ingeniería, operaciones y cumplimiento | Parte de una base existente y se centra en configuración | Depende del alcance y del nivel de reutilización |
| CAPEX inicial | Incluye frontend, backend e integraciones | Sustituye parte de la inversión por contratación del servicio | Debe calcularse mediante una comparación de TCO |
| Mantenimiento | La entidad mantiene código, seguridad y evolutivos | El partner mantiene la plataforma acordada | Variable según contrato y volumen |
| Cumplimiento operativo | La entidad diseña y prueba sus controles | El partner aporta componentes y evidencias disponibles | No equivale a delegar la responsabilidad |
| Nuevos productos | Pueden exigir cambios de arquitectura | Pueden incorporarse mediante módulos o parametrización | Depende de la compatibilidad del producto |
Los topes regulatorios también afectan a la economía del producto. En planes individuales, la comisión máxima de gestión es del 1,5% anual y la de depositaría del 0,25%. En planes de empleo, los máximos son del 1,0% y del 0,20%, respectivamente, según el marco publicado en el BOE. El coste tecnológico influye en el margen disponible, la rentabilidad neta y la capacidad de competir.
Para medir el retorno, el gestor debe comparar coste total de propiedad, tiempo hasta ingresos, adquisición, conversión y carga operativa. El ROI depende de los volúmenes, el catálogo y el modelo de distribución.
<a id="como-funciona-la-marca-blanca-de-arca-digital"></a>
Cómo funciona la marca blanca de Arca Digital
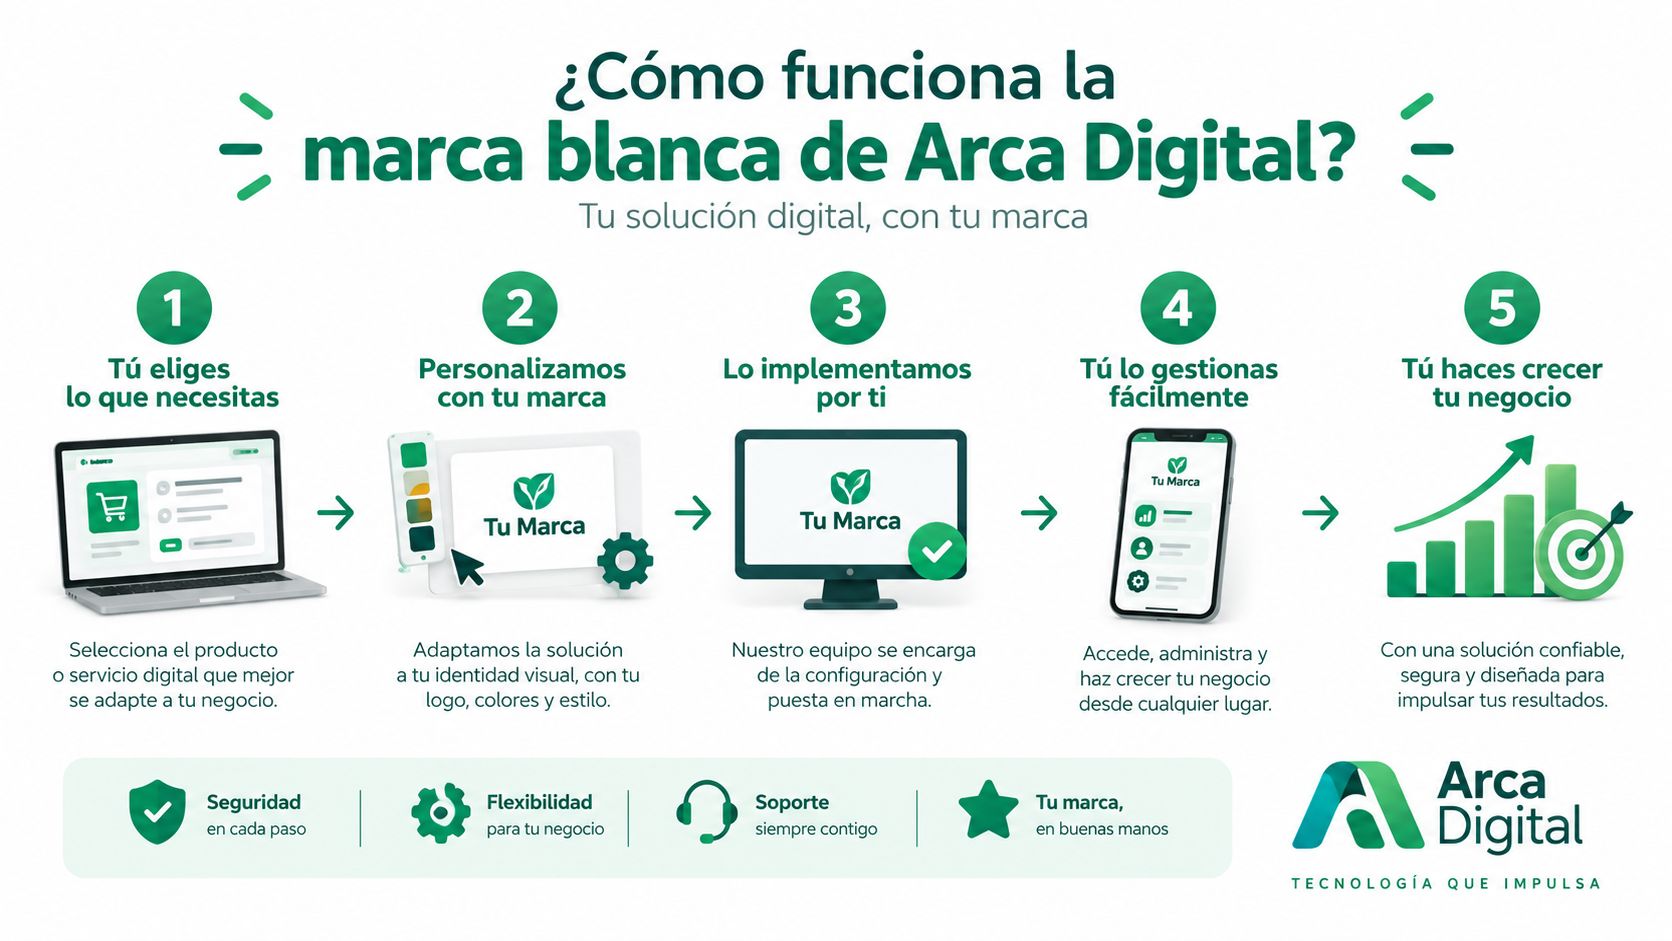
Una implantación ordenada se parece más a un proyecto de configuración controlada que a un simple cambio de colores. La entidad define primero qué quiere ofrecer y qué debe conservar bajo su responsabilidad. El proveedor traduce esas decisiones a módulos, permisos, integraciones y pruebas.
<a id="fase-uno-descubrimiento"></a>
Fase uno, descubrimiento
El equipo identifica los planes que entran en alcance, como planes individuales, de empleo, PPA o PIAS, siempre que estén contemplados por el modelo de negocio y la regulación aplicable. También mapea partícipes, aportaciones, traspasos, documentos, permisos y sistemas que deben intercambiar información.
El resultado debe ser un inventario aprobado, no una lista informal de deseos. Un checkpoint útil consiste en validar qué ve el cliente final, qué gestiona la entidad y qué procesa el partner.
<a id="fase-dos-entorno-y-marca"></a>
Fase dos, entorno y marca
Después se configura el entorno multi-tenant, con identidad visual, dominios, textos, roles y permisos. La marca no se limita a la paleta de colores. Incluye mensajes de error, consentimientos, comunicaciones, nomenclatura de productos y el tono utilizado durante el alta.
La entidad revisa pantallas y recorridos antes de avanzar. Así evita descubrir al final que una experiencia técnicamente correcta no coincide con sus criterios de distribución o atención al cliente.
<a id="fase-tres-reglas-de-producto"></a>
Fase tres, reglas de producto
Se parametrizan comisiones, carteras modelo, reglas de aportación, documentación y condiciones de contratación. Estos valores deben quedar dentro de los límites y procedimientos aprobados, con evidencias de quién los autorizó y cuándo se modificaron.
<a id="fase-cuatro-integraciones"></a>
Fase cuatro, integraciones
La plataforma se conecta con depositaria, pagos, firma electrónica y fuentes de datos necesarias. Las pruebas no deberían limitarse al caso feliz. Hay que simular aportaciones rechazadas, documentos incompletos, cambios de datos, errores de conexión y solicitudes de traspaso.
<a id="fase-cinco-certificacion-y-produccion"></a>
Fase cinco, certificación y producción
La salida exige pruebas end to end, revisión de seguridad, validación operativa y aprobación del responsable correspondiente. Una vez publicado el entorno, la monitorización permite detectar incidencias y comprobar que los flujos funcionan como se definieron.
El cliente final debe reconocer a su entidad en todo el journey, incluso cuando la infraestructura técnica pertenece a un partner.
<a id="cuando-elegir-marca-blanca-y-cuando-elegir-api"></a>
Cuándo elegir marca blanca y cuándo elegir API
La decisión técnica mejora cuando se formula con preguntas concretas, no con preferencias abstractas. Un CTO puede empezar por el volumen esperado, pero no debería quedarse ahí. También debe medir cuánto control necesita sobre la experiencia, qué productos quiere lanzar y qué capacidades puede sostener durante los próximos años.
<a id="cinco-criterios-para-decidir"></a>
Cinco criterios para decidir
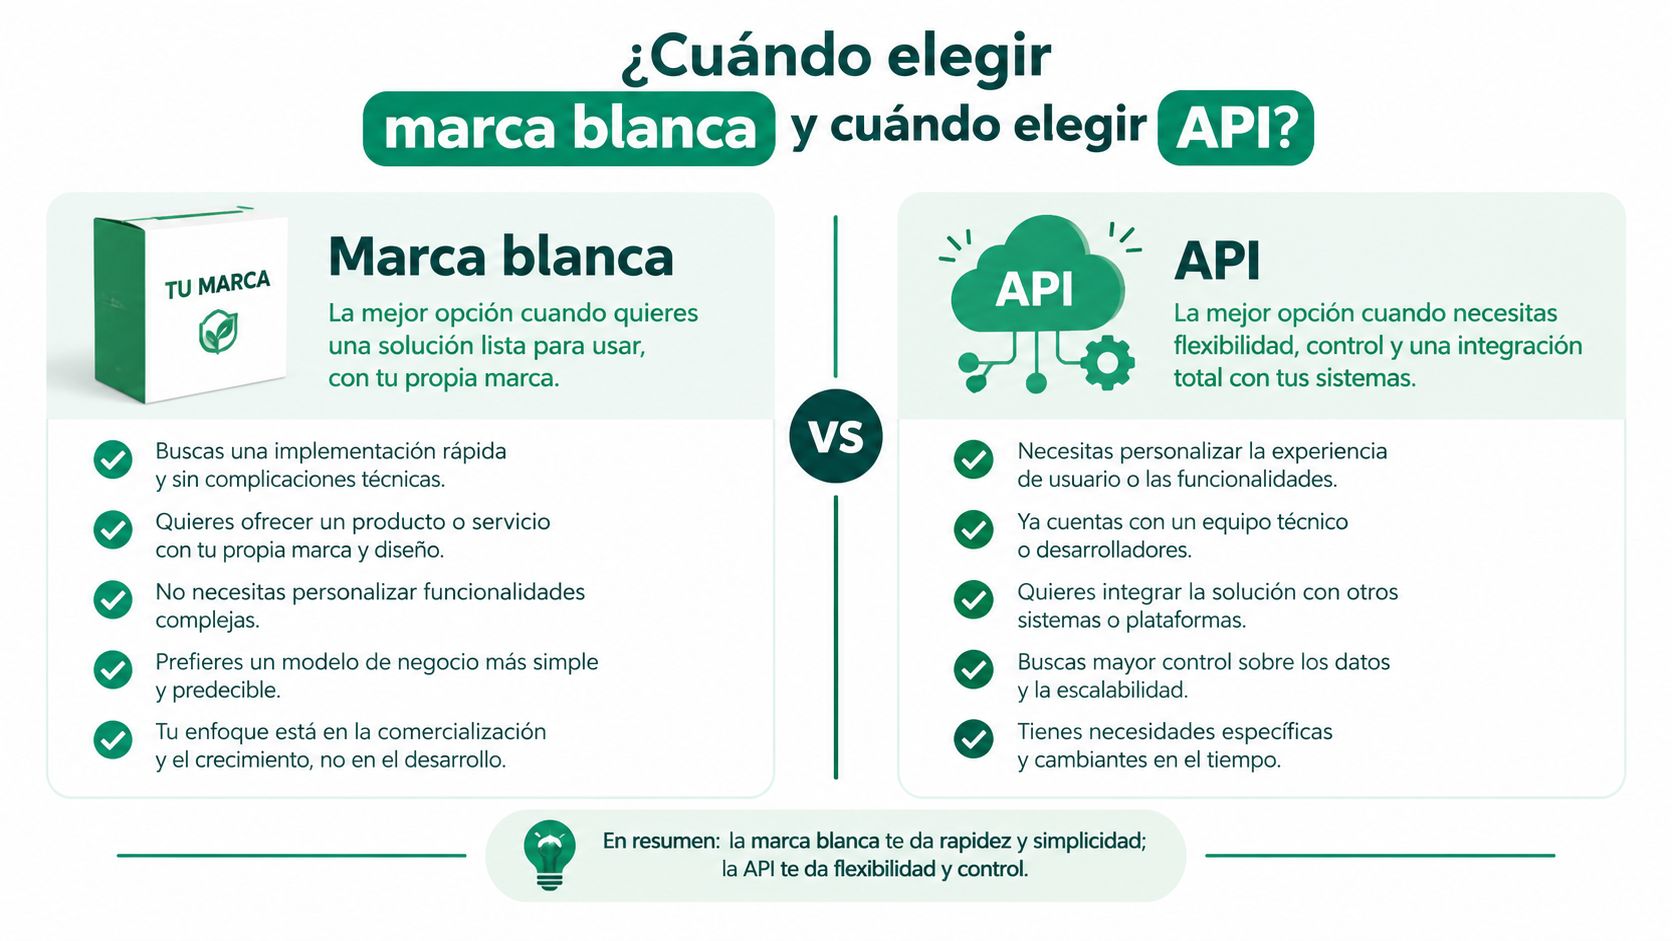
Velocidad. Si el objetivo es probar una propuesta de ahorro o activar un canal con rapidez, la marca blanca reduce el trabajo de construcción. Si la fecha es flexible y la experiencia propia constituye la principal ventaja competitiva, una API ofrece más margen de diseño.
Control de la UX. La marca blanca permite personalizar la identidad y los contenidos dentro de los límites de la plataforma. La API encaja mejor cuando la entidad necesita controlar cada pantalla, evento, regla de navegación o integración con su aplicación principal.
Presupuesto. Un presupuesto limitado favorece comprar capacidades ya construidas y pagar por un servicio. Un presupuesto plurianual puede justificar desarrollo propio o una arquitectura API más exigente.
Roadmap. Si los productos siguen patrones operativos parecidos, la parametrización puede ser suficiente. Si la entidad planea modelos de riesgo, cálculos o procesos singulares, debe verificar que el partner los soporta antes de firmar.
Dependencia. La marca blanca concentra más dependencia en el proveedor. La API distribuye esa dependencia, pero aumenta la responsabilidad interna de integrar, monitorizar y mantener.
<a id="arbol-de-decision-simplificado"></a>
Árbol de decisión simplificado
- ¿Necesitas controlar completamente la experiencia y poseer el código? Si la respuesta es sí, analiza API o desarrollo propio.
- ¿Debes lanzar pronto y tu diferenciación está en distribución, producto o relación comercial? Si es así, la marca blanca suele ser el camino más eficiente.
- ¿Necesitas ambas cosas? Considera un modelo híbrido, con marca blanca para onboarding y operaciones estándar, y APIs para los módulos diferenciales.
Descarta una solución cerrada si exige un core bancario propio, modelos de riesgo propietarios o una personalización que el proveedor no puede garantizar contractualmente. También conviene descartar cualquier propuesta que no explique responsabilidades, evidencias de control, portabilidad de datos y proceso de salida.
<a id="proximos-pasos-para-partners-y-empresas-interesadas"></a>
Próximos pasos para partners y empresas interesadas
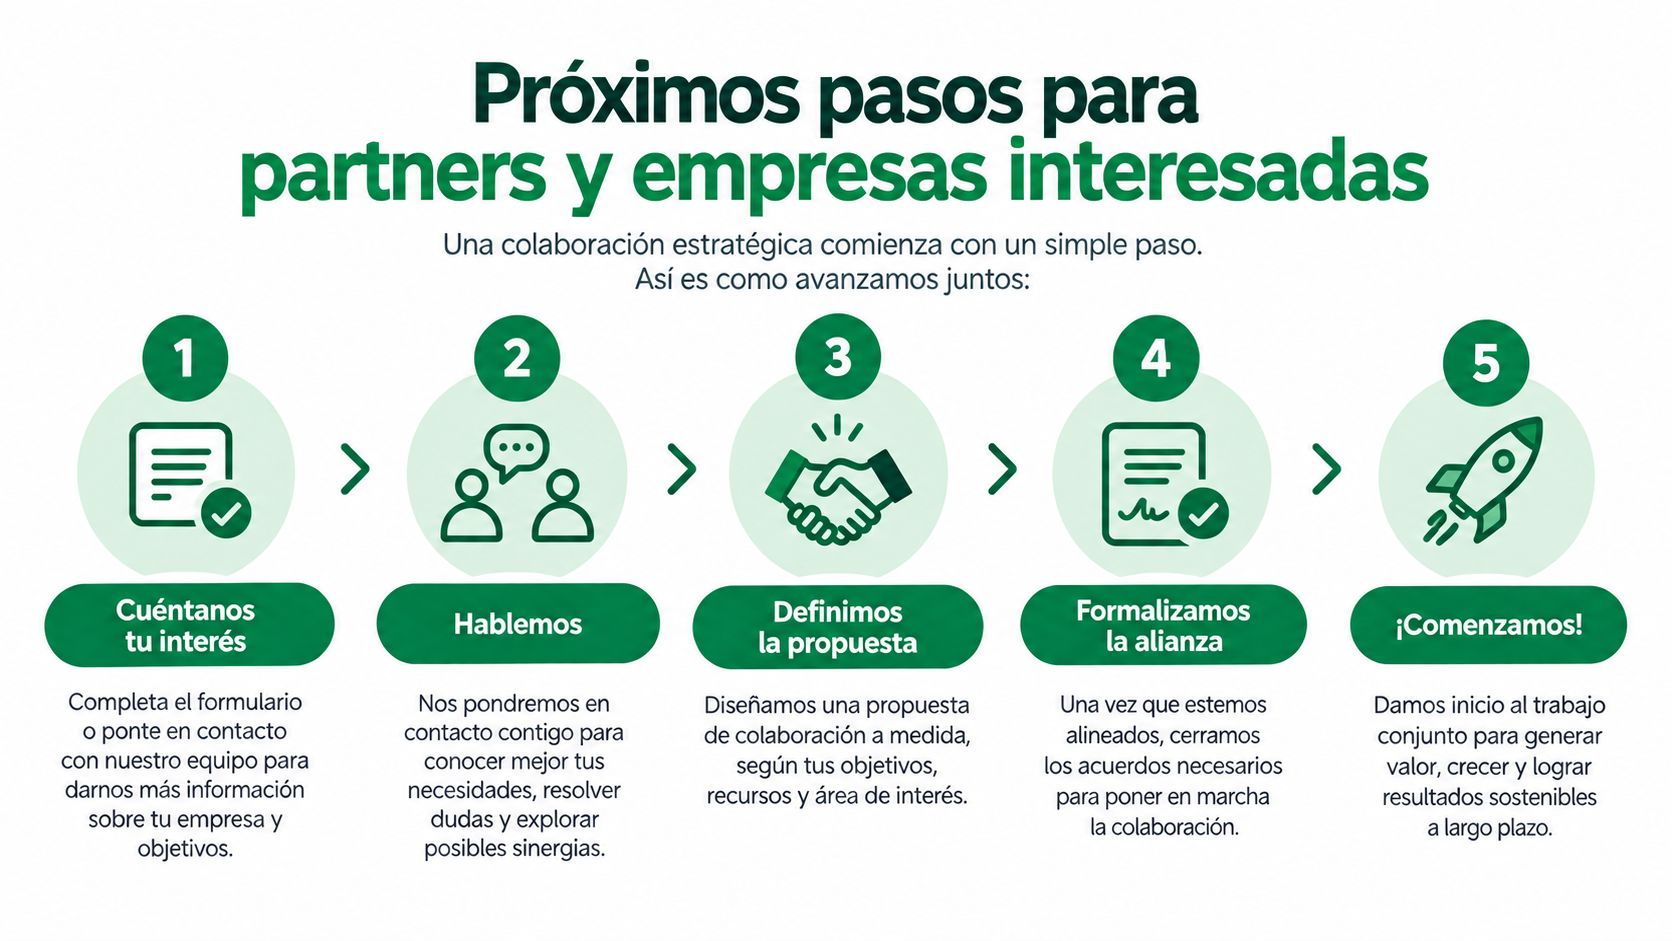
La evaluación debería empezar por el encaje, no por una demo genérica. Una gestora, aseguradora o empresa con plan de empleo necesita describir su tipo de entidad, productos, mercados objetivo, canales actuales y nivel de control requerido. Si aplica, también debe preparar la licencia o el registro correspondiente para que la conversación regulatoria sea concreta desde el principio.
<a id="primer-hito-definir-el-alcance"></a>
Primer hito, definir el alcance
El formulario de contacto permite reunir la información inicial del proyecto. Conviene incluir el volumen estimado de partícipes, los mercados objetivo, los productos previstos y las integraciones necesarias. En el caso de una entidad supervisada, la documentación corporativa y registral ayuda a separar pronto las capacidades disponibles de las que exigirían un partner adicional.
<a id="segundo-hito-revisar-la-arquitectura"></a>
Segundo hito, revisar la arquitectura
Una sesión de descubrimiento con el equipo técnico debe responder preguntas incómodas: quién ejecuta KYC, quién firma, quién conserva los datos, cómo se gestionan las incidencias y qué sucede cuando termina el contrato. La demo tiene valor si reproduce el flujo de la entidad, no si solo muestra pantallas atractivas.
También deben revisarse contratos BaaS, integraciones, tratamiento de datos, normativa MiCA cuando resulte aplicable y modelos de pricing por volumen o transacción. Las comisiones de gestión y custodia merecen una explicación separada, porque afectan al cliente final y a la economía del producto.
<a id="tercer-hito-validar-con-un-piloto"></a>
Tercer hito, validar con un piloto
Un piloto acotado permite comprobar la operación antes de escalar. Las métricas deben acordarse previamente y pueden incluir TPV, NPS y conversión a aportación periódica, sin asumir que un único indicador demuestra la viabilidad. El equipo debería revisar también incidencias, tiempos de resolución, calidad documental y comprensión del usuario.
La solución puede no encajar si el proyecto tiene una base de partícipes demasiado pequeña para justificar la implantación, si exige una marca completamente personalizada en cada componente o si necesita lógica propietaria que solo puede vivir dentro del core de la entidad. En esos casos, una integración API pura puede ofrecer un control más adecuado.
Para ordenar la conversación comercial y técnica, consulta la información para partners de Arca Digital y llega a la primera reunión con tres decisiones preparadas: qué debe ver el cliente, qué debe controlar la entidad y qué capacidades está dispuesta a externalizar.
Arca Digital ofrece infraestructura digital para que gestoras, aseguradoras y empresas configuren, distribuyan y administren soluciones de pensiones con su propia experiencia de marca, además de APIs, automatización y analítica. Si estás evaluando una estrategia de marca blanca continental, visita Arca Digital y solicita una conversación centrada en tu producto, tus responsabilidades regulatorias y el nivel de integración que necesitas.