Jubilaciones anticipadas en España: guía completa 2026
Todo sobre jubilaciones anticipadas en España: tipos, requisitos, coeficientes reductores y casos prácticos. Guía actualizada para 2026 con datos oficiales.
En 2026, la jubilación anticipada voluntaria en España puede solicitarse desde los 63 años con más de 38 años y 3 meses cotizados, o desde los 64 años y 10 meses si no se alcanza ese periodo, pero la pensión sufrirá una reducción permanente de entre el 2,81% y el 21%. La pregunta importante no es solo cuándo puedes dejar de trabajar, sino cuánto ingreso mensual estás dispuesto a renunciar durante toda tu jubilación.
¿Te compensa cobrar antes si el recorte se mantiene para siempre? Esa es la cuestión que suele quedar oculta detrás de las listas de requisitos. La edad mínima marca la puerta de entrada, pero los meses de anticipo, los años cotizados y la modalidad aplicable determinan el coste real.
Tabla de Contenidos
- Entender el dilema de la jubilación anticipada
- Los tres tipos de jubilación anticipada en España
- Requisitos de edad y cotización para acceder
- Coeficientes reductores y su impacto real
- Casos prácticos, autónomos frente a trabajadores por cuenta ajena
- Compatibilidad con planes de pensiones y planes de empleo
- Trámites, plazos y documentación necesaria
- Consecuencias fiscales y recomendaciones finales
<a id="entender-el-dilema-de-la-jubilacion-anticipada"></a>
Entender el dilema de la jubilación anticipada
A los 63 años, después de una larga carrera laboral, la posibilidad de dejar el trabajo puede resultar muy atractiva. Javier, empleado de una empresa industrial, lleva décadas cotizando y siente que necesita recuperar tiempo para su familia. Tiene derecho a estudiar la jubilación anticipada voluntaria, pero también sabe que no basta con comparar el primer pago de la pensión con su salario actual.
La decisión tiene dos partes. Por un lado, empieza a recibir una prestación antes y deja de trabajar. Por otro, acepta una merma permanente de la pensión inicial, calculada según el adelanto y su carrera contributiva. La jubilación anticipada voluntaria quedó regulada específicamente desde el 17 de marzo de 2013, para hechos causantes posteriores a esa fecha, dentro de la reforma que cambió el marco de acceso (Seguridad Social).
<a id="el-calculo-que-suele-olvidarse"></a>
El cálculo que suele olvidarse
Javier no debería preguntarse únicamente si puede retirarse. Primero necesita comparar:
- Pensión ordinaria estimada: cuánto cobraría si espera hasta la edad que le corresponda.
- Pensión anticipada estimada: cuánto quedaría después de aplicar el coeficiente reductor.
- Ingresos adelantados: cuántos meses empezaría a cobrar antes.
- Coste permanente: qué diferencia conservaría cada mensualidad posterior.
La Seguridad Social no trata la jubilación anticipada como un simple adelanto administrativo. El sistema intenta equilibrar el cobro durante más tiempo con una prestación mensual inferior. Por eso, jubilarse antes no significa cobrar la misma pensión durante más años.
Regla práctica: antes de firmar una salida o presentar la solicitud, pide una estimación de la pensión ordinaria y otra de la anticipada. La edad mínima responde a una cuestión legal, pero la diferencia mensual responde a una decisión financiera.
<a id="los-tres-tipos-de-jubilacion-anticipada-en-espana"></a>
Los tres tipos de jubilación anticipada en España
¿Qué diferencia hay entre dejar de trabajar por decisión propia, hacerlo tras una pérdida involuntaria del empleo o acogerse a reglas especiales por la naturaleza de la actividad? La respuesta importa porque cada vía tiene requisitos, límites y coeficientes reductores distintos. La edad mínima abre la puerta, pero el cálculo de la pensión determina el coste real.
<a id="jubilacion-anticipada-voluntaria"></a>
Jubilación anticipada voluntaria
La solicita el trabajador por decisión propia. Como regla general, debe encontrarse en alta o situación asimilada, tener una edad inferior a la ordinaria dentro del límite permitido y acreditar al menos 35 años de cotización efectiva. En 2026 puede anticiparse hasta dos años respecto de la edad ordinaria aplicable, siempre que se cumplan las demás condiciones (La Moncloa).
Suele ser la opción de quien continúa trabajando, reúne las condiciones para solicitar la pensión y prefiere retirarse antes sin un despido ni otra causa externa. La decisión no consiste solo en comparar edades. Hay que calcular cuánto se cobra antes y cuánto se deja de percibir después de aplicar el coeficiente reductor.
<a id="jubilacion-anticipada-involuntaria"></a>
Jubilación anticipada involuntaria
Se produce por una causa ajena a la voluntad del trabajador, como determinadas extinciones de la relación laboral. Sus requisitos y coeficientes son diferentes, porque la salida no responde a la misma elección personal que en la modalidad voluntaria.
Una prejubilación tampoco equivale automáticamente a una jubilación anticipada involuntaria. La primera puede basarse en un acuerdo privado entre empresa y trabajador. La pensión pública, en cambio, solo se reconoce si se cumplen las condiciones establecidas por la Seguridad Social.
<a id="actividades-penosas-toxicas-peligrosas-o-insalubres"></a>
Actividades penosas, tóxicas, peligrosas o insalubres
Algunas profesiones tienen reglas específicas debido a sus características y a sus posibles efectos sobre la salud. En mayo de 2025, el Gobierno aprobó un real decreto que facilita el acceso en estos sectores mediante un procedimiento previo específico, con un plazo máximo de resolución de seis meses (Boletín Oficial del Estado).
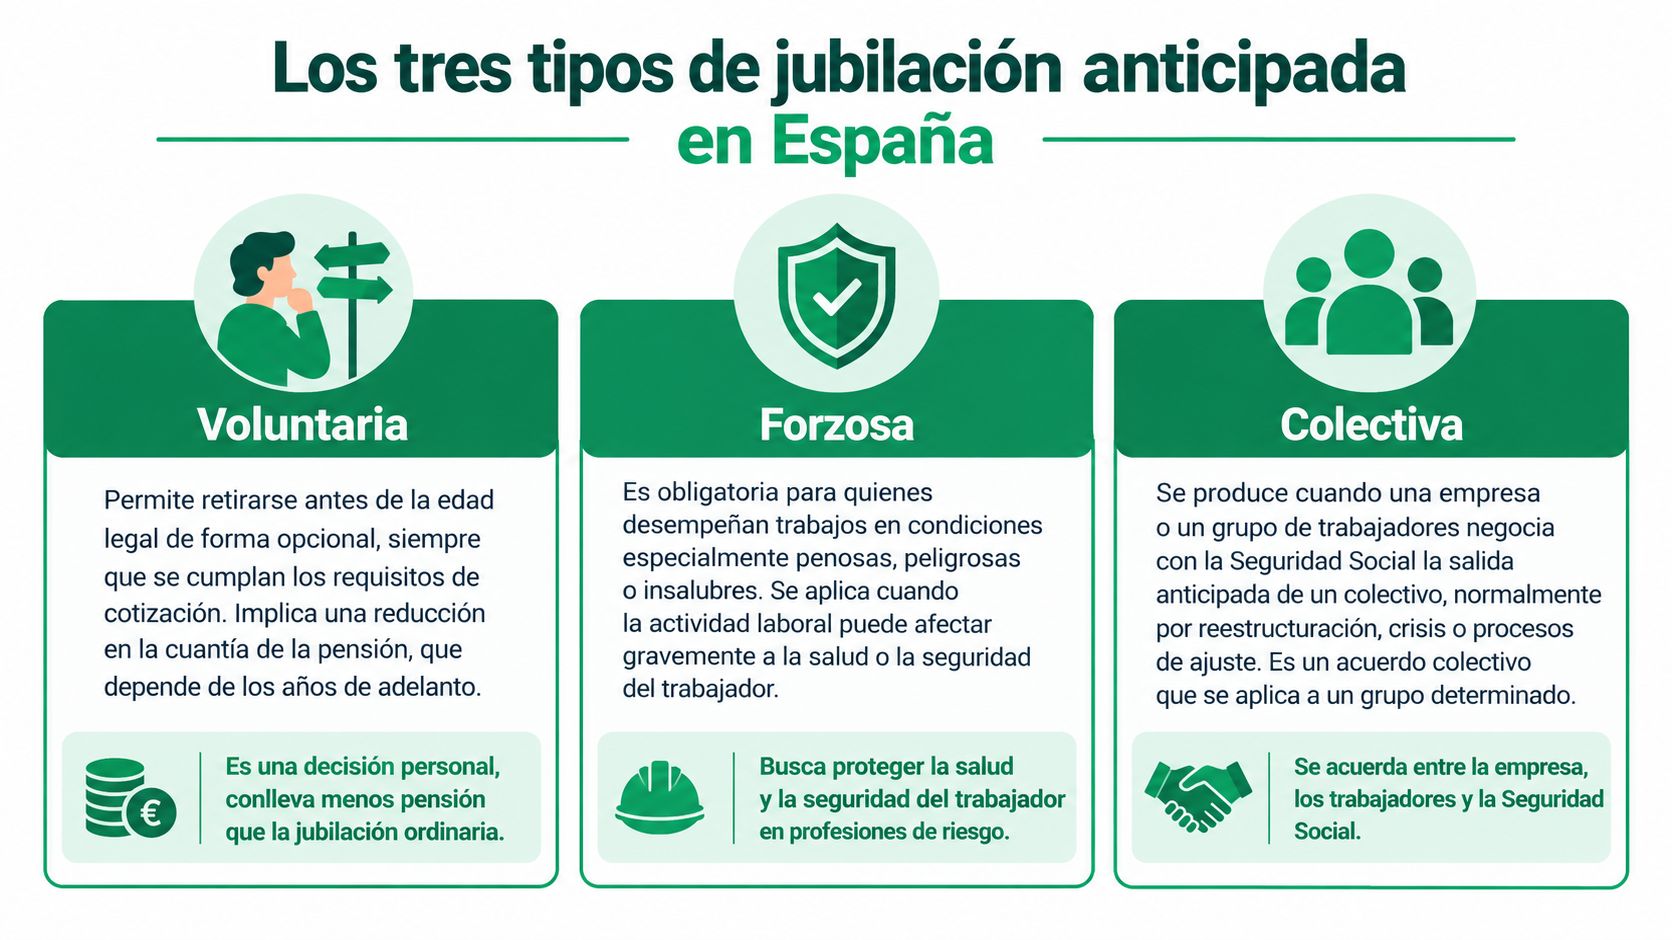
La infografía emplea las etiquetas “forzosa” y “colectiva”, pero la clasificación jurídica depende del supuesto concreto. Una salida colectiva puede relacionarse con un despido o un acuerdo empresarial, sin constituir por sí sola una modalidad independiente de jubilación pública.
Este vídeo de la Seguridad Social explica en tres minutos las diferencias entre la jubilación anticipada voluntaria e involuntaria:
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/jO9SHaApUxk" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="requisitos-de-edad-y-cotizacion-para-acceder"></a>
Requisitos de edad y cotización para acceder
La edad de acceso no se calcula mirando solo la fecha de nacimiento. Primero hay que determinar cuál sería tu edad ordinaria en 2026 y después aplicar el límite de anticipo que corresponda a la modalidad.
La edad ordinaria de jubilación en 2026 es de 66 años y 10 meses para quienes no alcanzan el periodo de cotización exigido para la edad reducida. Con una carrera superior a 38 años y 3 meses, la edad ordinaria aplicable puede ser inferior, y esa diferencia modifica la ventana de jubilación anticipada (La Moncloa).
<a id="como-hacer-la-comprobacion"></a>
Cómo hacer la comprobación
Sigue este orden:
- Revisa tu vida laboral. No uses una estimación basada en memoria. Comprueba los periodos que constan oficialmente.
- Calcula la cotización relevante. Para la modalidad voluntaria necesitas, con carácter general, 35 años cotizados.
- Determina tu edad ordinaria. La carrera contributiva puede hacer que tu edad legal sea distinta de la de otra persona con tu misma edad civil.
- Resta el máximo permitido. En la modalidad voluntaria, el anticipo puede llegar hasta dos años.
- Consulta el coeficiente. El porcentaje depende de los meses de adelanto y de la duración de la carrera de cotización.
Un ejemplo sencillo ayuda a evitar confusiones. Dos personas cumplen 63 años en el mismo año. La primera supera los 38 años y 3 meses cotizados y puede encontrarse dentro de la ventana de acceso desde esa edad. La segunda tiene menos cotización, por lo que su referencia ordinaria será distinta y el acceso voluntario puede comenzar desde 64 años y 10 meses.
La edad civil es solo el punto de partida. La Seguridad Social necesita cruzarla con tu carrera contributiva y con la edad ordinaria que resulte aplicable.
También debes comprobar la situación laboral exigida. La jubilación voluntaria no se concede únicamente porque hayas cumplido la edad y los años cotizados. La situación de alta o asimilada y el resto de condiciones deben constar cuando presentes la solicitud.
<a id="coeficientes-reductores-y-su-impacto-real"></a>
Coeficientes reductores y su impacto real
El coeficiente reductor se aplica por cada mes o fracción de mes de anticipo respecto a la edad legal. No es un descuento que desaparezca cuando alcanzas la edad ordinaria. La reducción afecta a la pensión inicial y permanece durante la jubilación, salvo que una regla específica del sistema disponga otra cosa.
En 2026, la jubilación anticipada voluntaria presenta reducciones aproximadas entre el 3,26% y el 21%, mientras que la involuntaria puede situarse entre el 4,75% y el 30%, según los meses adelantados y los años cotizados (Seguridad Social).
<a id="por-que-cada-mes-cuenta"></a>
Por qué cada mes cuenta
Supón que una pensión calculada antes del ajuste asciende a una determinada cantidad. Un porcentaje reductor se aplica sobre esa referencia, de modo que el resultado mensual baja. Si el trabajador adelanta más meses, normalmente se sitúa en un tramo de penalización mayor.
La lógica se parece a elegir entre retirar parte de un ahorro antes de tiempo o esperar. En el primer caso recibes liquidez antes, pero el importe disponible para cada periodo posterior es menor. En la jubilación anticipada, además, el ajuste no se limita a los meses adelantados, porque la pensión reducida se convierte en la base de tus cobros futuros.
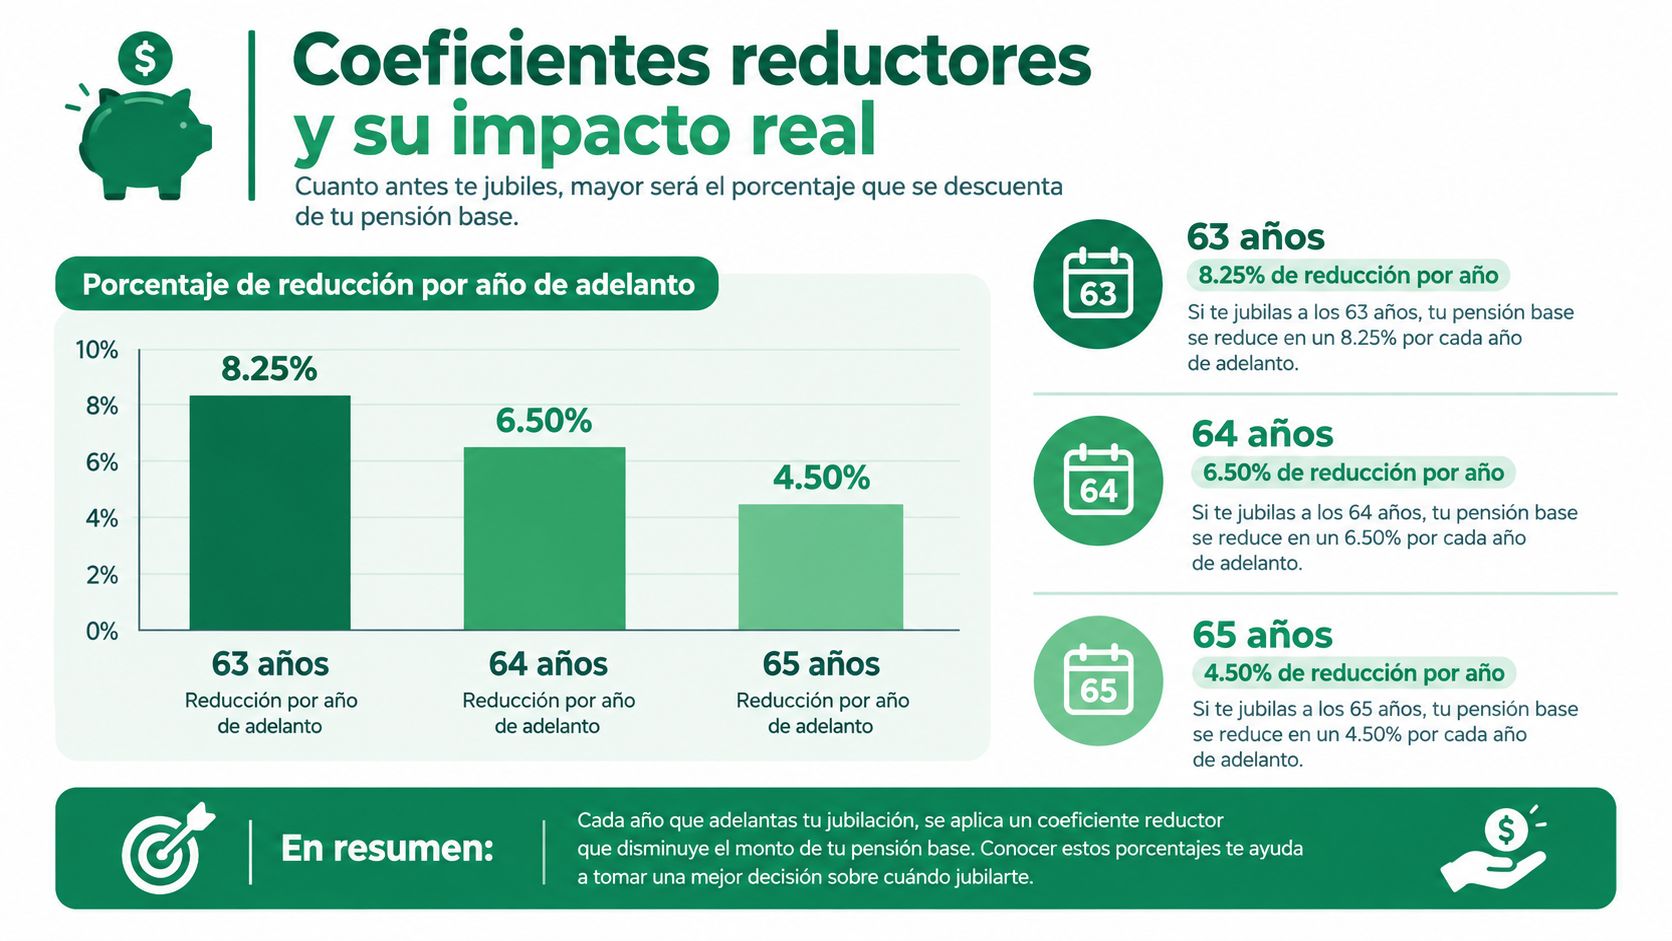
La visualización adjunta muestra porcentajes por edad, pero no debe sustituir la tabla oficial aplicable a tu caso. El cálculo real se hace por meses de anticipo, no mediante una regla genérica de “tantos puntos por cada año”.
<a id="voluntaria-e-involuntaria-no-cuestan-lo-mismo"></a>
Voluntaria e involuntaria no cuestan lo mismo
La diferencia entre ambas modalidades puede ser decisiva. En la voluntaria, el rango máximo verificado llega al 21%. En la involuntaria, el recorte puede alcanzar el 30%, aunque los tramos concretos dependen de las circunstancias y de la carrera contributiva.
Por eso, no debes calcular tu pensión utilizando el porcentaje de otra modalidad. Primero identifica la causa jurídica del cese, después determina los meses de adelanto y finalmente aplica el coeficiente correspondiente.
<a id="casos-practicos-autonomos-frente-a-trabajadores-por-cuenta-ajena"></a>
Casos prácticos, autónomos frente a trabajadores por cuenta ajena
¿Puede jubilarse antes un autónomo que un trabajador por cuenta ajena? La respuesta depende de la modalidad elegida, la edad, los años cotizados y los meses de anticipo. El régimen profesional no cambia por sí solo las reglas de acceso, pero sí puede modificar mucho el resultado económico mediante las bases de cotización acumuladas.
<a id="una-carrera-laboral-estable"></a>
Una carrera laboral estable
Laura ha trabajado por cuenta ajena con bases relativamente constantes. Su empresa le facilita parte de la documentación laboral y ella puede reconstruir sus periodos de alta, sus bases y la fecha de cese. Su análisis debe comparar la pensión ordinaria con la anticipada y confirmar que la solicitud encaja en la modalidad voluntaria.
El cálculo funciona como comparar dos grifos. Uno empieza a pagar antes, pero deja salir menos dinero en cada periodo posterior. Por eso, una diferencia mensual que parece moderada puede afectar durante años a su presupuesto, sobre todo si depende casi por completo de la pensión pública. El coeficiente reductor no es un descuento temporal, sino un ajuste que condiciona la cuantía reconocida.
<a id="un-autonomo-con-bases-irregulares"></a>
Un autónomo con bases irregulares
Miguel ha trabajado por cuenta propia y ha alternado periodos de cotización más alta y más baja. Puede reunir los años exigidos y, aun así, obtener una pensión inferior a la de otra persona con una carrera de igual duración y bases más estables.
Su revisión debe cubrir las bases registradas, las posibles lagunas, los cambios de régimen y las deudas que puedan influir en el reconocimiento de la prestación. La cuota de la última etapa no resume su historial. En el cálculo interviene la trayectoria completa, por lo que conviene contrastar los datos antes de decidir cuántos meses adelantar.
Las pensiones medias publicadas por modalidad sirven para observar que los importes de los distintos grupos no son intercambiables. Reúnen carreras laborales diferentes y no funcionan como una calculadora personal. Para una previsión individual, pesan más las bases propias, la modalidad aplicable y el coeficiente correspondiente. El marco normativo puede consultarse en el Boletín Oficial del Estado, pero esa norma no convierte una cifra media en una estimación personal.
Un autónomo no debería decidir usando solo su cuota actual. La pregunta correcta es cómo sus bases acumuladas y el anticipo afectarán a la pensión reconocida.
<a id="compatibilidad-con-planes-de-pensiones-y-planes-de-empleo"></a>
Compatibilidad con planes de pensiones y planes de empleo
La jubilación anticipada no elimina la necesidad de ordenar el ahorro privado. Un plan de pensiones puede complementar la prestación pública, pero las aportaciones, la fiscalidad y el rescate deben analizarse conjuntamente con los ingresos previstos.
Antes de seguir aportando, revisa tres elementos: si mantienes rendimientos del trabajo, qué ventaja fiscal produce la aportación en tu situación y cuándo necesitarás disponer del dinero. La deducción no convierte automáticamente cualquier aportación en una decisión conveniente. También debes considerar las comisiones, la rentabilidad histórica y el nivel de liquidez que tendrás después del retiro.
<a id="que-comprobar-antes-de-aportar"></a>
Qué comprobar antes de aportar
- Situación fiscal: calcula el efecto de la aportación sobre tus rendimientos y no confundas deducción con devolución íntegra.
- Momento del rescate: el dinero recuperado puede integrarse fiscalmente de una manera distinta según la forma y el momento del cobro.
- Plan de empleo: revisa las reglas del promotor, las aportaciones pendientes y las condiciones aplicables al finalizar la relación laboral.
- Costes y alternativas: compara comisiones, política de inversión y resultados frente a otros planes antes de mantener un producto por inercia.
Los trabajadores por cuenta ajena que participen en un plan de empleo pueden necesitar una revisión adicional al salir de la empresa. La jubilación anticipada puede coincidir con el cese, pero no siempre resuelve automáticamente qué ocurre con los derechos consolidados o con las aportaciones futuras. La documentación del plan y el reglamento deben ocupar un lugar central en la decisión.
Puedes consultar una explicación específica sobre planes de pensiones de empleo para ordenar las diferencias entre el ahorro individual y el sistema promovido por la empresa.
La opción prudente consiste en separar dos decisiones. Primero, determina si la jubilación anticipada es sostenible sin rescatar el plan de inmediato. Después, decide si conviene aportar, conservar o movilizar el ahorro privado. Mezclar ambas decisiones puede llevarte a rescatar demasiado pronto y aumentar la carga fiscal en un periodo de ingresos ya distinto.
<a id="tramites-plazos-y-documentacion-necesaria"></a>
Trámites, plazos y documentación necesaria
Tener derecho no activa la pensión automáticamente. La solicitud debe presentarse ante la Seguridad Social y debe incluir información suficiente para acreditar la identidad, la situación laboral y la carrera de cotización.
<a id="lista-de-comprobacion"></a>
Lista de comprobación
- Confirma la fecha. Calcula cuándo cumples la edad de acceso y cuándo termina tu relación laboral, si procede.
- Reúne la vida laboral. Comprueba que los periodos que esperas utilizar aparecen correctamente.
- Prepara la identificación. Ten disponible el DNI o documento equivalente.
- Aporta la documentación del cese. En una modalidad involuntaria, acredita la causa y las circunstancias exigidas.
- Presenta el formulario oficial. Revisa que los datos personales, bancarios y laborales coincidan con tus documentos.
- Guarda el justificante. La fecha de registro permite demostrar cuándo entregaste la solicitud y facilita el seguimiento.
La Seguridad Social puede pedir documentación adicional si detecta periodos incompletos o discrepancias entre la vida laboral y los certificados aportados. Responder con rapidez evita que un expediente quede pendiente por una omisión que podía haberse corregido desde el principio.
No uses una fecha orientativa como sustituto del calendario oficial de tu expediente. Los plazos de resolución y la documentación exigible pueden depender del tipo de jubilación y de las circunstancias del trabajador. Si recibes una denegación, lee la resolución completa, identifica el requisito que la Administración considera incumplido y consulta las vías de reclamación dentro del plazo indicado.
Si tienes un plan de pensiones y necesitas estudiar cómo obtener los derechos acumulados, revisa la guía sobre cómo rescatar un plan de pensiones. La solicitud de jubilación pública y el rescate del ahorro privado son trámites distintos, aunque puedan formar parte del mismo plan financiero.
<a id="consecuencias-fiscales-y-recomendaciones-finales"></a>
Consecuencias fiscales y recomendaciones finales
¿Puedes valorar una jubilación anticipada solo mirando la edad de acceso? La decisión exige comparar tres elementos: la pensión que cobrarás, los gastos que mantendrás y el efecto fiscal del ahorro acumulado. Adelantar la salida sustituye parte del salario por una prestación normalmente inferior, y también puede cambiar tus retenciones, deducciones y el momento adecuado para rescatar productos de ahorro.
Los datos recientes muestran que la anticipada sigue siendo una opción relevante, aunque ha perdido peso sobre el total. En 2021, 123.698 personas accedieron a esta modalidad, el 39,1% de las 316.156 altas de jubilación. En 2025, con datos acumulados hasta noviembre, fueron 92.069 sobre 342.665, el 26,9%. Dentro de las anticipadas, la modalidad voluntaria pasó de 62.927 personas en 2021 a 61.269 durante los primeros once meses de 2025, y aumentó su participación del 50,9% al 54,9% (El Independiente).
La cifra más importante para tu caso no es el porcentaje general, sino el resultado de aplicar los coeficientes reductores a tu pensión calculada. Una reducción mensual relativamente pequeña puede convertirse en una diferencia permanente, porque afecta a cada paga mientras cobres la prestación. Por eso conviene comparar la pensión estimada si te jubilas ahora con la que obtendrías al esperar, en lugar de decidir solo por el número de años que adelantas.
La preferencia por salir antes puede responder a la salud, al tiempo disponible, a la estabilidad económica del hogar o al deseo de abandonar el mercado laboral. Puede ser una decisión razonable si el presupuesto soporta la prestación reducida y si has considerado cuánto ahorro necesitarás durante los primeros años.
Antes de solicitarla, deja por escrito estas respuestas:
- ¿Qué pensión mensual recibiré? Utiliza una estimación individual.
- ¿Qué gastos conservaré? Incluye vivienda, salud, transporte y apoyo familiar.
- ¿Cuánto ahorro líquido necesito? Un plan de pensiones no funciona igual que una cuenta corriente.
- ¿Qué impuestos pagaré? La forma de cobrar el ahorro puede alterar el resultado fiscal.
- ¿Qué gano si espero? Compara el ingreso adicional con el coste personal de seguir trabajando.
Revisa por separado las aportaciones y el rescate de tus productos de ahorro. La guía sobre planes de pensiones y fiscalidad ayuda a ordenar esa parte, pero no reemplaza el cálculo de la pensión ni el asesoramiento profesional cuando intervienen varios regímenes.
La jubilación anticipada se decide con una comparación concreta: libertad inmediata frente a una reducción mensual duradera. Arca Digital permite localizar planes de pensiones, comparar rentabilidad y comisiones y gestionar traspasos sin coste cuando proceda. Puedes consultar Arca Digital para revisar tus opciones de ahorro privado junto con la pensión pública prevista.