Fondo inversion inmobiliario
Fondo inversion inmobiliario. Descubre qué es un fondo de inversión inmobiliario, cómo funciona, sus riesgos, fiscalidad en España y cómo compararlo
Quieres invertir en ladrillo, pero no te apetece comprar un piso, buscar inquilinos, atender averías ni inmovilizar una parte importante de tus ahorros. Entonces buscas “fondo inversión inmobiliario” y aparecen términos como FII, valor liquidativo, tasaciones, reembolsos y endeudamiento. La confusión es normal: participar en un fondo te da exposición a inmuebles, pero no significa que puedas vender una habitación de un edificio cuando necesites dinero.
La pregunta importante tampoco es solo cuánto ha ganado el fondo. Hay que separar lo que producen los alquileres, lo que cambia el valor de los inmuebles y el efecto de la deuda. Una cifra única puede ocultar si la rentabilidad procede de caja periódica o de una valoración difícil de convertir en efectivo.
Tabla de contenido
- Qué es un fondo de inversión inmobiliario
- Estructura y tipos de fondos inmobiliarios en España
- Cómo funciona un fondo inmobiliario en la práctica
- Riesgos y rentabilidad real de invertir en inmobiliario
- Fondo inmobiliario frente a SOCIMIs, fondos mixtos e inversión directa
- Fiscalidad del fondo inmobiliario y encaje con tu plan de ahorro
- Cómo decidir si un fondo inmobiliario encaja en tu cartera
<a id="que-es-un-fondo-de-inversion-inmobiliario"></a>
Qué es un fondo de inversión inmobiliario
Supón que quieres participar en edificios de oficinas, viviendas o locales comerciales, pero no deseas comprar un inmueble ni encargarte de su gestión. Un fondo reúne las aportaciones de varias personas en un patrimonio común. Una gestora emplea ese capital para adquirir y administrar activos inmobiliarios, mientras cada inversor recibe participaciones del fondo, no una parte física identificable de cada edificio.
La analogía más clara es una comunidad de propietarios colectiva. En una comunidad, varios vecinos comparten un edificio y asumen sus gastos. En un fondo, los partícipes comparten económicamente una cartera y una entidad profesional decide qué comprar, cómo alquilarlo, cuándo conservarlo y cómo financiarlo. Tu propiedad queda representada por participaciones, cuyo valor depende del conjunto de inmuebles.
Idea clave: un fondo inmobiliario permite compartir los resultados de una cartera de inmuebles, pero no ofrece control directo sobre una vivienda ni garantiza liquidez inmediata.
Comprar un piso te deja decidir el precio, escoger al inquilino y negociar la venta. A cambio, debes ocuparte de reparaciones, periodos sin alquiler, trámites y costes de compraventa. En un fondo delegas esas tareas, aunque aceptas las decisiones de la gestora, las valoraciones periódicas y las condiciones de reembolso indicadas en la documentación.
La rentabilidad también conviene separarla en tres capas: ingresos por alquiler, revalorización de los inmuebles y efecto del apalancamiento, cuando existe deuda. La primera se parece al dinero que entra cada mes; la segunda depende de una valoración que puede cambiar; la tercera puede amplificar tanto las ganancias como las pérdidas. Por eso, un único porcentaje puede ocultar de dónde procede realmente el resultado.
En España, los fondos de inversión inmobiliaria forman parte de las instituciones de inversión colectiva reguladas y supervisadas por la CNMV. Su patrimonio se concentra en inmuebles y derechos sobre inmuebles, por lo que el resultado depende de los alquileres, las tasaciones y la liquidez disponible. Para valorar si encaja contigo, revisa cómo está organizado, cómo funciona, qué riesgos asume y qué alternativas existen antes de fijarte solo en su rentabilidad pasada.
<a id="estructura-y-tipos-de-fondos-inmobiliarios-en-espana"></a>
Estructura y tipos de fondos inmobiliarios en España
Un fondo inmobiliario español se parece a una comunidad de propietarios con una organización profesional y reglas formales. Los inversores aportan capital, una gestora administra la cartera y un depositario custodia los activos y supervisa determinadas operaciones. El fondo mantiene su patrimonio separado del de las entidades que lo gestionan, dentro del marco regulatorio aplicable.
La CNMV supervisa esta categoría de instituciones de inversión colectiva y mantiene series estadísticas específicas para analizar su evolución. La cartera puede concentrarse en distintos usos:
- Residencial: viviendas destinadas al alquiler, con ingresos condicionados por ocupación, contratos y regulación.
- Oficinas: edificios cuyo comportamiento depende de la demanda empresarial y de la calidad de los espacios.
- Comercial: locales y centros comerciales, expuestos al consumo y a la capacidad de pago de los arrendatarios.
- Logístico: naves y plataformas vinculadas a distribución, almacenamiento y actividad empresarial.
<a id="quien-participa-en-el-fondo"></a>
Quién participa en el fondo
La sociedad gestora decide qué activos comprar, cómo financiarlos y cómo administrarlos. También negocia contratos, encarga tasaciones y controla la evolución de la cartera.
El fondo es el patrimonio común. Sus inmuebles, derechos, ingresos, gastos y posibles deudas se reflejan en la documentación y en el valor liquidativo de las participaciones.
El depositario custodia los activos y realiza funciones de control previstas por la normativa. El partícipe aporta dinero y recibe participaciones, pero no elige directamente al inquilino ni puede ordenar la venta de un edificio concreto.
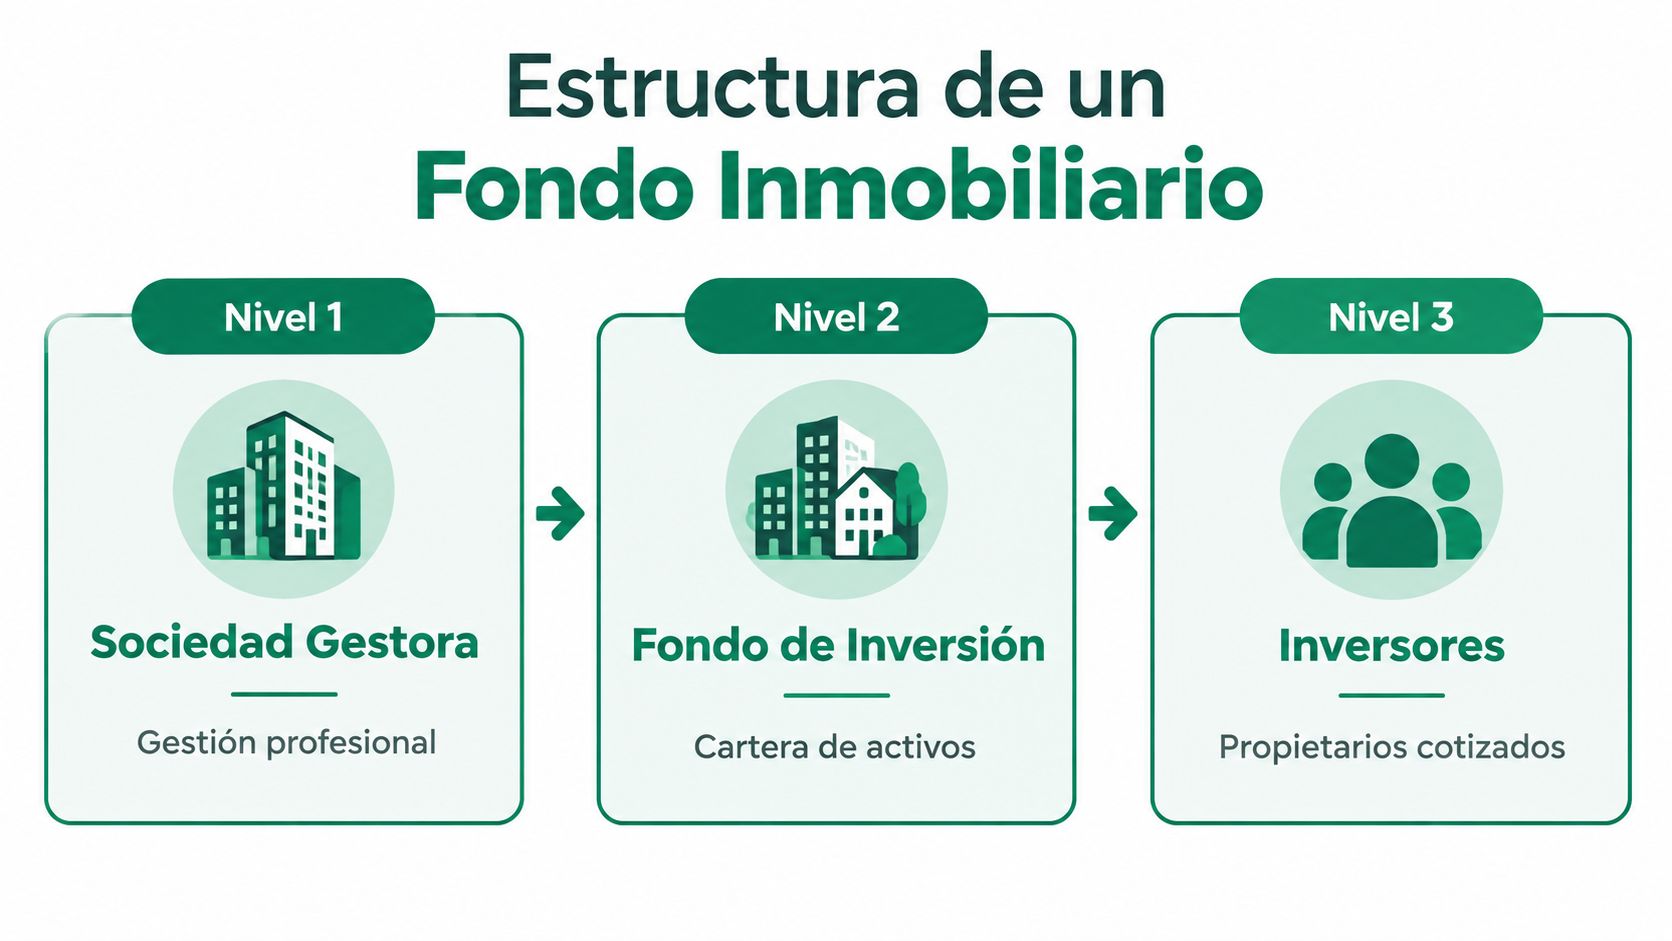
Esta estructura importa porque el nombre “fondo inmobiliario” puede referirse a realidades distintas. No es lo mismo un FII regulado tradicional que un fondo mixto con una parte de su cartera en empresas inmobiliarias, una SOCIMI cotizada o un vehículo alternativo. Antes de comparar rentabilidades, comprueba qué activos posee realmente el producto.
<a id="una-historia-que-ayuda-a-interpretar-el-mercado"></a>
Una historia que ayuda a interpretar el mercado
Las series de la CNMV muestran que el patrimonio de los fondos de inversión inmobiliarios españoles pasó de aproximadamente 1.226 millones de euros al cierre de 2014 a unos 1.077 millones en diciembre de 2016, un retroceso aproximado del 12,1 %, según los valores publicados por la CNMV. La trayectoria es relevante porque el vehículo especializado perdió peso antes de la consolidación posterior de otras estructuras, como las SOCIMIs.
Ese dato no permite predecir el resultado de un fondo actual. Sí ayuda a evitar una simplificación frecuente: hablar de “inversión inmobiliaria institucional” como si todos los vehículos fueran iguales. El mercado incluye fondos, sociedades cotizadas, fondos no especializados y estructuras alternativas, cada una con distinta liquidez, regulación y forma de valorar sus activos.
<a id="como-funciona-un-fondo-inmobiliario-en-la-practica"></a>
Cómo funciona un fondo inmobiliario en la práctica
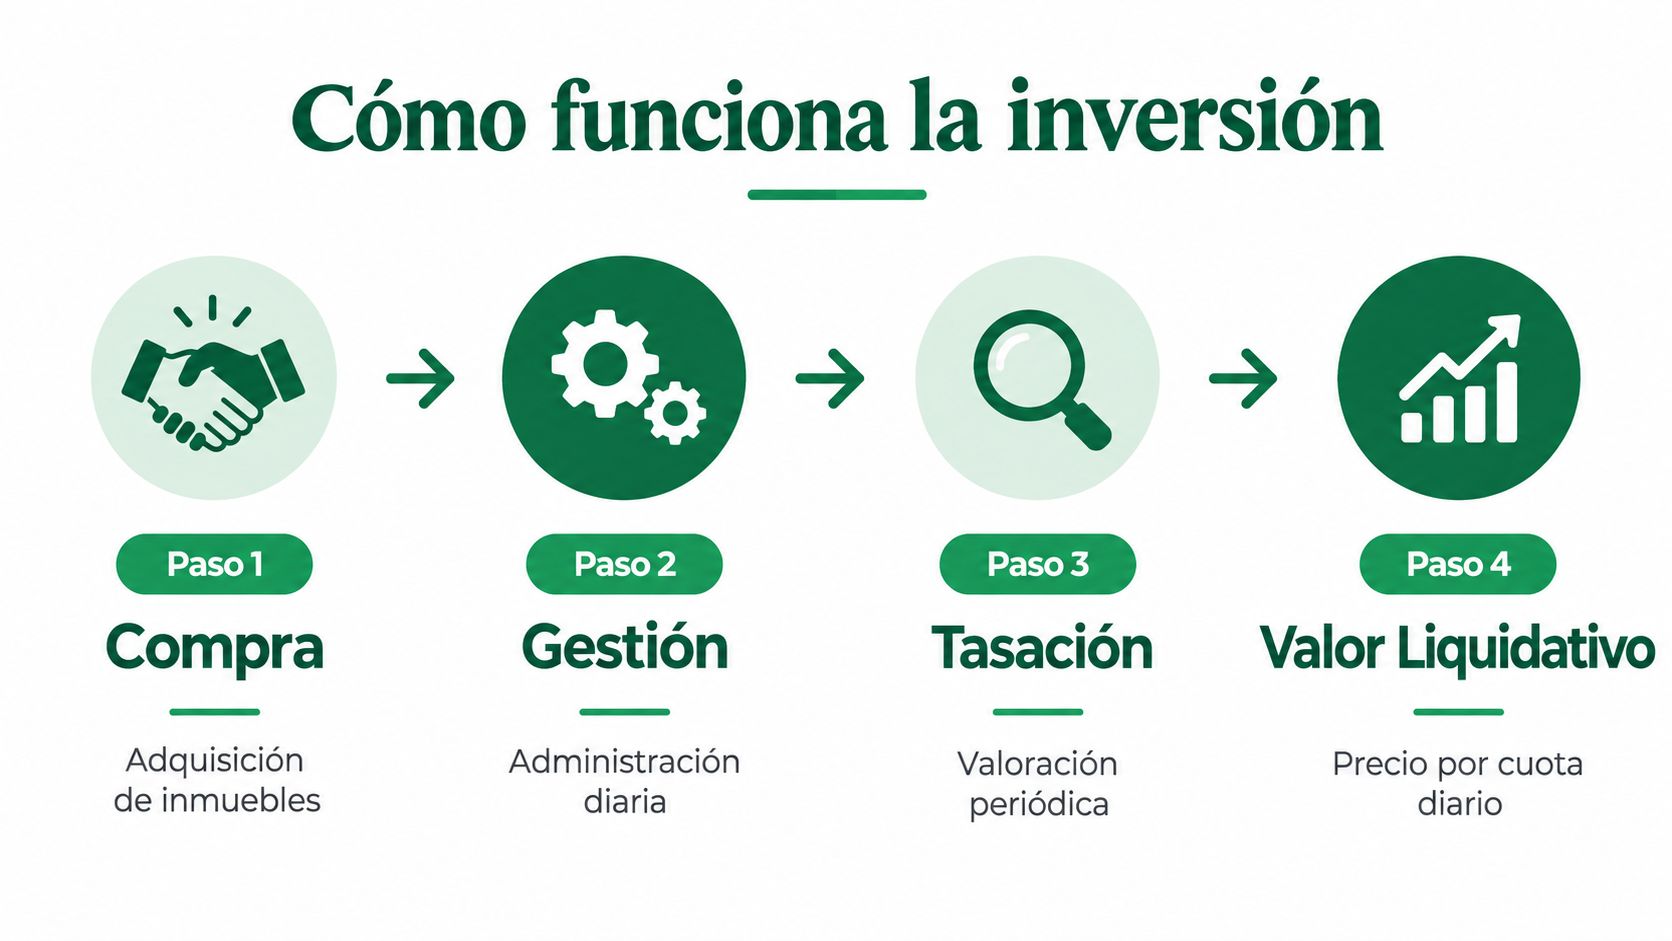
La experiencia del inversor comienza con una aportación y la recepción de participaciones. Después, la gestora reúne ese patrimonio para comprar o conservar inmuebles, negociar alquileres, pagar gastos y calcular el valor de la cartera según la política del fondo. El inversor no administra cada edificio, pero el resultado depende de esas decisiones cotidianas.
El valor liquidativo representa el valor de cada participación. No cambia necesariamente como una acción durante una sesión bursátil: los inmuebles se valoran mediante tasaciones, realizadas con menor frecuencia que las cotizaciones de renta variable. En el cálculo entran las rentas cobradas, los gastos, la deuda y los demás elementos del patrimonio. La explicación sobre el valor liquidativo de un fondo ayuda a entender cómo se obtiene ese precio.
<a id="del-alquiler-al-reembolso"></a>
Del alquiler al reembolso
La gestora debe mantener los edificios ocupados, cobrar las rentas y atender mantenimiento, reformas, seguros, impuestos y financiación. Una mala gestión puede reducir la caja disponible, aunque el partícipe no vea cada incidencia. Por eso, la rentabilidad conviene leerla en tres capas: el alquiler aporta flujo, la revalorización modifica el valor de los inmuebles y el apalancamiento puede amplificar el resultado, tanto a favor como en contra.
El reembolso tampoco significa siempre solicitar el dinero y recibirlo de inmediato. Si muchos partícipes quieren salir a la vez, el gestor puede necesitar vender inmuebles con descuento o aplicar los mecanismos de limitación previstos en el folleto. La CNMV explica que la liquidez debe analizarse junto con las reglas del producto, no solo observando el valor liquidativo.
El proceso puede resumirse así:
- Aportación: compras participaciones conforme a las condiciones del fondo.
- Adquisición y gestión: la gestora compra, alquila y mantiene los activos.
- Valoración: se actualiza el valor de los inmuebles y se incorporan rentas, gastos y deuda.
- Reembolso: solicitas recuperar tu inversión según los plazos y límites establecidos.
La gestión profesional también necesita información operativa ordenada. Una inmobiliaria o administradora que centraliza consultas, contratos y seguimiento de clientes puede aprender cómo integrar WhatsApp con CRM. Esa herramienta organiza el trabajo, pero no reemplaza el análisis financiero del fondo.
<a id="que-revisar-antes-de-comprar"></a>
Qué revisar antes de comprar
Lee el folleto y busca respuestas concretas, no solo una cifra histórica. Revisa:
- Política de valoración: frecuencia, metodología y supuestos de las tasaciones.
- Ocupación: proporción de espacios alquilados y evolución de la vacancia.
- Contratos: duración media, revisiones de renta y concentración de arrendatarios.
- Endeudamiento: deuda utilizada, vencimientos y sensibilidad a los costes financieros.
- Comisiones: gestión, depositaría, compraventa y otros gastos soportados por el fondo.
- Reembolsos: plazos, ventanas de salida y posibles mecanismos de limitación.
La pregunta práctica es qué parte de tu dinero está invertida en edificios y qué parte debe permanecer disponible para gastos y salidas. Revisar esas reglas antes de comprar evita confundir una valoración contable con dinero disponible de inmediato.
<a id="riesgos-y-rentabilidad-real-de-invertir-en-inmobiliario"></a>
Riesgos y rentabilidad real de invertir en inmobiliario
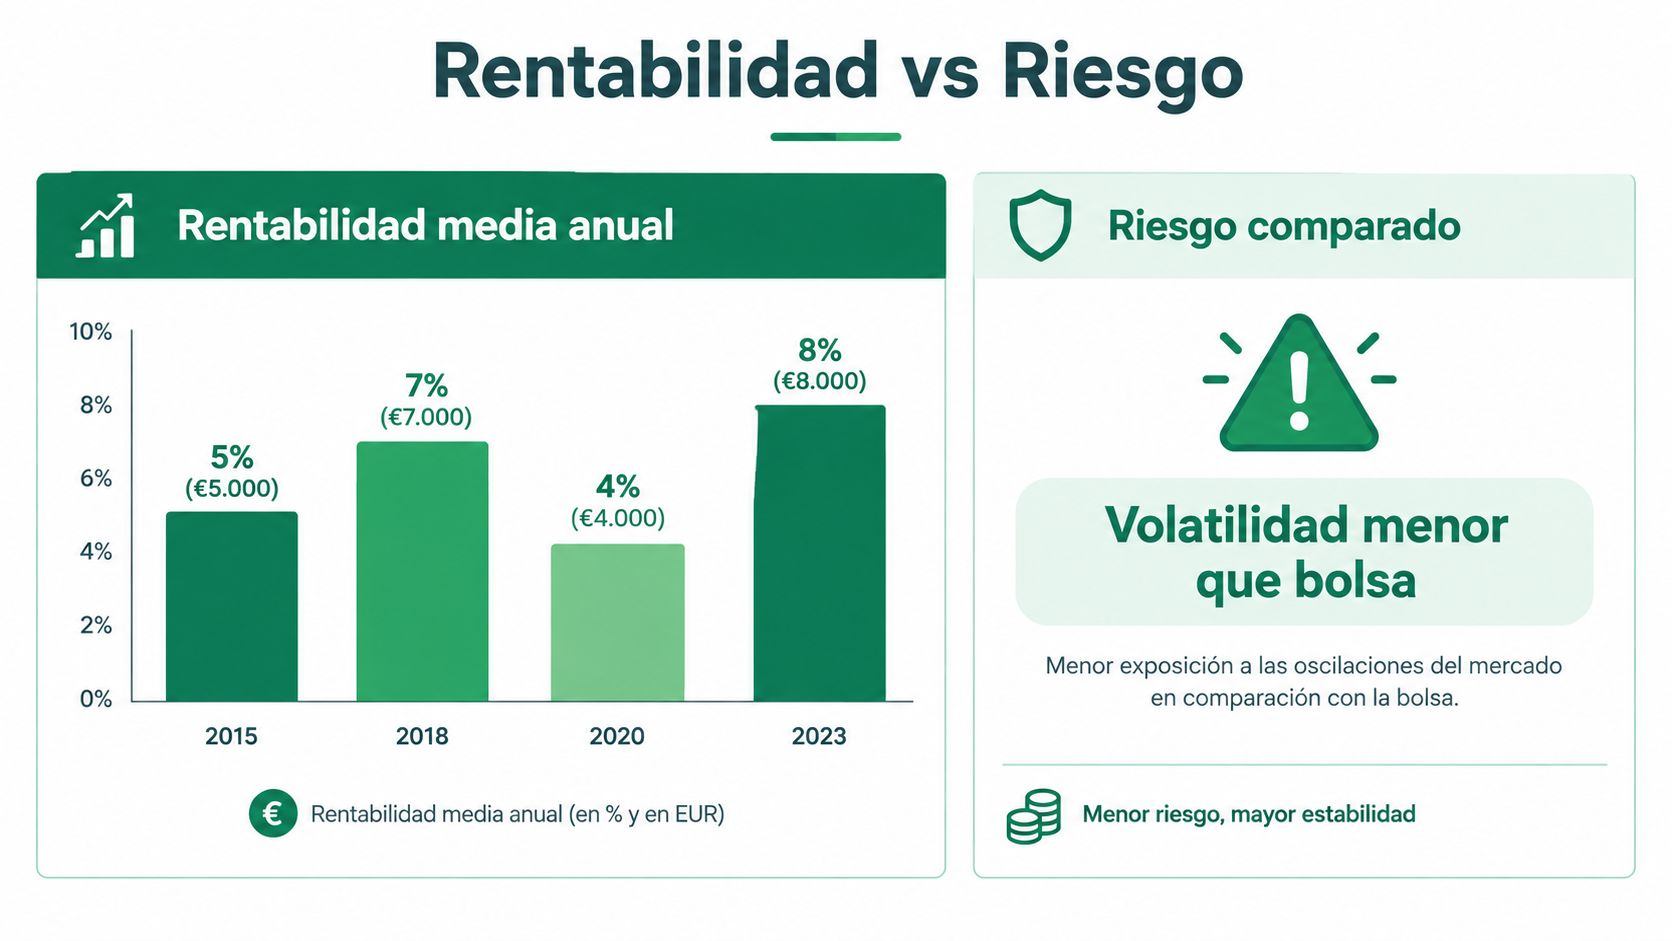
La pregunta “¿qué rentabilidad puedo esperar?” no tiene una respuesta seria si no se aclara qué se está midiendo. El alquiler genera un flujo, la tasación puede cambiar el valor del activo y la deuda puede amplificar tanto el resultado favorable como la pérdida. Mezclar esas capas en un solo porcentaje confunde la calidad de la inversión.
Los datos españoles muestran por qué conviene separar conceptos. El Banco de España situó la rentabilidad bruta acumulada del alquiler residencial en torno al 3,3 % durante los dos últimos trimestres de 2024, mientras que la rentabilidad total de la vivienda, alquiler más variación de precios, alcanzó el 11,4 % en el tercer trimestre de 2024, según la información publicada por RTVE sobre la rentabilidad de la vivienda. En 2025, otra estimación situó la rentabilidad bruta media del alquiler en 5,9 %, con diferencias regionales entre 7,8 % en Castilla-La Mancha, 4,7 % en Madrid y 4,3 % en Baleares, en la misma fuente.
<a id="las-tres-capas-que-debes-separar"></a>
Las tres capas que debes separar
Primera capa, alquiler. Es el flujo operativo. Parte de las rentas cobradas, pero después hay que descontar vacancia, mantenimiento, seguros, impuestos, reformas, comisiones y otros costes. La rentabilidad bruta puede parecer atractiva y reducirse de forma importante cuando se calcula la caja neta.
Segunda capa, revalorización. Si una tasación eleva el valor de un edificio, el fondo puede mostrar una ganancia patrimonial aunque no haya vendido el inmueble. Esa ganancia no equivale automáticamente a dinero distribuible. Si el activo se vende en un mercado menos favorable, el precio obtenido puede ser inferior al valor estimado.
Tercera capa, apalancamiento. La deuda permite comprar más activos con menos capital propio. Si los inmuebles generan suficiente rendimiento, puede elevar el resultado para los partícipes. Si suben los costes financieros, cae la ocupación o baja el valor de la cartera, la deuda aumenta la presión sobre el patrimonio.
Una rentabilidad histórica elevada puede proceder principalmente de la revalorización del suelo o de una valoración de mercado tensionada, no de alquileres suficientes para pagar gastos y distribuir caja. Por eso resulta útil ampliar la perspectiva con recursos sobre qué es el TER, especialmente para entender cómo los costes afectan al resultado neto.
<a id="los-riesgos-que-suelen-quedar-ocultos"></a>
Los riesgos que suelen quedar ocultos
- Valoración: una tasación es una estimación profesional, no una oferta firme de compra.
- Liquidez: vender inmuebles lleva tiempo y puede exigir aceptar un descuento.
- Vacancia: un espacio sin inquilino deja de producir renta y sigue generando costes.
- Regulación: cambios en alquileres, usos o requisitos pueden modificar la explotación.
- Transacción: comprar, vender, reformar y financiar edificios consume recursos.
Regla práctica: antes de invertir, pide una cuenta de resultados normalizada con alquileres, vacancia, gastos, reformas, impuestos, deuda, comisiones y cambios de tasación separados en líneas distintas.
<a id="fondo-inmobiliario-frente-a-socimis-fondos-mixtos-e-inversion-directa"></a>
Fondo inmobiliario frente a SOCIMIs, fondos mixtos e inversión directa
El fondo inmobiliario no es la única forma de acercarse al ladrillo. Una SOCIMI cotiza y suele permitir comprar o vender acciones en un mercado organizado, aunque su precio puede fluctuar por razones financieras y no solo por el valor de sus edificios. Un fondo mixto combina exposición inmobiliaria con otros activos, mientras que la compra directa ofrece control sobre un inmueble concreto.
| Vehículo | Liquidez | Diversificación | Fiscalidad | Esfuerzo de gestión |
|---|---|---|---|---|
| Fondo inmobiliario | Depende de las reglas de reembolso y de la liquidez del fondo | Cartera compartida de inmuebles | Puede beneficiarse del régimen de traspasos entre fondos, según las condiciones aplicables | Bajo para el partícipe |
| SOCIMI | Habitualmente alta al cotizar, aunque el precio cambia | Depende de la cartera de la sociedad | Dividendos y plusvalías siguen un tratamiento distinto al de los fondos | Bajo para el accionista |
| Fondo mixto | Generalmente flexible según el producto | Combina inmobiliario con otros activos | Puede permitir traspasos entre fondos conforme a la normativa | Bajo para el partícipe |
| Inversión directa | Baja, porque vender un inmueble requiere tiempo y trámites | Concentrada salvo que compres varios activos | Alquileres y venta tienen obligaciones fiscales propias | Alto, por gestión, mantenimiento y arrendamiento |
Una SOCIMI puede encajar si quieres negociar una exposición inmobiliaria como una acción y toleras variaciones diarias de mercado. También debes revisar su concentración sectorial, deuda, política de dividendos y sensibilidad al ciclo inmobiliario.
El fondo mixto resulta más apropiado para quien busca diversificación amplia y no quiere que el resultado dependa exclusivamente de edificios. Su exposición inmobiliaria puede ser parcial, así que no debes asumir que se comportará como un FII.
La inversión directa tiene sentido para quien desea elegir el activo, controlar la estrategia y asumir la administración. Requiere capital, tiempo y capacidad para soportar periodos sin ingresos o gastos inesperados. No es una versión sencilla del fondo, sino una actividad con responsabilidades distintas.
El fondo inmobiliario puede ser un punto intermedio para un ahorrador que quiere delegar la gestión y aceptar una disponibilidad condicionada. La elección depende del horizonte, de la necesidad de recuperar el dinero y de cuánto control quieres conservar.
<a id="fiscalidad-del-fondo-inmobiliario-y-encaje-con-tu-plan-de-ahorro"></a>
Fiscalidad del fondo inmobiliario y encaje con tu plan de ahorro
La fiscalidad puede cambiar la decisión incluso cuando dos inversiones parecen ofrecer un resultado parecido. En España, los fondos de inversión pueden permitir traspasar el dinero de un fondo a otro sin tributar en ese momento por la plusvalía, siempre que se cumplan los requisitos aplicables. La tributación se difiere hasta el reembolso definitivo, lo que permite mantener el capital invertido durante el cambio.
Ese tratamiento no debe confundirse con una exención permanente. Cuando recuperes el dinero, tendrás que calcular la ganancia o pérdida y aplicar el régimen fiscal correspondiente. La documentación del producto y tu situación personal importan, por lo que conviene confirmar el tratamiento con un asesor fiscal.
Las SOCIMIs funcionan de otra manera para el inversor. Los dividendos recibidos y las ganancias o pérdidas por la venta de acciones siguen sus propias reglas. En la compra directa, los alquileres y la transmisión del inmueble también tienen obligaciones diferenciadas, además de gastos y trámites que no aparecen del mismo modo en un fondo.
<a id="como-encaja-con-el-ahorro-a-largo-plazo"></a>
Cómo encaja con el ahorro a largo plazo
Un fondo inmobiliario puede complementar una cartera de ahorro para objetivos como la prejubilación, pero no debería sustituir automáticamente a una planificación diversificada. El horizonte temporal, la necesidad de liquidez y la exposición que ya tengas a vivienda deben guiar la decisión.
Los planes de pensiones tienen reglas propias. Para particulares y autónomos, las aportaciones pueden ofrecer ventajas fiscales en el IRPF dentro de los límites y requisitos vigentes. Para empresas, las aportaciones a planes de empleo pueden tener tratamiento deducible en el Impuesto sobre Sociedades cuando se cumplen las condiciones aplicables.
La decisión correcta no consiste en escoger el producto con la cifra histórica más alta. Consiste en coordinar liquidez, fiscalidad, comisiones, horizonte y riesgo inmobiliario dentro del patrimonio completo.
<a id="como-decidir-si-un-fondo-inmobiliario-encaja-en-tu-cartera"></a>
Cómo decidir si un fondo inmobiliario encaja en tu cartera
Antes de contratar, convierte el folleto en una lista de respuestas concretas:
- Valoración: ¿cómo y con qué frecuencia se tasan los inmuebles?
- Ingresos: ¿qué parte del resultado procede de alquileres netos?
- Ocupación: ¿cuánta vacancia soporta la cartera?
- Contratos: ¿cuánto duran y están concentradas las rentas?
- Deuda: ¿qué endeudamiento utiliza el fondo?
- Costes: ¿cuál es el total de comisiones y gastos?
- Salida: ¿cuándo puedes reembolsar y qué límites existen?
- Horizonte: ¿cuál es el plazo mínimo recomendado?
Un particular con ahorro diversificado puede valorar la gestión delegada. Un autónomo debe coordinar la inversión con sus necesidades fiscales y de liquidez. Una empresa que diseña ahorro colectivo tendrá que analizar, además, gobierno, costes y obligaciones para sus empleados.
No te guíes solo por la rentabilidad histórica, no confundas valor liquidativo con dinero disponible y no ignores el apalancamiento. Para contrastar criterios de selección, puedes consultar esta guía sobre el mejor fondo de inversión en España.
Arca Digital te ayuda a localizar, comparar y gestionar planes de pensiones con información clara sobre rentabilidad, comisiones y fiscalidad. Visita Arca Digital para revisar tus opciones y organizar tu ahorro a largo plazo con un proceso digital y transparente.