Fiscalidad rescate plan de pensiones por desempleo en 2026
Fiscalidad rescate plan de pensiones por desempleo: requisitos de larga duración, tributación en el IRPF, modalidades de cobro y ejemplos prácticos.
Por Adrián Esteban
Sí, solo en desempleo de larga duración y si el plan lo contempla; el importe tributa en el IRPF como rendimiento del trabajo, no como ganancia patrimonial aparte.
Pero ¿de qué sirve confirmar que puedes rescatar si todavía no sabes cuánto dinero te quedará después de impuestos? Cuando necesitas liquidez, la decisión no termina en conseguir la autorización de la gestora. También debes elegir cuánto cobrar y en qué ejercicio, teniendo en cuenta tus gastos, los ingresos que ya has recibido y los que podrías obtener si vuelves a trabajar.
Índice
- Respuesta rápida sobre cuándo se puede rescatar y cuánto tributa
- Requisitos para rescatar por desempleo de larga duración
- Cómo tributa el rescate en el IRPF
- Cómo elegir entre capital, renta o cobro mixto
- Cómo solicitar el rescate paso a paso
- Tres casos prácticos de rescate por desempleo
- Errores habituales que encarecen o bloquean el rescate
- Confirma tu situación antes de pedir el rescate
<a id="respuesta-rapida-sobre-cuando-se-puede-rescatar-y-cuanto-tributa"></a>
Respuesta rápida sobre cuándo se puede rescatar y cuánto tributa
Puedes acceder al dinero por esta vía si cumples las condiciones legales y contractuales, pero estar sin trabajo no basta ni convierte el cobro en una renta exenta. La fiscalidad del rescate del plan de pensiones por desempleo exige separar el derecho a disponer del dinero de la conveniencia de cobrarlo ahora.
Respuestas rápidas sobre el rescate por desempleo
| Pregunta | Respuesta breve | Dónde se detalla |
|---|---|---|
| ¿Se puede rescatar por estar en paro? | Solo en desempleo de larga duración y si el plan lo contempla | Requisitos para rescatar por desempleo de larga duración |
| ¿Tributa el rescate? | Sí, como rendimiento del trabajo en el IRPF, con retención | Cómo tributa el rescate en el IRPF |
| ¿Hay una ganancia patrimonial aparte? | No; el importe se suma a la base general | Cómo tributa el rescate en el IRPF |
| ¿Puedo seguir aportando? | No mientras se perciben los derechos, salvo aportaciones obligatorias o vinculadas a las del promotor | Requisitos para rescatar por desempleo de larga duración |
| ¿Conviene capital o renta? | Ambas tributan; la forma de cobro cambia la cuota del año | Cómo elegir entre capital, renta o cobro mixto |
| ¿Qué factores pesan más? | Otros ingresos del año, comunidad autónoma y situación familiar | Tres casos prácticos de rescate por desempleo |
No existe un porcentaje universal que permita anticipar cuánto pagarás. La retención que descuente la gestora tampoco basta para medir el coste definitivo.
Antes de solicitar el cobro, prepara tu situación acreditada ante el SEPE, una previsión de tus otros ingresos y el historial de aportaciones. Con esa información podrás comparar alternativas que cubran la misma necesidad de dinero, en lugar de elegir automáticamente el rescate total.
<a id="requisitos-para-rescatar-por-desempleo-de-larga-duracion"></a>
Requisitos para rescatar por desempleo de larga duración
El desempleo de larga duración es un supuesto excepcional de liquidez, no una autorización general para retirar el plan cuando disminuyen tus ingresos. Su nombre describe literalmente la condición que más solicitudes bloquea: la inscripción continuada como demandante de empleo durante un período ininterrumpido de al menos 12 meses. Cualquier interrupción en la inscripción rompe esa continuidad, así que conviene revisar tu historial antes de dar el paso.
La normativa de planes y fondos de pensiones recopilada por el BOE exige encontrarse en situación legal de desempleo, estar inscrito como demandante de empleo durante un período ininterrumpido de al menos 12 meses y no tener derecho a prestaciones contributivas por desempleo o haberlas agotado, además de las condiciones reglamentarias aplicables. El supuesto también debe estar previsto en las especificaciones del plan.
<a id="la-comprobacion-legal-y-la-contractual"></a>
La comprobación legal y la contractual
Conviene revisar ambas por separado. Puedes acreditar tu situación laboral y, aun así, necesitar que la gestora confirme que el producto admite esta disposición anticipada.
Requisitos del rescate por desempleo de larga duración
| Requisito | Qué significa en la práctica | Cómo se acredita |
|---|---|---|
| Situación legal de desempleo | Debes encajar en el supuesto legal; no basta con estar sin trabajo | Documentación de situación laboral y certificado de situación del SEPE |
| Inscripción ininterrumpida de al menos 12 meses | Debes figurar como demandante de empleo de forma continuada durante ese período | Justificante o certificado del servicio público de empleo competente que muestre el historial de inscripción |
| Prestación contributiva agotada o inexistente | No tienes derecho a ella o ya la has agotado | Certificado de prestaciones del SEPE |
| Supuesto previsto en el plan | Las especificaciones deben permitir el rescate por esta causa | Especificaciones del plan y confirmación de la gestora |
| Fin de aportaciones voluntarias | Debes respetar la incompatibilidad durante la percepción | Revisión de aportaciones programadas y confirmación escrita |
| Modalidad de cobro elegida | Debes concretar importe y calendario entre las opciones disponibles | Solicitud y simulación de la gestora |
Los nombres de los certificados pueden cambiar según la administración que los expida. Pide a la entidad una relación concreta de documentos antes de solicitarlos.
Cumplir los requisitos solo abre la puerta. El coste real del rescate depende de cuánto cobras y en qué ejercicio lo haces, porque el importe se suma a tus rendimientos del trabajo de ese año. Calcula primero la cifra que necesitas, en lugar de pedir automáticamente el total acumulado.
<a id="subsidios-y-nuevas-aportaciones"></a>
Subsidios y nuevas aportaciones
Si percibes un subsidio, no lo confundas con la prestación contributiva. Son ayudas distintas y el requisito de los 12 meses de inscripción se comprueba igual en ambos casos. Consulta al SEPE cómo puede afectar el rescate a esa ayuda y pide a la gestora que confirme si tu plan admite el cobro: cada organismo responde a una pregunta diferente.
Mientras percibas derechos por este supuesto, no puedes realizar nuevas aportaciones voluntarias a ningún plan. Las excepciones son las aportaciones obligatorias o vinculadas a las del promotor de un plan de empleo.
Puedes reanudar las aportaciones después de cobrar íntegramente los derechos, o tras suspender el cobro y asignar expresamente el remanente a otras contingencias. Para distinguir esta vía de otras posibilidades de disposición, consulta la guía sobre cuándo se puede rescatar un plan de pensiones.
<a id="como-tributa-el-rescate-en-el-irpf"></a>
Cómo tributa el rescate en el IRPF
Piensa en el IRPF como un edificio con plantas de tipos crecientes. Tus rentas van ocupando esas plantas: cuando una parte alcanza un tramo superior, no significa que todo lo anterior pase a pagar al mismo tipo.
Antes de ordenar el pago, reúne los documentos del plan y tus previsiones de ingresos.
El rescate se incorpora como rendimiento del trabajo a la base imponible general, tanto si eliges capital como renta o una combinación. Por ejemplo, cobrar 20.000 euros supone añadir ese importe a los restantes rendimientos del trabajo, no declarar una plusvalía separada, dentro del régimen de tributación diferida establecido por la Ley de regulación de los planes y fondos de pensiones.
No se grava únicamente la rentabilidad que haya generado el plan. La regla general afecta a la prestación percibida, sin perjuicio de las reducciones que legalmente puedan corresponder.
Un rescate grande puede situar parte del cobro en plantas más altas del impuesto. No hace que todos tus ingresos tributen automáticamente al tipo más elevado.
<a id="que-determina-la-cuota-definitiva"></a>
Qué determina la cuota definitiva
Para calcular el efecto del rescate necesitas considerar:
- Comunidad autónoma. La parte autonómica del impuesto influye en el resultado.
- Situación personal y familiar. Los mínimos y circunstancias aplicables modifican la liquidación.
- Otros ingresos. Incluye salarios y prestaciones por desempleo sujetos al impuesto, aunque actualmente ya no los cobres.
- Ejercicio de cobro. Un año con poca renta no ofrece el mismo resultado que otro en el que vuelves a trabajar.
- Tipo marginal. Permite entender qué coste puede tener añadir más renta a la que ya prevés declarar.
La retención es un pago a cuenta, no la factura fiscal definitiva. La gestora descuenta una cantidad al abonar el rescate, pero la declaración reúne tus rentas y circunstancias para determinar la cuota final.
Este vídeo puede servir como apoyo para revisar la tributación antes de decidir la modalidad.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/zef6nKv-QDY" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="la-excepcion-de-las-aportaciones-antiguas"></a>
La excepción de las aportaciones antiguas
Si conservas aportaciones antiguas, solicita un desglose antes de fijar el calendario. Pueden tener un tratamiento transitorio que requiere comprobar fechas, modalidad y plazo, por lo que no conviene aplicar automáticamente la regla general sin revisar ese historial.
La pregunta fiscal útil es cuánto necesitas cobrar ahora y qué efecto tendrá hacerlo en ese ejercicio.
<a id="como-elegir-entre-capital-renta-o-cobro-mixto"></a>
Cómo elegir entre capital, renta o cobro mixto
Modalidades de cobro del rescate por desempleo
| Modalidad | Cómo se cobra | Cómo tributa | Cuándo suele encajar |
|---|---|---|---|
| Capital único | Todo el importe solicitado en un pago | Se integra en la base general del mismo ejercicio | Necesidad urgente de liquidez y pocos otros ingresos ese año |
| Capital fraccionado | Varios pagos en ejercicios distintos, si se permiten | Cada cobro tributa en su año | Necesidad repartida e ingresos variables |
| Renta periódica | Pagos mensuales o anuales durante un tiempo | Cada pago tributa en su ejercicio | Necesidad de ingresos regulares |
| Mixto | Una parte en capital y otra en renta | Combina el efecto de ambas modalidades | Gasto puntual más ingreso continuado |
| Rescate parcial | Solo una parte del saldo | Solo tributa lo cobrado | Cubrir una necesidad concreta y mantener el resto invertido |
Estas categorías sirven para comparar decisiones económicas; la denominación y las opciones disponibles deben confirmarse en las especificaciones. El capital fraccionado, por ejemplo, puede instrumentarse mediante pagos sucesivos y no figurar con ese nombre en el contrato.
El capital único ofrece disponibilidad inmediata, pero puede concentrar más renta de la necesaria. La renta y los pagos repartidos facilitan ajustar el calendario, aunque no garantizan un ahorro si tus ingresos futuros aumentan.
<a id="la-reduccion-que-puede-cambiar-la-comparacion"></a>
La reducción que puede cambiar la comparación
La reducción transitoria del 40 % para determinadas aportaciones anteriores al 31 de diciembre de 2006 exige cumplir los requisitos legales y el plazo correspondiente, conforme al régimen recogido en la Ley del IRPF. Revisa qué derechos pueden beneficiarse, qué cobro en capital resulta admisible y cómo afecta el año del primer cobro.
No es una rebaja automática sobre todo el saldo ni un descuento directo de la cuota. Esa posible ventaja puede hacer que una combinación de capital y renta merezca una simulación específica.
<a id="decide-segun-tu-necesidad-real"></a>
Decide según tu necesidad real
- Importe y duración. Separa un gasto puntual de los pagos ordinarios que tendrás que cubrir.
- Ingresos previstos. Compara el calendario con una posible reincorporación laboral.
- Flexibilidad del plan. Confirma si permite pagos parciales, cambios de periodicidad o suspensión.
El rescate parcial deja el saldo restante invertido y expuesto a la evolución del plan. No confundas mantener ese remanente disponible bajo el supuesto de desempleo con asignarlo expresamente a otras contingencias.
Pide una simulación de cobro único frente a otra de cobro repartido entre ejercicios, utilizando la misma necesidad neta, comunidad autónoma y previsión de ingresos.
<a id="como-solicitar-el-rescate-paso-a-paso"></a>
Cómo solicitar el rescate paso a paso
La solicitud debe ejecutar una decisión ya tomada, no sustituirla. Antes de firmar, necesitas saber qué causa acreditas, cuánto pides y qué calendario has elegido.
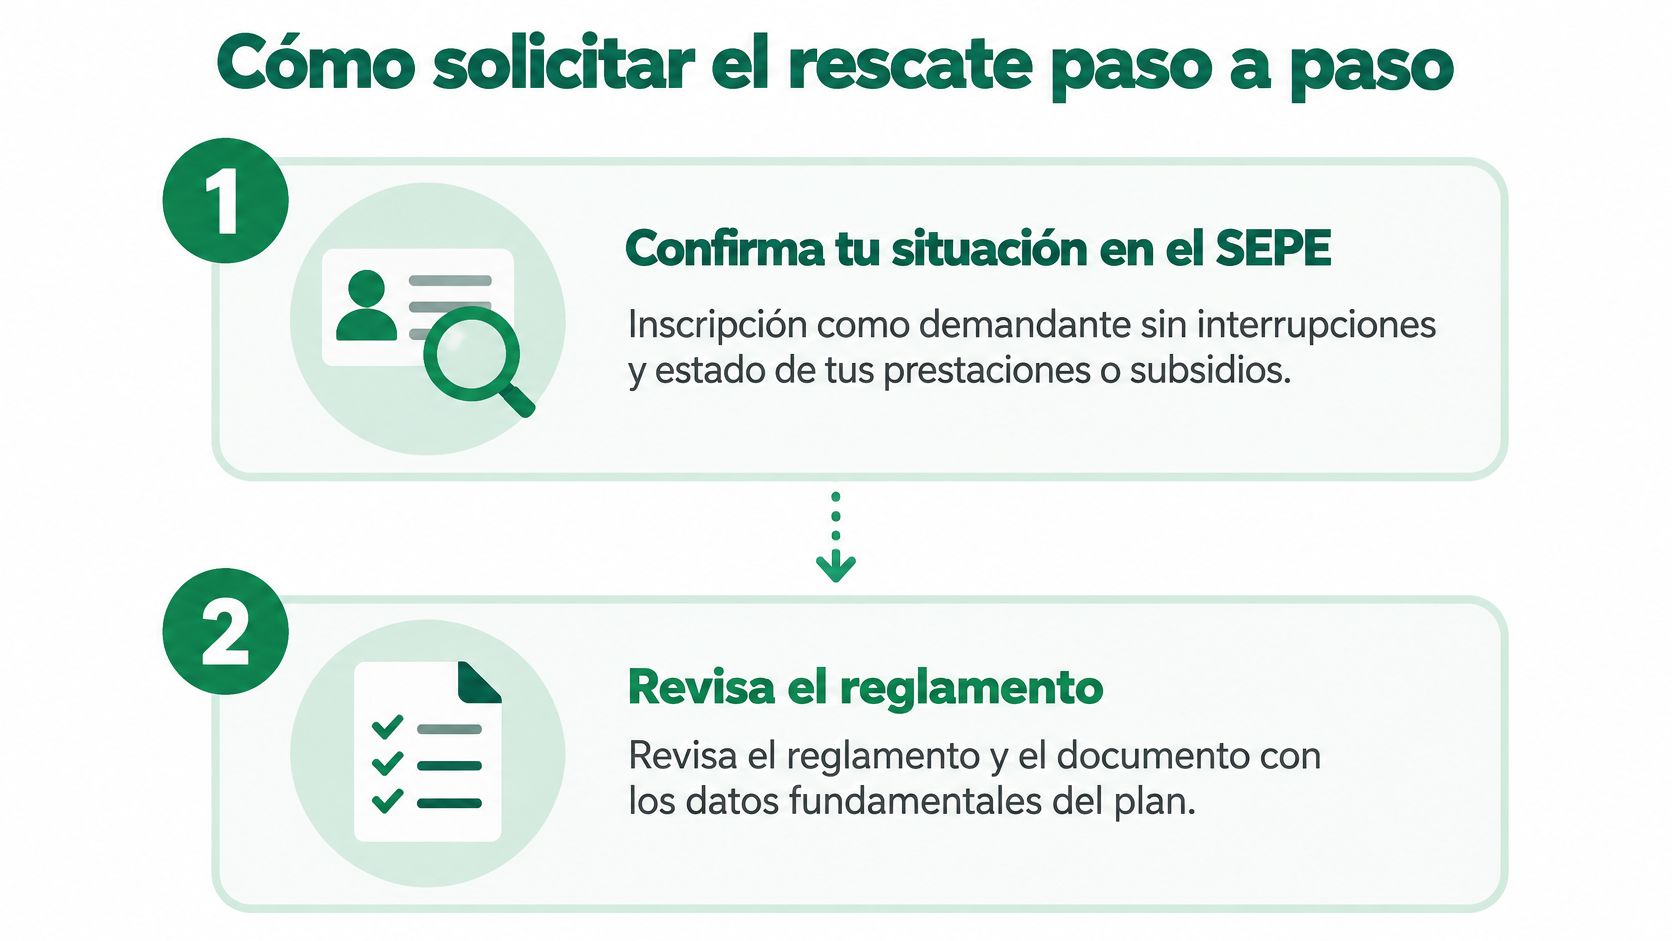
La comprobación inicial empieza por tu situación administrativa y las reglas del producto.
<a id="prepara-la-solicitud"></a>
Prepara la solicitud
-
Confirma tu situación ante el SEPE. Obtén la información sobre tu prestación y comprueba la inscripción con el servicio público de empleo competente. Así evitarás presentar un justificante que solo demuestra que estás inscrito, pero no acredita el resto del supuesto.
-
Revisa las especificaciones del plan. Consulta también el documento con los datos fundamentales, pero busca en las especificaciones la previsión contractual del rescate. Si no identificas la cláusula aplicable, pide que te la indiquen por escrito.
-
Solicita simulaciones comparables. Facilita a la gestora el importe necesario, tus ingresos previstos y el calendario que estás valorando. Pide que distinga bruto, retención y abono neto, y calcula aparte el efecto en la declaración.
-
Elige la modalidad y las fechas. Contrasta las opciones de la tabla de modalidades con tus gastos y tus expectativas laborales. Deja instrucciones concretas sobre importe, periodicidad y tratamiento del saldo restante.
<a id="presenta-y-verifica"></a>
Presenta y verifica
-
Entrega el expediente completo. La entidad suele pedir identificación, documentación acreditativa, datos bancarios y sus formularios. Conserva copia de la solicitud firmada y comprueba que la cuenta de destino sea correcta.
-
Haz seguimiento del pago. Pregunta cuándo consideran completa la documentación y qué plazo corresponde a tu solicitud. Al recibir el dinero, contrasta el justificante con la orden, especialmente si el pago se aproxima a un cambio de ejercicio.
-
Archiva la documentación fiscal. Guarda el certificado de prestaciones y retenciones, el detalle del rescate y el historial de aportaciones. Te permitirán revisar los datos fiscales y justificar el tratamiento aplicado.
Antes de firmar: comprueba que la orden dice rescate parcial si solo necesitas una parte. No aceptes una solicitud de rescate total por comodidad administrativa.
La documentación concreta y la tramitación deben confirmarse con la entidad. No organices un pago urgente suponiendo una fecha de abono que la gestora no haya confirmado.
Si rechazan la solicitud, pide el motivo por escrito y la condición legal o contractual que consideran incumplida. Después revisa si falta un documento subsanable o si realmente no encajas en el supuesto.
<a id="tres-casos-practicos-de-rescate-por-desempleo"></a>
Tres casos prácticos de rescate por desempleo
Los siguientes casos son hipotéticos y no sustituyen una simulación personalizada. Cada uno permite aislar una variable: los ingresos que acompañan al rescate, el calendario o el importe que necesitas retirar.
<a id="marta-y-un-ano-sin-otros-rendimientos-del-trabajo"></a>
Marta y un año sin otros rendimientos del trabajo
Marta ha agotado la prestación y prevé terminar el ejercicio sin otros rendimientos del trabajo. Necesita dinero para sus gastos habituales, pero todavía no sabe cuándo encontrará empleo.
Un cobro concentrado puede resultar menos gravoso que en un año con salario, aunque eso no convierte el rescate total en la mejor opción. Marta debería comparar lo que necesita ahora con lo que podría cobrar después, incluyendo un escenario en el que vuelve a trabajar.
El dato decisivo es la previsión de ingresos de cada ejercicio. Si espera una reincorporación próxima, repartir por sistema podría desplazar parte del rescate a un año fiscalmente menos favorable.
<a id="javier-y-una-necesidad-prolongada"></a>
Javier y una necesidad prolongada
Javier calcula que necesitará apoyo económico durante un periodo amplio. Su primera idea es retirar todo el plan y guardar el dinero en una cuenta para ir utilizándolo.
Esa estrategia le da control inmediato sobre el saldo, pero adelanta la tributación de dinero que todavía no necesita gastar. Puede comparar esa opción con pagos sucesivos, siempre que el plan los admita y siga cumpliendo las condiciones para percibirlos.
Repartir el cobro no consiste en elegir una mensualidad y olvidarse. Conviene revisar el calendario cuando cambian el empleo, las ayudas o las necesidades familiares.
En su caso importa especialmente el año al que se imputa cada pago. Puede preparar una comparación inicial con la calculadora de rescate del plan de pensiones, utilizando las mismas hipótesis personales en cada alternativa.
<a id="carmen-y-un-gasto-temporal"></a>
Carmen y un gasto temporal
Carmen necesita cubrir gastos hasta recibir otros ingresos que espera más adelante. No tiene una razón económica para disponer de todo el saldo.
Un rescate parcial permite ajustar la retirada a esa necesidad, pero Carmen debe recordar que el resto continúa invertido y puede variar de valor. También debe decidir si mantendrá el cobro abierto o lo suspenderá formalmente, porque asignar el remanente a otras contingencias tiene consecuencias distintas.
La variable relevante es la cantidad realmente necesaria, no el saldo disponible. Los casos comparten una enseñanza: compara decisiones que resuelvan el mismo problema de liquidez, no solo modalidades con nombres distintos.
<a id="errores-habituales-que-encarecen-o-bloquean-el-rescate"></a>
Errores habituales que encarecen o bloquean el rescate
El error potencialmente más caro es ordenar el cobro total sin haber calculado qué parte necesitas. Una solicitud aceptada por la gestora puede estar perfectamente tramitada y, aun así, ser fiscalmente poco conveniente.
<a id="que-corregir-antes-de-dar-la-orden"></a>
Qué corregir antes de dar la orden
- Rescatar todo sin comparar. Puedes anticipar impuestos sobre dinero que no vas a utilizar. Contrasta el cobro completo con una retirada ajustada a tus gastos.
- Presentar un justificante insuficiente. Un certificado genérico de inscripción puede no acreditar todas las condiciones. Pide la relación documental y reúne también la información de prestaciones.
- Dar por hecho que el plan lo permite. La entidad puede denegar la solicitud si no encaja en sus especificaciones. Localiza la cláusula antes de organizar tus pagos.
- Mantener aportaciones voluntarias programadas. Puedes incumplir la incompatibilidad aplicable durante la percepción. Revisa las órdenes automáticas y solicita su suspensión cuando corresponda.
- Declarar una plusvalía en lugar de la prestación. El cálculo del impuesto será incorrecto. Revisa la clasificación fiscal del cobro y el certificado de la entidad.
- Confundir el neto recibido con el resultado definitivo. Puedes gastar dinero que necesitarás para la declaración. Calcula la liquidación anual y reserva liquidez si procede.
- Dar por segura la reducción transitoria. Una fecha o modalidad incorrecta puede impedir aplicarla. Comprueba el historial y el calendario antes del primer pago.
Revisión final: una corrección documental puede subsanarse; cambiar una decisión de cobro ya ejecutada puede ser mucho más difícil.
No firmes con importes o fechas pendientes de aclaración. La urgencia de obtener liquidez hace más importante revisar la orden, no menos.
<a id="confirma-tu-situacion-antes-de-pedir-el-rescate"></a>
Confirma tu situación antes de pedir el rescate
Decide en este orden: primero comprueba si puedes acceder; después, si necesitas hacerlo; por último, determina cómo cobrar. Buscar la modalidad fiscalmente más favorable no sirve si la solicitud no cumple las condiciones del plan.
- ¿Puedes acreditar la situación habilitante? Reúne la información de empleo y prestaciones antes de comprometer el dinero.
- ¿El plan contempla el supuesto? La confirmación debe apoyarse en sus especificaciones.
- ¿Necesitas liquidez o quieres cambiar de inversión? Son objetivos distintos y no requieren la misma operación.
- ¿Qué calendario deja un resultado neto adecuado? Compara impuestos, gastos inmediatos y posibles ingresos futuros.
Si no necesitas efectivo y el problema son las comisiones o la gestión, un traspaso admisible entre planes es una alternativa al rescate: no supone cobrar el saldo ni genera tributación por esa movilización. Confirma que sea posible en tu modalidad de plan; no sustituye a una retirada cuando debes pagar gastos inmediatos.
En Arca Digital, el traspaso conserva la antigüedad fiscal. Para valorar el cambio, compara costes, política de inversión y rentabilidad histórica, sin tratar los resultados pasados como una garantía; la guía sobre cómo funcionan los planes de pensiones ayuda a distinguir estas operaciones.
Tu siguiente acción es reunir la acreditación del SEPE y pedir a la gestora la simulación de capital frente a renta, con su retención estimada. Revisa las especificaciones y el documento de datos fundamentales antes de firmar.
En Arca Digital ofrecemos una comparación gratuita de planes para ayudarte a valorar alternativas si no necesitas rescatar ahora. Visita Arca Digital para comparar tu plan y, si decides cambiarlo, gestionar el traspaso sin coste y conservando la antigüedad fiscal.