Diferencia entre traspaso y transferencia: guía 2026
Descubre la diferencia entre traspaso y transferencia en planes de pensiones y elige la opción más adecuada para tu ahorro. Guía clara y actualizada.
Laura lleva quince años con un plan de pensiones contratado en su banco. Apenas lo revisa, pero un día compara sus comisiones y descubre que existen alternativas más ajustadas. Al preguntar cómo cambiarlo, recibe dos respuestas que parecen equivalentes: “puedes traspasar la cuenta” o “haz una transferencia”.
La confusión es habitual, pero las operaciones no son intercambiables. Una transferencia mueve dinero líquido entre cuentas. Un traspaso de un plan de pensiones moviliza derechos consolidados de un producto a otro y mantiene el tratamiento fiscal previsto para el ahorro destinado a la jubilación. Si eliges el procedimiento equivocado, podrías convertir un cambio de entidad en un rescate con consecuencias fiscales.
Para localizar planes antiguos y comprobar qué productos tienes contratados, puedes consultar esta guía sobre cómo saber los planes de pensiones que tienes.
Tabla de contenido
- El plan del banco que dejaste hace años
- Qué es un traspaso y qué es una transferencia
- Diferencias clave entre traspaso y transferencia
- Plazos reales según el tipo de plan
- Antigüedad fiscal y comisiones
- Ejemplo práctico de un traspaso digital
- Errores frecuentes que conviene evitar
- Checklist antes de mover tu plan
<a id="el-plan-del-banco-que-dejaste-hace-anos"></a>
El plan del banco que dejaste hace años
Laura no quiere cobrar su plan. Quiere que el dinero siga invertido, pero en una alternativa con una estrategia que entiende mejor y unos costes que considera más razonables. Esa diferencia de intención es el punto de partida: cambiar de plan no significa necesariamente retirar el ahorro.
Durante la conversación en la oficina, “transferencia” le suena lógico. En su vida diaria, cuando mueve dinero de una cuenta a otra, ordena una transferencia desde la aplicación bancaria. Sin embargo, un plan de pensiones no funciona como una cuenta corriente. El saldo representa derechos consolidados, es decir, el valor que corresponde al partícipe dentro del plan, junto con la información financiera y fiscal asociada.
Regla práctica: si quieres que el ahorro continúe dentro del sistema de previsión, pregunta expresamente por una movilización o traspaso, no por un ingreso en tu cuenta bancaria.
En España, el traspaso debe comenzar en la entidad de destino. La nueva gestora solicita a la entidad de origen la movilización y recibe la información necesaria para completar el cambio, mientras el partícipe firma la solicitud y facilita los datos del plan. El importe no tiene por qué pasar por la cuenta corriente del titular, y la operación puede ser total o parcial según las condiciones aplicables al producto. BBVA explica el circuito regulado del traspaso de planes de pensiones.
El riesgo de usar la palabra equivocada no es solo semántico. Si Laura solicita cobrar el plan y después ingresar el dinero en otro, primero habrá rescatado sus derechos. Ese cobro puede integrarse en su declaración del IRPF, y el nuevo producto ya no recibirá el historial fiscal del anterior como si se tratara de una movilización.
Por eso conviene separar dos preguntas. ¿Quieres disponer del dinero? Entonces estás valorando un rescate. ¿Quieres cambiar de entidad sin disponer de él? Entonces debes estudiar un traspaso.
<a id="que-es-un-traspaso-y-que-es-una-transferencia"></a>
Qué es un traspaso y qué es una transferencia
Si llevas años aportando a un plan de pensiones y encuentras otro con mejores condiciones, puedes cambiar de entidad sin sacar el dinero de ese sistema. Un traspaso es la movilización de los derechos consolidados de un plan a otro compatible. En nuestra guía sobre el traspaso de un plan de pensiones explicamos el proceso con más detalle. La entidad de destino solicita la operación a la de origen y registra el ahorro en el nuevo producto. El titular no recibe el importe en su cuenta corriente.
La operación se parece a actualizar la documentación de una vivienda cuando cambia la entidad que administra su financiación. Se modifica quién gestiona el contrato, pero se conservan la identidad y los derechos asociados al ahorro.
Una transferencia bancaria funciona de otra manera. Es una orden para enviar dinero líquido desde una cuenta a otra. El titular indica el importe, la cuenta de destino y los datos bancarios necesarios, y el banco ejecuta el movimiento. Es lo que ocurre al pagar a un proveedor, enviar dinero a un familiar o pasar efectivo entre cuentas propias.
<a id="el-momento-que-cambia-el-tratamiento-fiscal"></a>
El momento que cambia el tratamiento fiscal
La diferencia importa porque cada operación coloca el dinero en un punto distinto. En un traspaso, el ahorro permanece dentro de un producto de previsión, aunque cambie la entidad gestora. Por eso el cambio no equivale, por sí mismo, a cobrar una prestación: la movilización conserva la antigüedad fiscal y no genera una tributación inmediata por ese movimiento, tal como explica Openbank sobre el traspaso entre planes.
La transferencia relacionada con un plan aparece después de rescatar parte o todo el ahorro y recibir el importe. El titular puede ingresarlo en una cuenta corriente o destinarlo a otro producto, pero el hecho fiscal relevante ya se ha producido al cobrar. Por eso, pedir una “transferencia” entre planes puede esconder una decisión diferente: disponer del dinero y volver a invertirlo, con posibles comisiones y pérdida de continuidad fiscal.
<a id="como-identificar-la-operacion-correcta"></a>
Cómo identificar la operación correcta
Antes de firmar, solicita que la documentación indique claramente:
- Tipo de operación: debe figurar como movilización o traspaso de derechos consolidados si no vas a retirar el dinero.
- Entidad solicitante: la gestora de destino debe iniciar el trámite.
- Cuenta receptora: el destino debe ser el nuevo plan, no tu cuenta corriente.
- Fiscalidad: confirma que no se está solicitando un cobro o rescate.
- Comisiones y plazos: pide que te indiquen los costes aplicables y el tiempo estimado.
- Documentación: conserva la solicitud, el certificado y la confirmación final.
En resumen, el traspaso cambia dónde se gestiona tu ahorro previsional; la transferencia mueve dinero líquido entre cuentas. Confundir ambos términos puede convertir un cambio de inversión en un cobro sujeto al IRPF y añadir costes que no esperabas.
<a id="diferencias-clave-entre-traspaso-y-transferencia"></a>
Diferencias clave entre traspaso y transferencia
La comparación más útil no empieza por el nombre, sino por el resultado. En un traspaso, el partícipe cambia de plan sin recibir el dinero. En una transferencia, el dinero sale del producto y llega a una cuenta, normalmente después de un rescate.
La solicitud también sigue circuitos distintos. Para movilizar un plan, el cliente suele iniciar la petición en la entidad de destino. La nueva entidad pide a la de origen la información financiera y fiscal, y ambas coordinan la operación. En una transferencia ordinaria, el ordenante instruye a su banco para mover efectivo entre cuentas.
| Variable | Traspaso | Transferencia |
|---|---|---|
| Operación | Movilización de derechos consolidados entre planes | Movimiento de dinero líquido entre cuentas |
| Intermediación | La entidad de destino solicita el traslado a la de origen | El titular ordena el pago a su banco |
| Tratamiento fiscal | Mantiene el diferimiento fiscal, sin tributación inmediata por la movilización | El cobro previo del plan puede tributar en el IRPF |
| Mantenimiento de antigüedad | Conserva la antigüedad fiscal asociada a los derechos movilizados | No conserva esa continuidad si primero se rescata el plan |
| Comisiones asociadas | La industria describe el traspaso como gratuito para el cliente | Pueden existir costes de la cuenta o de la operación bancaria, según el servicio contratado |
<a id="que-se-mueve-realmente"></a>
Qué se mueve realmente
El concepto de derechos consolidados evita un error frecuente. El titular no está enviando una bolsa de dinero que pueda retirar y volver a depositar sin consecuencias. Está movilizando una posición financiera que incluye valor, participaciones, aportaciones y datos fiscales.
Si el nuevo producto recibe directamente esos derechos, el ahorro sigue dentro del marco de previsión. Si el titular cobra el plan, el dinero se convierte en liquidez a su disposición y el cobro debe analizarse fiscalmente antes de pensar en una nueva inversión.
<a id="por-que-la-antiguedad-importa"></a>
Por qué la antigüedad importa
La antigüedad fiscal funciona como un historial. El traspaso lo acompaña durante el cambio de entidad, mientras que el rescate interrumpe esa continuidad porque el titular ha percibido el ahorro. Esto resulta especialmente relevante al revisar aportaciones antiguas, incluidas las realizadas antes de 2007, cuya consideración fiscal puede depender de que se mantenga correctamente la trazabilidad de los derechos.
Antes de aceptar una operación: pregunta si vas a recibir el dinero en tu cuenta. Si la respuesta es afirmativa, ya no estás ante un simple traspaso entre planes.
La transferencia no es “mala” en todos los contextos. Es una herramienta normal para pagar o cobrar desde cuentas bancarias. El problema aparece cuando se emplea como sustituto de un traspaso y se ignora que el dinero ha salido del plan.
<a id="plazos-reales-segun-el-tipo-de-plan"></a>
Plazos reales según el tipo de plan
Un traspaso puede parecer inmediato desde la aplicación, aunque el proceso real incluya varias comprobaciones. El plazo depende del tipo de plan, de la entidad de origen, de la receptora y de si ambas pertenecen a la misma gestora. La pantalla desde la que firmas la solicitud solo inicia el circuito, no determina por sí sola cuándo estará disponible el saldo.
Para un plan individual entre gestoras distintas, el máximo aplicable en determinados supuestos es de 5 días hábiles. Si el caso está sujeto al supuesto reglamentario ampliado, el plazo puede ser de 7 días hábiles. Dentro de la misma gestora, el máximo indicado es de 3 días hábiles. La diferencia no es un detalle administrativo: elegir una operación correctamente evita esperar de más o reclamar a la entidad equivocada.
Los planes de empleo siguen otro recorrido. La movilización puede alcanzar 22 días hábiles y ampliarse a 32 días hábiles cuando las especificaciones del plan lo permiten, según la información de Caixa Enginyers sobre pensiones.
| Tipo de plan | Plazo legal máximo | Plazo habitual | Factores que lo alargan |
|---|---|---|---|
| Individual entre gestoras distintas | 5 días hábiles | Depende de la documentación y la coordinación entre entidades | Datos incompletos, valoración del plan y comunicación entre gestoras |
| Individual con supuesto reglamentario ampliado | 7 días hábiles | Depende del supuesto y de la documentación | Comprobaciones adicionales, valoración y comunicación entre entidades |
| Individual dentro de la misma gestora | 3 días hábiles | Suele ser más directo | Verificaciones internas y fecha de valoración |
| Empleo | Hasta 22 días hábiles, o 32 si lo permiten las especificaciones | Puede requerir más coordinación | Especificaciones del plan, promotor, preavisos y procesos colectivos |
| Asociado | Depende del régimen aplicable al producto | Variable | Reglas del plan y documentación del partícipe |
<a id="por-que-las-cifras-no-siempre-coinciden"></a>
Por qué las cifras no siempre coinciden
Las cifras responden a categorías diferentes. Un plazo de 3 días hábiles puede corresponder a un cambio dentro de la misma gestora, mientras que los de 5 o 7 días hábiles se aplican a supuestos distintos entre entidades. Los planes de empleo añaden sus propias reglas y participantes, por eso su tramitación puede ser más larga.
También puede ser necesario valorar o liquidar posiciones antes de completar la movilización. Por eso conviene identificar primero el tipo de plan y confirmar qué supuesto se aplica. Preguntar simplemente cuánto tarda “un traspaso” ofrece una respuesta demasiado general.
<a id="como-organizar-la-espera"></a>
Cómo organizar la espera
Pide una fecha estimada y conserva el justificante de inicio. Si el saldo no aparece al terminar el plazo comunicado, solicita a la entidad receptora que compruebe si falta algún documento o si la entidad de origen ha registrado una incidencia.
La gestión digital facilita la firma y el seguimiento, pero no elimina los plazos regulatorios ni las comprobaciones del producto. La rapidez depende del circuito completo, desde la solicitud hasta la validación y la valoración de las posiciones.
<a id="antiguedad-fiscal-y-comisiones"></a>
Antigüedad fiscal y comisiones
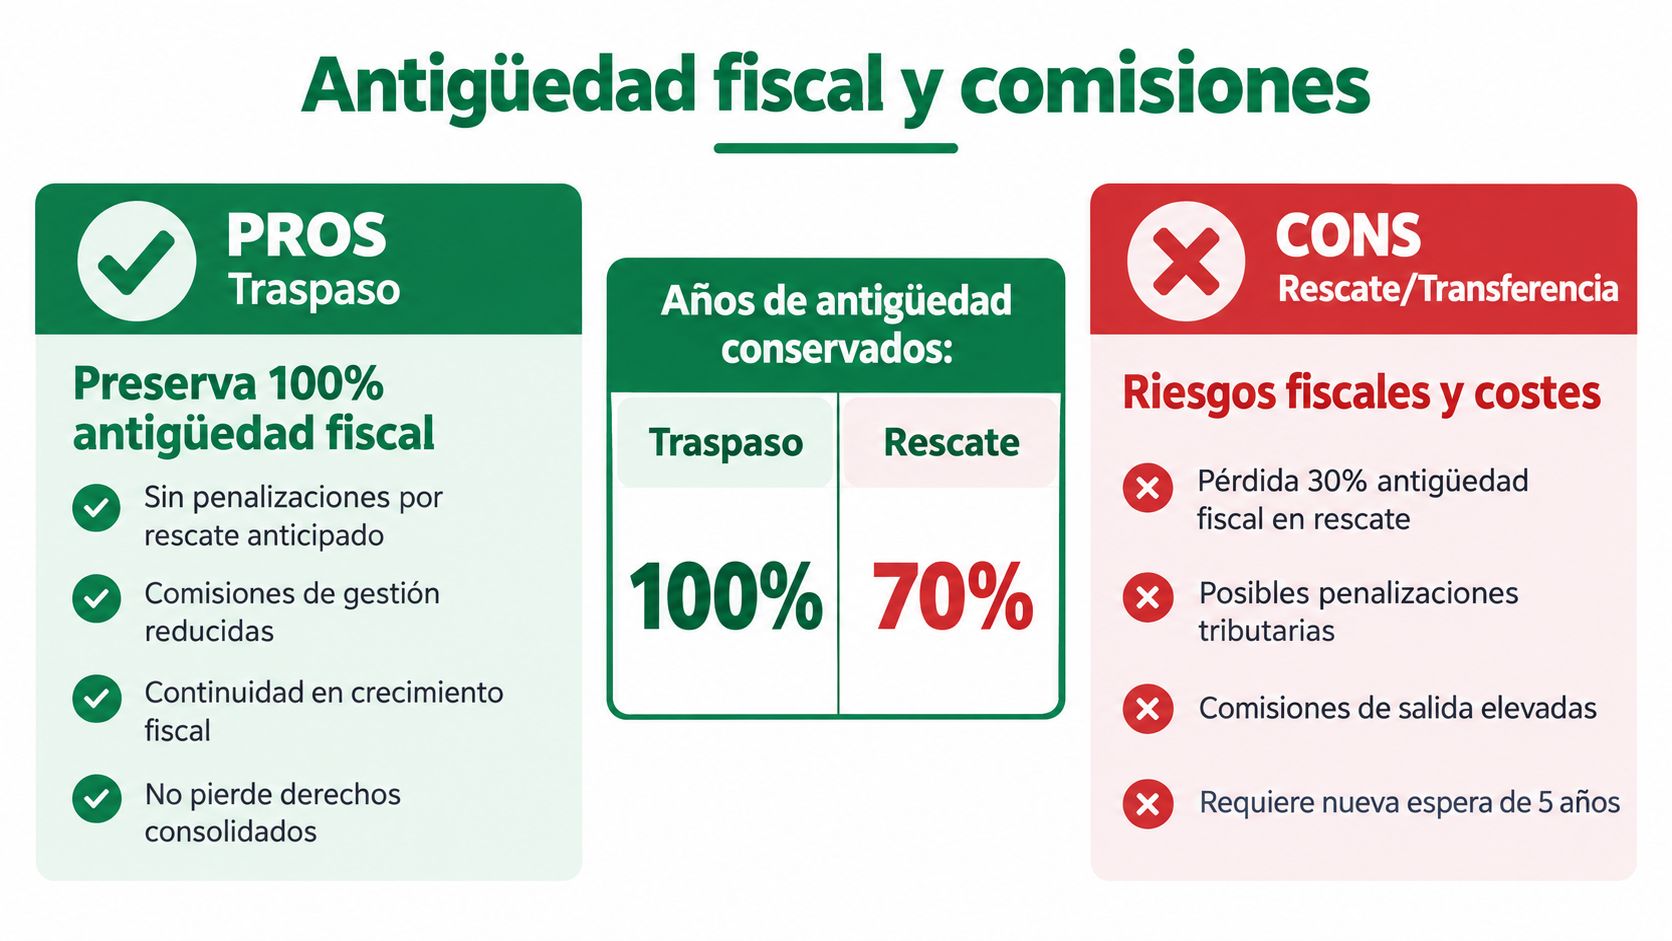
La ventaja central del traspaso es que permite cambiar de producto sin convertir el ahorro en un cobro. Esa continuidad ayuda a preservar la antigüedad fiscal de las aportaciones movilizadas, un dato que conviene conservar con la misma atención que el saldo.
El historial puede ser relevante al planificar un futuro rescate, especialmente cuando existen aportaciones antiguas y derechos con tratamientos transitorios. Por eso, antes de mover un plan, pide el certificado que identifique las fechas y el origen de las aportaciones. No confíes únicamente en que el nuevo portal muestre un saldo total.
<a id="que-costes-debes-revisar"></a>
Qué costes debes revisar
Un traspaso de derechos consolidados se describe en la documentación sectorial como una operación gratuita para el cliente. Eso no significa que todos los costes del plan desaparezcan. La nueva entidad puede aplicar comisiones de gestión y depósito, que deben compararse antes de contratar.
También debes distinguir entre la comisión del producto y un supuesto coste por abandonar la entidad. La movilización no debería convertirse en una penalización encubierta, pero conviene revisar el folleto, las especificaciones y las condiciones particulares. La entidad debe informarte de los costes aplicables al producto de destino y de cualquier condición relacionada con la operación.
No compares solo la rentabilidad histórica. Una comisión recurrente puede influir en el resultado futuro, mientras que un coste puntual debe analizarse junto con la fiscalidad y las condiciones del nuevo plan.
Un rescate tiene otra naturaleza. El titular cobra y declara la prestación conforme al tratamiento que corresponda como rendimiento del trabajo. Después puede transferir el dinero a otro producto, pero esa segunda inversión no reconstruye automáticamente la antigüedad que tenía el plan original.
Para profundizar en el tratamiento de aportaciones, rescates y traspasos, consulta esta explicación sobre la fiscalidad de los planes de pensiones. La decisión no debe reducirse a “pagar menos comisión”. También hay que comprobar qué derechos fiscales se conservan y qué documentación demostrará esa continuidad.
<a id="ejemplo-practico-de-un-traspaso-digital"></a>
Ejemplo práctico de un traspaso digital
Laura es autónoma, tiene 42 años y reúne 18.000 euros en un plan individual que contrató en un banco tradicional en 2014. Busca trasladarlo a una plataforma indexada con menores comisiones, pero quiere mantener el ahorro dentro de un plan, sin retirarlo ni convertirlo en un cobro.
El recorrido puede seguirse paso a paso:
- Solicitud en el destino. Laura accede al área de cliente del nuevo plan y elige “traspaso”. No selecciona rescate ni reembolso, porque esas opciones implicarían recibir el dinero.
- Identificación del producto. Introduce la entidad de origen, el número del plan y la modalidad de movilización solicitada.
- Firma digital. Lee y firma la autorización para que la entidad nueva pida los derechos consolidados al banco anterior.
- Envío de la documentación. La gestora receptora solicita el certificado de derechos consolidados y la información financiera y fiscal necesaria para completar el cambio.
- Confirmación. La nueva entidad informa de que ha recibido los datos y registra el plan en su sistema.
- Comprobación del historial. Laura revisa que el saldo y la fecha de las aportaciones, incluida la referencia a 2014, figuren correctamente.
Como Laura cambia de una entidad a otra, se trata de un traspaso entre gestoras diferentes. Según el plazo explicado en la sección anterior, la ejecución puede completarse en 5 días laborables cuando se cumplen las condiciones aplicables. No conviene trasladar automáticamente a este caso el plazo de 3 días laborables, que corresponde a determinadas movilizaciones dentro de la misma gestora. Los tiempos también pueden variar según el tipo de plan y la documentación entregada.
Laura nunca recibe el importe en su cuenta corriente. El dinero pasa directamente del plan de origen al de destino, como cambiar el contenido de una caja de ahorro a otra sin abrirla para sacar los fondos. Por eso conserva la antigüedad fiscal asociada a los derechos movilizados. En el supuesto descrito tampoco afronta una comisión de salida por el traspaso, aunque debe comprobar las condiciones concretas de ambos productos y sus comisiones periódicas.
<a id="errores-frecuentes-que-conviene-evitar"></a>
Errores frecuentes que conviene evitar
La mayoría de los problemas aparecen antes de que empiece la operación. El cliente utiliza una palabra cotidiana, la entidad interpreta otra operación y nadie comprueba qué documento se está firmando.
| Mito habitual | Qué dice la normativa |
|---|---|
| “Traspasar siempre cuesta dinero.” | La movilización de derechos consolidados se describe como gratuita para el cliente en la operativa habitual de planes de pensiones. |
| “Al cambiar de entidad pierdo la antigüedad.” | El traspaso conserva la continuidad fiscal de los derechos movilizados. |
| “Cobrar el plan e ingresarlo en otro es lo mismo.” | Cobrar es un rescate. El importe percibido debe analizarse fiscalmente antes de reinvertirlo. |
| “La entidad antigua hace todo el trámite.” | La solicitud debe iniciarse en la entidad de destino, que pide la movilización a la de origen. |
El primer error consiste en aceptar un coste sin preguntar qué concepto lo justifica. El segundo es pensar que abrir un plan nuevo borra automáticamente el historial, cuando el traspaso regulado mantiene la información asociada a los derechos trasladados. El tercero es el más delicado: cobrar el dinero y volver a invertirlo puede parecer ordenado, pero fiscalmente ya se ha producido una percepción.
La transferencia bancaria no es el enemigo. Es la herramienta correcta para mover efectivo entre cuentas. El problema consiste en usarla para resolver una necesidad que en realidad exige una movilización de derechos consolidados.
<a id="checklist-antes-de-mover-tu-plan"></a>
Checklist antes de mover tu plan
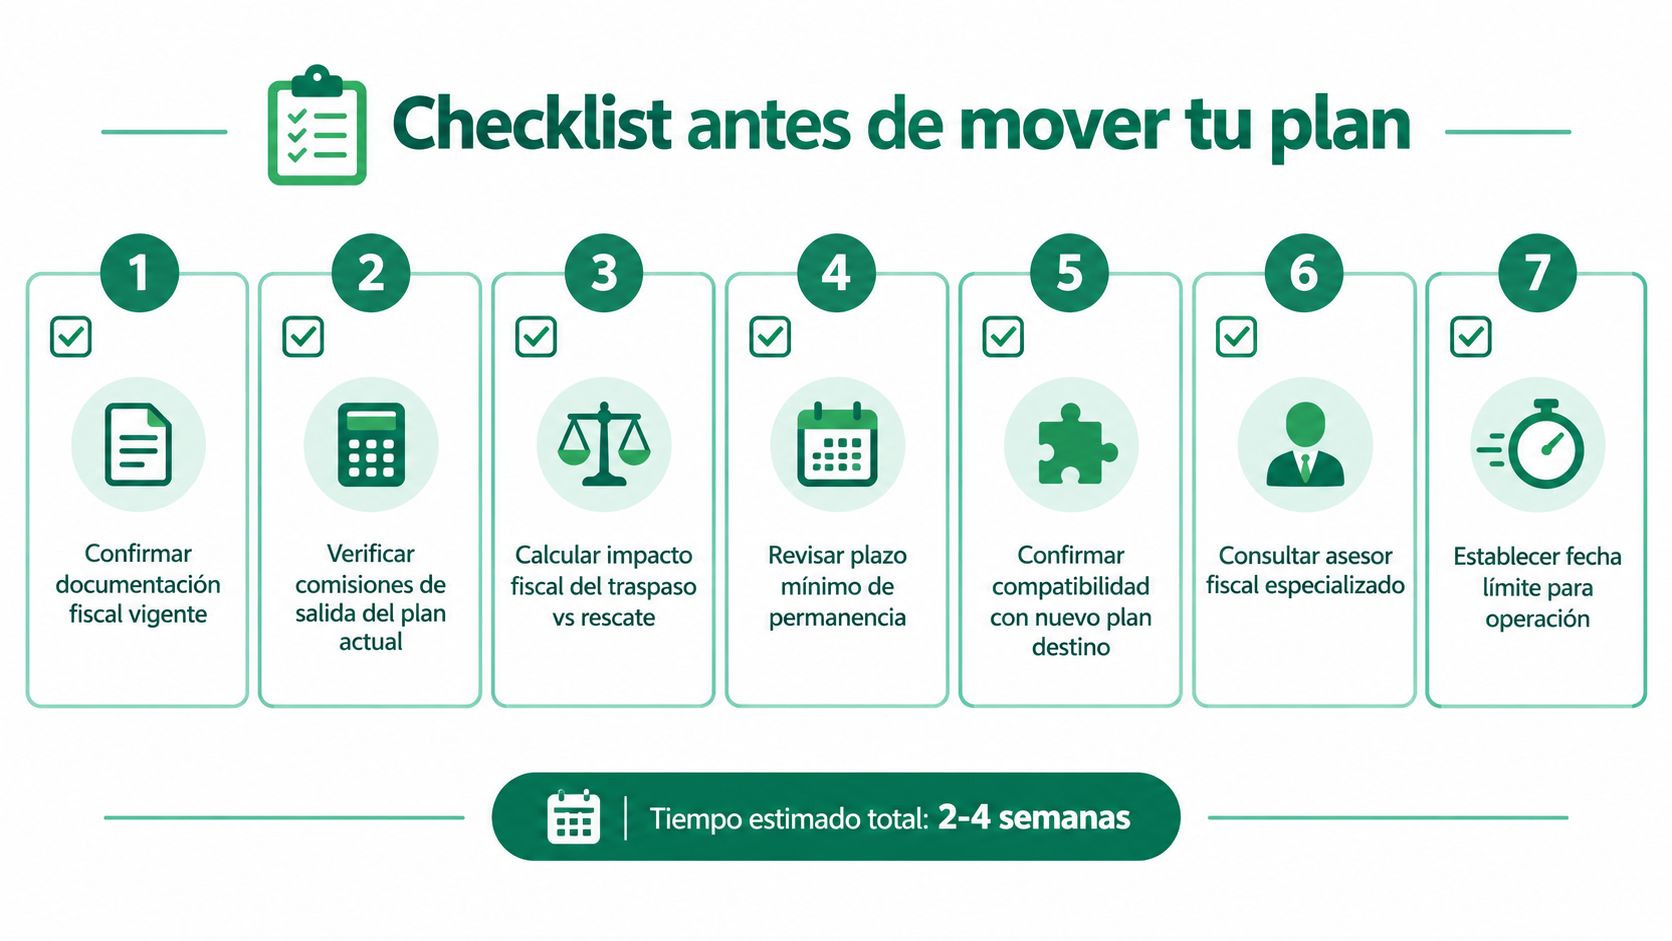
Antes de firmar, repasa estos siete puntos. Si una respuesta no está clara, pide la documentación a la entidad de destino antes de ordenar la operación.
- Confirma la operación. Comprueba que el formulario habla de traspaso o movilización, no de rescate, disposición o abono en cuenta.
- Revisa la antigüedad. Solicita el detalle de las aportaciones y conserva la información fiscal asociada a los derechos.
- Compara los costes. Examina las comisiones de gestión y depósito del plan actual y del producto de destino.
- Verifica el plazo. Pregunta qué límite corresponde a tu modalidad, especialmente si es un plan de empleo o asociado.
- Pide el formulario al destino. La entidad receptora debe iniciar la solicitud y coordinar la comunicación con la gestora de origen.
- Comprueba el canal disponible. Averigua si ambas entidades admiten firma y seguimiento digitales o si requieren documentación adicional.
- Guarda los justificantes. Conserva la solicitud, el certificado de derechos consolidados y la confirmación final del cambio.
El objetivo es sencillo: mover el plan sin disponer del ahorro, conservar la trazabilidad fiscal y elegir un producto cuyas condiciones entiendas. Si tienes varios planes o no encuentras la documentación antigua, reúne primero la información y evita aceptar una transferencia por comodidad.
Arca Digital permite localizar planes, comparar sus comisiones y características con más de 500 alternativas y tramitar el traspaso de forma digital sin coste para el cliente, según la información facilitada por la plataforma. Visita Arca Digital para revisar tus opciones y empezar el cambio con la documentación adecuada, sin confundir una movilización con un rescate.