Diferencia entre cuenta corriente y cuenta de ahorro en 2026
Descubre la diferencia entre cuenta corriente y cuenta de ahorro: liquidez, remuneración, comisiones y el uso ideal para cada perfil.
Por Sergio Rodrigues
Cobras la nómina, pagas los recibos y consultas el saldo desde el móvil. Un día ves que queda dinero que no necesitas para los gastos habituales y te preguntas si deberías moverlo a una cuenta de ahorro. Quieres que esté disponible, pero tampoco quieres dejarlo parado sin saber qué podrías obtener a cambio.
Índice
- Por qué confundimos la cuenta corriente y la cuenta de ahorro
- Qué tienen en común y en qué se diferencian
- Operativa diaria y comisiones que conviene revisar
- Liquidez y remuneración frente a rentabilidad real
- Hasta dónde protege el Fondo de Garantía de Depósitos
- Ejemplos prácticos con cifras reales del ahorro parado
- Cómo elegir la cuenta adecuada según tu perfil
<a id="por-que-confundimos-la-cuenta-corriente-y-la-cuenta-de-ahorro"></a>
Por qué confundimos la cuenta corriente y la cuenta de ahorro
La duda empieza al comparar nombres que parecen explicar más de lo que realmente dicen. Una cuenta corriente suena a dinero que entra y sale; una cuenta de ahorro, a dinero que crece. Esa intuición puede ayudarte a ordenar tus objetivos, pero no basta para elegir un contrato.
Piensa en una situación cotidiana: en la misma cuenta recibes tus ingresos, pagas la compra y guardas lo que has reservado para una avería del coche. Cuando miras el saldo, ves una cantidad conjunta. Sin embargo, una parte está comprometida con los próximos recibos y otra debería permanecer apartada.
<a id="el-nombre-no-resuelve-tu-necesidad"></a>
El nombre no resuelve tu necesidad
Quizá lo que necesitas no sea cambiar de banco, sino distinguir dinero para gastar de dinero para reservar. Antes de buscar un producto, conviene aclarar qué esperas conseguir con él.
- Organizarte mejor. Quieres reconocer de un vistazo qué cantidad puedes utilizar sin tocar tus ahorros.
- Mantener acceso al dinero. Necesitas atender un imprevisto sin depender de cuándo termine un contrato.
- Obtener una remuneración. Te interesa que la entidad pague intereses por el saldo, siempre que las condiciones compensen.
Son necesidades distintas. Puedes resolver alguna mediante una mejor organización y otras mediante la contratación de una cuenta diferente. Lo importante es no dar por hecho que una denominación comercial satisface todas a la vez.
También ayuda separar la comodidad de la rentabilidad. Una aplicación sencilla puede facilitarte mucho la gestión, pero esa facilidad no responde a cuánto te pagan por mantener el saldo. Del mismo modo, un interés atractivo no aclara si podrás utilizar la cuenta para tus pagos.
Pregunta de partida: ¿Buscas un lugar para pagar, un espacio para reservar dinero o una remuneración mejor?
La diferencia entre cuenta corriente y cuenta de ahorro resulta más fácil de entender cuando partes de esa pregunta. No necesitas encontrar una ganadora absoluta, sino comprobar qué servicio encaja con cada parte de tu dinero y qué condiciones estás dispuesto a aceptar.
<a id="que-tienen-en-comun-y-en-que-se-diferencian"></a>
Qué tienen en común y en qué se diferencian
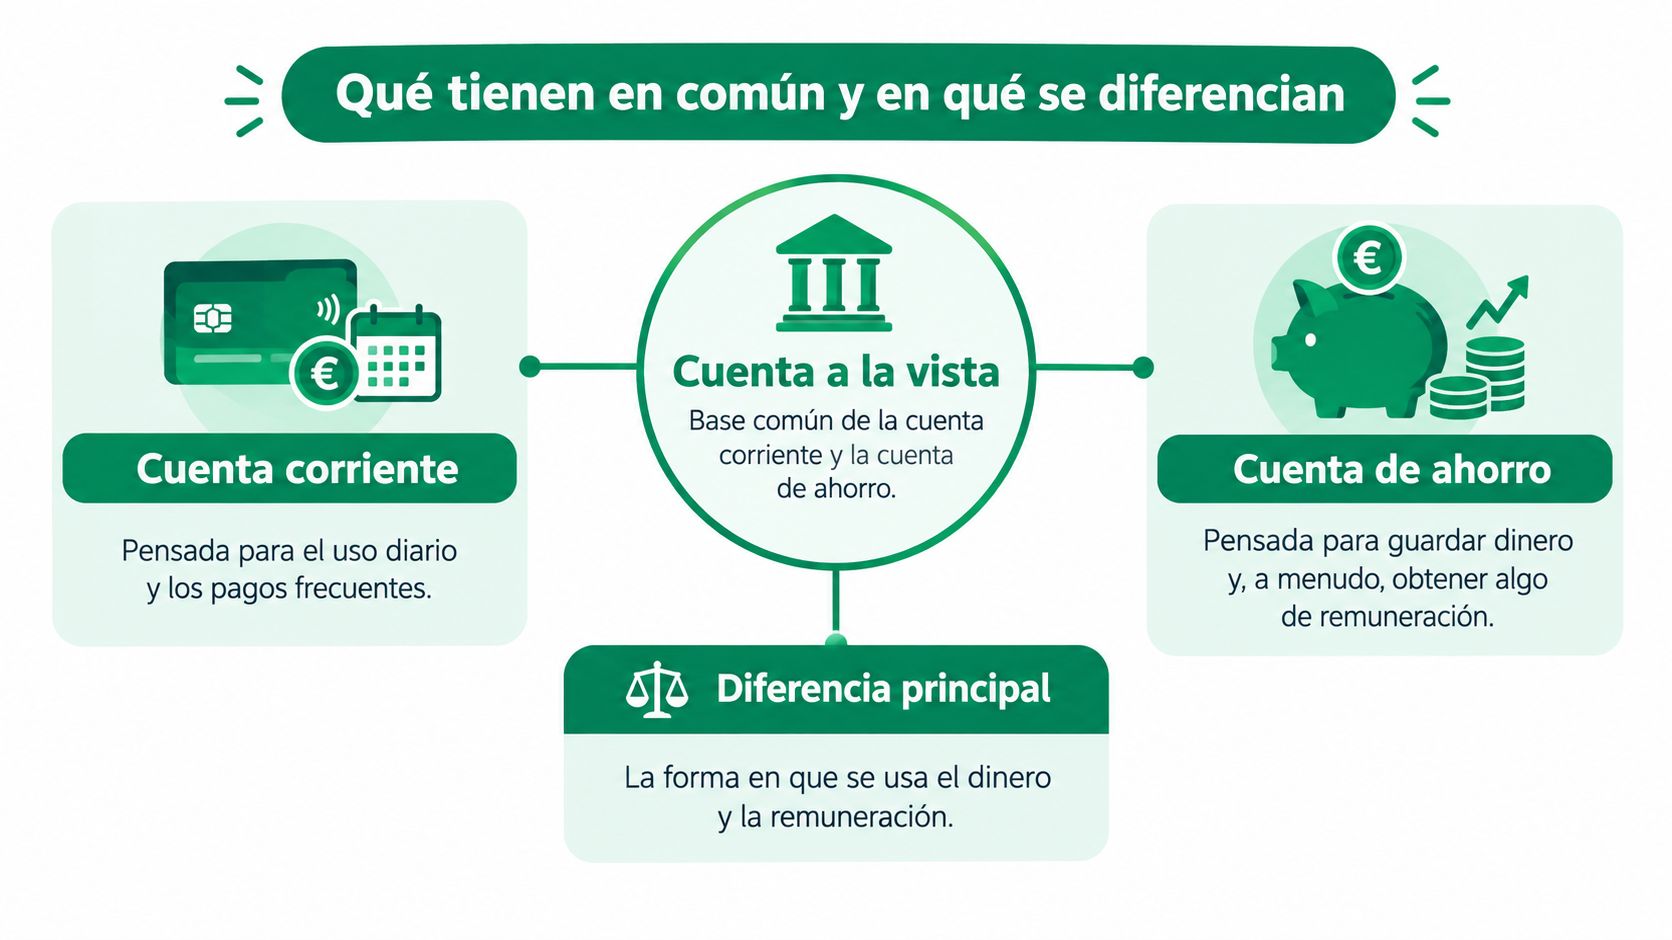
Ambas pertenecen a la categoría de cuentas a la vista: permiten disponer del dinero cuando lo necesitas. La distinción no consiste necesariamente en que sean productos jurídicamente diferentes, sino principalmente en su función práctica y en el soporte utilizado, como explica el Banco de España sobre las cuentas corrientes y de ahorro.
Puedes entenderlas como cajones de una misma cómoda. En uno guardas lo que utilizas continuamente; en otro, lo que quieres conservar separado. La cómoda es la misma, pero asignas una función distinta a cada espacio.
<a id="de-la-libreta-a-la-cuenta-digital"></a>
De la libreta a la cuenta digital
Tradicionalmente, la cuenta corriente se ha asociado a una operativa amplia y la de ahorro a una libreta física y a la conservación de saldos. Esa frontera se ha difuminado con las cuentas de ahorro digitales, que pueden presentar características parecidas a las corrientes.
Este mapa permite visualizar la base común sin confundirla con el uso de cada producto.
| Aspecto | Cuenta corriente | Cuenta de ahorro |
|---|---|---|
| Orientación habitual | Gestionar movimientos cotidianos | Conservar saldos separados |
| Soporte tradicional | Operativa asociada a la cuenta | Libreta de ahorro |
| Presentación actual | También digital | También digital |
| Qué debes comprobar | Servicios incluidos y condiciones | Disponibilidad y condiciones del ahorro |
<a id="una-diferencia-practica-no-una-promesa"></a>
Una diferencia práctica, no una promesa
El error sería interpretar la tabla como una clasificación rígida. Para comparar una oferta concreta, necesitas leer qué permite hacer, qué exige y cómo trata el saldo. Que una entidad utilice la palabra ahorro no sustituye esa lectura.
También conviene distinguir el producto bancario de la función que tú le das. Puedes reservar dinero en una cuenta corriente, aunque no se comercialice para ahorrar. Y puedes contratar una cuenta de ahorro sin que sus condiciones sean necesariamente las mejores para tu reserva.
La analogía de los cajones tiene un límite útil: separar el dinero ayuda a identificarlo, pero no cambia por sí solo lo que ofrece el banco. Si buscas algo más que orden, tendrás que comprobarlo en las condiciones contractuales.
<a id="operativa-diaria-y-comisiones-que-conviene-revisar"></a>
Operativa diaria y comisiones que conviene revisar
Empieza por reconstruir tu mes. Entra la nómina, se cargan los suministros, utilizas la tarjeta y haces una transferencia. La cuenta adecuada para ese circuito debe permitirte completar esas operaciones sin obstáculos que te obliguen a reorganizar cada pago.
La cuenta corriente suele concentrar esos servicios. En una cuenta de ahorro, no conviene presuponer que tendrás las mismas posibilidades: pregunta expresamente por domiciliaciones, transferencias, tarjetas y disposición de efectivo.
<a id="comprueba-el-recorrido-completo-de-tu-dinero"></a>
Comprueba el recorrido completo de tu dinero
No basta con confirmar que puedes ingresar fondos. Si vas a separar una reserva, comprueba también cómo podrás recuperarla, a qué cuenta se enviará y qué condiciones se aplicarán a ese movimiento.
Por ejemplo, antes de trasladar el dinero reservado para una reparación, averigua cómo lo devolverías a la cuenta desde la que pagarías al taller. No estás buscando un problema hipotético, sino verificando el trayecto que seguirías cuando realmente lo necesitaras.
Con los pagos habituales, haz el ejercicio inverso: identifica qué servicios no puedes interrumpir. Una cuenta puede encajar para guardar dinero sin servirte como cuenta principal. Eso no la convierte en una mala opción, siempre que la contrates para la función correcta.
<a id="lee-las-comisiones-junto-con-sus-condiciones"></a>
Lee las comisiones junto con sus condiciones
Al revisar una oferta, busca los apartados de mantenimiento, tarjetas, transferencias y retirada de efectivo. No des por hecho que se cobra por todos ellos, ni que todos están incluidos: utiliza la información contractual para comprobarlo.
- ¿Qué operaciones están incluidas? Contrasta tus movimientos habituales con los servicios de la oferta.
- ¿Qué exige la ausencia de comisiones? Revisa si debes domiciliar ingresos, recibos o contratar servicios adicionales.
- ¿Qué ocurre con las tarjetas y los cajeros? Comprueba emisión, mantenimiento y retiradas fuera de la red indicada.
- ¿Cuándo cambiarían las condiciones? Pregunta qué sucedería si dejaras de cumplir los requisitos o terminara una promoción.
Puedes apoyarte en una guía sobre bancos que no cobran comisiones para preparar la comparación. Después, confirma siempre las condiciones de la oferta concreta que estés considerando.
No elijas una cuenta por una operación que apenas utilizas mientras pasas por alto el coste de las que haces habitualmente.
Una buena comprobación consiste en tener tu extracto al lado del contrato. Así comparas el producto con tu vida real, no con una lista de ventajas que quizá no necesites.
<a id="liquidez-y-remuneracion-frente-a-rentabilidad-real"></a>
Liquidez y remuneración frente a rentabilidad real
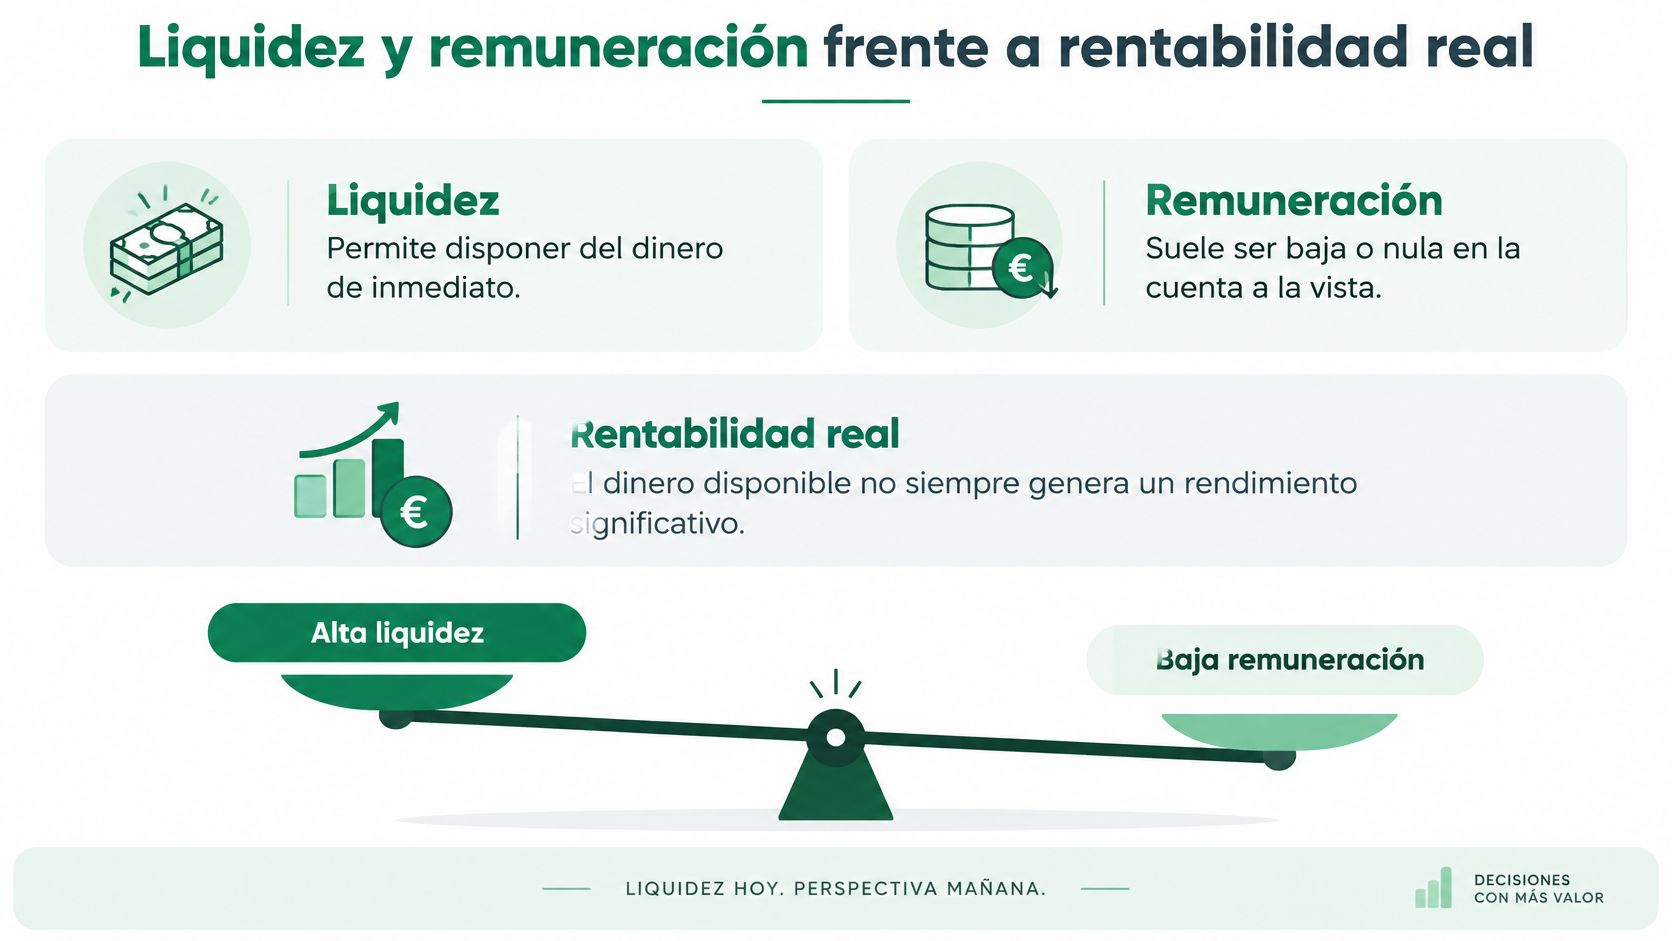
Liquidez significa poder disponer del dinero cuando lo necesitas. Remuneración es lo que te paga la entidad por mantenerlo depositado. Puedes valorar mucho la primera y recibir muy poco de la segunda: son criterios distintos.
La siguiente imagen resume esa diferencia, aunque no debe interpretarse como una regla universal que impida encontrar una cuenta disponible y remunerada.
<a id="traduce-el-porcentaje-a-euros"></a>
Traduce el porcentaje a euros
Como ejemplo de cálculo, una remuneración del 0,16 % sobre 10.000 euros mantenidos durante un año produciría unos 16 euros brutos, antes de impuestos, tal como recoge este ejemplo de rendimiento de una cuenta a la vista. Es una ilustración del resultado de ese tipo, no una oferta vigente que puedas contratar.
Ver el importe ayuda a decidir cuánto esfuerzo merece cambiar de cuenta. También evita confundir un porcentaje positivo con una ganancia relevante para tu situación.
La cantidad bruta tampoco equivale automáticamente a lo que conservarás. Para valorar la mejora, necesitas considerar los impuestos aplicables y los costes o requisitos asociados, sin mezclar el interés anunciado con el resultado final.
<a id="compara-condiciones-equivalentes"></a>
Compara condiciones equivalentes
El Banco de España recomienda atender a la TAE, que incorpora el efecto conjunto del tipo de interés, las comisiones y otros gastos. En la referencia bancaria anterior se recoge este criterio para comparar cuentas, pero la lectura debe acompañarse de las condiciones concretas.
- Saldo remunerado. Comprueba sobre qué parte del dinero se aplica el interés.
- Duración. Distingue las condiciones promocionales de las posteriores.
- Vinculación. Averigua qué debes mantener para recibir la remuneración anunciada.
- Disponibilidad. Confirma cómo retirarás los fondos cuando los necesites.
Para acompañar esta revisión con un recurso audiovisual:
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/2d6BOL2tszY" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe>Una cuenta de ahorro solo mejora tu elección si sus condiciones te resultan más favorables. El nombre no garantiza una rentabilidad atractiva ni compensa cualquier requisito.
Tampoco debes confundirla con un depósito a plazo. En este último entregas el dinero durante un periodo pactado y los intereses se fijan según el contrato; antes de contratarlo, debes entender las condiciones de acceso anticipado.
Si también te planteas en qué invertir una cantidad que no necesitas para los gastos inmediatos, separa esa decisión de la gestión de tu reserva. Ahorrar con disponibilidad e invertir para otros objetivos no son tareas intercambiables.
<a id="hasta-donde-protege-el-fondo-de-garantia-de-depositos"></a>
Hasta dónde protege el Fondo de Garantía de Depósitos
Una remuneración superior no significa una garantía superior. La protección debe examinarse por separado, porque responde a otra pregunta: qué cobertura corresponde al dinero si la entidad no puede devolver los depósitos.
En España, el Fondo de Garantía de Depósitos cubre, con carácter general, hasta 100.000 euros por titular y entidad en depósitos cuyo capital esté íntegramente garantizado, e incluye cuentas corrientes, cuentas o libretas de ahorro y depósitos a la vista y a plazo, según el FGD sobre los depósitos cubiertos y sus límites.
Esta imagen ayuda a recordar que proteger el capital y obtener intereses son objetivos diferentes.
<a id="cuenta-el-conjunto-no-cada-producto"></a>
Cuenta el conjunto, no cada producto
Para aplicar el límite se agregan los depósitos cubiertos del mismo titular en la misma entidad. Por eso, abrir una cuenta de ahorro junto a tu cuenta corriente en ese banco no multiplica la cobertura.
Piensa en alguien que divide su dinero entre una cuenta para recibos y otra para reservas. Esa organización puede ser útil, pero el FGD no trata cada cajón como una garantía independiente. Cambiar el nombre del producto no modifica el criterio de agregación.
Criterio de protección: revisa quién es la entidad depositaria, no solo cómo se llama la cuenta.
<a id="que-hacer-cuando-el-saldo-supera-la-cobertura"></a>
Qué hacer cuando el saldo supera la cobertura
El exceso sobre el límite general no queda normalmente protegido por el FGD y tendría que reclamarse dentro del procedimiento concursal. Existen supuestos excepcionales previstos por la normativa para determinados saldos temporales, pero no conviene asumir que cualquier ingreso extraordinario está cubierto de esa manera.
Si tu efectivo supera la cobertura aplicable, resulta prudente evaluar su distribución entre entidades adheridas. Antes de moverlo, comprueba la identidad de cada entidad y las condiciones correspondientes.
- Identifica el depósito. Confirma que el producto entra dentro de la cobertura aplicable.
- Reúne tus posiciones. Considera conjuntamente los saldos cubiertos que mantienes en la misma entidad.
- Separa las decisiones. Evalúa primero la protección que necesitas y después compara la remuneración.
Para organizar un patrimonio líquido, esta comprobación puede ser más importante que una pequeña diferencia de intereses. La prioridad no es tener muchas cuentas, sino saber qué dinero tienes, dónde está y bajo qué protección.
<a id="ejemplos-practicos-con-cifras-reales-del-ahorro-parado"></a>
Ejemplos prácticos con cifras reales del ahorro parado
El coste de mantener dinero sin rendimiento se entiende mejor al comparar alternativas posibles. Ese coste no es un cargo del banco: es lo que podrías haber obtenido con otra opción, siempre que hubieras podido cumplir sus condiciones.
<a id="una-reserva-para-imprevistos"></a>
Una reserva para imprevistos
Supongamos que mantienes un fondo de emergencia sin remuneración y te planteas contratar un depósito a plazo. Antes de trasladarlo, necesitas una referencia de rendimiento, pero también decidir cuánto acceso inmediato estás dispuesto a conservar.
En mayo de 2025, los tipos medios de las nuevas operaciones de los hogares en la zona del euro fueron del 0,29 % para depósitos a la vista y del 1,87 % para depósitos a plazo; la diferencia de 1,58 puntos porcentuales aplicada a 10.000 euros equivale aproximadamente a 158 euros brutos anuales, antes de impuestos y suponiendo tipos constantes, a partir de las estadísticas de tipos de interés difundidas por el Banco de España.
La comparación tiene un matiz importante: esas cifras corresponden a medias de la zona del euro, no a ofertas garantizadas para tu caso. Y el cálculo compara las modalidades de esa referencia, no una cuenta sin remuneración con un producto concreto disponible hoy.
Ganar más intereses puede ser conveniente, pero dejar de tener acceso al dinero de una emergencia puede no compensarte.
El criterio práctico sería mantener disponible la parte que realmente necesitas para imprevistos y estudiar otras opciones únicamente para el dinero cuyo plazo puedas asumir. No tienes que tratar toda tu reserva como un bloque indivisible.
<a id="un-autonomo-que-reserva-dinero-para-impuestos"></a>
Un autónomo que reserva dinero para impuestos
Considera ahora un ejemplo hipotético de organización, no un caso de resultados. Un autónomo cobra facturas y paga los gastos de su actividad desde una cuenta corriente, pero quiere apartar el dinero previsto para sus obligaciones fiscales.
Puede asignar una cuenta distinta a esa reserva y trasladar allí lo que haya calculado con su asesoría. La ventaja inicial sería identificar el dinero comprometido, no atribuirse una rentabilidad que aún no ha comprobado.
| Decisión | Qué debería comprobar |
|---|---|
| Apartar la reserva fiscal | Que no se confunda con dinero disponible para gastar |
| Buscar remuneración | Que las condiciones compensen y permitan recuperar el saldo a tiempo |
| Elegir un plazo | Que encaje con la fecha prevista de pago |
En ambos escenarios, la pregunta no es únicamente cuánto podrías ganar. También importa para qué está reservado ese dinero y cuándo tendrás que utilizarlo.
<a id="como-elegir-la-cuenta-adecuada-segun-tu-perfil"></a>
Cómo elegir la cuenta adecuada según tu perfil
La mejor elección empieza por una tarea concreta, no por una etiqueta bancaria. Si necesitas pagar, prioriza la operativa; si quieres reservar, busca una separación útil; si persigues rendimiento, compara lo que recibirás bajo condiciones que puedas cumplir.
Puedes utilizar esta tabla como orientación inicial, no como una recomendación automática de contratación.
<a id="cuenta-mas-adecuada-segun-el-perfil"></a>
Cuenta más adecuada según el perfil
| Perfil | Cuenta más adecuada | Motivo principal |
|---|---|---|
| Persona con nómina domiciliada y pagos frecuentes | Cuenta corriente con operativa ajustada a sus hábitos | Centralizar ingresos, recibos y pagos |
| Ahorrador que quiere distinguir su colchón de emergencia | Cuenta de ahorro con disponibilidad adecuada | Separar la reserva del gasto cotidiano |
| Persona que busca remunerar dinero disponible | Cuenta a la vista con condiciones competitivas | Mejorar el rendimiento sin desatender el acceso |
| Autónomo que organiza gastos y reservas fiscales | Cuenta operativa y cuenta separada para reservas | Identificar el dinero comprometido |
| Persona con efectivo por encima de la cobertura aplicable | Distribución evaluada entre entidades adheridas | Organizar la protección del conjunto |
El perfil reduce la búsqueda, pero no sustituye la comparación. Una cuenta puede encajar sobre el papel y dejar de hacerlo cuando revisas sus requisitos. También puedes descubrir que tu cuenta actual cumple bien su función y que solo necesitas organizar mejor el saldo.
<a id="convierte-la-comparacion-en-una-decision"></a>
Convierte la comparación en una decisión
Prepara una hoja con los nombres de las ofertas y anota la TAE, las comisiones, las condiciones de vinculación, la disponibilidad y la protección aplicable. Escribe también cualquier obligación que te resulte incómoda, aunque no tenga un precio directo.
Una tabla para organizar el ahorro puede ayudarte a distinguir los gastos previstos de las reservas y los objetivos futuros. Haz esa distribución antes de decidir cuánto dinero moverás.
- Revisa tus extractos recientes. Identifica domiciliaciones, movimientos habituales y comisiones.
- Pide las condiciones completas. No compares únicamente los mensajes comerciales.
- Contrasta varias ofertas. Utiliza el mismo saldo previsto y el mismo horizonte para valorarlas.
- Decide por función. Conserva para cada parte del dinero una solución que puedas explicar con claridad.
La diferencia entre cuenta corriente y cuenta de ahorro importa cuando te ayuda a gestionar mejor. Tu próximo paso puede ser sencillo: abrir el extracto, señalar qué dinero necesitas para pagar y qué cantidad quieres reservar, y comprobar si las condiciones actuales responden a ambas necesidades.
Arca Digital te permite localizar, comparar y gestionar planes de pensiones con información clara sobre rentabilidad y comisiones, una decisión distinta de dónde mantener tu ahorro disponible. Si ya has organizado tu cuenta cotidiana y tu reserva, visita Arca Digital para revisar también cómo estás preparando tu ahorro para la jubilación.