Cuenta infantil remunerada: qué es y cómo elegirla
Cuenta infantil remunerada: cómo funciona, cuánto interés paga de verdad, requisitos de titularidad y criterios para elegir la mejor para tu hijo.
Por Sergio Rodrigues
Una cuenta infantil remunerada es una cuenta a nombre de un menor que paga intereses sobre su saldo, con una TAE que puede ser fija, promocional o estar condicionada a requisitos. Elegirla bien exige mirar cuánto paga, pero también quién es dueño del dinero y quién puede retirarlo.
Los abuelos quieren regalar dinero a su nieta por su cumpleaños. Tú te preguntas si dejarlo en la cuenta de siempre o buscar una que genere intereses sin complicar la gestión familiar. La duda parece sencilla hasta que aparecen las condiciones de la promoción, las firmas para disponer del saldo y las posibles consecuencias fiscales del regalo.
La etiqueta «remunerada» no garantiza una rentabilidad alta ni una operativa sin restricciones. Antes de contratar, conviene separar el rendimiento del dinero de las decisiones sobre su propiedad.
Índice
- Qué es una cuenta infantil remunerada y cómo funciona
- Cuánto puede ganar el dinero del menor frente a otras opciones
- Titularidad, representación y requisitos legales del menor
- Qué cubre la garantía y cómo tributan los intereses
- Ventajas, inconvenientes y perfiles en los que compensa
- Condiciones, criterios y pasos para elegir y abrir la cuenta
<a id="que-es-una-cuenta-infantil-remunerada-y-como-funciona"></a>
Qué es una cuenta infantil remunerada y cómo funciona
Los abuelos ingresan dinero para su nieta y la familia decide reservarlo para más adelante. En una cuenta infantil remunerada, el banco calcula intereses sobre el saldo que cumple las condiciones del producto. Es una hucha bancaria que, además de guardar el dinero, puede generar un rendimiento; cuánto paga y cómo lo abona depende de lo pactado.
El cumpleaños puede servir para hablar del destino del regalo y de quién lo gestionará.
<a id="las-piezas-que-conviene-distinguir"></a>
Las piezas que conviene distinguir
- Titularidad: indica a quién pertenece el dinero. La persona que accede a la aplicación o realiza gestiones no se convierte por ello en titular.
- Representación: señala quién puede gestionar la cuenta mientras su titular es menor. Las facultades para operar deben confirmarse antes de contratar.
- Remuneración: especifica qué parte del saldo genera intereses, durante cuánto tiempo y con qué requisitos. La TAE, o tasa anual equivalente, permite comparar el rendimiento anual anunciado bajo determinadas condiciones.
El abono puede ser mensual, trimestral o tener otra periodicidad, según la cuenta. Algunas remuneran todo el saldo; otras, solo hasta un límite. También pueden exigir domiciliar ingresos, mantener un saldo mínimo o cumplir otras condiciones. Si se incumplen, el interés puede reducirse o dejar de aplicarse. Por eso, revisa tanto el tipo anunciado como el saldo al que se aplica y cuándo se pagan los intereses.
<a id="el-ahorro-familiar-importa-mas-que-la-etiqueta"></a>
El ahorro familiar importa más que la etiqueta
Antes de elegir, acordad para qué se guarda el regalo. Puede reservarse para un gasto futuro del menor o quedar disponible para distintas necesidades. Ese objetivo ayuda a decidir qué operativa tiene sentido y qué restricciones se pueden aceptar.
La remuneración no sustituye al presupuesto familiar ni garantiza que convenga ingresar cada regalo. Si podéis apartar pequeñas cantidades sin afectar a los gastos esenciales, la cuenta puede facilitar el ahorro regular. Si las aportaciones serán puntuales, fijaos en que no haya costes ni obligaciones que compliquen mantener el saldo.
La diferencia con una hucha de cerdito es concreta: el dinero depositado puede producir intereses, pero solo según las reglas de la cuenta. Antes de abrirla, comprobad cómo se calculan, cuándo se abonan y qué ocurre si no se cumplen los requisitos.
<a id="cuanto-puede-ganar-el-dinero-del-menor-frente-a-otras-opciones"></a>
Cuánto puede ganar el dinero del menor frente a otras opciones
| Referencia | Tipo de remuneración | Rentabilidad anual | Ganancia bruta aproximada sobre 5.000 € |
|---|---|---|---|
| Cuenta a la vista, nuevos depósitos de hogares, enero de 2026 | Disponibilidad inmediata | 0,25% | 12,50 € |
| Depósito a plazo de hasta un año, enero de 2026 | Plazo fijo | 1,78% | 89 € |
| Oferta Trade Republic para España, 2025 | TAE sin límite de saldo | 2,02% TAE | 101 €, cálculo orientativo |
| Oferta MyInvestor durante el primer año, 2025 | TAE para saldos de hasta 70.000 € | 1,5% TAE | 75 €, cálculo orientativo |
Las referencias de enero de 2026, junto con los ejemplos de 5.000 euros, proceden de la nota sobre tipos de interés de los depósitos de hogares publicada por el Banco de España. Las cantidades son brutas y presuponen que el saldo permanece constante durante el año.
Trade Republic anunció en 2025 una cuenta infantil para España al 2,02% TAE sin límite de saldo, según la información publicada por El Mundo sobre su cuenta infantil. La ganancia de su fila es una operación orientativa con ese tipo, no una promesa de rendimiento vigente.
MyInvestor ofrecía en 2025 un 1,5% TAE hasta 70.000 euros durante el primer año, según la comparación de cuentas para niños publicada por 20minutos. También en este caso, el resultado de la tabla es un cálculo sobre las condiciones históricas, que deben comprobarse de nuevo antes de contratar.
<a id="como-interpretar-el-rendimiento"></a>
Cómo interpretar el rendimiento
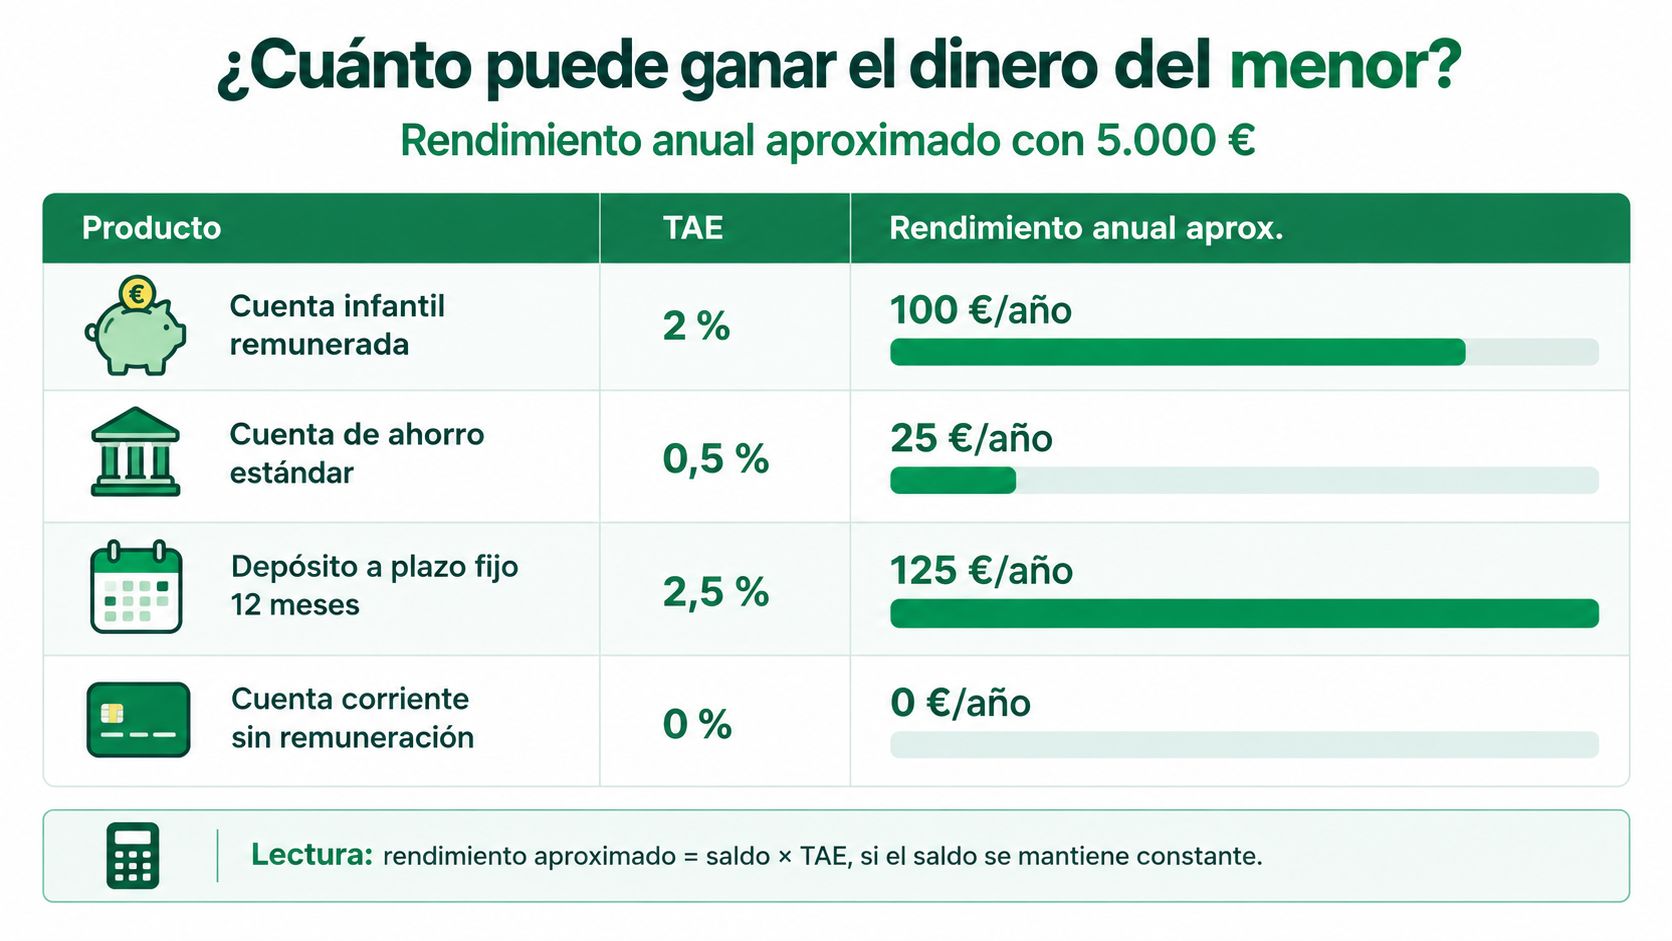
La operación orientativa es saldo remunerado × tasa anual, siempre que el dinero permanezca depositado durante todo el periodo y se cumplan las condiciones. Si haces aportaciones a lo largo del año, no puedes tratar todo el saldo final como si hubiera estado allí desde el principio.
Esta ilustración ayuda a visualizar la comparación, pero sus supuestos no deben confundirse con ofertas vigentes ni con las referencias documentadas de la tabla.
Conviene distinguir entre un tipo que se mantiene durante el periodo pactado, una promoción que después cambia, una remuneración por tramos y una oferta vinculada a otros requisitos. Dos cuentas con la misma TAE anunciada pueden dar resultados distintos para vuestra familia.
Calcula los intereses sobre el dinero que realmente cumple las condiciones, no sobre todo lo que podrías ingresar.
<a id="disponibilidad-frente-a-plazo"></a>
Disponibilidad frente a plazo
La cuenta permite priorizar el acceso al dinero; el depósito obliga a revisar el vencimiento y las condiciones de recuperación. Las referencias de la tabla muestran por qué merece la pena comparar ambas opciones, sin asumir que una será siempre mejor.
Si también valoras deuda pública, consulta cómo invertir en Letras del Tesoro como alternativa distinta, no como si fuera otra modalidad de cuenta infantil.
Puedes complementar la comparación con este vídeo, contrastando cualquier condición comercial con el contrato actualizado.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/KTvWMHYExH8" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="titularidad-representacion-y-requisitos-legales-del-menor"></a>
Titularidad, representación y requisitos legales del menor
¿Quién puede retirar el dinero? Normalmente, los representantes legales pueden operar aunque el menor sea propietario de los fondos. Si un progenitor figura también como titular, pasa a ser copropietario, con consecuencias distintas, como explica el Banco de España sobre las cuentas antes de la mayoría de edad.
| Situación | Titular de los fondos | Quién opera la cuenta | Consecuencia práctica |
|---|---|---|---|
| Menor como único titular | El menor | Sus representantes legales | Verificar si basta una firma o se exigen ambas según la entidad |
| Progenitor también cotitular | Menor y progenitor | Según contrato | El progenitor pasa a ser copropietario, con efectos legales y fiscales distintos |
| Apertura por un solo progenitor | El menor | Progenitor con representación acreditada | Depende de la entidad y de si exige autorización del otro progenitor |
| Padres separados o en proceso de divorcio | El menor, si conserva la titularidad exclusiva | Conforme a la representación acreditada y a los acuerdos o resoluciones aplicables | Conviene documentar quién puede disponer antes de que surjan conflictos |
| Aportación importante de abuelos o familiares | El menor, si recibe los fondos como propios | Sus representantes legales | Puede existir una donación; el tratamiento depende de la normativa autonómica aplicable |
<a id="ser-representante-no-es-ser-propietario"></a>
Ser representante no es ser propietario
La distinción tiene consecuencias prácticas. Si quieres reservar dinero propio para ayudar a tu hijo más adelante, no des por hecho que ingresarlo en una cuenta a su nombre es equivalente a mantenerlo en una cuenta tuya con una etiqueta de ahorro familiar.
Tampoco conviene añadir a un adulto como cotitular únicamente para facilitar el acceso a la aplicación. Antes, pregunta si la representación permite la operativa que necesitas sin cambiar la estructura de propiedad.
Pregunta decisiva: si el dinero pertenece al menor, ¿la familia acepta las consecuencias de esa titularidad, además de sus ventajas?
Cuando existen desacuerdos entre progenitores, una explicación verbal en la oficina no basta para planificar la gestión. Pide que la entidad detalle cómo acredita la representación, qué firmas solicita y cómo tramita una discrepancia.
<a id="regalos-familiares-y-posible-donacion"></a>
Regalos familiares y posible donación
Una aportación familiar relevante merece una revisión propia. El Impuesto sobre Sucesiones y Donaciones está cedido territorialmente, por lo que no debe trasladarse automáticamente a otra familia el tratamiento fiscal aplicado en una comunidad autónoma.
Antes de realizar una transferencia patrimonial importante, conviene aclarar el origen del dinero, quién lo entrega y quién lo recibe. No presupongas que la finalidad educativa del regalo elimina las posibles obligaciones fiscales.
- Para abrir: solicita la documentación exigida al menor y a cada representante.
- Para retirar: pregunta quién debe firmar y si existen restricciones de disposición.
- Para el futuro: pide que expliquen cómo se actualizará la operativa cuando el titular alcance la mayoría de edad.
La mejor decisión no siempre es poner todo el ahorro familiar a nombre del niño. Es la que refleja con claridad de quién es el dinero y para qué se entrega.
<a id="que-cubre-la-garantia-y-como-tributan-los-intereses"></a>
Qué cubre la garantía y cómo tributan los intereses
El riesgo no es el mercado, es la letra pequeña, cuando hablamos de la remuneración de una cuenta bancaria y no de inversiones asociadas. Puedes recibir menos intereses de los esperados por incumplir requisitos, aunque el saldo no esté sometido a fluctuaciones bursátiles.
Eso no elimina la necesidad de revisar la protección ante problemas de la entidad. Las cuentas y depósitos de entidades adheridas al Fondo de Garantía de Depósitos están cubiertos hasta 100.000 euros por titular y entidad, conforme al marco recogido en el portal de consultas y reclamaciones del Banco de España.
<a id="la-cobertura-depende-de-donde-esta-depositado-el-dinero"></a>
La cobertura depende de dónde está depositado el dinero
Un ejemplo del mismo marco de cobertura: repartir 200.000 euros a partes iguales entre dos entidades adheridas puede mantener el capital dentro del límite protegido. Abrir varias cuentas en una misma entidad no multiplica por sí solo esa cobertura, porque se acumulan los depósitos del mismo titular.
| Qué debes identificar | Por qué importa |
|---|---|
| Naturaleza del producto | Una cuenta bancaria no equivale a un fondo o un seguro de ahorro |
| Entidad depositaria | Debes saber quién recibe jurídicamente el depósito |
| Sistema de garantía aplicable | La protección debe comprobarse, no deducirse del nombre comercial |
| Otros saldos del titular | Pueden computar conjuntamente dentro de la misma entidad |
Los productos vinculados no se convierten automáticamente en depósitos garantizados. Si la aplicación ofrece también inversión, distingue el saldo bancario de las cantidades destinadas a otros productos.
<a id="los-intereses-y-las-aportaciones-no-son-lo-mismo"></a>
Los intereses y las aportaciones no son lo mismo
Los intereses son rendimientos del capital mobiliario y su tributación corresponde al titular fiscal de la cuenta, aunque los representantes legales lleven la gestión cotidiana. Esa cuestión es distinta de la posible tributación de una entrega de dinero entre familiares, tratada antes.
Para valorar el resultado, separa el interés bruto anunciado del dinero que queda después de costes e impuestos. No atribuyas automáticamente los intereses al progenitor que utiliza la aplicación ni supongas que la minoría de edad elimina cualquier obligación tributaria.
Como criterio de comparación, priorizaría rendimiento neto esperado, cobertura, liquidez y ausencia de comisiones, en ese orden. Si no puedes identificar con claridad el producto y su protección, resolver esa duda es más importante que perseguir una diferencia pequeña de remuneración.
<a id="ventajas-inconvenientes-y-perfiles-en-los-que-compensa"></a>
Ventajas, inconvenientes y perfiles en los que compensa
La cuenta puede servir para ahorrar y practicar decisiones con dinero real, pero la etiqueta «remunerada» no garantiza intereses altos, constantes ni aplicados a todo el saldo. Para saber si compensa, compara las condiciones concretas con el objetivo familiar, no solo la TAE.
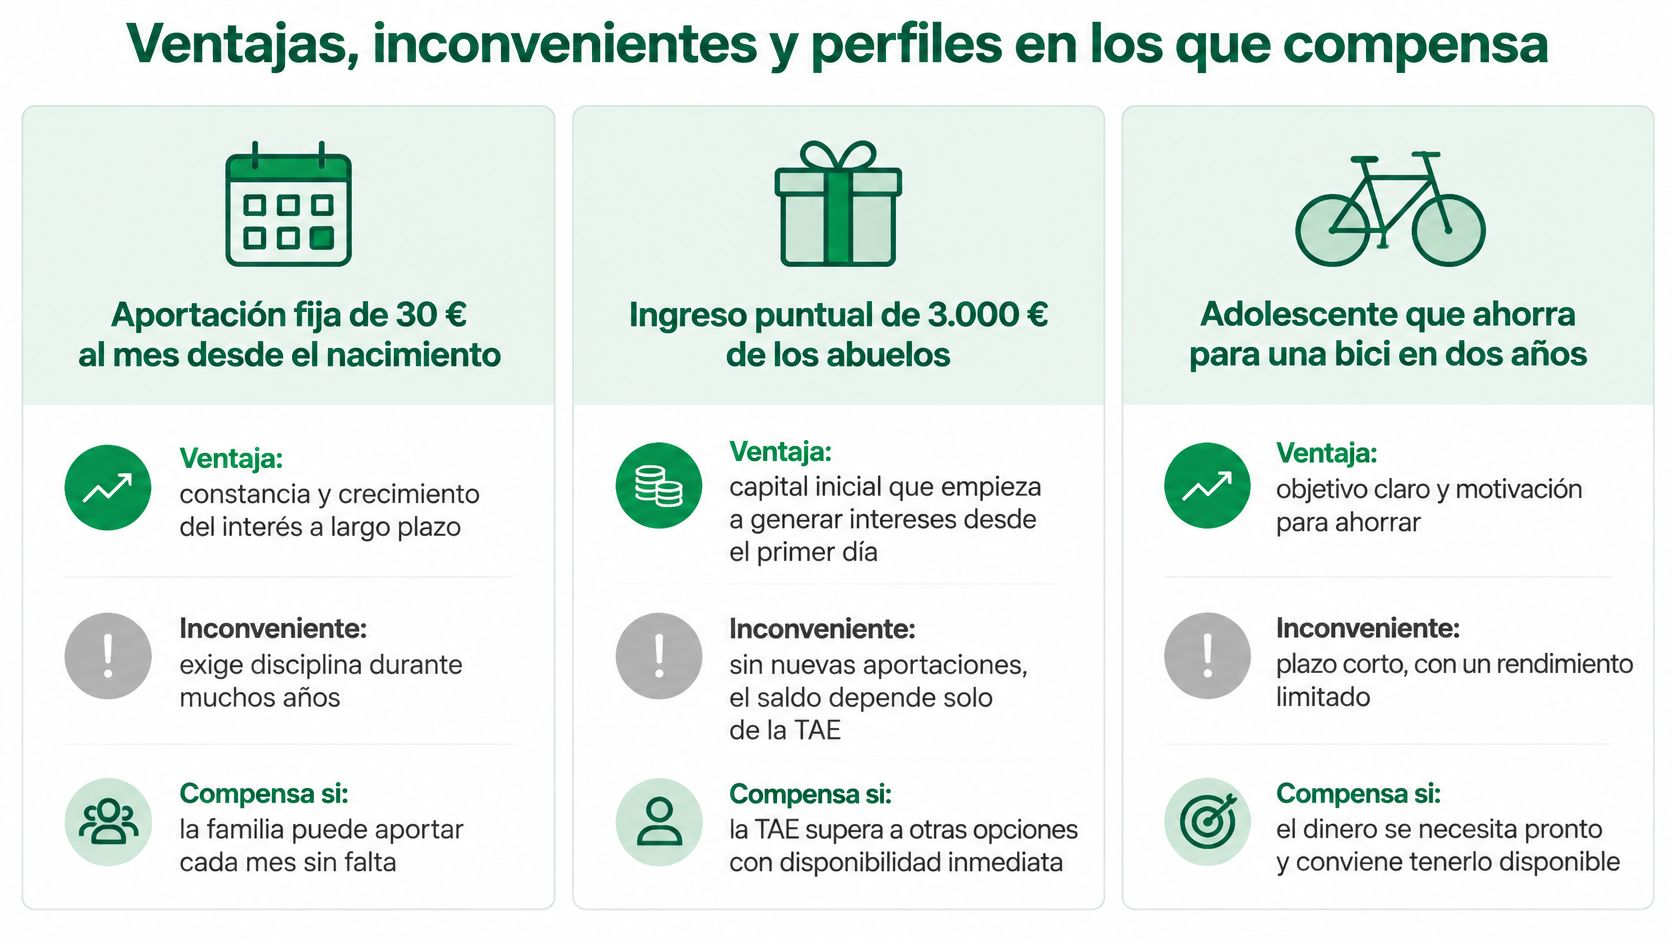
Familia que aporta una cantidad periódica. Puede encajar si la aportación cabe en el presupuesto y el saldo previsto no supera el límite remunerado. Comprueba también si el tipo promocional caduca: una oferta breve puede rendir menos de lo esperado cuando la familia piensa ahorrar durante años.
Abuelos que entregan dinero como regalo. Antes de elegir, aclaren a nombre de quién quedará el dinero y quién podrá gestionarlo. La posible donación y la titularidad importan más que automatizar aportaciones. Si se quiere que el menor conserve el dinero, verificad cómo se registra el titular y qué firmas de representantes exige la entidad.
Adolescente que ahorra para una bicicleta. La cuenta puede ayudarle a seguir el progreso hacia una meta cercana. Compensa si se puede retirar el dinero cuando llegue el momento de comprar y si las condiciones explican quién debe autorizar la retirada. Así, el ahorro funciona como un tarro transparente: se ve cuánto falta y qué reglas permiten usarlo.
Esta ilustración presenta perfiles de ahorro a modo de ejemplo, no resultados garantizados.
<a id="que-aporta-y-que-no-resuelve"></a>
Qué aporta y qué no resuelve
- Ventajas: puede generar intereses, ordenar aportaciones y ofrecer ejemplos cotidianos para hablar de dinero.
- Inconvenientes: la promoción puede terminar, el saldo remunerado puede tener un tope, y las retiradas pueden requerir firmas de representantes o estar limitadas. Los intereses, además, tributan; por eso el importe neto puede ser menor que el anunciado.
- Límite educativo: abrir la cuenta no sustituye las conversaciones ni las decisiones compartidas.
La educación financiera también cuenta al elegir: conocer conceptos como interés y diversificación ayuda a comparar condiciones y explicar al menor por qué se ahorra. La síntesis del Banco de España sobre educación financiera en España recoge que algunos cursos no modificaron significativamente el ahorro semanal declarado, aunque sí aumentaron las conversaciones familiares sobre economía. La remuneración puede ser un ejemplo práctico, pero no garantiza aprendizaje.
Si el objetivo requiere valorar alternativas para una cantidad concreta, consulta la guía sobre cómo invertir una cantidad inicial de ahorro. Sirve para plantear opciones, sin confundir una inversión con una cuenta bancaria.
<a id="condiciones-criterios-y-pasos-para-elegir-y-abrir-la-cuenta"></a>
Condiciones, criterios y pasos para elegir y abrir la cuenta
Que una cuenta pague intereses no significa que vaya a pagarlos sobre todo el saldo, durante todo el tiempo o sin requisitos. La oferta útil es la que puedes cumplir, no la que presenta el porcentaje más llamativo.
Pide la ficha de condiciones antes de iniciar la contratación. Si una condición solo aparece en una explicación comercial, solicita que te indiquen dónde está recogida en la documentación contractual.
<a id="las-condiciones-que-cambian-el-resultado"></a>
Las condiciones que cambian el resultado
| Condición | Qué cambia | Cómo comprobarlo |
|---|---|---|
| Periodo promocional | El tipo destacado puede terminar y dar paso a otro | Buscar la fecha de fin y la remuneración posterior |
| Saldo máximo remunerado | Solo el saldo elegible genera intereses | Confirmar el límite y si se aplica por cuenta o por titular |
| Requisitos adicionales | La remuneración puede depender de ingresos o de otros productos | Verificar qué se exige y si debe cumplirlo el adulto o el menor |
| Periodicidad del abono | Determina cuándo recibes intereses y cómo se incorporan al saldo | Preguntar la frecuencia y si los intereses abonados generan otros |
| Comisiones de mantenimiento o transferencia | Reducen el beneficio económico | Restar los costes aplicables a los intereses estimados |
| Límites de retirada o autorización parental | Condicionan el acceso al dinero | Revisar el apartado de disposición de fondos |
Una promoción exige calcular por periodos. Aplica las condiciones iniciales solo mientras estén vigentes y utiliza después las que correspondan, sin extender el tipo destacado a todo el año por comodidad.
Si solo una parte del dinero genera intereses, deja el resto fuera del cálculo de remuneración. Y si la oferta exige contratar otro producto, incorpora su coste al análisis aunque se cobre en una cuenta diferente.
Antes de aceptar: pide que te expliquen qué cobrarías si dejaras de cumplir el requisito principal de la oferta.
La frecuencia de abono también puede inducir a error. Si comparas mediante la TAE, no añadas por tu cuenta una ganancia extra por capitalización sin comprobar cómo está construida la oferta: podrías contar dos veces el mismo efecto.
<a id="como-filtrar-las-ofertas-sin-dejarte-llevar-por-el-anuncio"></a>
Cómo filtrar las ofertas sin dejarte llevar por el anuncio
Utiliza una hoja sencilla con el saldo previsto, las fechas en que aportarás dinero y los costes que realmente asumirías. No hace falta una previsión sofisticada, pero sí distinguir entre dinero disponible desde el inicio y aportaciones posteriores.
Después, descarta las cuentas que no cumplan tus necesidades operativas. Una rentabilidad atractiva no compensa que no puedas atender el gasto para el que estabas ahorrando o que la estructura de firmas resulte incompatible con vuestra situación familiar.
- Rendimiento: compara el resultado esperado después de los costes aplicables, no solo el porcentaje.
- Duración: comprueba cuándo termina cada condición y qué ocurre después.
- Protección: verifica la entidad depositaria y el sistema de garantía correspondiente.
- Acceso: confirma que podrás disponer del dinero conforme al objetivo previsto.
- Gestión familiar: deja documentadas la titularidad, la representación y las firmas.
Para revisar el apartado de costes, puedes apoyarte en esta guía sobre bancos que no cobran comisiones. La ausencia de mantenimiento es un buen punto de partida, pero también conviene examinar las operaciones que de verdad utilizarás.
<a id="del-objetivo-a-la-apertura"></a>
Del objetivo a la apertura
-
Define para qué se ahorra. Escribe el destino del dinero y cuándo prevés necesitarlo. Un gasto próximo y una reserva a largo plazo no exigen la misma disponibilidad.
-
Calcula sobre el saldo elegible. Utiliza las fechas de ingreso, los límites de remuneración y los cambios de condiciones. El resultado debe reflejar vuestra operativa probable, no el escenario más favorable del anuncio.
-
Comprueba el producto. Confirma que contratas una cuenta o un depósito bancario, identifica la entidad y revisa su protección. Si aparecen productos de inversión asociados, analízalos por separado.
-
Aclara las facultades de cada persona. Pregunta quién figura como titular, quién representa al menor y quién autoriza las retiradas. Resuelve también qué documentación necesitarás si cambia la situación familiar.
-
Guarda la documentación y fija una revisión. Conserva el contrato y la ficha de condiciones en un lugar accesible. Anota el final de la promoción y cualquier fecha que obligue a revisar la decisión.
Abre la cuenta cuando puedas explicar con tus propias palabras cuánto remunera, qué exige y quién puede utilizar el dinero. La mejor cuenta infantil remunerada es la que encaja con el ahorro del menor y con la realidad de su familia, no necesariamente la que encabeza una clasificación publicitaria.
Arca Digital te ayuda a localizar, comparar y gestionar planes de pensiones con información clara sobre rentabilidad y comisiones. Si, además de organizar el ahorro de tus hijos, quieres revisar tu propia planificación para la jubilación, visita Arca Digital y analiza tus planes como una decisión separada de la cuenta infantil.