Cuenta de corretaje: qué es y cómo funciona
Cuenta de corretaje: qué es, cómo abre, qué costes asume y en qué se diferencia del plan de pensiones o el fondo. Guía clara con ejemplos en España.
Una cuenta de corretaje es el contrato con un bróker que permite custodiar y operar valores cotizados, como acciones y ETF, normalmente vinculada a una cuenta de efectivo. En España, el 12,5% de los hogares poseía acciones cotizadas en 2022, con un valor mediano de 7.000 euros entre quienes las tenían, según la Encuesta Financiera de las Familias.
Quizá estés pensando en empezar a invertir, o ya tengas acciones en una entidad y no sepas exactamente qué servicio contrataste. La cuenta puede servirte para acceder a valores cotizados, pero no es una inversión por sí misma ni garantiza beneficios. Antes de abrirla, conviene entender qué guarda, cómo se cursan las órdenes y qué alternativa encaja mejor con tu objetivo.
Índice
- Qué es una cuenta de corretaje y para qué sirve
- Cómo funciona una orden dentro de la cuenta
- Comisiones reales que debes comparar
- Cuenta de corretaje frente a fondo, plan de pensiones y depósito
- Fiscalidad de la cuenta de corretaje en el IRPF
- Cuándo tiene sentido abrir una cuenta de corretaje
- Integración con la planificación para la jubilación
- Checklist final antes de abrir o revisar tu cuenta
<a id="que-es-una-cuenta-de-corretaje-y-para-que-sirve"></a>
Qué es una cuenta de corretaje y para qué sirve
Piensa en una cuenta de corretaje como un trastero vigilado para tus inversiones. El trastero no es la bicicleta que guardas dentro; de la misma manera, la cuenta no es la acción o el ETF que compras. Es el marco contractual y operativo que permite que un intermediario custodie ciertos valores y tramite operaciones por tu cuenta.
En España, suele tratarse de una cuenta de valores asociada a una cuenta de efectivo. La primera registra los valores que tienes; la segunda sirve para mantener el dinero con el que compras y recibes el importe de las ventas, según las condiciones de la entidad. Pueden ofrecer este servicio brókeres y entidades autorizadas, cuyo registro conviene comprobar ante la CNMV.
La cuenta puede ser útil si quieres comprar acciones cotizadas o ETF, consultar tus posiciones y operar desde una plataforma. Pero tener acceso a más productos no significa que debas comprarlos todos. Y, sobre todo, la cuenta no protege frente a las subidas y bajadas del mercado ni garantiza una rentabilidad.
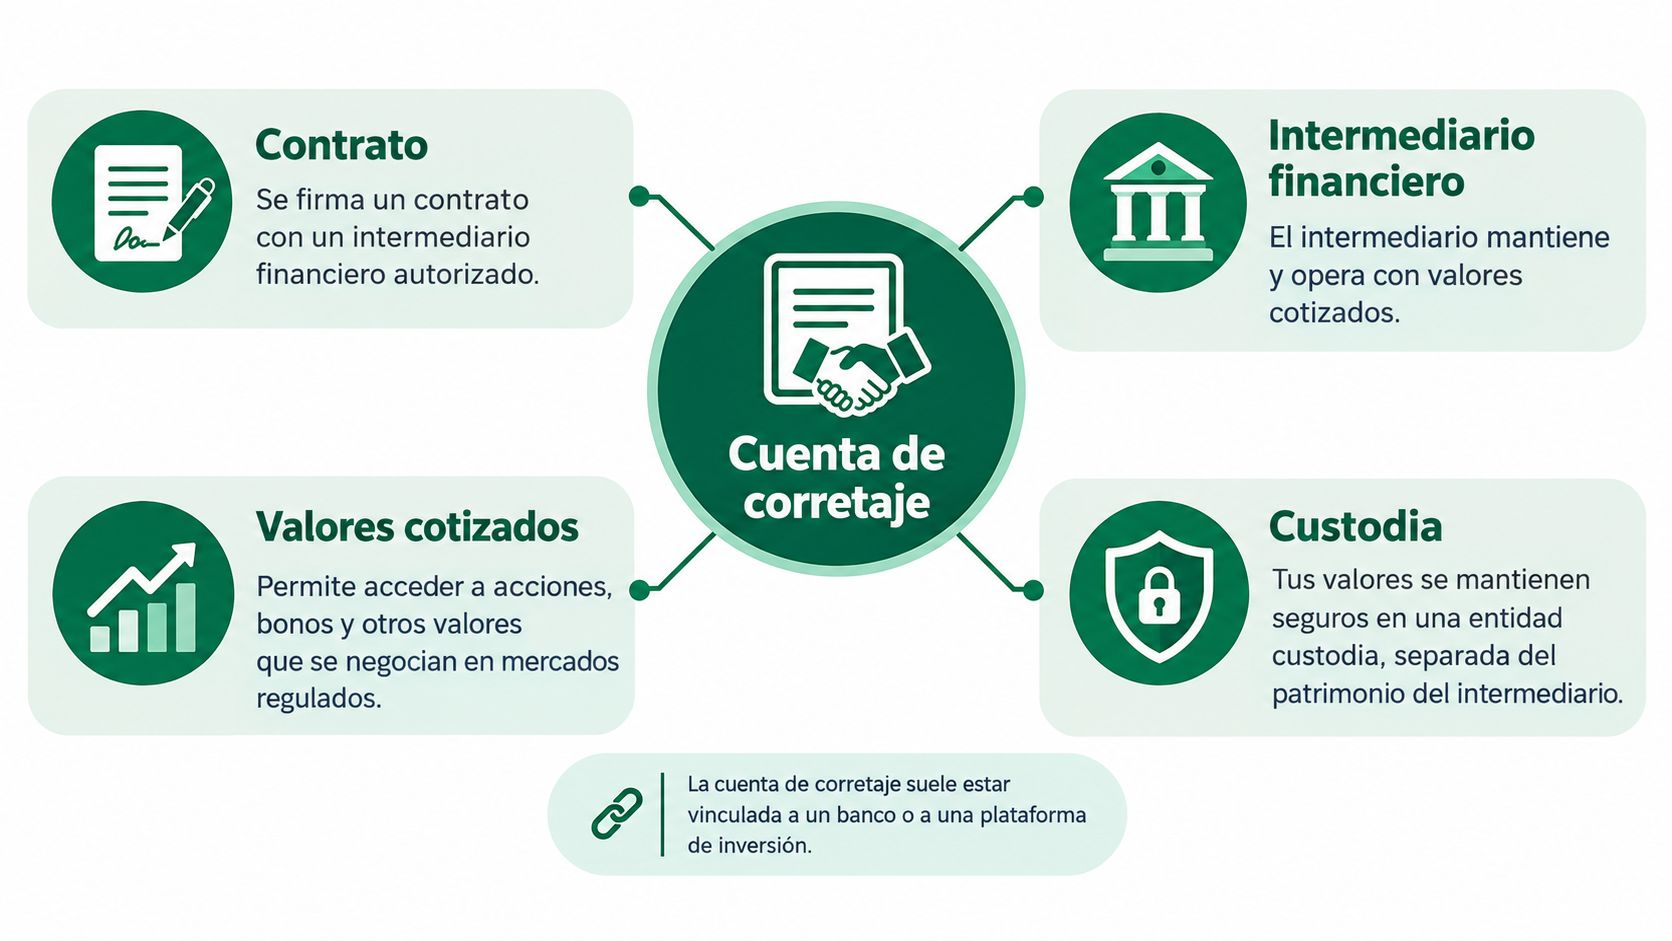
El intermediario también tiene tareas concretas más allá de recibir instrucciones de compra o venta. Debe mantener actualizadas las posiciones, facilitar el ejercicio de derechos económicos y políticos e informarte si hay operaciones que requieren instrucciones tuyas. El contrato de custodia debe detallar las obligaciones del intermediario y las comisiones aplicables, según la información de la CNMV sobre custodia y administración de valores.
La razón práctica para abrir una cuenta es sencilla: necesitas un canal para custodiar y operar determinados valores. La decisión importante, sin embargo, es si esos valores se ajustan a tu plazo, tu tolerancia al riesgo y el trabajo que quieres dedicar a gestionar la cartera.
<a id="como-funciona-una-orden-dentro-de-la-cuenta"></a>
Cómo funciona una orden dentro de la cuenta
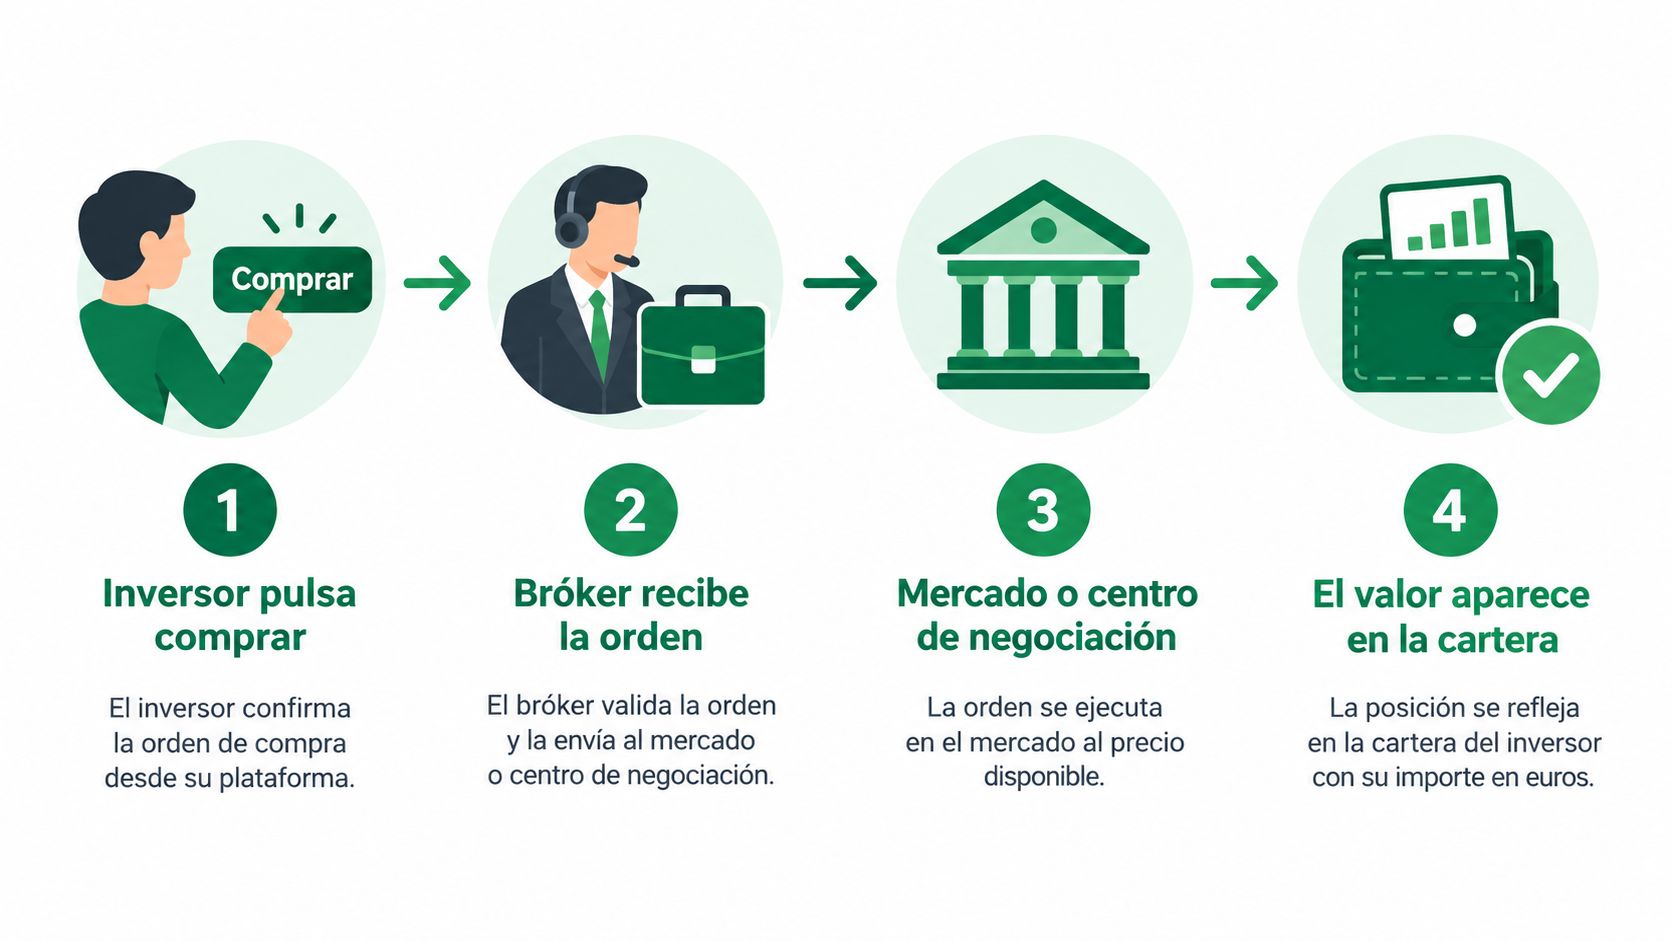
Supón que quieres comprar participaciones de un ETF. Primero, eliges el producto en la plataforma y decides cuántas participaciones comprar. Después, seleccionas el tipo de orden y la envías al bróker. El bróker la recibe, comprueba los datos y la dirige al mercado o centro de negociación correspondiente.
Si hay una operación compatible con tus instrucciones, la orden puede ejecutarse. Entonces, la compra queda reflejada en la cartera y el dinero se descuenta de la cuenta de efectivo de acuerdo con el proceso de liquidación. El momento en que ves el valor en pantalla puede depender de los plazos operativos del mercado y del intermediario.
<a id="elegir-como-enviar-la-orden"></a>
Elegir cómo enviar la orden
Una orden de mercado indica que quieres comprar o vender al mejor precio disponible cuando llegue al mercado. Su ventaja es que prioriza la ejecución, pero el precio final puede diferir del que viste al pulsar el botón, especialmente si la cotización cambia o hay poca actividad en ese momento.
Una orden limitada, en cambio, establece el precio máximo al que aceptas comprar o el mínimo al que estás dispuesto a vender. Así controlas mejor el precio, aunque la operación puede no ejecutarse si el mercado no alcanza ese nivel. Ninguna de las dos opciones elimina el riesgo de que el valor suba o baje después.
También debes tener en cuenta que los mercados tienen horarios y reglas propios. Una instrucción enviada cuando el mercado está cerrado puede quedar pendiente o tramitarse según las condiciones de la plataforma. Antes de operar, revisa qué mercados ofrece el intermediario, cómo trata las órdenes pendientes y qué comisiones se aplican.
Regla práctica: antes de confirmar, comprueba el producto, el sentido de la operación, el tipo de orden, el precio límite si lo has fijado y el coste estimado.
Abrir la cuenta es solo el comienzo. Entender qué instrucción estás enviando te ayuda a evitar compras accidentales y a operar de acuerdo con un plan, en lugar de reaccionar a cada movimiento de la pantalla.
<a id="comisiones-reales-que-debes-comparar"></a>
Comisiones reales que debes comparar
El porcentaje que aparece en grande en la página del bróker no siempre refleja lo que pagarás en la práctica. El coste puede incluir varias partidas, y algunas dependen de cuánto operas, dónde cotiza el valor o cómo se custodian tus posiciones.
| Concepto | Sobre qué se aplica | Cuándo vigilarlo |
|---|---|---|
| Corretaje por compraventa | La operación de compra o venta, a veces con un mínimo por orden | Si haces operaciones pequeñas o frecuentes |
| Custodia | Los valores mantenidos en la cuenta | Si conservas posiciones durante un periodo prolongado |
| Administración | El mantenimiento o la gestión de las posiciones | Si el intermediario cobra cargos periódicos |
| Liquidación | El proceso de liquidar la operación | Si aparece como partida separada en la tarifa |
| Cánones de mercado | Cargos relacionados con la negociación en un mercado | Si dependen del mercado o del tipo de operación |
| Cambio de divisa | La conversión entre monedas | Si compras valores negociados en una moneda distinta del euro |
<a id="calcula-el-coste-completo-no-una-tarifa-aislada"></a>
Calcula el coste completo, no una tarifa aislada
Una tarifa de intermediación anunciada como cero no implica necesariamente que toda la operación sea gratuita. Puede haber gastos de mercado, cargos de custodia u otros costes incluidos en el precio de conversión de divisa. Por eso, compara el coste de una operación típica para ti, no solo el titular comercial.
Por ejemplo, si tu idea es comprar una pequeña cantidad de forma periódica, una comisión mínima por operación puede pesar más que un porcentaje que parece bajo. Si, por el contrario, vas a mantener valores sin apenas operar, interesa revisar si hay cargos de custodia o administración. El coste relevante es el que corresponde a tu comportamiento previsto.
La CNMV exige que los folletos de tarifas sean públicos y estén registrados, según la información sobre custodia citada antes. Antes de contratar, busca en el folleto cuánto pagarías por compraventa, custodia, administración y liquidación, y confirma qué costes pueden añadirse al operar en mercados extranjeros. Leer esas condiciones lleva más tiempo que mirar el anuncio, pero evita comparar ofertas que no incluyen lo mismo.
<a id="cuenta-de-corretaje-frente-a-fondo-plan-de-pensiones-y-deposito"></a>
Cuenta de corretaje frente a fondo, plan de pensiones y depósito
No hay un vehículo que encaje con todos los objetivos. La cuenta de corretaje permite operar directamente con ciertos valores, mientras que un fondo, un plan de pensiones y un depósito tienen reglas y usos distintos. El punto de partida no debería ser cuál parece más moderno, sino cuándo podrías necesitar el dinero y cuánto control quieres ejercer.
| Vehículo | Puede encajar si… | Qué conviene valorar |
|---|---|---|
| Cuenta de corretaje | Quieres elegir y mantener valores cotizados, como acciones o ETF | Control de las operaciones, costes por transacción y tareas de seguimiento |
| Fondo de inversión | Prefieres invertir mediante un vehículo gestionado y hacer aportaciones periódicas | Costes del fondo, política de inversión y condiciones de reembolso o traspaso |
| Plan de pensiones | El objetivo principal es ahorrar para la jubilación | Reglas de disponibilidad, fiscalidad y características del plan |
| Depósito | Necesitas priorizar estabilidad y acceso claro a las condiciones pactadas | Plazo, disponibilidad del dinero y condiciones ofrecidas por la entidad |
<a id="el-vehiculo-depende-de-la-tarea"></a>
El vehículo depende de la tarea
Una cuenta de corretaje puede resultar adecuada si quieres seleccionar tus propios valores y estás dispuesto a revisar órdenes, costes y documentación. Un fondo puede simplificar la gestión para quien busca aportaciones periódicas sin escoger cada activo de forma individual. Para entender mejor las diferencias entre productos que siguen índices, consulta esta guía sobre ETF frente a fondos indexados.
El plan de pensiones tiene un propósito distinto: se orienta a la jubilación y su disponibilidad está sujeta a sus reglas. Un depósito, por su parte, puede ser más coherente para dinero reservado a un objetivo próximo, cuando la prioridad es conocer de antemano las condiciones y no asumir las oscilaciones propias de los mercados.
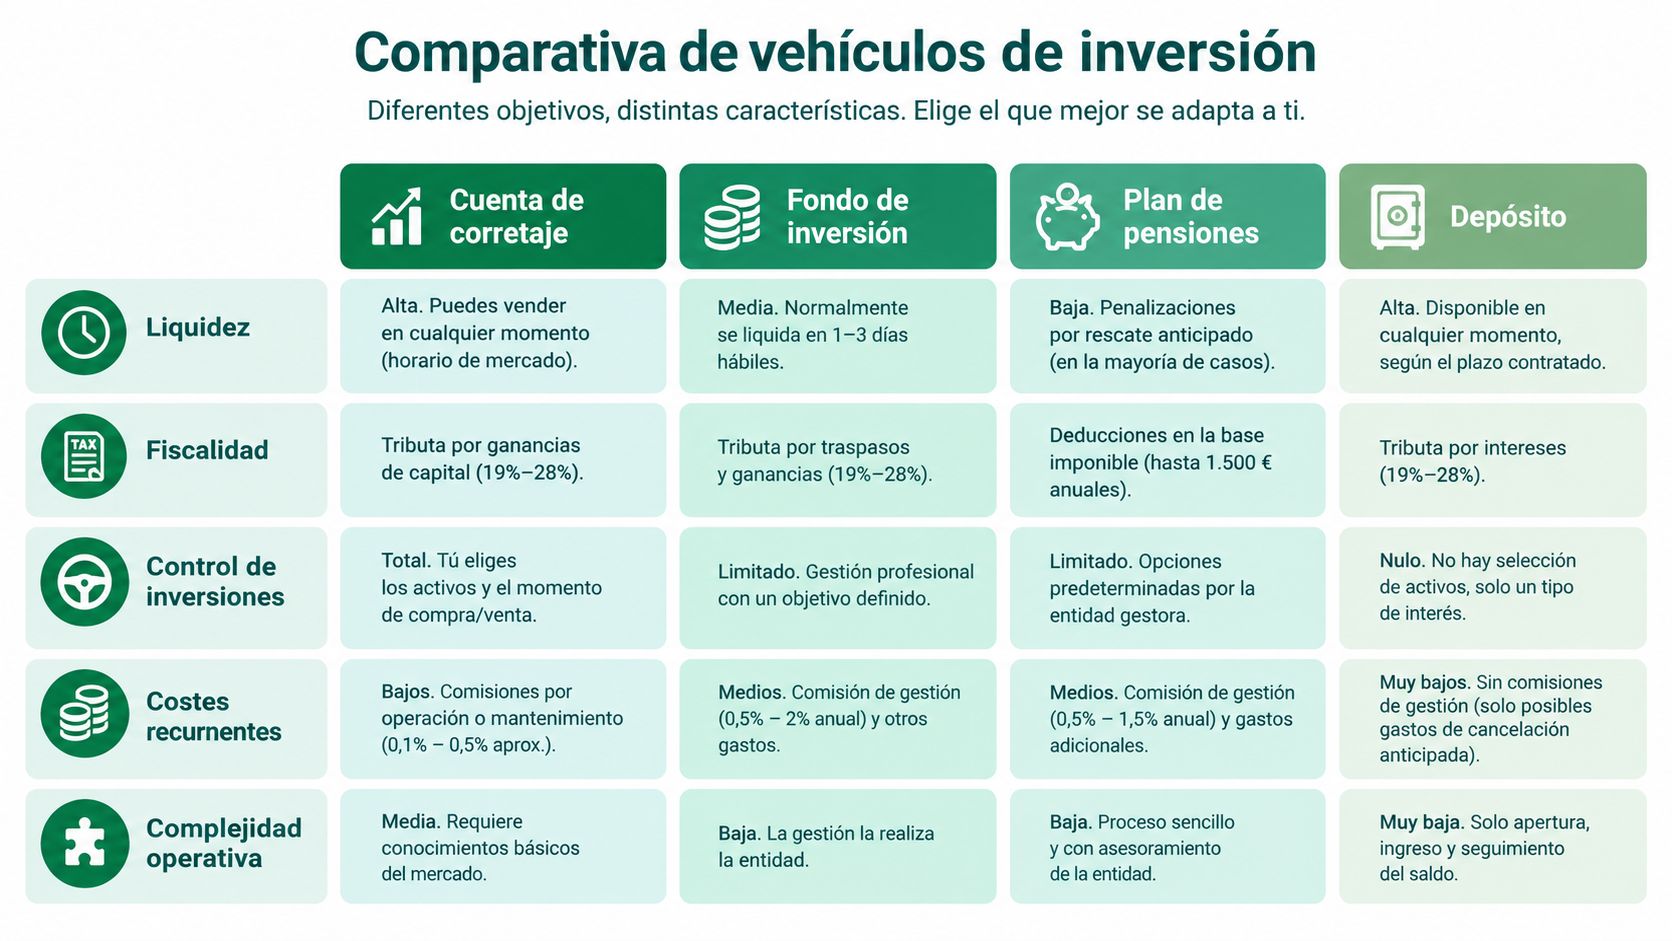
No confundas liquidez con ausencia de riesgo: poder vender un valor no garantiza que puedas hacerlo al precio que esperabas. Y no compares vehículos únicamente por una ventaja fiscal o una comisión visible; las reglas de disponibilidad, los costes totales y el trabajo administrativo también cuentan. El producto más útil es el que puedes mantener y entender, no el que ofrece el mayor catálogo.
<a id="fiscalidad-de-la-cuenta-de-corretaje-en-el-irpf"></a>
Fiscalidad de la cuenta de corretaje en el IRPF
Tener abierta una cuenta de corretaje no genera por sí mismo una factura fiscal. Para las acciones, lo habitual es que la transmisión, es decir, la venta, dé lugar a una ganancia o pérdida patrimonial calculada a partir de la diferencia entre el valor de transmisión y el de adquisición. Ese resultado se integra en la base imponible del ahorro y debe declararse en el apartado correspondiente del IRPF, como explica la Agencia Tributaria en su información sobre acciones cotizadas.
Los dividendos son distintos de la plusvalía obtenida al vender. Son ingresos recibidos por mantener el valor y deben identificarse y revisarse en la información fiscal del intermediario. Si inviertes en acciones extranjeras, conserva también los datos sobre las retenciones aplicadas y comprueba cómo aparecen en la documentación disponible para tu declaración.
<a id="guarda-los-documentos-que-explican-tus-cifras"></a>
Guarda los documentos que explican tus cifras
La Agencia Tributaria dispone de una Cartera de Valores que puede incorporar operaciones como compras, ventas, suscripciones, acciones liberadas, devoluciones de primas, reducciones de capital, canjes y splits, y calcular el resultado para trasladarlo a Renta Web. La herramienta puede ayudar, pero conviene comprobar los datos antes de presentar la declaración.
Guarda confirmaciones de compra y venta, extractos, justificantes de gastos y registros de dividendos y retenciones. Revisa especialmente las fechas y los valores de adquisición que informa el intermediario. Si esos datos son incorrectos o incompletos, el cálculo de la ganancia puede no reflejar tu situación. Para una explicación complementaria sobre vehículos de inversión diversificada, puedes leer esta guía sobre cómo invertir en fondos indexados.
La tarea fiscal más sencilla empieza en el momento de cada operación. Archivar el justificante entonces evita reconstruir la historia de una cartera cuando llega la declaración.
<a id="cuando-tiene-sentido-abrir-una-cuenta-de-corretaje"></a>
Cuándo tiene sentido abrir una cuenta de corretaje
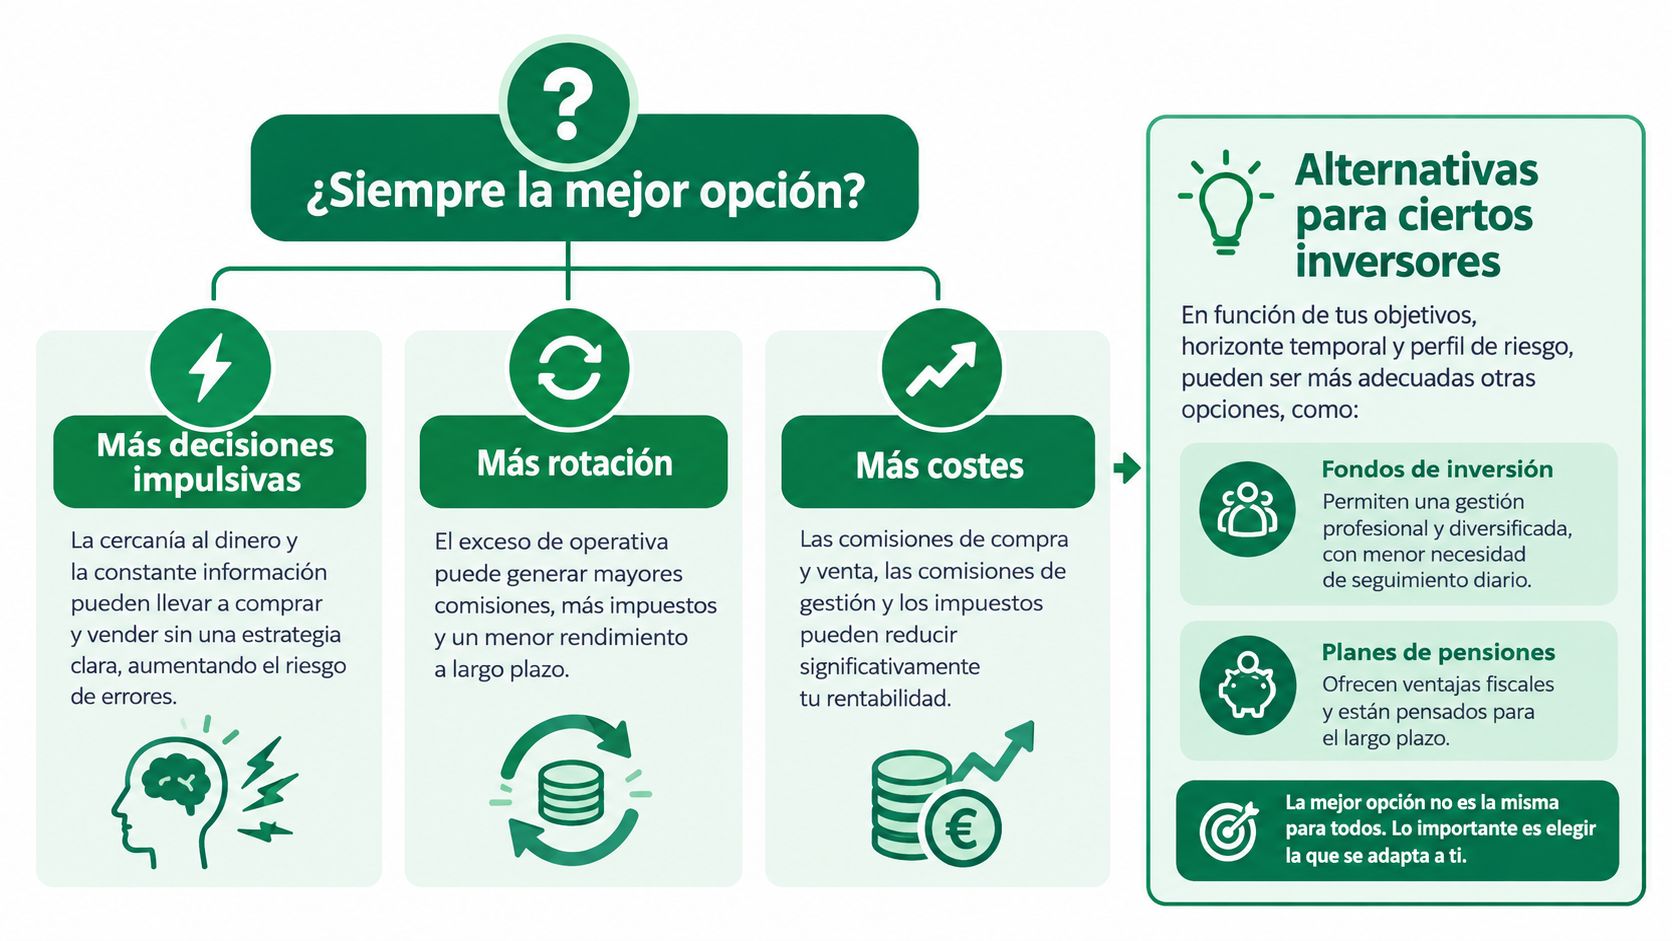
Una cuenta con muchos productos disponibles no mejora automáticamente tus resultados. Si compras y vendes sin un criterio claro, puedes acumular operaciones, costes y decisiones tomadas por impulso. Antes de contratarla, pregúntate qué necesitas que haga el dinero, cuándo podrías necesitarlo y cuánta variación de valor puedes tolerar sin abandonar el plan.
<a id="una-matriz-de-decision-util"></a>
Una matriz de decisión útil
| Si tu prioridad es… | Podría encajar mejor… | Pregunta antes de decidir |
|---|---|---|
| Mantener inversiones elegidas por ti y aceptar variaciones de mercado | Cuenta de corretaje con valores diversificados | ¿Entiendo qué compro y cómo revisaré sus costes? |
| Automatizar aportaciones a una cartera gestionada como fondo | Fondo de inversión | ¿Conozco su estrategia, costes y condiciones? |
| Ahorrar con un objetivo centrado en la jubilación | Plan de pensiones | ¿Comprendo sus reglas fiscales y de disponibilidad? |
| Reservar dinero para un gasto cercano | Depósito u otra alternativa de bajo riesgo adecuada al plazo | ¿Cuándo necesito disponer del dinero y bajo qué condiciones? |
El horizonte también importa. Para un objetivo lejano, un inversor podría considerar una cartera diversificada de ETF en una cuenta de corretaje, siempre que comprenda que su valor puede fluctuar. Quien prefiere hacer aportaciones automáticas y reducir la gestión cotidiana puede comparar fondos. El ahorro destinado a la jubilación puede coordinarse con un plan de pensiones, mientras que el dinero para una necesidad próxima no debería depender de tener que vender valores en un momento desfavorable.
<a id="una-decision-razonable-tambien-incluye-lo-que-no-haras"></a>
Una decisión razonable también incluye lo que no harás
Una cuenta de corretaje requiere que puedas explicar por qué compras cada activo y qué harás si su precio cae. Si no quieres dedicar tiempo a escoger y vigilar valores, un fondo puede ajustarse mejor a tu forma de invertir. Si necesitas el dinero pronto, exponerlo a oscilaciones de mercado puede ser poco práctico, aunque la plataforma permita vender con facilidad.
La regla no es elegir un solo vehículo para toda la vida. Puedes asignar herramientas distintas a objetivos distintos, siempre que conozcas sus riesgos, condiciones y costes. La sencillez de mantener un plan suele ser más valiosa que tener muchas opciones abiertas sin saber para qué sirven.
<a id="integracion-con-la-planificacion-para-la-jubilacion"></a>
Integración con la planificación para la jubilación
La jubilación no tiene por qué depender de un único producto. Una cuenta de corretaje puede convivir con un fondo y un plan de pensiones, siempre que cada uno tenga una función clara y que el conjunto se ajuste a tus circunstancias. La cuenta aporta control sobre las operaciones que realizas; el fondo puede facilitar aportaciones periódicas; y el plan de pensiones se destina al ahorro jubilatorio con sus propias reglas.
Considera a una persona que quiere ordenar su ahorro a largo plazo. Podría destinar una parte a un plan de pensiones para el objetivo de jubilación, usar un fondo para automatizar aportaciones y mantener una cuenta de corretaje para gestionar valores que ha decidido seleccionar directamente. No hace falta repartir el dinero en partes iguales: el ejemplo solo funciona si cada vehículo responde a un propósito y la persona entiende sus riesgos y condiciones.
<a id="coordina-objetivos-antes-de-elegir-productos"></a>
Coordina objetivos antes de elegir productos
Antes de abrir varias cuentas, define qué parte del ahorro es para jubilación, qué parte debe seguir disponible y qué decisiones estás dispuesto a tomar. Comprueba también las implicaciones fiscales de cada opción y evita asumir que todos los vehículos permiten recuperar el dinero del mismo modo. Si ya tienes un plan de pensiones, revisa su situación antes de contratar otro.
Las plataformas digitales pueden ayudar a localizar planes antiguos, comparar sus características y gestionar traspasos. Arca Digital opera como corredor de seguros inscrito en la DGSFP y como agente exclusivo de Caser Pensiones, y permite comparar planes frente a más de 500 alternativas del mercado con un proceso de traspaso 100% digital. Esa comparación puede ser un punto de partida para revisar opciones, no una razón automática para cambiar.
Una cartera de jubilación bien organizada no consiste en acumular productos. Consiste en saber qué papel cumple cada uno y revisar si sigue alineado con tu objetivo. Puedes ampliar esta perspectiva con una guía sobre cómo construir una cartera de inversión.
<a id="checklist-final-antes-de-abrir-o-revisar-tu-cuenta"></a>
Checklist final antes de abrir o revisar tu cuenta
Antes de contratar o cambiar de cuenta, repasa estos puntos:
- Comprueba el intermediario. Verifica su registro y autorización ante la CNMV.
- Lee el folleto de tarifas completo. Revisa compraventa, custodia, administración, liquidación y conversión de divisa.
- Calcula tu coste previsto. Usa las operaciones que realmente esperas hacer y los mercados a los que piensas acceder.
- Separa objetivos. Decide qué dinero es para el corto plazo y cuál está destinado a invertir o a la jubilación.
- Organiza tus documentos fiscales. Conserva confirmaciones, extractos, dividendos, retenciones y gastos.
- Revisa la cuenta con regularidad. Comprueba las posiciones, los movimientos y la información que el intermediario utiliza para tus registros fiscales.
Si tienes planes de pensiones de distintos empleos o entidades, inclúyelos también en tu revisión. Localizar y comparar esos planes puede ayudarte a coordinar la cuenta de corretaje con tu estrategia de jubilación, en lugar de tratar cada producto como una decisión aislada.
Si estás revisando tu ahorro para la jubilación además de valorar una cuenta de corretaje, Arca Digital permite localizar planes de pensiones, comparar sus condiciones con más de 500 alternativas del mercado y gestionar traspasos de forma digital. Visita Arca Digital para explorar esas opciones y decidir si encajan con tus objetivos.