Comparacion de comisiones bancarias
Comparacion de comisiones bancarias. Comparación de comisiones bancarias en planes de pensiones con ejemplos en euros, límites y escenarios para elegir mejor.
Abres la aplicación del banco y ves que tu plan de pensiones sigue ahí, acumulando ahorro, pero no sabes cuánto pagas por mantenerlo. La comisión aparece en un documento anual, quizá expresada como un porcentaje pequeño, y parece difícil traducirla a una cantidad que puedas valorar. El problema no es solo cuánto cobra la entidad hoy, sino cuánto reduce ese cargo el dinero que podría seguir invertido durante años.
Una comparación de comisiones bancarias útil debe responder en euros, no limitarse a ordenar porcentajes. En las próximas secciones verás cómo identificar cada coste, calcular el importe anual sobre tu saldo, medir su efecto acumulado a 5, 10 y 20 años cuando existan datos suficientes y decidir si conviene mantener el plan, compararlo con otras alternativas o tramitar un traspaso.
Tabla de Contenidos
- Por qué tu plan de pensiones puede costarte más de lo que crees
- Qué comisiones pagas realmente en un plan de pensiones
- Cómo calcular el coste anual efectivo de tu plan paso a paso
- Comparativa práctica entre planes bancarios y alternativas independientes
- Cuánto rentabilidad pierdes por las comisiones a largo plazo
- Traspasar o quedarte y qué comprobar antes de mover tu dinero
- Qué plan te conviene según tu perfil y próximos pasos
<a id="por-que-tu-plan-de-pensiones-puede-costarte-mas-de-lo-que-crees"></a>
Por qué tu plan de pensiones puede costarte más de lo que crees
Javier contrató un plan de pensiones en su banco hace años. Lo abrió porque era la opción que conocía y porque la entidad le ofreció una solución sencilla para ahorrar a largo plazo. Hoy sigue haciendo aportaciones, pero nunca ha calculado cuánto dinero sale cada año de su saldo para pagar la gestión y la custodia.
Su extracto muestra una comisión porcentual, no una factura en euros. Esa presentación dificulta comparar el plan con otro producto, porque un porcentaje idéntico puede representar importes distintos según el saldo medio. También puede esconder gastos que ya se descuentan del valor liquidativo y que, por tanto, no aparecen como un cargo separado en la cuenta.
La pregunta correcta no es solo “qué porcentaje pago”, sino “cuántos euros desaparecen de mi ahorro cada año y qué dejan de generar después”.
La relevancia del problema no es teórica. Según el Informe Anual 2024 del Banco de España, las comisiones del sector bancario español aumentaron casi un 11 % interanual durante 2024. Ese dato describe la evolución agregada del sector, no significa que cada cliente pagara un 11 % más, pero confirma que las comisiones tienen peso en la economía bancaria y en el coste soportado por los usuarios.
<a id="la-comparacion-que-necesita-un-ahorrador"></a>
La comparación que necesita un ahorrador
Un plan antiguo puede seguir siendo adecuado. La edad del producto no demuestra por sí sola que sea caro, igual que una comisión baja no garantiza una mejor decisión. Hay que observar la relación entre coste total, rentabilidad neta, riesgo, liquidez y condiciones de salida.
El análisis práctico empieza con cuatro preguntas:
- ¿Cuánto pago en euros durante un año normal?
- ¿Qué parte corresponde a gestión, depósito y gastos indirectos?
- ¿Qué resultado queda después de descontar esos costes?
- ¿Qué tendría que pagar o perder si cambio de producto?
Con esas respuestas, Javier podría descubrir que mantener su plan tiene sentido, que existe una alternativa más eficiente o que el supuesto ahorro de un traspaso desaparecería por una penalización de salida. La decisión deja de depender del nombre del banco y pasa a apoyarse en un coste verificable.
<a id="que-comisiones-pagas-realmente-en-un-plan-de-pensiones"></a>
Qué comisiones pagas realmente en un plan de pensiones
Una misma cifra de comisión puede esconder impactos muy distintos en tu ahorro. Si un plan cobra un 1 % sobre 20.000 euros, el coste anual no son “unos pocos puntos”, son 200 euros al año. Si ese saldo se mantiene, la factura se repite cada ejercicio y termina afectando al dinero que deja de capitalizarse.
El primer documento que conviene revisar es la información del plan, junto con sus condiciones económicas y el informe periódico. Busca gestión, depositaría, suscripción, reembolso, traspaso, cambio y gastos totales soportados. No todos los costes se cobran de la misma forma ni aparecen en el mismo apartado.
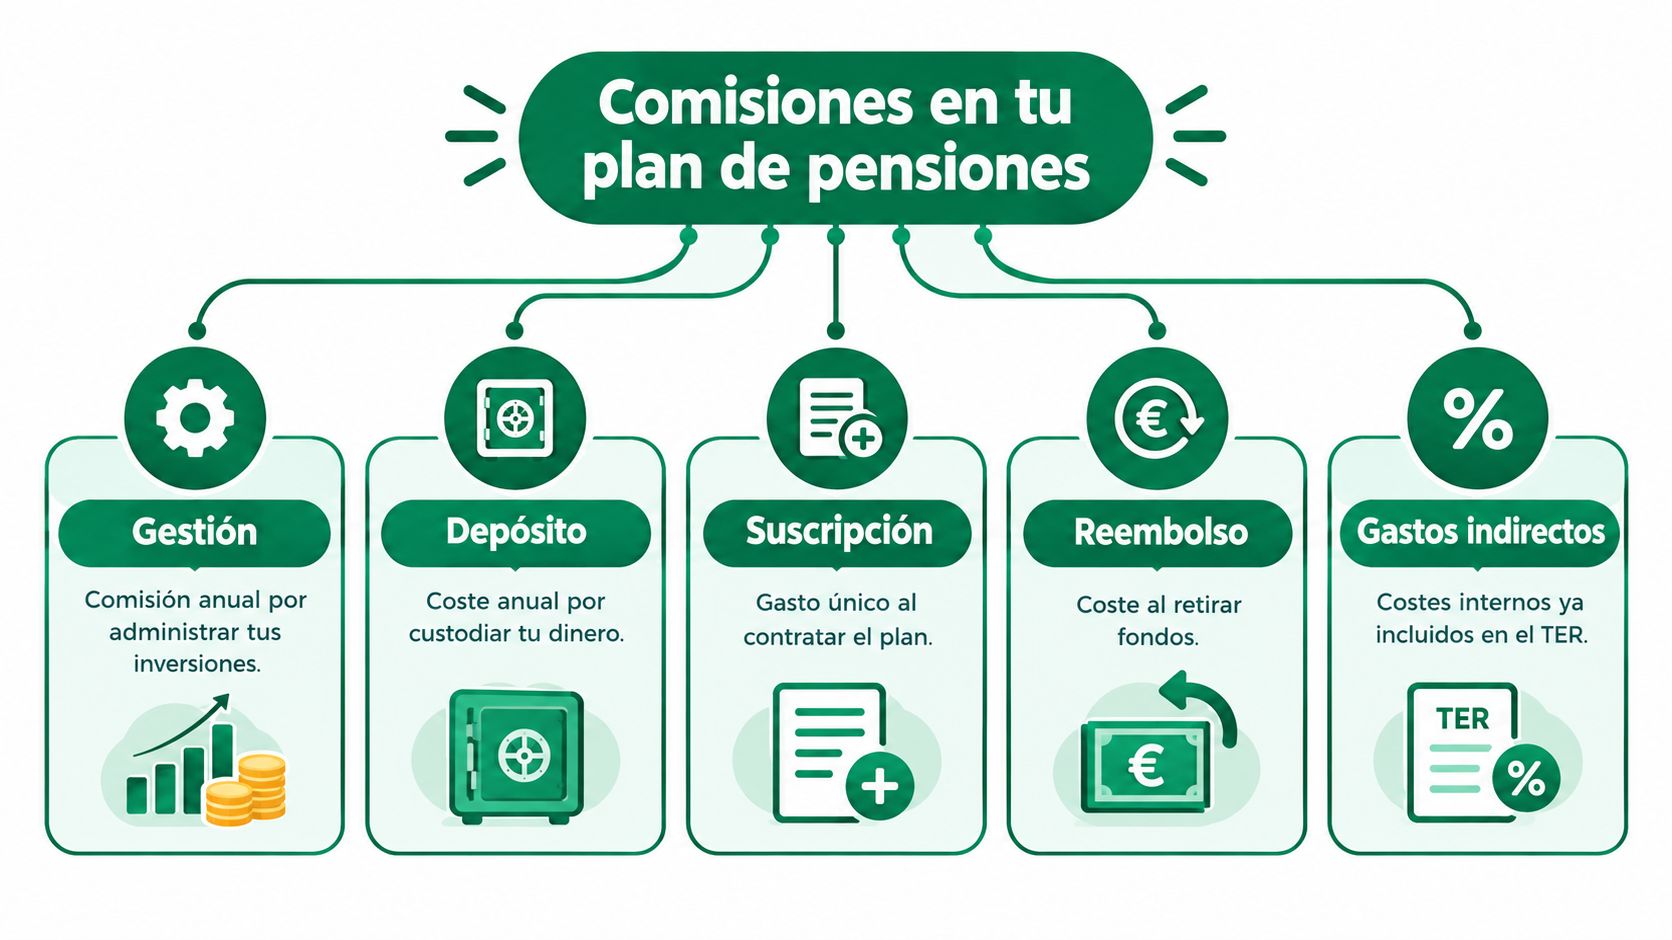
La CNMV diferencia entre comisiones implícitas y explícitas. Las primeras, como gestión y depositaría, se descuentan directamente del valor del plan. Las segundas pueden aparecer al contratar, retirar dinero o moverlo entre compartimentos. En esa misma referencia se define el TER, o gastos totales soportados, como un indicador que suma gestión, depositaría, servicios exteriores y otros gastos de explotación. Si quieres entender ese concepto con más detalle, puedes consultar qué es el TER.
<a id="como-localizar-cada-coste"></a>
Cómo localizar cada coste
-
Gestión. Es lo que cobra la entidad que administra la inversión. Suele expresarse como un porcentaje anual sobre el patrimonio o sobre el saldo aplicado.
-
Depósito. Cubre la custodia y las funciones asociadas a conservar los activos. Parece pequeño cuando se mira solo, pero forma parte del coste recurrente.
-
Suscripción. Puede aparecer al contratar o al hacer ciertas aportaciones. Conviene revisar si se aplica una sola vez, en qué operaciones y sobre qué importe.
-
Reembolso. Se activa al retirar el dinero si el producto contempla ese cargo. No conviene confundirlo con un traspaso entre planes, porque el tratamiento operativo y fiscal puede cambiar.
-
Gastos indirectos. Son costes internos que pueden quedar integrados en el valor liquidativo. El TER ayuda a aproximarse al coste total soportado, aunque hay que verificar qué conceptos incluye el documento concreto.
<a id="la-lista-de-comprobacion"></a>
La lista de comprobación
Anota el porcentaje contractual, la base sobre la que se calcula, la periodicidad, las excepciones y cualquier coste aplicado a cambios o salidas. Después separa lo que se descuenta automáticamente de lo que aparece como cargo explícito.
Un plan con una gestión aparentemente baja puede incorporar gastos indirectos relevantes. Otro, con una gestión algo superior, puede dejar un coste neto más previsible o unas condiciones de salida menos restrictivas. El precio visible no siempre coincide con el coste real de mantener el dinero dentro.
<a id="como-calcular-el-coste-anual-efectivo-de-tu-plan-paso-a-paso"></a>
Cómo calcular el coste anual efectivo de tu plan paso a paso
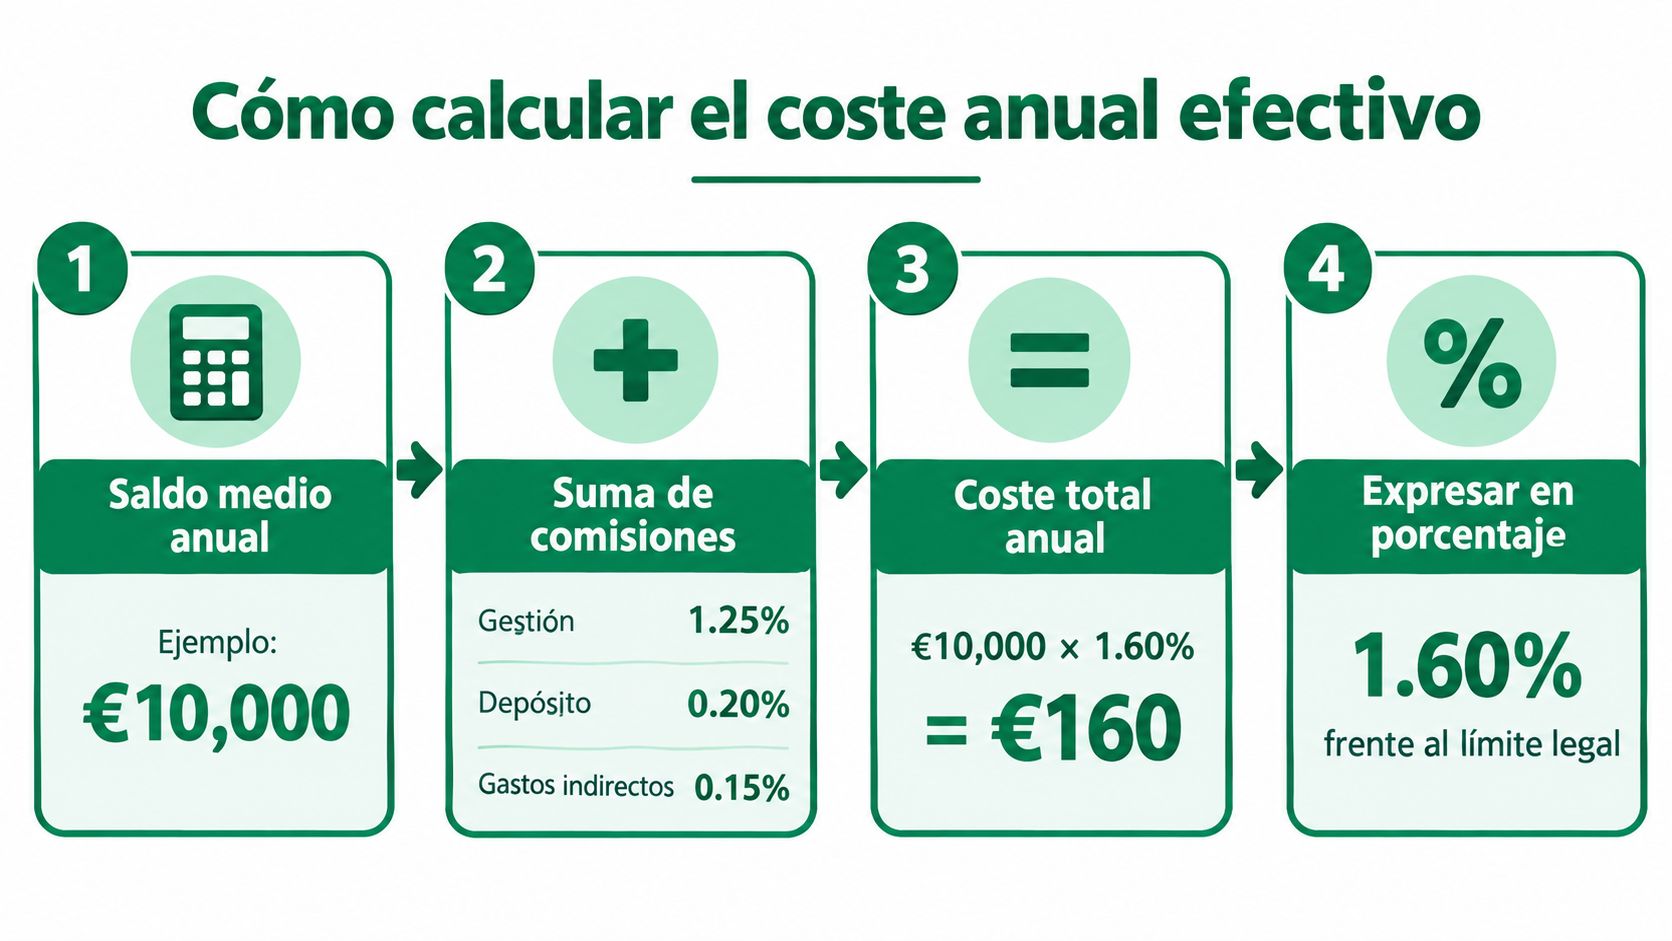
La fórmula operativa es sencilla:
Coste total anual = saldo medio × (comisión de gestión + comisión de depósito + gastos indirectos).
El saldo medio importa más que una fotografía puntual. Si tus aportaciones o el valor de la inversión cambian durante el año, usa una estimación razonable del saldo medio y expresa el resultado en dos unidades: porcentaje anual y euros.
<a id="el-procedimiento-replicable"></a>
El procedimiento replicable
-
Clasifica el plan por su exposición. La normativa distingue entre renta fija, renta fija mixta y el resto según la exposición a renta variable.
-
Separa gestión y depósito. No sumes directamente un único porcentaje si el documento los presenta por separado.
-
Añade los gastos indirectos disponibles. Si el plan publica el TER o una cifra equivalente, incorpórala sin volver a sumar conceptos que ya estén incluidos.
-
Multiplica por el saldo medio. Así conviertes el porcentaje en una cantidad comprensible para tu situación.
Los límites máximos de gestión publicados en la normativa son del 0,85 % anual para fondos de renta fija, del 1,30 % para fondos de renta fija mixta, con exposición a renta variable inferior al 30 %, y del 1,50 % para el resto, con exposición igual o superior al 30 %. La comisión máxima de depósito es del 0,20 % anual sobre las cuentas de posición, según la referencia normativa de la Dirección General de Seguros y Fondos de Pensiones.
<a id="el-mismo-saldo-tres-techos-de-coste"></a>
El mismo saldo, tres techos de coste
Sobre un saldo de 20.000 euros, los topes combinados aproximados de gestión y depósito serían:
| Clasificación del fondo | Gestión máxima | Depósito máximo | Coste combinado aproximado |
|---|---|---|---|
| Renta fija | 0,85 % | 0,20 % | 210 euros al año |
| Renta fija mixta | 1,30 % | 0,20 % | 310 euros al año |
| Resto, incluida renta variable | 1,50 % | 0,20 % | 340 euros al año |
Estos importes son techos regulatorios aproximados antes de otros gastos indirectos. No funcionan como precios competitivos de referencia. Un plan puede cobrar menos y otro puede situarse cerca del límite sin que eso permita concluir cuál ofrece mejor resultado sin mirar su rentabilidad neta y su riesgo.
Para repetir el cálculo con tus aportaciones, saldo y horizonte, puedes utilizar una calculadora de planes de pensiones. El resultado debería mostrar el coste en euros, la proporción sobre el saldo y la distancia frente al límite aplicable.
<a id="comparativa-practica-entre-planes-bancarios-y-alternativas-independientes"></a>
Comparativa práctica entre planes bancarios y alternativas independientes
Comparar dos planes exige mantener constantes el saldo y el perfil de riesgo. Si un producto invierte en renta variable y otro en activos mucho más conservadores, una diferencia de comisión no basta para decidir. La tabla siguiente aísla el coste de gestión para mostrar el efecto monetario sobre 20.000 euros, antes de añadir otros gastos indirectos.
| Perfil y comisión | Coste anual en euros | Rentabilidad neta estimada | Distancia al máximo |
|---|---|---|---|
| Renta variable, gestión del 1,50 % | 300 euros | Depende del resultado bruto y de los gastos totales | En el límite de gestión aplicable |
| Renta variable, gestión del 0,60 % | 120 euros | Depende del resultado bruto y de los gastos totales | 0,90 puntos porcentuales por debajo del máximo de gestión |
| Diferencia entre ambas alternativas | 180 euros | No permite concluir cuál rentará más sin datos comparables | La alternativa más barata queda más alejada del techo |
La diferencia de 180 euros anuales sale de aplicar el 1,50 % y el 0,60 % al mismo saldo. No representa una promesa de rentabilidad ni demuestra que el segundo plan sea automáticamente superior. Sí identifica una cantidad que permanece invertida o que se pierde cada año, según la alternativa elegida.
<a id="que-debe-aparecer-en-una-comparacion-seria"></a>
Qué debe aparecer en una comparación seria
-
Comisión contractual. Es el porcentaje que figura en las condiciones del producto.
-
Coste total efectivo. Incluye gestión, depósito y gastos indirectos disponibles.
-
Euros anuales estimados. Permiten comparar el impacto sobre tu saldo real.
-
Rentabilidad neta. Es la cifra relevante para saber qué queda después de los gastos.
-
Distancia al máximo regulatorio. Sirve para contextualizar el precio, pero no para decidir por sí sola.
Un límite legal es un techo, no una tarifa razonable que todos los planes deban cobrar.
La comparación también debe incorporar la liquidez y el riesgo. Una alternativa independiente puede tener una estructura de costes distinta, pero no debe evaluarse como si fuera idéntica a un plan bancario con otra política de inversión. La conclusión correcta aparece cuando el mismo perfil, el mismo saldo y el mismo periodo se enfrentan con costes totales y resultados netos comparables.
<a id="cuanto-rentabilidad-pierdes-por-las-comisiones-a-largo-plazo"></a>
Cuánto rentabilidad pierdes por las comisiones a largo plazo
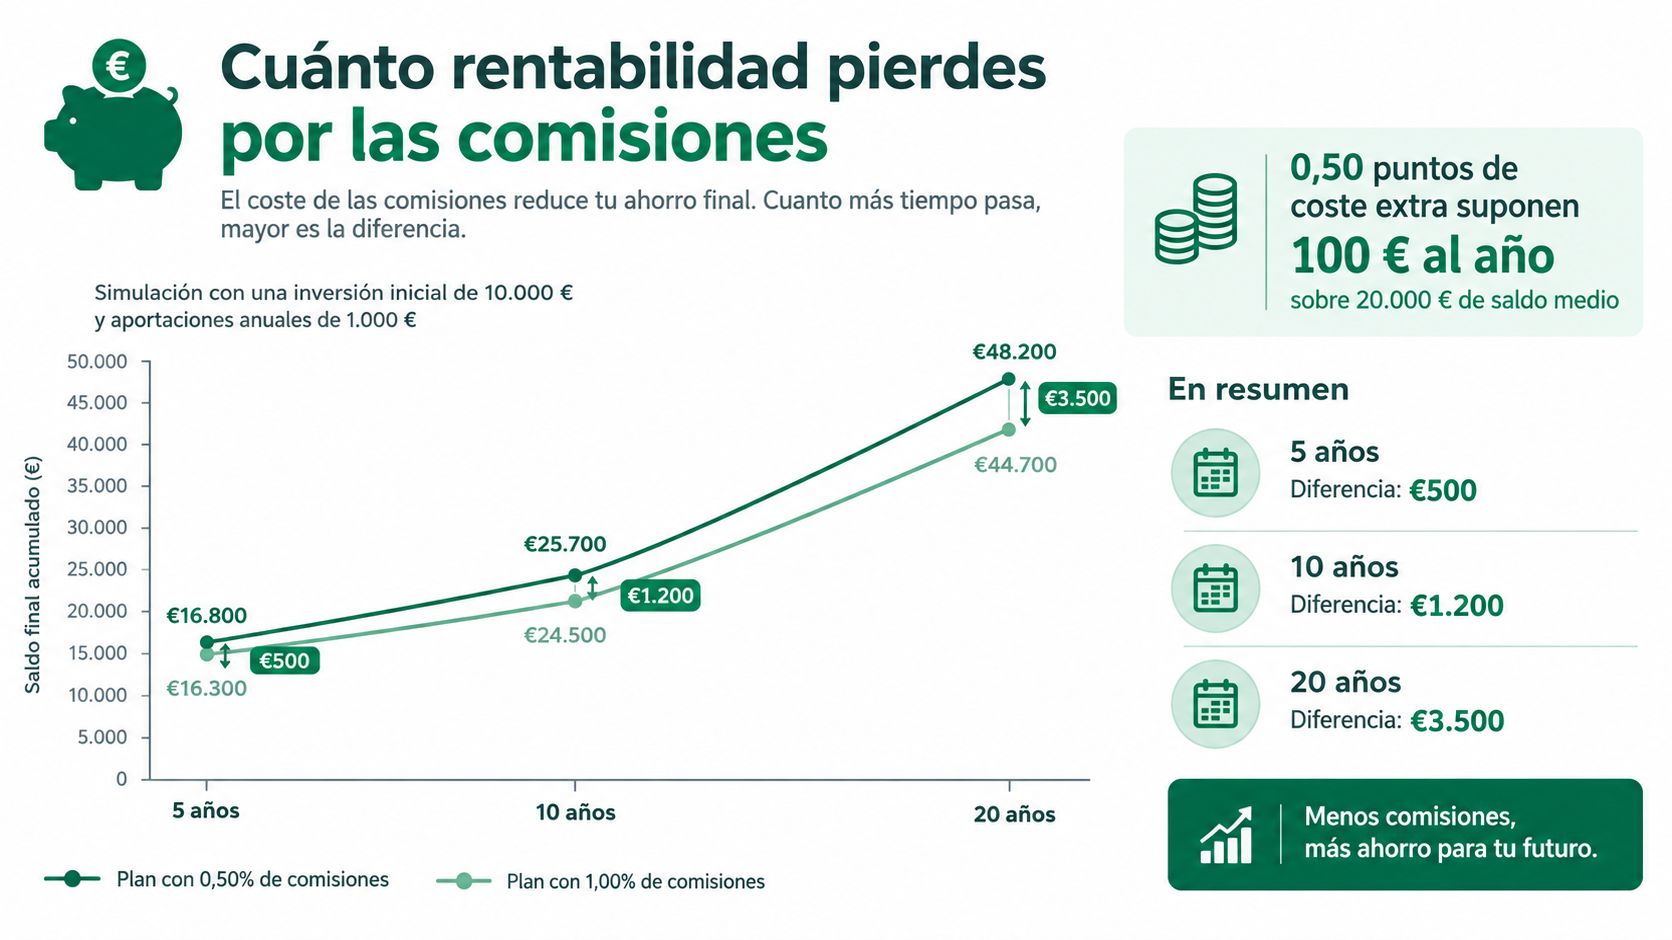
La factura anual responde a una pregunta simple, cuánto pagas hoy. El coste acumulado responde a otra distinta, cuánto capital deja de crecer porque una parte del saldo se va en comisiones. En un ejemplo de 0,50 puntos porcentuales sobre 20.000 euros, la diferencia equivale a 100 euros al año.
Si ese importe se mantiene invertido y obtiene una rentabilidad bruta hipotética del 4 %, la pérdida acumulada puede superar los 2.900 euros al cabo de 20 años. Es un ejemplo de capitalización, no una previsión de mercado. Sirve para ver que una comisión pequeña en porcentaje puede convertirse en una fuga relevante en euros.
<a id="como-leer-los-horizontes"></a>
Cómo leer los horizontes
A 5 años, el dato útil es si la diferencia anual compensa el cambio operativo. A 10 años, la comisión ya recorta una parte mayor del capital que habría seguido creciendo. A 20 años, cada euro que no se cobra tiene más recorrido si la inversión se mantiene y la rentabilidad acompaña.
La comparación gana claridad cuando se mira con tres escenarios.
- Saldo constante. Mide el efecto de la comisión sobre el dinero que ya tienes.
- Aportaciones periódicas. Se acerca más a quien sigue ingresando dinero cada año.
- Rentabilidad bruta hipotética. Permite ordenar el cálculo sin presentar el resultado como una previsión.
Un coste más bajo no garantiza una mejor pensión. Si el plan barato asume un riesgo que no encaja contigo o acaba dando una rentabilidad neta peor, el ahorro en comisiones no compensa por sí solo. La decisión correcta combina coste, riesgo, rentabilidad neta y plazo.
El vídeo ayuda a ver cómo se relacionan las comisiones y el crecimiento acumulado:
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/UQVfn5hLbaw" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="traspasar-o-quedarte-y-que-comprobar-antes-de-mover-tu-dinero"></a>
Traspasar o quedarte y qué comprobar antes de mover tu dinero
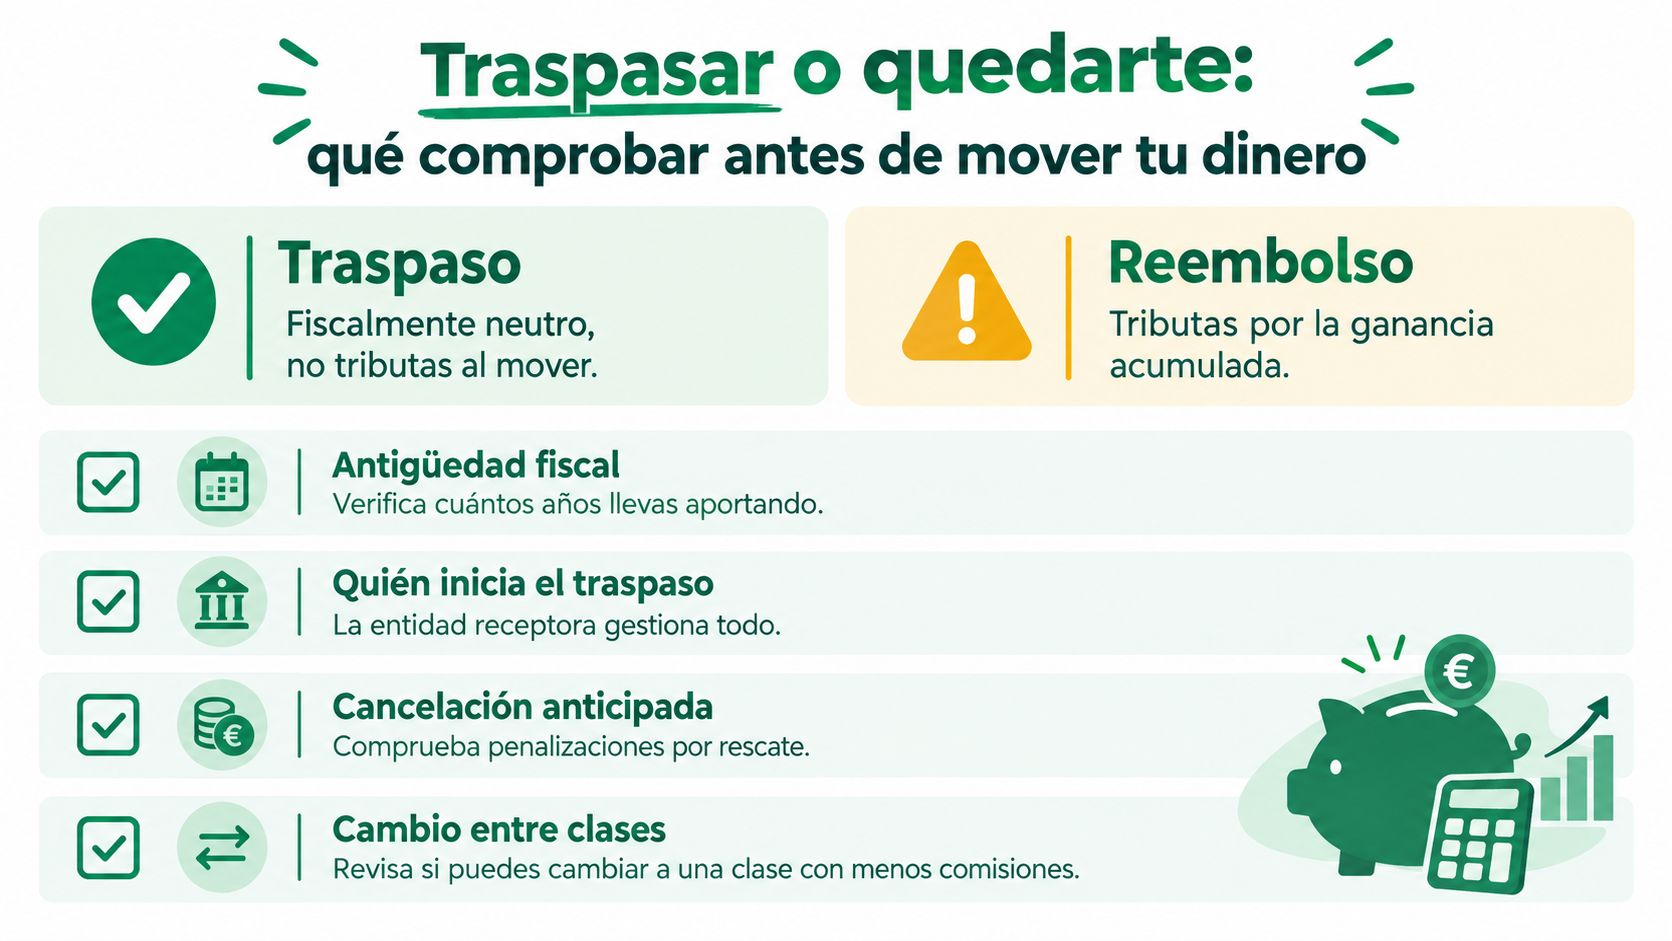
Cambiar de plan no consiste simplemente en pulsar un botón. Primero hay que saber si se trata de un traspaso, un reembolso, una cancelación anticipada o un cambio entre clases. La etiqueta comercial puede sugerir que no hay coste, pero las condiciones concretas determinan qué ocurre con la antigüedad fiscal, quién inicia el proceso y si existe una penalización.
<a id="matriz-para-decidir-la-salida"></a>
Matriz para decidir la salida
| Operación | Qué debes comprobar | Riesgo principal |
|---|---|---|
| Traspaso entre planes | Conservación de la antigüedad fiscal, entidad que inicia el trámite y plazo operativo | Confundirlo con una retirada de dinero |
| Reembolso | Importe recibido, fiscalidad aplicable y comisión de salida | Activar costes o consecuencias fiscales no previstas |
| Cancelación anticipada | Penalización, documentación y condiciones del producto | Pagar por rescatar antes del plazo |
| Cambio entre clases | Diferencias de costes, inversión y requisitos | Cambiar de clase sin mejorar el resultado neto |
Los documentos registrados ante la CNMV muestran que algunos productos pueden aplicar comisiones de reembolso del 1 %, 2 %, 3 % o hasta el 5 %, según el plazo y las condiciones, aunque contemplen excepciones para determinados traspasos, como recoge la documentación sobre comisiones de reembolso.
<a id="las-comprobaciones-que-evitan-errores"></a>
Las comprobaciones que evitan errores
-
Antigüedad fiscal. Confirma por escrito que el movimiento conserva el tratamiento correspondiente.
-
Entidad iniciadora. Pregunta quién presenta la solicitud y qué documentos debe aportar el partícipe.
-
Aportaciones periódicas. Verifica si continúan automáticamente o si debes reconfigurarlas.
-
Ventana de penalización. Revisa si el coste depende del momento exacto del reembolso.
-
Coste real de salida. Pide el importe estimado en euros, no solo la frase “sin comisión de traspaso”.
La guía sobre el traspaso de un plan de pensiones puede servir para ordenar estas preguntas antes de contactar con la entidad. Un plan con una comisión anual algo mayor podría compensar si ofrece mejor liquidez, una rentabilidad neta más estable o una salida menos costosa. Esa compensación debe demostrarse con documentos y cálculos, no asumirse por la reputación del banco o de la gestora.
<a id="que-plan-te-conviene-segun-tu-perfil-y-proximos-pasos"></a>
Qué plan te conviene según tu perfil y próximos pasos
Un ahorrador con un plan bancario antiguo debería empezar por localizar el documento de comisiones, calcular el coste anual en euros y compararlo con alternativas de riesgo equivalente. Si la rentabilidad neta es débil y el coste total se acerca al máximo aplicable, hay motivos para estudiar un cambio. Si el plan funciona bien y no tiene penalizaciones relevantes, mantenerlo puede ser razonable.
El autónomo que empieza necesita priorizar flexibilidad de aportaciones, claridad fiscal y un coste que pueda seguir durante años. Un partícipe joven tiene más tiempo para que las diferencias recurrentes afecten al capital acumulado, pero tampoco debería elegir por precio si la distribución de activos no encaja con su tolerancia al riesgo. Quien está cerca de la jubilación debería prestar especial atención a la liquidez, las condiciones de reembolso y la estabilidad de la rentabilidad neta.
Antes de tomar una decisión, reúne el saldo medio, las comisiones, el TER, la rentabilidad neta y las condiciones de salida. Después compara el coste anual y el acumulado con el mismo horizonte temporal. La mejor alternativa no es necesariamente la que cobra menos, sino la que ofrece una combinación defendible de coste, riesgo, resultado neto y facilidad para cambiar.
Arca Digital permite localizar tus planes, comparar comisiones y rentabilidad frente a más de 500 alternativas y gestionar un traspaso digital cuando resulte conveniente. Visita Arca Digital para convertir la comisión de tu plan en euros, revisar su coste acumulado y tomar una decisión con información clara.