Cambiar plan de pensiones de banco: guía práctica 2026
Cambiar plan de pensiones de banco. Aprende a cambiar tu plan de pensiones de banco sin coste ni pérdida de antigüedad fiscal: diagnóstico, comparación
Llevas años con un plan de pensiones contratado en una sucursal. Sabes que sigue ahí porque aparece en la banca online, pero no recuerdas cuánto pagas, qué nivel de riesgo asume ni si la rentabilidad que ves es neta de comisiones. Cuando otro banco te ofrece una bonificación por llevarte el dinero, la decisión parece sencilla. En realidad, el anuncio suele ser la parte menos importante.
Cambiar un plan de pensiones de banco puede mejorar tus costes y ordenar tu ahorro, pero también puede dejarte atado a un producto mediocre durante años. El problema no es mover el dinero. El problema es moverlo sin haber diagnosticado el plan actual, comparar productos que no tienen el mismo riesgo o perseguir una promoción que no compensa después de comisiones y permanencia.
Tabla de contenidos
- Por qué cambiar un plan de pensiones de banco no es cancelar nada
- Diagnóstico de tu plan actual antes de mover un euro
- Comparar tu plan bancario con las alternativas del mercado
- Cuándo cambiar de banco no compensa aunque el traspaso sea gratis
- El proceso de traspaso digitalizado de principio a fin
- Tiempos reales, atascos habituales y precauciones fiscales
<a id="por-que-cambiar-un-plan-de-pensiones-de-banco-no-es-cancelar-nada"></a>
Por qué cambiar un plan de pensiones de banco no es cancelar nada
Un cliente llegó con un plan abierto en su banco hacía años. No sabía si procedía de aportaciones personales o de un antiguo empleo, desconocía la diferencia entre la comisión de gestión y la de depósito y creía que cambiar de entidad obligaba a retirar el dinero. Esa confusión puede llevarte a aceptar una operación fiscal innecesaria o un producto peor.
Un traspaso no es un rescate. Los derechos consolidados pasan de un plan de pensiones a otro, sin ingresar el dinero en tu cuenta corriente. La movilización se realiza entre productos de previsión y, por sí misma, no activa la tributación propia del rescate.
La reforma aprobada en 2002 consolidó la posibilidad de movilizar derechos entre entidades y fondos. La normativa del Ministerio de Hacienda sobre comisiones y movilidad de planes contempla también determinados supuestos de movilización hacia fondos de empleo domiciliados en otro Estado miembro, siempre que se cumplan los procedimientos exigidos.
<a id="que-conservas-al-hacer-el-cambio"></a>
Qué conservas al hacer el cambio
La antigüedad fiscal del ahorro movilizado se conserva. Trasladar tus derechos a otra entidad no equivale a empezar de cero, porque no has dispuesto del dinero. Esta protección depende de que la operación se tramite correctamente como movilización entre planes, no como cobro y nueva aportación.
La parte que sí cambia merece una revisión aparte: comisiones, composición de la cartera, nivel de riesgo, gestora y condiciones comerciales. Un traspaso puede resolver un coste excesivo, pero también puede llevarte a un fondo con más riesgo del que puedes asumir o a una promoción con permanencia poco conveniente.
Regla práctica: si el banco presenta el traslado como una cancelación, pide por escrito que identifique la operación y sus consecuencias fiscales. Un traspaso entre planes no debe confundirse con retirar el dinero.
Antes de firmar, responde a cuatro preguntas: qué tienes, cuánto pagas, qué resultado neto ha producido y qué alternativa encaja con tu horizonte y tu tolerancia al riesgo. Con esa información podrás decidir si conviene trasladarlo entero, movilizar solo una parte o mantenerlo. El traspaso gratuito no justifica por sí solo el cambio. Los retrasos del banco de origen, una orden incompleta o un expediente atascado también tienen un coste práctico.
Si has perdido la pista de planes antiguos, incluidos los vinculados a empleos anteriores, consulta esta guía para saber qué planes de pensiones tienes. Reúne primero la documentación y compara después. La entidad nueva puede facilitar el trámite, pero su interés comercial no sustituye el análisis del plan de destino.
<a id="diagnostico-de-tu-plan-actual-antes-de-mover-un-euro"></a>
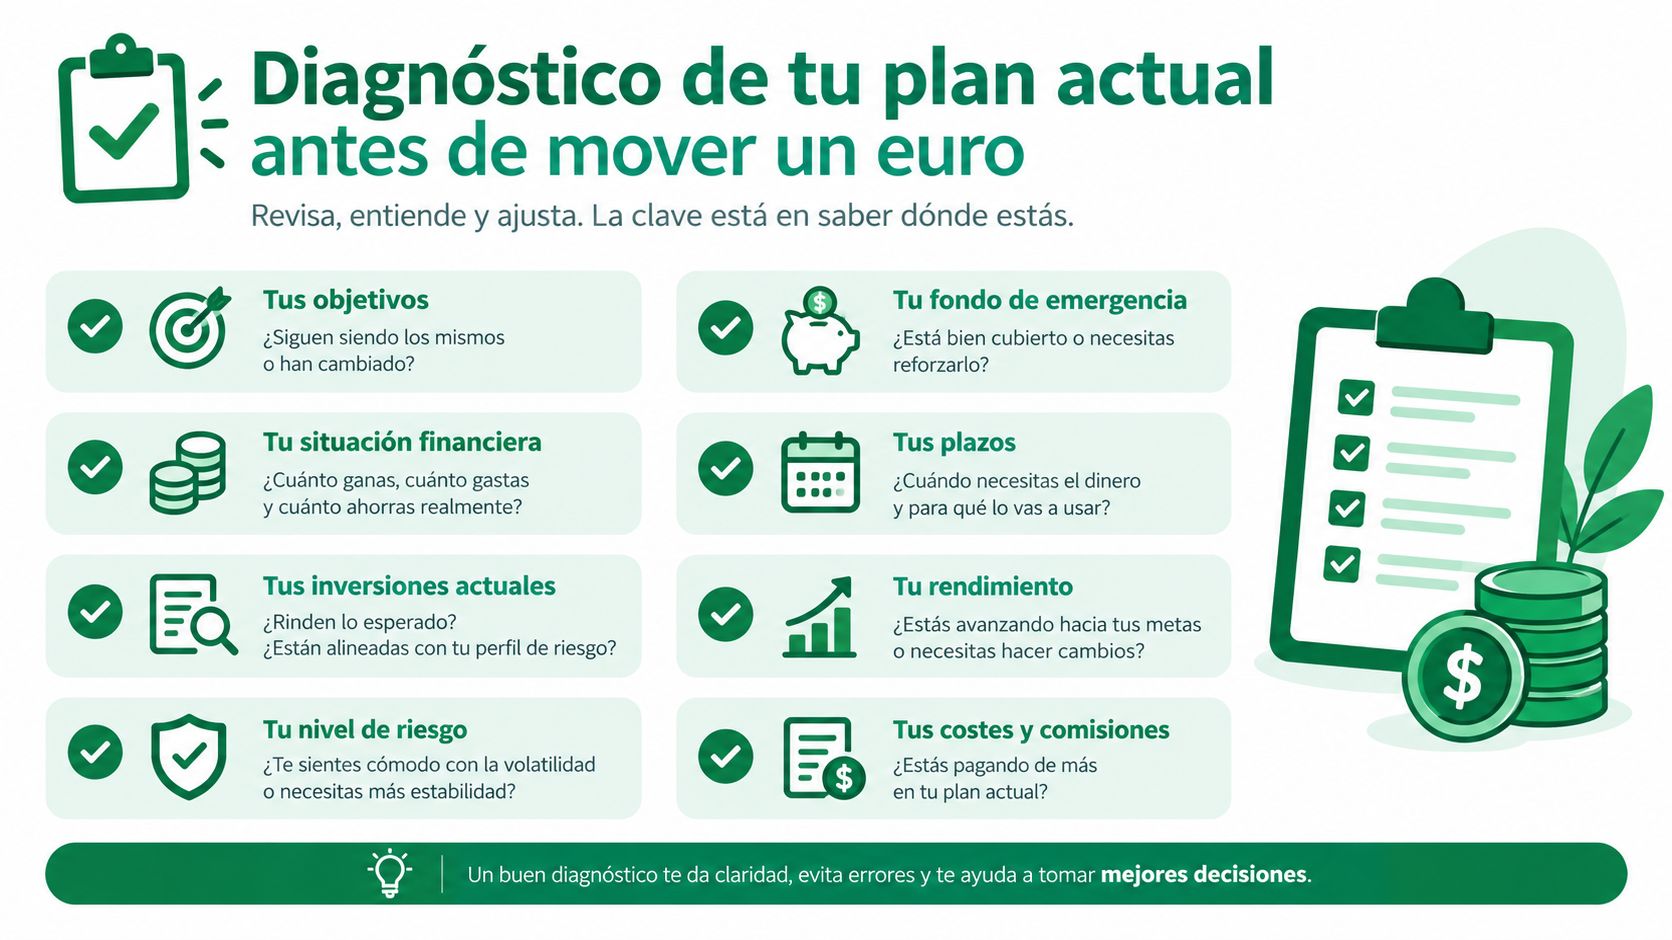
Diagnóstico de tu plan actual antes de mover un euro
La primera tarea no es buscar ofertas. Es reunir la información del plan que ya tienes. Entra en la banca online, revisa la correspondencia de la gestora y busca certificados de posición, informes periódicos y el documento de datos fundamentales. Si el plan procede de un antiguo empleo, pregunta también a la entidad actual por el nombre exacto del fondo y por la entidad gestora.
La documentación debe permitirte identificar qué plan tienes, quién lo gestiona y qué patrimonio aparece a tu nombre. Si solo encuentras un nombre comercial del banco, no basta. Necesitas el fondo concreto y sus condiciones para compararlo con alternativas equivalentes.
<a id="los-cinco-datos-que-debes-anotar"></a>
Los cinco datos que debes anotar
Comisión total anual. Separa la comisión de gestión de la comisión de depósito y comprueba si existen otros costes asociados. La DGSFP publica los límites regulatorios aplicables a estas comisiones, pero el máximo permitido no es un precio razonable por definición. Una cosa es que el banco pueda cobrarlo y otra que el servicio lo justifique.
Rentabilidad neta. Busca el resultado después de comisiones en periodos de varios años. La cifra bruta puede parecer atractiva y ocultar un coste que se descuenta cada año del patrimonio. Para entender conceptos como el coste total del fondo, consulta esta explicación sobre qué es el TER.
Perfil de riesgo. Comprueba si el plan invierte principalmente en renta fija, combina activos o tiene una exposición elevada a renta variable. No compares un plan conservador con uno de renta variable solo porque uno haya ganado más recientemente. Estarías comparando riesgos distintos.
Antigüedad fiscal. Guarda la fecha de las primeras aportaciones y cualquier certificado que la documente. Esa información será útil cuando movilices derechos o planifiques un futuro rescate.
Aportaciones periódicas vigentes. Revisa si tienes una orden automática en el banco, qué importe se aporta y a qué plan se dirige. Un traspaso del saldo no siempre cancela las aportaciones futuras, así que debes confirmar qué ocurrirá con ellas.
<a id="una-revision-que-puedes-terminar-en-una-sesion"></a>
Una revisión que puedes terminar en una sesión
Empieza con el extracto más reciente y anota el valor liquidativo, el patrimonio, el perfil de inversión y las comisiones. Después compara la rentabilidad neta del plan con su categoría, no con el conjunto de todos los planes. Finalmente, revisa si la cartera sigue teniendo sentido para tu edad, tus ingresos, tu tolerancia a las pérdidas y el momento previsto de rescate.
Si el banco no te entrega la información con claridad, esa falta de transparencia ya es un dato relevante. No demuestra por sí sola que el plan sea malo, pero sí justifica pedir una segunda opinión antes de mantenerlo por inercia.
El diagnóstico no busca encontrar el plan que más ha subido. Busca descubrir cuánto pagas, qué riesgo estás asumiendo y si el producto sigue encajando contigo.
<a id="comparar-tu-plan-bancario-con-las-alternativas-del-mercado"></a>
Comparar tu plan bancario con las alternativas del mercado
Si tu banco te ofrece una bonificación por trasladar el plan, no decidas mirando solo el incentivo. Primero comprueba qué producto recibirás, cuánto pagarás cada año y qué condiciones tendrás que aceptar. Un traspaso puede ser gratuito y aun así no mejorar tu ahorro. También puede atascarse por un error del banco de origen o por un expediente incompleto, así que la calidad del proceso cuenta tanto como la oferta.
Empieza por las comisiones. La normativa fija límites máximos para la comisión de gestión según el tipo de fondo y también establece límites para la comisión de depósito. Esos topes sirven para detectar un producto caro, pero no son un objetivo de precio. Si tu plan se acerca al máximo permitido y no ofrece una ventaja clara frente a alternativas con un riesgo parecido, pide explicaciones y compara antes de moverlo.
Pagar el máximo solo tiene sentido si existe una razón concreta y demostrable. En caso contrario, el coste reduce la rentabilidad que llega a tu cuenta con el paso de los años.
<a id="el-metodo-de-comparacion-que-si-sirve"></a>
El método de comparación que sí sirve
Compara la rentabilidad neta después de comisiones en periodos de 3, 5 y 10 años. Hazlo frente a planes de la misma categoría y con un nivel de riesgo equivalente. La guía de BBVA sobre el traspaso de planes de pensiones aconseja no sacar conclusiones a partir de la rentabilidad bruta de un solo año y revisar la composición de la cartera antes de decidir.
Para acelerar la revisión, puedes comparar tu plan con más de 500 alternativas en el comparador de planes de pensiones. Usa el resultado como punto de partida y verifica después las fichas, las comisiones y las condiciones del plan candidato.
Un plan de renta fija puede rendir menos que uno de renta variable porque asume menos riesgo. Eso no lo convierte en peor. La comparación válida responde a una pregunta concreta: ¿obtienes un resultado razonable para el riesgo y la estrategia que necesitas?
| Criterio | Plan bancario actual | Alternativa candidata |
|---|---|---|
| Comisión total anual | Anota gestión, depósito y cualquier coste adicional | Comprueba el coste total, no solo la comisión anunciada |
| Rentabilidad neta | Revisa periodos de 3, 5 y 10 años | Compárala con planes de la misma categoría |
| Perfil de riesgo | Identifica la proporción de renta fija, mixta o variable | Verifica que encaje con tu horizonte y tolerancia |
| Cartera subyacente | Comprueba sectores, regiones y concentración | Revisa si aporta una mejora real o solo cambia el nombre |
| Condiciones comerciales | Detecta permanencias y aportaciones obligatorias | Calcula el efecto de cualquier bonificación y restricción |
| Seguimiento | Valora la claridad de los informes y del área de cliente | Exige información comprensible y acceso regular |
<a id="la-mejora-tiene-que-ser-medible"></a>
La mejora tiene que ser medible
Solo cambiaría por una mejora concreta. Puede consistir en reducir el coste total anual sin aumentar el riesgo, acceder a una cartera más adecuada para tu horizonte o corregir una gestión deficiente que te impide controlar el ahorro.
Si el plan actual cobra poco, mantiene una cartera coherente y ofrece información clara, no lo sustituyas por inercia. Una campaña comercial no justifica iniciar un traspaso, asumir posibles retrasos ni dedicar tiempo a revisar un expediente que quizá no cambie nada.
Compara bancos, aseguradoras y gestoras independientes, incluidas propuestas indexadas y de gestión activa. El canal de distribución no demuestra la calidad del producto. Examina la estrategia, la diversificación, la información disponible, el coste permanente y las condiciones que seguirán vigentes cuando termine la promoción. Si no puedes señalar qué mejora obtienes, conserva el plan y evita el cambio.
<a id="cuando-cambiar-de-banco-no-compensa-aunque-el-traspaso-sea-gratis"></a>
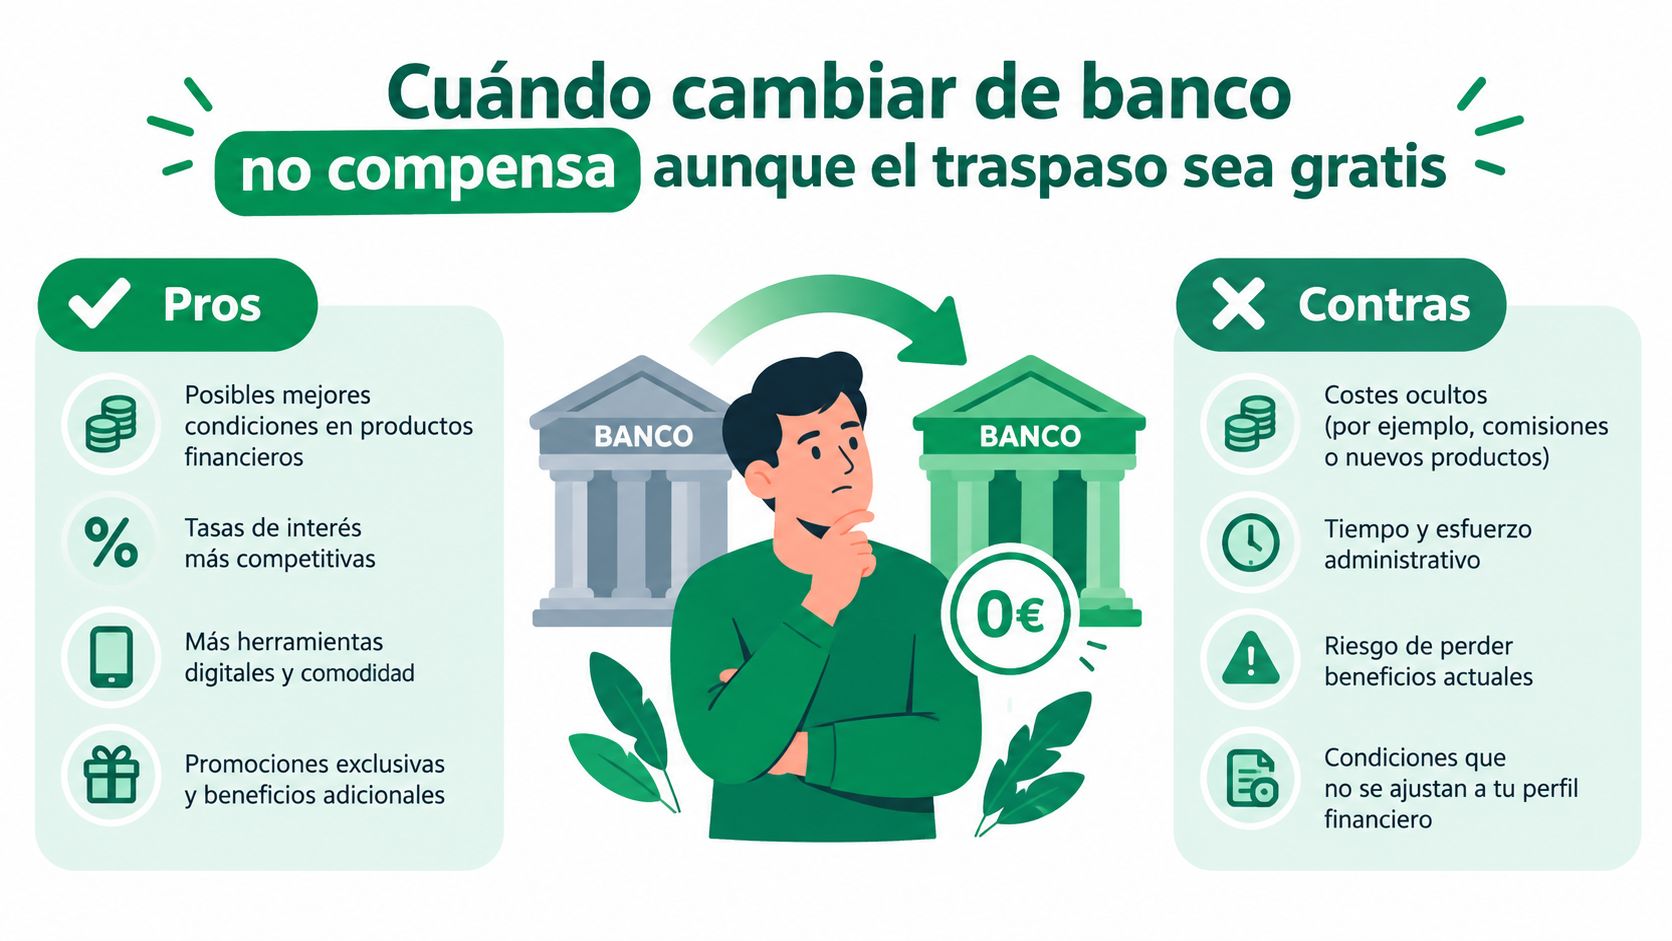
Cuándo cambiar de banco no compensa aunque el traspaso sea gratis
El traspaso gratuito se ha convertido en el argumento comercial dominante, pero gratis no significa conveniente. Los bancos utilizan campañas de captación para atraer patrimonio y pueden ofrecer bonificaciones visibles en 2026, como recoge la información de Allianz sobre el traspaso de planes de pensiones. El incentivo puede ser real y aun así quedar por debajo del coste de aceptar un producto peor.
La primera situación en la que no cambiaría es un plan actual con comisiones contenidas, cartera coherente y seguimiento transparente. Si la alternativa solo añade una bonificación y mantiene una estructura parecida, no estás mejorando el ahorro. Estás cambiando de proveedor para cobrar un premio puntual.
<a id="tres-escenarios-para-mantener-el-plan"></a>
Tres escenarios para mantener el plan
Mantén el producto si el perfil de riesgo encaja con tu horizonte. Un ahorrador próximo al rescate no debería asumir un salto de volatilidad porque el banco nuevo prometa una recompensa. La rentabilidad pasada de una cartera más agresiva tampoco compensa si no puedes soportar sus caídas.
También puede tener sentido mantenerlo cuando la alternativa exige permanencias, aportaciones periódicas o vinculación con otros productos. Lee la letra pequeña antes de aceptar. Una promoción que te obliga a quedarte puede reducir tu capacidad de reaccionar si el mercado, tus ingresos o tus necesidades cambian.
Mi criterio: si la única mejora está en el cartel de la campaña, no hagas el traspaso. El cambio debe mejorar el producto, no solo la conversación comercial.
La tercera situación es aquella en la que el plan nuevo ofrece prácticamente las mismas comisiones, cartera y calidad de información. En ese caso, no existe una razón financiera clara para mover todo el patrimonio. Puedes mantener el plan mientras buscas una alternativa con una diferencia real.
<a id="mover-solo-una-parte-tambien-es-una-decision"></a>
Mover solo una parte también es una decisión
No estás obligado a trasladar el saldo completo. Una movilización parcial puede servir para probar una estrategia distinta, separar perfiles de riesgo o conservar una parte del ahorro en un plan que ya funciona. Eso sí, comprueba con ambas entidades cómo quedará el plan antiguo y qué ocurrirá con las aportaciones futuras.
El error más caro es decidir por impulso porque la bonificación tiene una cifra llamativa. Calcula el valor del incentivo, revisa el periodo de permanencia y compáralo con el coste total anual del nuevo producto. Si no puedes explicar en una frase cuál es la mejora estructural, todavía no estás preparado para firmar.
Este vídeo puede ayudarte a ordenar las ventajas y los riesgos antes de tomar una decisión:
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/EUUpolH1IL8" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="el-proceso-de-traspaso-digitalizado-de-principio-a-fin"></a>
El proceso de traspaso digitalizado de principio a fin
La entidad de destino debe iniciar el traspaso. El banco de origen no tiene que convencerte ni gestionar tu salida. Tú eliges el nuevo plan, facilitas los datos del producto antiguo y autorizas la movilización.
En un proceso digital, la identificación y la firma se realizan online. Normalmente tendrás que aportar tus datos personales, identificar el plan de origen y revisar la orden de traspaso antes de confirmarla. Lee el documento completo. Comprueba el nombre del plan, la entidad de origen, el importe que quieres mover y si se trata de un traspaso total o parcial.
<a id="que-ocurre-despues-de-firmar"></a>
Qué ocurre después de firmar
La nueva entidad comunica la solicitud a la antigua. El banco de origen valida los datos, tramita la salida y remite los derechos consolidados al plan de destino. Cuando finaliza la operación, la entidad nueva incorpora el patrimonio y debe reflejarlo en tu área de cliente.
El ahorrador tiene una tarea sencilla, pero importante: conservar la trazabilidad. Guarda la copia de la orden firmada, el justificante de envío y cualquier número de expediente. Anota la fecha de autorización y revisa periódicamente si el estado cambia.
Un proceso digital reduce desplazamientos y papeleo, pero no elimina los errores de coordinación. Un dato bancario incorrecto, una identificación incompleta o un plan de origen mal localizado puede detener el expediente. Si detectas una incidencia, contacta primero con la entidad de destino, porque es quien ha iniciado la petición y quien debe reclamar a la entidad de origen.
<a id="como-comprobar-que-el-cambio-ha-terminado"></a>
Cómo comprobar que el cambio ha terminado
No des el expediente por cerrado cuando veas que el saldo del plan antiguo ha desaparecido. Comprueba que el patrimonio aparece en el plan nuevo, que el importe transferido coincide con la orden y que la antigüedad fiscal se ha mantenido en la documentación.
El plan antiguo puede quedar a saldo cero y seguir abierto administrativamente. Pregunta si se cerrará, si permanecerá sin patrimonio o si debes cancelar alguna aportación automática. No mantengas órdenes periódicas dirigidas a un producto que ya no quieres alimentar.
<a id="tiempos-reales-atascos-habituales-y-precauciones-fiscales"></a>
Tiempos reales, atascos habituales y precauciones fiscales
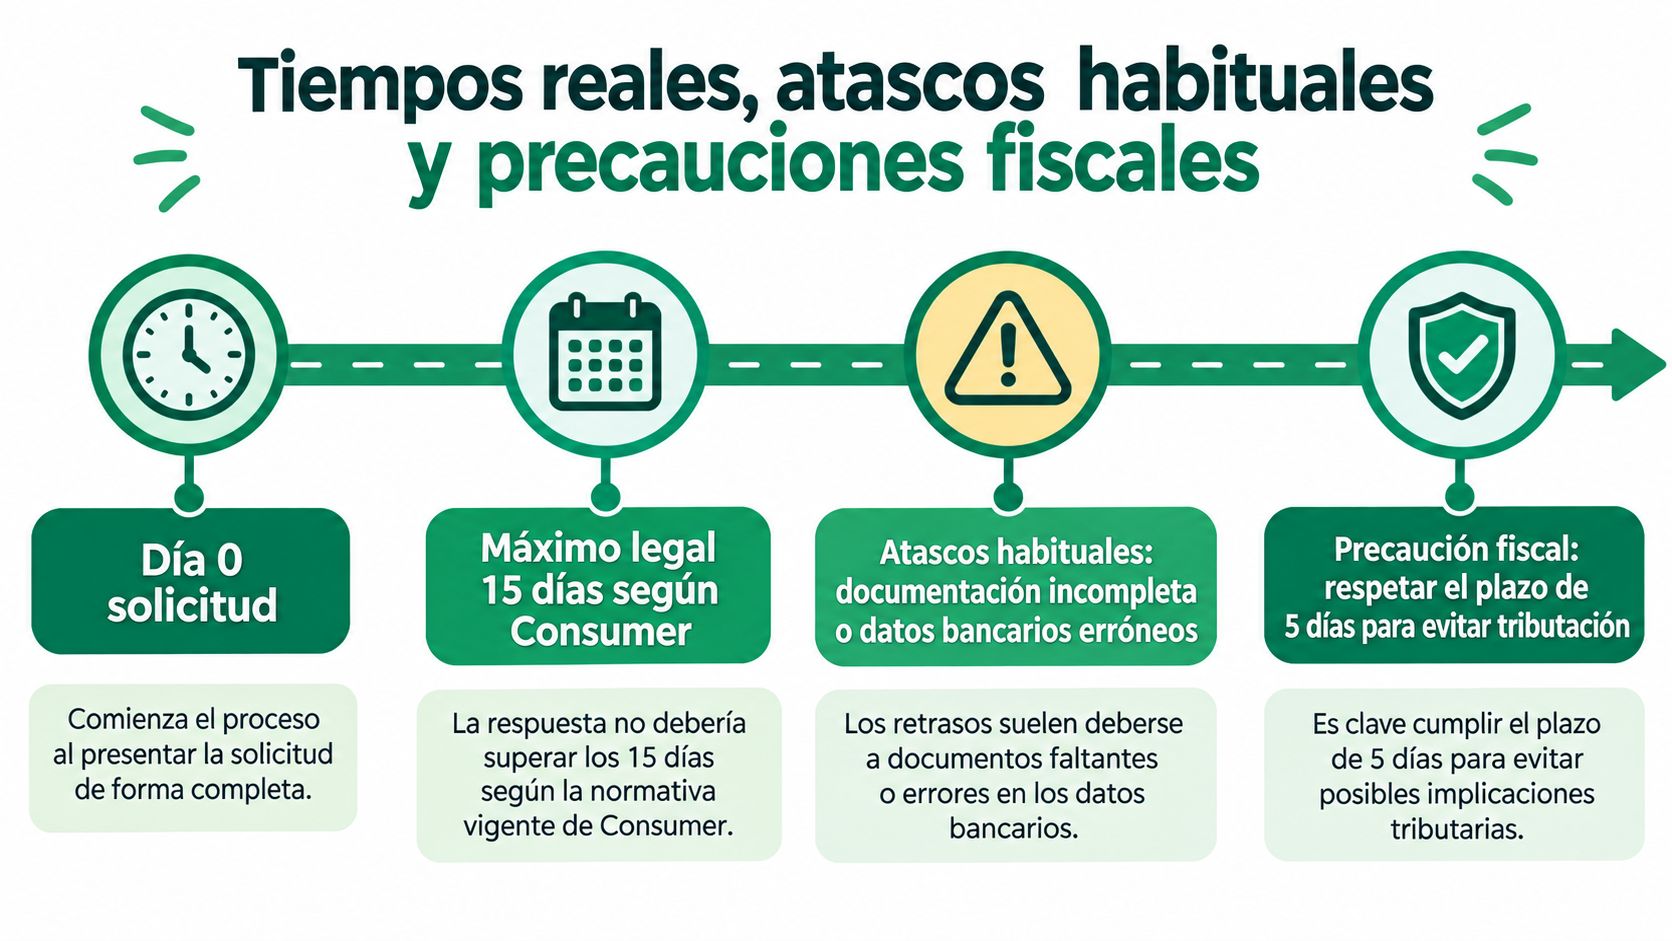
El plazo que te promete la entidad comercial y el tiempo que tarda el expediente no siempre coinciden. Algunas referencias operativas citan 5 días hábiles para planes individuales, mientras que la información publicada por Consumer señala un máximo de 15 días y advierte de que el banco de origen puede tardar más de lo previsto. La información de BBVA sobre el traspaso recoge esta diferencia entre el plazo teórico y la experiencia práctica, además de señalar que los planes de empleo pueden requerir más tiempo.
El atasco suele aparecer en la coordinación, no en la decisión del cliente. Los expedientes se retrasan cuando faltan datos, el nombre del plan no coincide con los registros de la entidad de origen o la orden no distingue correctamente entre una movilización total y una parcial.
<a id="los-problemas-que-debes-vigilar"></a>
Los problemas que debes vigilar
Un expediente sin número de seguimiento es difícil de reclamar. Pide una confirmación escrita de la solicitud y conserva la fecha desde la que empieza a contar el trámite. Si pasan los días sin novedades, reclama a la entidad de destino y solicita que confirme qué respuesta ha recibido del banco de origen.
Los traspasos parciales requieren especial atención. El plan antiguo puede quedar con saldo cero, pero no necesariamente desaparecer de tu banca online. Esa situación no implica por sí sola un problema, aunque debes confirmar que no quedan aportaciones, comisiones o instrucciones activas.
Fiscalmente, la movilización no equivale a rescatar. El dinero sigue dentro del sistema y la antigüedad fiscal se conserva, siempre que se trate de un traspaso correctamente ejecutado. No retires el importe a tu cuenta para volver a contratarlo después. Esa operación ya no sería un traslado ordinario y podría tener consecuencias fiscales distintas.
Cierre operativo: no consideres terminado el cambio hasta comprobar el saldo en el plan nuevo, el estado del plan antiguo y la cancelación de las aportaciones que ya no correspondan.
Si quieres revisar tu plan actual sin decidir por una campaña bancaria, Arca Digital permite localizarlo, comparar sus comisiones y rentabilidad con alternativas del mercado y gestionar digitalmente el traspaso cuando la mejora esté justificada. Visita Arca Digital y empieza por obtener una radiografía clara de tu plan antes de mover el dinero.