Cambiar domiciliacion pension
Cambiar domiciliacion pension. Aprende a cambiar domiciliación pensión paso a paso: diferencia entre cambiar cuenta y traspasar plan, trámites, plazos y cómo
Te acabas de cambiar de banco, has cerrado una cuenta antigua o quieres ordenar tus ahorros, y buscas algo que parece simple: cambiar la domiciliación de tu pensión. El problema es que casi todo lo que encuentras mezcla dos trámites distintos como si fueran uno solo.
Y ahí es donde la gente se lía. Una cosa es cambiar la cuenta bancaria donde cobras una pensión o desde la que haces aportaciones. Otra muy distinta es traspasar un plan de pensiones a otra entidad. Si confundes una con otra, pierdes tiempo, presentas el trámite equivocado y luego llegan los bloqueos.
Tabla de contenido
- Qué significa realmente cambiar la domiciliación de tu pensión
- Cambiar solo la cuenta o traspasar el plan diferencias que debes conocer
- Cómo cambiar la domiciliación paso a paso sin perder tiempo
- Planes individuales y planes de empleo no se cambian igual
- Errores comunes al cambiar la domiciliación y cómo evitarlos
- Gestiona el cambio de forma digital y centraliza tus planes con Arca Digital
<a id="que-significa-realmente-cambiar-la-domiciliacion-de-tu-pension"></a>
Qué significa realmente cambiar la domiciliación de tu pensión
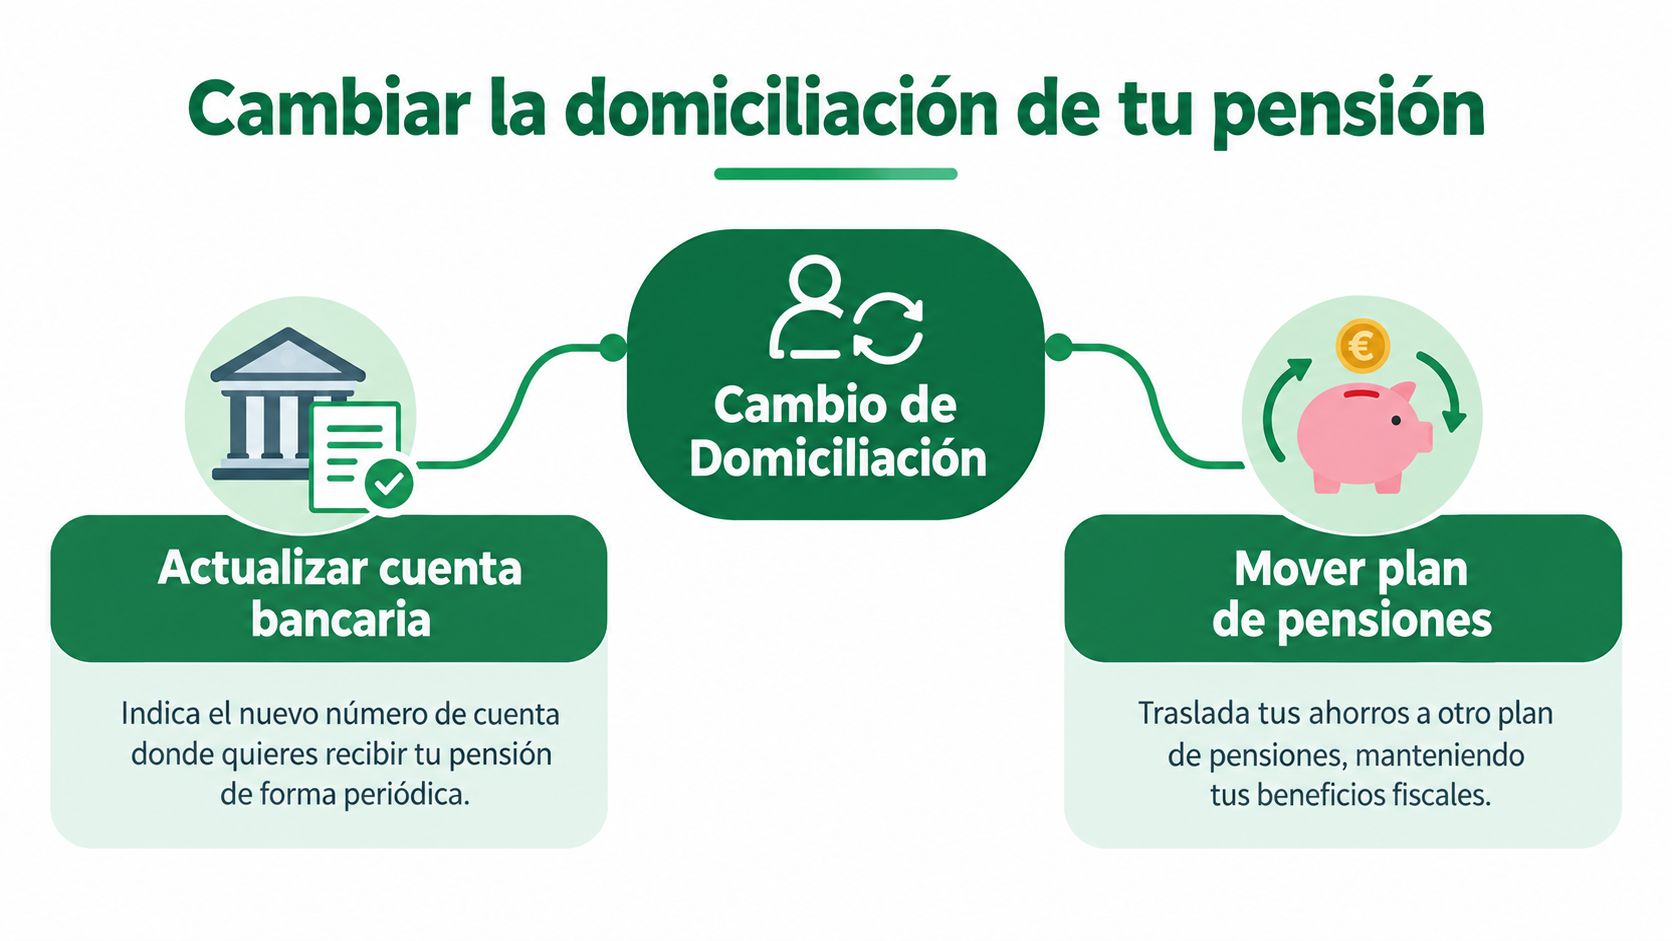
La escena típica es esta. Tienes una nueva cuenta bancaria y quieres que todo pase por ahí. En tu cabeza, la orden es clara: “quiero cambiar la domiciliación de mi pensión”. Pero esa frase puede significar dos cosas muy diferentes.
Si ya cobras una pensión de la Seguridad Social, seguramente lo que necesitas es cambiar la cuenta donde recibes el abono. Si tienes un plan de pensiones individual, quizá quieres modificar la cuenta desde la que se cargan tus aportaciones periódicas o donde esperas cobrar cuando proceda el rescate. Y si además quieres irte de tu banco porque estás harto del producto que tienes, entonces ya no hablas solo de cuenta bancaria. Hablas de mover el plan.
<a id="dos-tramites-que-se-parecen-por-fuera"></a>
Dos trámites que se parecen por fuera
Cambiar la cuenta vinculada es un ajuste administrativo. El producto sigue siendo el mismo. La entidad sigue siendo la misma. Solo cambias el IBAN que usa la administración o la gestora para cargar o pagar.
Traspasar el plan es otra liga. Ahí mueves tus derechos consolidados desde una entidad a otra. No estás retocando un dato. Estás cambiando de proveedor y de producto, con consecuencias operativas y de decisión de inversión.
Regla práctica: si tu objetivo es seguir con el mismo plan pero con otra cuenta, no necesitas un traspaso. Si tu objetivo es salir de una entidad y llevarte el ahorro a otra, cambiar el IBAN no te sirve.
<a id="como-saber-cual-es-tu-caso"></a>
Cómo saber cuál es tu caso
Hazte estas preguntas:
- ¿Cobras una pensión pública? Entonces el trámite suele ser cambiar los datos bancarios ante la Seguridad Social.
- ¿Tienes un plan con tu banco y solo quieres que las aportaciones salgan de otra cuenta? Eso es un cambio de domiciliación interna del producto.
- ¿Quieres dejar tu plan actual y contratar otro en otra entidad? Eso es un traspaso.
- ¿Tu plan viene de la empresa? Aquí hay límites específicos y no siempre puedes moverlo libremente.
El error más común no es técnico. Es empezar por la ventanilla equivocada.
<a id="cambiar-solo-la-cuenta-o-traspasar-el-plan-diferencias-que-debes-conocer"></a>
Cambiar solo la cuenta o traspasar el plan diferencias que debes conocer
Te llega la pensión o te cargan la aportación en una cuenta que ya no usas. Vas al banco, pides “cambiar la domiciliación” y sales convencido de que ya has movido tu plan. Luego descubres que no. Sigues en la misma entidad, con el mismo producto y las mismas comisiones.
Esa es la confusión que más tiempo hace perder.
Cambiar la cuenta vinculada solo modifica el IBAN desde el que se cobra o se paga. El plan no se mueve. La gestora no cambia. Tu dinero sigue en el mismo sitio.
Traspasar el plan significa llevar tus derechos consolidados a otra entidad o a otro plan. Aquí sí cambia el producto, la gestora y la estrategia de inversión que vas a tener a partir de ese momento. La movilización, además, se tramita entre entidades y no pasando el dinero por tu cuenta, como recoge el Real Decreto 304/2004 en el BOE.
<a id="la-diferencia-practica-que-evita-errores"></a>
La diferencia práctica que evita errores
Si solo quieres cambiar el IBAN, habla con la entidad que ya gestiona el plan o con el organismo que paga la pensión, según el caso.
Si quieres salir de una entidad, no pidas un cambio de cuenta. Pide un traspaso en la entidad de destino. Ese matiz decide si resuelves el trámite en unos minutos o si empiezas un proceso equivocado que luego hay que rehacer.
También conviene tener clara otra idea. Traspasar no es rescatar. En un traspaso, el ahorro sigue dentro del sistema de pensiones. No cobras el dinero en tu cuenta. Si lo que buscas es moverte a otro proveedor, revisa esta guía sobre cómo funciona el traspaso de plan de pensiones entre entidades.
| Concepto | Cambiar solo domiciliación | Traspasar plan a otra entidad |
|---|---|---|
| Qué cambias | El IBAN asociado | La entidad y el plan |
| Quién sigue gestionando el dinero | La misma entidad | La nueva entidad |
| El dinero pasa por tu cuenta | No | No |
| Mantienes el mismo producto | Sí | No |
| Sirve para cambiar comisiones o inversión | No | Sí |
| Dónde se pide | En tu entidad actual o en el pagador | En la entidad de destino |
<a id="que-te-recomiendo-en-cada-caso"></a>
Qué te recomiendo en cada caso
- Cambia solo la cuenta si el plan te encaja y solo quieres ordenar mejor tus cobros o aportaciones.
- Traspasa el plan si ya has decidido que no quieres seguir en esa entidad o en ese producto.
- No intentes mezclar ambos trámites sin separar objetivos. Cambiar el IBAN no te saca del banco. Pedir un traspaso no actualiza por sí solo la cuenta asociada a futuras aportaciones.
Quédate con esta regla. Si cambias un dato, sigues donde estabas. Si cambias de entidad o de plan, necesitas un traspaso.
<a id="como-cambiar-la-domiciliacion-paso-a-paso-sin-perder-tiempo"></a>
Cómo cambiar la domiciliación paso a paso sin perder tiempo
Si lo que necesitas es cambiar la cuenta donde cobras una pensión de la Seguridad Social, la vía más eficiente es la Sede Electrónica de la Seguridad Social. El trámite admite identificación con Cl@ve, certificado digital o DNIe, queda registrado al instante y evita el cuello de botella de la cita presencial, tal como indica la página oficial de modificar datos de domicilio y bancarios del pensionista.
<a id="antes-de-tocar-nada"></a>
Antes de tocar nada
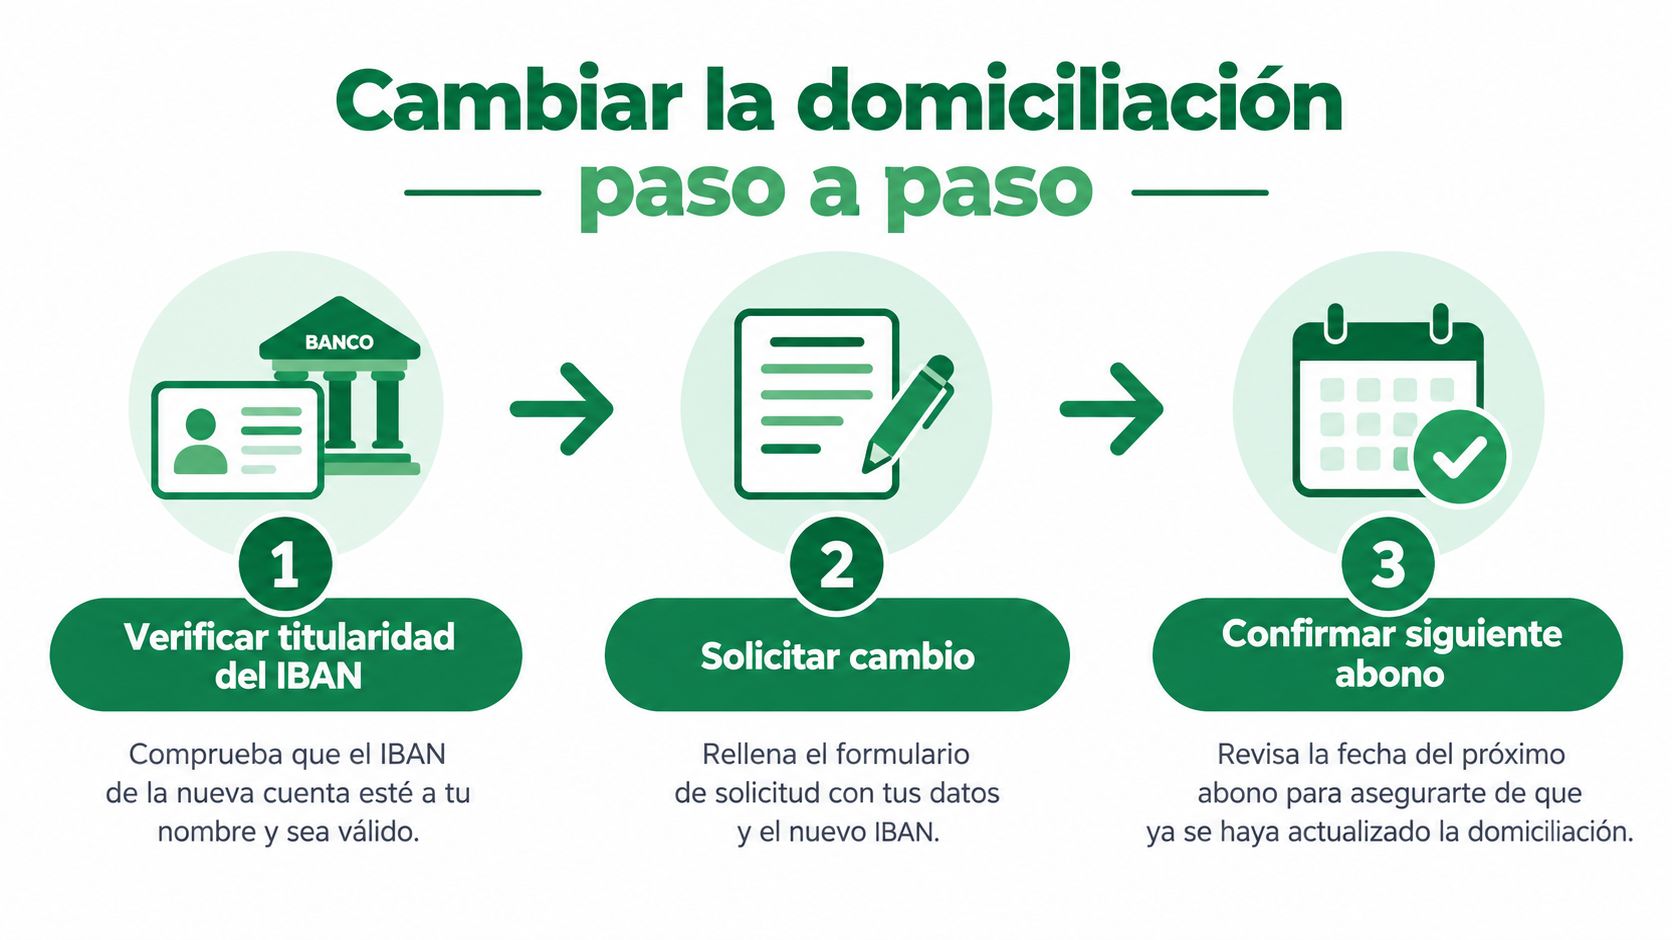
Lo primero es comprobar la titularidad real del IBAN. No des por hecho que vale una cuenta donde apareces autorizado o una cuenta familiar que usas habitualmente. Si la titularidad no coincide cuando el sistema la valida, el expediente se queda colgado hasta que subsanes.
También conviene tener a mano la identificación y, si el sistema lo pide, un justificante de titularidad. La mayoría de fallos no vienen por falta de derecho al cambio. Vienen por datos mal escritos, documentos incompletos o cuentas que no cuadran con el titular.
<a id="donde-hacerlo-bien-a-la-primera"></a>
Dónde hacerlo bien a la primera
La Seguridad Social admite tres rutas de entrada: Sede Electrónica, Portal Tu Seguridad Social y formulario físico, según la Sede de la Seguridad Social para variación de datos. Si tienes medios electrónicos, usa el canal digital. Es el más limpio y el que menos roces tiene.
Si vas por la vía presencial, pide cita y lleva el formulario correspondiente. No improvises en ventanilla. Quien llega sin cita, sin identificación válida o sin justificar la cuenta nueva suele salir igual que entró.
Consejo de despacho: guarda el justificante del cambio el mismo día. Si el siguiente abono no llega donde toca, ese resguardo te ahorra una discusión inútil.
Este vídeo puede ayudarte a entender el entorno del trámite antes de enviarlo:
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/mRTLNcPM77w" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="que-revisar-despues-de-enviar-la-solicitud"></a>
Qué revisar después de enviar la solicitud
La obligación de comunicar cualquier variación de domicilio existe y debe hacerse en un plazo máximo de 30 días, según la información oficial de la Seguridad Social en la página enlazada arriba. Si además cambias la cuenta de cobro, no te relajes tras enviar la solicitud.
Haz estas comprobaciones:
- Revisa el justificante y confirma que el IBAN está completo y sin errores.
- Comprueba la titularidad antes de enviar, no después.
- Mira el siguiente abono para verificar que el cambio ya se aplicó.
- Si domicilias aportaciones a un plan individual, confirma también con la entidad del plan que el nuevo cargo periódico queda activo y que el antiguo deja de utilizarse.
Algunas guías especializadas describen una secuencia de validación de 5 a 15 días hasta que la nueva domiciliación entra en el siguiente ciclo de pago, según la referencia oficial citada en la página de prestaciones de la Seguridad Social. En la práctica, lo decisivo no es correr. Es enviar el cambio limpio.
<a id="planes-individuales-y-planes-de-empleo-no-se-cambian-igual"></a>
Planes individuales y planes de empleo no se cambian igual
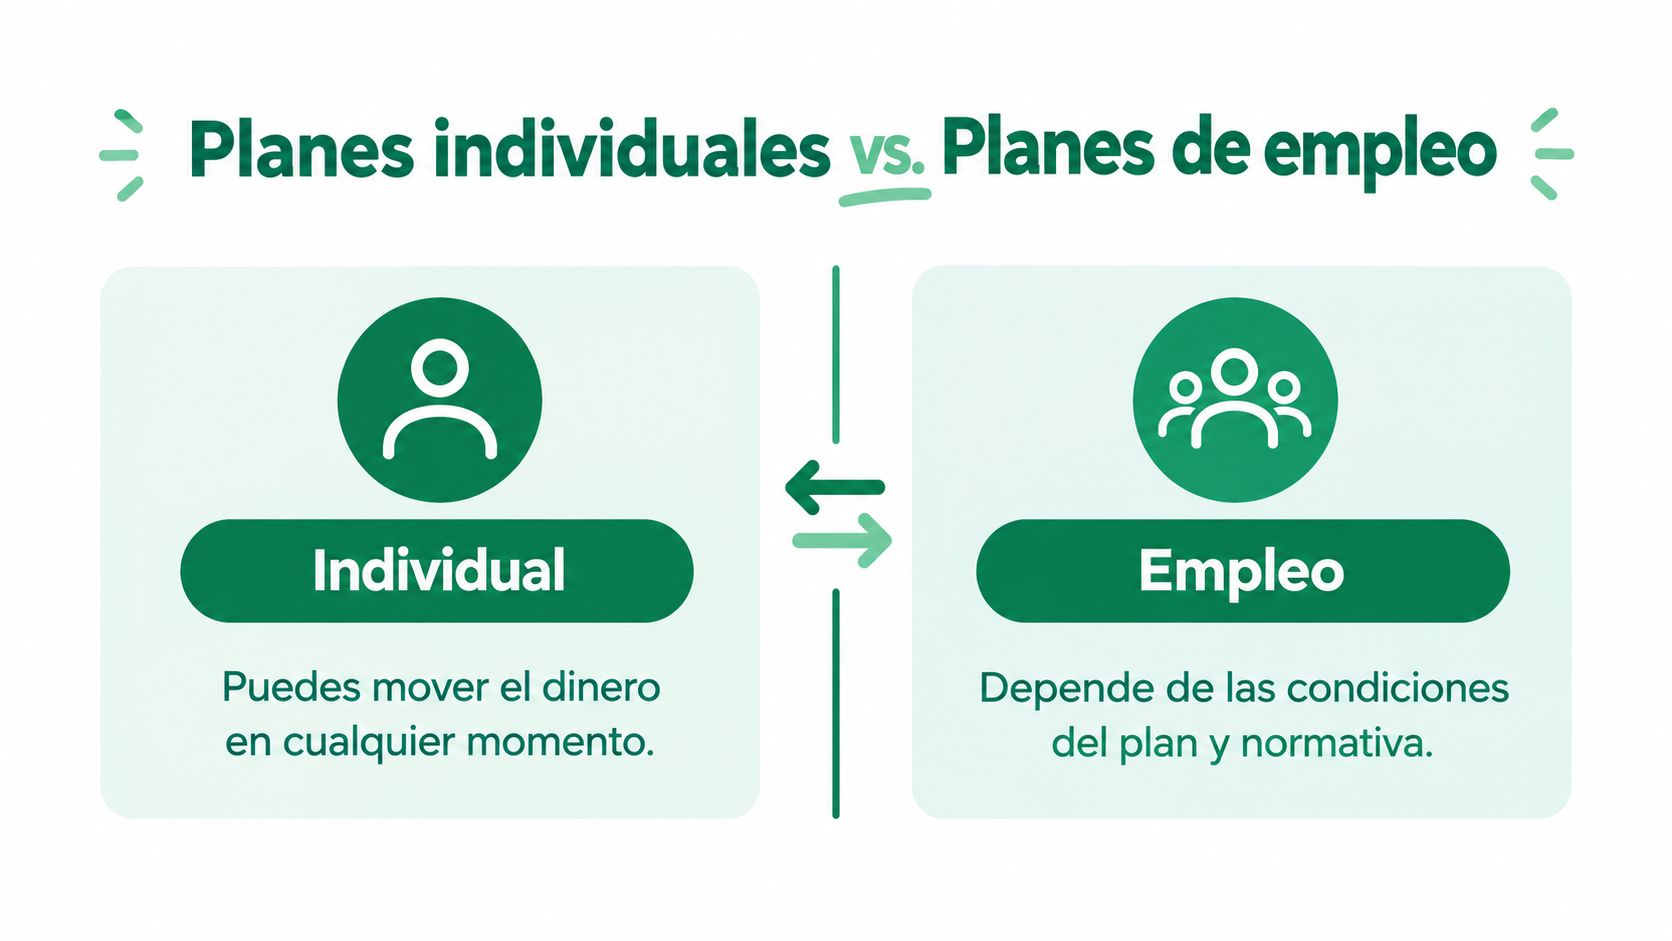
Te cambias de banco, cambias el IBAN y das por hecho que también podrás mover el plan. Ahí llega el atasco. Una cosa es cambiar la cuenta asociada y otra traspasar el plan a otra entidad. En los planes individuales, ambas gestiones suelen convivir. En los planes de empleo, muchas veces solo podrás actualizar datos operativos, no sacar el dinero del vehículo cuando te apetezca.
En un plan individual, el cambio de cuenta sirve para dos usos muy concretos: cobrar una prestación si ya la estás rescatando o pasar las aportaciones periódicas a otro IBAN. Si además quieres irte a otra entidad, eso ya es un traspaso. Se tramita entre gestoras. Tú no retiras el dinero ni lo vuelves a ingresar. Y aquí está la parte que la gente mezcla constantemente: cambiar la domiciliación no tiene impacto fiscal por sí solo; rescatar o hacer un movimiento mal planteado, sí puede tenerlo.
<a id="en-los-planes-de-empleo-manda-la-regla-del-plan-y-tu-situacion-laboral"></a>
En los planes de empleo manda la regla del plan y tu situación laboral
Con un plan de empleo el margen es menor. Si sigues en la empresa, lo normal es que puedas actualizar la cuenta vinculada si el producto lo permite para cobros o gestiones concretas, pero no decidir libremente que te lo llevas a otra entidad porque prefieres otra app, otra oficina o una comisión más baja. Ese bloqueo no es administrativo. Es la propia naturaleza del producto.
Si ya saliste de la empresa, cambia el análisis. Aun así, no des nada por hecho. Primero confirma si tienes derechos consolidados movilizables en ese momento y bajo qué condiciones. Muchos bloqueos vienen de aquí: el titular pide un traspaso cuando en realidad solo puede hacer un cambio de cuenta, o al revés.
<a id="que-te-recomiendo-hacer-segun-el-tipo-de-plan"></a>
Qué te recomiendo hacer según el tipo de plan
- Plan individual. Pide primero el cambio de cuenta si solo quieres modificar cobros o aportaciones. Pide traspaso solo si también cambias de entidad o de producto.
- Plan de empleo activo en empresa. Revisa las reglas del plan antes de iniciar nada. Si intentas un traslado no permitido, perderás tiempo y abrirás incidencias inútiles.
- Plan de empleo tras salir de la empresa. Comprueba el supuesto aplicable antes de firmar solicitudes. Aquí conviene leer la documentación con calma, no improvisar.
Si necesitas entender bien cómo funciona este producto antes de tocar nada, revisa esta guía sobre qué es un plan de pensiones de empleo y cómo se gestiona.
Quédate con esta idea. Cambiar la cuenta es una gestión operativa. Traspasar el plan es otra decisión, con reglas distintas y efectos distintos. Si mezclas ambas, el trámite se frena solo.
<a id="errores-comunes-al-cambiar-la-domiciliacion-y-como-evitarlos"></a>
Errores comunes al cambiar la domiciliación y cómo evitarlos
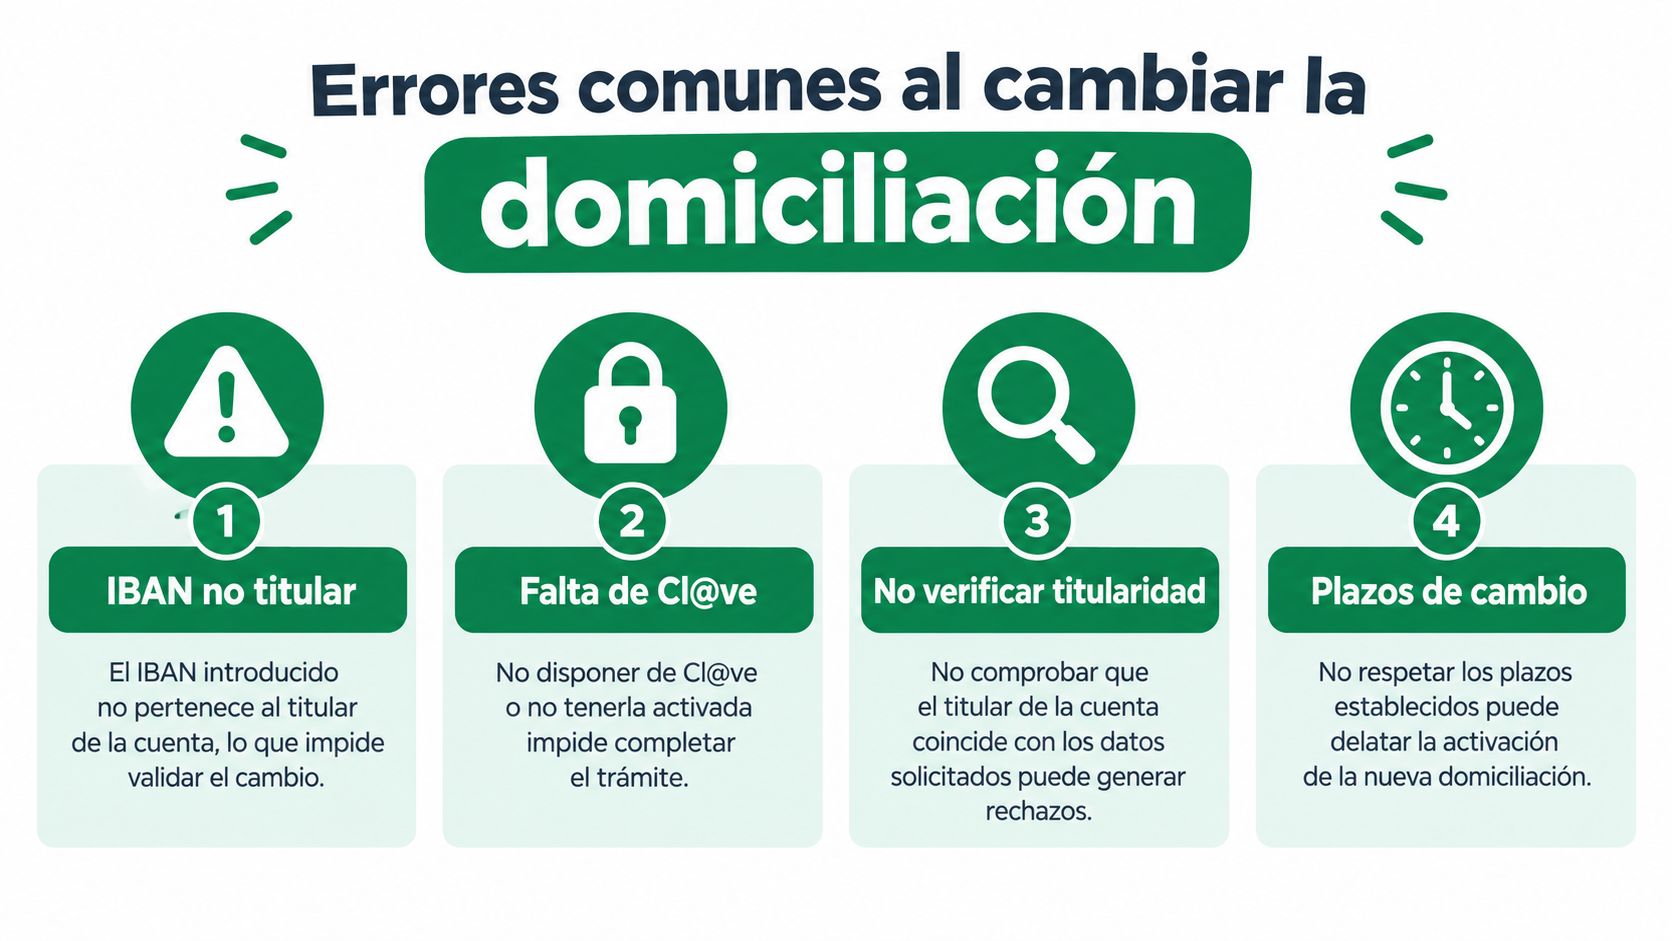
La mayoría de incidencias no tienen nada de sofisticado. Son errores simples, repetidos, muy evitables. El primero es usar una cuenta donde no eres titular. El segundo, intentar hacer el trámite sin Cl@ve, certificado o DNIe y descubrirlo cuando ya estás a medias. El tercero, confundir un cambio de IBAN con un traspaso de plan.
<a id="el-checklist-que-si-evita-bloqueos"></a>
El checklist que sí evita bloqueos
Antes de enviar nada, pasa por esta lista:
- Titularidad confirmada. La cuenta nueva debe estar correctamente acreditada a nombre del titular que cobra la pensión o mantiene el plan.
- Identificación preparada. Si vas por vía digital, ten activa tu Cl@ve, certificado o DNIe.
- Datos exactos. Nombre, documento e IBAN deben coincidir sin diferencias tontas.
- Justificante guardado. Si no conservas prueba del envío, luego todo se vuelve más lento.
- Siguiente movimiento revisado. Mira el próximo abono o cargo para confirmar que el cambio entró de verdad.
<a id="el-error-caro-que-casi-nadie-te-explica-bien"></a>
El error caro que casi nadie te explica bien
Hay otra confusión menos visible. Mucha gente se obsesiona con cambiar de plan solo porque ve una comisión más baja. Ojo. Un plan más barato no siempre compensa si no mejora el encaje con tu perfil o su comportamiento a largo plazo.
La Dirección General de Seguros y Fondos de Pensiones publica límites oficiales de comisiones y recoge, por ejemplo, que en fondos con exposición total a renta variable igual o superior al 30%, la comisión de gestión máxima es del 1,50% anual sobre el valor de las cuentas de posición, según la tabla oficial de comisiones máximas de la DGSFP. También existe información sectorial que recuerda que comparar solo comisión es insuficiente y que el análisis debe incluir rentabilidad, horizonte temporal y perfil de riesgo, como explica BBVA en su contenido sobre traspaso de plan de pensiones y costes de oportunidad.
No cambies por cambiar. Si solo necesitas actualizar la cuenta, haz eso. Si vas a mover el plan, compáralo con cabeza.
<a id="gestiona-el-cambio-de-forma-digital-y-centraliza-tus-planes-con-arca-digital"></a>
Gestiona el cambio de forma digital y centraliza tus planes con Arca Digital
Cuando alguien tiene una pensión pública, un plan antiguo del banco y otro que viene de un empleo anterior, el problema deja de ser un solo trámite. El problema es el desorden. Ahí es donde más valor tiene digitalizar la gestión y dejar de depender de llamadas, papeles y sucursales.
Arca Digital está pensada justo para eso. Permite localizar planes existentes, compararlos de forma objetiva con más de 500 alternativas del mercado y gestionar el traspaso sin coste, sin perder la antigüedad fiscal y mediante un proceso 100% digital, según la propia información de Arca Digital. Además, la plataforma ha completado más de 200 traspasos y su tiempo medio de gestión es inferior a 15 días, de acuerdo con la descripción operativa facilitada por la compañía.
<a id="mi-recomendacion-final"></a>
Mi recomendación final
No empieces por “quiero cambiar la domiciliación” si en realidad no sabes qué quieres cambiar.
Haz esto:
- Ordena el diagnóstico. Decide si vas a cambiar solo la cuenta o también el plan.
- Separa lo administrativo de lo estratégico. El IBAN se actualiza. El plan se compara.
- Centraliza la información. Si tienes productos dispersos, trabajar a ciegas sale caro.
Si eres particular, autónomo o gestionas ahorro para empleados, cuanto antes pongas orden, antes dejas de arrastrar errores viejos.
Si quieres dejar de pelearte con formularios, cuentas antiguas y planes mal repartidos, Arca Digital te permite localizar tus planes, compararlos con criterios claros y tramitar cambios o traspasos de forma digital. Si tu duda hoy es si solo debes cambiar la cuenta o mover el plan completo, es exactamente el tipo de problema que conviene resolver con una visión centralizada y sin papeleo innecesario.