Aversión al riesgo en pensiones: guía 2026
Descubre cómo la aversión al riesgo afecta tus ahorros para la jubilación y aprende a equilibrar seguridad y rentabilidad en 2026.
En 2017, el 85,1% de la riqueza neta de los hogares españoles estaba en activos reales, mientras que solo el 14,9% estaba en activos financieros. Esa concentración ayuda a entender por qué la aversión al riesgo pesa tanto en las decisiones de ahorro para la jubilación.
La recomendación más popular suele ser sencilla: “elige el perfil de riesgo con el que puedas dormir tranquilo”. El problema es que dormir tranquilo hoy no garantiza llegar a la jubilación con el capital necesario. Una decisión prudente debe proteger tus necesidades inmediatas sin permitir que el miedo a ver una pérdida temporal determine todo tu futuro financiero.
La aversión al riesgo no es una debilidad ni un defecto que haya que corregir. Es una señal que conviene interpretar. A veces indica que necesitas liquidez, estabilidad de ingresos o una cartera menos expuesta a caídas. Otras veces solo refleja que nunca has visto cómo funciona una inversión a largo plazo. La diferencia importa.
Tabla de contenido
- El miedo invisible que frena tu jubilación
- Qué es realmente la aversión al riesgo
- Cómo determinar tu perfil de riesgo real
- Asignaciones prácticas según tu nivel de aversión
- Los peligros de ser demasiado conservador
- Cómo elegir o ajustar tu plan de pensiones
- Revisar tu perfil cuando cambia tu vida
<a id="el-miedo-invisible-que-frena-tu-jubilacion"></a>
El miedo invisible que frena tu jubilación
Javier cobra su nómina, paga la hipoteca y mantiene una cantidad de dinero en una cuenta corriente para afrontar imprevistos. Después de leer varias noticias sobre caídas bursátiles, decide que tampoco quiere asumir riesgo con el dinero que reserva para su jubilación. Contrata un producto muy conservador y se siente aliviado. Ha protegido su ahorro, piensa.
Pero Javier ha mezclado dos decisiones distintas. El dinero para una reparación urgente, una pérdida de empleo o un gasto médico cumple una función de liquidez y emergencia. El dinero destinado a una jubilación lejana tiene otra función: crecer y conservar su poder adquisitivo durante años. Colocarlos bajo el mismo criterio equivale a guardar las herramientas de una caja de bricolaje en un único cajón, aunque cada una sirva para algo diferente.
<a id="proteger-lo-esencial-no-significa-inmovilizarlo-todo"></a>
Proteger lo esencial no significa inmovilizarlo todo
La preferencia española por los activos tangibles tiene una base estructural. El análisis del Instituto de Estudios Financieros sobre demografía, riesgo y perfil inversor recoge que, según datos del Banco Central Europeo, en 2017 los activos reales representaban el 85,1% de la riqueza neta de los hogares españoles, frente al 14,9% de los activos financieros. La vivienda transmite sensación de permanencia. Una cartera, en cambio, muestra precios que cambian con frecuencia.
Esa sensación puede llevarte a tomar una decisión aparentemente segura, pero incompleta. Si mantienes todo el ahorro previsional en instrumentos defensivos, reduces las oscilaciones visibles, aunque también puedes limitar la diversificación y el crecimiento potencial. Si inviertes sin reservar liquidez, cualquier imprevisto puede obligarte a vender en un mal momento.
Regla práctica: primero separa el dinero que debe estar disponible. Después decide cuánto riesgo puede asumir el ahorro que no necesitarás durante años.
La pregunta útil no es “¿quiero perder dinero?”. Casi nadie quiere. La pregunta es “¿qué parte de una caída temporal puedo soportar sin abandonar mi plan y qué parte de mi patrimonio necesita estabilidad inmediata?”. Diseñar la respuesta antes de que llegue la volatilidad permite que la cautela trabaje a tu favor, en lugar de convertirse en una barrera contra tus objetivos.
<a id="que-es-realmente-la-aversion-al-riesgo"></a>
Qué es realmente la aversión al riesgo
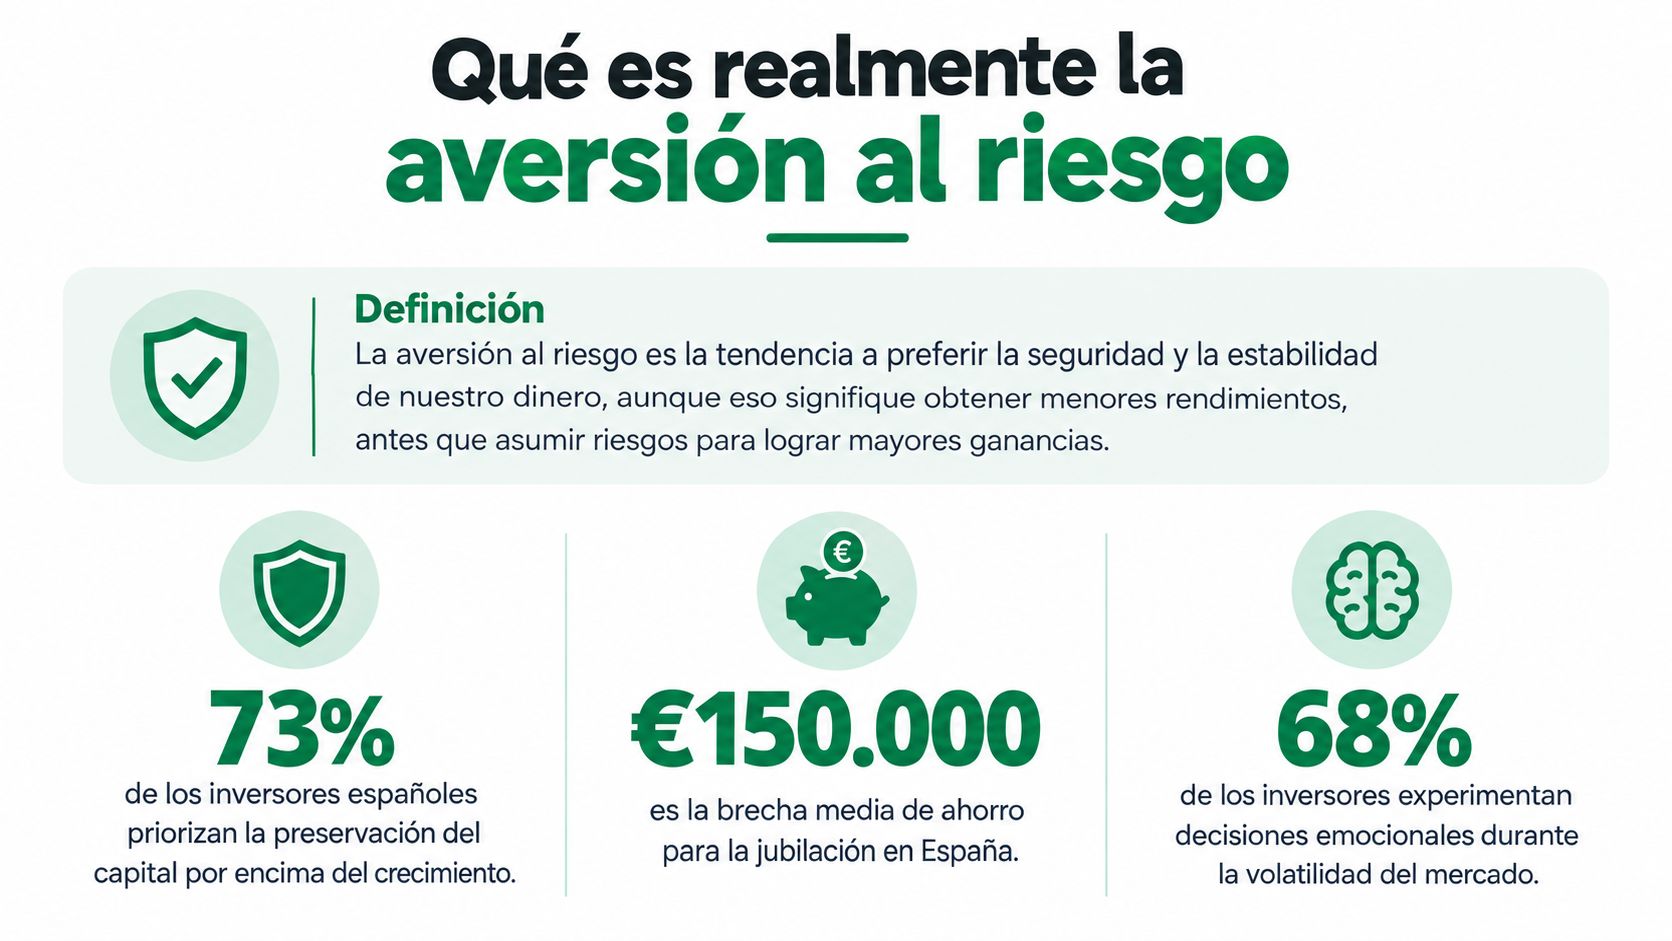
La aversión al riesgo es la tendencia a preferir preservar el capital antes que buscar la máxima rentabilidad posible. No significa rechazar todos los mercados. Puede expresarse al elegir depósitos, renta fija, productos garantizados o planes con una exposición limitada a renta variable, incluso cuando el horizonte de inversión es largo.
El concepto tiene dos componentes. El primero es financiero: tu capacidad objetiva para soportar una pérdida sin poner en peligro tus gastos, tus deudas o tus planes. El segundo es emocional: la reacción que tendrías al ver que el valor de tu inversión cae. Dos personas con el mismo patrimonio pueden responder de forma muy distinta ante la misma fluctuación.
<a id="por-que-una-perdida-pesa-tanto"></a>
Por qué una pérdida pesa tanto
El cerebro suele prestar más atención al dolor de perder una cantidad que a la satisfacción de ganar una cantidad equivalente. Por eso, una caída visible puede parecer más importante que años de aportaciones, diversificación y horizonte temporal. El inversor mira el saldo de hoy y olvida para qué había diseñado la cartera.
La conducta observada en España refleja esa prioridad. Una medición citada por Funds Society sobre la confianza del inversor español identificó un 42,9% de inversores cautos, un 31% de moderados y un 26,1% de arriesgados. En conjunto, el 73,9% se situó en categorías cautas o moderadas, porque prefería sacrificar parte de la rentabilidad a cambio de seguridad o priorizaba no perder el capital.
<a id="riesgo-visible-y-riesgo-oculto"></a>
Riesgo visible y riesgo oculto
Una caída de mercado se ve en una pantalla. La pérdida de poder adquisitivo de un ahorro que crece por debajo de la inflación se percibe mucho más tarde. Esa diferencia crea una ilusión: lo estable parece seguro y lo fluctuante parece peligroso, aunque ambos caminos tengan riesgos distintos.
En un plan de pensiones, la decisión correcta depende de la combinación entre horizonte temporal, necesidad de crecimiento, capacidad financiera y tolerancia psicológica. La aversión al riesgo no se mide solo preguntando cuánto perderías. También hay que analizar qué problema intentas resolver y qué resultado necesitas alcanzar.
<a id="como-determinar-tu-perfil-de-riesgo-real"></a>
Cómo determinar tu perfil de riesgo real
Un cuestionario que pregunta “¿qué pérdida aceptarías?” puede ser un comienzo, pero no basta. Tu perfil de riesgo real aparece cuando juntas tres dimensiones que a menudo se confunden.
<a id="primero-calcula-tu-capacidad-financiera"></a>
Primero calcula tu capacidad financiera
Mira tus ingresos, gastos, deudas, liquidez y estabilidad laboral. Una persona con ingresos previsibles, ahorro disponible y muchos años hasta el rescate puede soportar una cartera distinta de la que necesita alguien con gastos elevados y poco margen mensual.
La capacidad financiera responde a una cuestión concreta: ¿podrías mantener el plan si el mercado atraviesa una etapa desfavorable? Si la respuesta es no, el problema no se soluciona eligiendo un producto más agresivo. Primero necesitas ordenar tu liquidez y reducir la probabilidad de vender por necesidad.
<a id="despues-observa-tu-tolerancia-emocional"></a>
Después observa tu tolerancia emocional
Piensa en una caída temporal y en tu conducta, no solo en tu opinión. ¿Mantendrías las aportaciones? ¿Revisarías la cartera cada día? ¿Venderías para evitar ver más pérdidas? La respuesta te ayuda a detectar si tu perfil declarado coincide con tu comportamiento probable.
La edad influye, pero no determina el perfil por sí sola. La evidencia basada en una encuesta nacional del CIS muestra una relación no lineal: la participación en activos de riesgo aumenta hasta la mediana edad y disminuye al acercarse la jubilación. Los jóvenes y las personas mayores pueden mostrar una aversión relativamente superior por motivos diferentes, como menor experiencia o menor tiempo para recuperar una caída, según el estudio disponible en Dialnet sobre edad y aversión al riesgo.
<a id="por-ultimo-estima-tu-necesidad-de-rentabilidad"></a>
Por último estima tu necesidad de rentabilidad
Define qué quieres financiar y cuánto tiempo falta. Un objetivo lejano puede admitir fluctuaciones que serían inaceptables si necesitas rescatar el dinero pronto. Si tu asignación no ofrece una posibilidad razonable de alcanzar el objetivo, la prudencia aparente puede convertirse en insuficiencia.
Compara estos tres resultados. Tu cartera debería respetar la dimensión más restrictiva, no la más optimista. Para entender cómo se traduce esta lógica en productos y combinaciones, puedes consultar la guía sobre fondos de perfiles.
<a id="asignaciones-practicas-segun-tu-nivel-de-aversion"></a>
Asignaciones prácticas según tu nivel de aversión
No existe una cartera universal para cada etiqueta. “Conservador”, “moderado” y “arriesgado” describen una relación entre tu situación y tus objetivos, no una proporción fija que sirva para todo el mundo. Una persona próxima al rescate puede necesitar reducir exposición a activos volátiles, mientras que otra con un horizonte amplio puede mantener una mayor capacidad de recuperación.
La tabla siguiente evita inventar rentabilidades o pérdidas históricas que dependerían del producto, del periodo analizado y de la metodología. Sirve como mapa de decisión, no como promesa de resultado.
<a id="asignaciones-por-perfil-de-aversion-al-riesgo"></a>
Asignaciones por perfil de aversión al riesgo
| Perfil | Renta Fija | Renta Variable | Volatilidad anual | Pérdida máxima histórica |
|---|---|---|---|---|
| Alta aversión | Predominio, con atención a duración, calidad crediticia y liquidez | Exposición limitada y diversificada | Debe ser baja y verificarse en el DFI | Debe revisarse en los periodos históricos del producto |
| Aversión moderada | Base relevante para estabilizar la cartera | Participación suficiente para buscar crecimiento a largo plazo | Intermedia, siempre vinculada al horizonte | Depende de la mezcla y del periodo de cálculo |
| Mayor tolerancia | Componente estabilizador para necesidades previstas | Mayor exposición diversificada, compatible con un horizonte amplio | Más elevada y asumible solo con disciplina | Puede ser más profunda y requiere capacidad de mantener la inversión |
Un ahorrador muy averso puede priorizar la estabilidad, pero debe comprobar que el resultado esperado no se queda corto frente a su objetivo. Un perfil moderado puede combinar una base defensiva con activos de crecimiento y revisar la mezcla cuando se acerque el rescate. Quien tolera más riesgo necesita aceptar por adelantado que verá movimientos mayores y que la diversificación no elimina las pérdidas.
La diferencia entre renta fija y renta variable no se resume en “segura” frente a “peligrosa”. Cada categoría tiene riesgos de crédito, duración, mercado, liquidez o inflación. La explicación sobre renta fija y renta variable ayuda a comparar esas funciones antes de elegir una combinación.
Una asignación adecuada no es la que nunca cae. Es la que puedes mantener sin abandonar tu objetivo cuando cae.
Revisa las comisiones, la diversificación, la política de inversión y el horizonte recomendado. La rentabilidad pasada puede describir lo ocurrido, pero no garantiza lo que sucederá después.
<a id="los-peligros-de-ser-demasiado-conservador"></a>
Los peligros de ser demasiado conservador
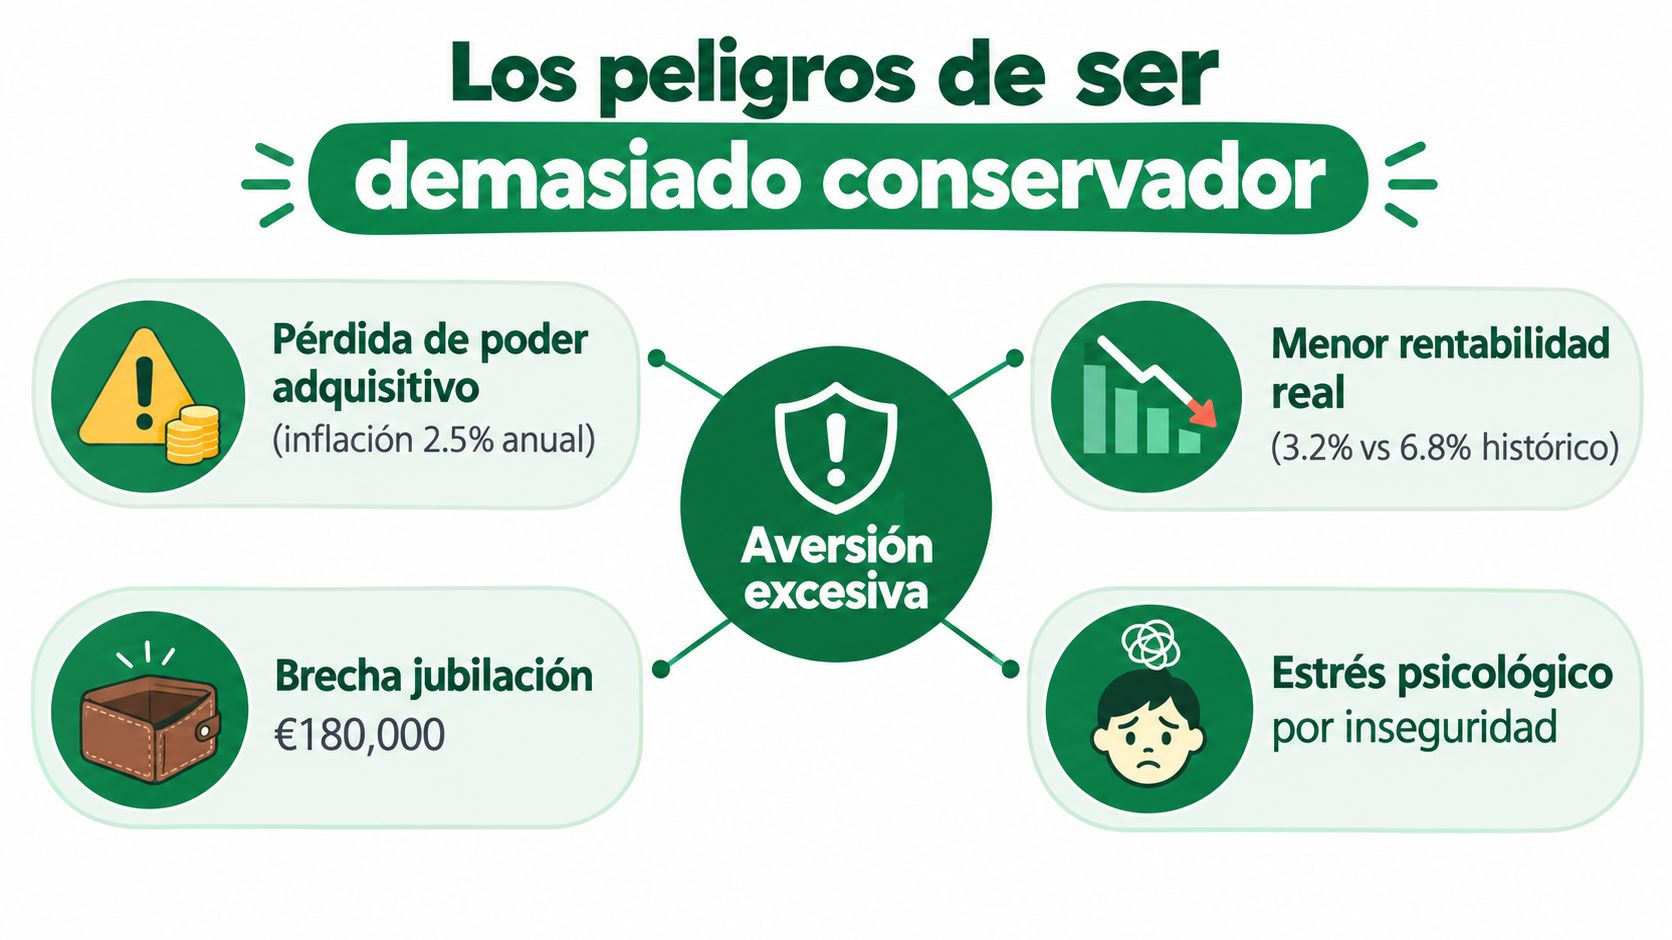
Ser conservador reduce algunos riesgos, pero no los elimina. También puede introducir un riesgo menos visible: que el capital no crezca lo suficiente para sostener tu nivel de vida futuro. El dinero que no fluctúa puede perder capacidad de compra, y esa pérdida no aparece como una cifra roja en una aplicación.
Una encuesta citada por medios españoles recoge que el 25% de los encuestados mantiene la mayor parte de sus ahorros en efectivo, mientras que el 19% los tiene invertidos en acciones y el 10% confía su ahorro a fondos de pensiones. La misma referencia señala que perder dinero es el principal motivo declarado para no invertir, según el análisis publicado por Bolsamanía sobre las oportunidades de inversión de los hogares.
<a id="la-estabilidad-nominal-puede-enganarte"></a>
La estabilidad nominal puede engañarte
Si una cuenta conserva el mismo saldo, parece que nada ha cambiado. Sin embargo, el coste de los bienes y servicios puede aumentar mientras el capital permanece inmóvil. El resultado es una pérdida gradual de capacidad de compra, difícil de detectar porque no exige una venta ni muestra una caída diaria.
La alternativa tampoco consiste en invertir todo en activos volátiles. Consiste en separar los riesgos. La liquidez cubre necesidades cercanas. Una parte estable puede amortiguar movimientos. La exposición a crecimiento puede ayudar al ahorro que no necesitarás durante un horizonte amplio. Cada pieza cumple una función diferente.
<a id="el-verdadero-coste-de-no-llegar-al-objetivo"></a>
El verdadero coste de no llegar al objetivo
Un estudio sobre ahorro para la jubilación, con una muestra final de 1.355 personas en España, analiza cómo la percepción del riesgo influye en la decisión de mantener un plan de pensiones. La investigación destaca que una aversión elevada puede llevar a evitar el producto o a escoger una asignación excesivamente conservadora, mientras la inflación erosiona el poder adquisitivo a largo plazo. También relaciona la educación financiera y las habilidades cognitivas con la decisión de mantener un plan, según el estudio sobre ahorro previsional y percepción del riesgo.
La pregunta decisiva cambia de “¿cuánto puedo perder?” a “¿qué riesgo asumo si no alcanzo mi objetivo?”. Esa formulación no invita a apostar. Obliga a comparar dos posibilidades: una caída temporal que puedes soportar y una insuficiencia permanente que no podrás corregir fácilmente cuando llegue la jubilación.
<a id="como-elegir-o-ajustar-tu-plan-de-pensiones"></a>
Cómo elegir o ajustar tu plan de pensiones
Elegir un plan de pensiones no consiste en buscar la rentabilidad más alta de una pantalla. Consiste en comprobar si sus costes, estrategia, nivel de riesgo y horizonte encajan con tu situación. El marco para elegir un plan de pensiones puede ayudarte a ordenar la revisión.
Empieza por las comisiones. Un coste recurrente reduce el capital que permanece invertido y debe analizarse junto con los servicios y la gestión que ofrece el producto. Después revisa la composición real, porque dos planes con nombres parecidos pueden tener exposiciones muy diferentes a renta fija, renta variable, divisas o activos de menor liquidez.
<a id="convierte-el-riesgo-en-importes-y-plazos"></a>
Convierte el riesgo en importes y plazos
No te quedes con palabras como “moderado” o “dinámico”. Busca escenarios que indiquen cuánto podría variar el valor, qué pérdidas históricas ha registrado el producto y cuánto tiempo necesitarías para recuperar una caída en distintos periodos. Esas cifras deben proceder de la documentación oficial y compararse con productos homogéneos.
Un checklist útil incluye:
- Comisiones: comprueba cuánto pagas y qué impacto tiene sobre el ahorro mantenido durante años.
- Rentabilidad real: analiza el resultado después de costes y en relación con la evolución del poder adquisitivo, sin tratar una estimación como una garantía.
- Volatilidad: observa la amplitud de las variaciones y si puedes soportarlas sin vender.
- Pérdidas históricas: revisa los periodos desfavorables del producto, no solo sus mejores ejercicios.
- Flexibilidad: verifica si puedes cambiar de estrategia cuando cambien tu horizonte, tus ingresos o tus necesidades.
Antes de un traspaso, explica con tus propias palabras qué puede ocurrir si el plan cae y por qué lo mantendrías. Si no puedes hacerlo, todavía no tienes una decisión suficientemente informada. El objetivo no es eliminar la incertidumbre, sino hacerla comprensible.
<a id="revisar-tu-perfil-cuando-cambia-tu-vida"></a>
Revisar tu perfil cuando cambia tu vida
Marta tenía ingresos estables y un horizonte amplio. Después llegó un cambio de empleo, una hipoteca y la expectativa de ampliar la familia. El plan de pensiones seguía siendo el mismo, pero su capacidad para soportar una caída ya no era idéntica. No necesitaba reaccionar con una venta impulsiva. Necesitaba volver a calcular qué parte de su patrimonio podía permanecer invertida y qué parte debía conservar disponible.
<a id="senales-que-justifican-una-revision"></a>
Señales que justifican una revisión
Revisa el perfil cuando cambie tu empleo, tus ingresos, tu endeudamiento, tu situación familiar o la fecha prevista de jubilación. También hazlo si has empezado a necesitar el dinero antes de lo previsto, si ya no puedes realizar las aportaciones anteriores o si una caída te ha llevado a tomar decisiones que contradicen tu estrategia.
El procedimiento puede ser sencillo. Actualiza tus gastos y tu liquidez, calcula el tiempo que falta para el rescate, identifica el capital que necesitarás en las etapas cercanas y vuelve a valorar tu reacción ante una pérdida temporal. Después compara esos datos con la asignación actual, las comisiones y las condiciones del plan.
Cambiar de perfil por una modificación vital es planificación. Cambiarlo por pánico después de una caída suele ser una reacción.
No intentes adivinar el próximo movimiento del mercado. Ajusta de forma gradual cuando exista una razón relacionada con tu vida o con el objetivo del plan. Si estás cerca de la jubilación, la prioridad puede pasar de acumular crecimiento a proteger el capital que pronto necesitarás. Si acabas de empezar a ahorrar y tienes un horizonte largo, una cartera demasiado defensiva puede no cumplir la función para la que la elegiste.
La revisión también puede ser una conversación familiar. Una pareja que comparte gastos, hijos o deudas debe decidir qué cantidad necesita como colchón y qué ahorro puede permanecer invertido. Esta separación reduce la tentación de vender todo cada vez que aparece una noticia inquietante.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/4_OcbOk76I4" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe>La aversión al riesgo se gestiona mejor antes de que aparezca la urgencia. Define el propósito de cada euro, revisa tu plan cuando tu vida cambie y exige información que traduzca la volatilidad en cantidades y plazos comprensibles.
Arca Digital te permite localizar tus planes de pensiones, comparar rentabilidad y comisiones con más de 500 alternativas y valorar un traspaso digital sin perder la antigüedad fiscal. Visita Arca Digital para revisar si tu plan actual encaja con tu perfil real y con el objetivo que quieres financiar.