Abrir plan de pensiones
Abrir plan de pensiones. Guía práctica para abrir un plan de pensiones en España: requisitos, tipos, fiscalidad y proceso digital. Compara opciones y evita
La recomendación más repetida al buscar abrir un plan de pensiones es contratar uno individual en el banco de siempre. Es una recomendación incompleta. Antes de firmar, hay que comprobar si tienes acceso a un plan de empleo, si eres autónomo y puedes utilizar un sistema simplificado, cuánto puedes reducir realmente en el IRPF y qué comisiones pagarás durante años.
Un plan de pensiones puede ser útil, pero no es automáticamente la mejor solución para todo el mundo. La decisión correcta empieza por tu situación laboral y fiscal, no por el folleto comercial de una entidad.
Tabla de contenido
- Por qué abrir un plan de pensiones no siempre empieza por un plan individual
- Diferencias clave entre plan individual, de autónomos y de empleo
- Límites de aportación y reducción real en el IRPF
- Proceso digital para abrir o traspasar un plan de pensiones
- Cómo comparar rentabilidad y comisiones sin caer en la trampa
- Errores frecuentes al abrir o mover un plan de pensiones
- Tu siguiente paso según tu perfil laboral y fiscal
<a id="por-que-abrir-un-plan-de-pensiones-no-siempre-empieza-por-un-plan-individual"></a>
Por qué abrir un plan de pensiones no siempre empieza por un plan individual
Abrir un plan individual puede tener sentido para una persona que no dispone de una alternativa de empleo y quiere aprovechar la reducción fiscal aplicable. Pero esa no debería ser la primera conclusión. Un asalariado puede tener un plan promovido por su empresa, un autónomo puede acceder a un plan de empleo simplificado y una pyme puede crear una solución colectiva para sus trabajadores.
La diferencia importa porque cada modalidad tiene reglas distintas de aportación, gestión y fiscalidad. Contratar directamente el producto que ofrece el banco puede dejar fuera una opción más adecuada para tu perfil.
<a id="la-pregunta-correcta-antes-de-contratar"></a>
La pregunta correcta antes de contratar
Empieza con tres comprobaciones:
- Empleado por cuenta ajena: pregunta a Recursos Humanos si existe un plan de empleo y si la empresa realiza aportaciones.
- Autónomo: revisa si puedes incorporarte a un plan de empleo simplificado relacionado con tu actividad.
- Empresario o responsable de una pyme: valora si un plan de empleo puede servir tanto como beneficio para la plantilla como vehículo de ahorro colectivo.
El sistema español ya tiene una dimensión considerable. Inverco situó el patrimonio total de los planes de pensiones en 145.107 millones de euros en el segundo trimestre de 2026, con 10.600.335 cuentas y un máximo histórico de patrimonio, según sus datos publicados para ese periodo (datos de Inverco sobre fondos de pensiones del segundo trimestre de 2026). Ese volumen ofrece variedad, pero también hace más importante comparar.
Regla práctica: no preguntes primero qué plan vende tu banco. Pregunta qué modalidad puedes utilizar y qué coste total tiene.
Una plataforma como Arca Digital puede servir para localizar planes antiguos, comparar alternativas y revisar si el producto actual sigue encajando. También conviene entender las diferencias entre un plan individual y un plan de empresa antes de tomar una decisión, especialmente si has cambiado de empleo y conservas productos contratados en distintas entidades. La guía sobre planes de pensiones de empleo ayuda a identificar ese punto de partida.
<a id="diferencias-clave-entre-plan-individual-de-autonomos-y-de-empleo"></a>
Diferencias clave entre plan individual, de autónomos y de empleo
Los tres tipos de planes persiguen un objetivo parecido, complementar el ahorro destinado a la jubilación, pero no funcionan igual. El plan individual depende de tu decisión y de tus aportaciones. El plan de autónomos está pensado para canalizar el ahorro de trabajadores por cuenta propia mediante fórmulas específicas. El plan de empleo nace de una relación entre empresa y trabajadores.
La elección debe seguir el orden inverso al que suele aplicar la banca. Primero se identifica el perfil, después se revisa el límite fiscal y solo al final se compara la oferta disponible.
<a id="comparativa-de-tipos-de-planes-de-pensiones-en-espana"></a>
Comparativa de tipos de planes de pensiones en España
| Tipo de plan | Perfil habitual | Límite general de aportación | Ventaja fiscal principal | Complejidad de gestión |
|---|---|---|---|---|
| Individual | Persona sin acceso a una solución de empleo | 1.500 euros con carácter general para la reducción aplicable, sujeto también al límite porcentual | Reduce la base imponible dentro de los límites legales | Baja para el partícipe |
| Autónomos | Trabajador por cuenta propia | Puede existir margen adicional en sistemas de empleo simplificados, bajo supuestos concretos | Permite valorar una reducción superior a la general cuando se cumplen los requisitos | Media |
| Empleo | Trabajador de una empresa o empresario que promueve el plan | Depende de las aportaciones y del tipo de sistema | Puede combinar aportaciones empresariales y del trabajador | Mayor para la empresa, sencilla para el empleado |
La cifra de 1.500 euros no debe interpretarse como una recomendación automática de aportación. Es el límite general de reducción para aportaciones individuales, pero la reducción también está condicionada por el 30% de los rendimientos netos del trabajo y de actividades económicas (explicación de los límites de aportación y reducción en planes de pensiones).
<a id="que-deberia-explorar-cada-perfil"></a>
Qué debería explorar cada perfil
Un asalariado con plan de empresa debería analizar primero las condiciones de ese plan, las aportaciones empresariales y las posibilidades de contribución propia. Si no tiene acceso a él, puede comparar planes individuales.
El autónomo debería revisar antes los planes de empleo simplificados. La información específica para planes de pensiones de autónomos resulta útil para ordenar esa comparación y separar la opción individual de las soluciones vinculadas a la actividad profesional.
Para una pyme, la cuestión no consiste en elegir un plan individual para cada trabajador. Consiste en evaluar si un plan de empleo colectivo puede organizar mejor las aportaciones y la administración. En todos los casos, la prioridad es comparar productos y costes con datos verificables, no limitarse al catálogo de una sola entidad.
<a id="limites-de-aportacion-y-reduccion-real-en-el-irpf"></a>
Límites de aportación y reducción real en el IRPF
La fiscalidad es el motivo principal por el que muchas personas deciden abrir un plan de pensiones. También es el punto donde más errores se cometen. Aportar dinero no significa que toda la cantidad reduzca automáticamente la base imponible.
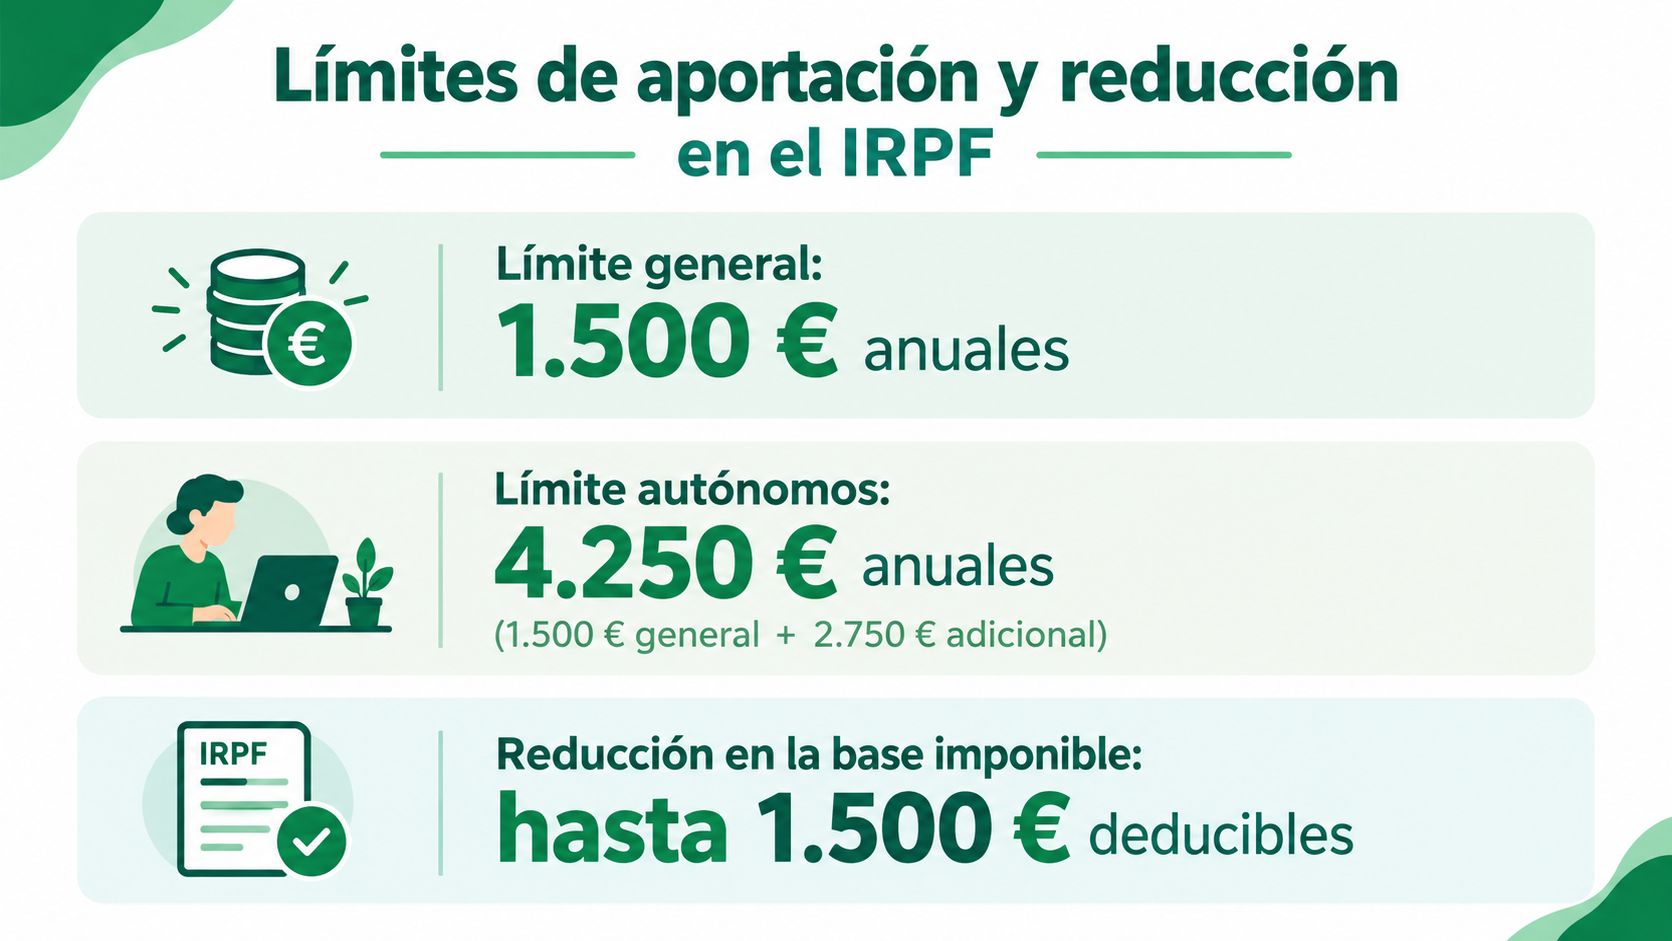
La Agencia Tributaria establece que las aportaciones anuales con derecho a reducción no pueden superar, con carácter general, 1.500 euros, y que la reducción se limita al menor entre esa cantidad y el 30% de los rendimientos netos del trabajo y de actividades económicas (límites anuales de aportación y reducción según la Agencia Tributaria).
<a id="como-leer-el-limite-sin-confundirse"></a>
Cómo leer el límite sin confundirse
Si tus rendimientos netos permiten aplicar el límite completo, la aportación individual con reducción general será de hasta 1.500 euros. Si el 30% de tus rendimientos netos queda por debajo de esa cifra, ese porcentaje se convierte en el límite efectivo.
Por eso, antes de hacer una aportación, calcula:
- Tus rendimientos netos del trabajo y de actividades económicas.
- El 30% de esa cifra.
- El menor importe entre ese resultado y 1.500 euros.
- Si tienes empleo o eres autónomo, si existe un sistema que permita aplicar límites adicionales.
Los autónomos y los trabajadores vinculados a planes de empleo pueden tener un margen superior, pero solo bajo supuestos concretos. La documentación fiscal contempla aportaciones adicionales en sistemas de empleo simplificados y otras fórmulas de previsión social, por lo que no debes trasladar automáticamente las reglas de un plan individual a un plan de empleo.
<a id="situaciones-familiares-y-de-discapacidad"></a>
Situaciones familiares y de discapacidad
Las aportaciones a favor del cónyuge pueden alcanzar 1.000 euros anuales cuando se cumplen las condiciones de ingresos previstas. En personas con discapacidad, el límite puede llegar a 24.250 euros anuales, siempre dentro de los requisitos aplicables y de la situación concreta del partícipe.
La aportación fiscalmente inteligente no es la más alta. Es la que puedes utilizar de verdad en tu declaración, sin bloquear ahorro innecesariamente.
La explicación práctica sobre aportaciones a planes de pensiones puede ayudarte a revisar el cálculo antes de contratar. Si aportas por encima del límite reducible, el exceso no obtiene automáticamente el mismo beneficio fiscal. En ese caso, conviene estudiar si una alternativa de inversión o ahorro encaja mejor con el dinero que no necesita ese tratamiento.
<a id="proceso-digital-para-abrir-o-traspasar-un-plan-de-pensiones"></a>
Proceso digital para abrir o traspasar un plan de pensiones
Abrir un plan nuevo y trasladar uno antiguo son decisiones distintas. Ambas pueden tramitarse online, pero no conviene empezar por el formulario. Primero identifica qué tienes, cuánto pagas y qué plan recibirás a cambio. Si eres autónomo o tienes acceso a un plan de empleo, comprueba esa opción antes de contratar un plan individual: el perfil laboral puede cambiar el tratamiento fiscal y el margen de aportación.
<a id="cinco-pasos-para-hacerlo-con-criterio"></a>
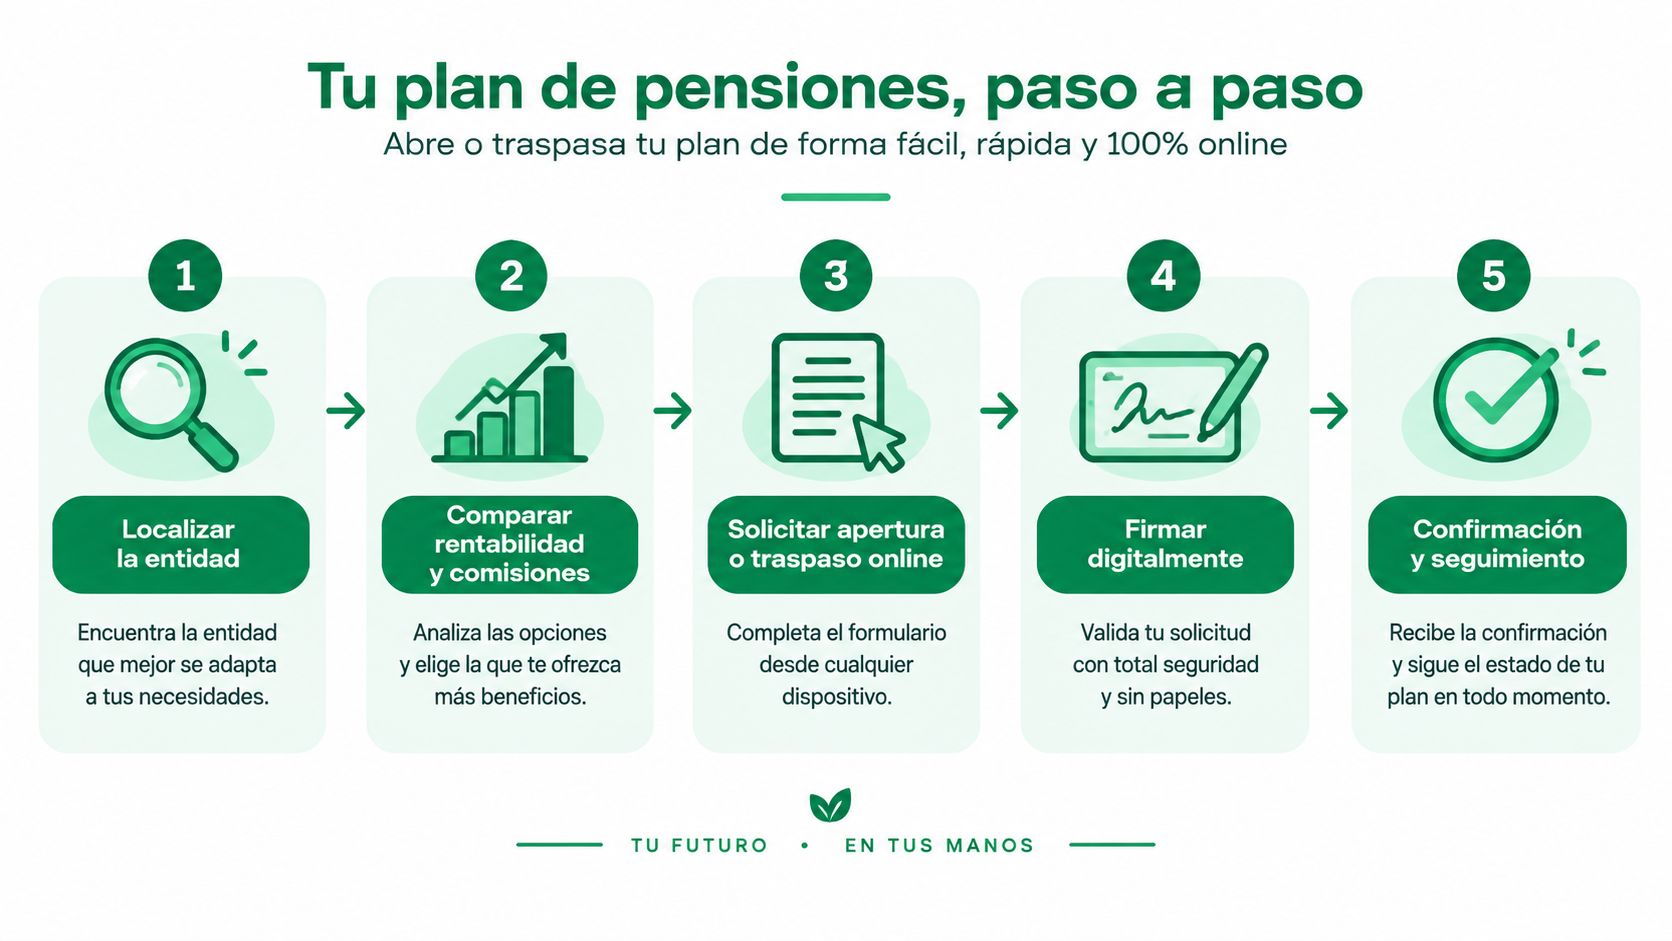
Cinco pasos para hacerlo con criterio
1. Localiza tus planes. Reúne la información de los productos contratados en tu banco actual, en entidades anteriores y a través de antiguos empleos. Un plan olvidado sigue aplicando comisiones y manteniendo una política de inversión, aunque ya no hagas aportaciones.
2. Revisa el producto actual. Anota el nombre del plan, la gestora, la categoría, el valor acumulado, la rentabilidad publicada y las comisiones. Si la documentación no resulta clara, solicita la ficha oficial. No decidas solo por una conversación comercial.
3. Compara alternativas. Examina planes de distintas gestoras y perfiles de riesgo. La comparación debe incluir costes, composición de la cartera, nivel de riesgo y condiciones de traspaso. La rentabilidad de un periodo anterior no basta para elegir.
4. Solicita la apertura o el traspaso. Para abrir un plan suelen pedirte datos personales, información fiscal, cuenta bancaria y documento de identificación. En un traspaso necesitarás también los datos del plan de origen y la autorización correspondiente.
5. Firma y controla el expediente. La firma digital permite completar la operación a distancia. El traspaso mantiene la antigüedad fiscal del plan y puede tramitarse sin coste para el cliente, según datos internos de la plataforma, con un plazo medio inferior a 15 días (proceso digital de apertura y traspaso de planes).
Antes de confirmar, verifica que el destino es compatible y que sus condiciones están documentadas. La mención a Arca Digital describe su proceso operativo, no garantiza una rentabilidad futura ni sustituye la comparación entre planes.
Puedes consultar este vídeo para familiarizarte con el flujo digital antes de empezar:
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/OU_t22UMga8" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe><a id="como-comparar-rentabilidad-y-comisiones-sin-caer-en-la-trampa"></a>
Cómo comparar rentabilidad y comisiones sin caer en la trampa
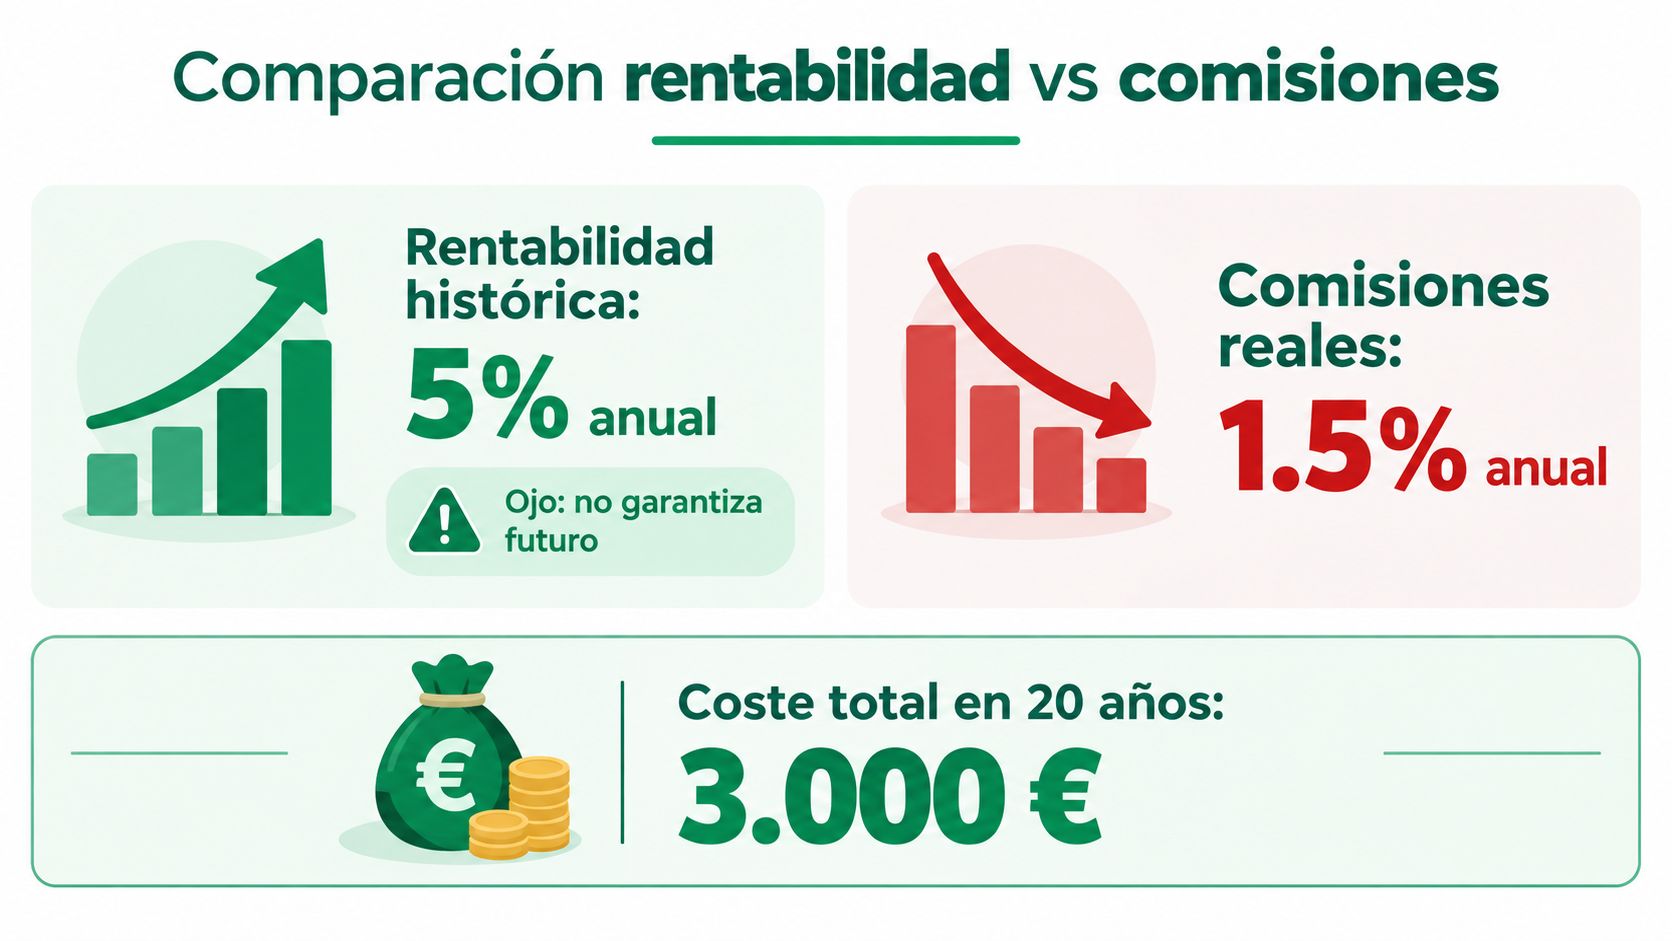
La rentabilidad histórica sirve para analizar el comportamiento de un plan, pero no predice lo que ocurrirá después. El error consiste en mirar el porcentaje más llamativo del folleto y olvidar cuánto cobra la entidad por gestionar y depositar los activos.
La CNMV y la DGSFP publican información sobre rentabilidades, y el marco legal establece límites máximos para las comisiones. En planes individuales, la comisión de gestión suele estar topada en el 1,5% anual y la de depositaría alrededor del 0,25%, según la información publicada por la DGSFP (datos oficiales de rentabilidades y comisiones de planes de pensiones).
<a id="la-rentabilidad-que-importa-es-la-neta"></a>
La rentabilidad que importa es la neta
La cifra útil es la que queda después de descontar las comisiones y otros costes aplicables. Una diferencia de un punto porcentual anual puede erosionar de forma material el capital acumulado a largo plazo, especialmente cuando las aportaciones se mantienen durante muchos años.
No necesitas construir un modelo financiero complejo para comparar. Pide estos datos para cada alternativa:
- Rentabilidad neta: comprueba si la cifra publicada ya descuenta los costes.
- Comisión de gestión: revisa el porcentaje aplicado y si existen gastos adicionales.
- Comisión de depositaría: identifica el coste que cobra la entidad depositaria.
- Nivel de riesgo: una rentabilidad superior puede corresponder a una cartera con más exposición a mercados variables.
- Composición: mira si invierte en renta fija, renta variable, activos indexados o una combinación.
<a id="que-comparar-entre-gestoras"></a>
Qué comparar entre gestoras
No descartes de entrada las gestoras independientes ni las opciones indexadas. Tampoco asumas que la gestión activa es mejor por tener un equipo de selección. Lo razonable es comparar objetivos, cartera, costes, consistencia y transparencia.
Arca Digital permite contrastar el plan existente con más de 500 alternativas y ofrece acceso a gestoras como Indexa Capital, Magallanes y Horos. El valor de ese tipo de herramienta está en poner productos distintos en la misma pantalla, no en sustituir tu criterio.
<a id="errores-frecuentes-al-abrir-o-mover-un-plan-de-pensiones"></a>
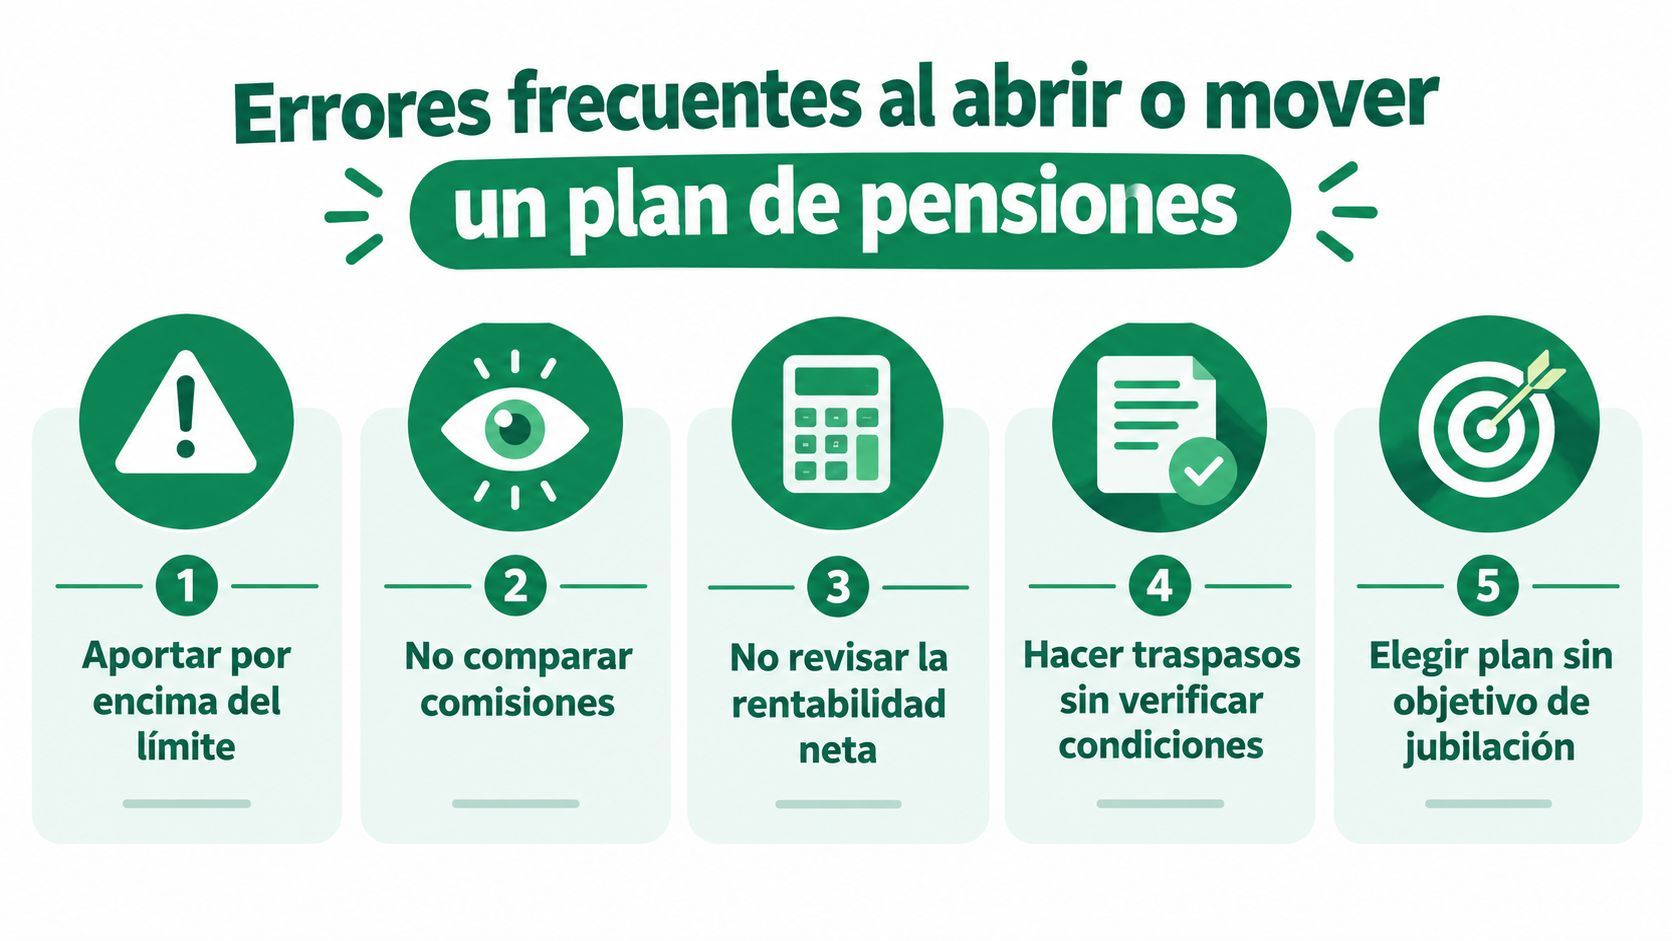
Errores frecuentes al abrir o mover un plan de pensiones
Los errores más costosos suelen producirse antes de invertir, cuando el ahorrador acepta una recomendación sin revisar sus condiciones. Estos son los escenarios que deberías evitar.
<a id="error-uno-aportar-por-encima-del-limite-fiscal"></a>
Error uno aportar por encima del límite fiscal
Un autónomo realiza una aportación elevada porque quiere reducir su factura fiscal. Después descubre que el límite aplicable a su situación es inferior y que no puede reducir toda la cantidad. La solución consiste en calcular primero el menor entre el límite monetario y el porcentaje de rendimientos, y separar la decisión fiscal de la decisión de ahorro.
<a id="error-dos-ignorar-un-plan-de-empleo-disponible"></a>
Error dos ignorar un plan de empleo disponible
Una empleada abre un plan individual sin preguntar si su empresa ofrece un plan colectivo. Puede estar dejando sin analizar las aportaciones empresariales y una estructura fiscal distinta. La comprobación correcta se hace con Recursos Humanos antes de contratar por cuenta propia.
<a id="error-tres-comparar-la-rentabilidad-bruta"></a>
Error tres comparar la rentabilidad bruta
Un ahorrador elige el plan con el dato histórico más alto, pero no compara las comisiones. La forma adecuada de actuar es revisar la rentabilidad neta, el nivel de riesgo y la composición de la cartera.
<a id="error-cuatro-mantener-un-plan-antiguo-sin-revisarlo"></a>
Error cuatro mantener un plan antiguo sin revisarlo
Un plan procedente de un empleo anterior permanece años en la misma entidad, aunque el titular desconoce sus costes y estrategia. Antes de traspasarlo, hay que confirmar la información fiscal y comparar el destino. El traslado entre planes debe conservar la antigüedad fiscal, pero eso no elimina la necesidad de revisar las condiciones.
<a id="error-cinco-abrirlo-sin-objetivo"></a>
Error cinco abrirlo sin objetivo
Una persona contrata un plan porque quiere “ahorrar para la jubilación”, pero no define cuánto puede aportar ni qué riesgo soporta. El producto termina siendo una decisión automática. La plataforma de comparación de Arca Digital puede ayudar a localizar planes dispersos y ordenar la información antes de decidir, pero la elección final debe responder a tu horizonte y capacidad de ahorro.
<a id="tu-siguiente-paso-segun-tu-perfil-laboral-y-fiscal"></a>
Tu siguiente paso según tu perfil laboral y fiscal
Si eres asalariado, pregunta si tu empresa tiene plan de empleo antes de abrir uno individual. Si no existe, calcula tu límite reducible, revisa tu capacidad de ahorro y compara los costes de varias gestoras.
Si eres autónomo, no te quedes con el límite general como única referencia. Comprueba si puedes acceder a un plan de empleo simplificado y si esa vía encaja mejor con tu actividad y con tu declaración. La ventaja fiscal solo existe cuando cumples las condiciones y aplicas correctamente los límites.
Si diriges una pyme, analiza un plan de empleo como solución colectiva. Puede simplificar el ahorro de la plantilla y ofrecer una estructura más coherente que recomendar productos individuales separados. La empresa debe revisar los requisitos fiscales, laborales y administrativos antes de implantarlo.
En cualquier perfil, la ruta sensata es la misma:
- Localiza planes antiguos o dispersos.
- Comprueba el límite fiscal aplicable.
- Compara rentabilidad neta, riesgo y comisiones.
- Verifica si existe una alternativa individual, simplificada o de empleo más adecuada.
- Solo después abre o traspasa.
No abras un plan de pensiones por inercia. Ábrelo cuando la modalidad, el coste y el tratamiento fiscal tengan sentido para tu situación.
Arca Digital permite localizar planes existentes, compararlos con más de 500 alternativas y gestionar una apertura o un traspaso de forma digital. Visita Arca Digital y empieza revisando tu situación antes de contratar un producto nuevo.