1 millon de euros
1 millon de euros. Estrategias reales para alcanzar 1 millón de euros con planes de pensiones en España: aportaciones, plazos, rentabilidad neta y ejemplos
Un millón de euros en patrimonio bruto no equivale a un millón líquido disponible para gastar. En España, además, no puedes canalizar cualquier cantidad por un plan de pensiones: el límite general es de 1.500 € anuales, y puede elevarse hasta 8.500 € si hay contribución empresarial y se cumplen las condiciones legales.
La cifra solo sirve como objetivo cuando aclaras qué significa para ti: patrimonio neto, capital invertible o dinero accesible en la jubilación. También hay que separar el ahorro en planes de pensiones del que irá a otros vehículos, y proyectar cuánto aportas, durante cuánto tiempo y con qué rentabilidad neta. Perseguir el millón sin responder esas preguntas es hacer una cuenta vistosa, pero poco útil.
Índice
- Por qué un millón de euros no es el objetivo que crees
- Cómo calcular cuánto aportar cada año
- Qué rentabilidad neta necesitas realmente
- Escenarios reales para llegar al millón
- Cómo revisar y traspasar tus planes antiguos
- Dos casos prácticos paso a paso
- Tu hoja de ruta para los próximos 12 meses
<a id="por-que-un-millon-de-euros-no-es-el-objetivo-que-crees"></a>
Por qué un millón de euros no es el objetivo que crees
La referencia más reveladora no es el millón, sino la distancia entre patrimonio bruto y riqueza neta. En 2022, la riqueza neta mediana de los hogares españoles era de 143.000 € y la media, de 315.600 €, en euros constantes de ese año, según los datos del INE sobre riqueza neta de los hogares. La riqueza neta descuenta las deudas de los activos y no incluye automóviles.
<a id="cuatro-formas-distintas-de-contar-un-millon"></a>
Cuatro formas distintas de contar un millón
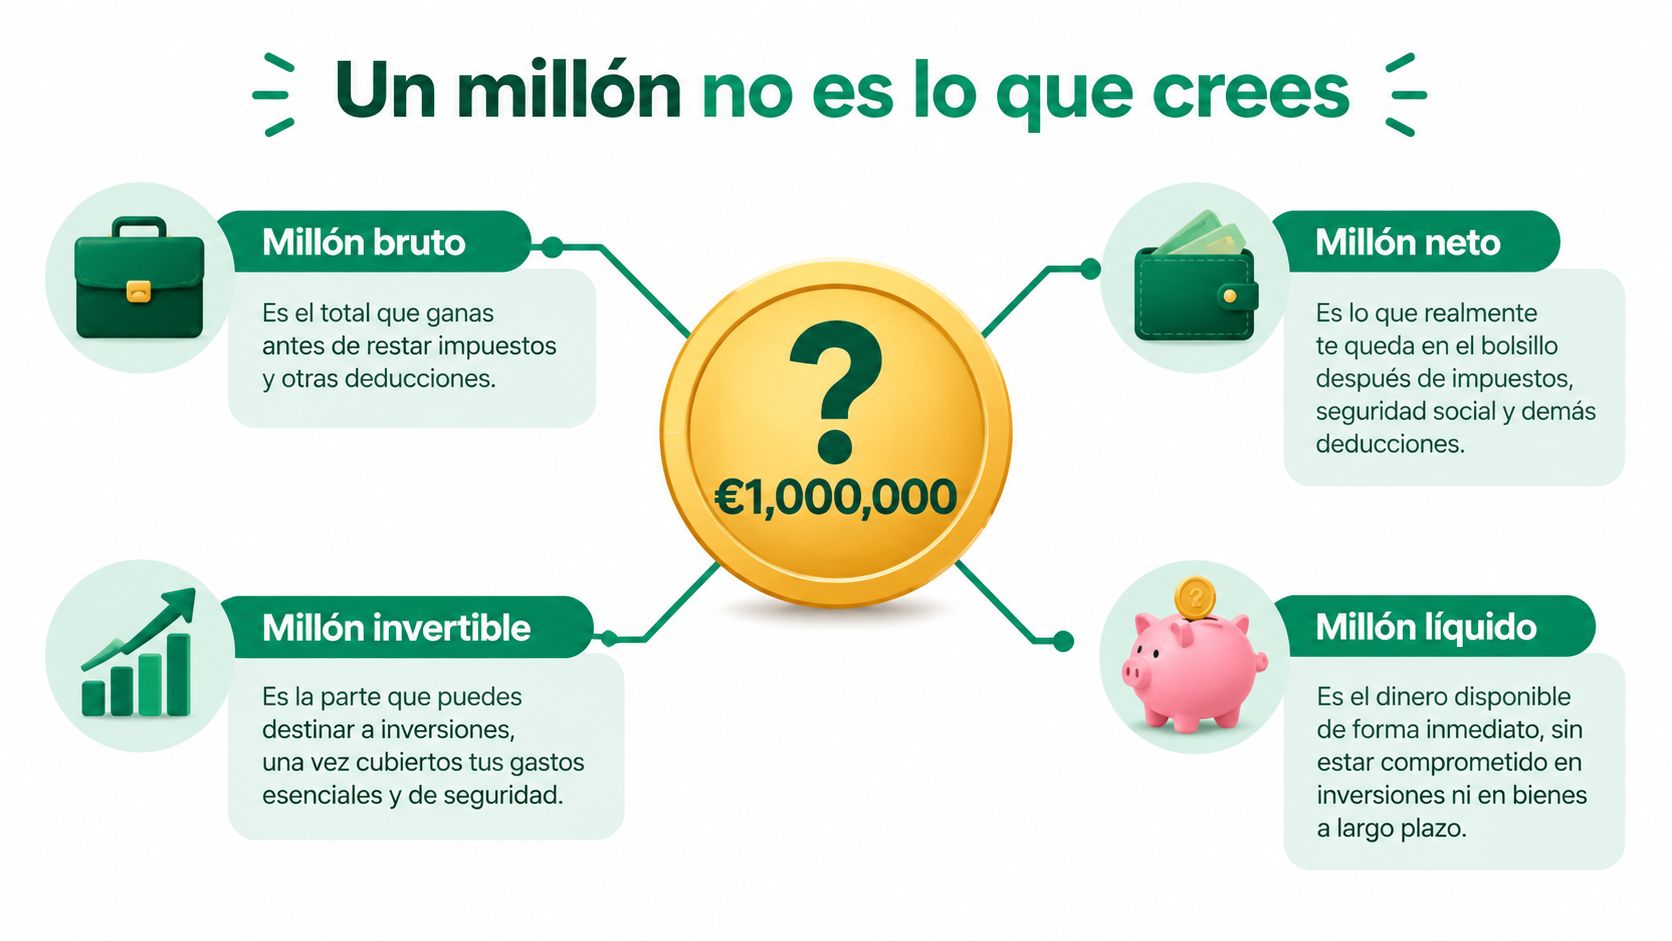
Un millón bruto suma el valor de los activos antes de restar las deudas. Si una vivienda representa buena parte de ese total, el dato no dice por sí solo cuánto dinero puede usar la familia.
El millón neto descuenta hipotecas y otras obligaciones. El millón invertible es la parte que realmente puede destinarse a inversiones, una vez apartados los fondos necesarios para gastos y compromisos próximos. Y el millón líquido es el dinero accesible sin tener que vender activos o esperar a que un producto permita disponer de él.
Por ejemplo, una vivienda valorada en 700.000 €, una hipoteca pendiente y 300.000 € en activos financieros no equivalen a tener un millón listo para gastar. El valor de la casa no paga automáticamente las facturas, y la deuda reduce el patrimonio neto. Los planes de pensiones antiguos también pueden formar parte del patrimonio, pero su disponibilidad y fiscalidad no son las mismas que las de una cuenta corriente.
Ser millonario en papeles no es lo mismo que serlo financieramente. Antes de celebrar la cifra, calcula cuánto debes, cuánto puedes invertir y qué ingresos recurrentes tendrás.
<a id="empieza-por-la-jubilacion-no-por-el-titular"></a>
Empieza por la jubilación, no por el titular
Pregúntate a qué edad quieres dejar de trabajar, qué gastos fijos mantendrás y si buscas ingresos periódicos o un capital que irás consumiendo. Considera también cuántas personas dependen de ese patrimonio y qué proporción está concentrada en vivienda.
La estrategia cambia si ya tienes planes antiguos, si puedes ahorrar de forma regular o si tu riqueza está casi toda inmovilizada. Ordena primero el balance familiar. Después decide si el objetivo es acumular un millón nominal, conservar poder adquisitivo o financiar una jubilación con ingresos previsibles. Son metas distintas y requieren cálculos distintos.
<a id="como-calcular-cuanto-aportar-cada-ano"></a>
Cómo calcular cuánto aportar cada año
No empieces preguntando cuánto “deberías” ahorrar. Empieza por la fecha en que necesitarás el dinero y calcula cuánto capital podrías acumular con aportaciones periódicas y una rentabilidad neta prudente. Sin una hipótesis sobre rentabilidad y plazo, no se puede afirmar cuánto tienes que aportar para llegar al millón.
La cuenta debe incluir el dinero que ya tienes invertido, la aportación que puedes mantener y los costes que reducen el rendimiento. Una aportación alta no arregla un plan caro, y un plazo largo no elimina el riesgo de que el mercado se comporte peor de lo esperado.
<a id="separa-la-aportacion-personal-de-la-empresarial"></a>
Separa la aportación personal de la empresarial
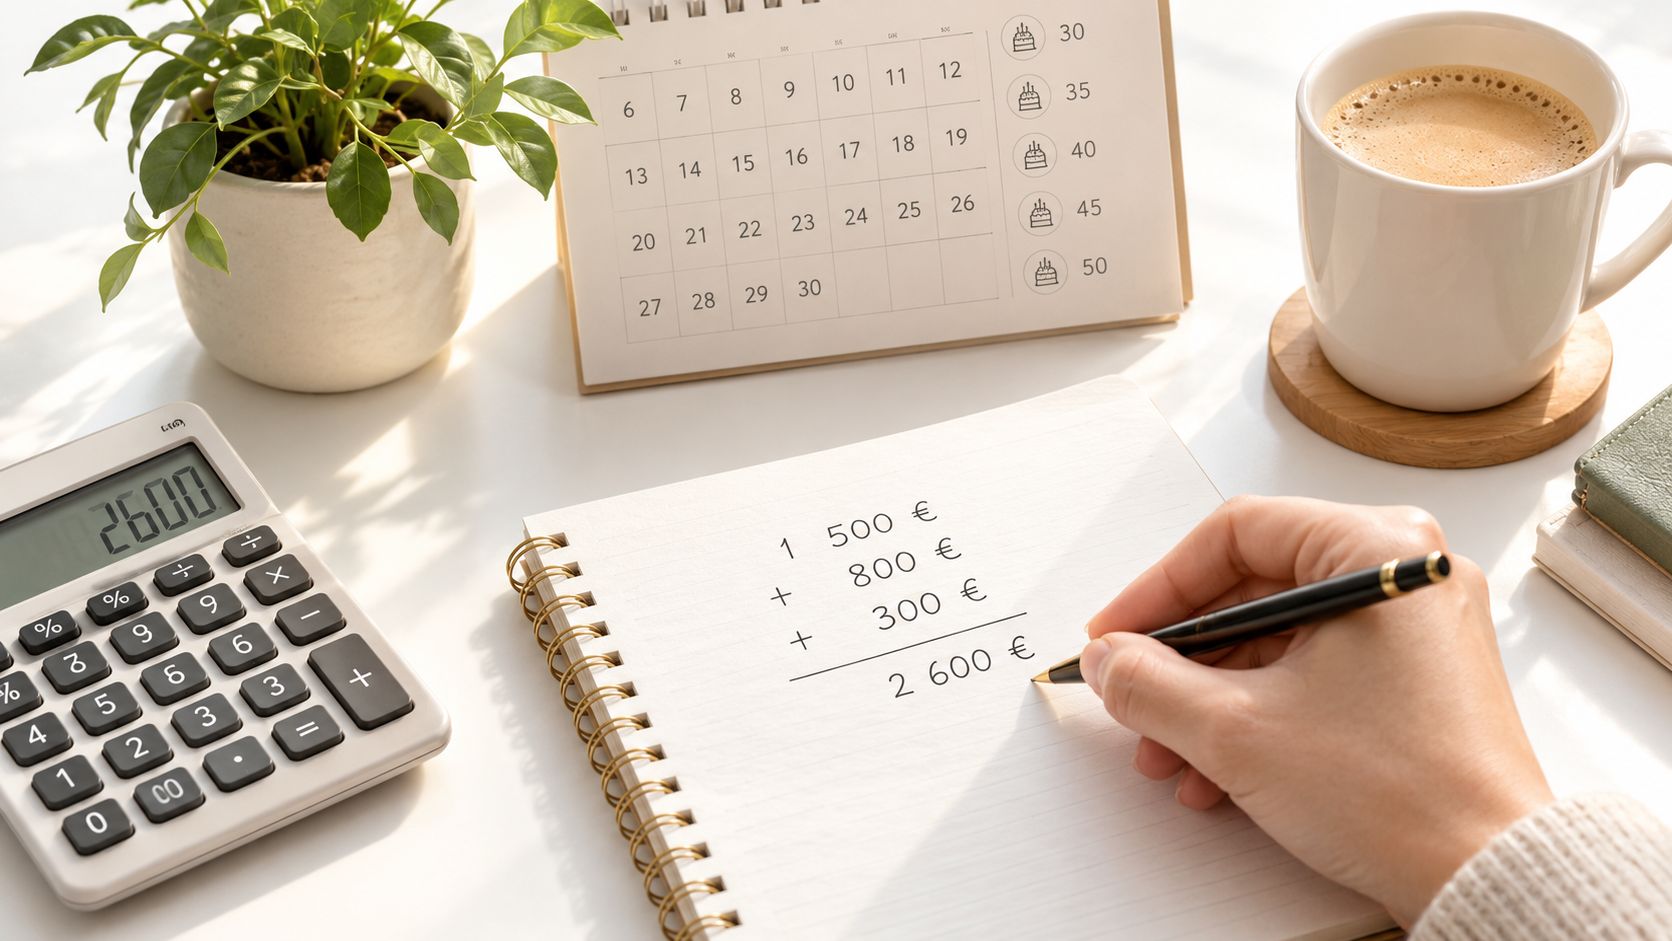
Para las aportaciones a planes de pensiones, el marco general limita a 1.500 € anuales el total de aportaciones y contribuciones empresariales. El límite puede llegar a 8.500 € cuando hay contribución empresarial y se respetan las fórmulas legales aplicables a la aportación del trabajador. La normativa vigente está recogida en la Ley de regulación de los planes y fondos de pensiones.
No trates esos 8.500 € como una cantidad disponible automáticamente para cualquier persona. Sin una contribución empresarial elegible, la referencia operativa sigue siendo 1.500 €. Si tu empresa ofrece un plan de empleo, revisa qué aporta la empresa y qué parte puedes aportar tú conforme a las reglas aplicables. Si eres autónomo, verifica las condiciones concretas del vehículo y tu situación fiscal antes de decidir.
<a id="sigue-este-procedimiento"></a>
Sigue este procedimiento
- Identifica el vehículo. Distingue entre plan individual y plan de empleo.
- Calcula la contribución empresarial. No cuentes como disponible una aportación que no cumpla las condiciones legales.
- Determina tu aportación permitida. Aplica el multiplicador que corresponda a la aportación del trabajador.
- Comprueba el total anual. Verifica que aportaciones y contribuciones no superen el límite aplicable.
- Guarda los justificantes. Documenta las aportaciones para detectar excesos y resolver posibles regularizaciones fiscales.
Una aportación mensual puede ayudarte a mantener el hábito, pero no cambia por sí sola los límites anuales. Haz el cálculo con tus ingresos, el plazo y la contribución empresarial confirmada; después contrasta el resultado con una calculadora de planes de pensiones. No fijes una cantidad solo porque suene ambiciosa: tiene que ser sostenible y encajar en la normativa vigente.
<a id="que-rentabilidad-neta-necesitas-realmente"></a>
Qué rentabilidad neta necesitas realmente
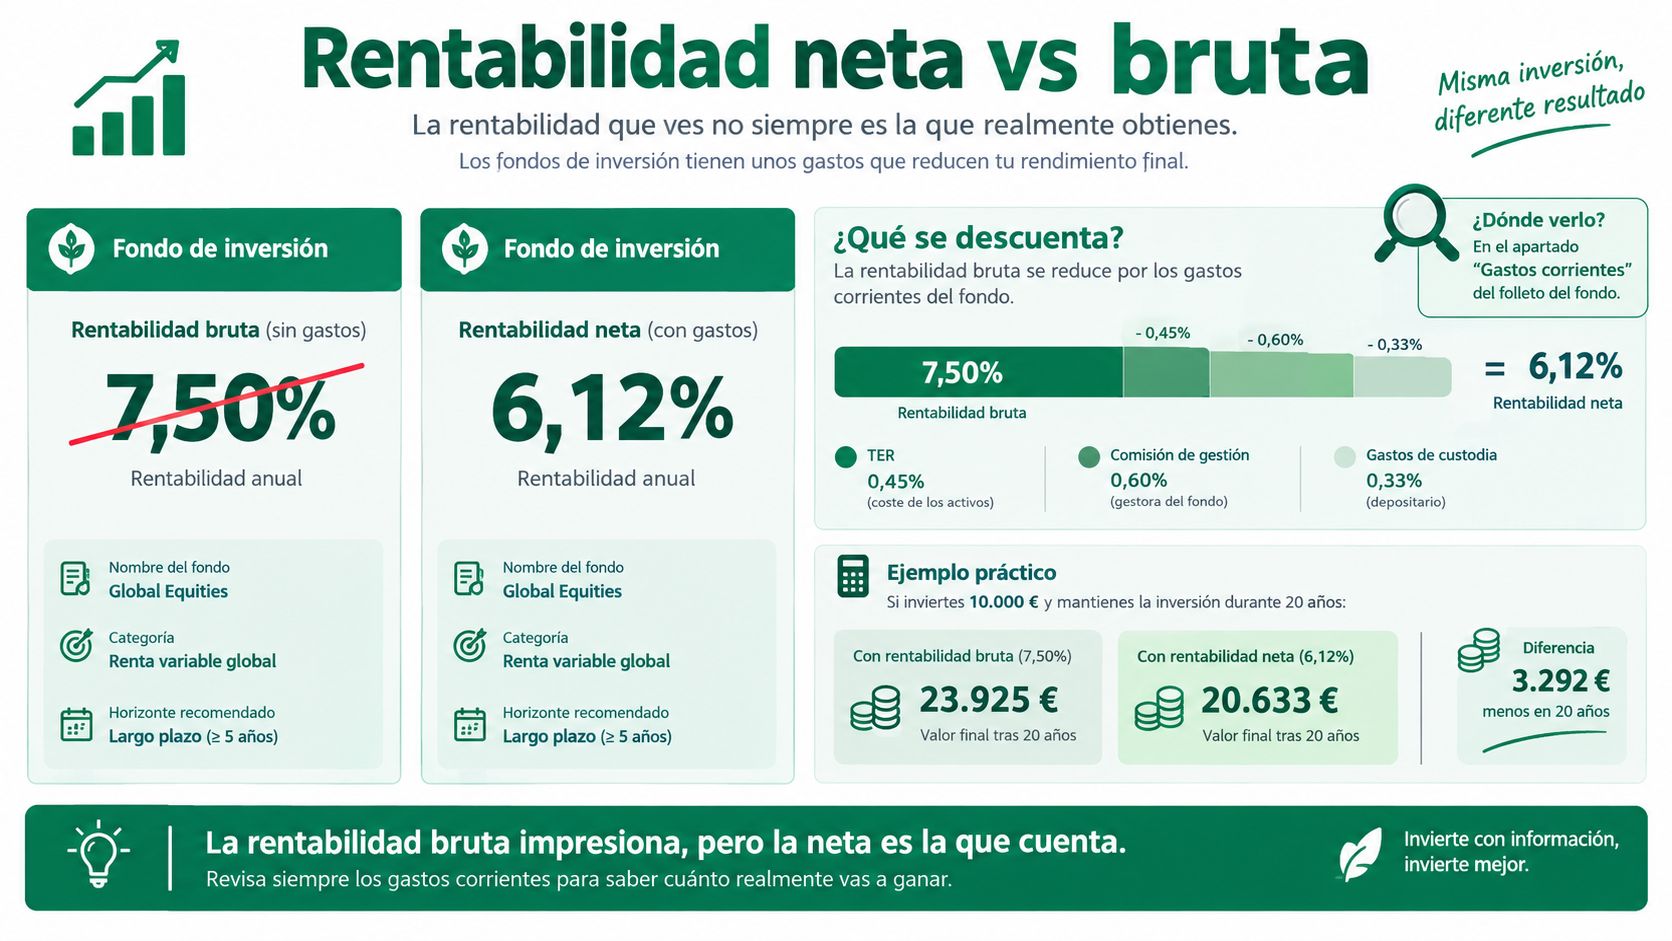
Para proyectar un millón, usa la rentabilidad neta de gastos, no la rentabilidad bruta que destaca un folleto. El rendimiento bruto es una referencia incompleta: comisiones y otros costes reducen lo que permanece invertido y se capitaliza con el tiempo.
La CNMV recomienda revisar las comisiones de gestión, depositaría, suscripción y reembolso, además de los gastos indirectos que pueden derivarse de invertir en otras instituciones. Algunos de esos costes podrían no aparecer completos en el cuadro comparativo, por lo que conviene revisar también el folleto y la ficha del producto. La ficha de un fondo consultable en la CNMV muestra, como ejemplo concreto, una clase con una comisión de gestión del 0,850 % y una de depositaría del 0,080 %.
<a id="que-costes-hay-que-comparar"></a>
Qué costes hay que comparar
Registra el TER o los gastos corrientes y añade cualquier coste explícito o indirecto que soporte el producto. Después compara distintas clases del mismo fondo, calcula la rentabilidad anualizada neta y proyecta el capital con aportaciones periódicas y diferentes escenarios de mercado.
Como orientación, puedes agrupar los productos por su estructura de costes, pero no asumas que una categoría garantiza una tarifa concreta. Las condiciones dependen del producto y de su folleto.
| Tipo de plan | Comisión de gestión | Comisión de depositaría | Coste total estimado |
|---|---|---|---|
| Indexado de bajo coste | Consulta la ficha del producto | Consulta la ficha del producto | Calcula el TER y suma otros costes |
| Gestión activa | Consulta la ficha del producto | Consulta la ficha del producto | Calcula el TER y suma otros costes |
| Producto bancario | Consulta la ficha del producto | Consulta la ficha del producto | Calcula el TER y suma otros costes |
Una diferencia de 1 punto porcentual anual en costes o rendimiento puede modificar materialmente el capital final cuando se mantiene durante varias décadas. No es una promesa sobre el resultado de un producto; es una razón para comprobar el coste total antes de contratarlo. También evita comparar fondos con riesgos, horizontes o divisas distintos, y no trates la rentabilidad pasada como una garantía.
Si estás valorando alternativas indexadas, compara sus costes y su estrategia con la misma atención que dedicas a la rentabilidad anunciada. Esta guía sobre invertir en fondos indexados puede servirte para ordenar las preguntas antes de revisar un producto concreto.
<a id="escenarios-reales-para-llegar-al-millon"></a>
Escenarios reales para llegar al millón
Una tabla de aportaciones solo es útil si deja claras sus hipótesis. Para calcular cuánto habría que aportar mensualmente en horizontes distintos, hacen falta una rentabilidad neta definida, un capital inicial y una convención sobre cuándo se realiza cada aportación. No conviene presentar una cifra exacta como si fuera aplicable a todo el mundo cuando esas variables no están fijadas.
La matriz mental es sencilla: cuanto menor sea la rentabilidad neta prevista o más corto el plazo, mayor será la aportación necesaria. Si no puedes aumentarla, las alternativas son ampliar el horizonte, revisar costes o aceptar que el objetivo podría quedar por debajo del millón. Ninguna de esas opciones garantiza un resultado.
<a id="usa-escenarios-no-predicciones"></a>
Usa escenarios, no predicciones
Puedes analizar escenarios netos del 3 %, 5 % y 7 %, y plazos de 20, 30 y 40 años, pero una tabla con aportaciones mensuales concretas solo tendría sentido después de fijar el capital inicial, el calendario de aportaciones y el método de cálculo. Sin esas bases, el resultado sería una apariencia de precisión, no un plan fiable.
Calcula cada combinación con la misma metodología y anota qué queda fuera: inflación, cambios en los costes, fiscalidad y variaciones del mercado. Si el objetivo es conservar poder adquisitivo, un millón nominal no basta para describir el resultado deseado. Revisa periódicamente el cálculo y evita elevar la rentabilidad esperada solo para que la aportación parezca más cómoda.
Una proyección es un mapa de hipótesis. No es una promesa de rentabilidad ni una garantía de capital.
Si la rentabilidad real queda 1 punto porcentual por debajo de la prevista, la trayectoria se desvía. Tendrás que recalcular si te conviene aportar más, prolongar el plazo o revisar los productos y sus costes. No existe una respuesta universal: depende de tu capital actual y de cuánto margen tengas para ahorrar.
La llamada regla del 4 % se usa a veces como pauta orientativa para retirar capital en la jubilación. No la trates como una garantía de ingresos ni como una regla fiscal española universal. Antes de aplicarla, evalúa el riesgo de mercado, la inflación, tus gastos y la composición de tu patrimonio. Llegar al millón y poder vivir de él son problemas diferentes.
<a id="como-revisar-y-traspasar-tus-planes-antiguos"></a>
Cómo revisar y traspasar tus planes antiguos
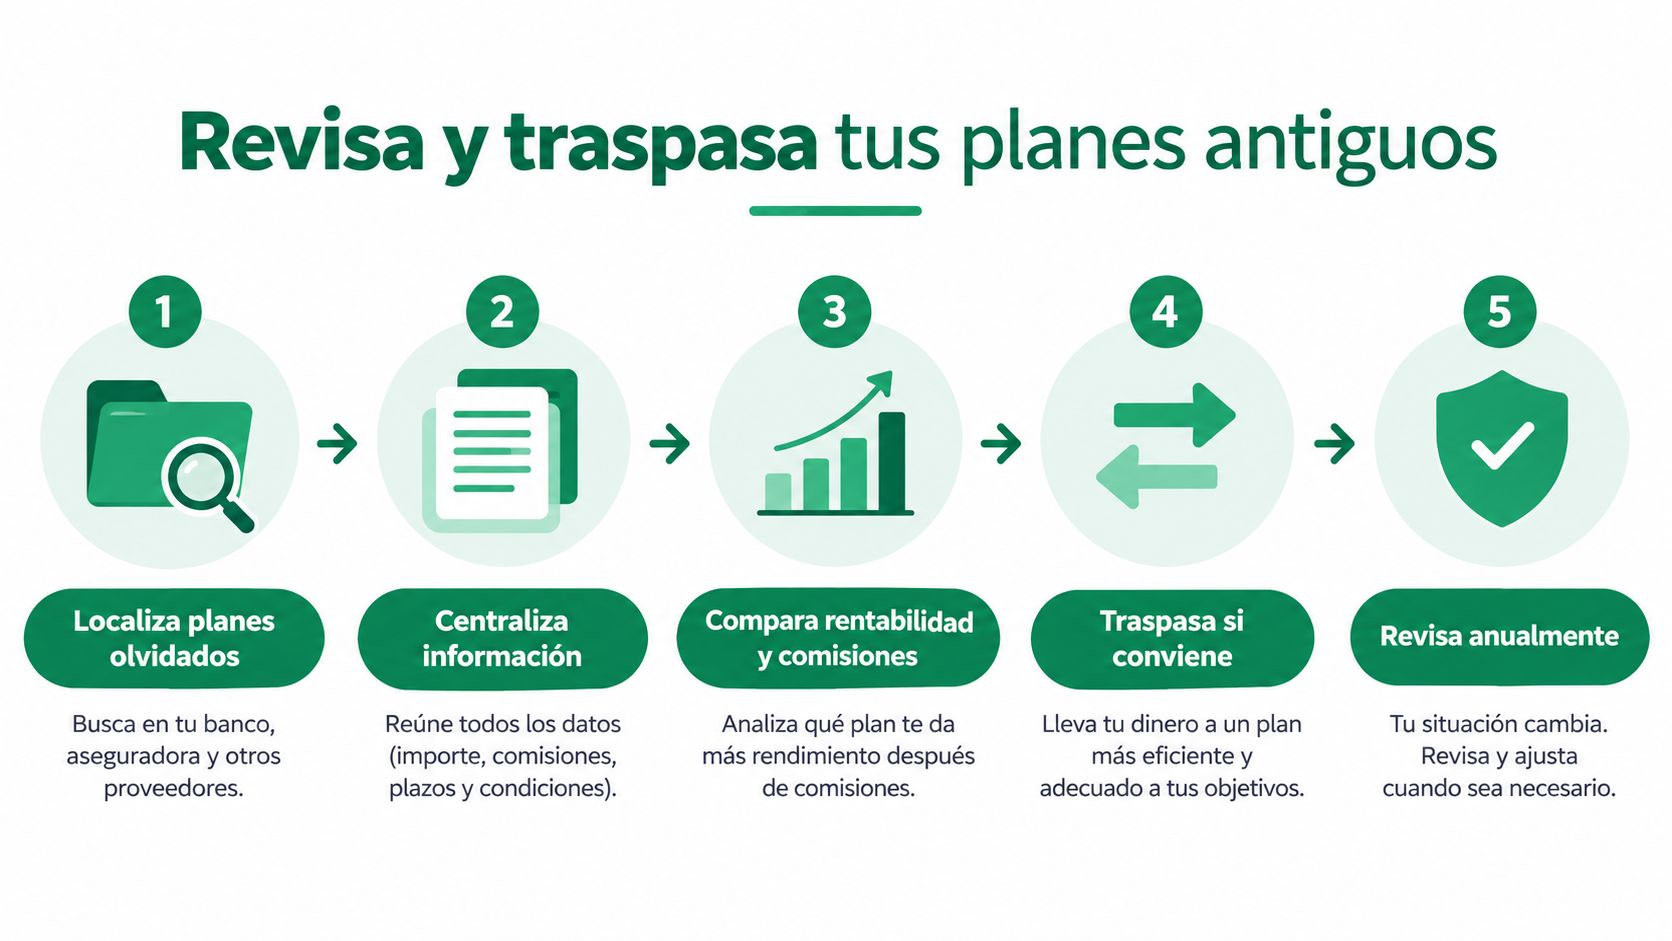
Un plan antiguo puede seguir encajando en tu estrategia, pero no por eso debes dejarlo sin revisar. Reúne la información de los planes que conservas de empleos anteriores y de entidades distintas, comprueba la rentabilidad real y anota los costes. Si no conoces el producto, el riesgo o las comisiones, todavía no tienes información suficiente para decidir si mantenerlo.
<a id="una-revision-util-no-un-traspaso-automatico"></a>
Una revisión útil, no un traspaso automático
Aplica cinco comprobaciones, siguiendo el criterio de análisis de costes y rentabilidad descrito antes:
- Registra el TER o los gastos corrientes.
- Añade los costes explícitos e indirectos.
- Compara distintas clases del mismo producto.
- Calcula la rentabilidad anualizada neta.
- Proyecta el capital con aportaciones periódicas y escenarios de mercado.
Considera un traspaso si las comisiones son altas, el producto no encaja con tu horizonte o su comportamiento queda persistentemente por debajo de alternativas comparables de su categoría. No decidas solo porque otro plan haya tenido mejores resultados recientes. La comparación debe tener en cuenta riesgo, estrategia, costes y plazo.
Pide a tu entidad la ficha del producto, el desglose de comisiones y la información necesaria para compararlo. Si optas por mover el plan, comprueba cómo se realiza el traspaso y qué documentación exige cada entidad. Según la información de Arca Digital, su plataforma permite localizar planes, comparar productos y gestionar traspasos digitales sin coste para el cliente y conservando la antigüedad fiscal; antes de iniciar el proceso, confirma que las condiciones se aplican a tu caso. Esta guía sobre el traspaso de un plan de pensiones te ayuda a preparar las preguntas.
<a id="dos-casos-practicos-paso-a-paso"></a>
Dos casos prácticos paso a paso
Los ejemplos sirven para ordenar una decisión, no para prometer un capital futuro. Marta y Javier tienen problemas distintos: ella necesita comprobar cómo encaja una aportación nueva en su planificación; él tiene que averiguar si sus planes antiguos siguen teniendo sentido. En ambos casos, la primera tarea es reunir datos fiables antes de hacer proyecciones.
<a id="marta-autonoma-que-quiere-empezar"></a>
Marta, autónoma que quiere empezar
Marta tiene 38 años y se plantea aportar 200 € al mes a un plan individual. Antes de abrirlo, calcula su aportación anual y comprueba el límite aplicable. No debe dar por hecho que puede usar el límite ampliado de 8.500 € si no existe una contribución empresarial elegible.
Después solicita una estimación del efecto fiscal según su base liquidable y su situación personal. La deducción no equivale automáticamente a un ahorro idéntico para todas las personas: depende de su caso. Para estimar el capital a la edad de jubilación que elija, necesita incorporar el saldo inicial, las aportaciones, una hipótesis de rentabilidad neta y los costes. Si no tiene esos datos, no puede afirmar con rigor cuánto acumulará.
<a id="javier-empleado-con-productos-dispersos"></a>
Javier, empleado con productos dispersos
Javier conserva un plan de su primer empleo y otro de una entidad que usa desde hace años. En vez de traspasarlos de inmediato, pide la documentación de ambos y compara rentabilidad neta, comisiones, perfil de riesgo y adecuación a su horizonte. Luego calcula cuánto reduciría los costes una alternativa comparable y cómo afectaría esa diferencia a su proyección.
Si el cambio mejora la coherencia de su cartera y reduce costes sin alterar un nivel de riesgo que no quiere asumir, puede valorar el traspaso. Si no, mantener el producto puede ser razonable. La decisión no se basa en que un plan sea nuevo o antiguo, sino en lo que cuesta, cómo invierte y qué papel cumple en la jubilación de Javier.
<a id="tu-hoja-de-ruta-para-los-proximos-12-meses"></a>
Tu hoja de ruta para los próximos 12 meses
El millón se construye con decisiones que puedas mantener: conocer tus productos, fijar una aportación sostenible y revisar los costes. Organiza las tareas por plazos y comprueba cada año si tus supuestos siguen vigentes. Los límites fiscales y la normativa pueden cambiar.
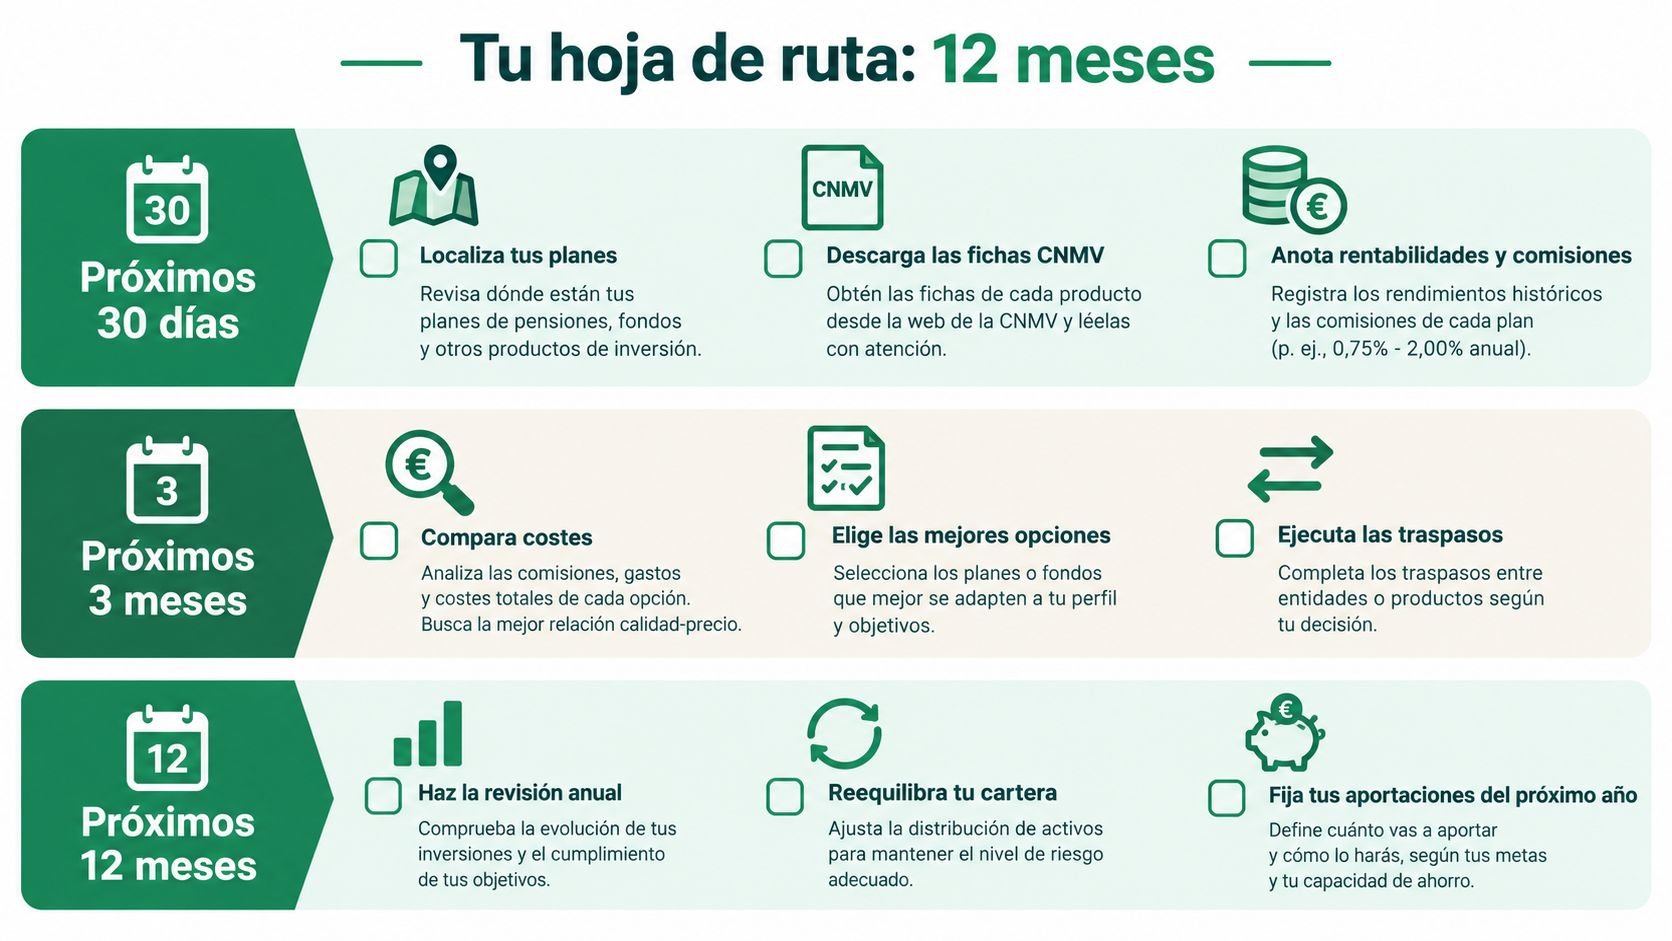
<a id="proximos-30-dias"></a>
Próximos 30 días
Reúne los planes que tienes en distintas entidades y los que proceden de empleos anteriores. Descarga sus fichas y registra las comisiones, la estrategia de inversión y la rentabilidad neta disponible. Si falta algún dato, solicítalo antes de comparar. Sin esa información, decidir un traspaso sería precipitado.
<a id="proximos-90-dias"></a>
Próximos 90 días
Define cuánto puedes aportar de forma sostenida y revisa cómo se distribuye entre un plan individual y uno de empleo, si tienes este último. Comprueba los límites que corresponden a tu situación fiscal. Después, compara tus productos actuales con alternativas de riesgo y horizonte similares. Aumentar la aportación sin vigilar los costes puede debilitar el resultado.
<a id="proximos-365-dias"></a>
Próximos 365 días
Valora si conviene traspasar algún plan, automatiza una aportación que puedas mantener y reserva una fecha para la revisión anual. Actualiza entonces el saldo, los costes, el plazo y la hipótesis de rentabilidad. Usa estas preguntas para comprobar si el objetivo sigue bien planteado:
- ¿Qué significa para mí llegar al millón? Patrimonio neto, invertible o líquido.
- ¿Qué deudas tengo que descontar? Incluye las obligaciones pendientes.
- ¿Qué parte está realmente disponible para invertir?
- ¿Qué rentabilidad neta estoy usando y qué costes faltan?
- ¿Mi aportación encaja con los límites vigentes?
- ¿Cuándo revisaré de nuevo los planes y el objetivo?
El millón no se decide en un día. Depende de aportaciones que puedas sostener, costes controlados y revisiones honestas, no de un movimiento puntual. Si necesitas ordenar tu punto de partida, revisa qué opciones de Arca Digital encajan con tu situación.
La prioridad es saber dónde estás hoy y qué decisiones puedes mantener durante el tiempo. Arca Digital te permite centralizar la información de tus planes para empezar esa revisión. Visita Arca Digital si quieres convertir el objetivo en una estrategia ajustada a tus productos actuales.